


核心要点
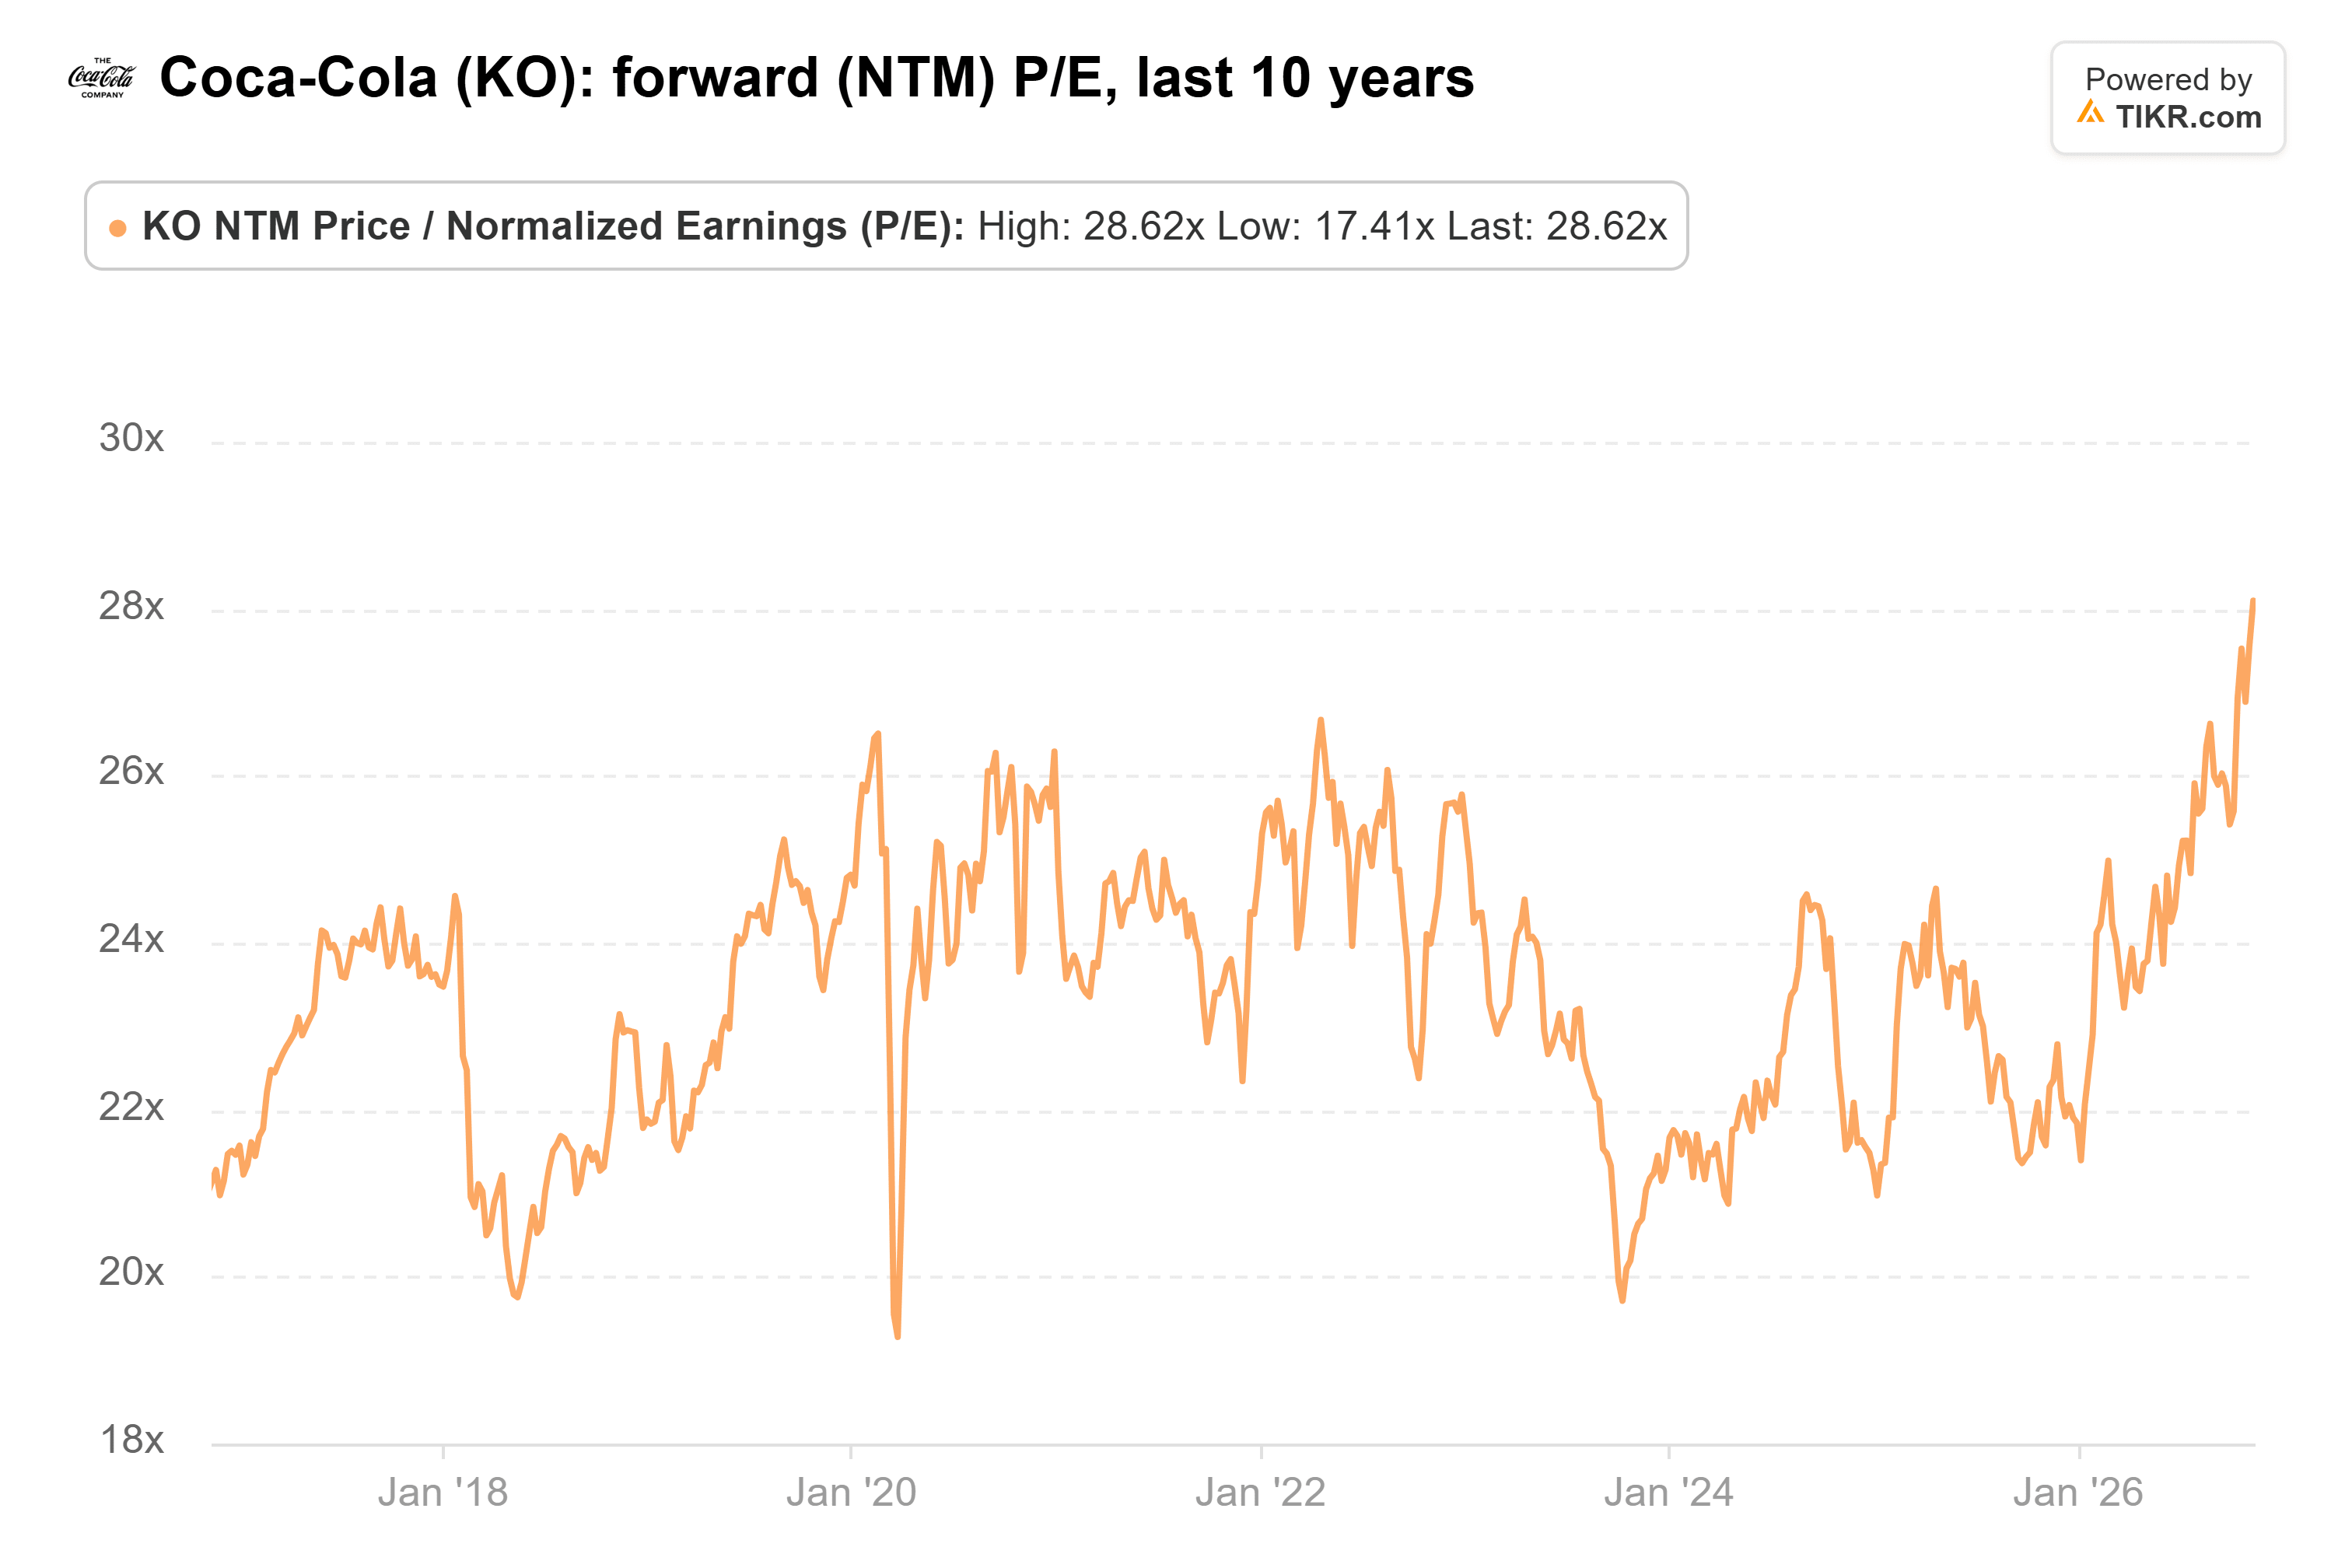
- 在英伟达宣布其CEO辞职的次日(11月13日),可口可乐股价收于历史新高,其远期市盈率达到29倍,处于其10年区间的顶部。
- 一位投资者认为,泡沫存在于必需消费品股。这一判断对可口可乐最为适用,其估值倍数的攀升速度远超其盈利预期。
- 沃尔玛的远期市盈率为43倍,比其10年平均水平高出约三分之二,而英伟达的远期市盈率为14倍,处于其五年区间的低点。
- 以当前价格来看,可口可乐的股价已不容许任何闪失,而英伟达的价格则已反映了大量坏消息。
可口可乐 (KO) 在11月13日收于创纪录的99.25美元,就在前一天,英伟达 (NVDA) 宣布黄仁勋辞去CEO职务。
今年就是这样的行情。Creative Planning的Charlie Bilello指出,截至11月5日,价值股在2026年上涨了24%,而成长股下跌了6%。如果这一趋势持续,两者差距将创下纪录,甚至比2000年互联网泡沫破裂时还要大。
11月15日,r/ValueInvesting 论坛上的一位投资者颠覆了通常的担忧:
“泡沫在必需消费品股,而非科技股。”
发帖者指出了可口可乐和沃尔玛 (WMT) 等公司的估值,并认为对AI股票的抛售已经过度。
对于一个价值投资论坛来说,这是一个大胆的观点,而数据在很大程度上支持了它。
TIKR追踪了62位分析师对英伟达的看法。有多少人给出“买入”评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
投资者正为同样的可口可乐支付更高价格
可口可乐多年来一直是一只溢价股票。其远期市盈率在过去十年平均为23倍,并在11月13日达到29倍,是该期间的最高水平:
公司的业务也表现良好。第三季度单位箱销量增长了5%,可口可乐第三次上调了其2026年展望,可比每股收益增长至少为11%。不过,第三季度11%的每股收益增长中有2个百分点来自汇率因素。
今年过后,增长看起来与过去十年非常相似。分析师预计2027年每股收益增长约6%,2028年增长约7%。管理层表示,仅出售其非洲瓶装厂一项就会使2027年每股收益增长减少约2个百分点。从2015年到2025年,稀释后每股收益每年增长约6%。
第三季度财报发布后,分析师上调了其目标价,但对2027年和2028年的预期仅分别上调了1美分。在2025年9月底,该股的远期市盈率为21倍,因此自那以后的大部分涨幅来自更高的估值倍数,而非更高的盈利预期。如果估值倍数回落至其10年平均水平,即使盈利预期保持不变,该股也将损失近五分之一的市值。
沃尔玛的估值更高
发帖者的论点对沃尔玛来说甚至更强。其远期市盈率为43倍,比其10年平均水平26倍高出约三分之二:
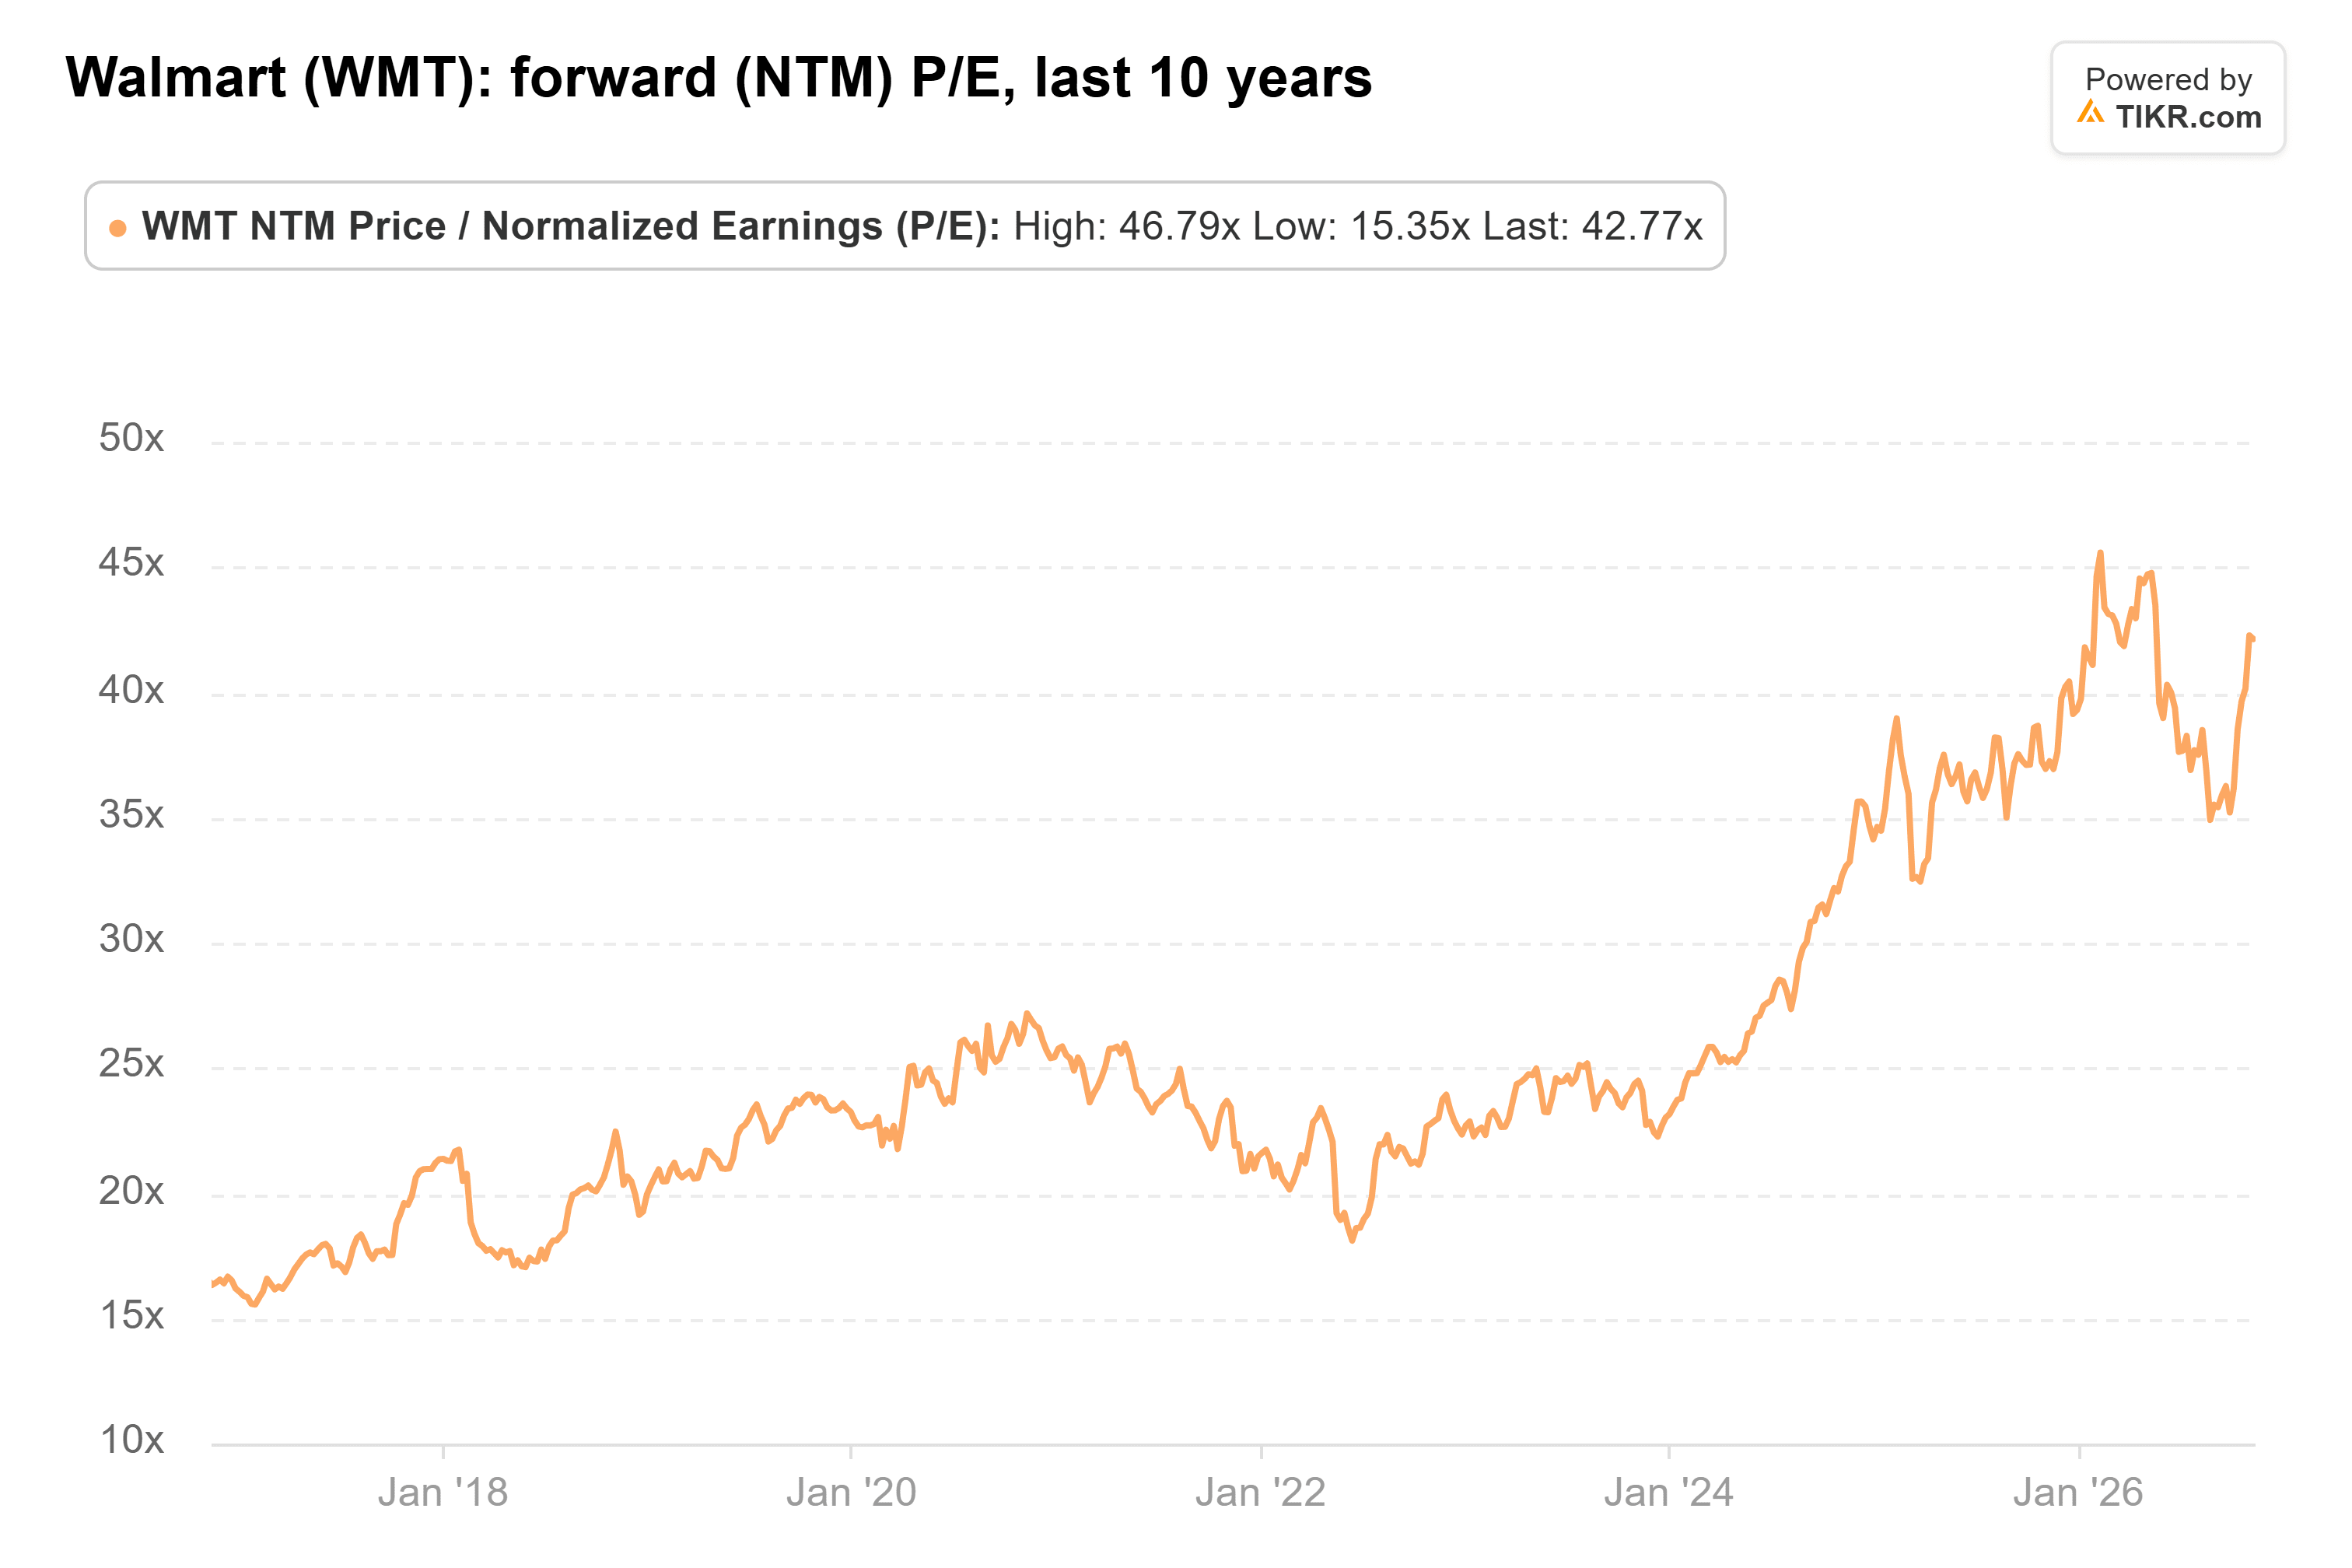
这比2月份的47倍有所下降,但仍比投资者目前为英伟达盈利支付的价格高出三倍多。很少有企业比沃尔玛更容易预测,这也是投资者买入它作为避险资产的重要原因。但正如该讨论串中的一个回复所论证的,一个企业可以同时具有可预测性和高估性。
英伟达的问题已反映在价格中
与此同时,英伟达的远期市盈率在11月13日跌至14倍。这是其五年区间的低点,远低于其36倍的平均水平:
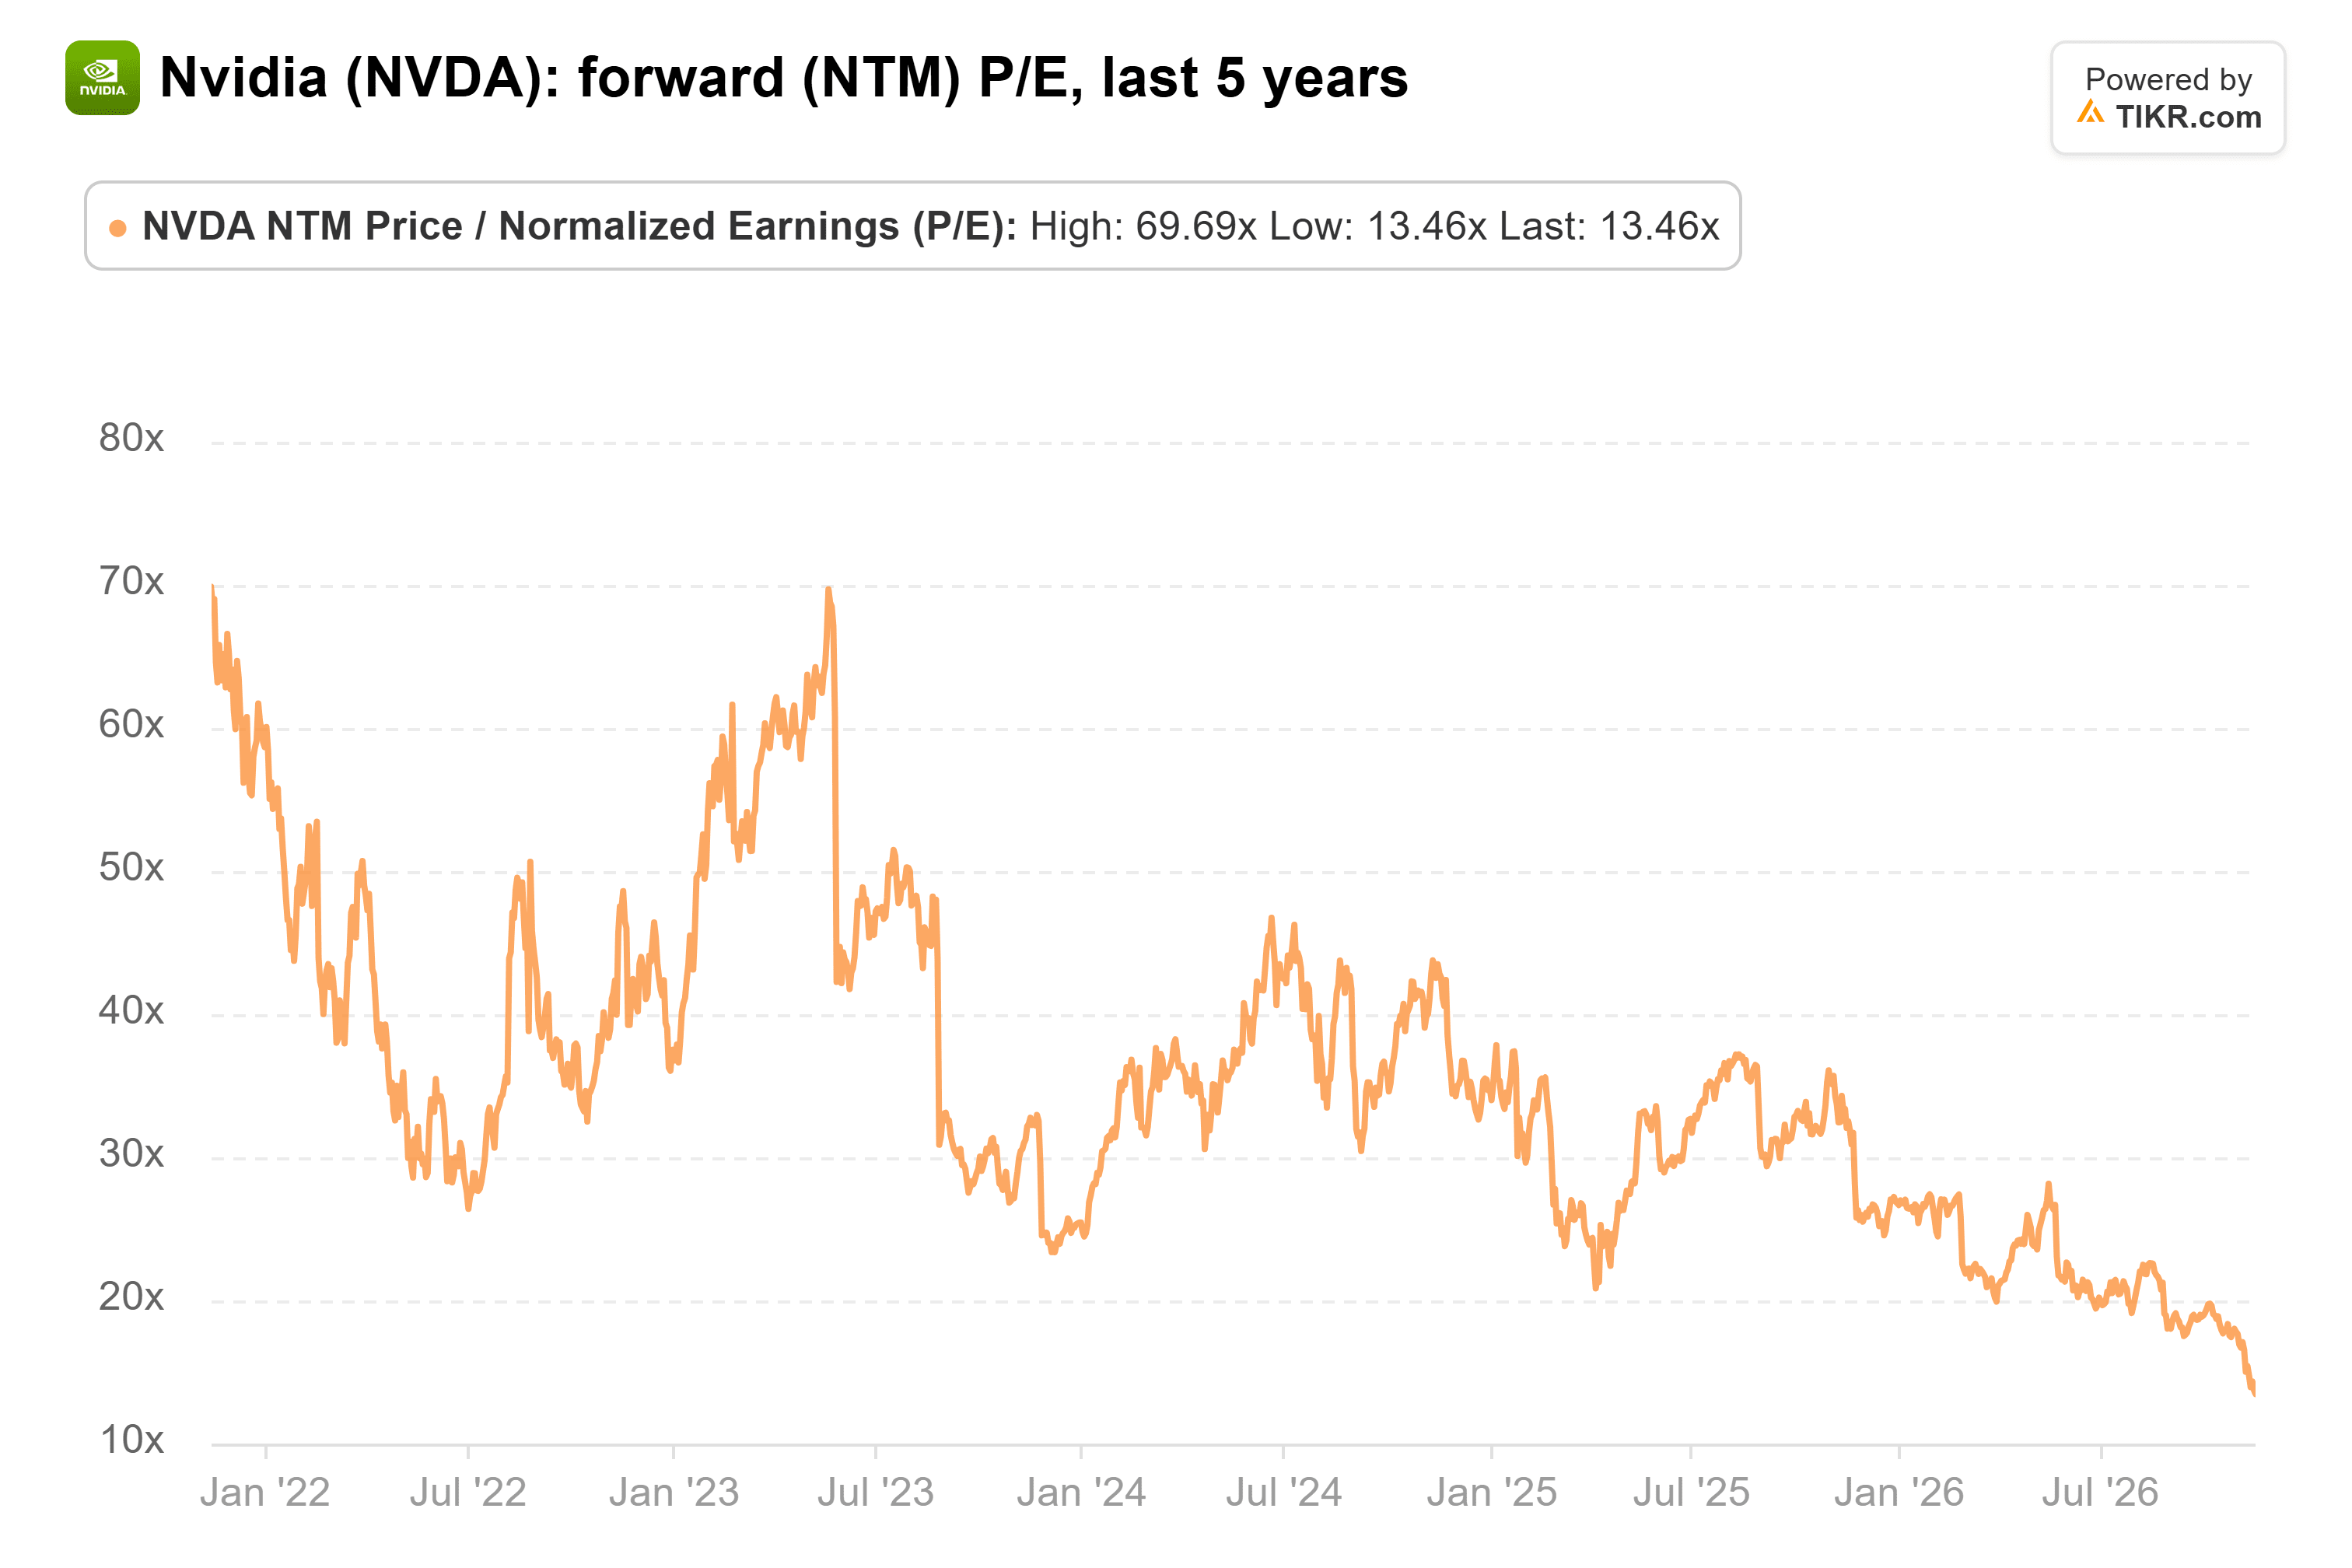
部分原因在于CEO。在有关两段婚外情的报道(包括一段据称美国官员怀疑与中方情报机构有联系的女性的关系)之后,英伟达于11月12日宣布黄仁勋辞职。CFO Colette Kress将在董事会任命继任者之前管理公司,她的第一个考验将在11月17日英伟达盘后公布第三财季业绩时到来。正如该讨论串中另一位投资者所论证的,英伟达也大量销售给仍在亏损的AI实验室,因此其未来五年比可口可乐要难预测得多。
但在黄仁勋离职之前,科技股就已经很便宜了。11月11日,Evercore ISI的Julian Emanuel在Bloomberg Surveillance节目上表示:“科技板块的估值自2010年以来首次低于标普500指数。”
安全在当前代价高昂
发帖者对可口可乐的看法是正确的。投资者正以十年高位的估值倍数,为该公司过去十年一直提供的个位数中段增长买单。这个价格没有给任何闪失留下空间。在任命永久CEO之前,英伟达风险更高,但以其五年低位的估值倍数来看,大量坏消息已经反映在价格中。
结论是:以当前价格在两者之间选择,只要英伟达的盈利在没有黄仁勋的情况下能够保持,它提供了更高的性价比。
可口可乐将在预计于2月份发布的第四季度财报中给出其2027年业绩指引。如果可比每股收益增长指引远高于7%,将更容易证明当前估值倍数的合理性。
那么可口可乐股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到可口可乐可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!






