核心要点
- 史蒂夫·艾斯曼表示,AI资本支出可能在2027年见顶,如果数据中心建设放缓,超大规模云服务商最快可能在2027年下半年恢复正现金流。
- 查理·比莱洛指出,Meta的资本支出占其收入的比例为43%,而微软为39%,Alphabet为34%,亚马逊为27%,因此支出放缓将为Meta释放最大比例的收入。
- 分析师预计Meta的自由现金流将在2027年触底,达到负480亿美元,而微软自2022财年以来,其自由现金流一直保持在每年590亿美元以上。
- 应用材料公司预计2027年云资本支出将增长超过50%,因此Meta的转折点可能比艾斯曼希望的来得晚。Meta定于1月下旬公布的2027年资本支出计划将是下一个考验。
中期选举中对数据中心的反对声浪,让华尔街开始质疑大型科技公司的AI支出是否即将放缓。如果确实如此,那么受益最大的超大规模云服务商可能是Meta Platforms (META)。
因迈克尔·刘易斯在《大空头》中描绘而闻名的投资者史蒂夫·艾斯曼,在11月13日的The Real Eisman Playbook节目中阐述了其上行潜力。他表示,如果数据中心建设放缓"大约10%到30%":
"AI资本支出将在2027年见顶,因此超大规模云服务商可能最快在2027年下半年恢复正现金流。"
有些公司需要恢复的远比其他公司多。Creative Planning的查理·比莱洛在X上的一篇帖子中表示,资本支出占收入的比例在四大支出巨头中都达到了创纪录水平:Meta为43%,Microsoft (MSFT)为39%,Alphabet (GOOG)为34%,Amazon (AMZN)为27%。
这使得Meta首当其冲。
TIKR追踪了61位分析师对Meta Platforms的看法。有多少人给出"买入"评级?
在一个地方查看Meta Platforms的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看Meta Platforms的分析师评级
Meta需要爬出的坑最深
Meta的支出已经抹去了其自由现金流。它在2023年至2025年间每年产生430亿至521亿美元的自由现金流,而分析师预计其将在2026年转为负值,并在2027年触底:
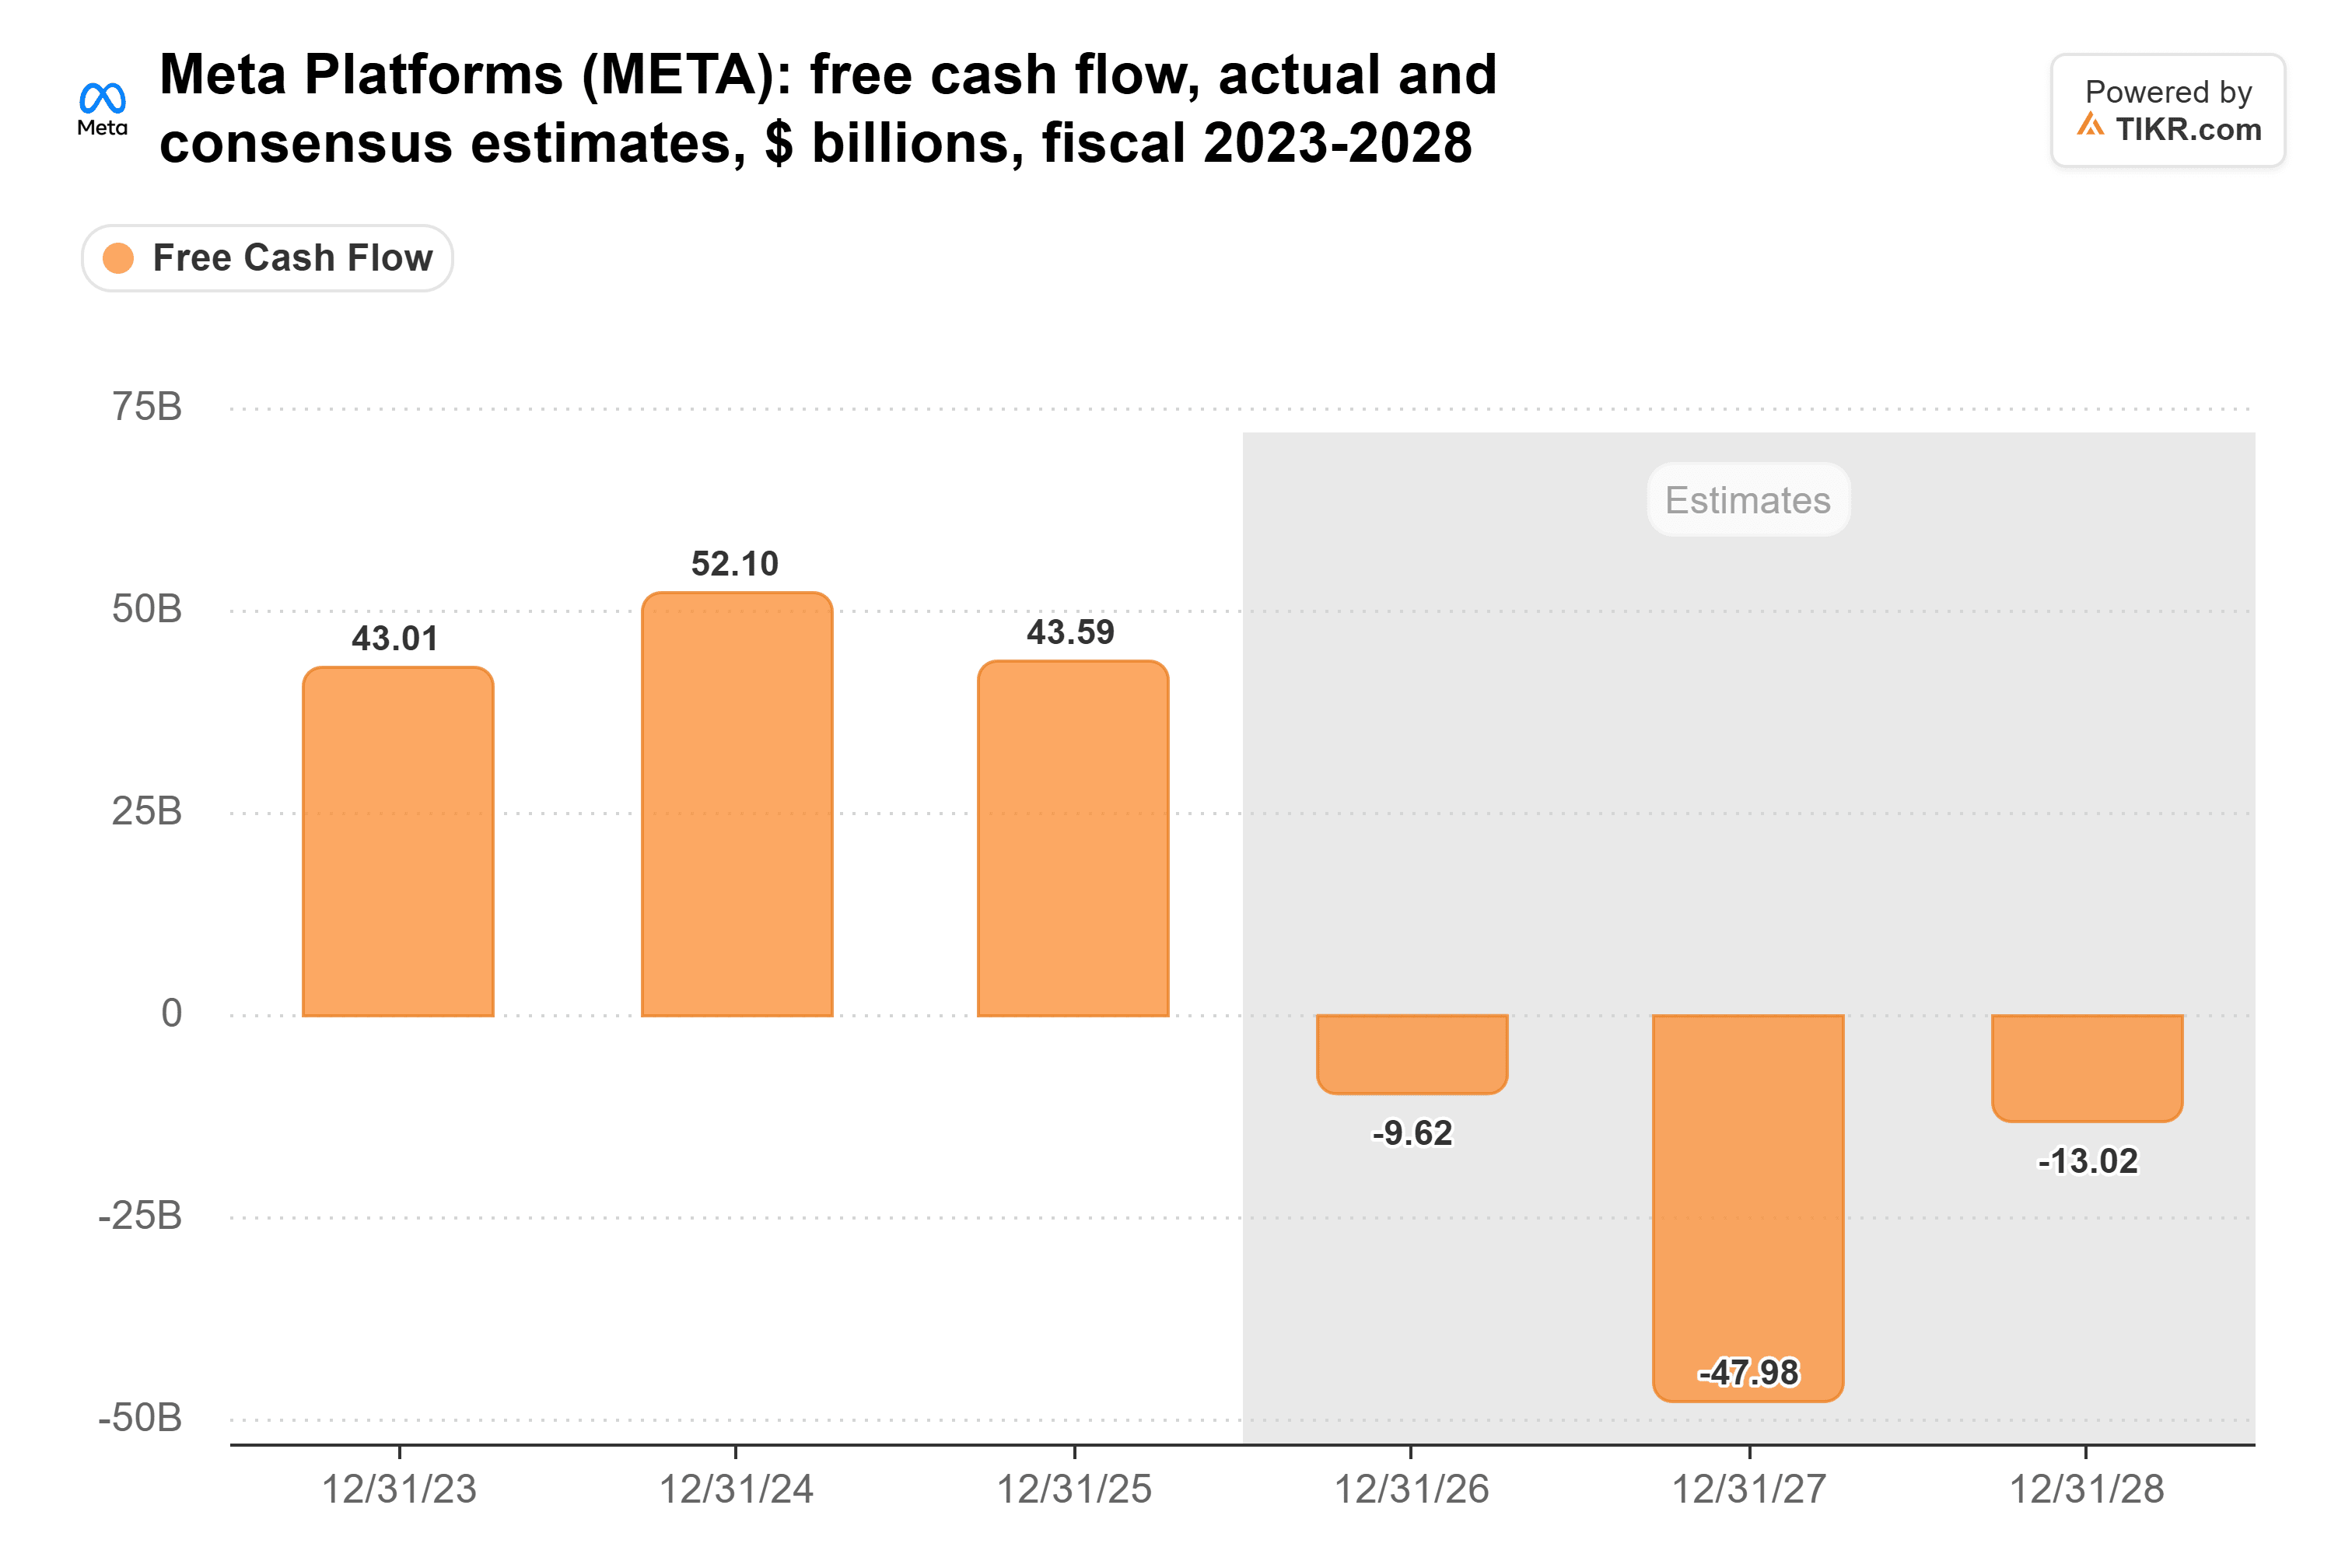
2027年的低点是负480亿美元。要恢复到2025年的436亿美元,需要超过900亿美元的逆转。
罪魁祸首是资本支出。Meta在2021年资本支出为187亿美元,2025年为697亿美元,其中大部分增长发生在2025年这一年:
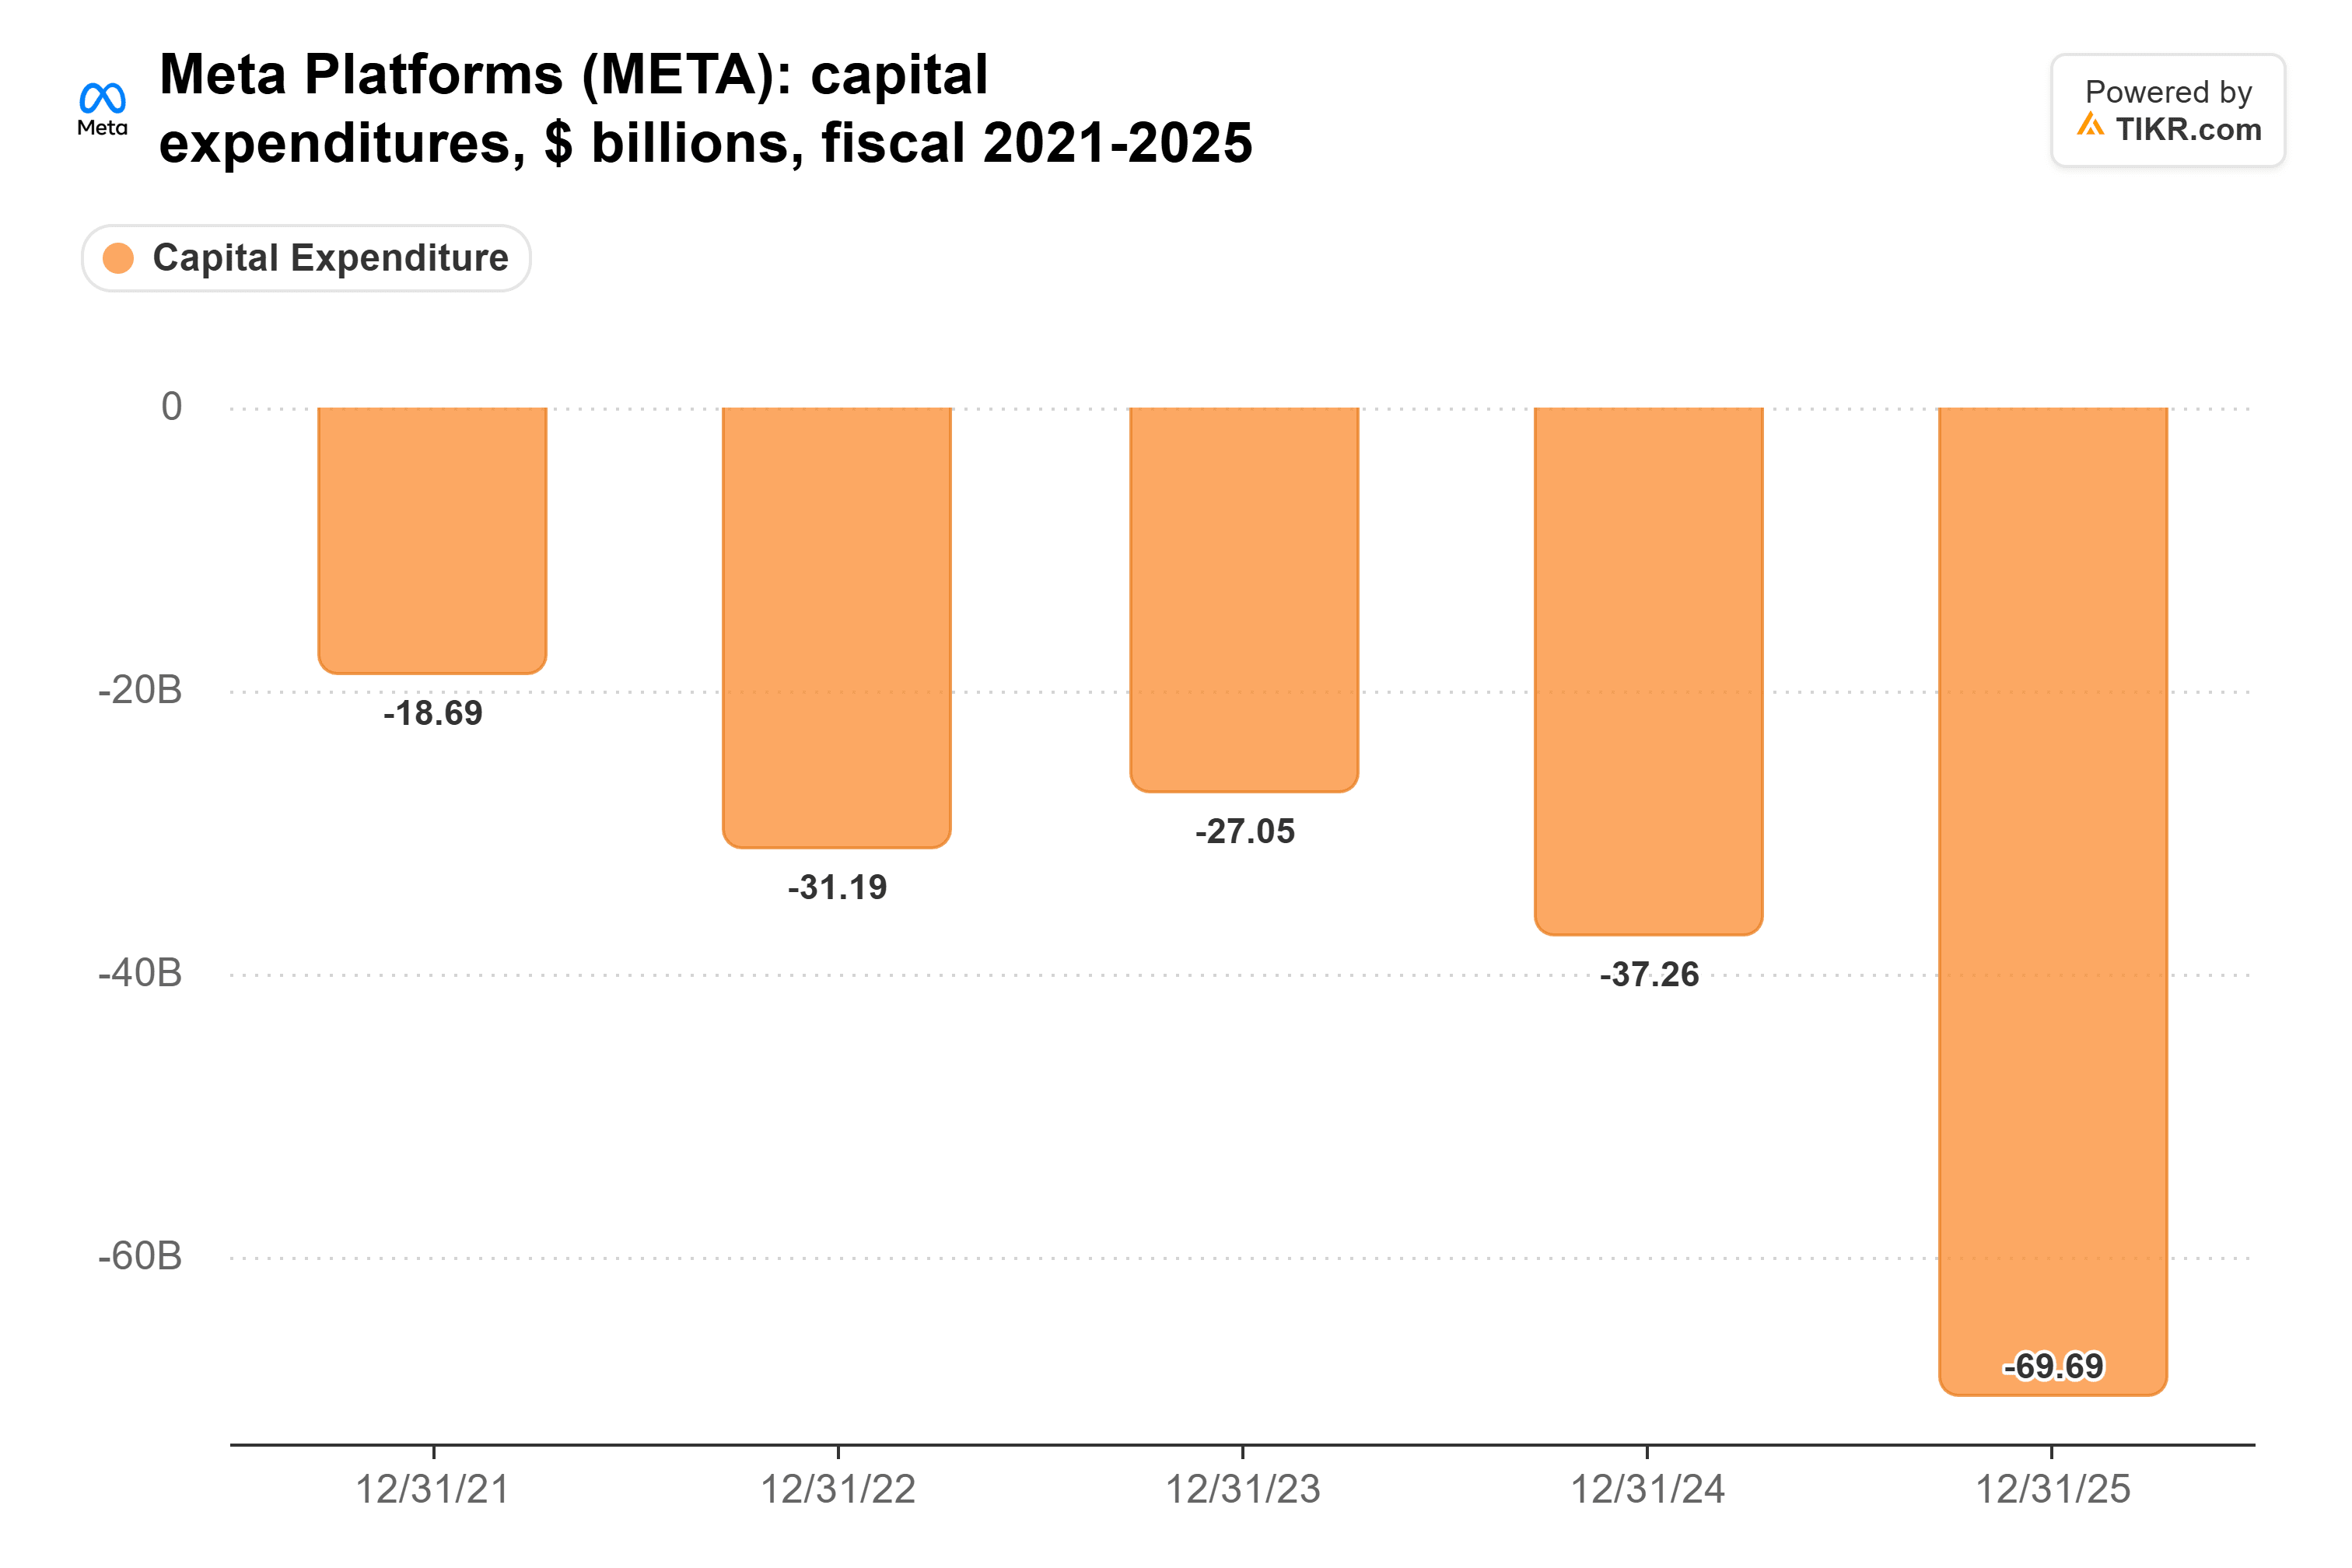
Meta给出的2026年资本支出指引为1350亿至1450亿美元。共识预期其2027年约为2100亿美元,2028年约为2270亿美元,因此分析师并不认为Meta的支出会在2027年见顶。即便如此,随着收入增长赶上建设步伐,他们预计其自由现金流将在2028年改善350亿美元。如果支出真的在2027年见顶,Meta的现金流转正可能比华尔街预期的更快。
艾斯曼的另一个抱怨也最符合Meta的情况。他说"投资者已经厌倦了超大规模云服务商筹集的所有债务和股权",而Meta自10月下旬以来已经安排了超过600亿美元的新融资。其最新的美元票据中最短期限的票面利率为5.85%,而一年前发行的最短期限票据利率为4.2%。
微软从未停止创造现金
微软的资本支出占收入的比例几乎与Meta一样高,但其自由现金流的状况却好得多。从截至2024年6月的财年的741亿美元,下降到截至2026年6月的财年的670亿美元:
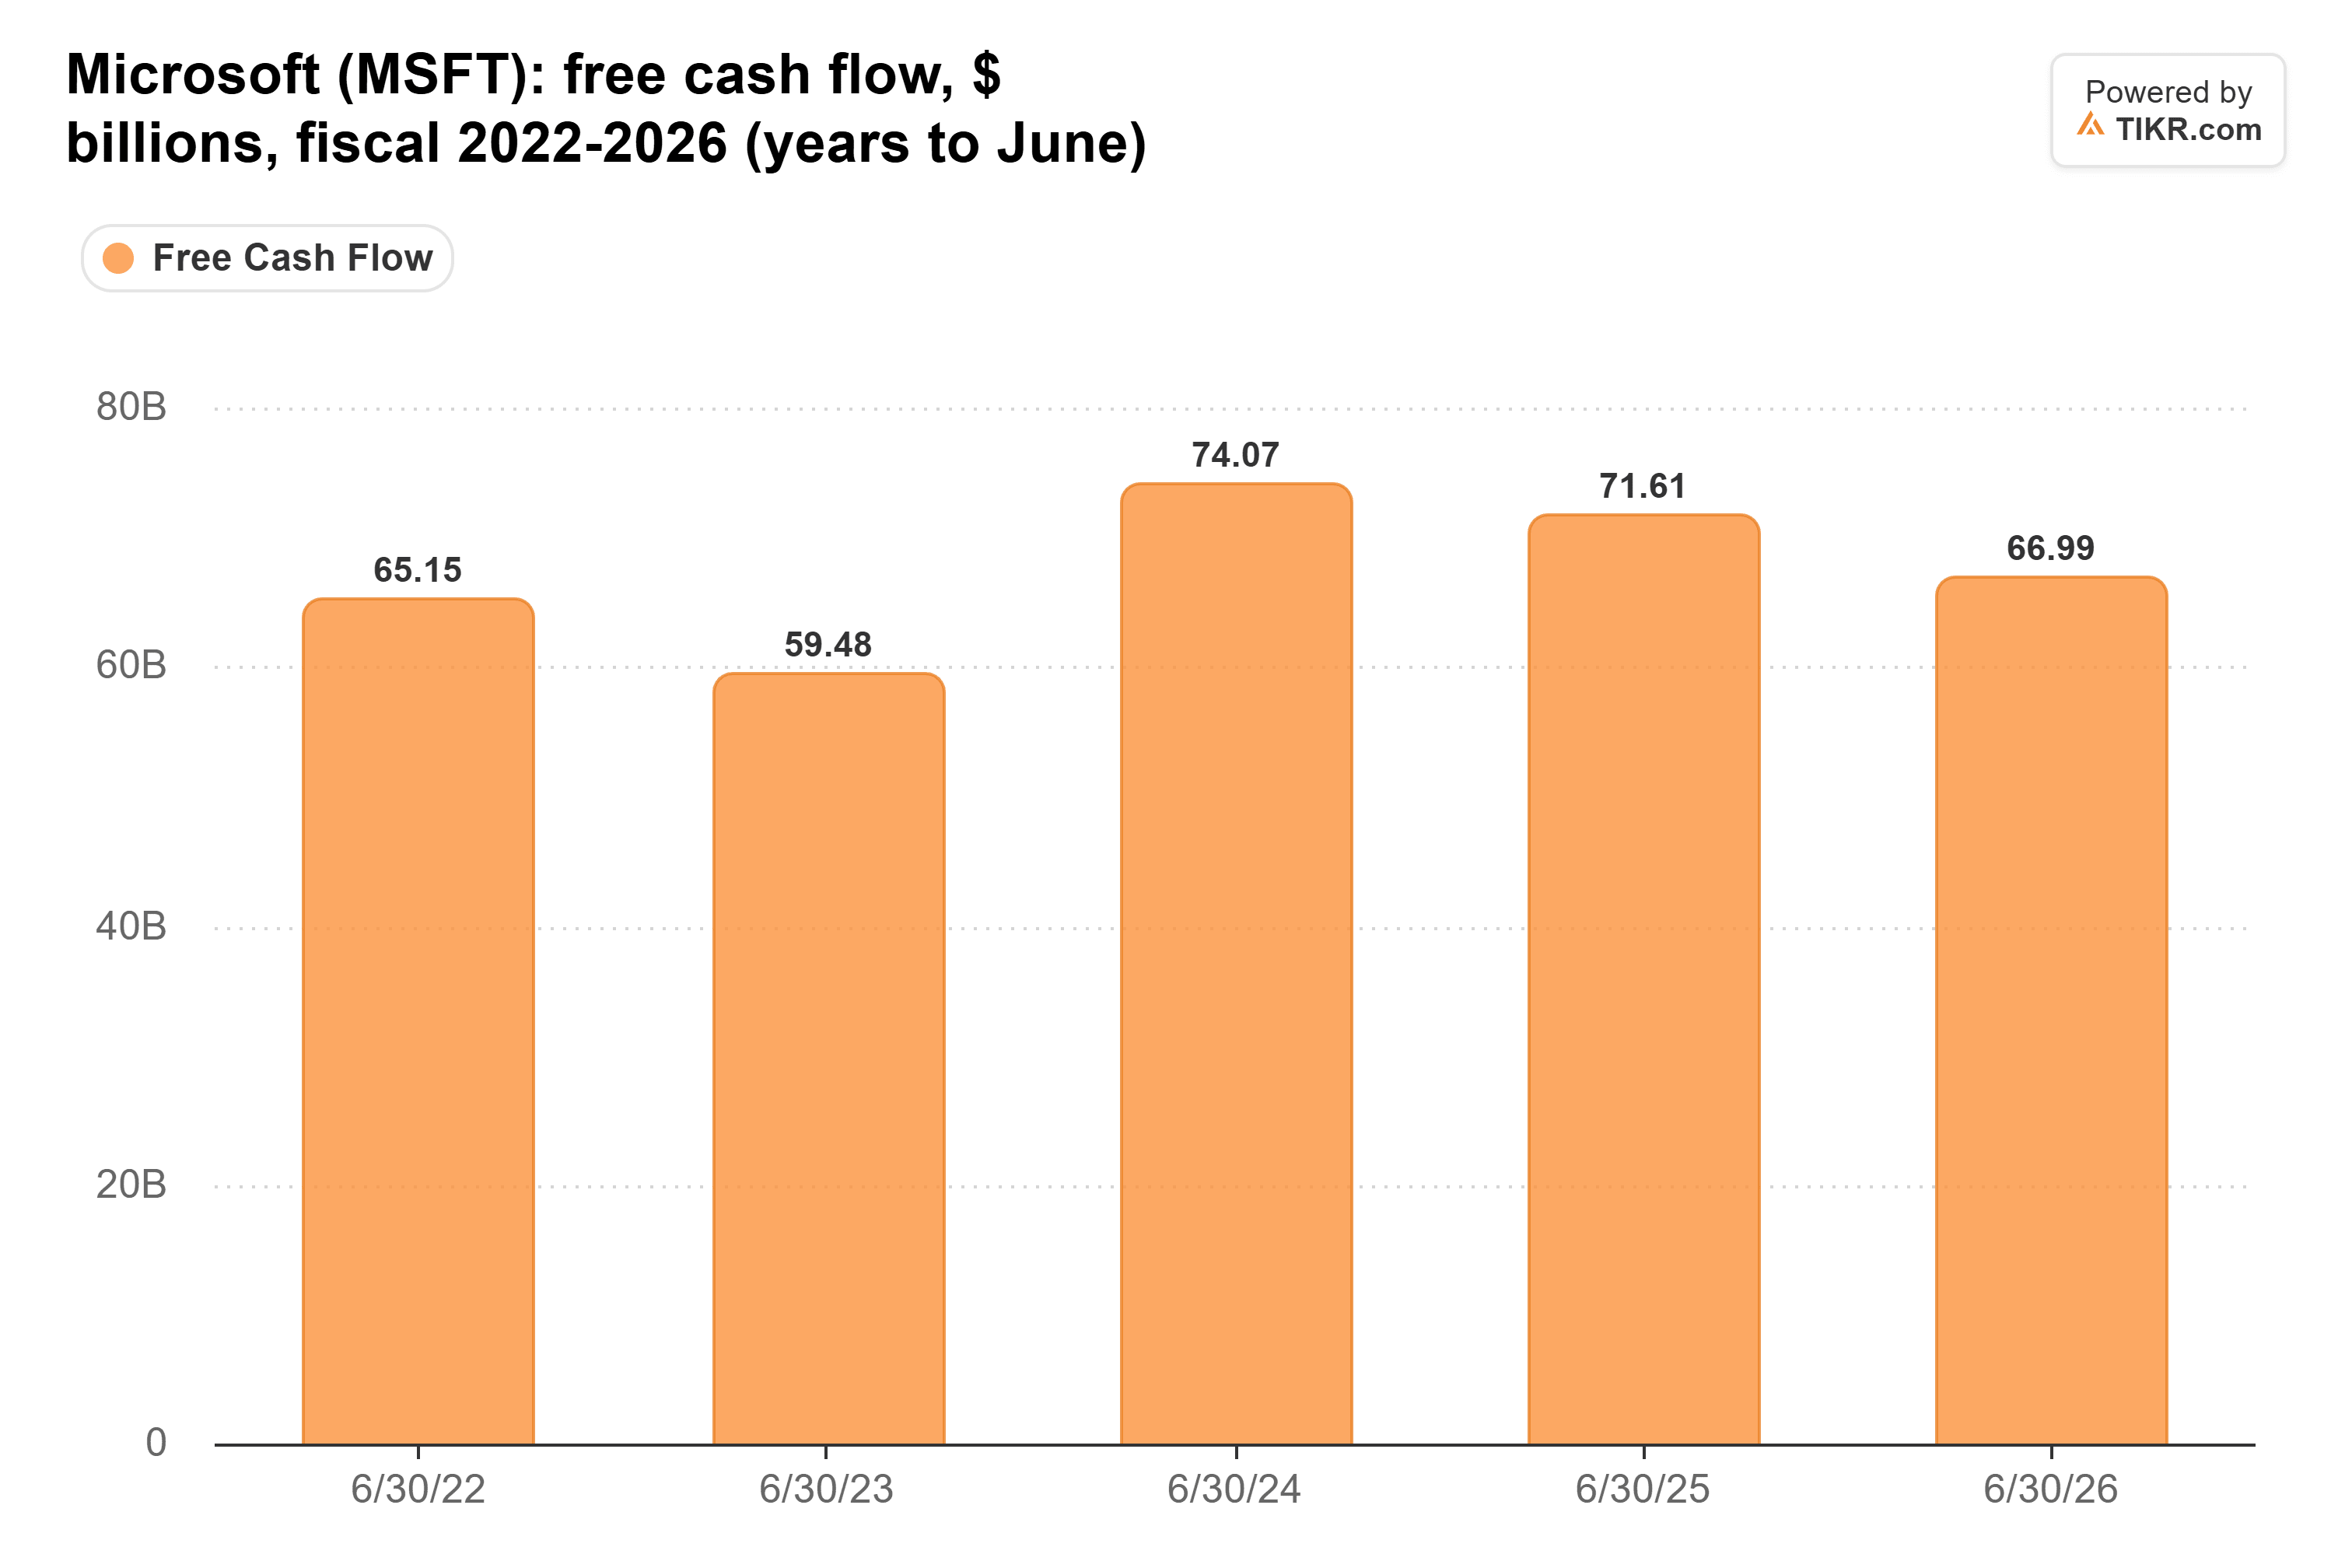
因此,2027年的峰值将为微软带来更多现金,但它从未失去其"正现金流"。Alphabet和亚马逊的资本支出占收入的比例更低,根据比莱洛的数据分别为34%和27%,因此峰值释放的每美元收入比例也更小。建设放缓对四家公司都有利,而Meta将其收入中最大比例的部分投入其中。
设备制造商眼中的2027年规模要大得多
销售设备的公司对2027年的看法截然不同。在应用材料公司的第四季度电话会议上,首席财务官布莱斯·希尔表示,"预计2027年云资本支出将增长超过50%,达到远超过1万亿美元。"其客户想要的设备也超过了其发货能力。艾斯曼本人也称放缓是"一个很大的假设"。
这两种观点仍然可以并存。摩根大通私人银行的斯蒂芬·帕克告诉CNBC的Closing Bell,"所有2027年的项目都已经获批,所以这些项目很可能会继续进行",市场将开始考虑2028年。如果放缓发生在2027年的项目建成之后,那么2027年仍然是峰值,只是这个峰值非常昂贵。
艾斯曼的时机看起来偏早,至少对Meta来说是这样。由于2027年的项目已经获批且支出仍在攀升,Meta的自由现金流看起来更可能在2028年转正,而不是在2027年下半年。但无论建设何时放缓,Meta都有最大比例的收入需要赢回,其股东可能因此获益最多。
第一个真正的考验将在1月下旬到来,届时Meta将在其第四季度电话会议上公布其2027年预算和资本支出计划。如果该计划远高于华尔街的预期,Meta的现金流转正可能需要更长时间。
那么Meta股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Meta可能的价值。从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!