核心要点
- GE Vernova 股价在2026年上涨了18%,但自7月初以来已有所下滑,尽管公司已三次上调其2026年业绩指引。
- 抛售压力来自公司外部:Meta的支出业绩以及民主党在国会选举中获胜,打击了包括Vertiv在内的AI电力股。
- GE Vernova 已签约的燃气发电容量中,仅有约20%服务于数据中心,而伊顿创纪录的订单显示电网需求依然坚挺。
- 分析师预计到2028年,其盈利将增长一倍以上,而其估值倍数远低于过去一年的平均水平。该股看起来值得买入,下一个观察点是预计于1月下旬发布的第四季度财报。
GE Vernova (GEV) 股价在2026年上涨了18%。然而,该股在7月6日触及盘中高点后,已回吐了上半年的大部分涨幅,尽管公司已三次上调其2026年业绩指引。
Meta Platforms (META) 在10月份吓坏了AI基础设施投资者,随后民主党横扫国会又打击了GE Vernova和Vertiv (VRT)。与此同时,伊顿 (ETN) 于11月3日报告了创纪录的订单。
三次上调,一个峰值
公司在每次财报发布时都上调了指引:
- 4月22日:第一季度订单有机增长71%,积压订单增加130亿美元(包括来自Prolec GE交易的50亿美元),自由现金流指引上调至65-75亿美元,此前为50-55亿美元。
- 7月22日:订单有机增长88%,现金流指引跃升至115-125亿美元。但电力业务14%的有机收入增长未达到管理层自身15-17%的指引。
- 10月28日:订单有机增长96%至293亿美元,积压订单达到1970亿美元,现金流指引上调至160-170亿美元,股票回购授权翻倍至200亿美元。
因此,自年初以来,自由现金流指引大约增长了两倍。尽管如此,投资者在第三季度后仍然抛售了股票,因为存在一些疲软点。电气化订单有机下降9%(对比去年同期的大额订单),风电业务亏损指引扩大至4-5亿美元,槽位预定量从63吉瓦降至58吉瓦。(下降是因为有13吉瓦的预定量转为正式订单。)
TIKR追踪了38位分析师对GE Vernova的看法。有多少人给出“买入”评级?
查看GE Vernova的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看GE Vernova的分析师评级
抛售压力来自公司外部
GE Vernova 在10月22日,即Meta发布财报后的第二天,下跌了近11%。Meta第三季度的自由现金流为负21.2亿美元。该公司还将其2026年资本支出区间的下限上调,现为1350-1450亿美元,并表示预计明年将继续“积极投资”。但是,当一个大客户提高其支出下限时,更多的资金将流向电力设备。
随后,民主党在11月3日的中期选举中赢得了两院控制权。GE Vernova在11月4日下跌了9%,并在11月5日又下跌了7.5%,当时纳斯达克指数因对数据中心放缓的担忧而下跌了5.5%。Vertiv在11月4日下跌了13%,尽管其第三季度收入增长了61%至43.1亿美元。新国会要到1月才就职,而且它无法取消已经存在于两家公司积压订单中的订单。
仅有五分之一的涡轮机流向数据中心
管理层在第二季度电话会议上表示,GE Vernova已签约的燃气发电吉瓦容量中,仅有约20%服务于数据中心。其余部分流向公用事业公司和其他传统买家。
伊顿的季度业绩也显示电网需求保持坚挺。其第三季度销售额增长28%至创纪录的89亿美元,其滚动有机订单在美洲电气业务中增长了39%,在全球电气业务中增长了51%。
市盈率低于40倍仍值得买入
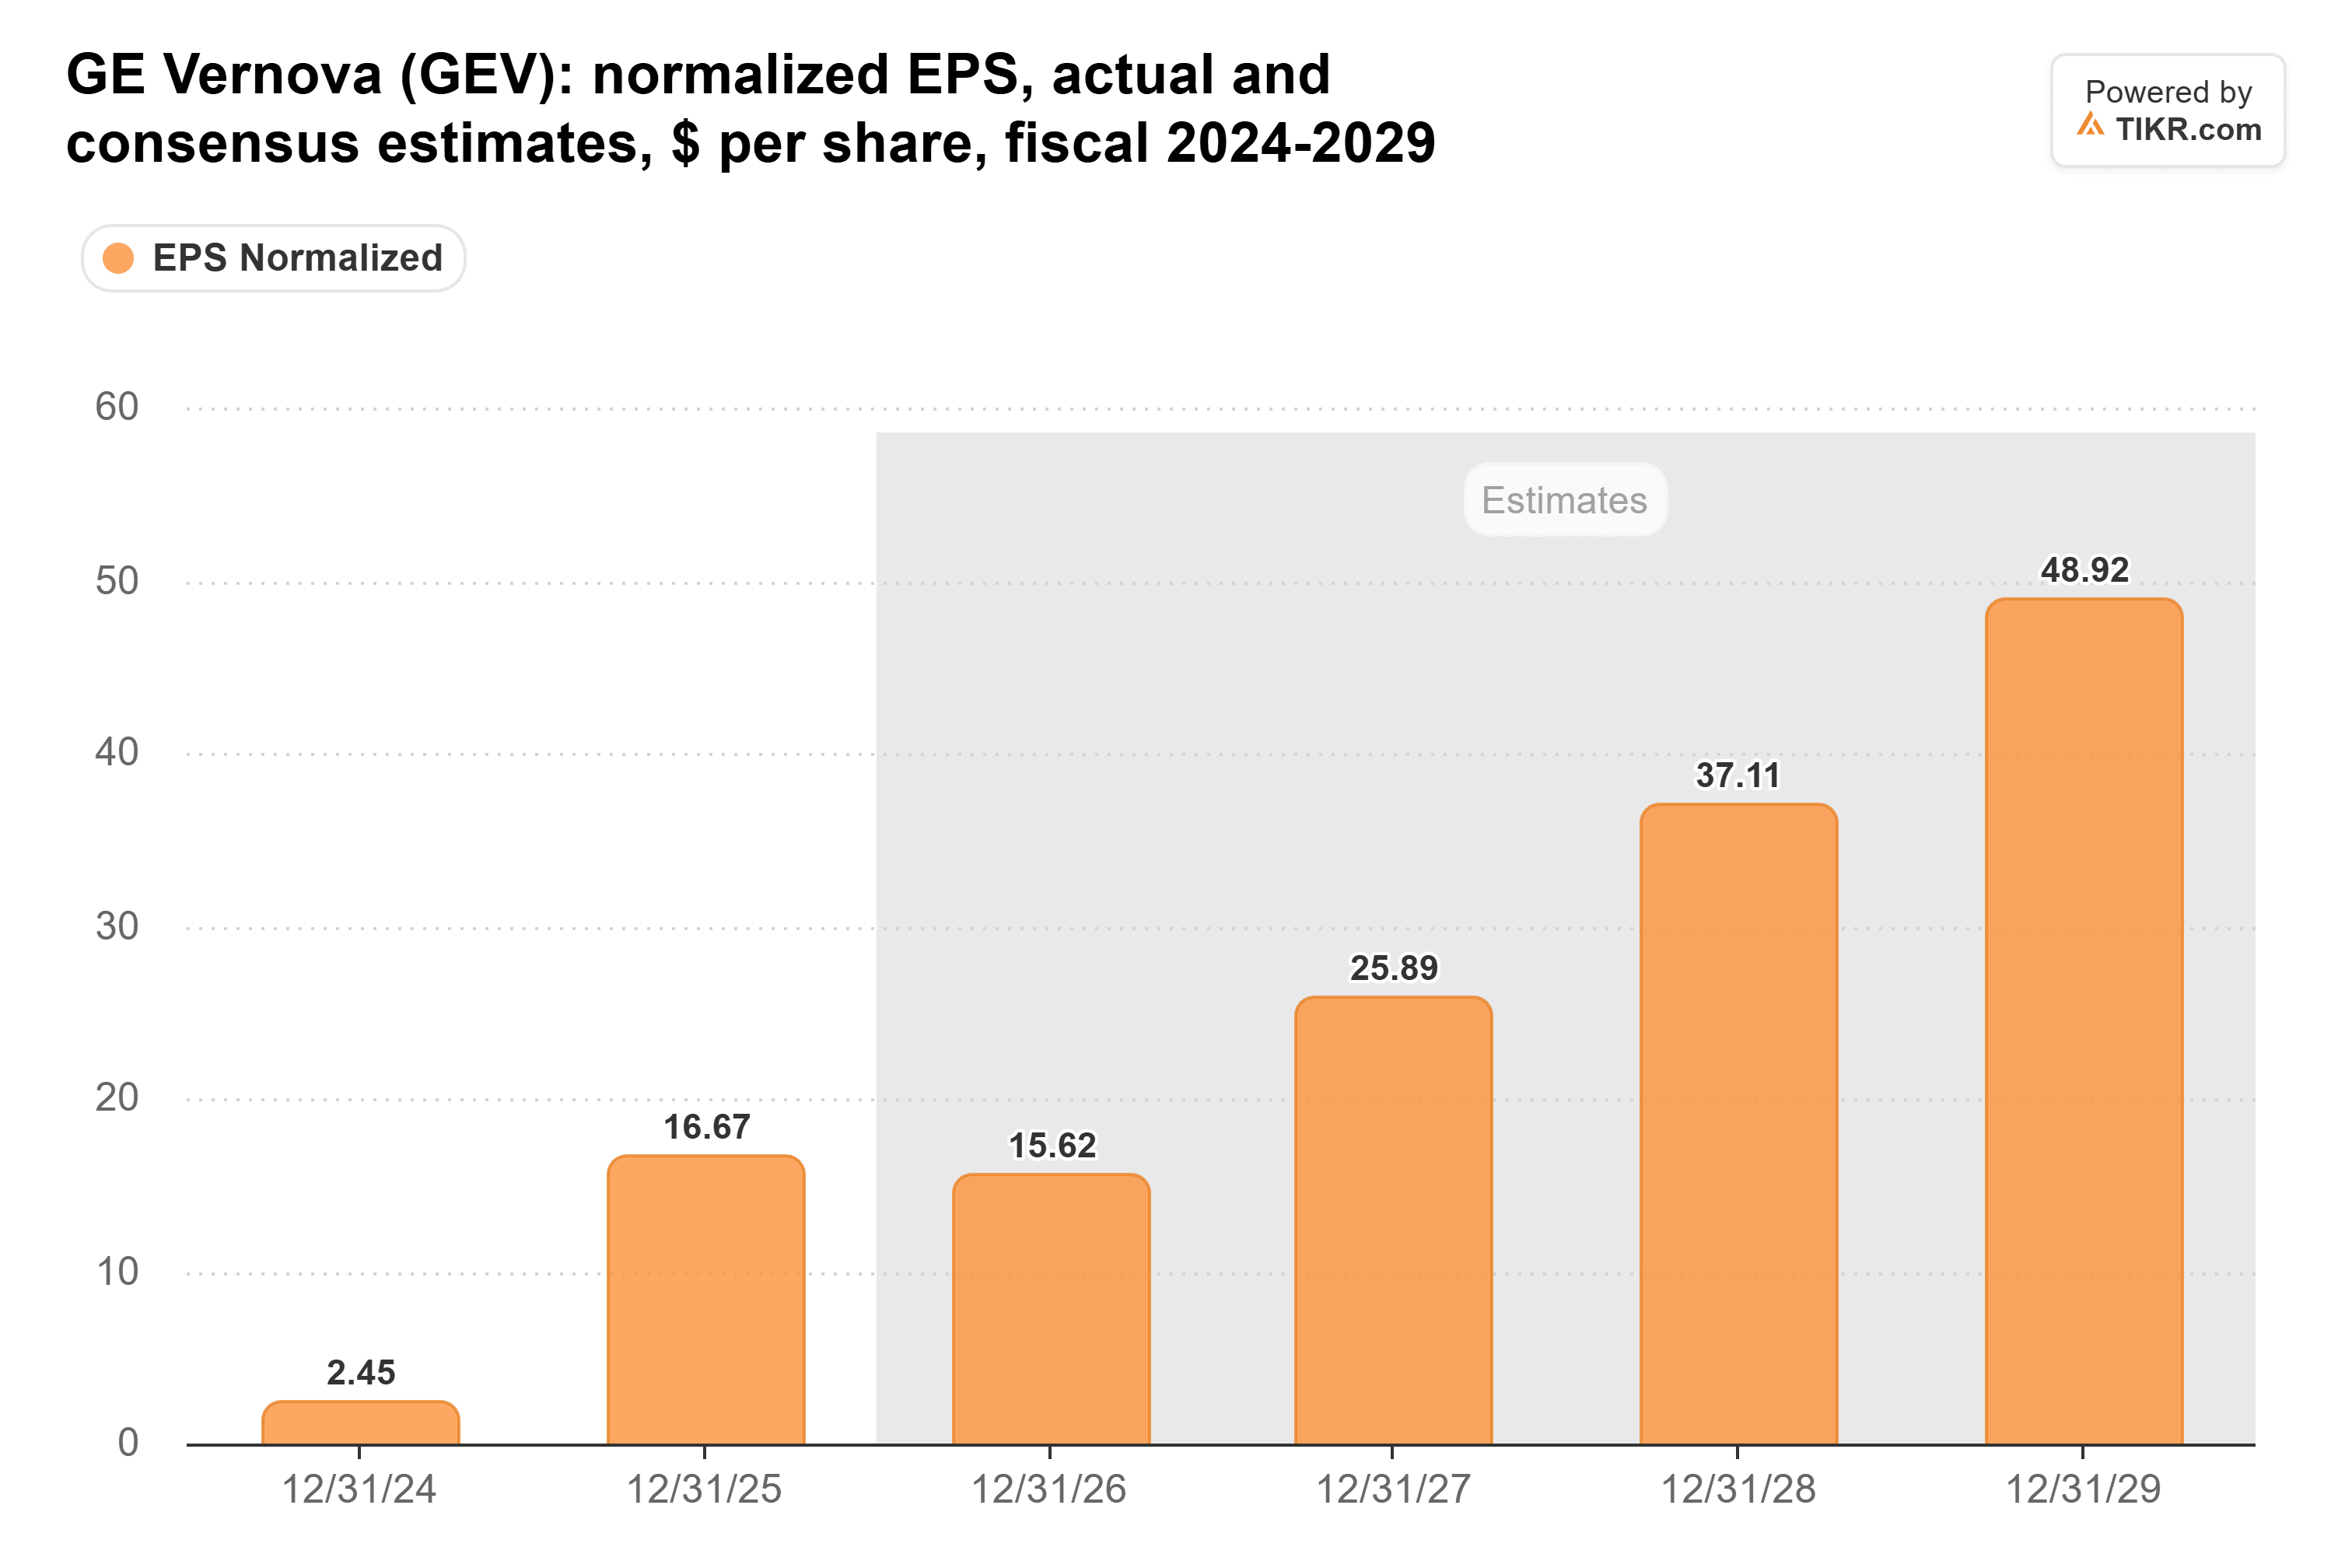
分析师预计GE Vernova的标准化每股收益(EPS)将从2026年到2028年增长一倍以上:
估值倍数则走向了相反的方向。截至11月2日收盘,该股交易于37倍远期市盈率。这接近其过去一年的低点,远低于年内55倍的平均水平:
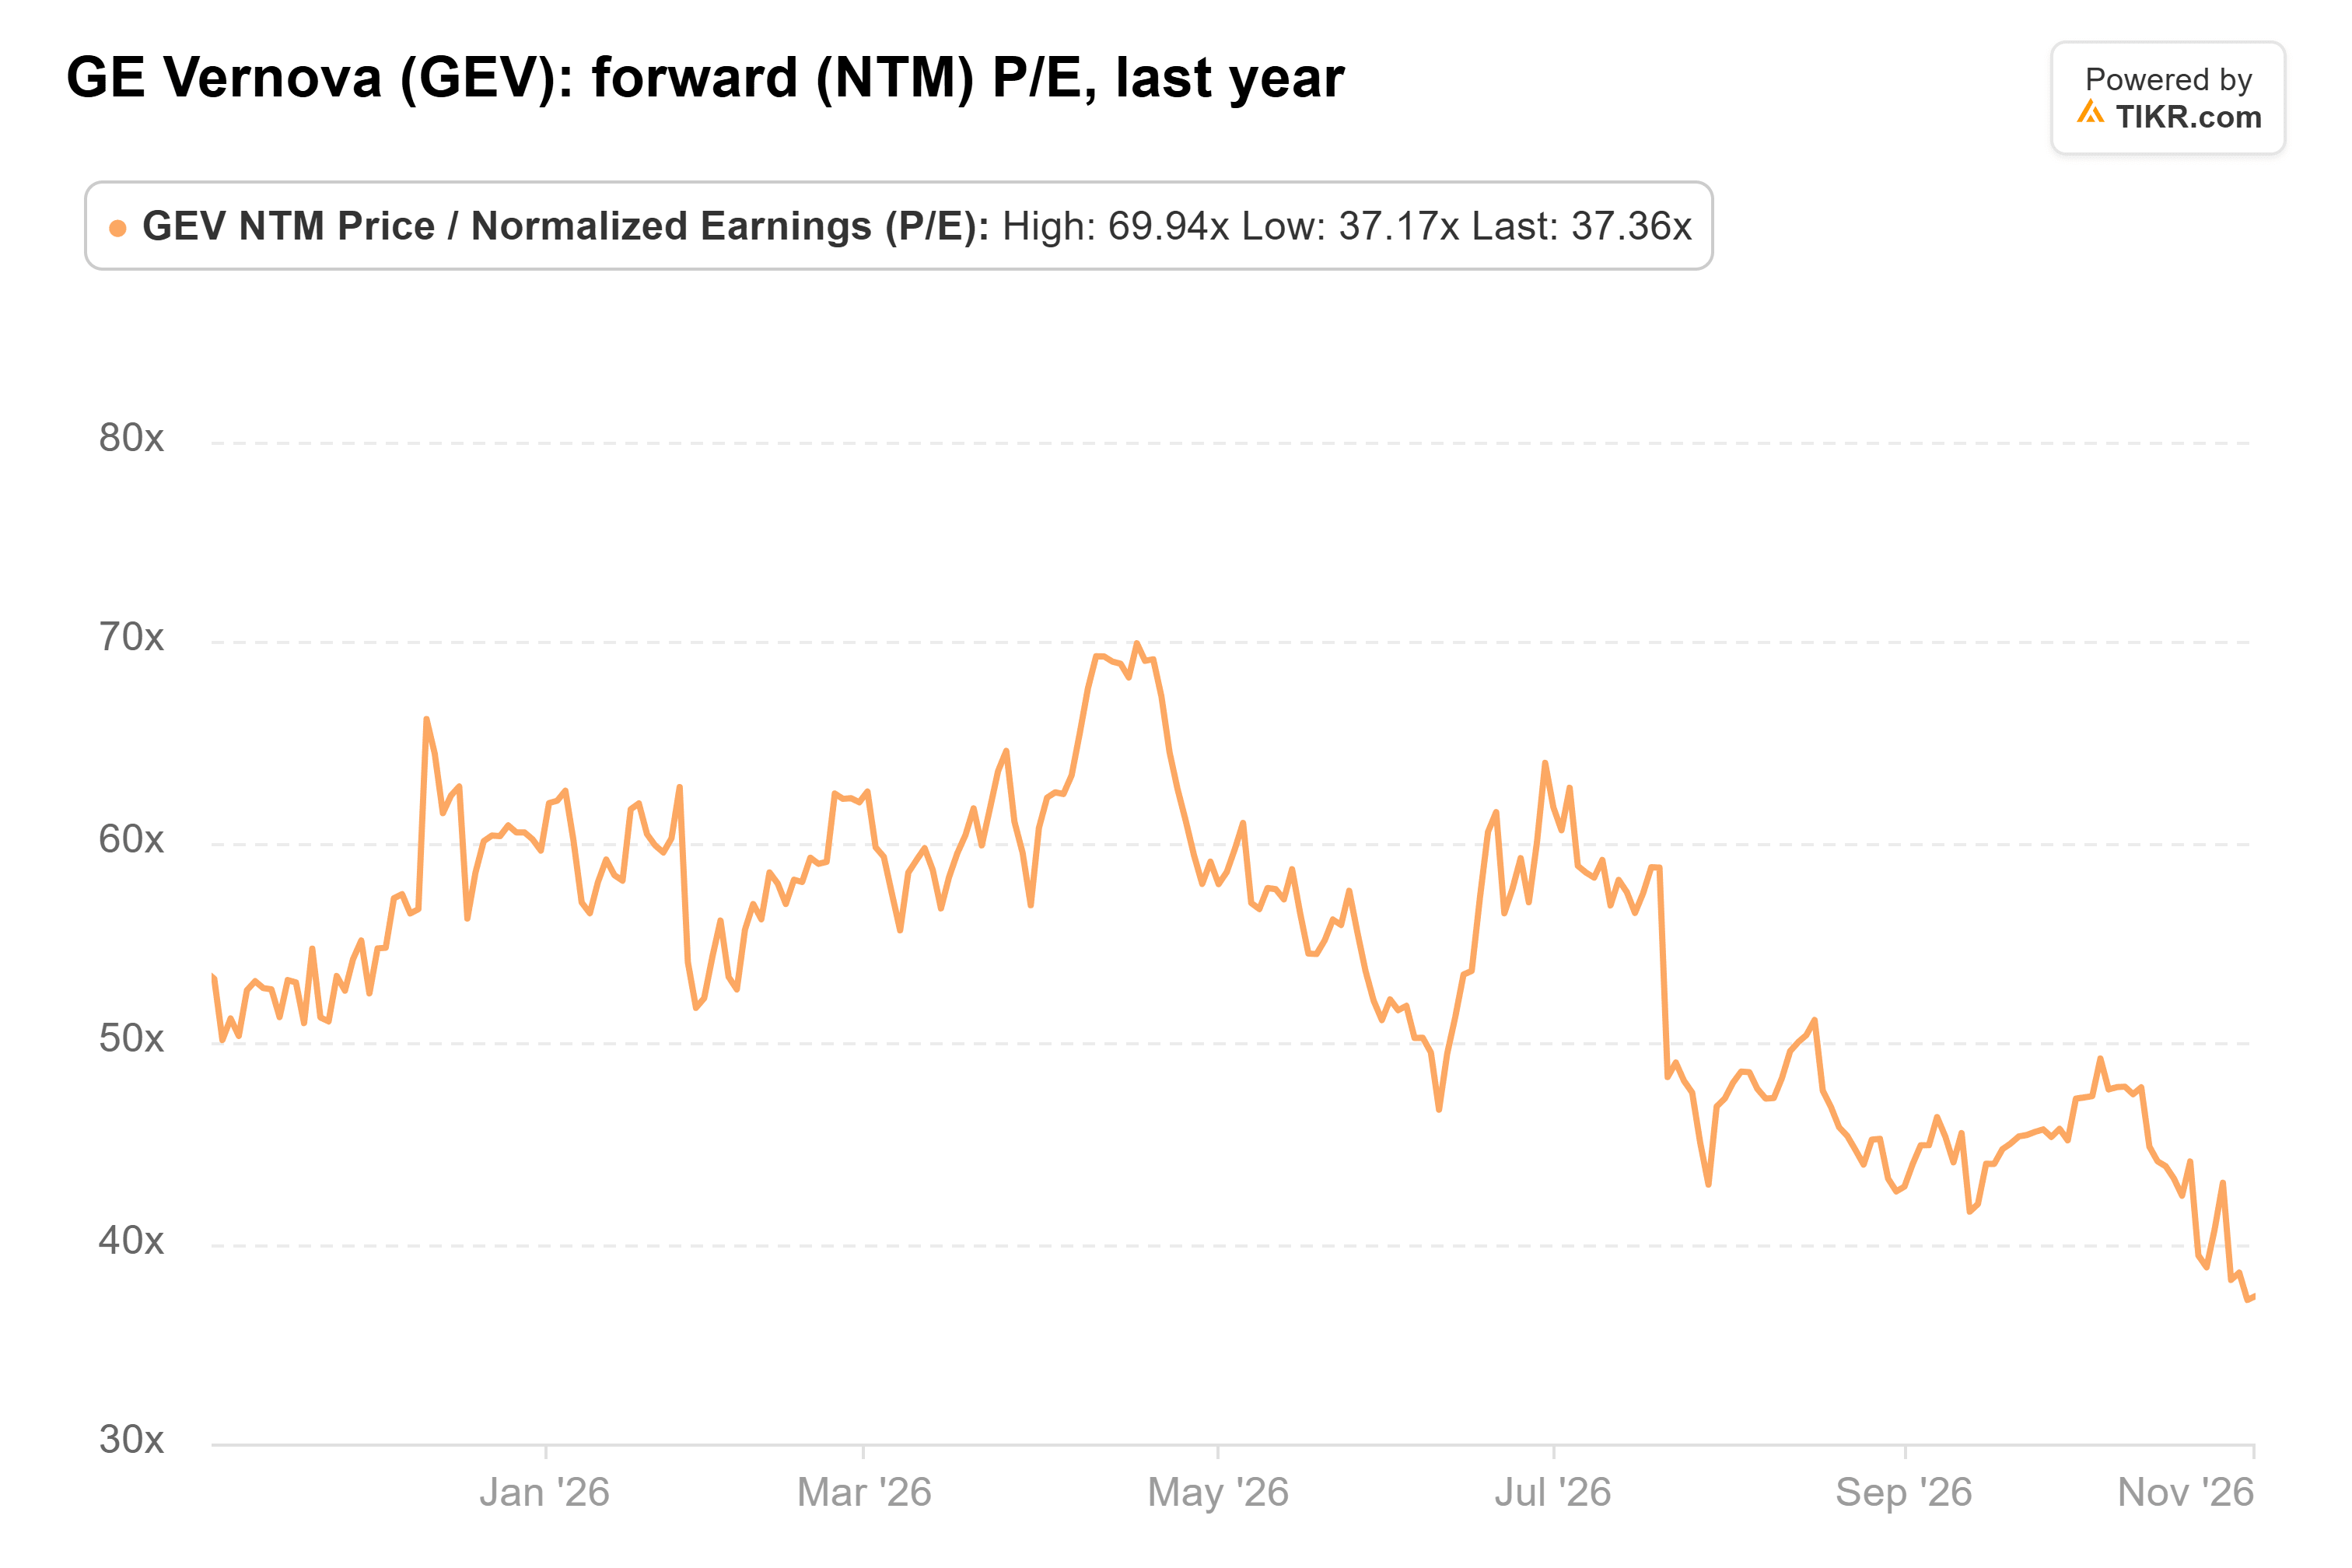
在11月4日和11月5日的下跌之后,其估值倍数更低。
当然,今年的大部分现金是客户的资金。第三季度54亿美元的自由现金流中,有53亿美元来自营运资本,主要是尚未发货设备的预付款。而给予卖出评级和目标价540美元的GLJ Research,称GE Vernova为周期性业务。
买入的理由依然成立。投资者为GE Vernova的盈利支付的价格,几乎是过去一年中最低的,而与此同时,这些盈利预计将增长一倍以上。
如果华盛顿或像德克萨斯州这样的关键数据中心所在州,真的采取行动限制数据中心建设,那么观点将会改变。下一个观察点是预计于1月下旬发布的第四季度财报。届时,管理层预计积压订单将超过2000亿美元,并且至少有130吉瓦的燃气设备已签约。
那么GE Vernova股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到GE Vernova可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!