核心要点
- 截至11月11日,GE Vernova股价较其6月30日收盘高点下跌31%,而Evercore ISI维持其1,350美元的目标价,较该收盘价高出67%。
- 尽管第三季度订单有机增长96%且2026年业绩指引上调,但受中期选举后对数据中心的担忧以及软银37亿美元电力设备减记影响,该股下跌。
- 分析师对2027年的盈利预期在过去90天内上调了4.7%,该股目前以35倍远期市盈率交易,远低于其54倍的平均水平。
- 要达到1,350美元目标价仅需小幅估值重估,但在第四季度确认数据中心需求之前,我会暂时采纳1,178美元的共识目标价。
GE Vernova (GEV) 于11月11日收于808.24美元,较其6月30日收盘高点下跌31%。同一天,Evercore ISI的分析师Alexander Virgo维持其"跑赢大盘"评级和1,350美元的目标价,该目标价较当日收盘价高出67%。
投资者对数据中心感到担忧
GE Vernova自身的业绩表现依然坚挺。10月28日,该公司 报告第三季度订单达293亿美元,有机增长96%,并上调了其2026年业绩指引。
但首席执行官Scott Strazik在电话会议上表示,数据中心约占其燃气轮机合同的20%。在 民主党于11月3日赢得国会两院控制权后,GE Vernova次日下跌10%,而德克萨斯州州长当选人Gina Hinojosa承诺维持该州对新数据中心审批的暂停状态。11月6日,埃隆·马斯克在X上声称 软银正在拖欠涡轮机订单,但未提供证据。软银首席财务官Yoshimitsu Goto于11月10日否认了这一说法,称不存在违约。11月10日,软银 就其俄亥俄州数据中心园区及其他美国站点的电力设备计提了37亿美元减记,不过尚未确认有GE Vernova的订单被取消。
Evercore自4月以来一直维持1,350美元目标价
Evercore于4月23日将其目标价上调至1,350美元,并在随后的股价下跌中从未下调。目前该目标价较1,178美元的共识目标价高出15%。Strazik在第三季度电话会议上阐述了其装机基数的价值:"我们预计每千兆瓦HA机组在其生命周期前20年将产生50亿美元的高利润率服务收入。"
1,350美元目标价合理吗?
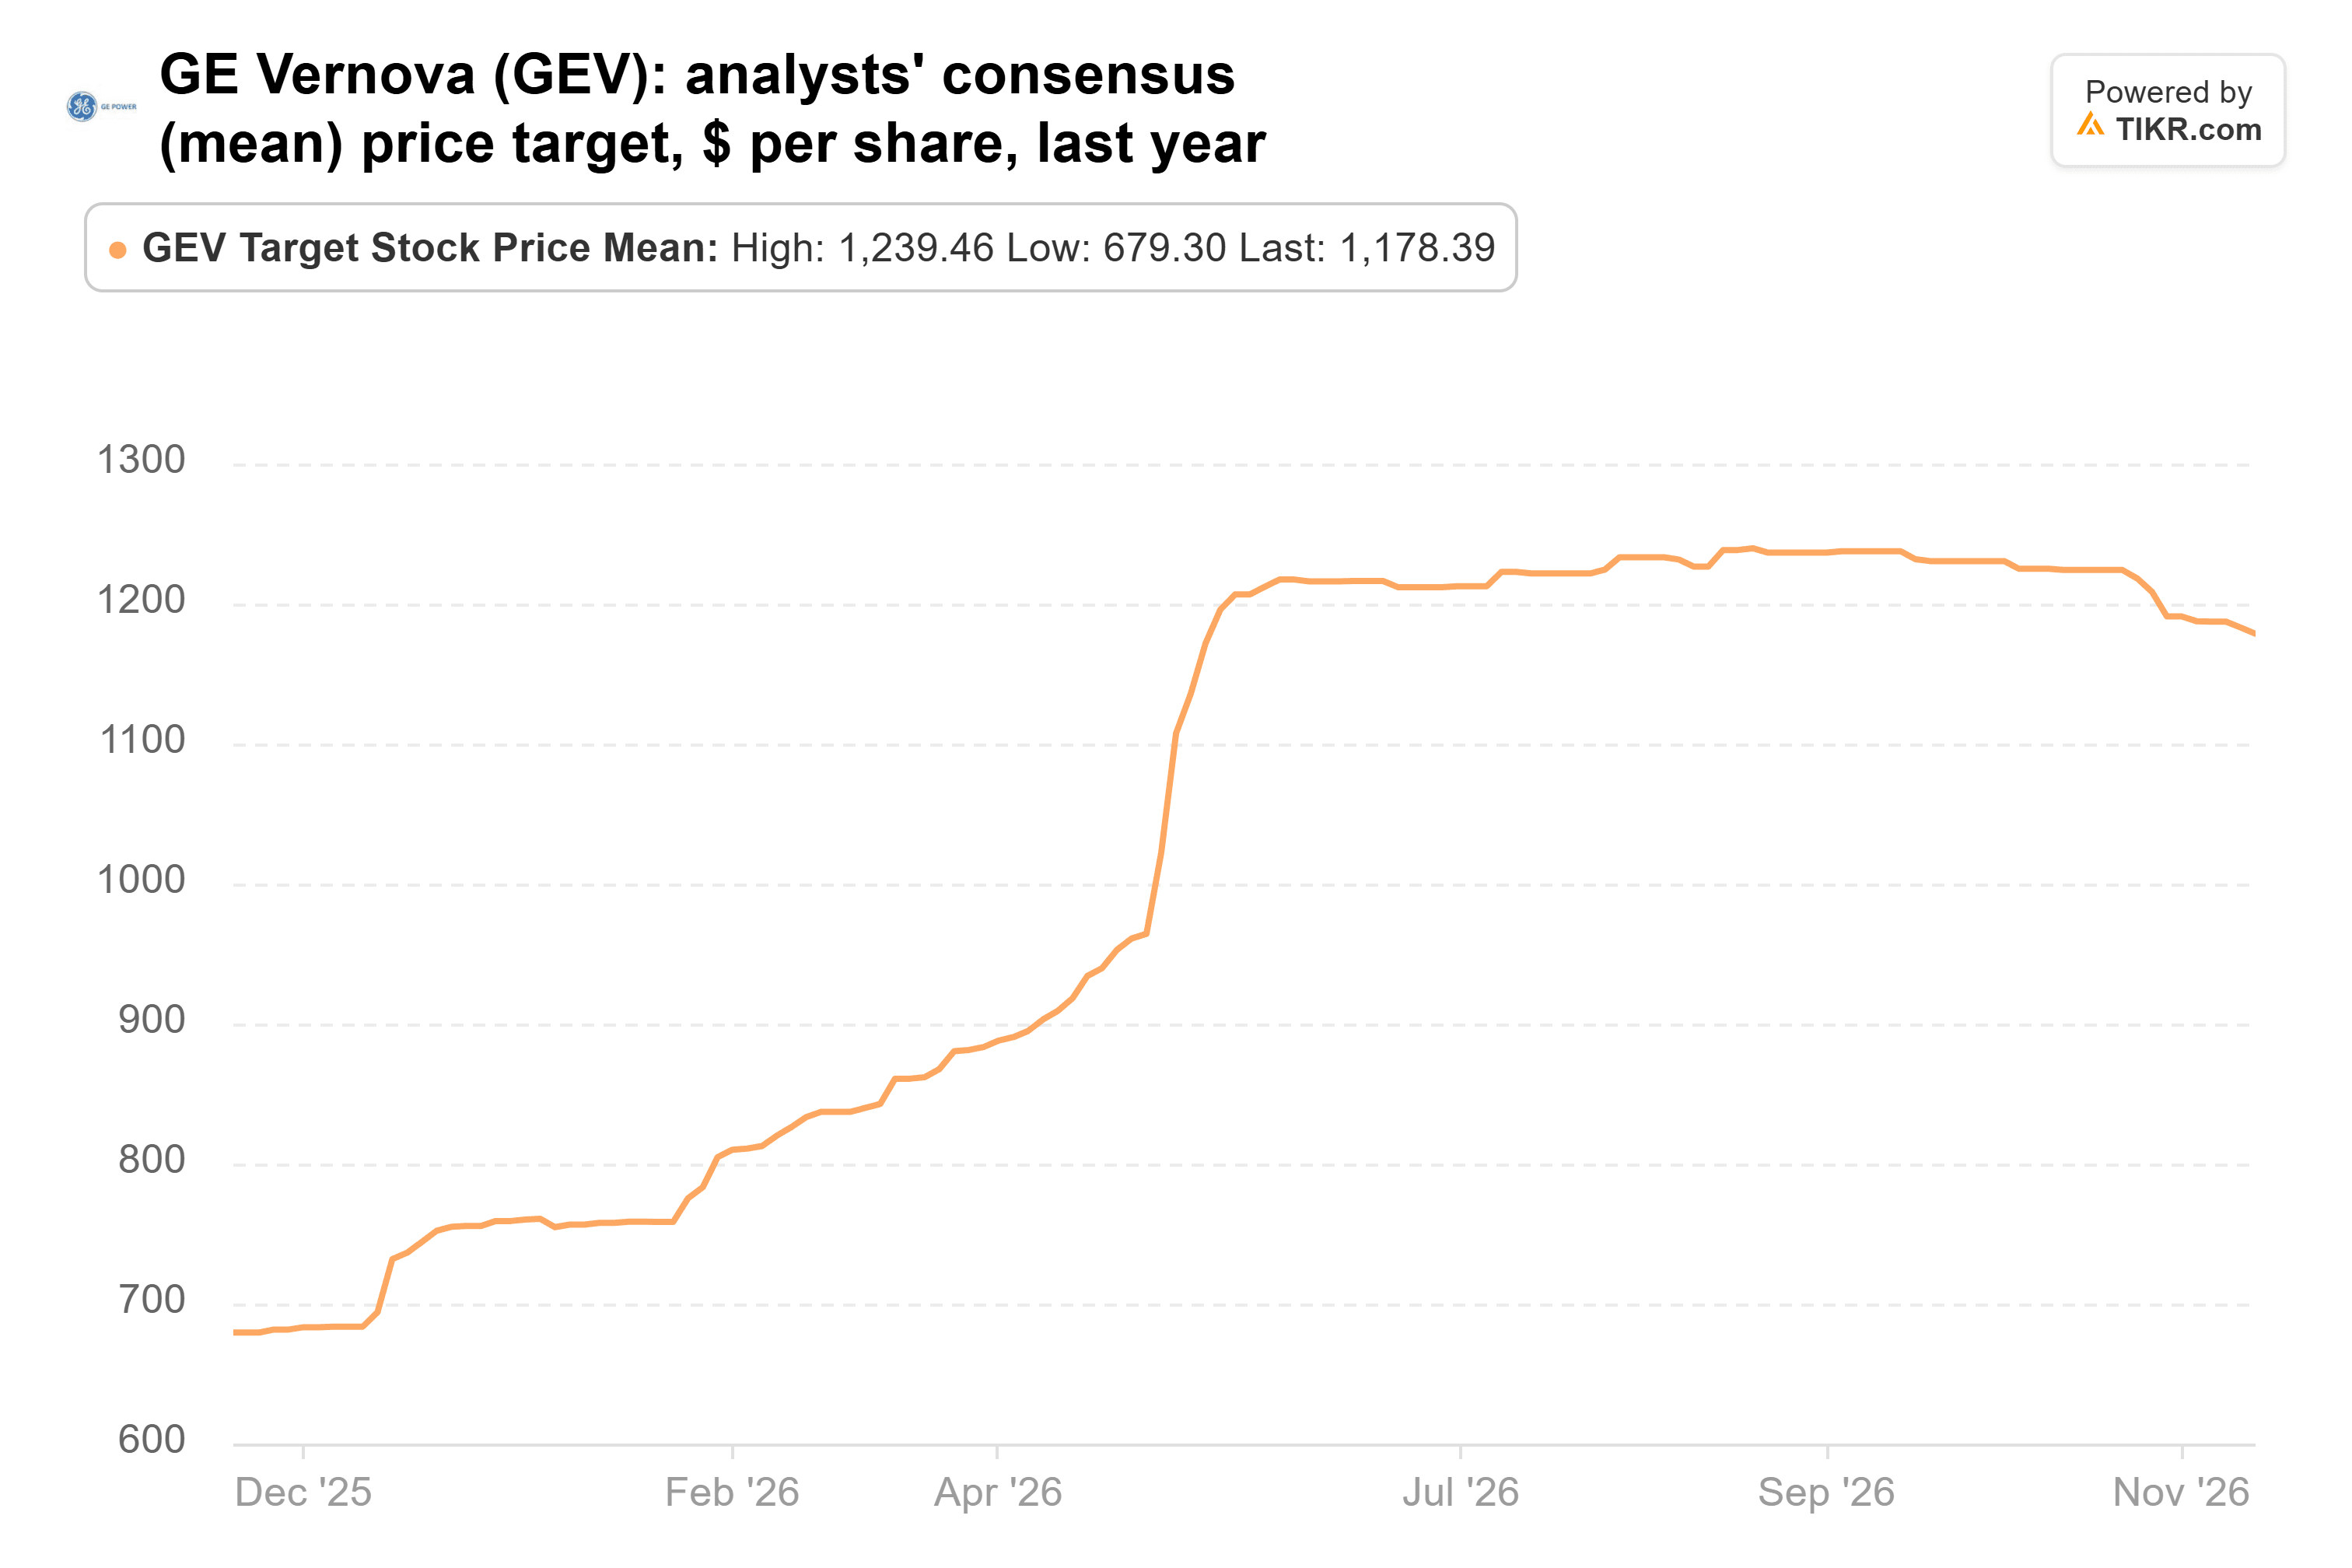
分析师们在股价下跌期间几乎没有下调其目标价。共识目标价从8月14日的峰值1,239美元有所下降,但较一年前的679美元有所上升。
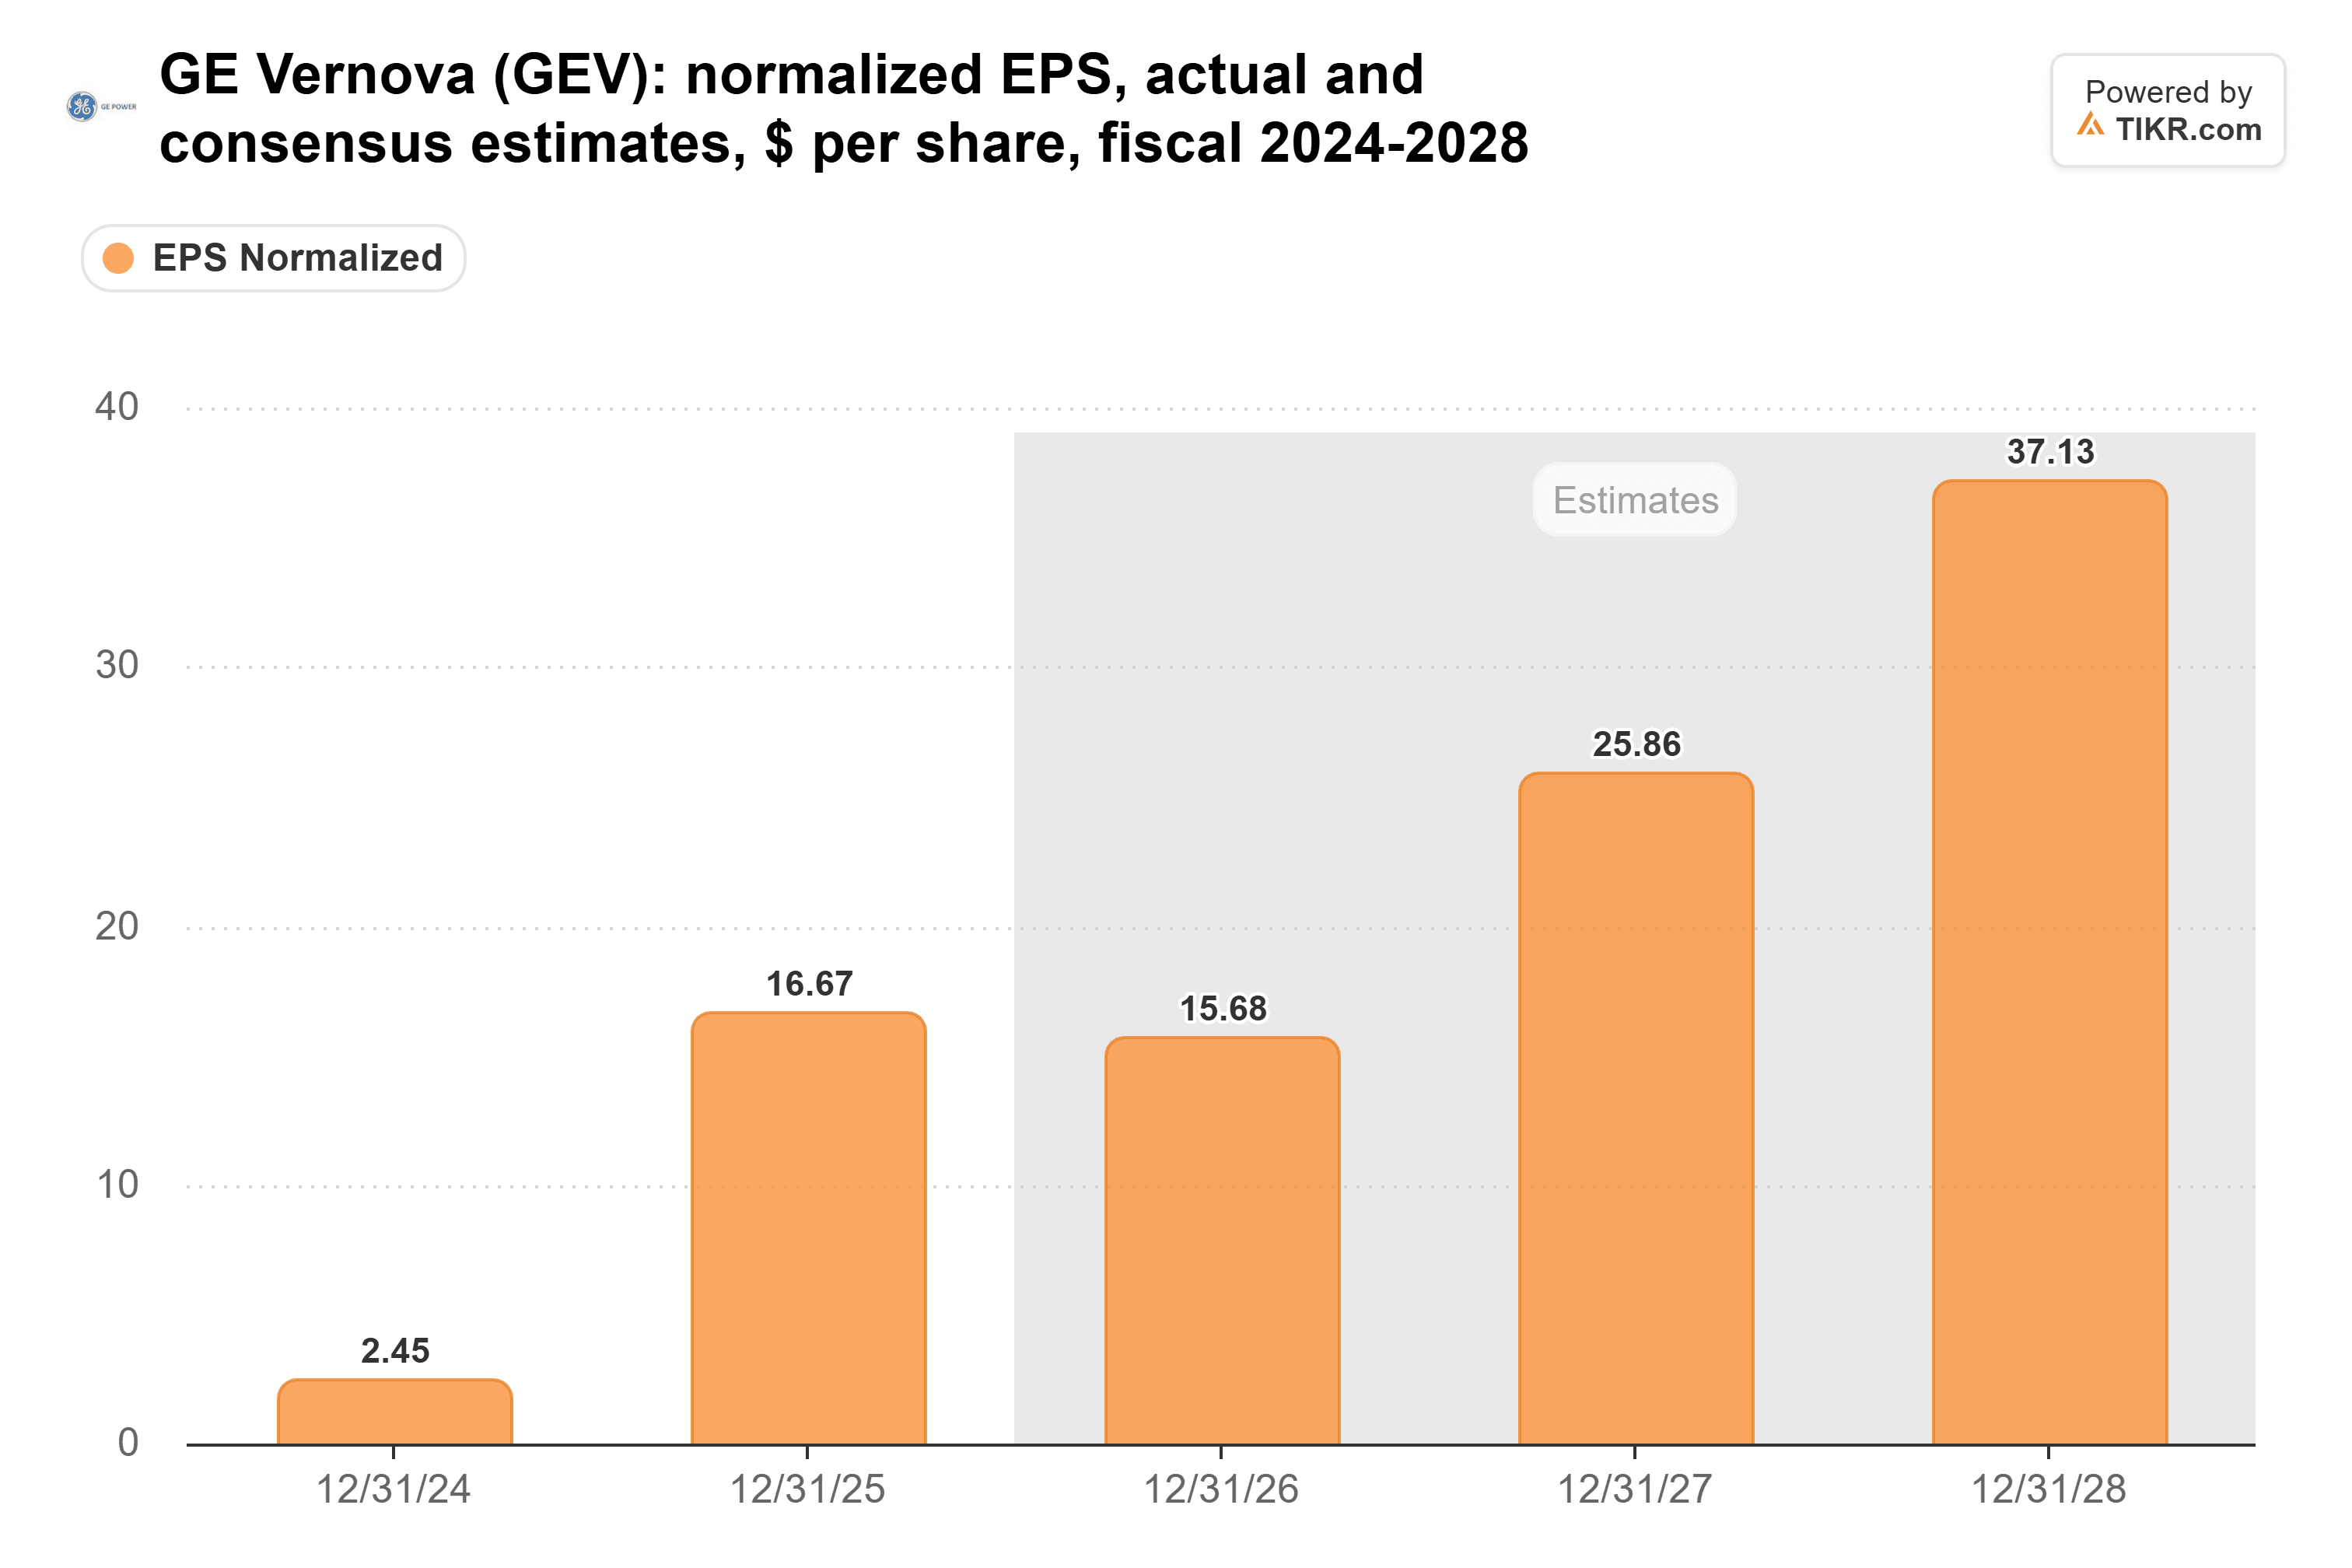
支撑目标价的盈利预期也在上升。分析师预计2026年标准化每股收益为15.68美元,2027年为25.86美元,2028年为37.13美元。其中,2027年的预期在过去90天内上调了4.7%。
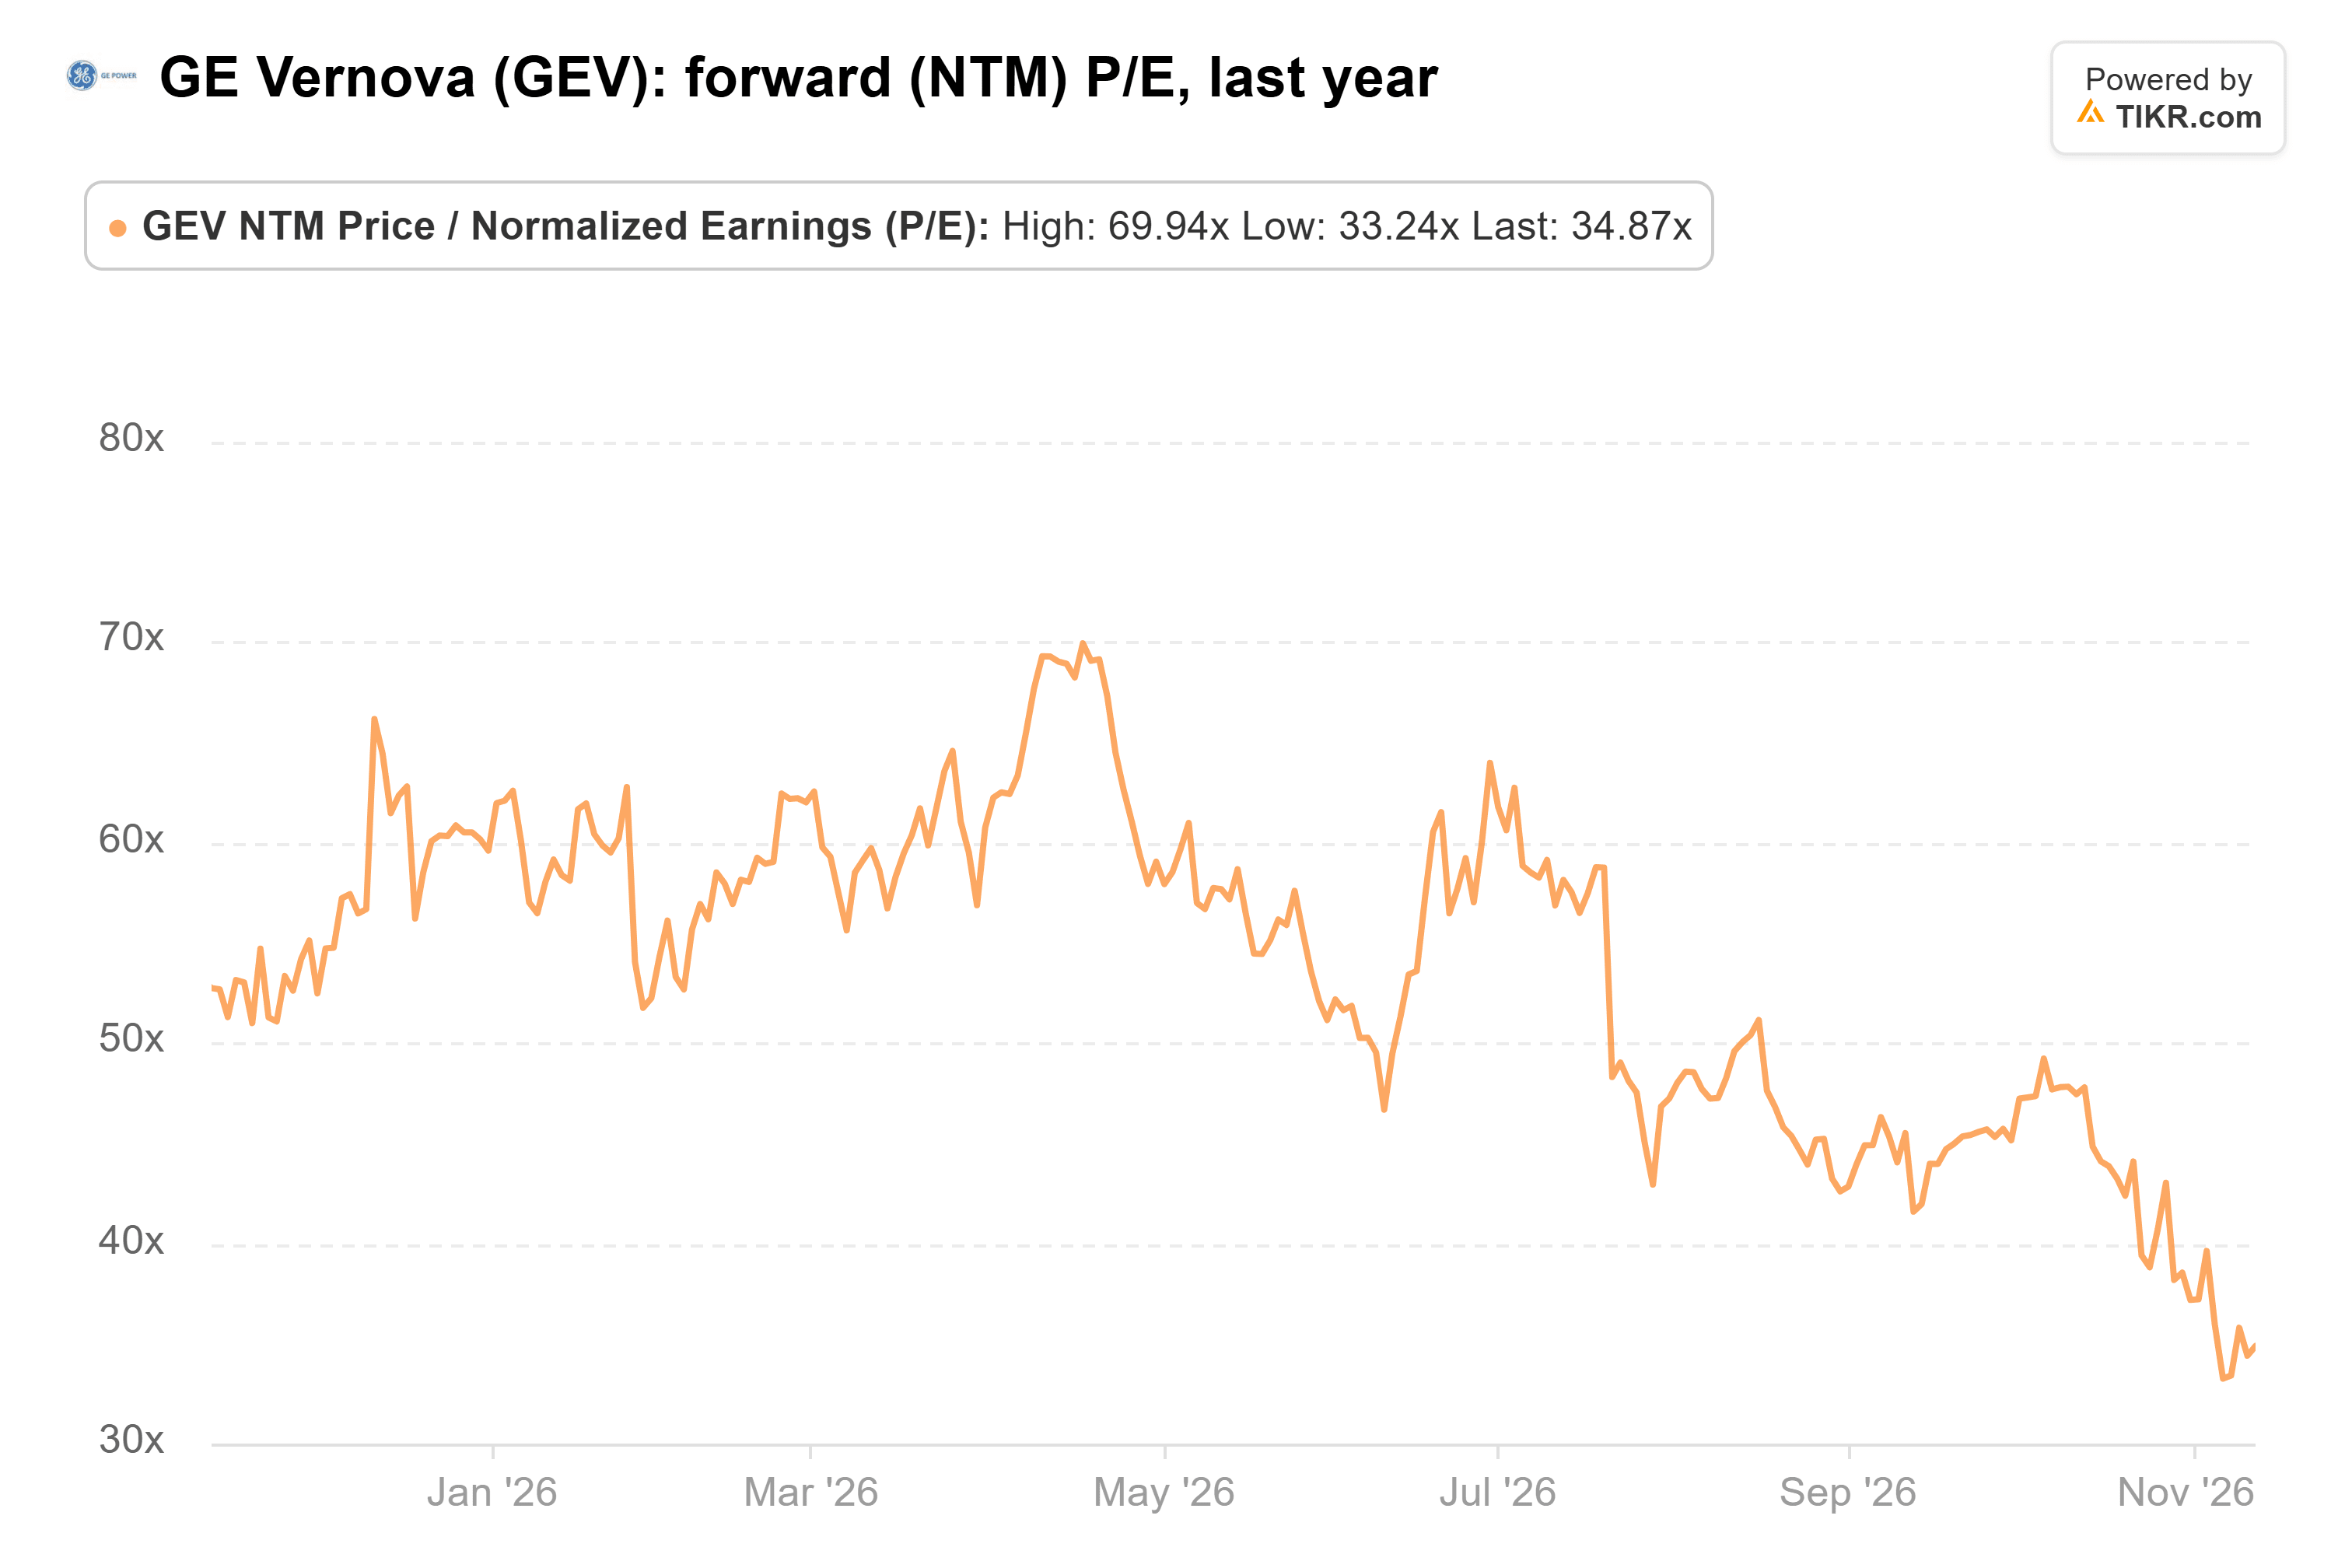
因此,股价下跌主要源于估值倍数的下降。截至11月11日收盘,GE Vernova以35倍远期市盈率交易,略高于其11月5日创下的33倍一年低点,但远低于其54倍的平均水平。
衡量12个月目标价时,最好看更远一年的预期。1,350美元是分析师2028年预期的36倍,而808.24美元的收盘价对应2027年盈利的31倍,这意味着需要16%的估值重估。1,178美元的共识目标价对应2028年预期的32倍,大致维持了当前的估值倍数。
TIKR追踪38位分析师对GE Vernova的看法。有多少人给出"买入"评级?
查看GE Vernova买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,所有信息一目了然。超过50万投资者使用TIKR来研究此类股票。 查看GE Vernova的分析师评级
GE Vernova有望反弹,但可能难以达到1,350美元
风险在于现金流。营运资本(主要是客户预付款)贡献了第三季度54亿美元自由现金流中的53亿美元,因此数据中心需求若出现收缩将首先冲击现金流。
坦率地说,鉴于盈利预期上升且估值倍数接近一年低点,我预计此次下跌的大部分将会收复。Evercore的目标价仅需小幅估值重估即可实现;更难的部分在于维持2028年预期盈利是2026年两倍以上的水平。在数据中心需求得到确认之前,我会暂时采纳华尔街1,178美元的共识目标价。1月下旬的第四季度财报可能会改变这一局面:若积压订单超过2000亿美元且数据中心订单保持完好,则1,350美元目标价将触手可及。
那么GE Vernova股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看GE Vernova的潜在价值。您可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们的内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!