

核心要点
- 优步股价较一年前的高点下跌了24%,而Evercore ISI在其第三季度财报后维持了"跑赢大盘"评级和150美元的目标价,这比11月9日的收盘价高出111%。
- 股价下跌源于机器人出租车业务的担忧以及一笔待完成的148亿美元Delivery Hero收购交易,该交易将用现金和新发债务融资。第三季度财报提振了股价,但出行业务收入未达到优步自身的预期。
- Evercore的150美元目标价对应37倍远期市盈率。优步自2023年初以来,季度收盘市盈率从未达到过这个水平,且盈利预期已小幅下调。
- 股价反弹的可能性很大,但华尔街99美元的平均目标价是未来一年内更现实的反弹目标位。
优步科技公司 (UBER) 股价较一年前的高点已下跌24%,而Evercore ISI的马克·马哈尼仍然认为该股可能翻倍以上。在优步11月4日发布第三季度财报后,他维持了其"跑赢大盘"评级和150美元的目标价。
机器人出租车、债务与司机短缺
6月,TechCrunch报道称优步和Waymo已结束在凤凰城的机器人出租车合作关系。7月,优步证实Waymo计划于2028年1月在奥斯汀和亚特兰大推出自己的应用,结束优步在那里的独家接入,股价随后下跌超过4%。同月,优步同意以148亿美元收购Delivery Hero,该交易尚待完成,将用现金和新发债务融资,其长期债务在9月30日达到157亿美元。
随后,优步在11月4日报告了喜忧参半的第三季度业绩:非GAAP每股收益增长35%至0.88美元,股价当天上涨4.9%。但出行业务收入下降2%至75亿美元,尽管出行业务预订量增长了18%,这主要是由于英国业务模式的调整。
首席执行官达拉·科斯罗萨西在电话会议上表示,出行业务"低于我们的预期,原因是几个国际市场的司机供应未能跟上强劲的消费者需求"。优步还预计第四季度非GAAP每股收益为0.95-0.99美元,低于分析师的预期。
Evercore立场未变
马哈尼的150美元目标是华尔街最高目标价,并且已保持了一年多。在11月9日收盘价71.17美元(当日上涨3.8%)的情况下,该目标价意味着111%的上涨空间,尽管巴克莱和KeyBanc在财报发布后下调了目标价。看涨者可以指出,过去12个月自由现金流达到创纪录的104亿美元,并且优步预计到年底其网络中将有约700辆完全无人驾驶车辆。
TIKR追踪了51位分析师对优步的看法。有多少人给出"买入"评级?
在一个地方查看优步的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR研究像这样的股票。查看优步的分析师评级
150美元的目标价合理吗?
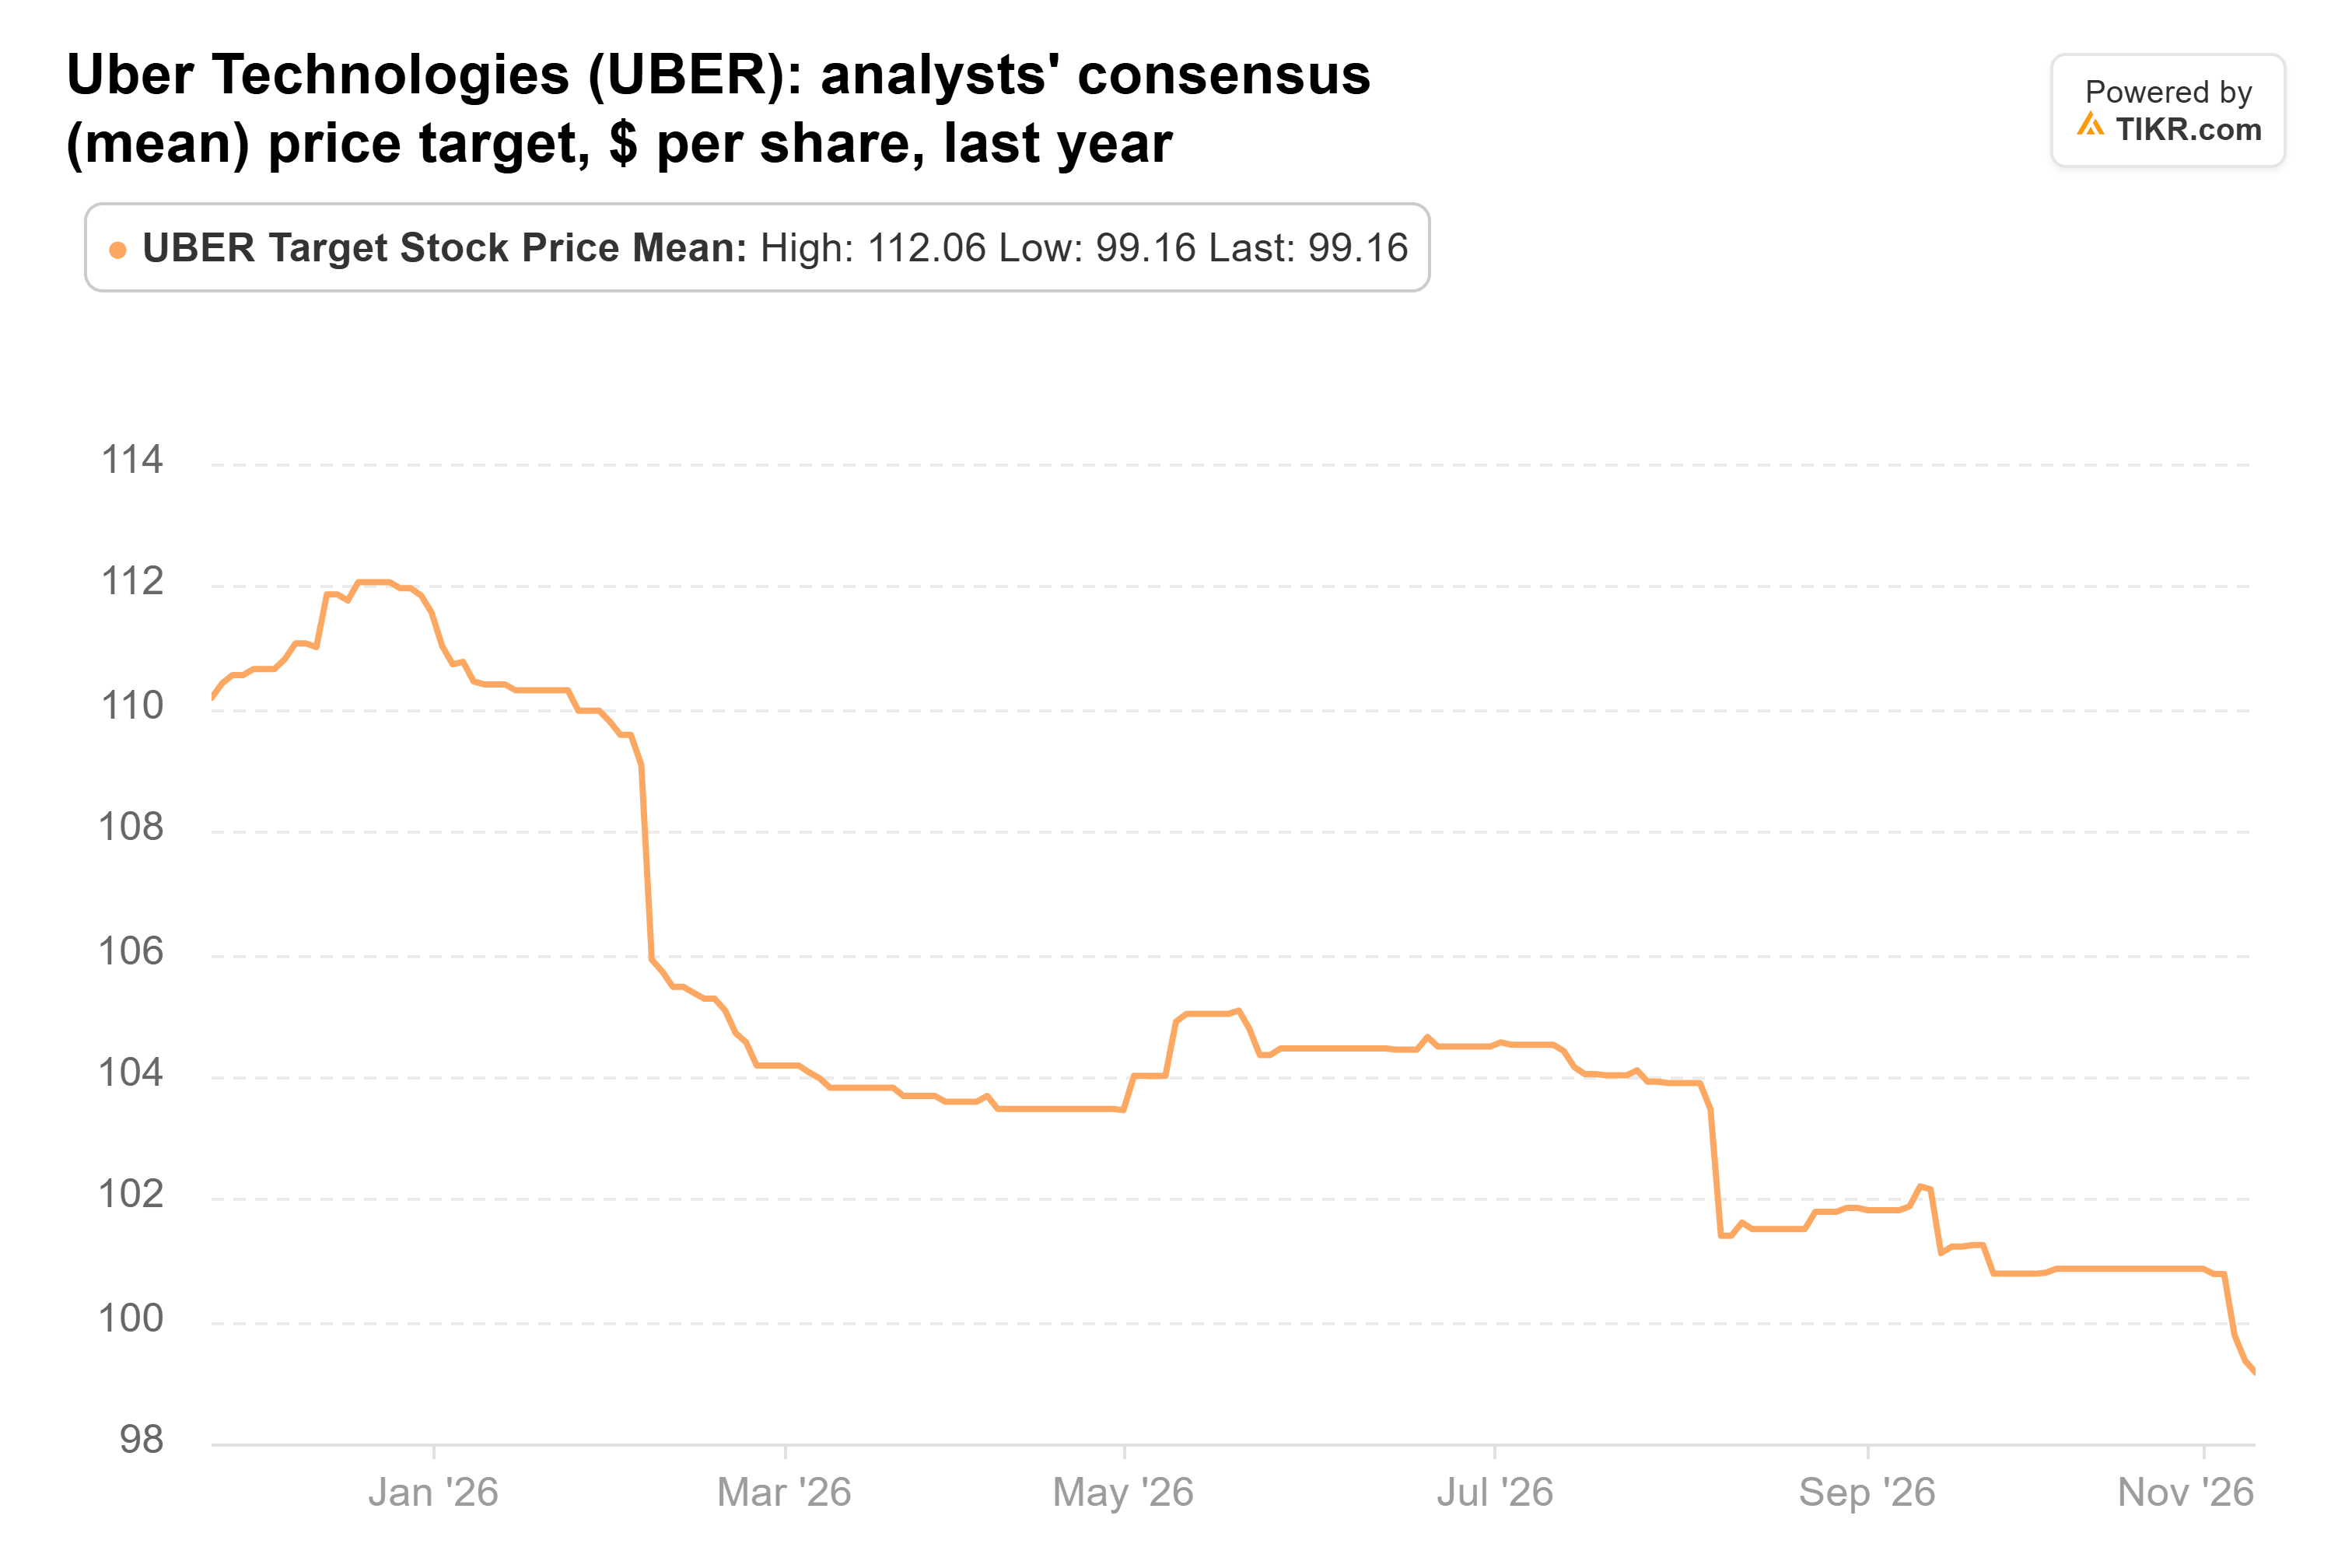
优步的平均目标价已从一年前的110美元降至99美元。这仍比当前股价高出39%,在覆盖优步的51位分析师中,46位给出的目标价范围在70美元至150美元之间。
分析师仍预计其标准化每股收益将从2025财年的2.45美元增长一倍以上,至2028财年的5.50美元。
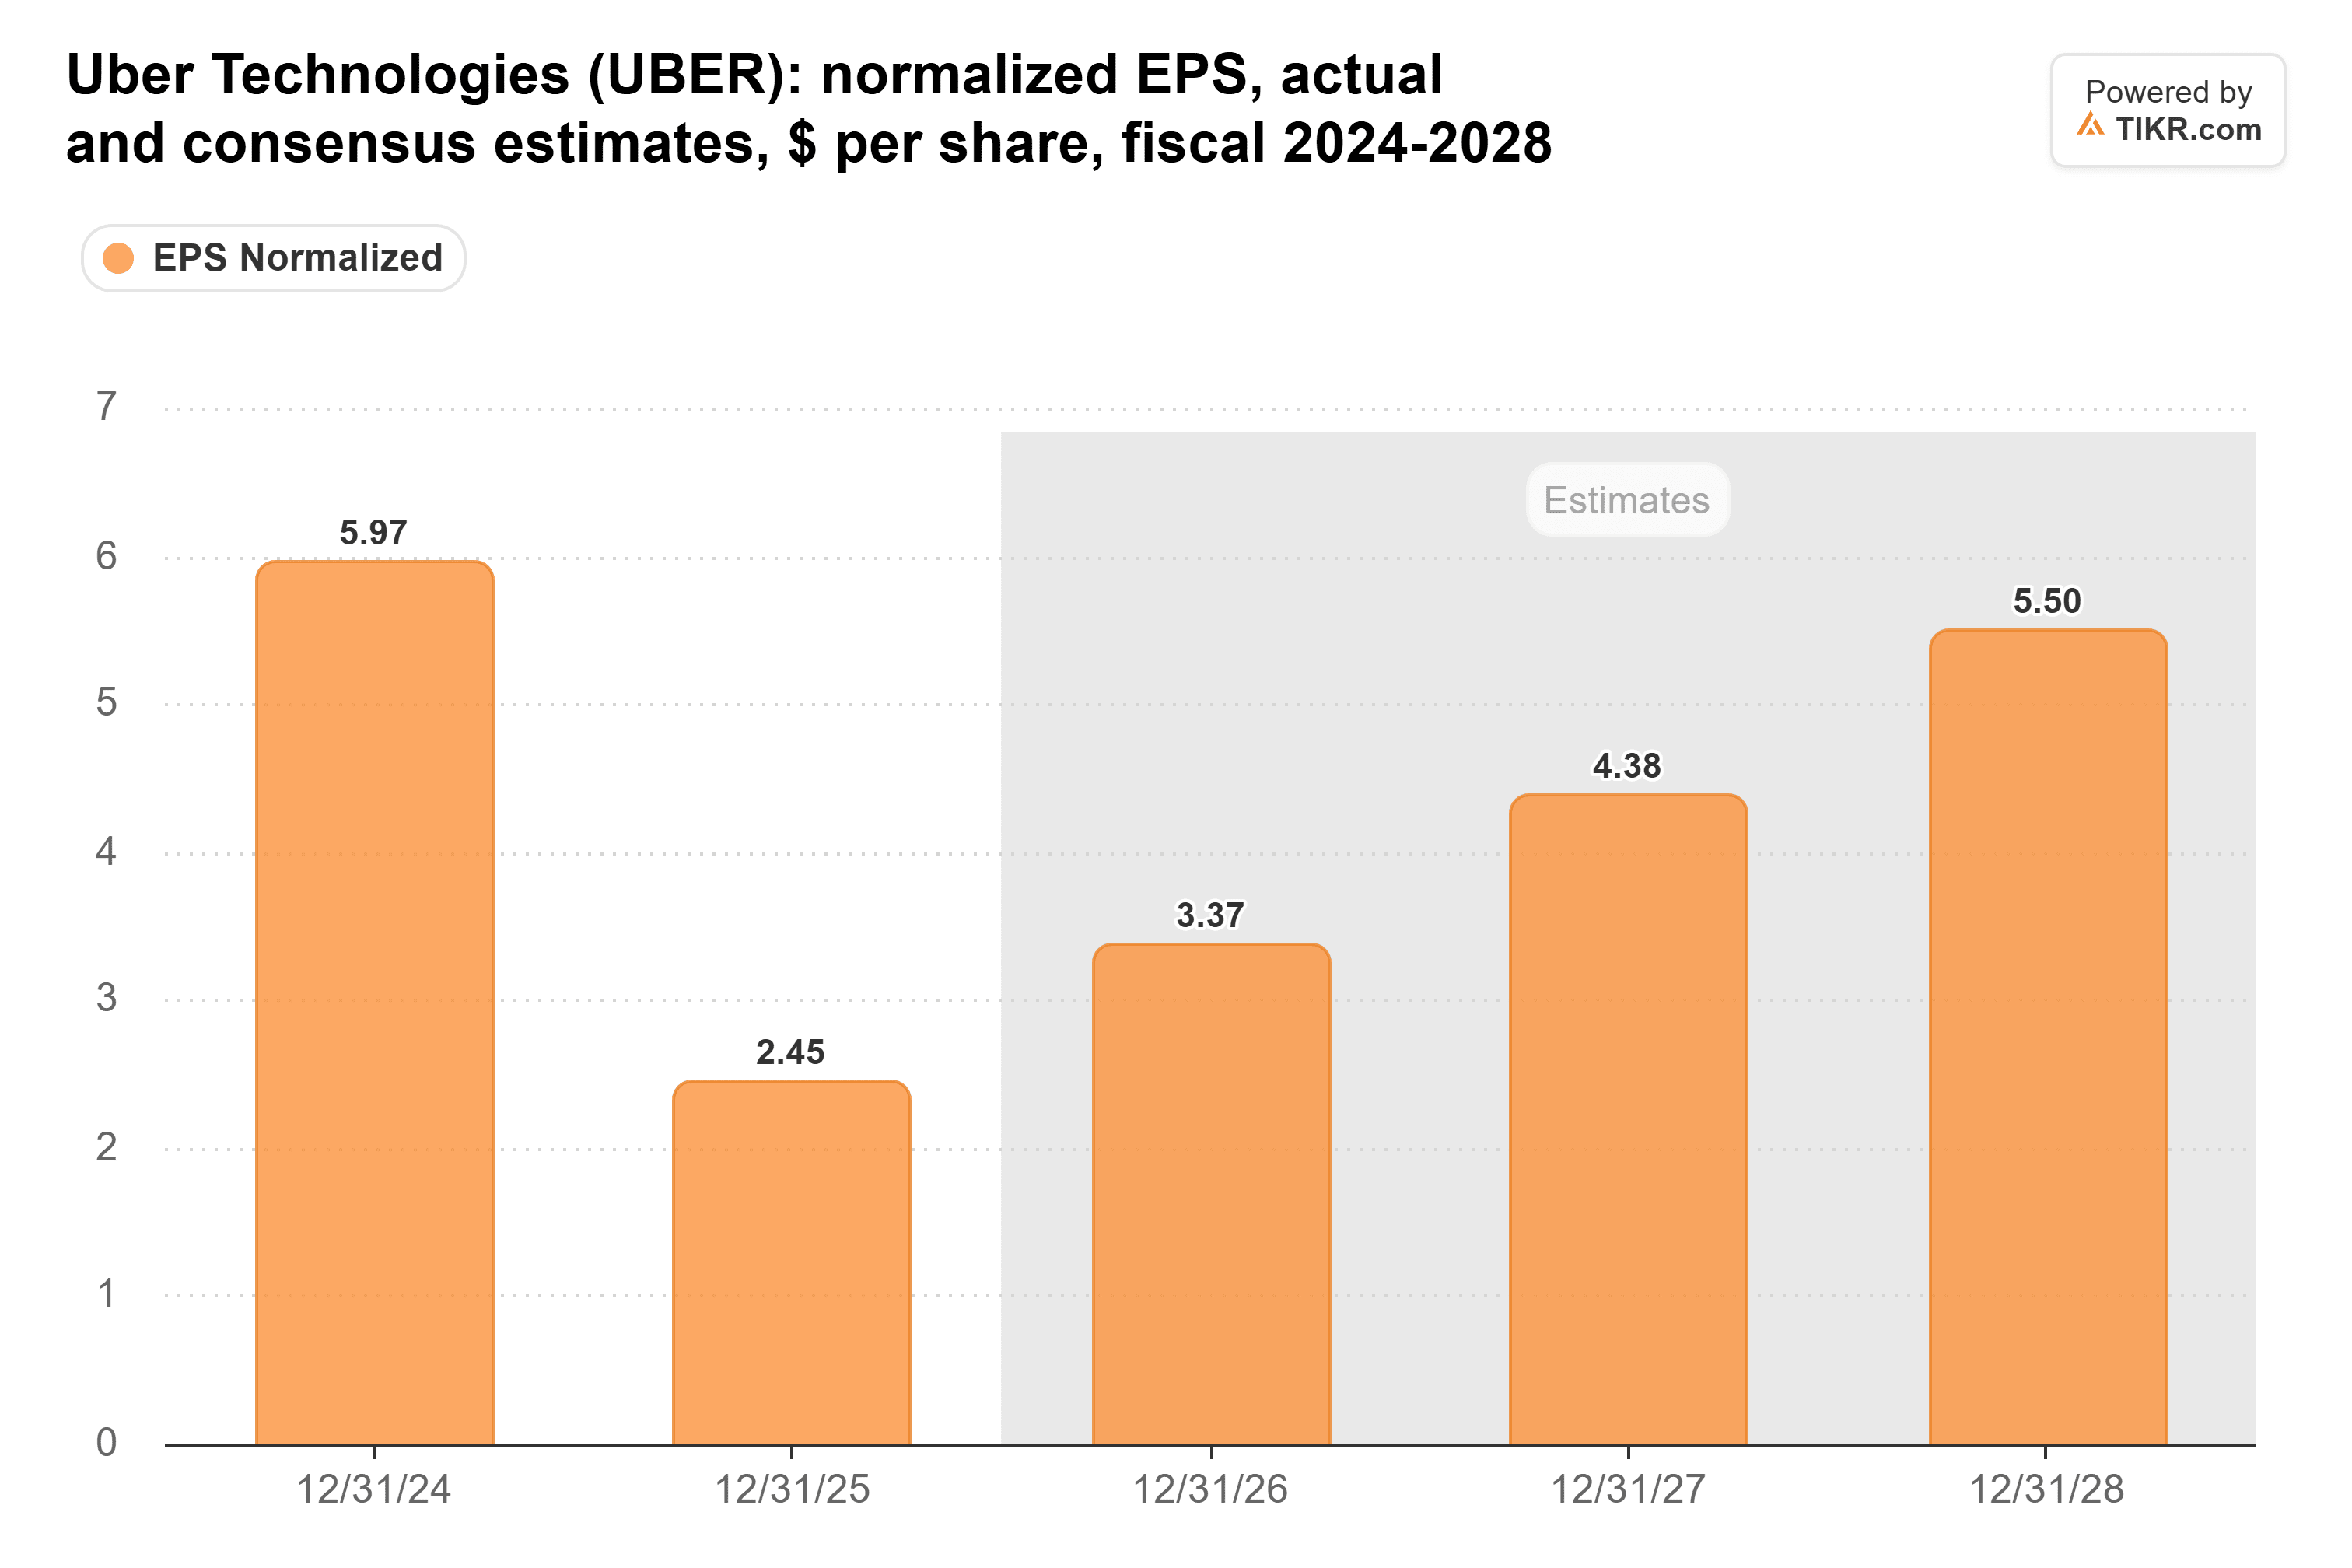
过去三个月,对2027年的盈利预期已小幅下调。在优步10月份观察到的司机供应改善体现在其业绩中之前,分析师几乎没有理由上调预期。
在11月9日收盘时,优步的交易价格约为17倍远期市盈率,低于其三年平均水平的25倍。Evercore的150美元目标价是分析师对未来12个月预期每股收益4.08美元的37倍,这是优步自2023年初以来季度收盘从未达到过的市盈率水平(其峰值是2024年3月的35倍)。
反弹可期,但幅度可能较小
最大的风险在于机器人出租车业务:如果Waymo和其他强大的车队继续在自己的应用中提供乘车服务,优步利润最丰厚的业务增长空间将受限。尽管如此,优步似乎有望收复其大部分跌幅,上季度非GAAP每股收益增长35%,且股价低于其通常的市盈率水平。但150美元的目标价需要投资者支付一个多年来未曾给予优步的市盈率,而盈利预期又在下滑,因此华尔街99美元的目标价看起来是未来一年内更可能达到的水平。优步明年年初的第四季度财报将是下一个考验:如果每股收益能达到其0.95-0.99美元区间的上限,且出行业务预订量增速从第三季度的18%加快,将为更大规模的反弹提供更有力的支撑。
那么优步股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到优步可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们基于TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





