核心要点
- 截至11月12日,DBS已将其对甲骨文的目标价从310美元下调至290美元,并维持买入评级,这意味着较11月11日收盘价仍有126%的上涨空间。
- 在遭遇信用评级下调、自由现金流为负、取消腾讯租约以及微软逐步终止一项交易后,甲骨文股价已较6月高点下跌48%。
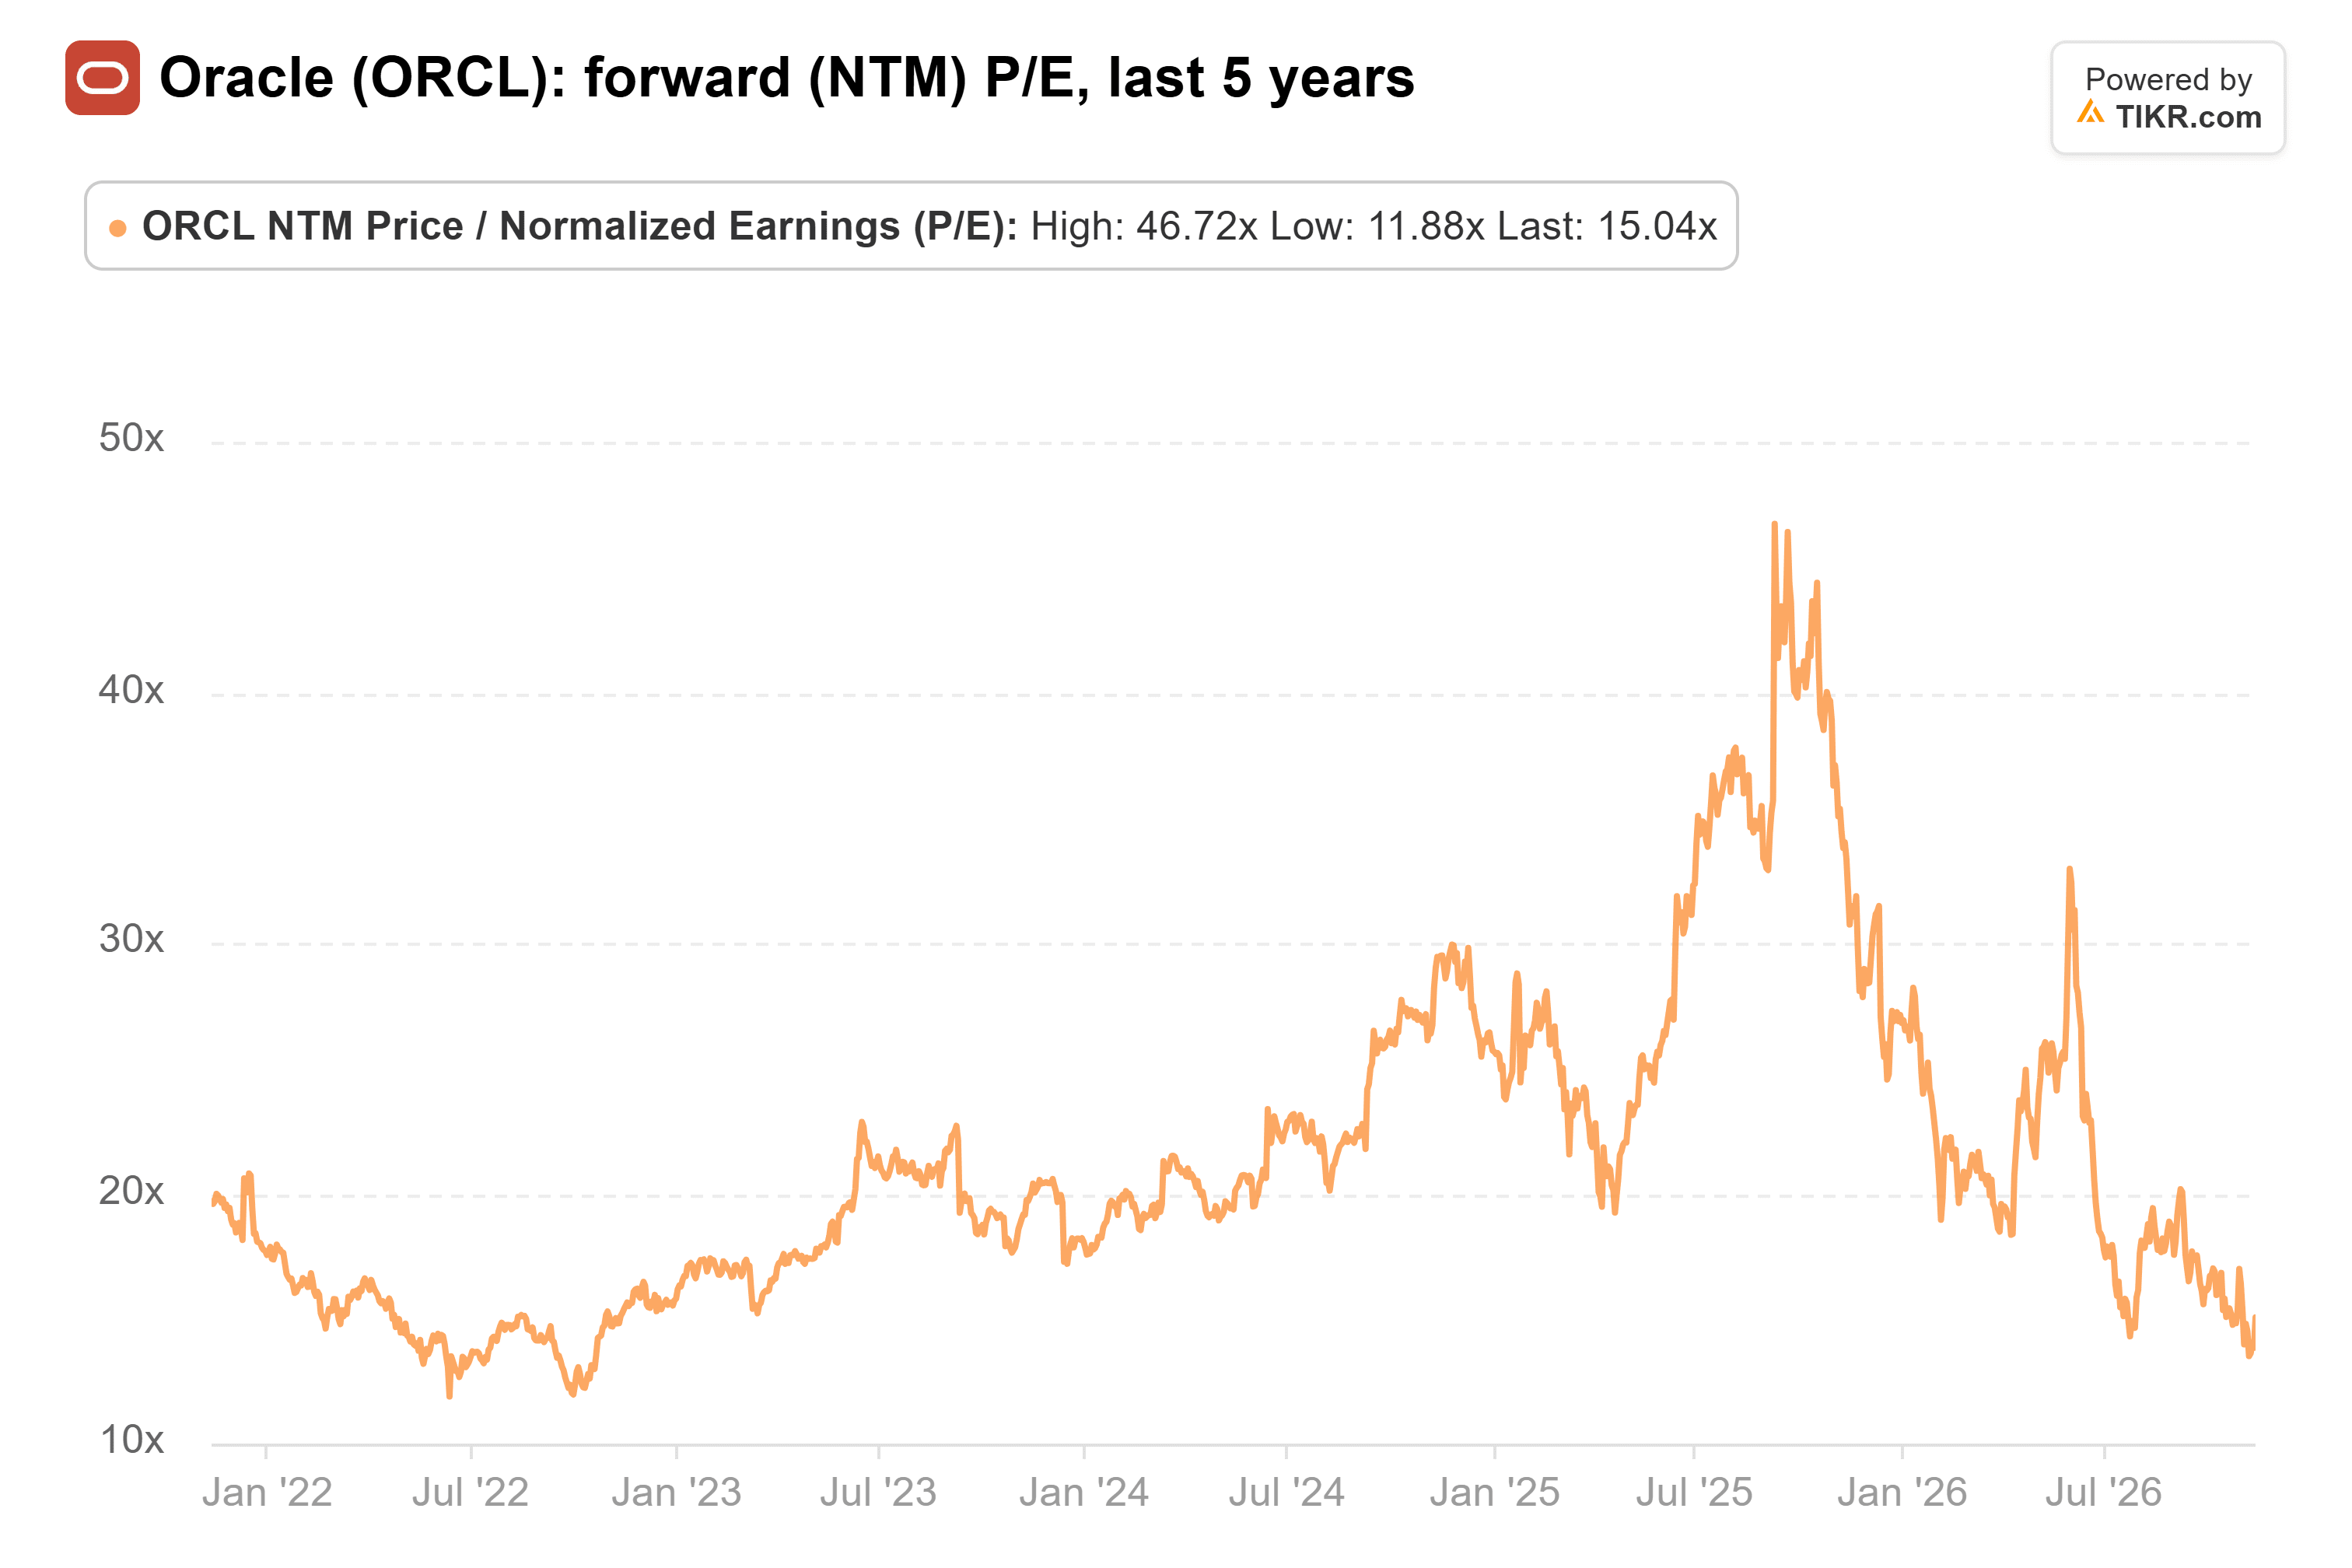
- 随着股价下跌,分析师已上调盈利预期,因此其交易价格仅为前瞻市盈率的15倍,而五年平均值为21倍。
- DBS给出的290美元目标价对应2028财年盈利的26倍市盈率。股价反弹看起来合理,但在一年内达到290美元需要市场重新给予更高的估值倍数,而甲骨文目前尚未赢得这种重估。
甲骨文 (ORCL) 股价已较6月高点下跌48%,而DBS在调降目标价后,仍认为其有126%的上涨空间。截至11月12日,DBS的Andy Yu已将其目标价从310美元下调至290美元,并维持买入评级。
此次下调源于11月初的报道,称甲骨文取消了与腾讯的一项芯片租约,并且微软 (MSFT) 正在逐步终止2023年与甲骨文达成的租赁AI计算资源的交易。
融资担忧,随后两项交易被取消
首先是AI建设的账单。标普在7月将甲骨文的信用评级下调至BBB-,而甲骨文于9月10日发布的2027财年第一季度财报显示,在285亿美元的资本支出下,自由现金流为负50亿美元,并已完成200亿美元的股票发行。
两则报道在两天内相继出现。《金融时报》11月4日报道,在美国官员提出担忧后,甲骨文取消了与腾讯价值70亿美元的租约。11月6日,彭博社报道称,微软在过去几个月里已逐步停用租用的甲骨文服务器,这些服务器运行的是较旧的英伟达芯片。
目标变小,但仍是一个大目标
DBS给出的290美元目标价比华尔街平均目标价236美元高出23%。伯恩斯坦的Mark Moerdler的目标价更高:他在11月10日根据管理层提供的新数据重新运行了公司的10年预测模型后,维持了其325美元的目标价。
甲骨文在其10月28日的投资者日上给出了实现正自由现金流的路径,首席财务官Hilary Maxson于11月10日在CNBC上重申:“我们资金充足,将在28财年下半年实现正现金流,29财年自由现金流将超过300亿美元。”(甲骨文的财年于5月结束。)
TIKR追踪42位分析师对甲骨文的看法。有多少人说“买入”?
在一个地方查看甲骨文的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看甲骨文的分析师评级
290美元对甲骨文来说合理吗?
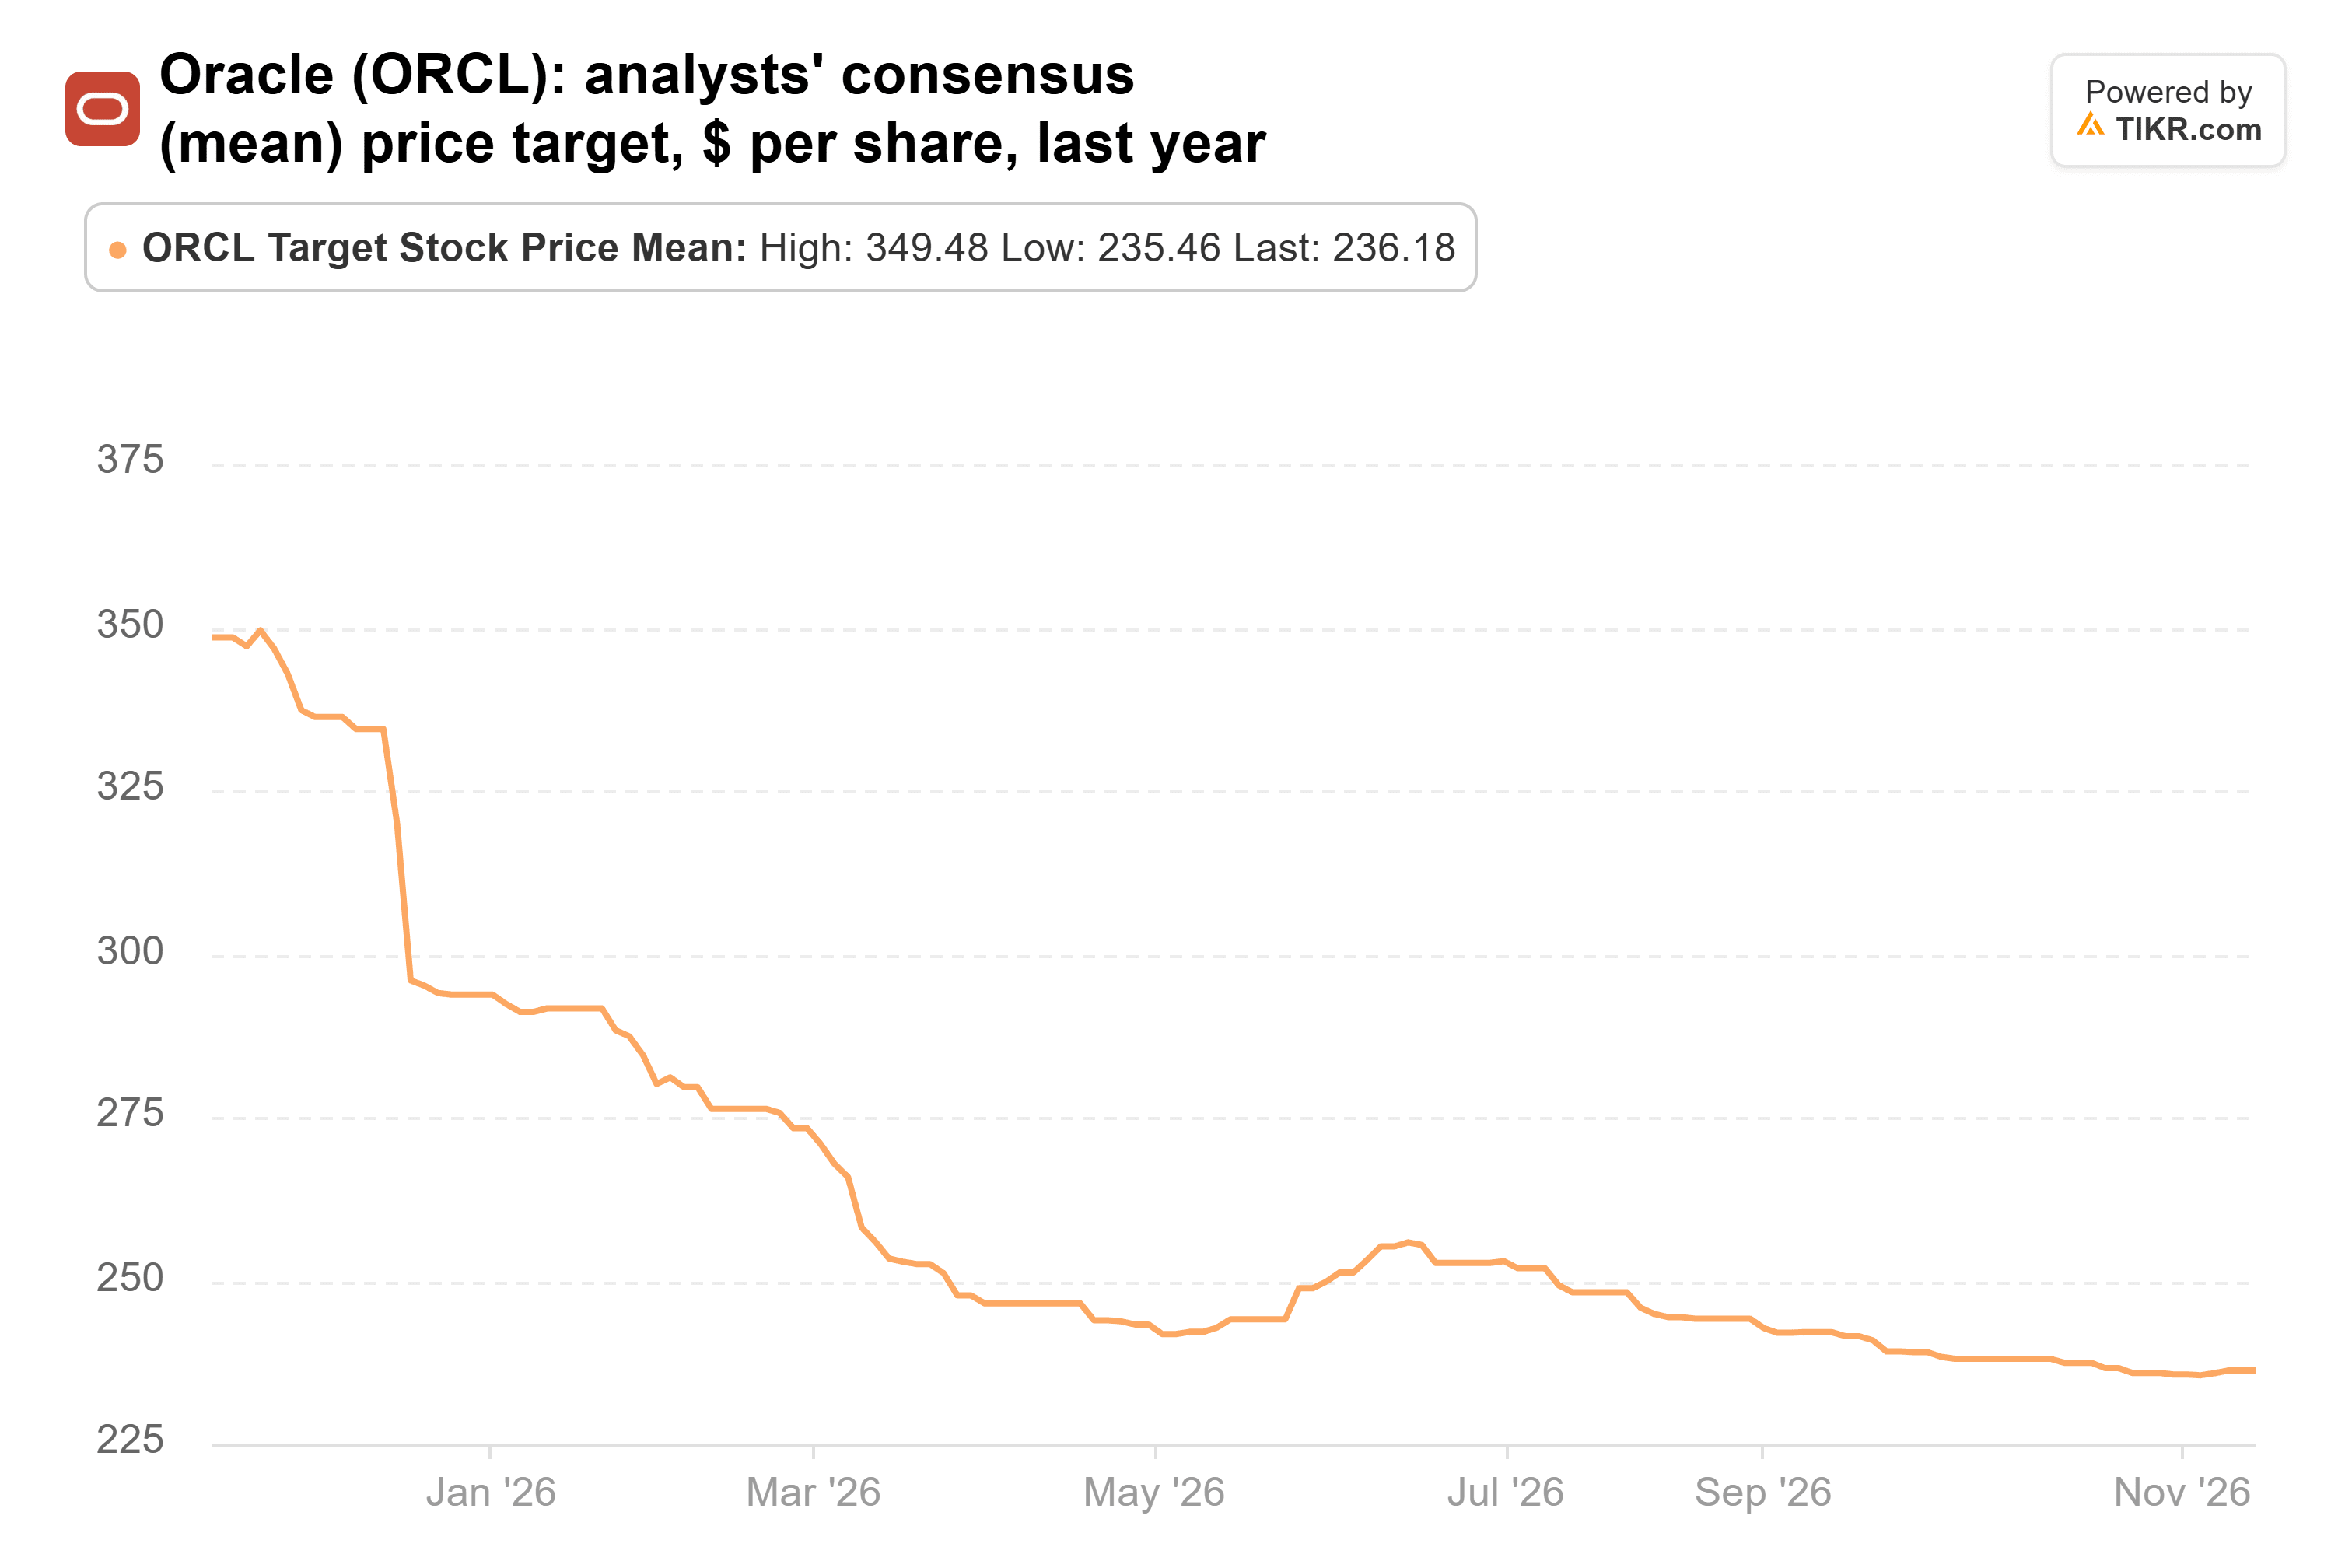
华尔街的平均目标价已从一年前的348美元降至236美元,但仍比当前股价高出84%:
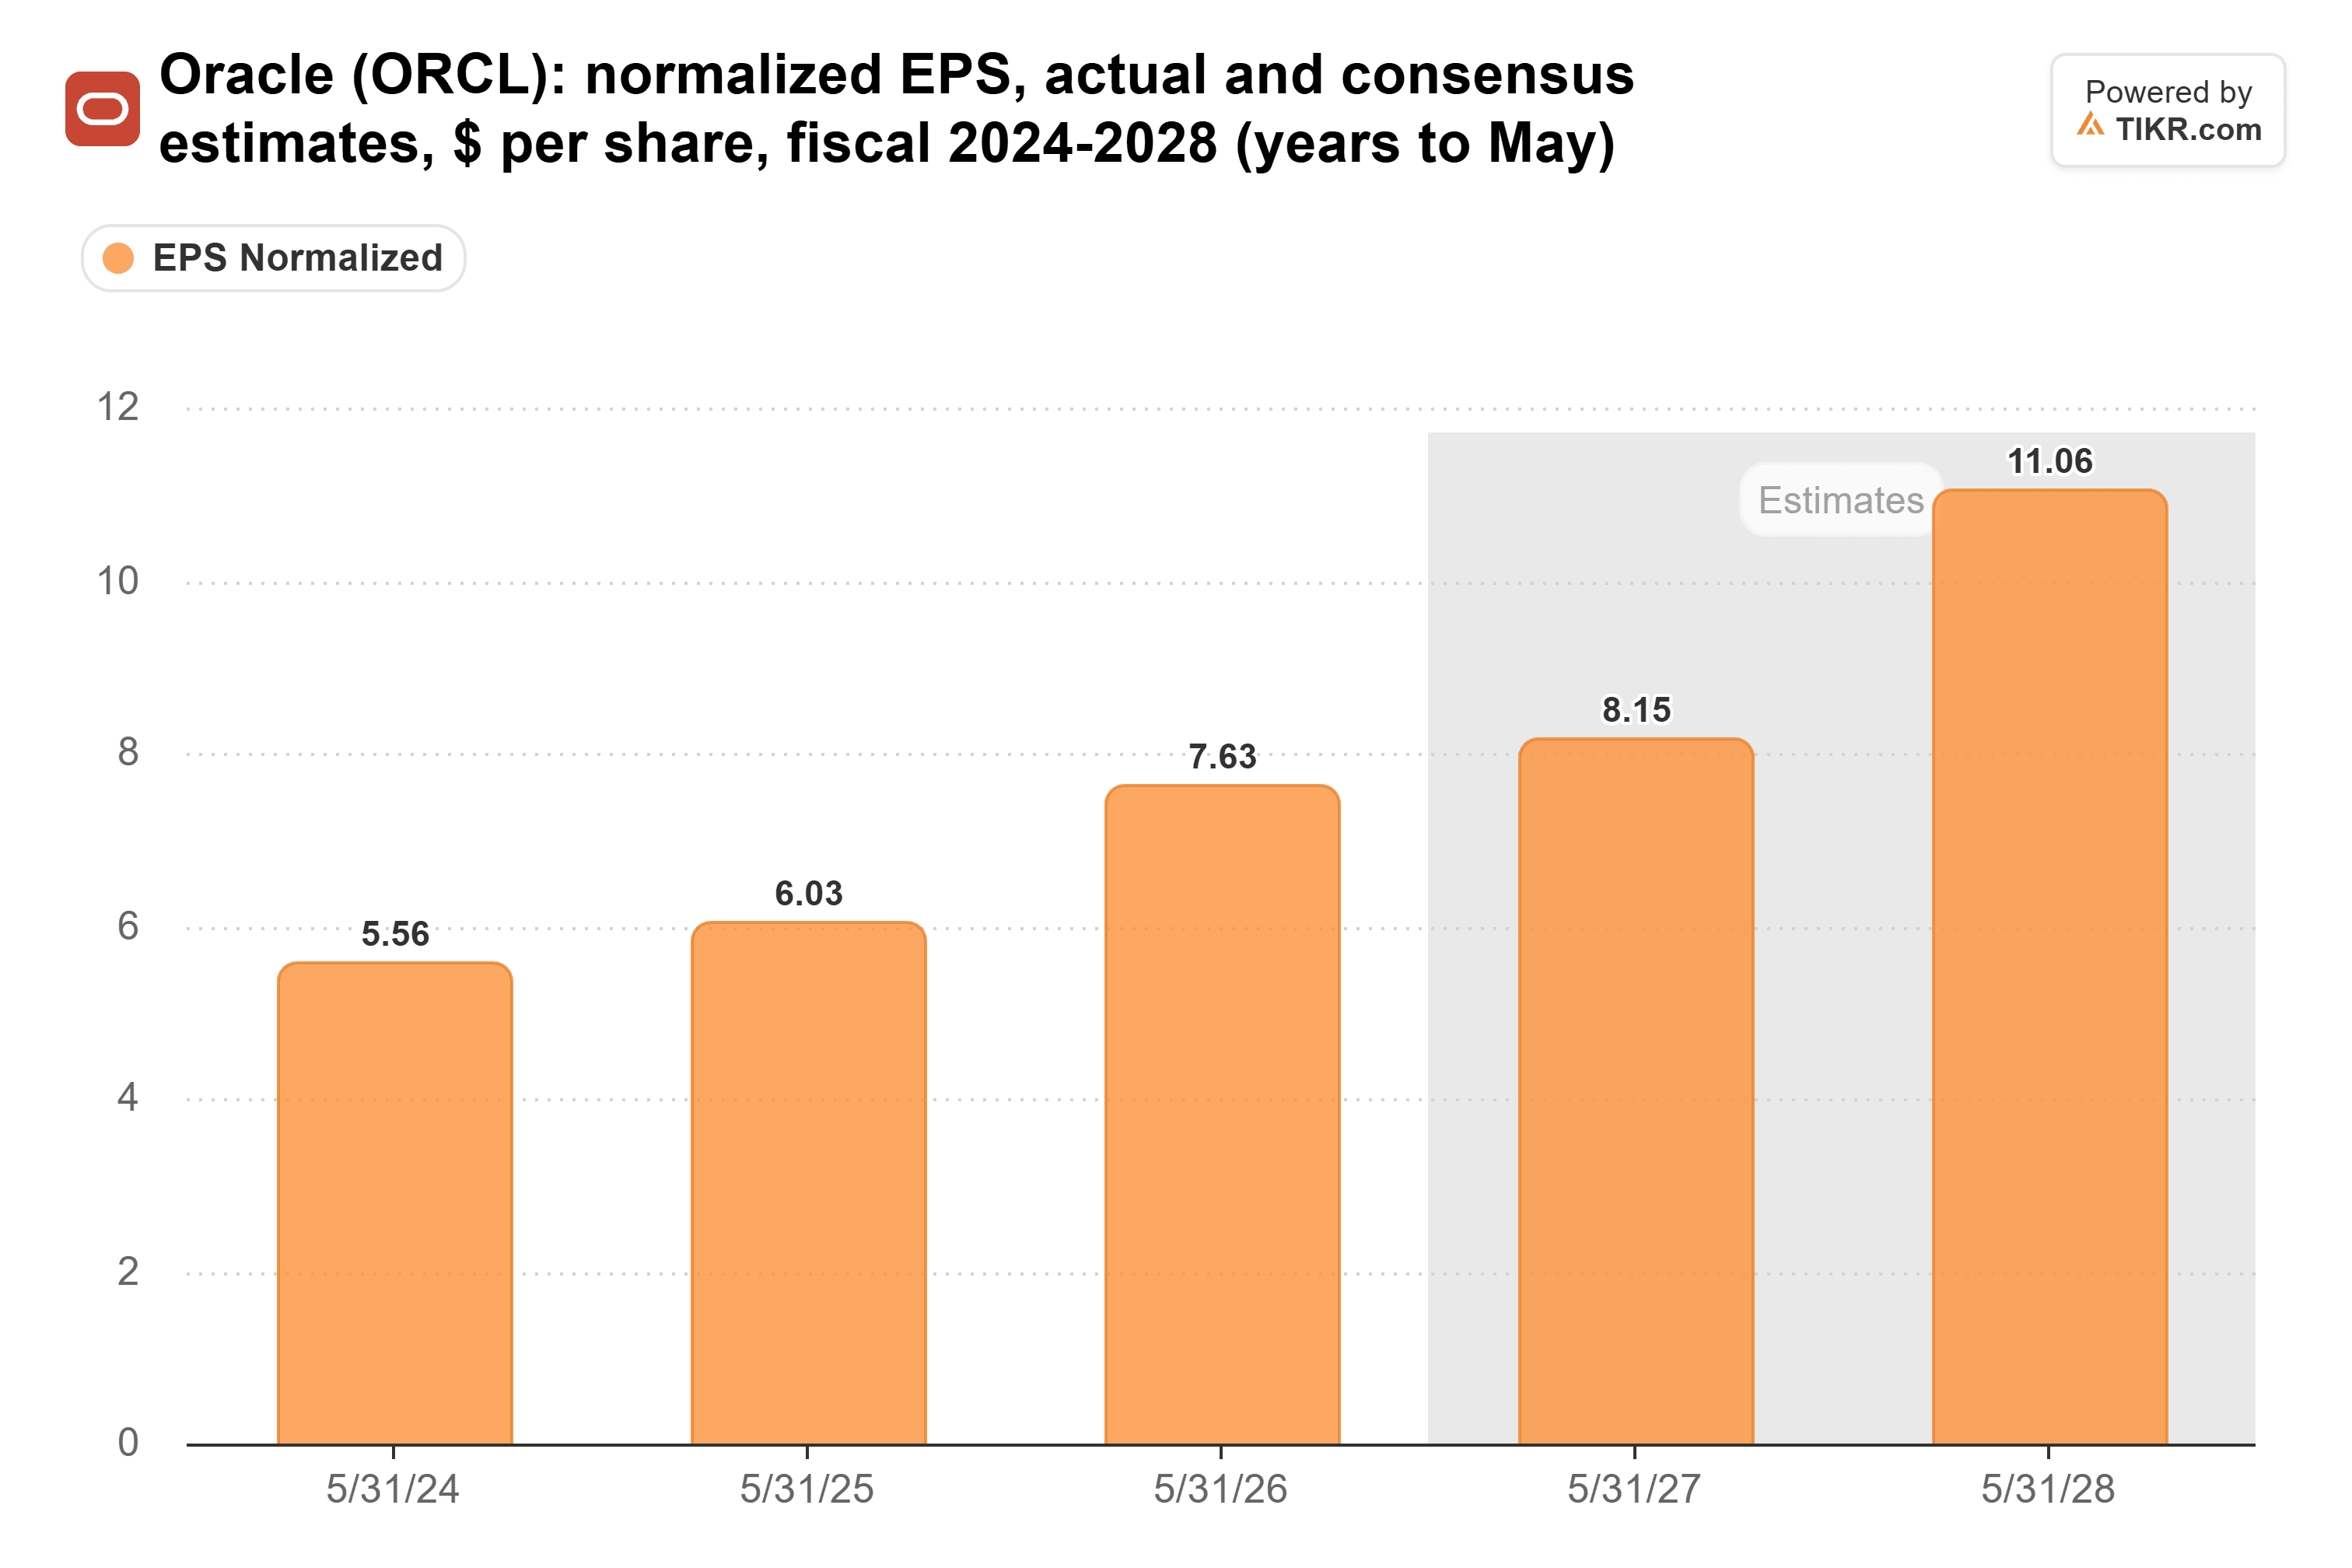
盈利预测则走向了相反的方向。分析师预计,截至2027年5月的财年,归一化每股收益为8.15美元,2028财年为11.06美元,高于90天前的8.05美元和10.90美元:
截至11月11日收盘,甲骨文的前瞻市盈率为15倍,而其五年平均值为21倍:
DBS的290美元目标价则是另一回事。将每个价格与其对应的未来一年盈利进行比较:11月11日128.38美元的收盘价对应2027财年8.15美元盈利的16倍市盈率,而290美元则对应2028财年11.06美元盈利的26倍市盈率。
有上涨空间,但到不了290美元
主要风险在于客户集中度:标普曾表示,OpenAI约占甲骨文积压订单的一半,因此其计划很大程度上依赖于一家私营公司的支付。
在我看来,甲骨文15倍的市盈率看起来很便宜,远低于其21倍的平均水平。但290美元的目标价要求其明年的盈利倍数从16倍跃升至26倍,而这需要在自由现金流转正之前实现,在一年内要求这样的重估有点过高。
甲骨文将在12月中旬公布其第二财季业绩。如果来自OpenAI以外客户的积压订单持续增长,那么为其辩护更高的估值倍数将变得更容易。
那么甲骨文股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到甲骨文可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!