Caris Life Sciences 股票关键数据
- 当前价格: $24.58
- 目标价(中值): ~$25
- 华尔街目标价: ~$27
- 华尔街目标价(高位): ~$36
- 潜在总回报: ~2%
- 年化内部收益率: ~0.5% / 年
现已上线:使用 TIKR 全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
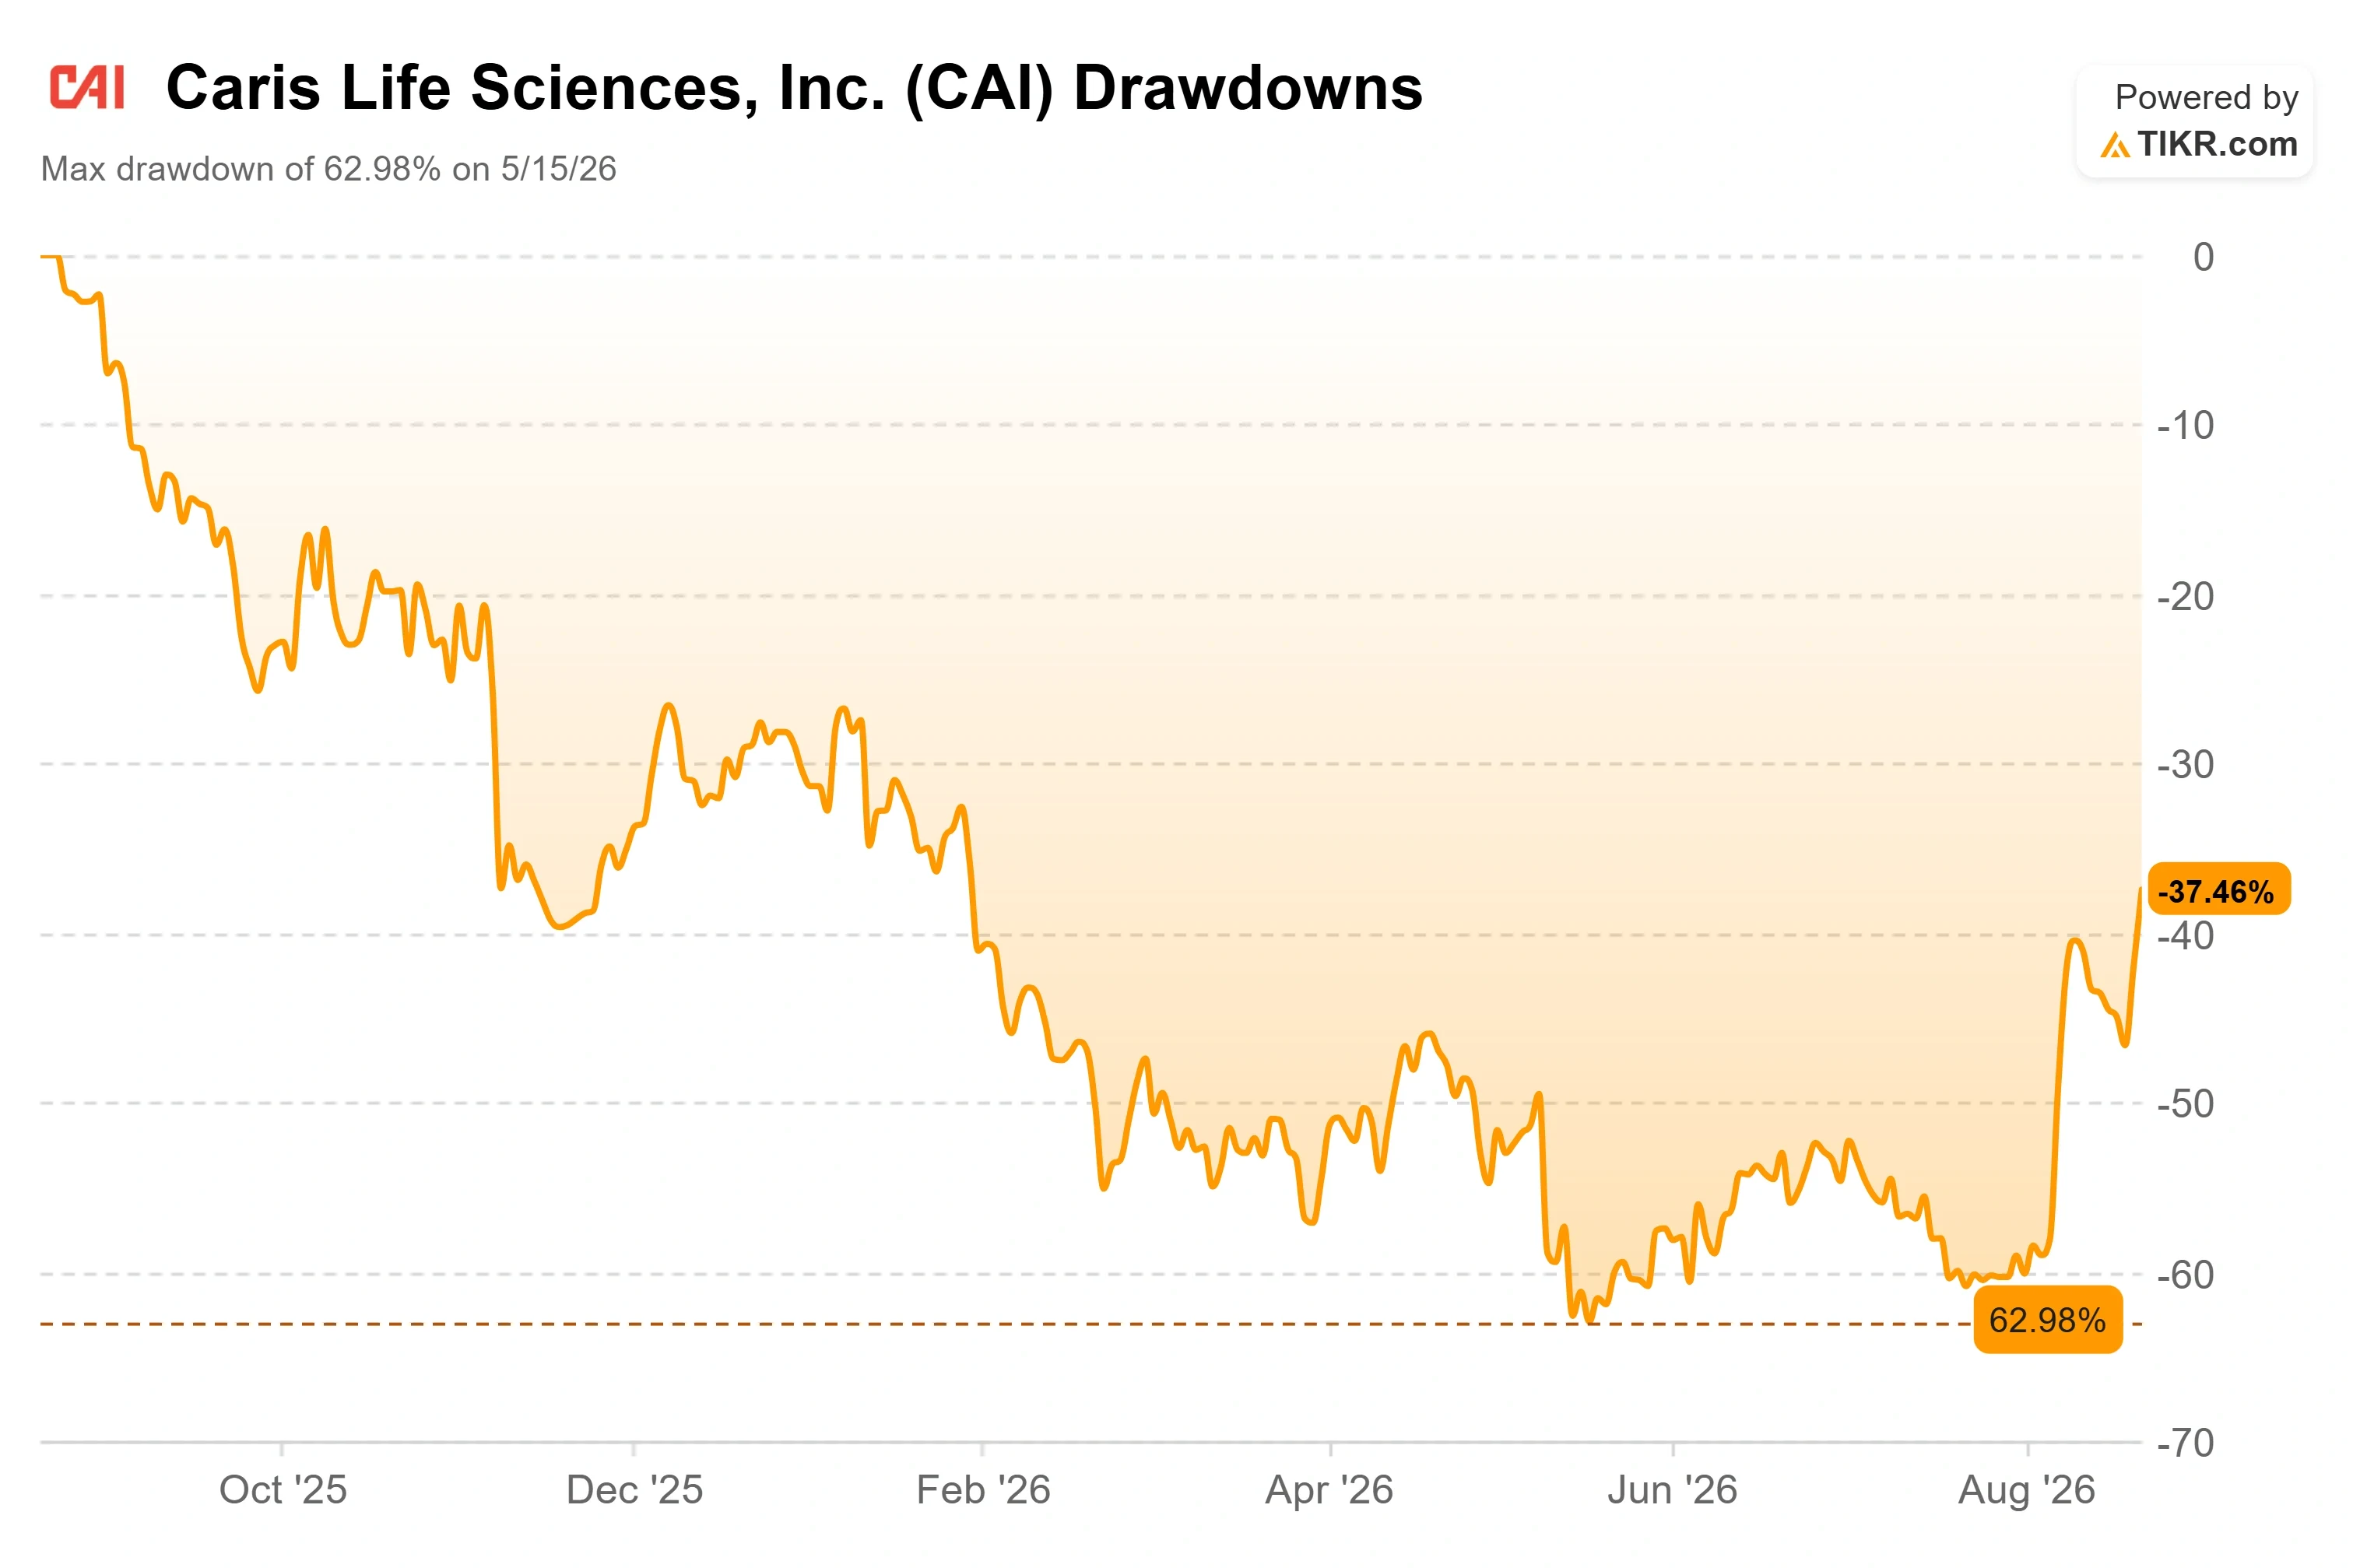
Caris Life Sciences (CAI) 于8月20日收于$24.58,当日上涨8%,较其5月15日触及的$14.19低点上涨了73%。整个夏天,市场争论的焦点是此前的抛售是否过度。这场争论现已结束。该股已回升至较其$42.50高点低约42%的水平。取而代之的是一个更难的判断:在创纪录的第二季度业绩和上调的业绩展望之后,该股已收复了大部分失地,但其交易价格仍低于分析师和基本面所指向的水平。
这轮上涨有明确的原因。8月5日,Caris 报告了创纪录的收入并上调了全年业绩指引,次日股价跳涨21.58%。市场尚未定价、也是本文其余部分要讨论的,是管理层在电话会议上描述但尚未体现在报告业绩中的一个利润率杠杆。
一个不仅重振股价,更重振业务的创纪录季度
8月5日公布的业绩全面强劲。收入同比增长45%至2.6371亿美元,超出市场普遍预期近11%,主要受分子谱分析收入增长55%的推动。管理层将全年收入展望上调至10.3亿至10.4亿美元区间,并且 Caris 连续第五个季度实现经调整的息税折旧摊销前利润和自由现金流为正。
Caris 完成了约59,200例临床病例,同比增长18%,环比增长12%,这是其有史以来最大的季度病例增量,其中基于血液的 Caris Assure 检测同比增长了50%。这是在第一季度销售团队重组短暂影响业务量之后取得的,因此重新加速增长意义重大:这表明干扰已成为过去,而非持续存在。混合临床平均售价突破$3,850,创下纪录。
即使在上涨之后,与同行相比,该股在收入估值上看起来并不昂贵。Caris 的交易价格为未来十二个月收入的5.94倍,低于 Natera 的14.74倍和 GRAIL 的13.59倍,略高于 Veracyte 的4.69倍。相对于 Veracyte 的溢价符合一家增长更快、毛利率更高的公司;相对于另外两家的折价则反映了它们在液体活检领域更长的报销记录。就收入而言,其估值倍数定价为一家稳健的增长型公司,而非估值过高的公司。
查看 Caris Life Sciences 股票的历史和前瞻性预测(免费!) >>>
市场尚未定价的利润率杠杆
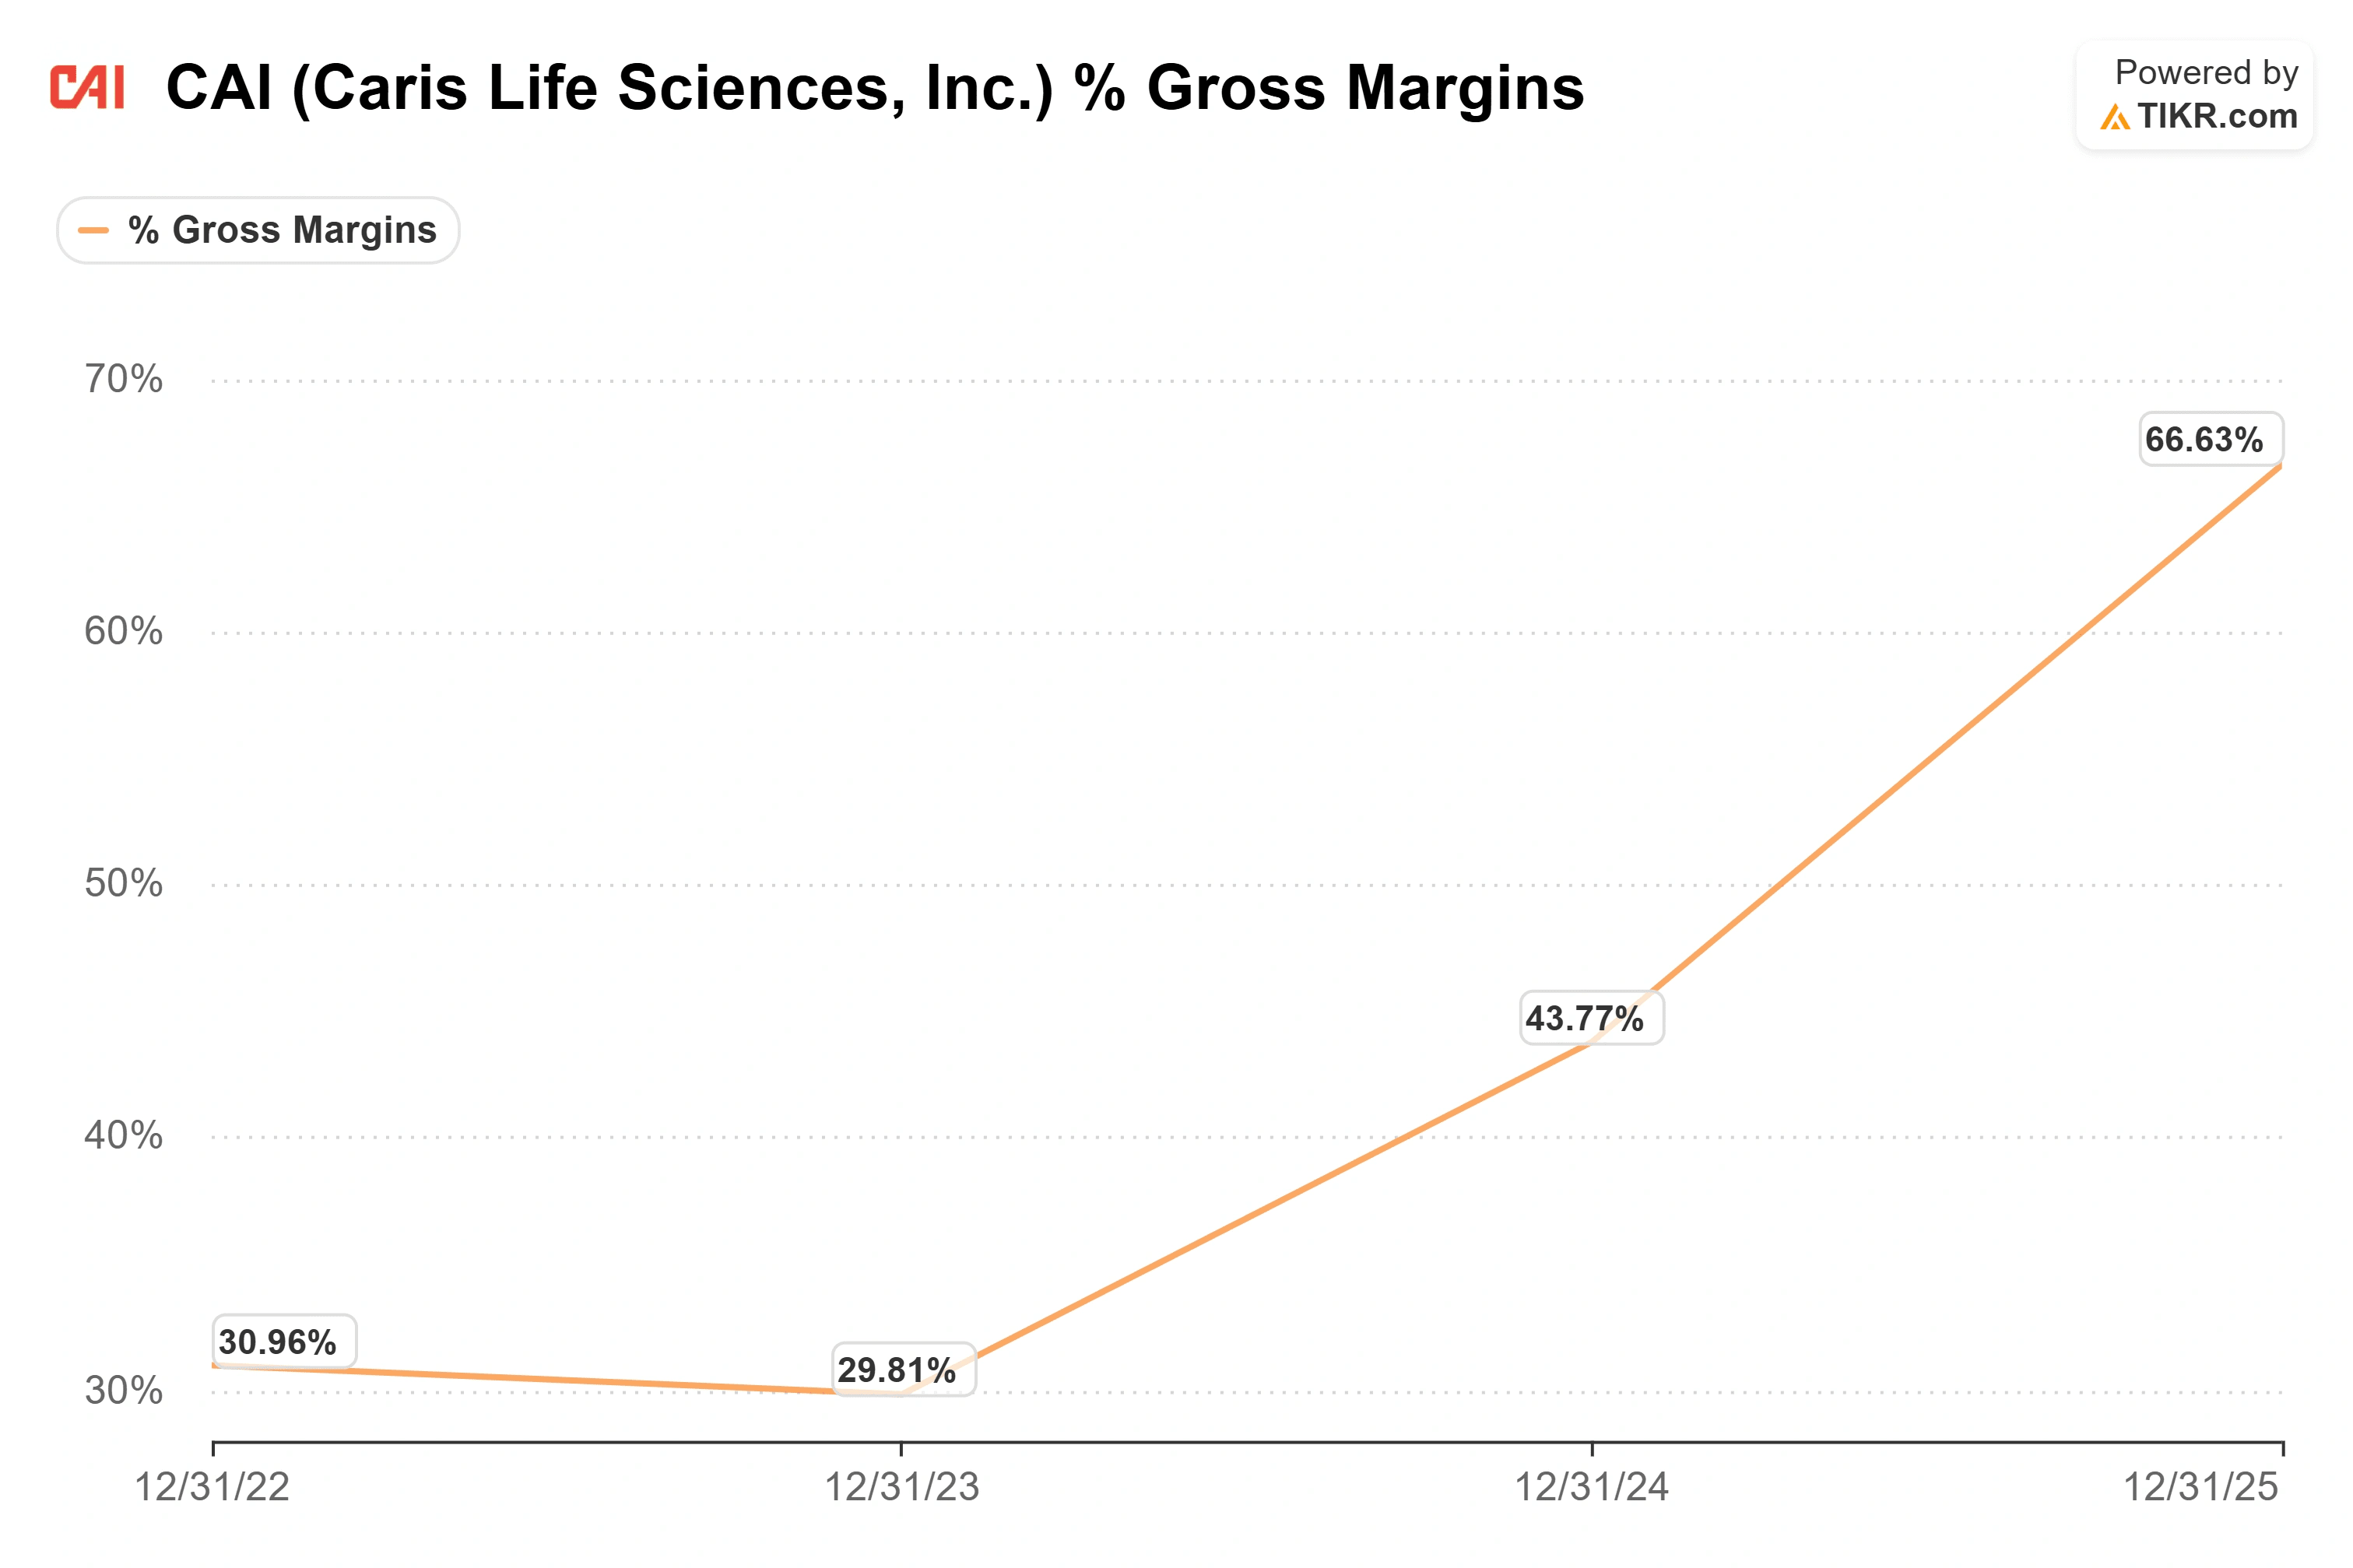
如果从这个水平还有新的上涨空间,最被低估的来源是成本,而不仅仅是增长。GAAP毛利率已达到68%,高于一年前的63%,但管理层明确表示,目前尚未开始优化利润率。首席财务官 Luke Power 直接阐述了这一理念:公司运行其检测是“更深,而非更便宜”,选择增加测序内容而非压缩成本,“在我们真正开始压缩之前”。这意味着目前60%以上的高毛利率是管理层选择的一个底线,而非业务已达到的天花板。
总裁 David Spetzler 表示,两家新的测序供应商已进入市场,挑战长期占据主导地位的现有供应商,它们具有显著更高的通量和更低的成本,这“为我们同时提高产能和降低商品成本创造了机会”。与此同时,创纪录的混合临床平均售价超过$3,850,仍在攀升。价格上涨与单位成本下降相结合,正是那些以86倍市盈率买入的投资者所隐含指望的毛利率扩张组合。这是真实的,并且尚未体现在报告的数字中。
在 TIKR 中查看 Caris Life Sciences 与其同行的表现对比(免费!) >>>
TIKR 高级模型分析
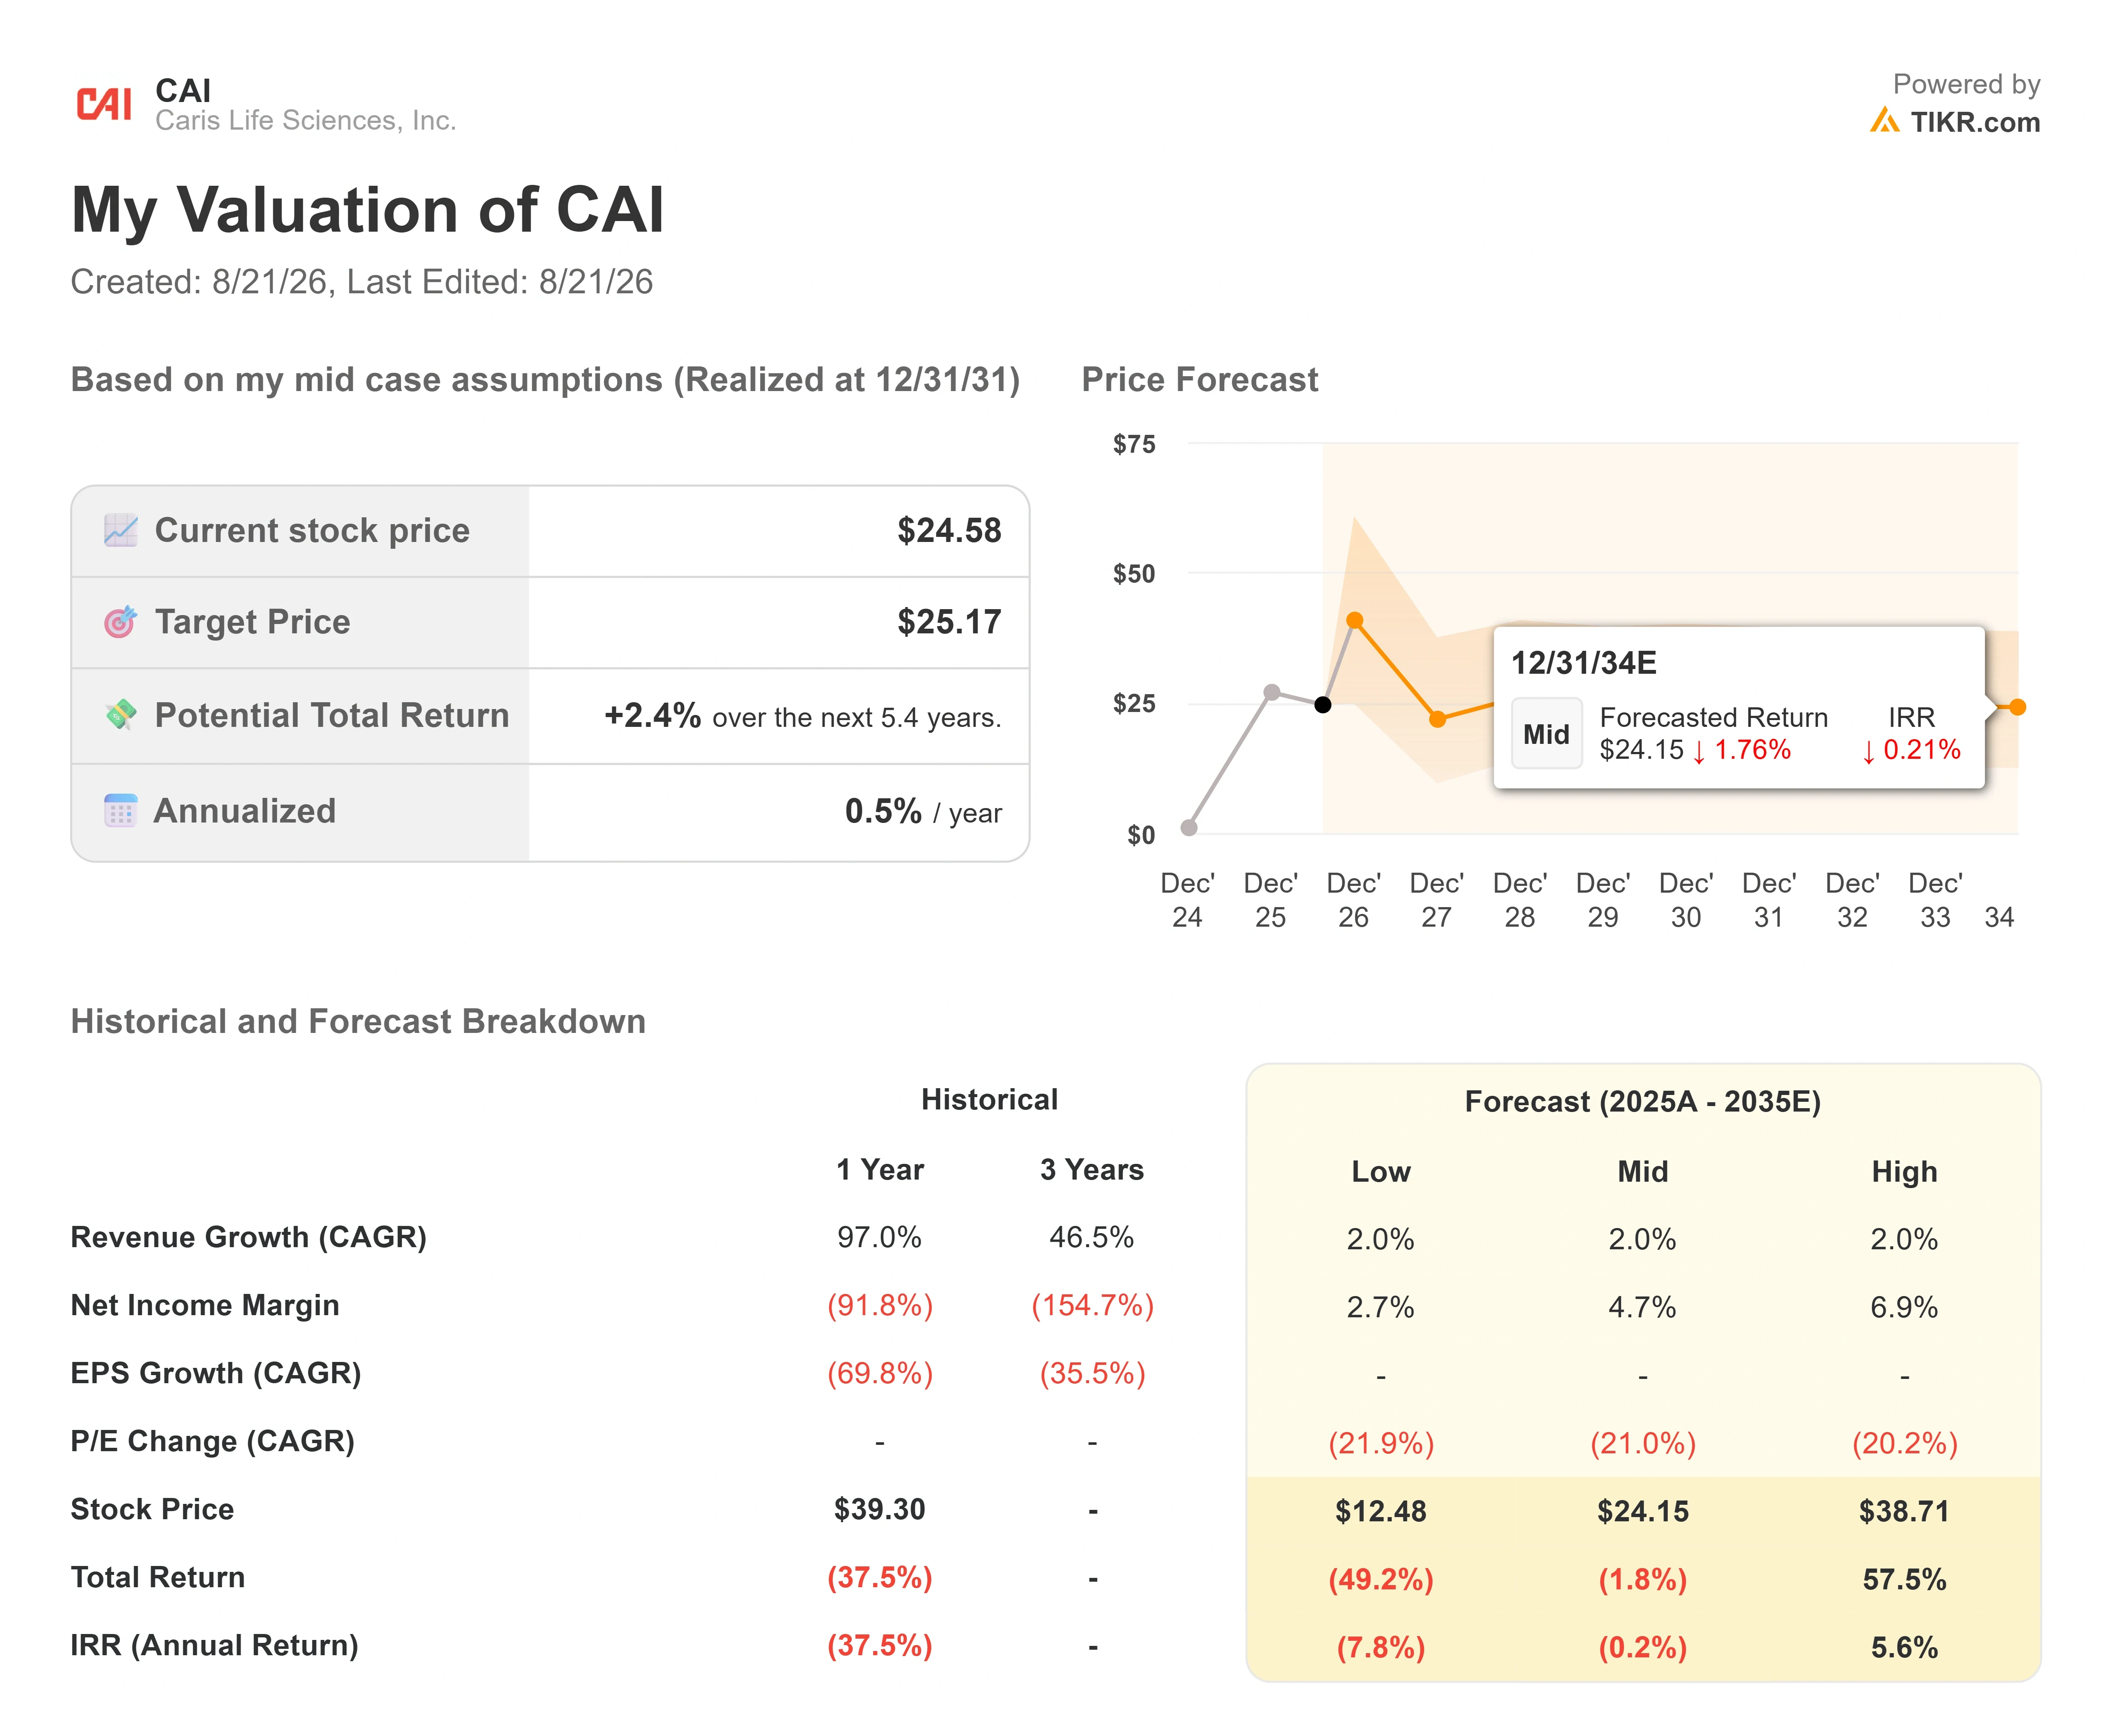
- 当前价格: $24.58
- 目标价(中值): ~$25
- 潜在总回报: ~2%
- 年化内部收益率: ~0.5% / 年
查看分析师对 Caris Life Sciences 股票的增长预测和价格目标(免费!) >>>
支撑任何上涨空间的两个收入驱动因素与推动第二季度的两个因素相同:持续的临床病例量增长(治疗选择业务指引约为20%),以及随着 ChromoSeq 和 Caris Assure 等新检测增加覆盖人群而带来的平均售价进一步上涨。利润率驱动因素是“更深,而非更便宜”的成本杠杆,即毛利率在60%以上的可持续性,并随着新测序供应商降低商品成本而有扩张空间。主要风险是估值本身:以86倍远期市盈率计算,模型显示几乎没有缓冲空间,因此任何业务量或平均售价的失误都会迅速压缩估值倍数。
模型之外最大的潜在机会来源是 Caris Detect,这是6月推出的多癌种早期检测产品,管理层在获得付费业务量记录之前将其排除在业绩指引之外。上涨情景是 Detect 转化其早期需求,并且9月的 PAMA 定价更新和待批的纽约州血液检测批准(两者均未纳入模型)足以提升平均售价和业务量,推动股价超越$27的平均目标价向高位目标迈进。下跌情景是股价已经提前反映了仍处于早期的利润率故事,并在当前价格附近停滞不前。
结论
需要关注的关键催化剂是2026年第三季度财报,根据以往节奏预计在11月初左右发布。临床病例量决定其前半部分:管理层指引约为20%的增长,达到约61,000至62,000例,因此明显超出预期将被解读为重组带来的顺风仍在增强,而低于预期则意味着顺风正在减弱。后半部分是定价。9月的 PAMA 更新和任何纽约州的批准将在它们体现在业绩指引之前,先行影响平均售价和覆盖人群。该股已收复了大部分跌幅,因此下一阶段的上涨必须来自基本面发挥其在这个夏天反弹中所起的作用。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明钱。
您应该投资 Caris Life Sciences 吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答这个确切问题的机构级财务数据。
打开 Caris Life Sciences,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表来跟踪 Caris Life Sciences 以及您关注的所有其他股票。无需信用卡。只需您做出决策所需的数据。
在 TIKR 上免费分析 Caris Life Sciences →
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!