核心要点
- AST SpaceMobile (ASTS) 股价在11月11日交易于35.36美元,较其5月收盘高点下跌约73%,而Cantor Fitzgerald给出的90美元目标价则意味着约155%的上涨空间。
- Cantor Fitzgerald在第三季度财报发布前重申其"增持"评级,理由包括电信合作伙伴关系、不断增长的政府需求以及改善的发射能力。
- AST SpaceMobile报告第三季度营收为4230万美元,并将其约45颗BlueBird卫星在轨的目标推迟至2027年中,引发了市场对商业化进程延迟的担忧。
- 该股在11月10日交易于约23倍远期销售额,低于其五年平均的60倍,但营收预测的下调和资本需求的增加使看涨观点变得复杂。
发生了什么?
AST SpaceMobile (ASTS) 股价已从5月高点大幅下跌,但Cantor Fitzgerald仍然认为这家卫星通信公司具有巨大的上涨潜力。
11月9日,Cantor Fitzgerald分析师Colin Canfield在公司第三季度财报发布前重申了他的"增持"评级和90美元目标价。
Canfield保持"谨慎乐观",理由包括电信合作伙伴的支持、加速的政府需求以及改善的卫星发射供应链。
然而,公司的最新业绩凸显了重大的执行挑战。
AST SpaceMobile 报告第三季度营收为4230万美元,低于分析师预期的约4600万美元,同时将其约45颗BlueBird卫星在轨的目标推迟至2027年中。
这一里程碑此前已从2026年底推迟至2027年初。BlueBird卫星14、15和16号也在等待确认其SpaceX发射日期。
与此同时,AST SpaceMobile与Firefly Aerospace达成了一项价值超过13亿美元的协议,为其Blacklift火箭项目提供发动机和支持,初步发射目标定在2028年底。
在财报电话会议上,总裁Scott Wisniewski表示,公司预计"2027年与Blacklift相关的资本支出将增加数亿美元。"
公司还在7月完成了11.5亿美元的可转换票据交易,突显了巨大的融资需求和潜在的股东稀释风险。
尽管面临这些挑战,AST SpaceMobile在9月底仍持有约32亿美元的现金、现金等价物和受限现金。
它还获得了一份代表约1亿美元营收的美国太空部队合同,并宣布为一项涉及Rakuten的日本卫星计划获得约10亿美元的非稀释性资金。
管理层维持其2026年1.5亿至2亿美元的营收指引,以支持其长期商业化计划。
AST SpaceMobile股票是被低估还是高估了?
AST SpaceMobile提供了巨大的上涨潜力,但尽管其交易价格低于历史估值倍数,其估值要求仍然很高。
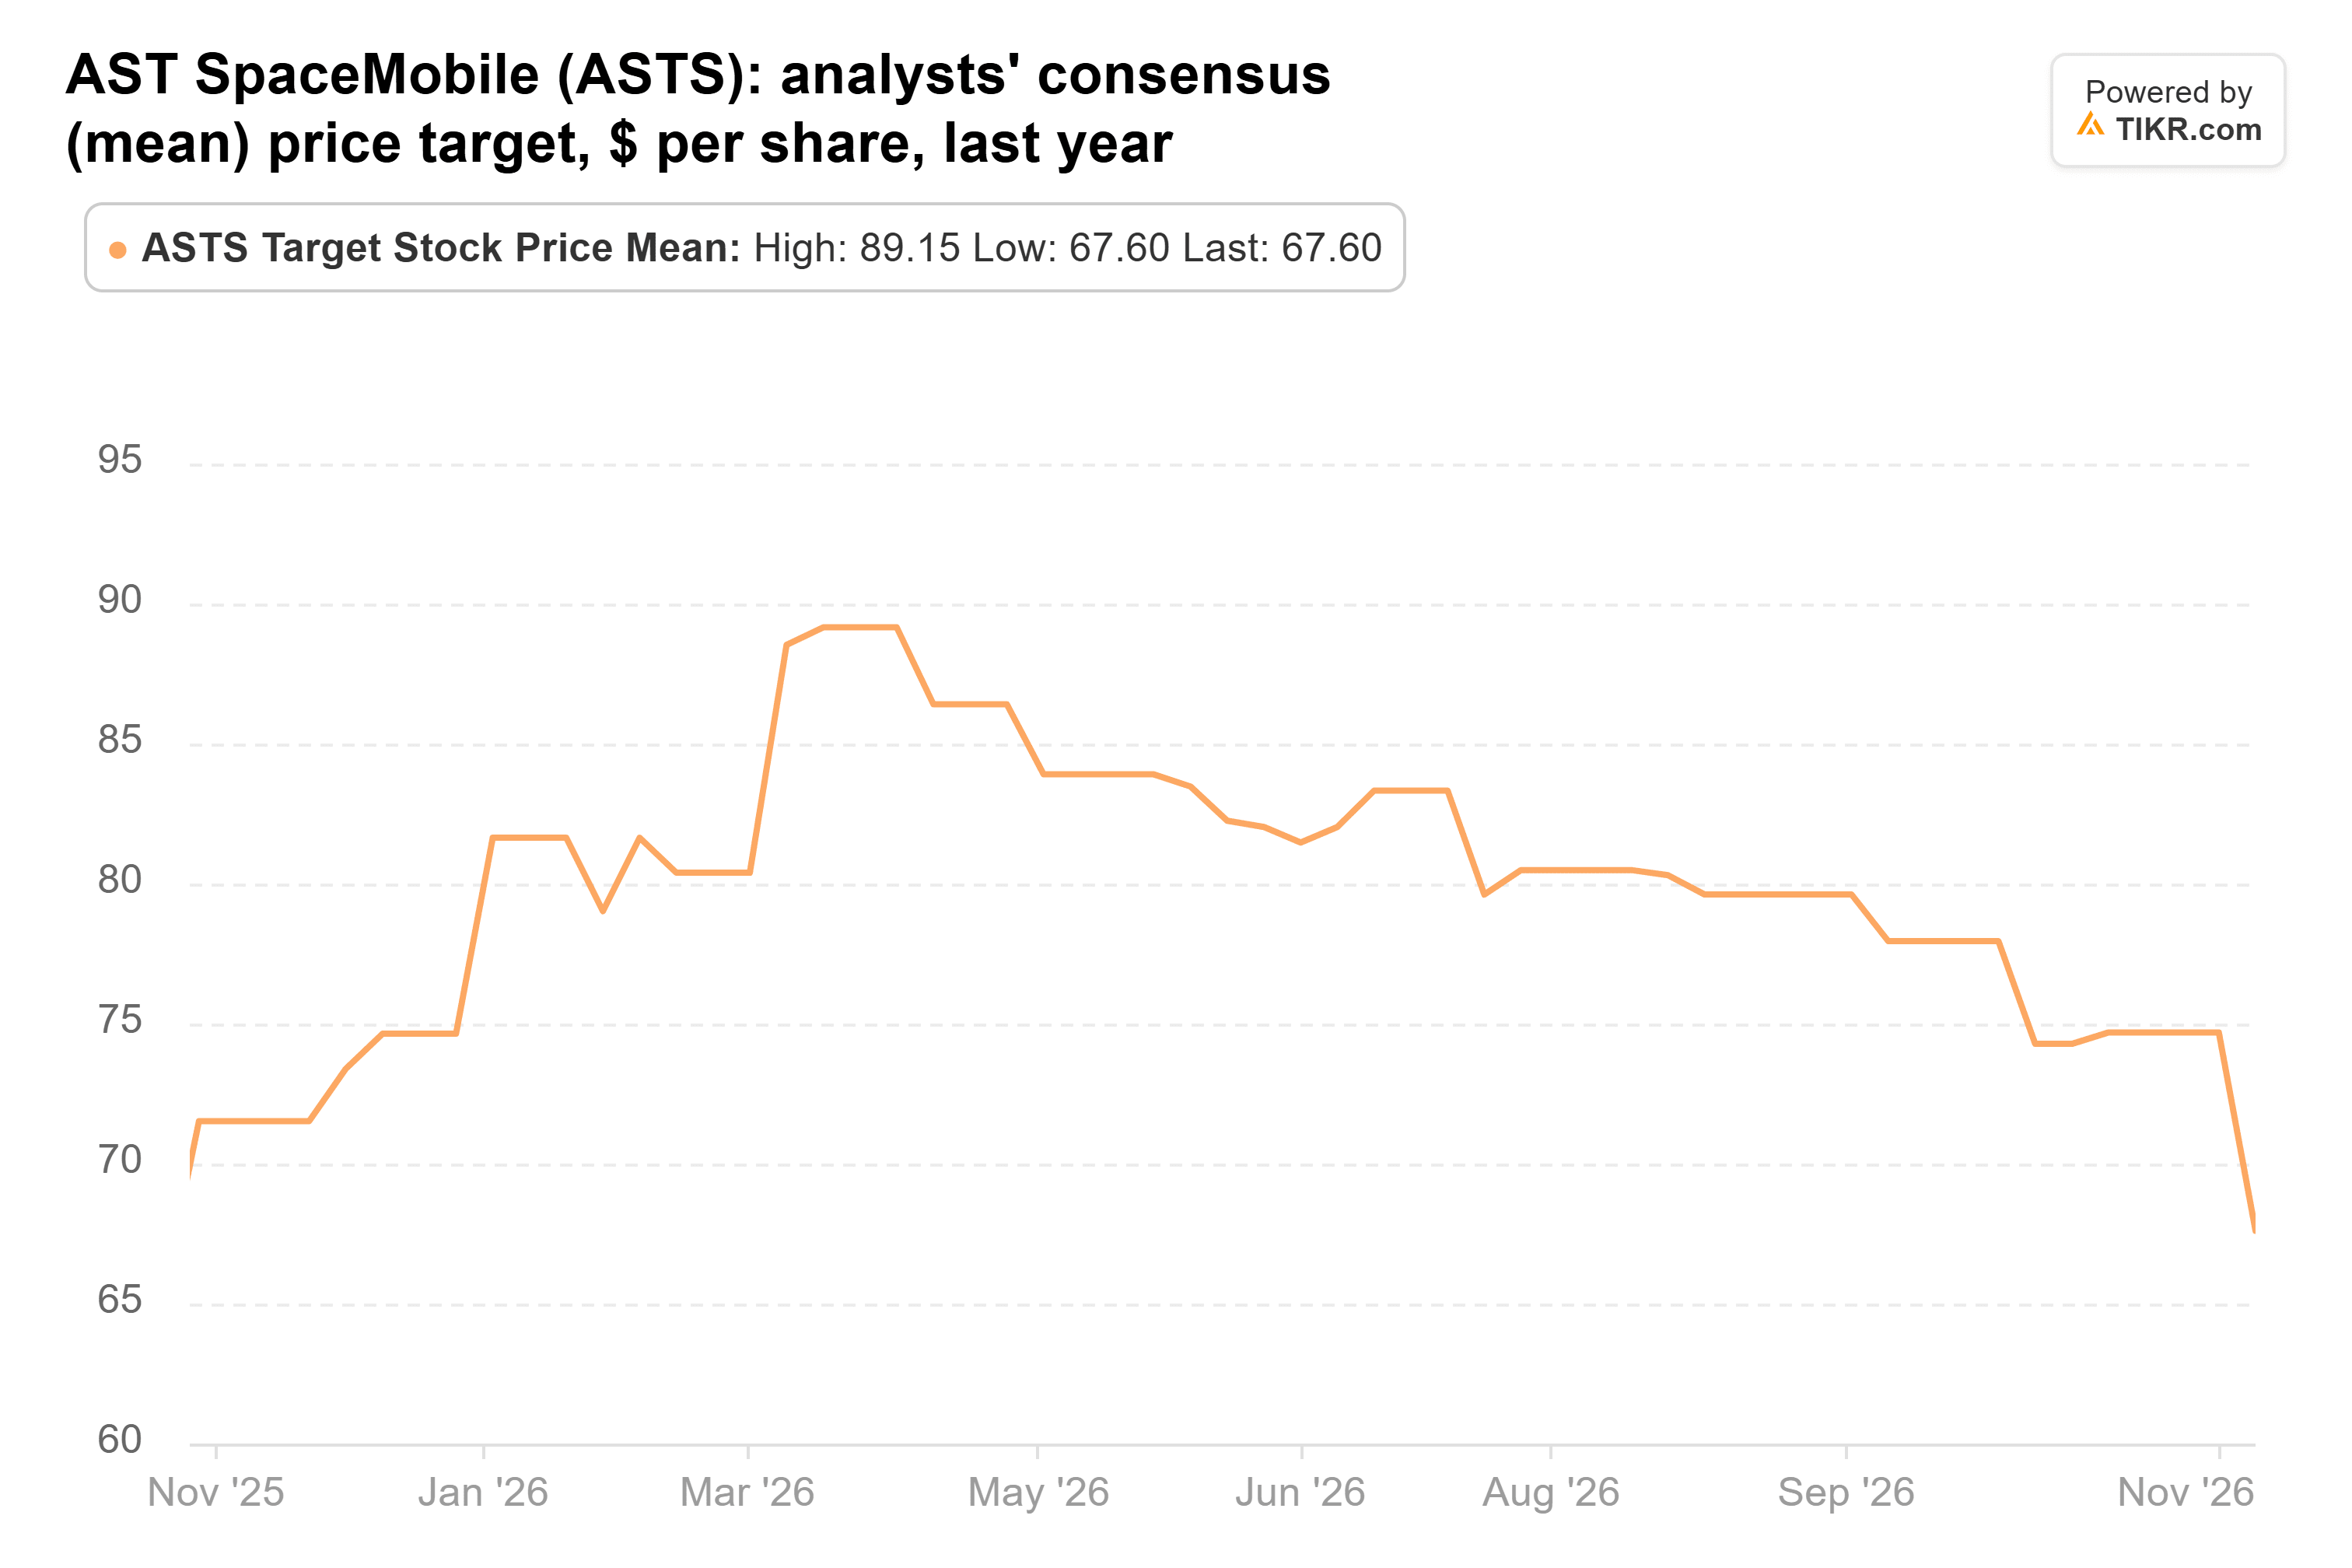
根据TIKR截至11月10日的数据,分析师平均目标价接近68美元,低于4月份的约89美元。Cantor Fitzgerald的90美元目标价比共识高出约33%,而UBS、美国银行和B. Riley在财报发布后给出的目标价较低,在43美元至48美元之间。
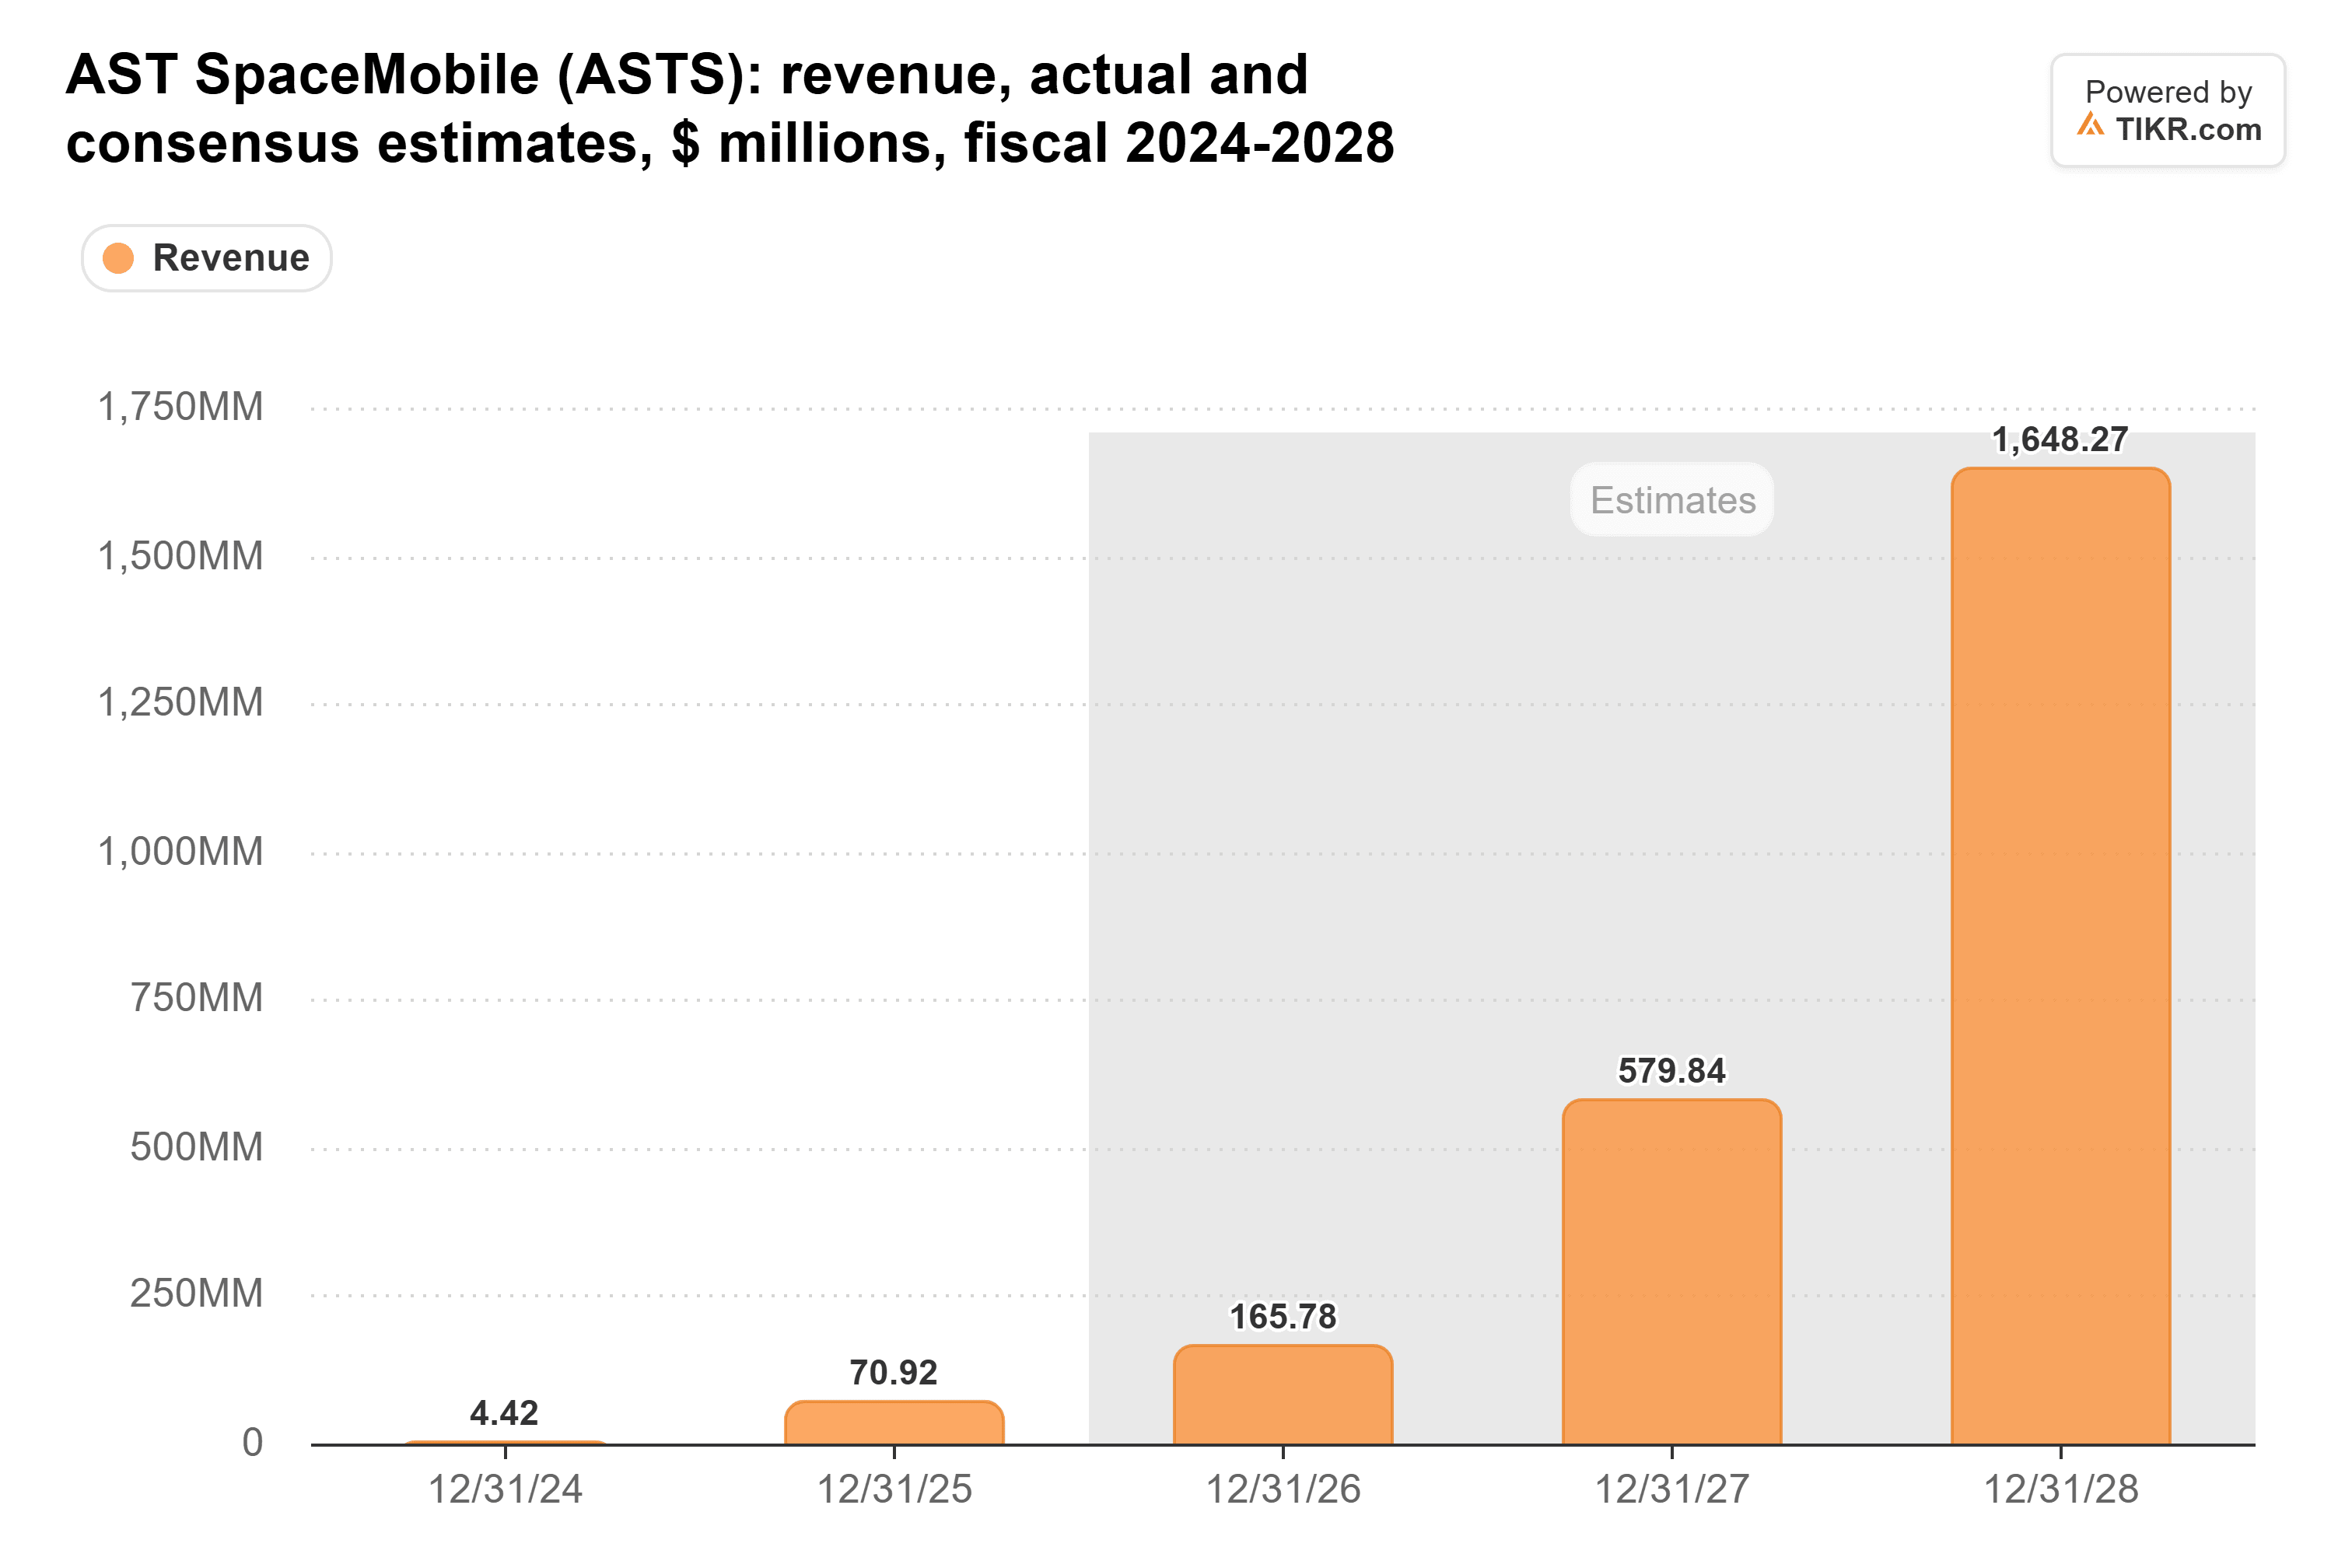
分析师预计营收将从2026年的约1.66亿美元增长至2027年的5.8亿美元和2028年的16.5亿美元,这反映了对快速商业化的预期。
然而,2027年的预测已从6月底的7.48亿美元下调,突显了卫星部署时间表和商业营收增长步伐的不确定性。
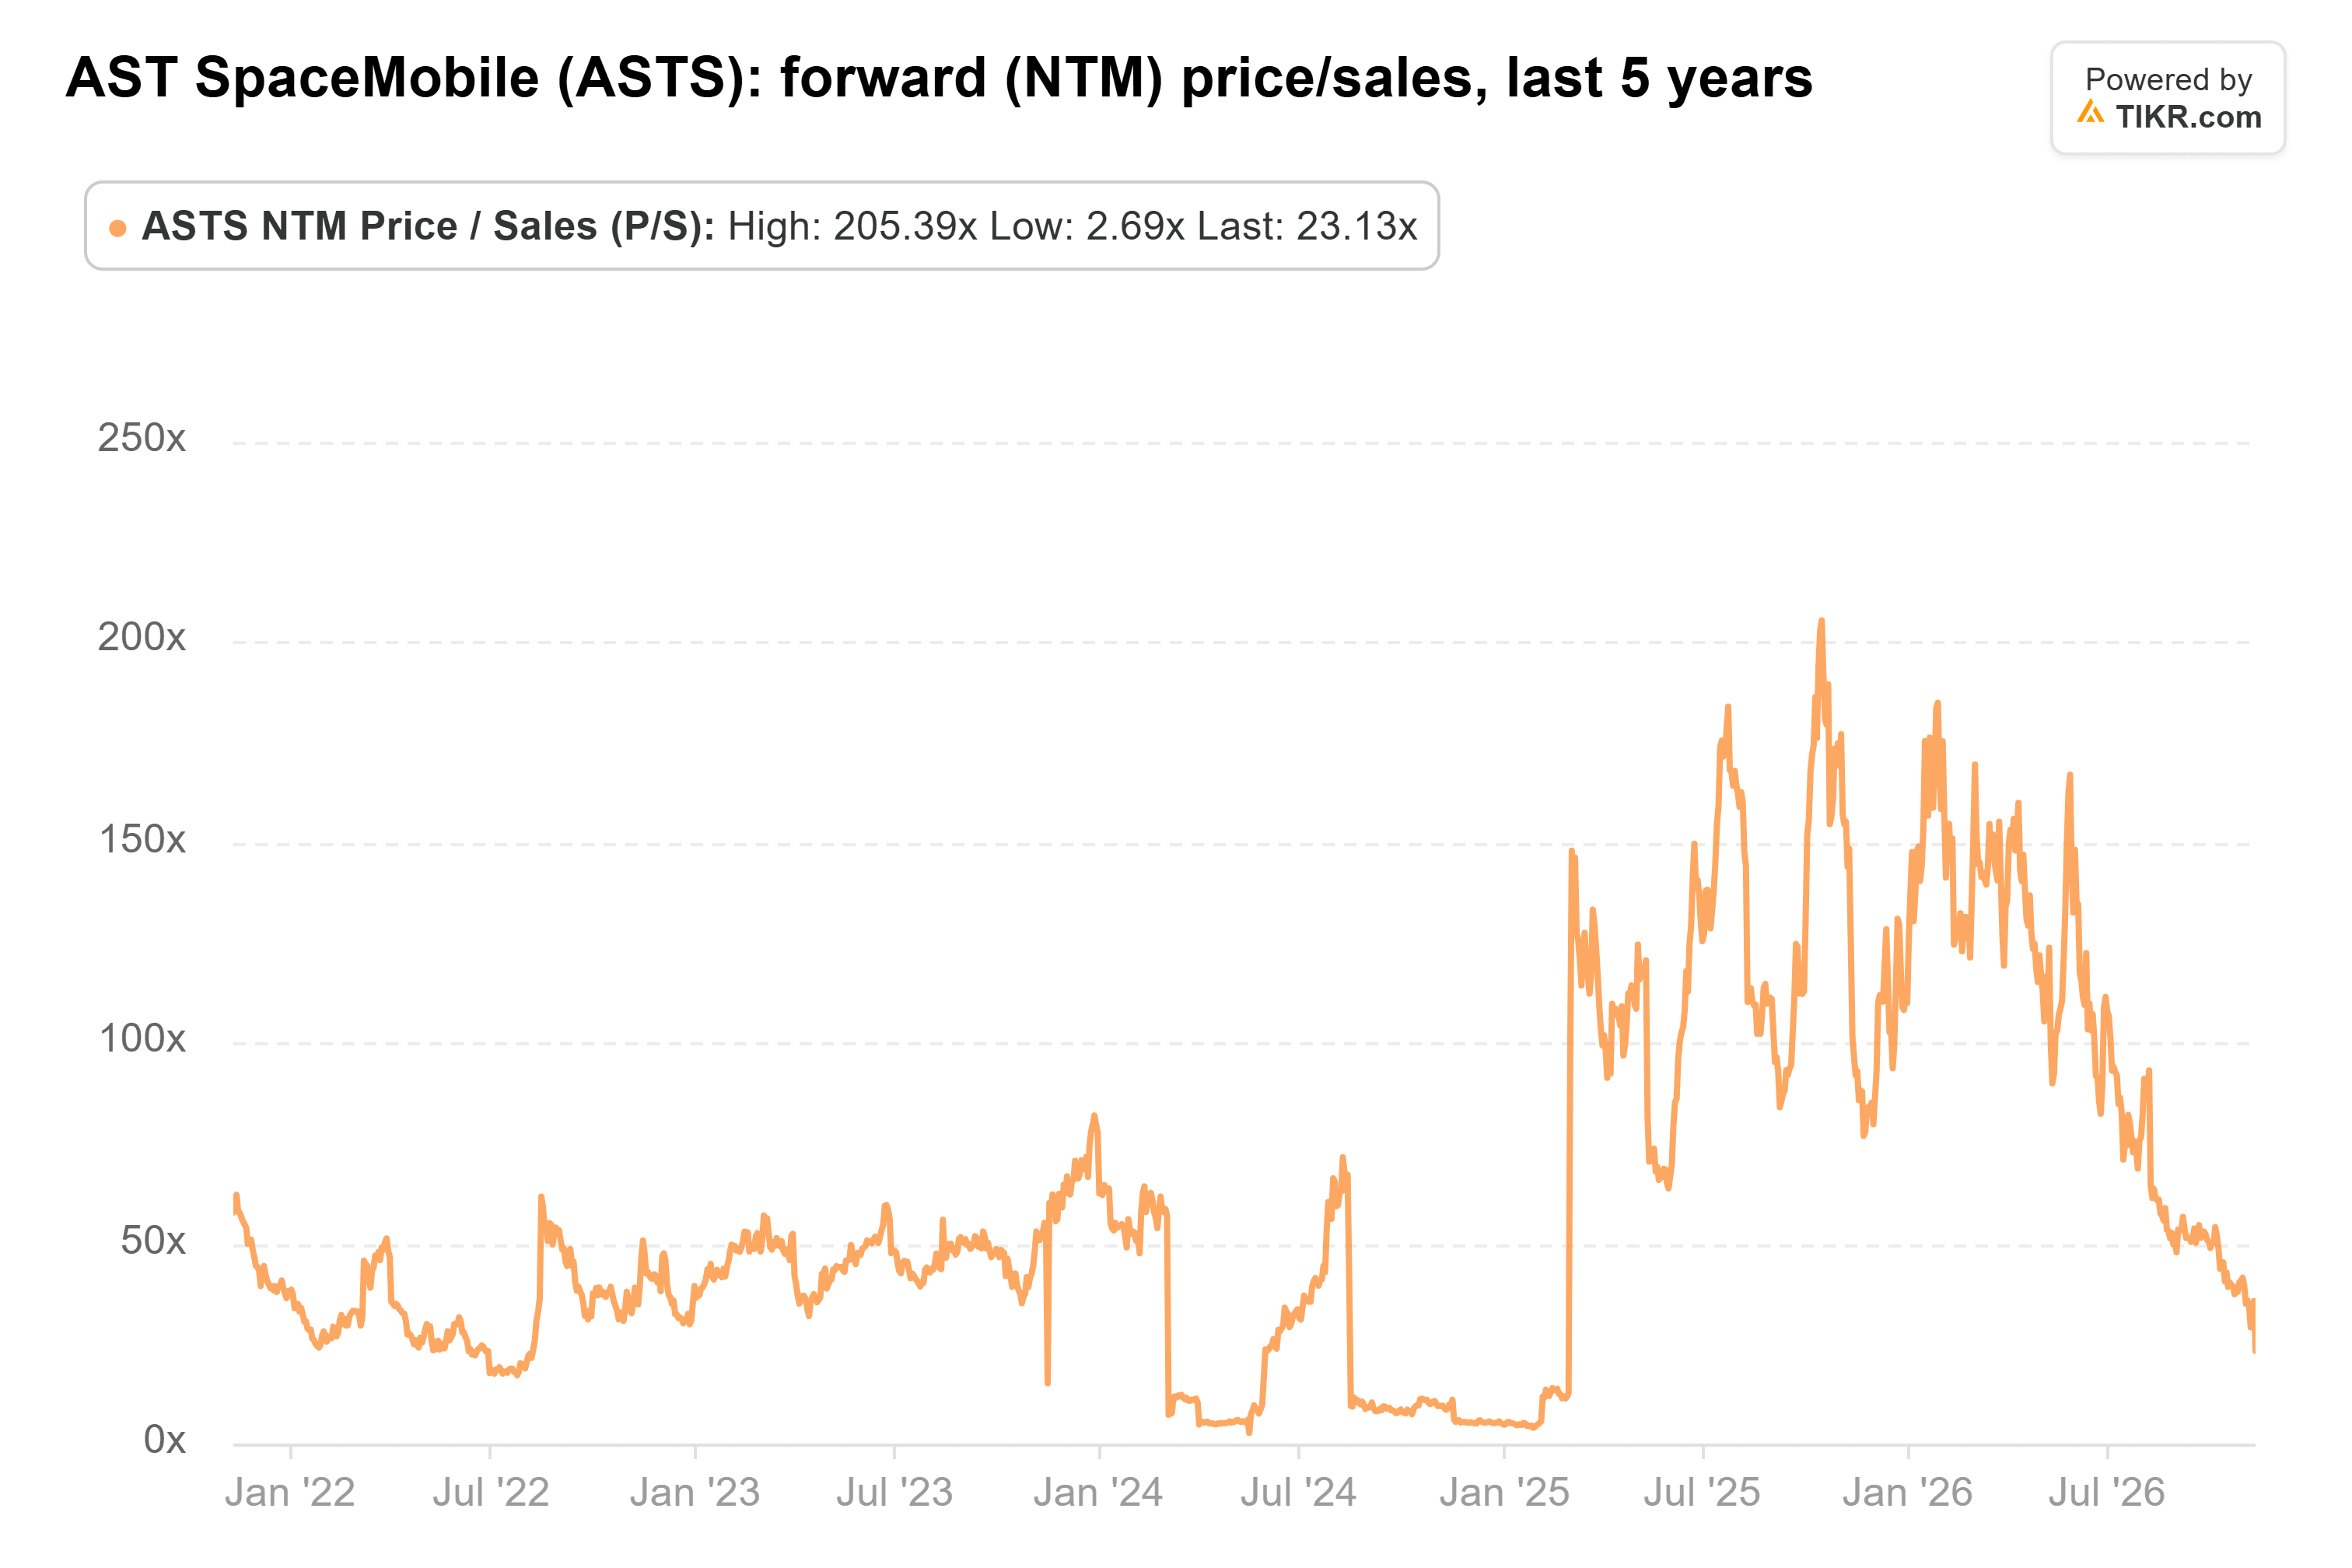
截至11月10日,AST SpaceMobile的交易价格约为远期销售额的23倍,低于其五年平均的约60倍。Cantor Fitzgerald的90美元目标价,使用相同的营收基数,意味着约62倍的远期市销率,这表明该股需要更强的销售增长或回归其历史估值倍数才能证明该价格的合理性。
尽管交易价格低于其历史市销率,AST SpaceMobile的估值仍然具有投机性。Cantor Fitzgerald的90美元目标价代表了一个看涨情景,该情景取决于成功的卫星部署、加速的营收增长以及持续的投资信心。
在未来12个月内,BlueBird卫星的成功发射以及美国间歇性服务的启动可能会加强投资论点。然而,额外的延迟、不断增加的资本需求以及弱于预期的营收增长可能会限制该股的上涨空间。
那么AST SpaceMobile股票的实际价值是多少?
TIKR让您可以在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到AST SpaceMobile可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!