核心要点
- 伯克希尔哈撒韦 (BRK.B) 股价在10月6日至11月6日期间上涨约13%,收于约571美元,因投资者在科技板块波动中青睐业务多元化的公司。
- 沃尔玛 (WMT) 在2025年约占伯克希尔旗下McLane子公司收入的17%,而可口可乐 (KO) 仍是其重要的股权投资。
- 伯克希尔在第三季度回购了96亿美元股票,但由于保险业务盈利能力减弱,其运营收益下降约6%至127亿美元。
- 伯克希尔庞大的现金储备和积极的股票回购支持其长期前景,但其估值偏高,使得该股对现有股东比对新买家更具吸引力。
发生了什么?
伯克希尔哈撒韦 (BRK.B) 股价在过去一个月上涨了约13%,从10月6日左右的506美元升至11月6日的571美元,因投资者在科技板块波动中寻求业务多元化的公司。
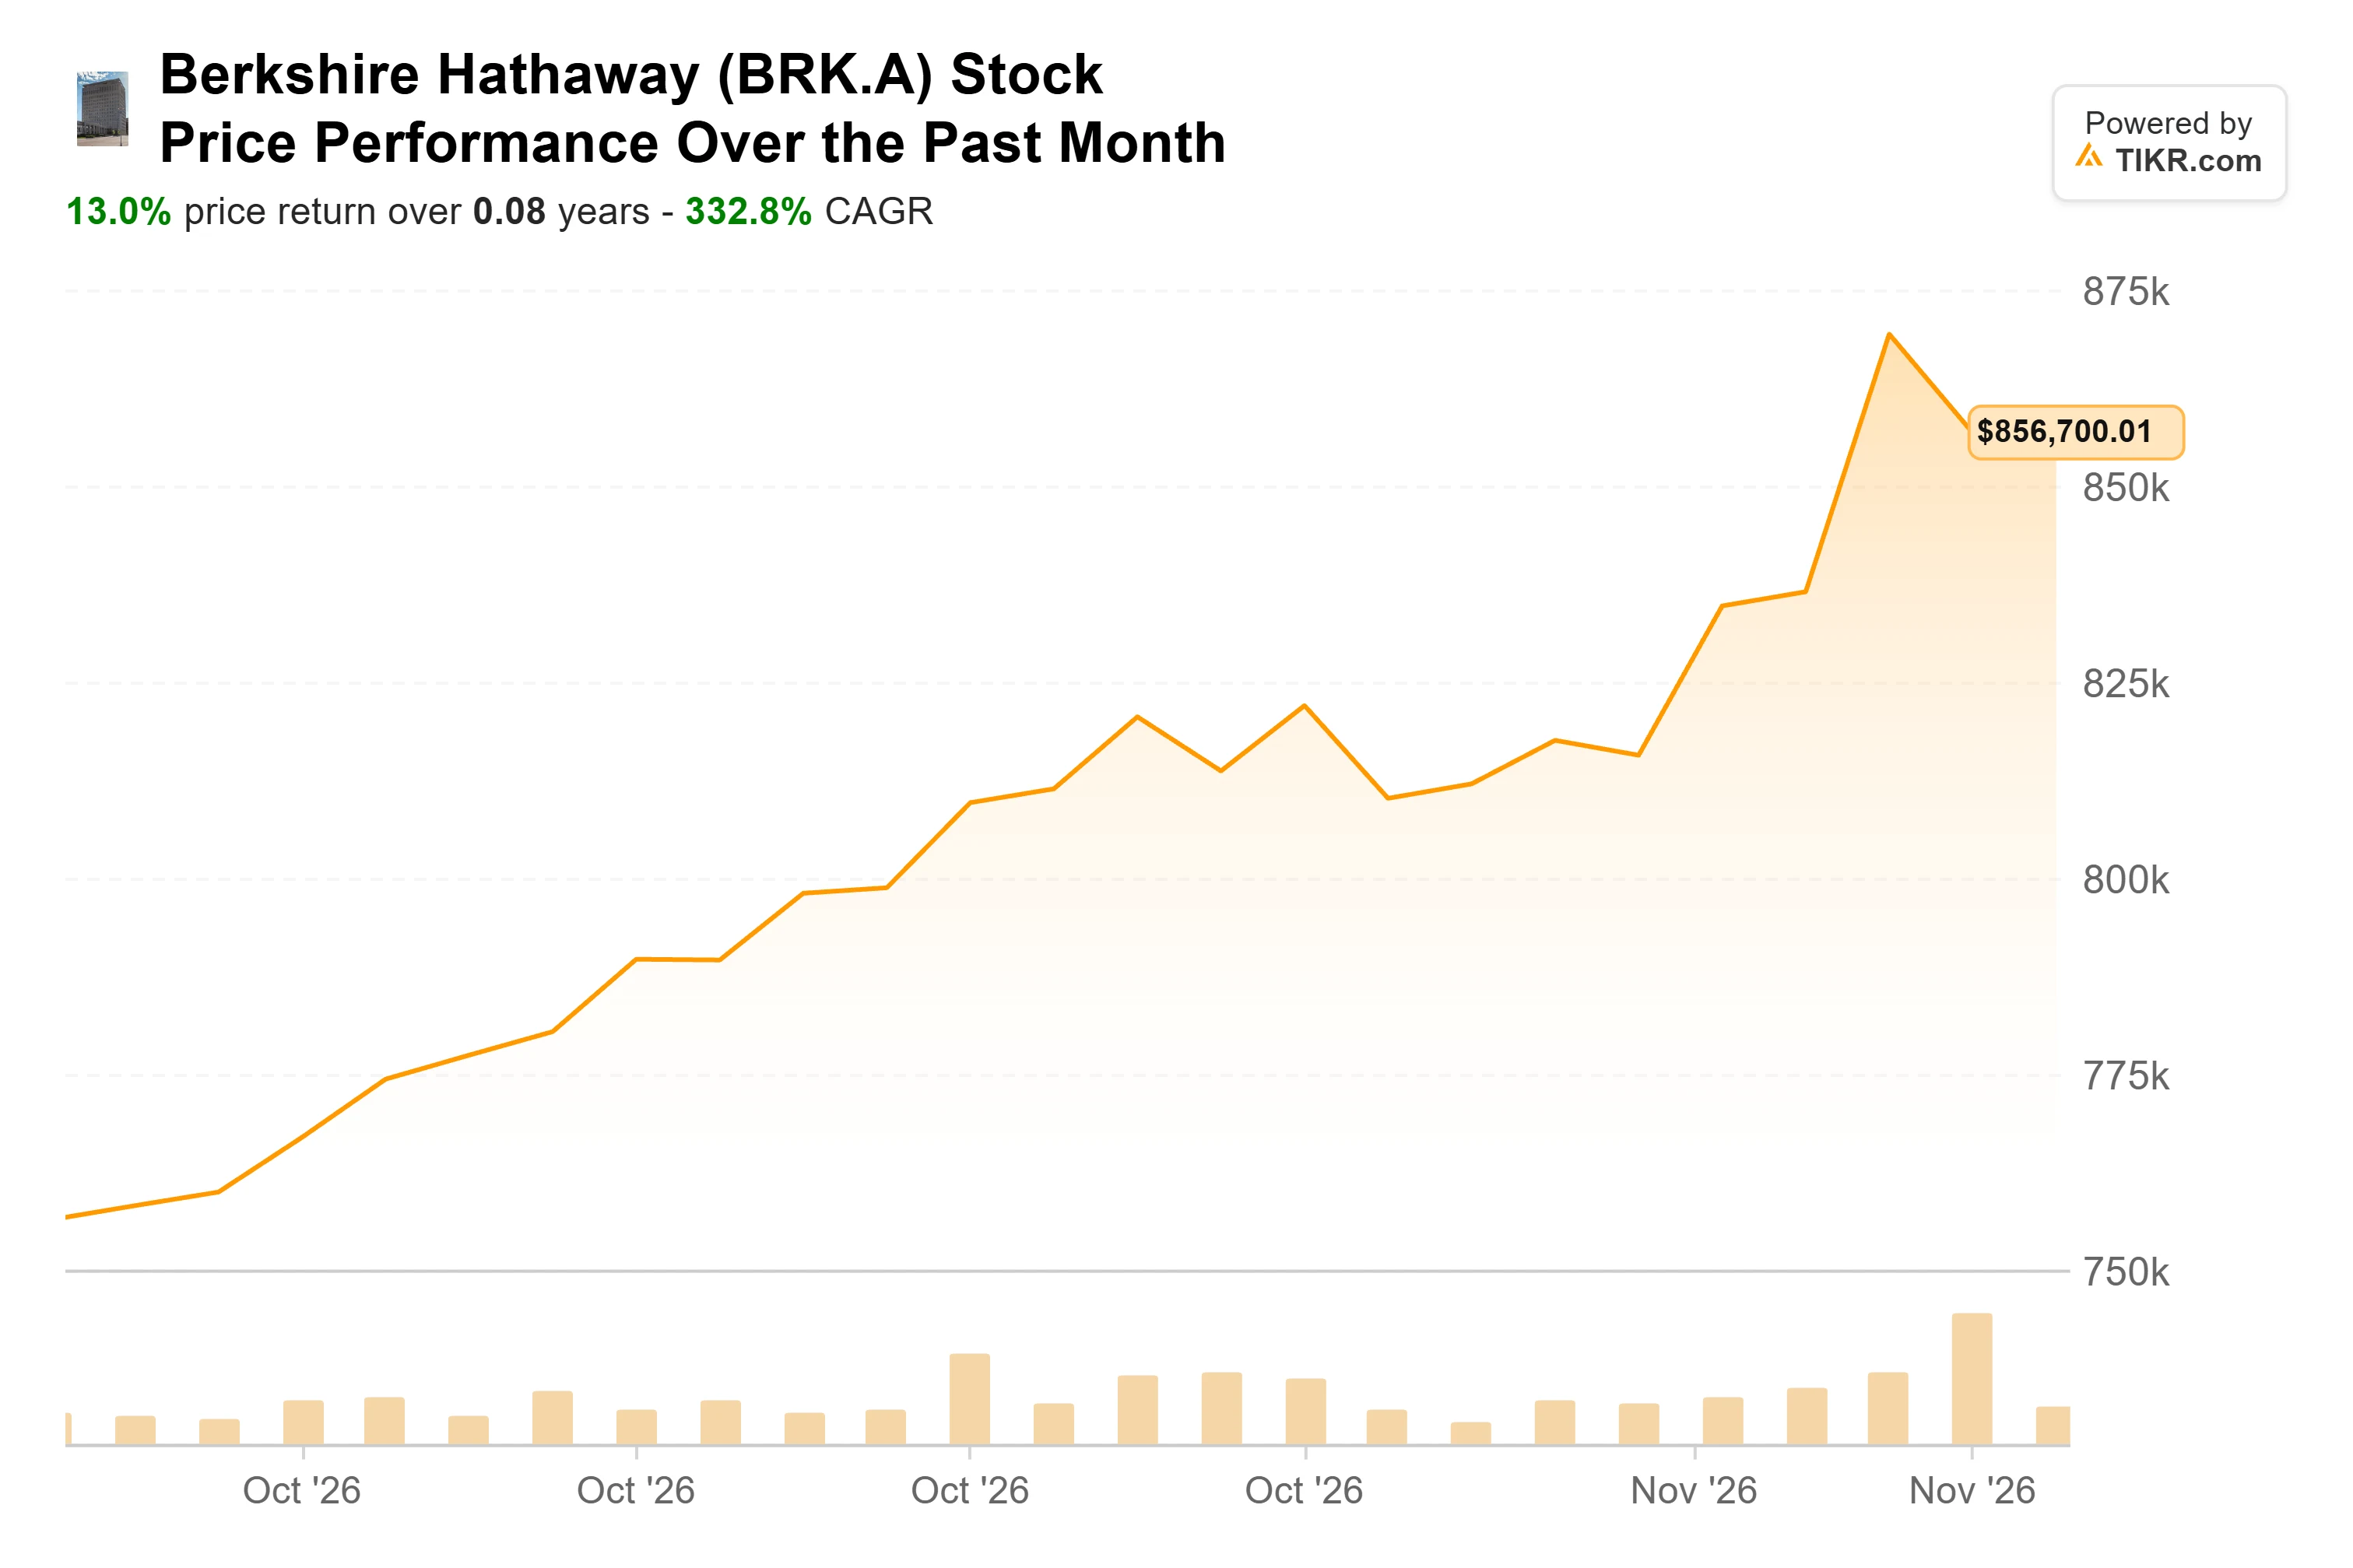
上图显示的是伯克希尔哈撒韦的A类股票(BRK.A),而本文讨论的股价表现指的是其B类股票(BRK.B)。
伯克希尔的保险、铁路、能源和制造业务,加上其庞大的现金储备,吸引了投资者的兴趣,因为格雷格·阿贝尔在沃伦·巴菲特于2025年5月宣布的领导层交接后继续执掌公司。
可口可乐 (KO) 仍是伯克希尔重要的股权投资之一,而根据伯克希尔的2025年度申报文件,沃尔玛 (WMT) 约占McLane公司2025年收入的17%。
在11月6日市场收盘后,投资者于11月7日收到了另一个重要更新,伯克希尔公布了第三季度财报。
运营收益从去年同期的135亿美元下降约6%至127亿美元,主要反映了保险业务盈利能力减弱。
保险承保收益下降约43%至13.5亿美元,而GEICO的税前承保利润下降约45%至9.82亿美元,因定价压力和成本影响了业绩。
然而,伯克希尔的其他业务表现出了韧性。BNSF铁路运营收益增长约19%至17.3亿美元,而伯克希尔哈撒韦能源公司的收益增长8%至16.1亿美元。
制造、服务和零售业务的收益也增长了约12%至40.4亿美元,有助于抵消保险业务的疲软。
在其财报公告中,伯克希尔将季度的投资盈亏描述为“通常毫无意义”,强调应关注基础运营收益而非短期市场波动。
伯克希尔的第三季度财报还显示其加速了股票回购,进一步证明了管理层愿意动用资本。
该公司在第三季度回购了96亿美元股票,而上一季度约为45亿美元,并在10月又回购了约20亿美元。
根据其第三季度财务申报文件,截至9月30日,伯克希尔的保险和其他业务还持有约3520亿美元的现金、现金等价物和美国国库券(扣除未结算的国库券购买)。
这种巨大的流动性给予阿贝尔相当大的灵活性,可以在管理层认为估值有吸引力时进行收购、投资并继续回购股票。
伯克希尔哈撒韦股票是被低估还是高估了?
以每股B类股约571美元计算,伯克希尔相对于其历史市盈率倍数似乎略有高估。TIKR的A类股 (BRK.A) 估值图表显示其远期市盈率为25.78倍,高于其22.84倍的历史平均水平,这进一步证明伯克希尔交易于溢价水平。
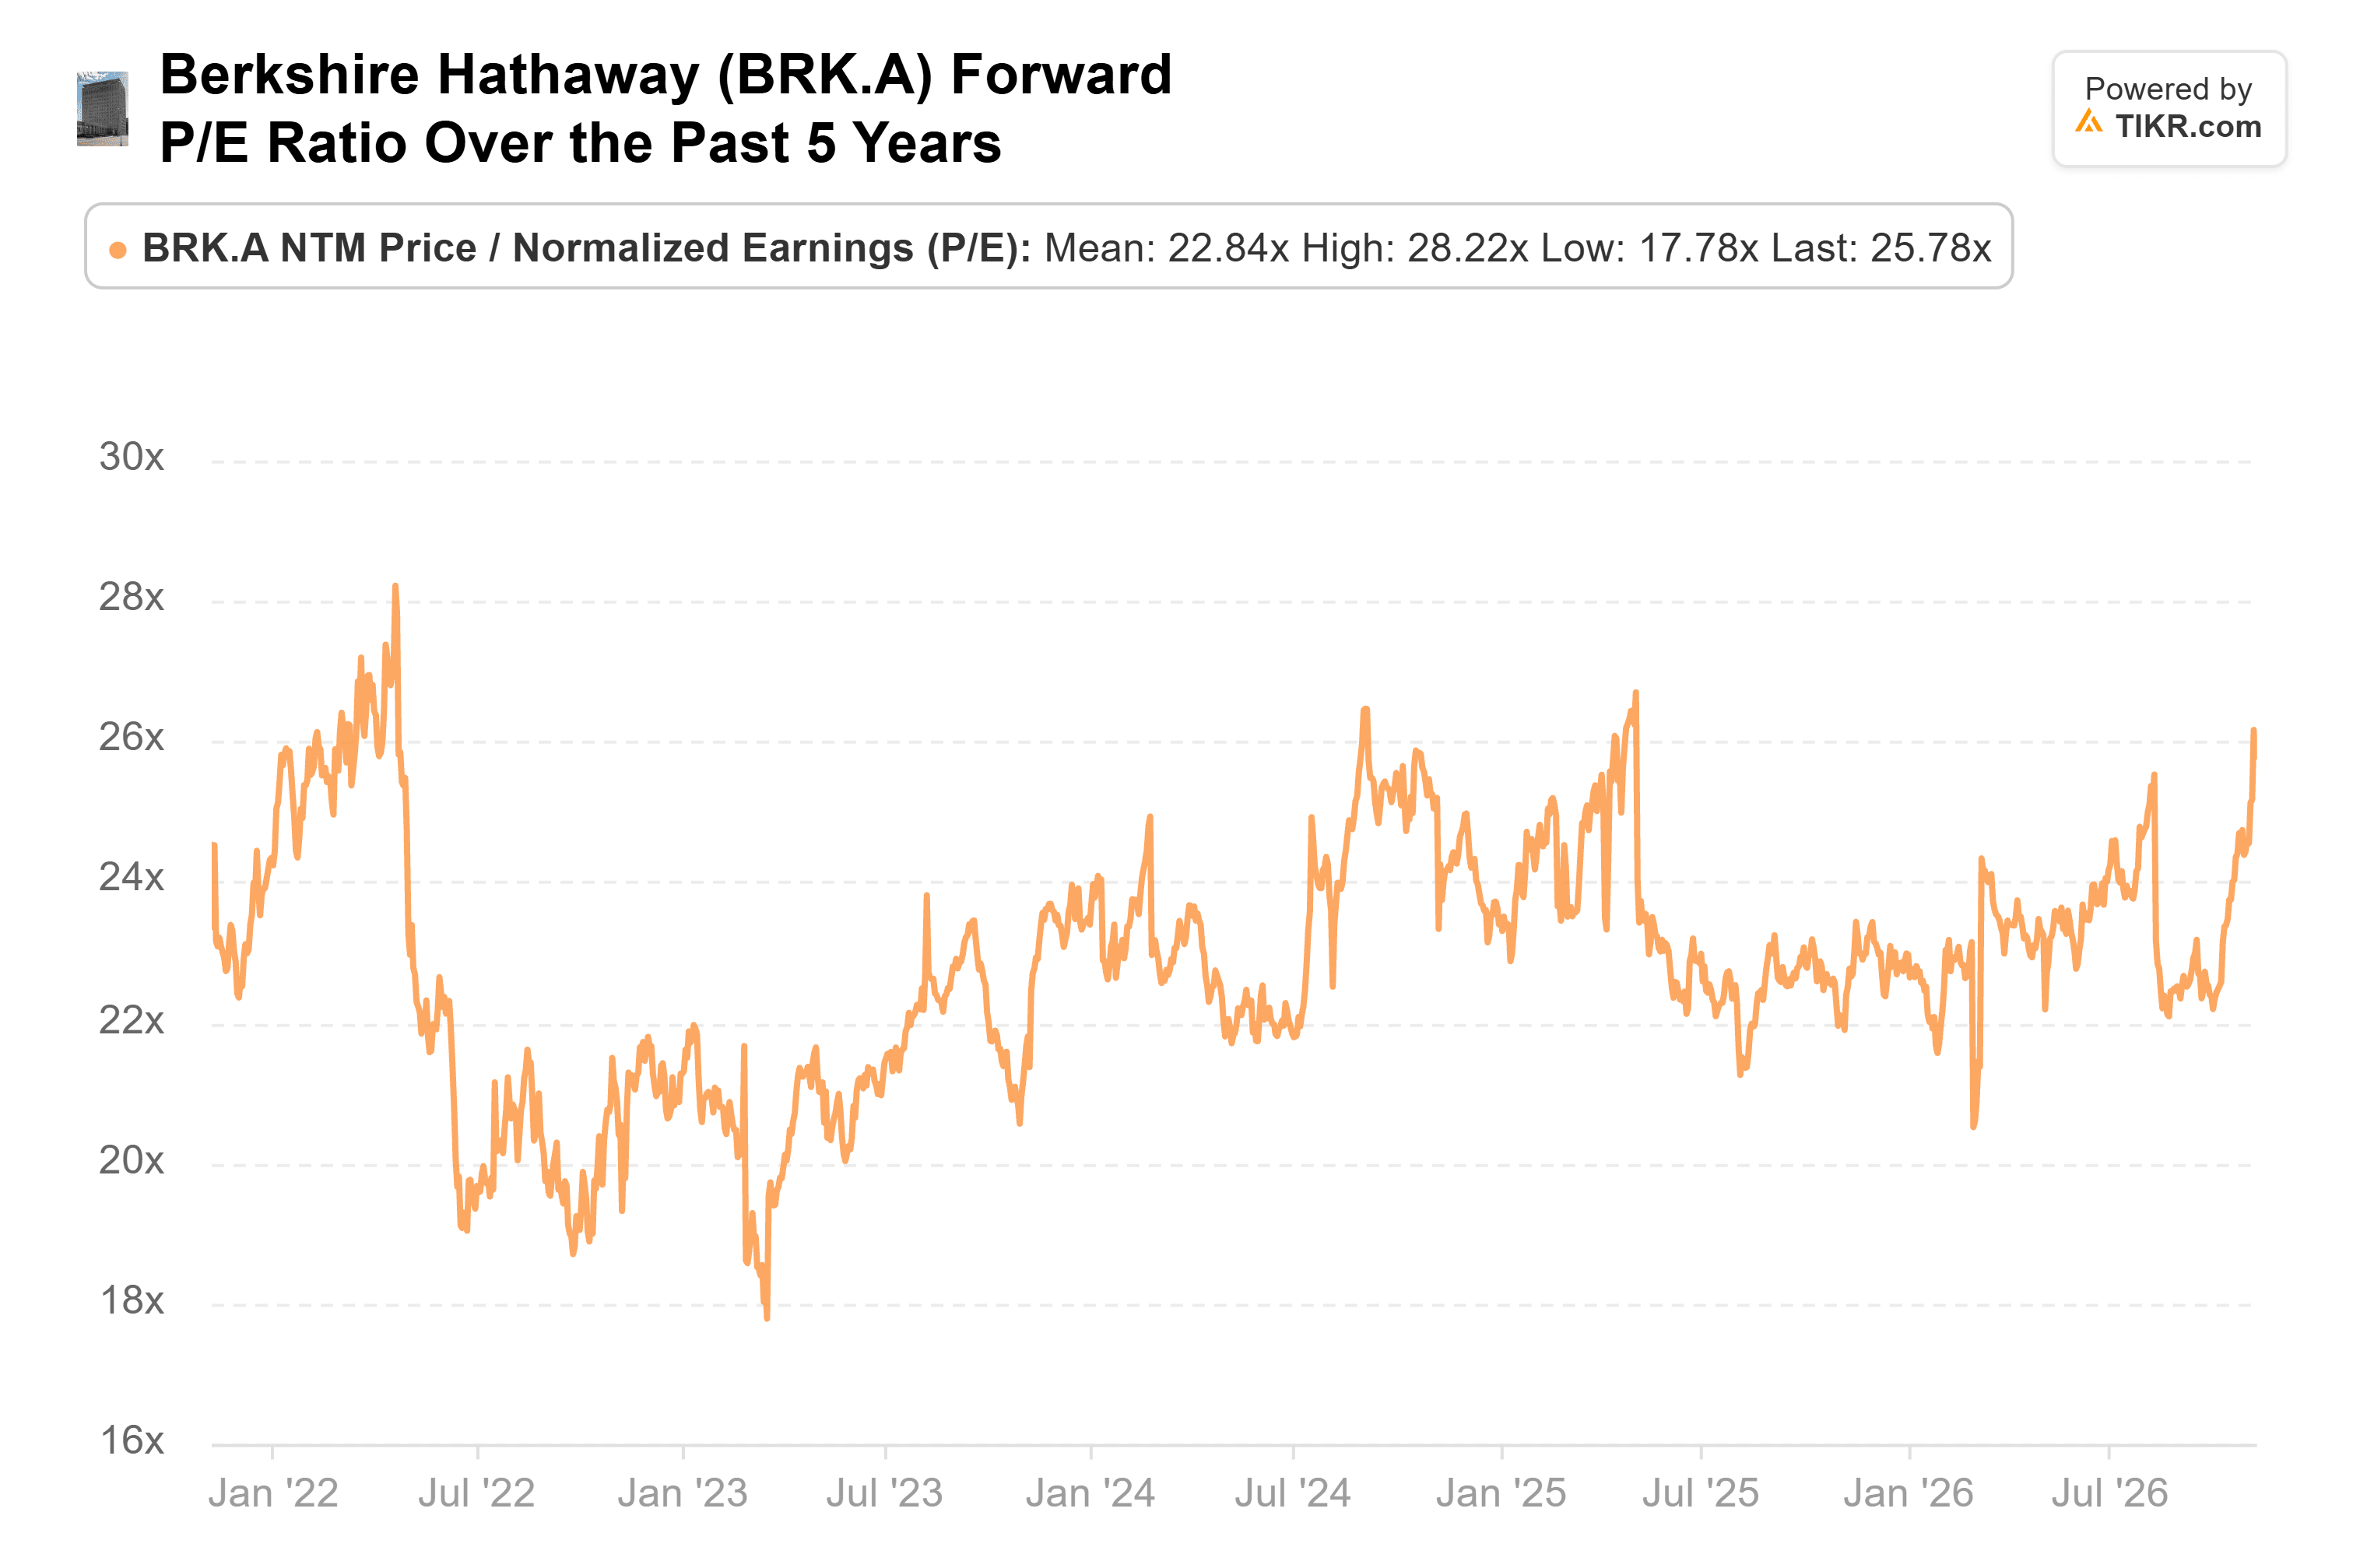
公司庞大的现金储备和第三季度96亿美元的回购支持其长期前景,但保险业务盈利能力减弱以及分析师盈利预期相对平稳可能会限制其近期上行空间。
溢价估值也意味着,如果承保盈利能力持续承压或未来投资未能产生更强的盈利增长,股价下跌的空间会更小。
未来12个月,伯克希尔的表现将取决于阿贝尔能否提高GEICO的盈利能力、维持其铁路和能源业务的增长,并以有吸引力的回报率配置资本。
对于现有股东而言,伯克希尔看起来是一个合理的持有选择,但其溢价估值使得等待更好的入场价格比在近期上涨后积极买入更具吸引力。
那么伯克希尔哈撒韦股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到伯克希尔哈撒韦可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预估创建的。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!