

核心要点
- 由于数据中心建设延迟,Baird和BofA下调目标价,Nebius Group股价在11月13日周五下跌9.9%,此前在其第三季度财报发布日已下跌16.8%。
- 做空者Jim Chanos指出,2027年120亿至130亿美元的营收指引,相当于每兆瓦800万至900万美元。他表示,这与当前的2026年run-rate相同,远低于Nebius声称其签约的每兆瓦2000万美元以上。
- 这使得明年的4倍营收增长成为一场对建设进度的赌博,管理层也承认包括新泽西州在内的一些托管站点进度落后。
- 该股目前的远期销售额估值远低于其3年平均水平。这只有在新增产能按时上线的情况下才显得便宜。
Nebius Group (NBIS) 股价在11月13日周五下跌9.9%,原因是Baird和BofA因数据中心建设延迟而下调了其目标价。此前一天(11月12日)该公司公布第三季度业绩时,股价已下跌16.8%。其他AI云股票也出现下跌,CoreWeave收盘下跌6.1%,此前一天英伟达宣布CEO黄仁勋辞职。
该财报的一大承诺是2027年营收达到120亿至130亿美元,大约是Nebius今年预期营收的4倍。
曾预测安然倒闭的做空者Jim Chanos在X上的一篇帖子中向"$NBIS(以及neocloud)的多头们"拆解了这一指引:
"能否请你告诉我,2027年营收指引120-130亿美元,基于平均1500兆瓦的2027年产能,这与'以每兆瓦2000-2500万美元签约合同'的说法如何一致?这相当于每兆瓦800-900万美元,与当前的2026年run-rate相同。"
这,哎哟。
TIKR追踪了23位分析师对Nebius的看法。有多少人说"买入"?
在一个地方查看Nebius的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看Nebius的分析师评级
价格上涨,每兆瓦营收持平
他的算术是对的。用120亿美元除以Chanos估计的1500兆瓦(他对Nebius 2027年平均产能的估计;公司尚未公布官方数据),得到每兆瓦800万美元,130亿美元则相当于约870万美元。
将此与Nebius声称的签约价格进行比较。在公司第三季度电话会议上,CEO Arkady Volozh表示,第三季度达成的协议年合同价值超过每兆瓦2500万美元,高于第二季度的2000万至2500万美元。CFO Dado Alonso补充说,"2027年的产能价格正在上涨。"
按每兆瓦2000万至2500万美元计算,1500兆瓦的年收入将达到300亿至375亿美元。这比指引数字高出一倍多。
分析师的共识预期落在Nebius的区间内,2027年营收为123亿美元,然后在2028年攀升至260亿美元。
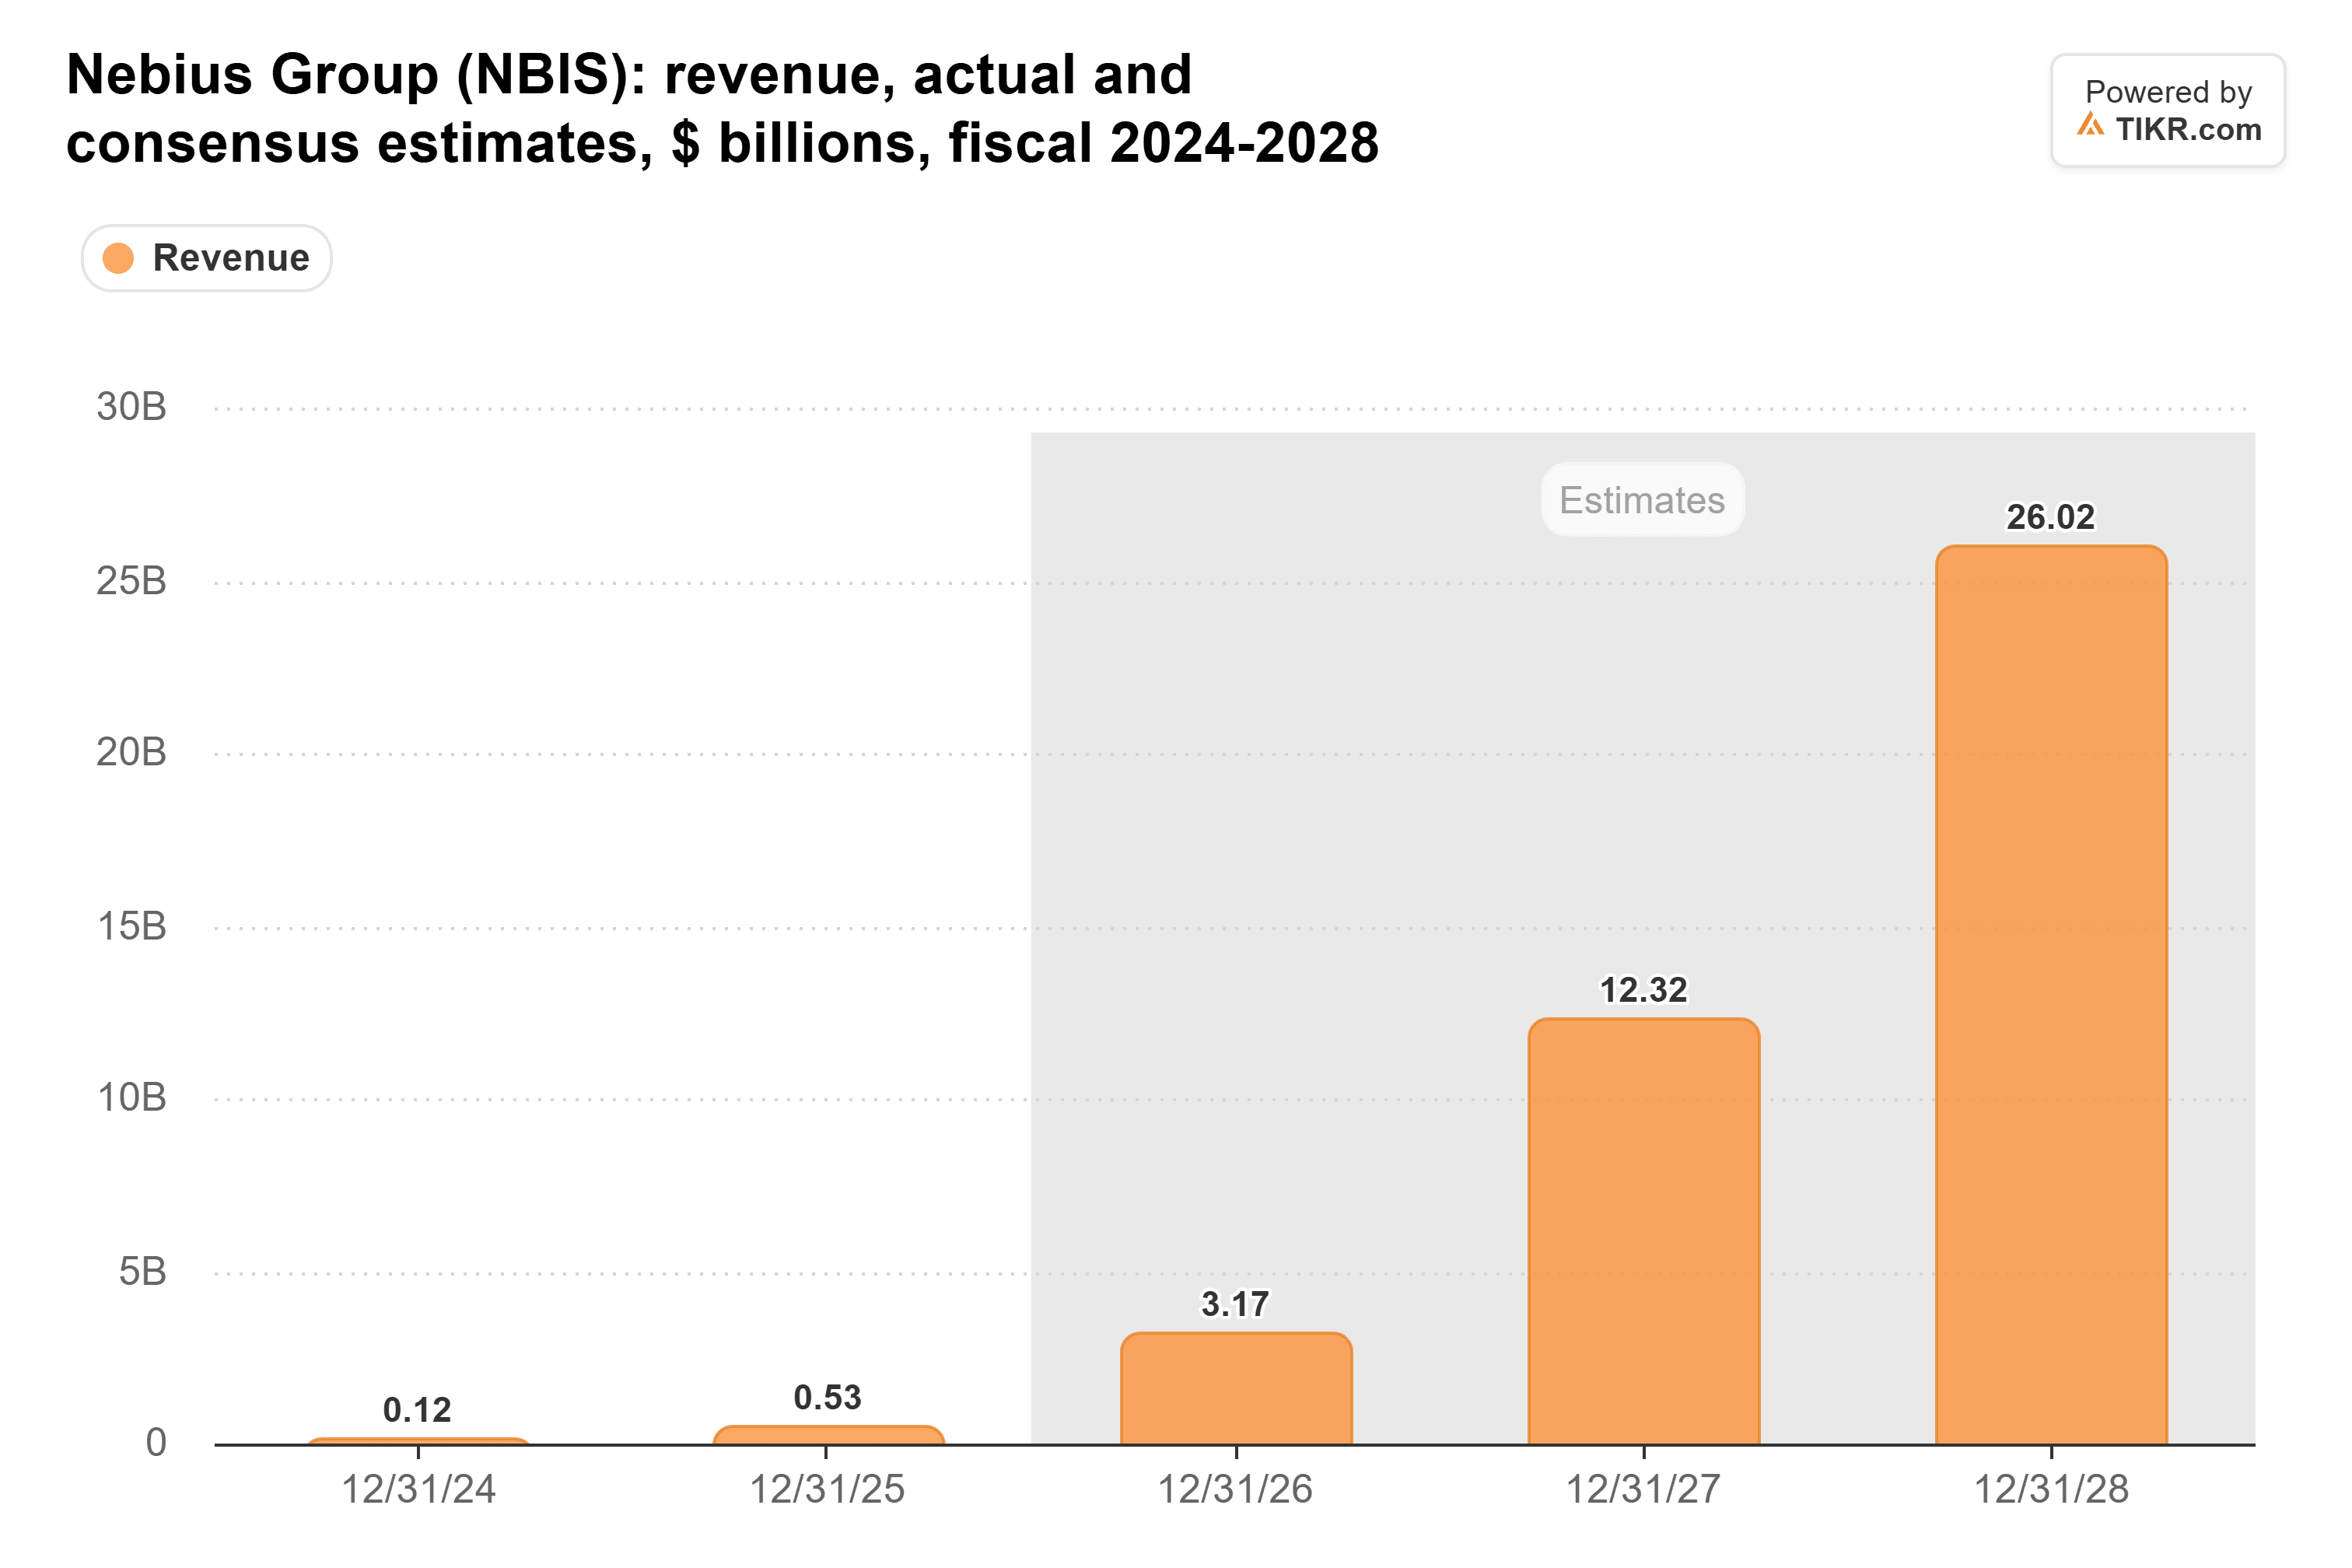
所以华尔街也没有指望明年会出现价格飙升的意外之喜。
指引实质上是建设进度表
Volozh自己或多或少也这么说了:"我们预计明年营收将增长四倍,这是基于对我们建设速度的保守看法。"
当被问及指引的假设时,Alonso表示Nebius需要两样东西:"我们需要按时拥有产能,并且这些产能应该准备好可以销售。"他说,销售不是问题,因为价格正在上涨。
产能正是Nebius已经出现延误的地方。Volozh承认,"我们的一些托管站点,包括新泽西州,进度落后。客户已被告知,并且这些产能都没有被取消。其中一部分已推迟到2027年。"
一些第三方产能现在要到2027年上半年才能到位,因此Nebius将其2026年营收区间从30-34亿美元下调至30-32亿美元。该公司现在预计run-rate营收将在2月份超过70亿美元,此前指引是到12月达到70-90亿美元。Baird将其目标价从340美元下调至200美元,BofA从310美元下调至265美元,原因是这些延迟,不过Baird维持其"跑赢大盘"评级,BofA维持其"买入"评级。
建设规模也在不断扩大。截至2026年9月30日的季度,Nebius的资本支出达到73亿美元,高于一年前的9.6亿美元。
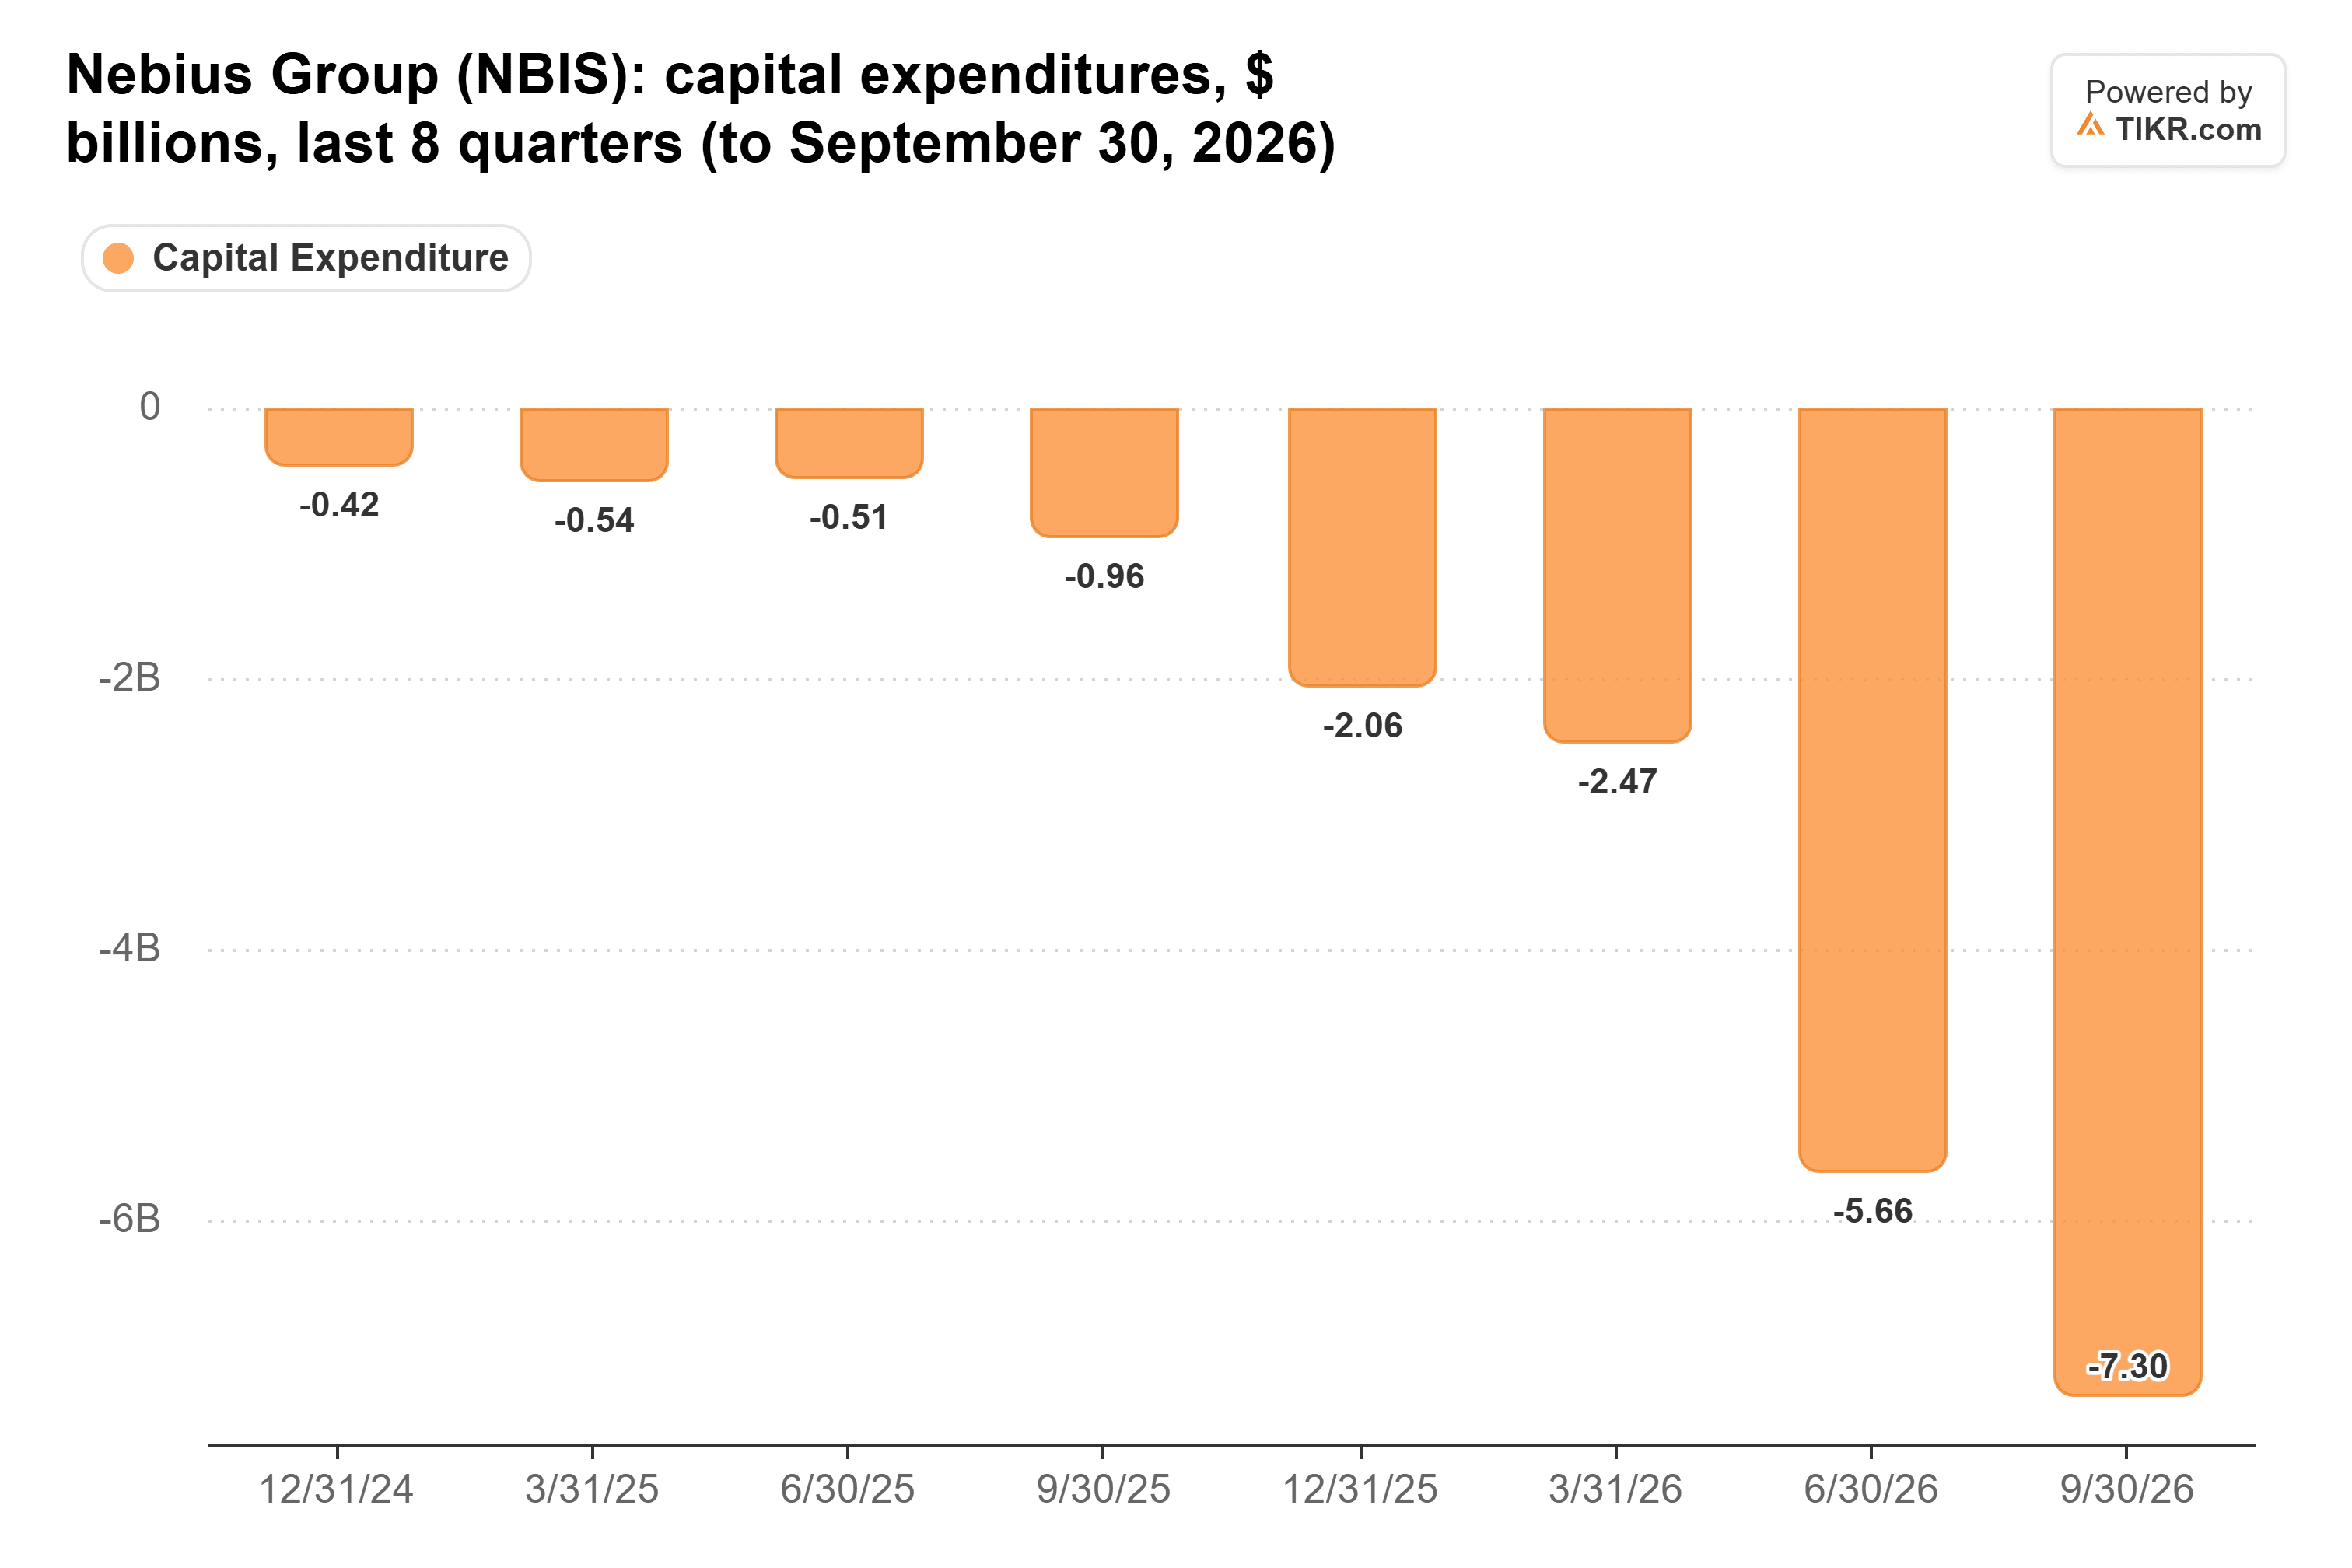
该公司现在预计今年资本支出约为270亿美元,高于此前预期的200-250亿美元,并且2027年将达到400-450亿美元。2027年的数字对应着超过1吉瓦的新增产能。
新合同只有在生效后才能带来帮助
每兆瓦收入的部分差距有一个合理的解释。新的兆瓦产能将在2027年陆续上线并需要时间开始计费,以较低价格签订的旧合同仍在执行中,管理层称其时间假设是保守的。Alonso甚至表示,如果产能按时到位,营收"可能会更高"。
所有这些都取决于同一件事:兆瓦产能更早投入使用。一份每兆瓦2500万美元的合同,在其背后的机架开始运行之前不会带来任何收入,因此这份指引的任何上行空间都必须来自建设进度。
需求看起来没问题。新合同的预付款现已覆盖超过100%的使该产能上线所需的资本。但Alonso预计,预付款和资产支持融资仅能覆盖2027年资本支出的75%至85%。超过400亿美元账单的其余部分必须来自资产负债表、新债务或新股发行。
便宜,前提是起重机不停运转
抛售后,Nebius的远期市销率为3.8倍,远低于其约12倍的3年平均水平。
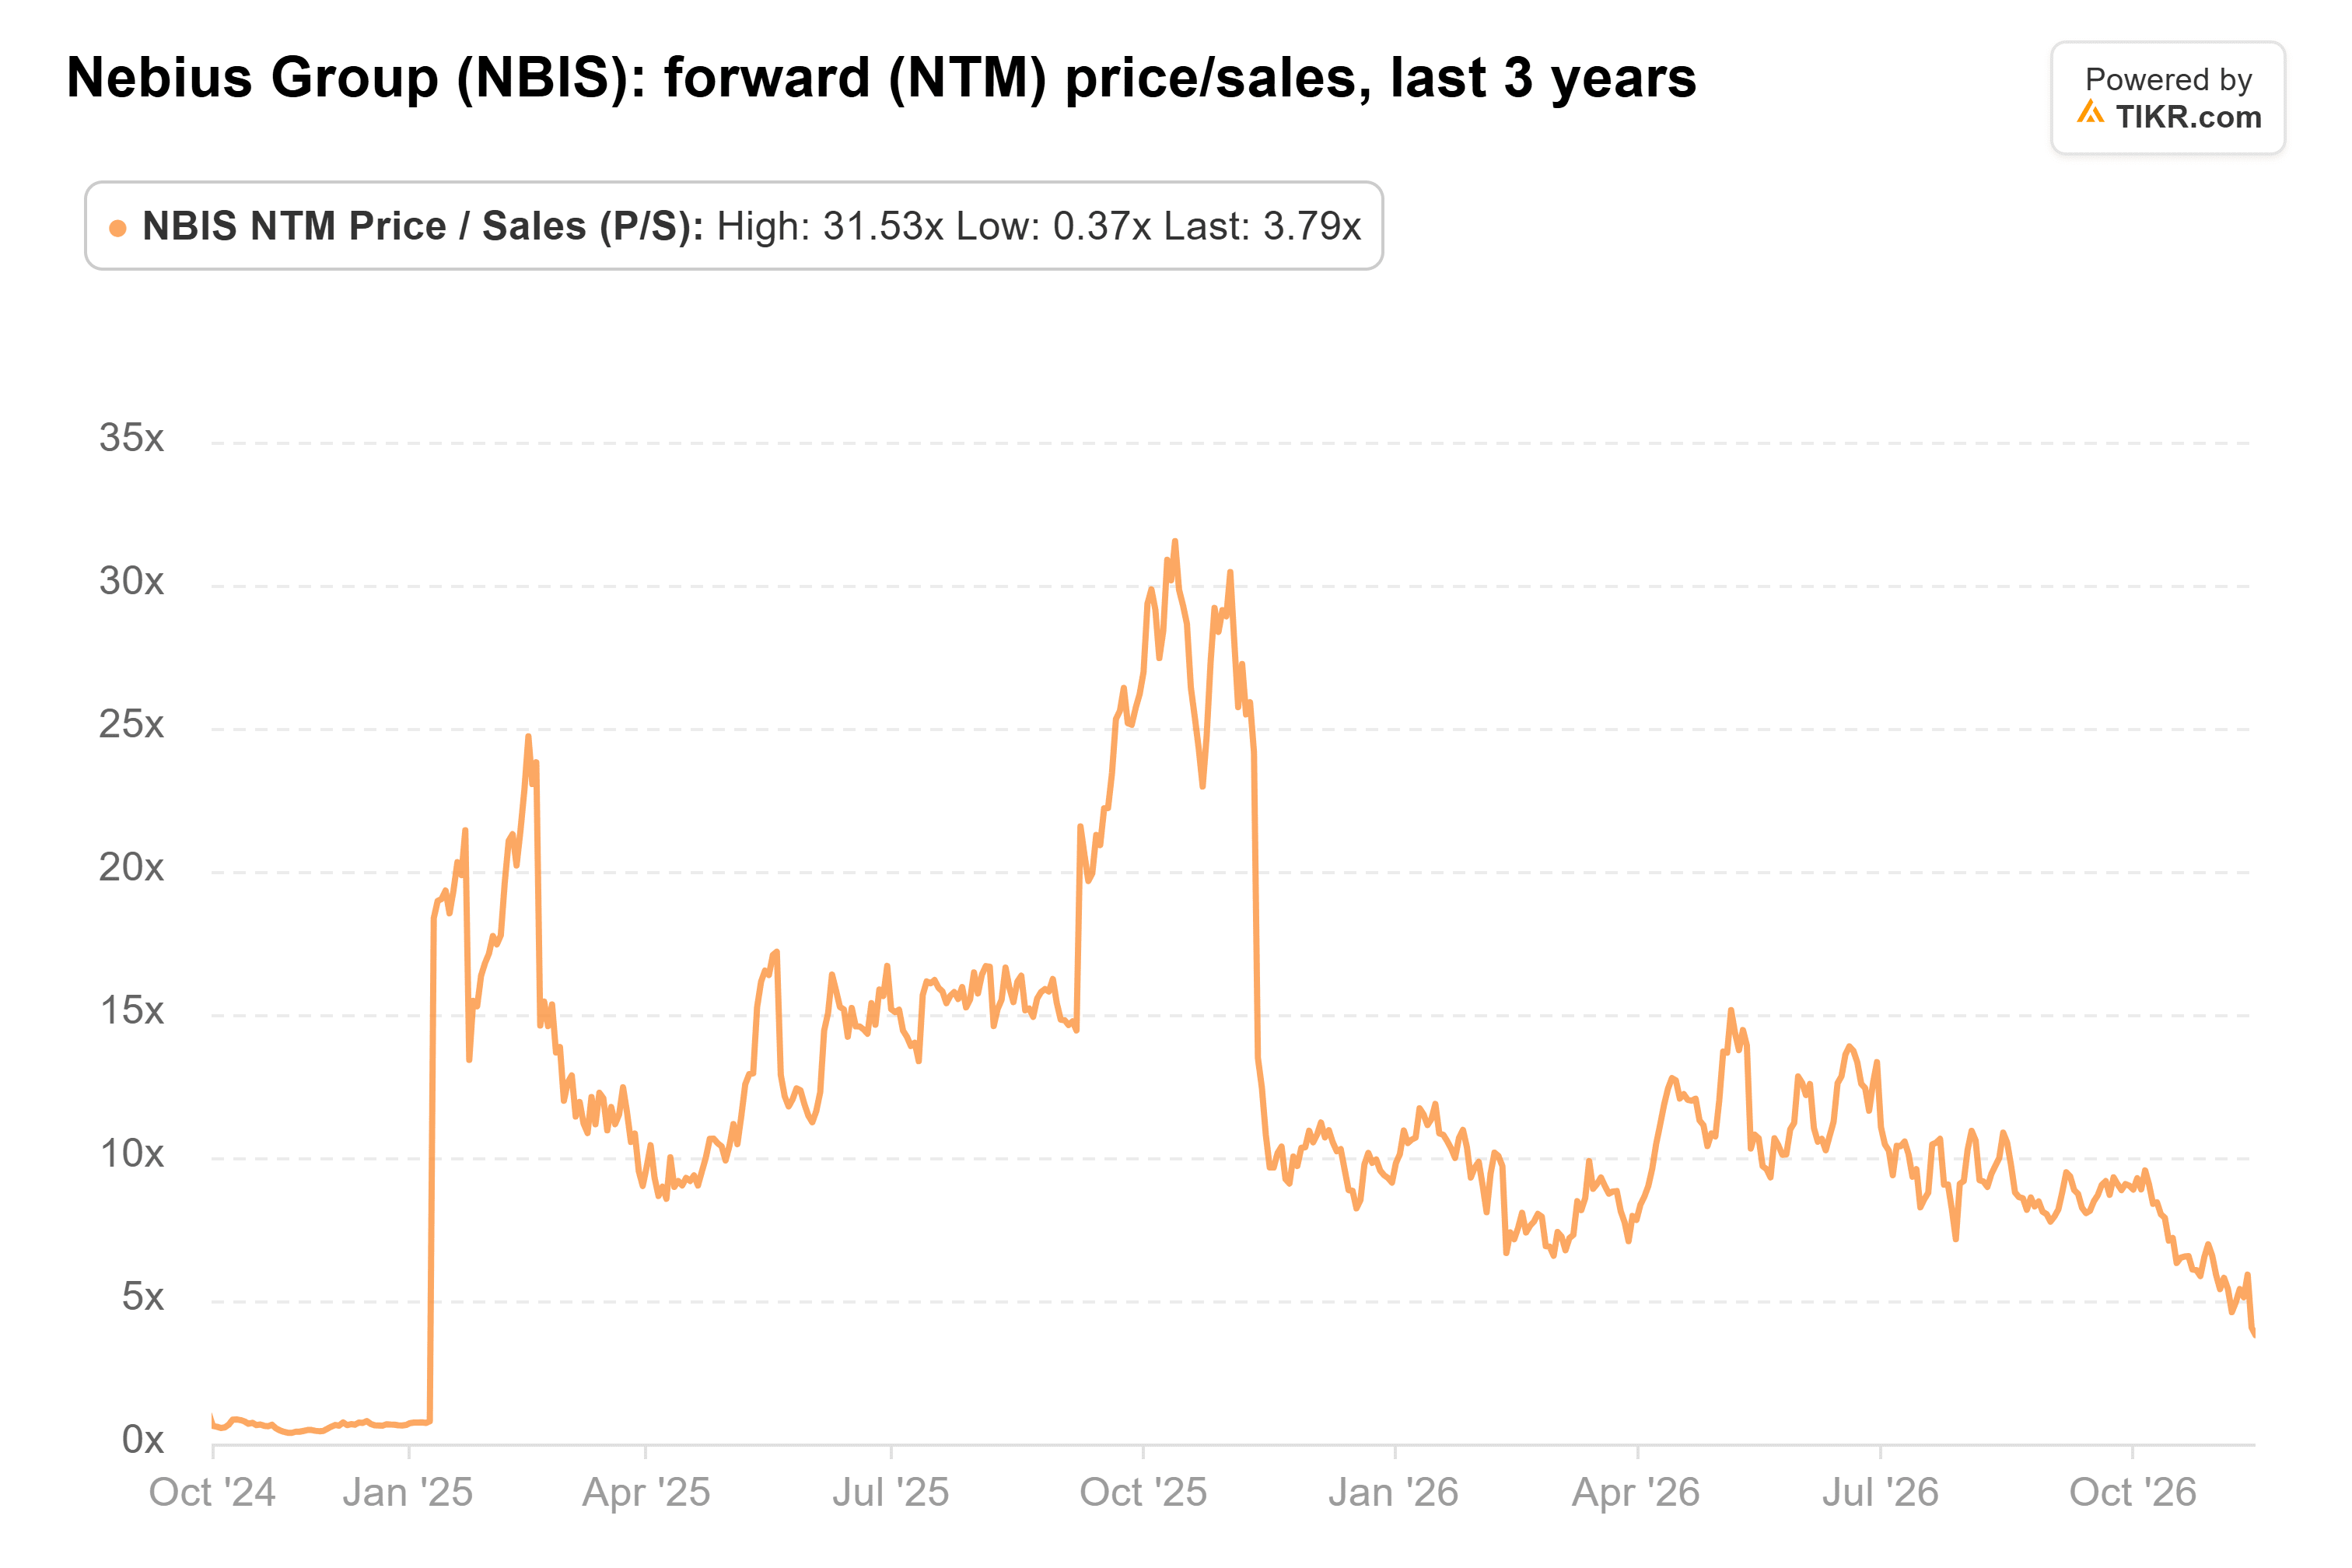
这个估值倍数已经计入了大量的疑虑。归根结底:Chanos对整个AI云板块提出了正确的问题。Nebius正在签订更丰厚的合同,但其自身的指引并未依赖于此。要达到明年的数字,需要兆瓦产能按时到位,而Nebius在一些方面已经落后。这对于任何基于价格上涨而买入neocloud故事的人来说都是坏消息。
当然,Volozh表示Nebius自己的站点"按计划进行甚至提前",并且下一个吉瓦的大部分产能将来自这些站点。Nebius明年初的第四季度财报,以及定于2027年第二季度交付的剩余新泽西州部分产能,将显示延迟是否仅限于托管站点。
那么Nebius股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Nebius可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们基于TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


