核心要点
- 微软在11月10日市值短暂超越英伟达,截至11月13日,两家公司市值均接近3.9万亿美元。
- 广告界资深人士乔·马尔凯塞表示,在Alphabet、Meta、亚马逊和微软这四家公司中,微软是唯一一家不高度依赖广告业务的公司。在人工智能改变搜索运作方式的当下,这是一个更安全的位置。
- 在2026财年,搜索广告为微软带来了152亿美元收入,不到其总营收的5%。
- 微软的远期市盈率为25倍,比Alphabet高出约4个点,但低于其自身三年平均水平。这个溢价看起来是合理的。
微软 (MSFT) 在11月10日市值短暂超越英伟达,截至11月13日,两家公司市值相差约350亿美元,均接近3.9万亿美元。这主要是由于英伟达股价下跌。但乔·马尔凯塞看好微软地位的一个理由,与数据中心毫无关系。
马尔凯塞是Human Ventures的联合创始人兼普通合伙人。在此之前,他创立了广告技术公司true[X],并负责福克斯网络集团的广告收入业务。在11月13日的 RiskReversal Pod 节目中,他分析了Alphabet (GOOG)、Meta Platforms (META)、亚马逊 (AMZN) 和微软,并说道:
“在谷歌、Meta、亚马逊、微软这四家公司中,微软是唯一一家其产品不高度依赖广告的。”
当被问及,作为一名广告界人士,他是否更喜欢这种情况时,他表示“在一个我们尚不清楚广告模式将如何变化的世界里,这是一个更好的处境。”
对于一位在广告领域建立职业生涯的人来说,这是一个相当重要的表态。
TIKR追踪了58位分析师对微软的看法。有多少人给出“买入”评级?
查看微软的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看微软的分析师评级
微软的广告业务只是其业务的一小部分
微软确实销售广告。在2026财年(截至2026年6月的财年),搜索广告带来了152亿美元收入,较上年增长9%。但这不到微软3318亿美元总营收的5%。即使是微软本财年开始报告的更广泛的“搜索与广告”业务线(增加了LinkedIn的广告和高级订阅收入),在9月季度也仅为65.5亿美元,约占营收的7%。其余大部分收入来自企业按席位支付Microsoft 365费用、按使用量支付Azure费用以及购买软件许可。根据其第一财季报告,截至9月底,微软还有6770亿美元的合同收入有待确认。
分析师预计,其标准化每股收益将从2026财年的17.28美元上升至2028财年的24.20美元,增长约40%:
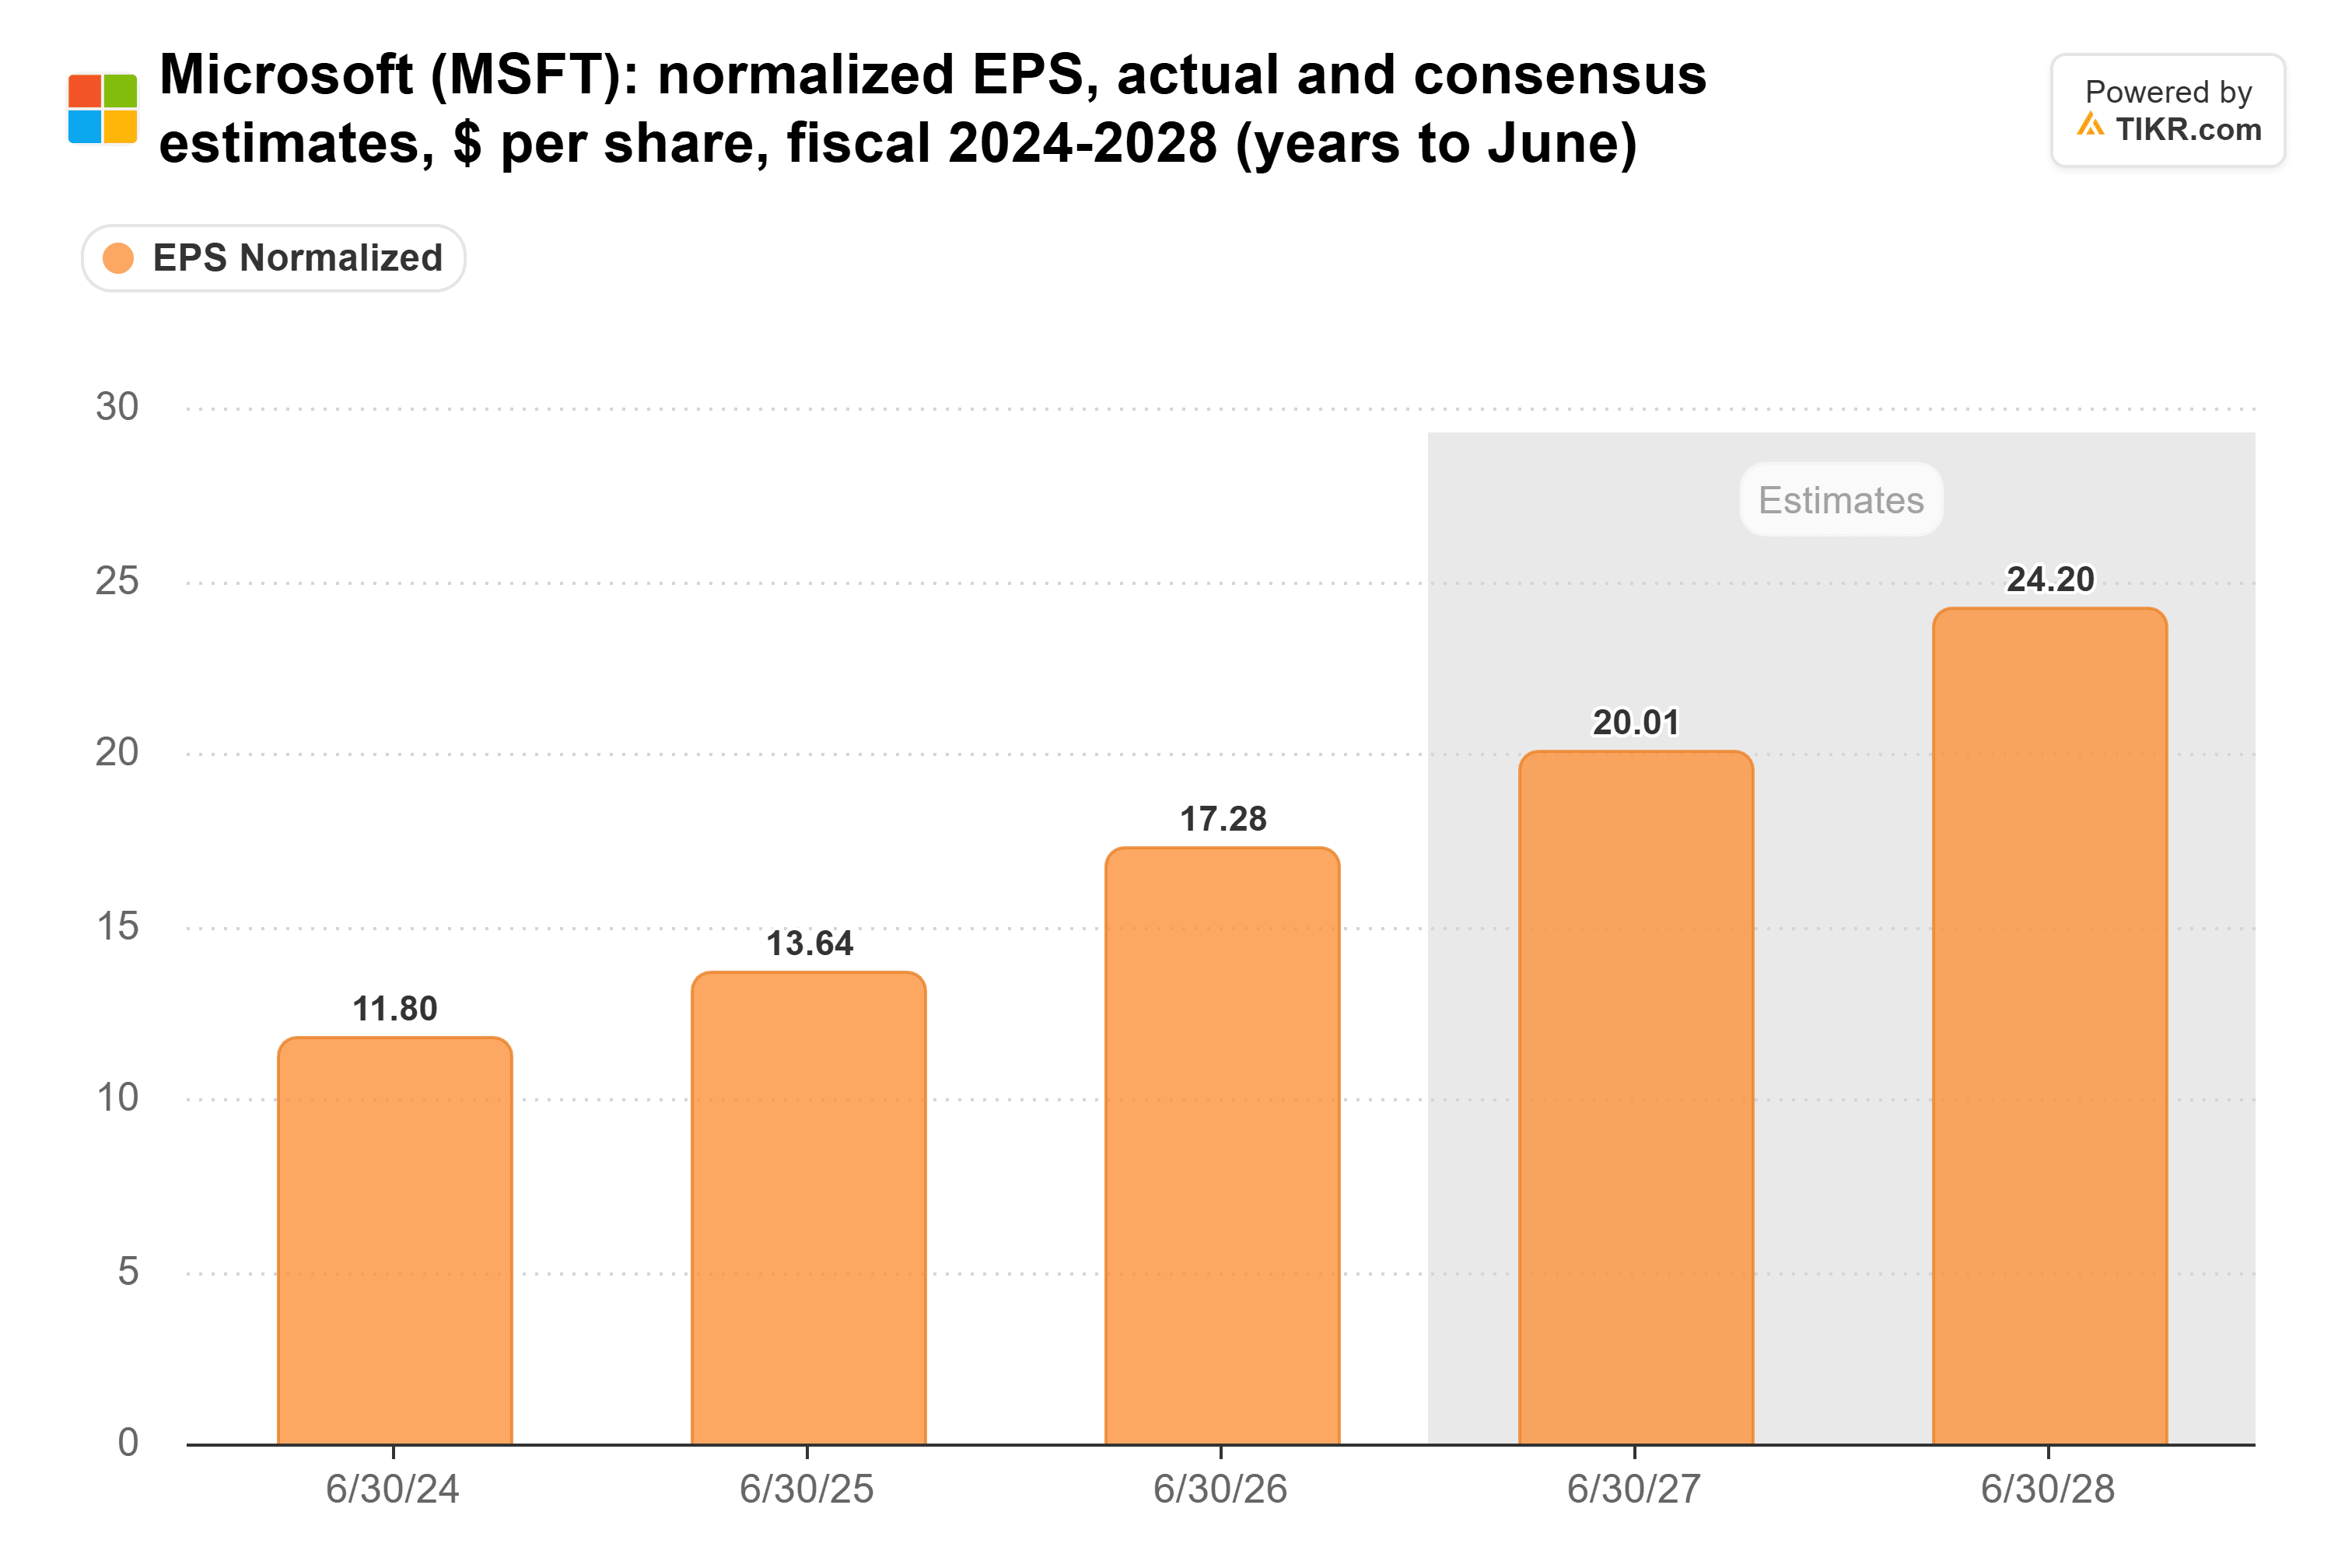
自10月下旬以来,分析师已上调了对这两个财年的预测,而迄今为止人工智能搜索领域的竞争并未给他们提供下调的理由。
投资者正在为这种差异买单
微软的远期市盈率已攀升至25倍,高于6月底19倍的三年低点:
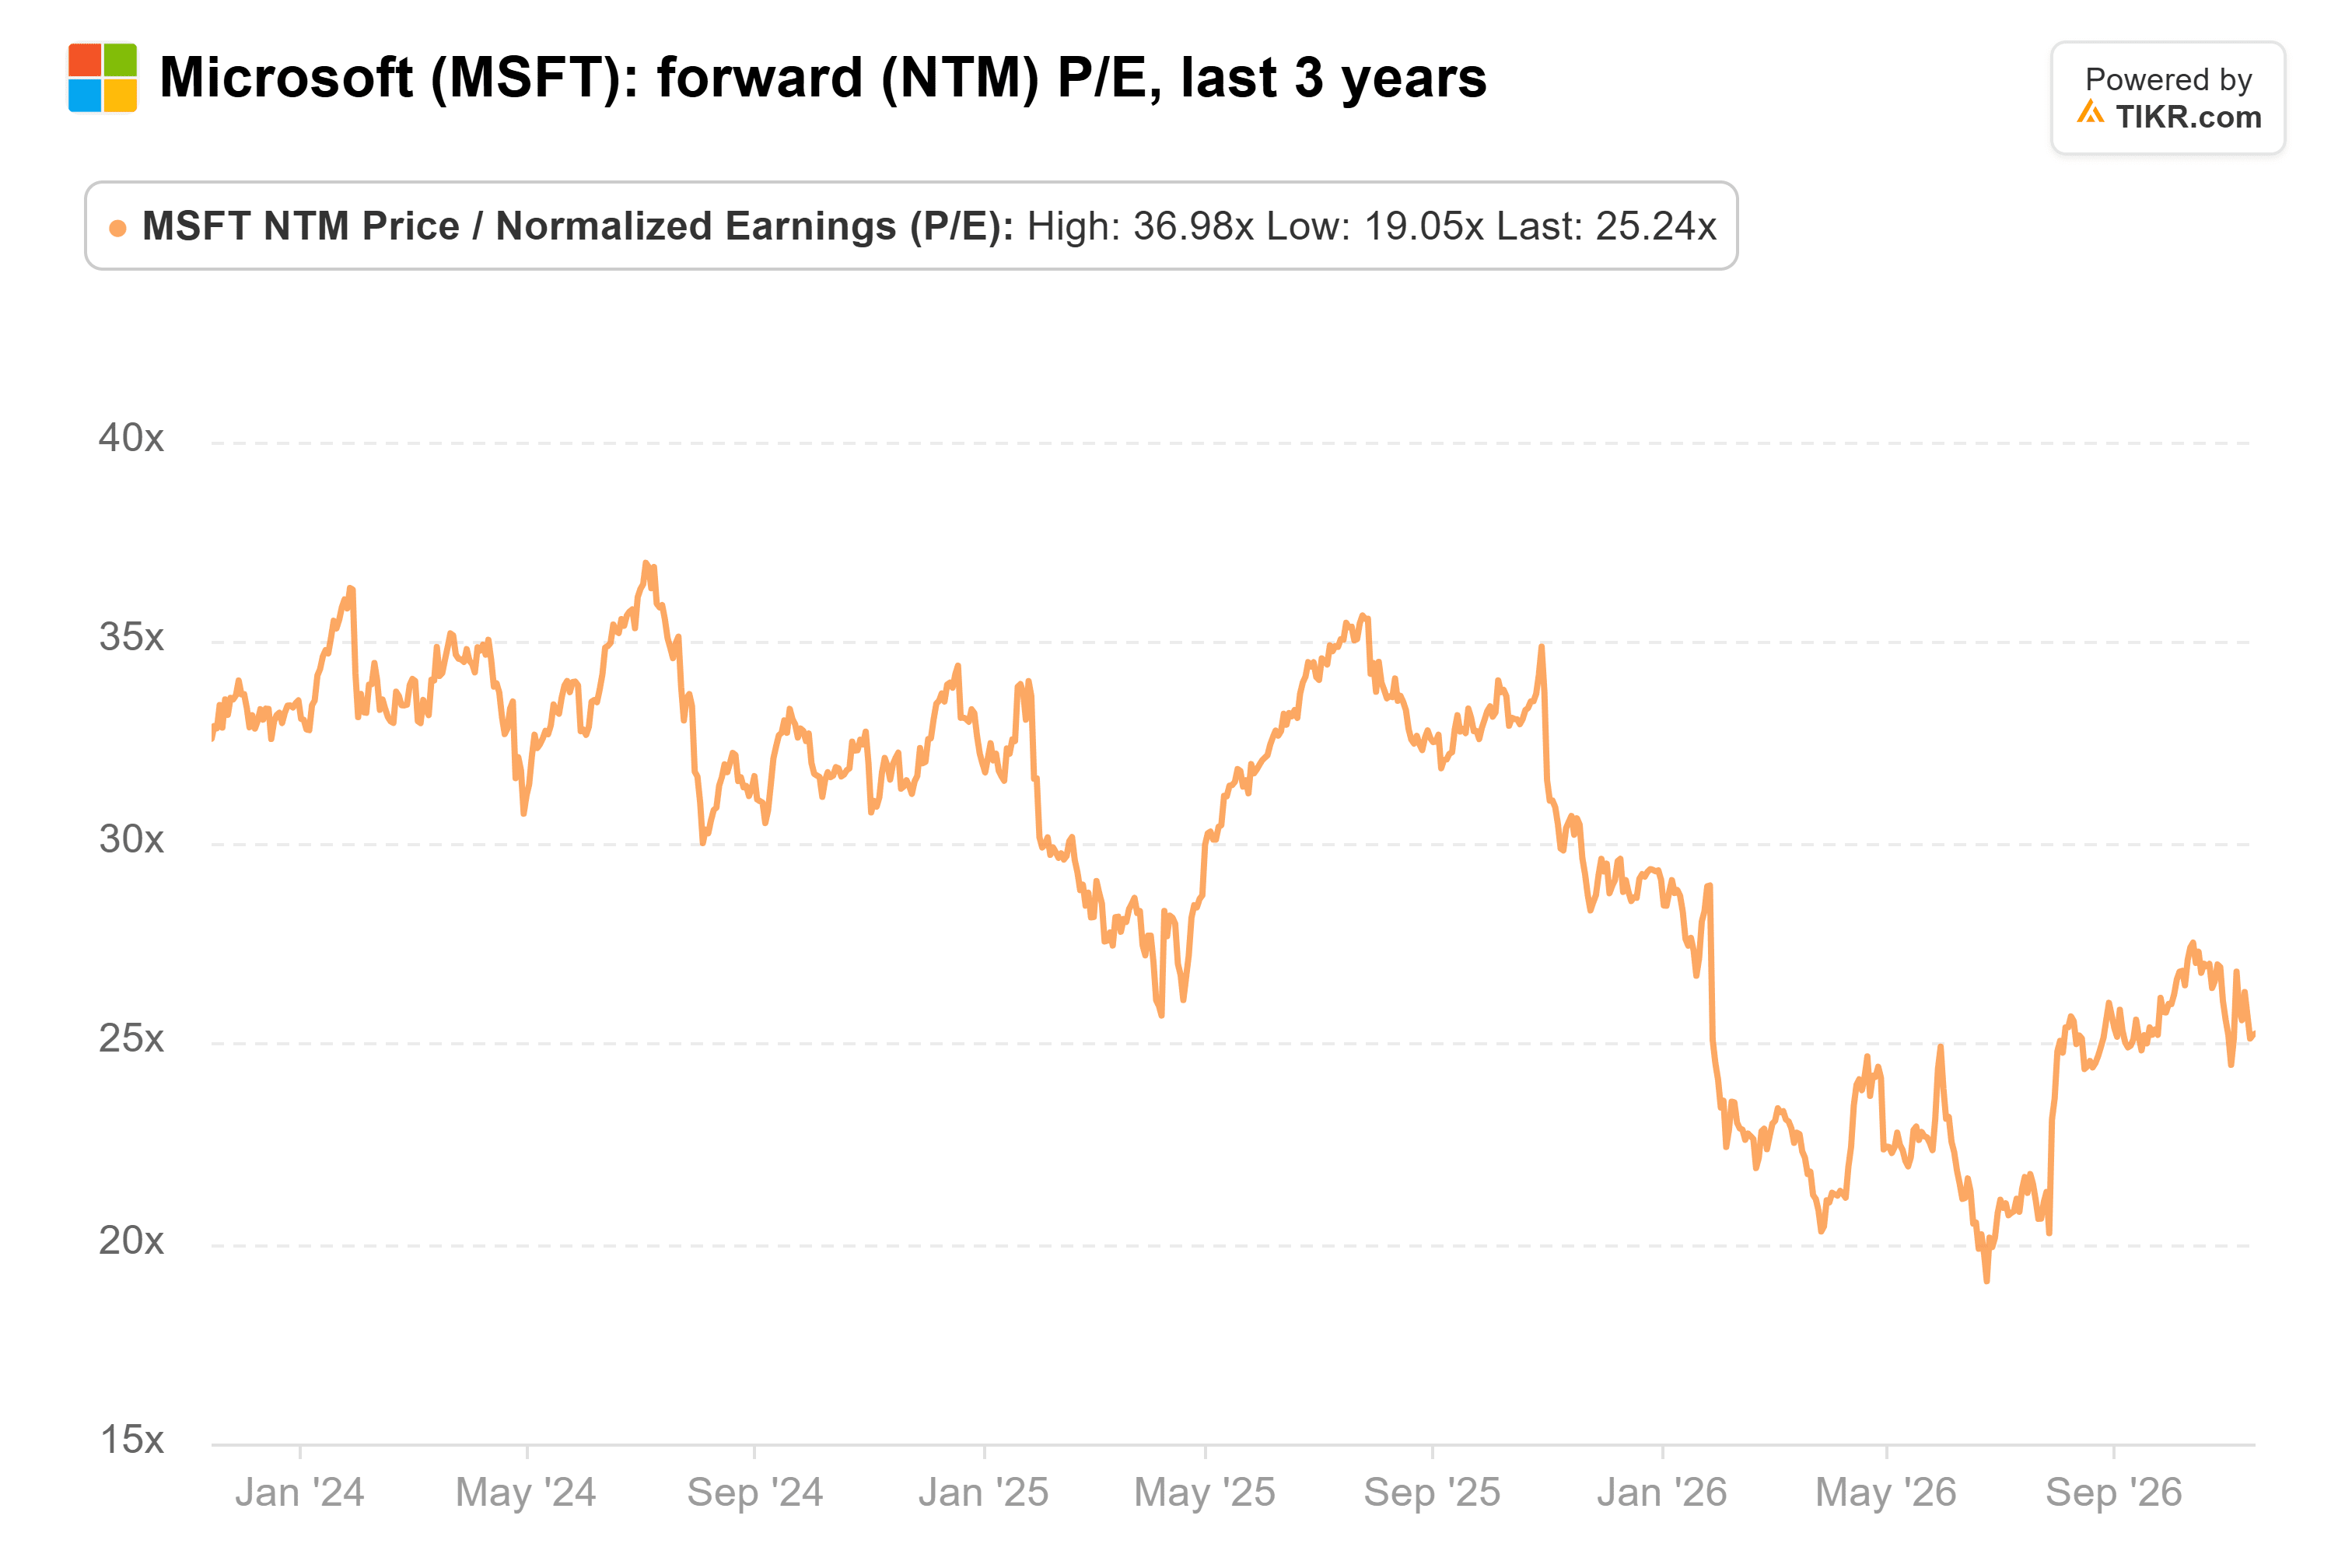
这仍低于其30倍的三年平均水平,因此投资者并未为微软定价到完美的程度。
Alphabet则走向了相反的方向。其远期市盈率在4月30日达到33倍,为三年来的最高点,此后已降至21倍:
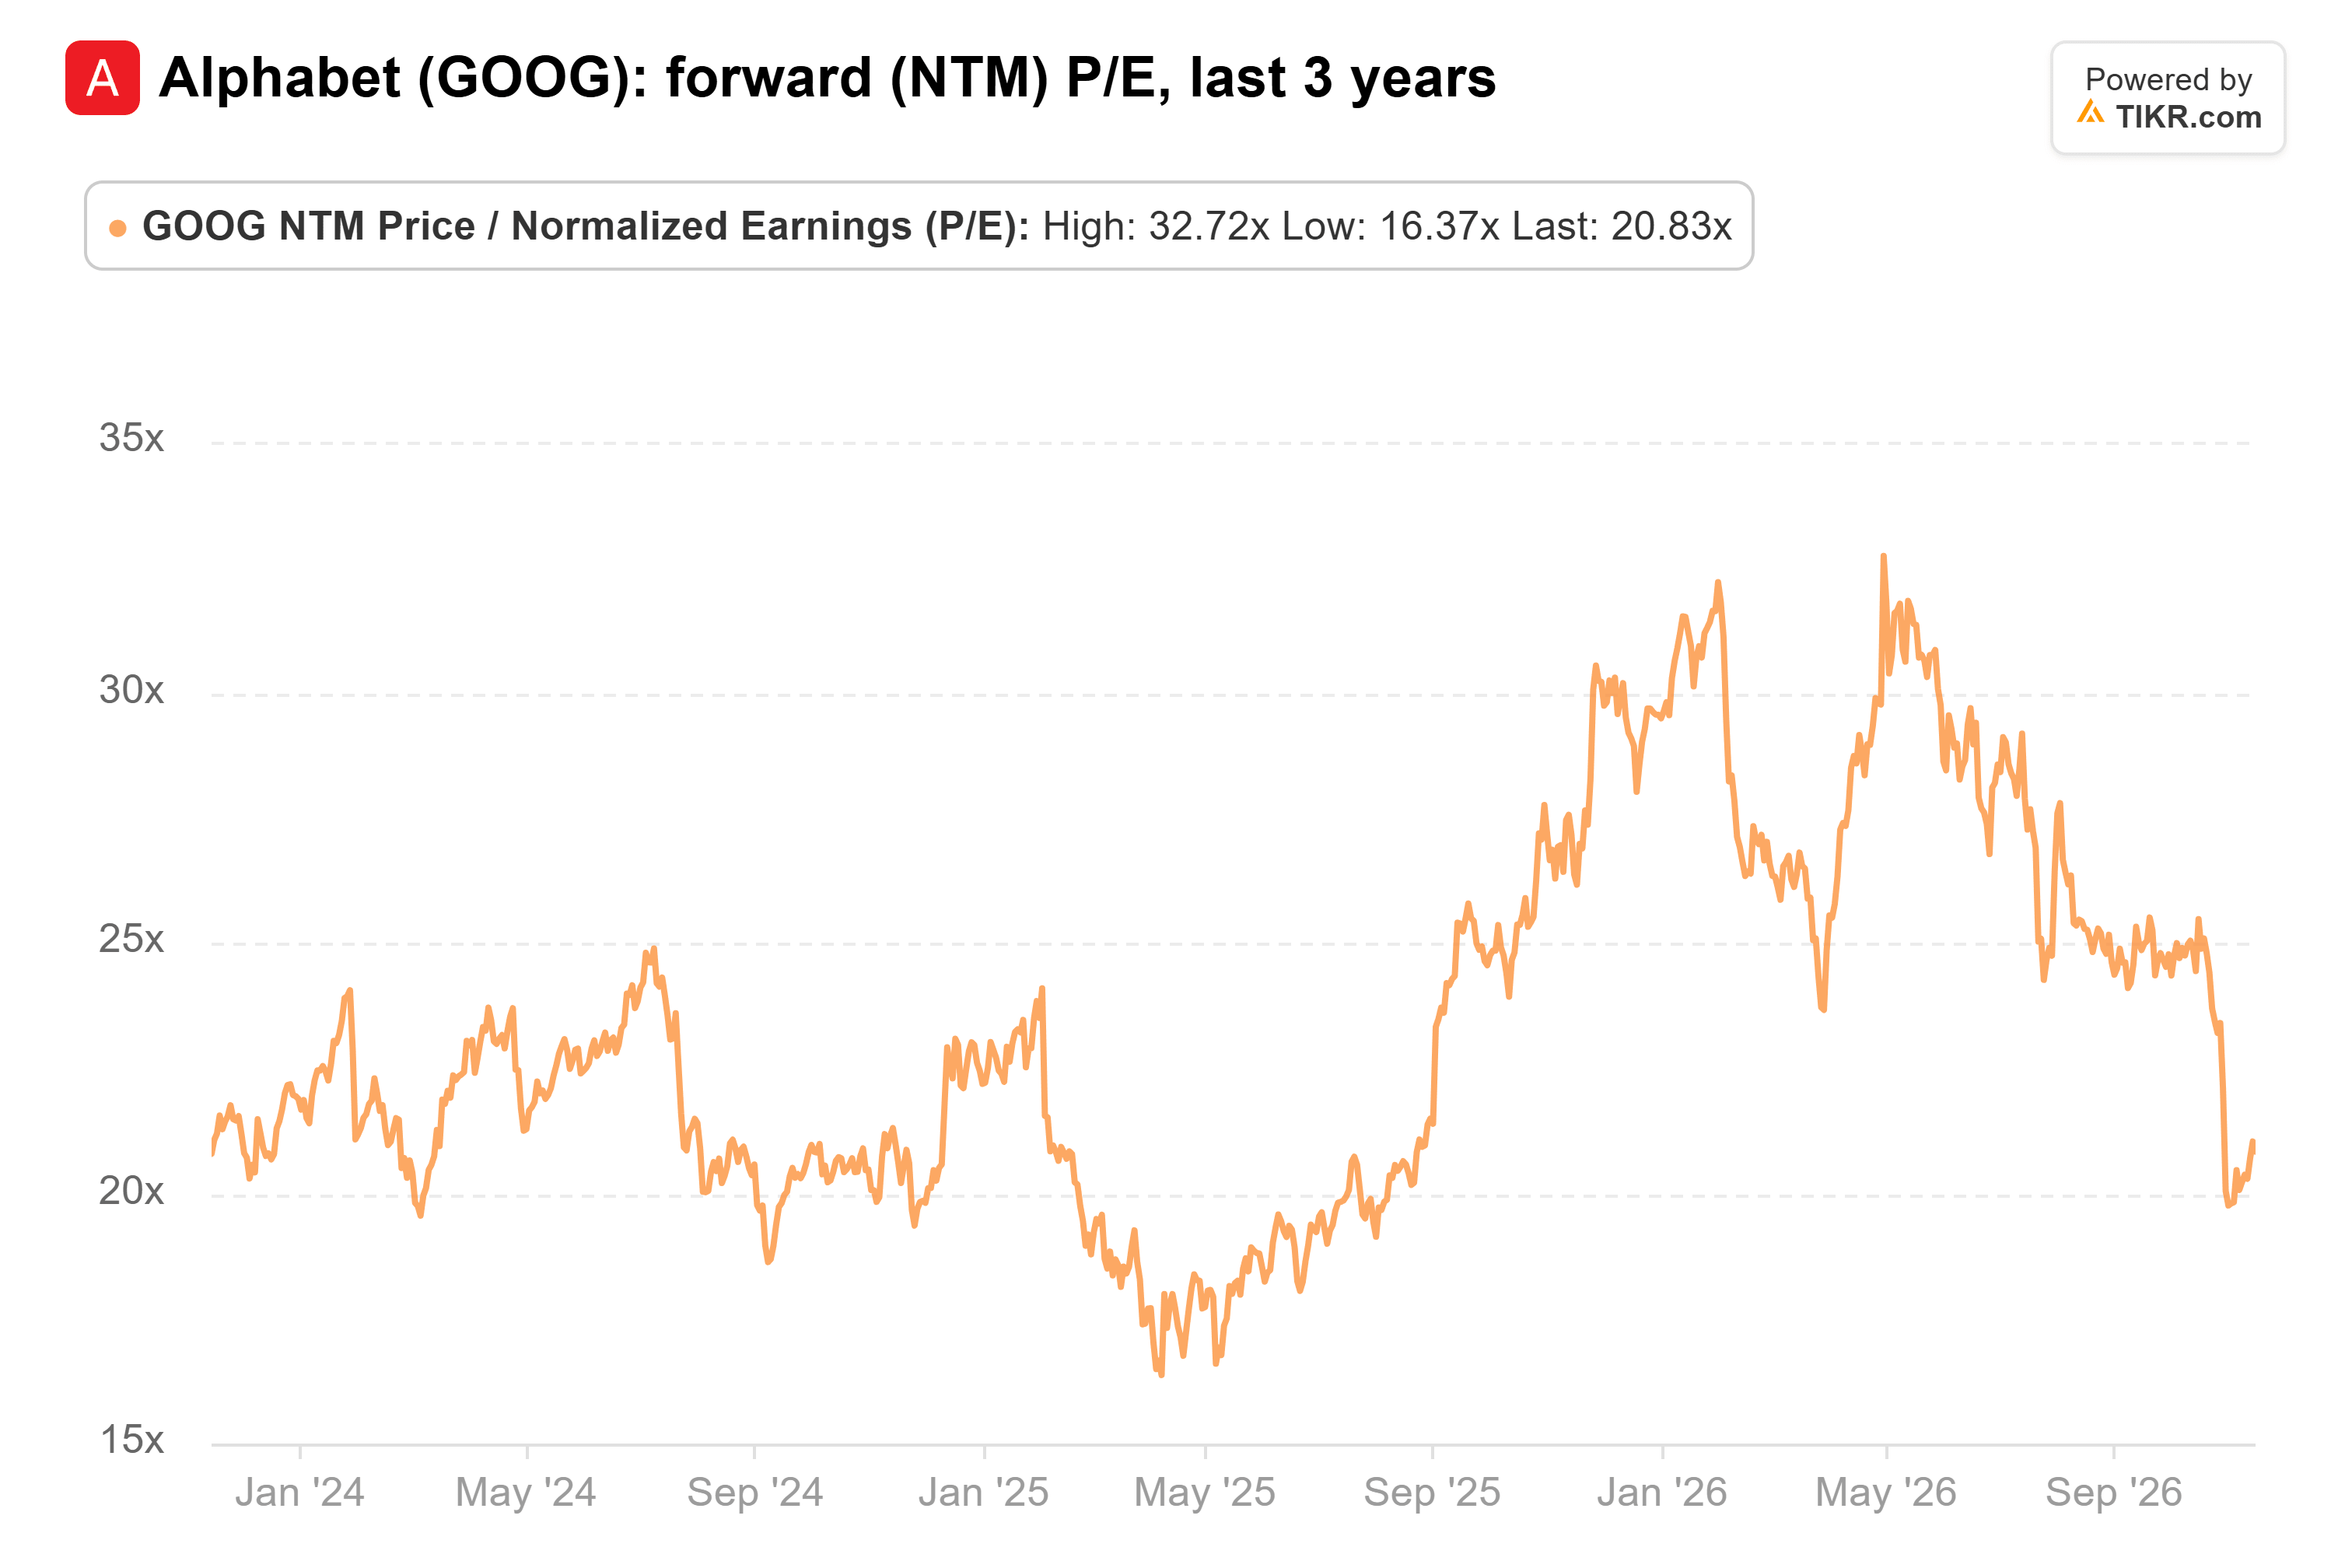
因此,自6月以来,微软的市盈率上升了6个点,而Alphabet自4月以来下降了12个点,微软现在领先约4个点。最可能的解释是:投资者正在为每家公司有多少利润依赖于一个可能被人工智能重塑的广告模式进行定价。
改变搜索,下游的一切都会改变
马尔凯塞的担忧远不止谷歌。他将亚马逊和YouTube上的搜索框也视为搜索。他认为Meta的信息流是互联网将信息呈现在人们面前的另一种主要方式,并且他认为人工智能在这两项任务上都做得更好。“但如果你改变了搜索,搜索下游的一切都会改变。”
他更大的观点是关于信任。他认为,一个为你购物的AI代理不会像人类那样停留在赞助结果上。如果Anthropic保持其代理无广告,那么那些代理可能将你引向出价最高广告的竞争对手,将难以获得同样的信任。“这对市场来说是一个数万亿美元的问题。”
他并没有否定Alphabet。马尔凯塞认为谷歌可以找到从Gemini的答案中赚钱的方法。但他指出,花了25年时间才在十个蓝色链接背后建立起点击市场,而他认为下一个市场不会一夜之间出现。这使得Alphabet、Meta和亚马逊在未来数年里,在一个尚无人能定价的市场中捍卫其广告业务,而微软则没有这个问题。
Office也面临自己的人工智能竞争
微软确实也有自己的人工智能威胁。Anthropic现在在其付费Claude计划中免费包含了Claude Sheets、Claude Whiteboards和Claude Data,这是对Office的直接冲击。这一点很重要,因为在2026财年,包含Office的“生产力与业务流程”部门贡献了微软当年54%的营业利润。微软自己的应对产品Copilot,到6月份已拥有超过3000万个付费席位,但这仍然只是其2025年12月拥有的超过4.5亿个Microsoft 365商业付费席位中的一小部分。话虽如此,这些都是早期产品,而且Anthropic在2025年11月同意购买300亿美元的Azure计算资源,因此Anthropic的部分增长无论如何也会回流到微软。
微软的溢价看起来是合理的
马尔凯塞说得对。在这四家公司中,微软的盈利最不依赖于任何人在AI答案旁边销售广告的方式。以25倍的远期市盈率,低于其自身三年平均水平,比Alphabet高出4个点的溢价看起来值得支付。当然,如果谷歌比马尔凯塞预期的更快地找到在Gemini内部投放广告的方法,这个差距可能会迅速缩小。微软预计在1月下旬发布的下一次财报,将显示Copilot是否在Anthropic应用推广的同时推动了Office收入。
那么微软股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到微软可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!