


核心要点
- Jason Calacanis 表示,机器人出租车需要 2000 万辆汽车,每辆车每天完成 20 多次行程,才能达到全球出行量的 3% 到 4%。与此同时,一位路透专栏作家提出了 Alphabet 收购 Uber 以加强 Waymo 的想法。
- 根据这个计算,Uber 还有多年的出行量增长空间,因此其全球网络对 Alphabet 或特斯拉而言,作为收购目标的价值要高于作为竞争对手去击败的价值。
- Uber 在 2025 年产生了 97.6 亿美元的自由现金流,分析师预计其每股收益将从 2025 年到 2028 年增长一倍以上。
- 以 17 倍的远期市盈率计算,Uber 的交易价格远低于其三年平均 25 倍的水平,而埃隆·马斯克推动特斯拉的 Cybercab 自行运营其出行服务是主要风险。
围绕 Uber Technologies (UBER) 的收购传闻正在升温。
11月10日,路透社 Breakingviews 专栏作家 Jennifer Saba 提出,Alphabet (GOOG) 可以收购 Uber,并将其出行网络与 Waymo 的无人驾驶汽车配对。早期投资 Uber 且目前仍持有其股票的 Jason Calacanis 于 11 月 13 日 在 X 上回应 称:“自动驾驶领域的整合即将到来”,并列出了可能进行收购的公司,其中包括 Tesla (TSLA)。当天 Uber 收盘报 69.69 美元,上涨 0.82%。
随后他 进行了计算:“需要 2000 万辆自动驾驶汽车,每辆车每天完成 20 多次行程,才能达到全球出行量的 3-4%。”
这需要很多机器人。
TIKR 追踪了 50 位分析师对 Uber 的看法。有多少人给出“买入”评级?
在一个地方查看 Uber 的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Uber 的分析师评级
两千万辆机器人出租车还很遥远
两千万辆车,每辆车完成 20 次行程,每天总计 4 亿次行程。Uber 在 2025 年处理了 136 亿次行程(包括出行和配送),这大约是每天 3700 万次。因此,Calacanis 所说的 3% 到 4% 将需要超过 Uber 目前每日总出行量的 10 倍。
目前的车队规模远未达到这个水平。Calacanis 猜测特斯拉在 2027 年将达到 25 万辆机器人出租车,2028 年达到 50 万辆,2029 年达到 100 万辆。即使是 100 万辆车,每辆车每天完成 20 次行程,也仅能达到他所说的 3% 到 4% 目标的约二十分之一。据 Semafor 报道,Waymo 计划到 2027 年底拥有 2 万辆汽车。而 Uber 管理层在其第二季度电话会议上表示,在其自身平台上,自动驾驶行程仍不到总行程的 0.5%。
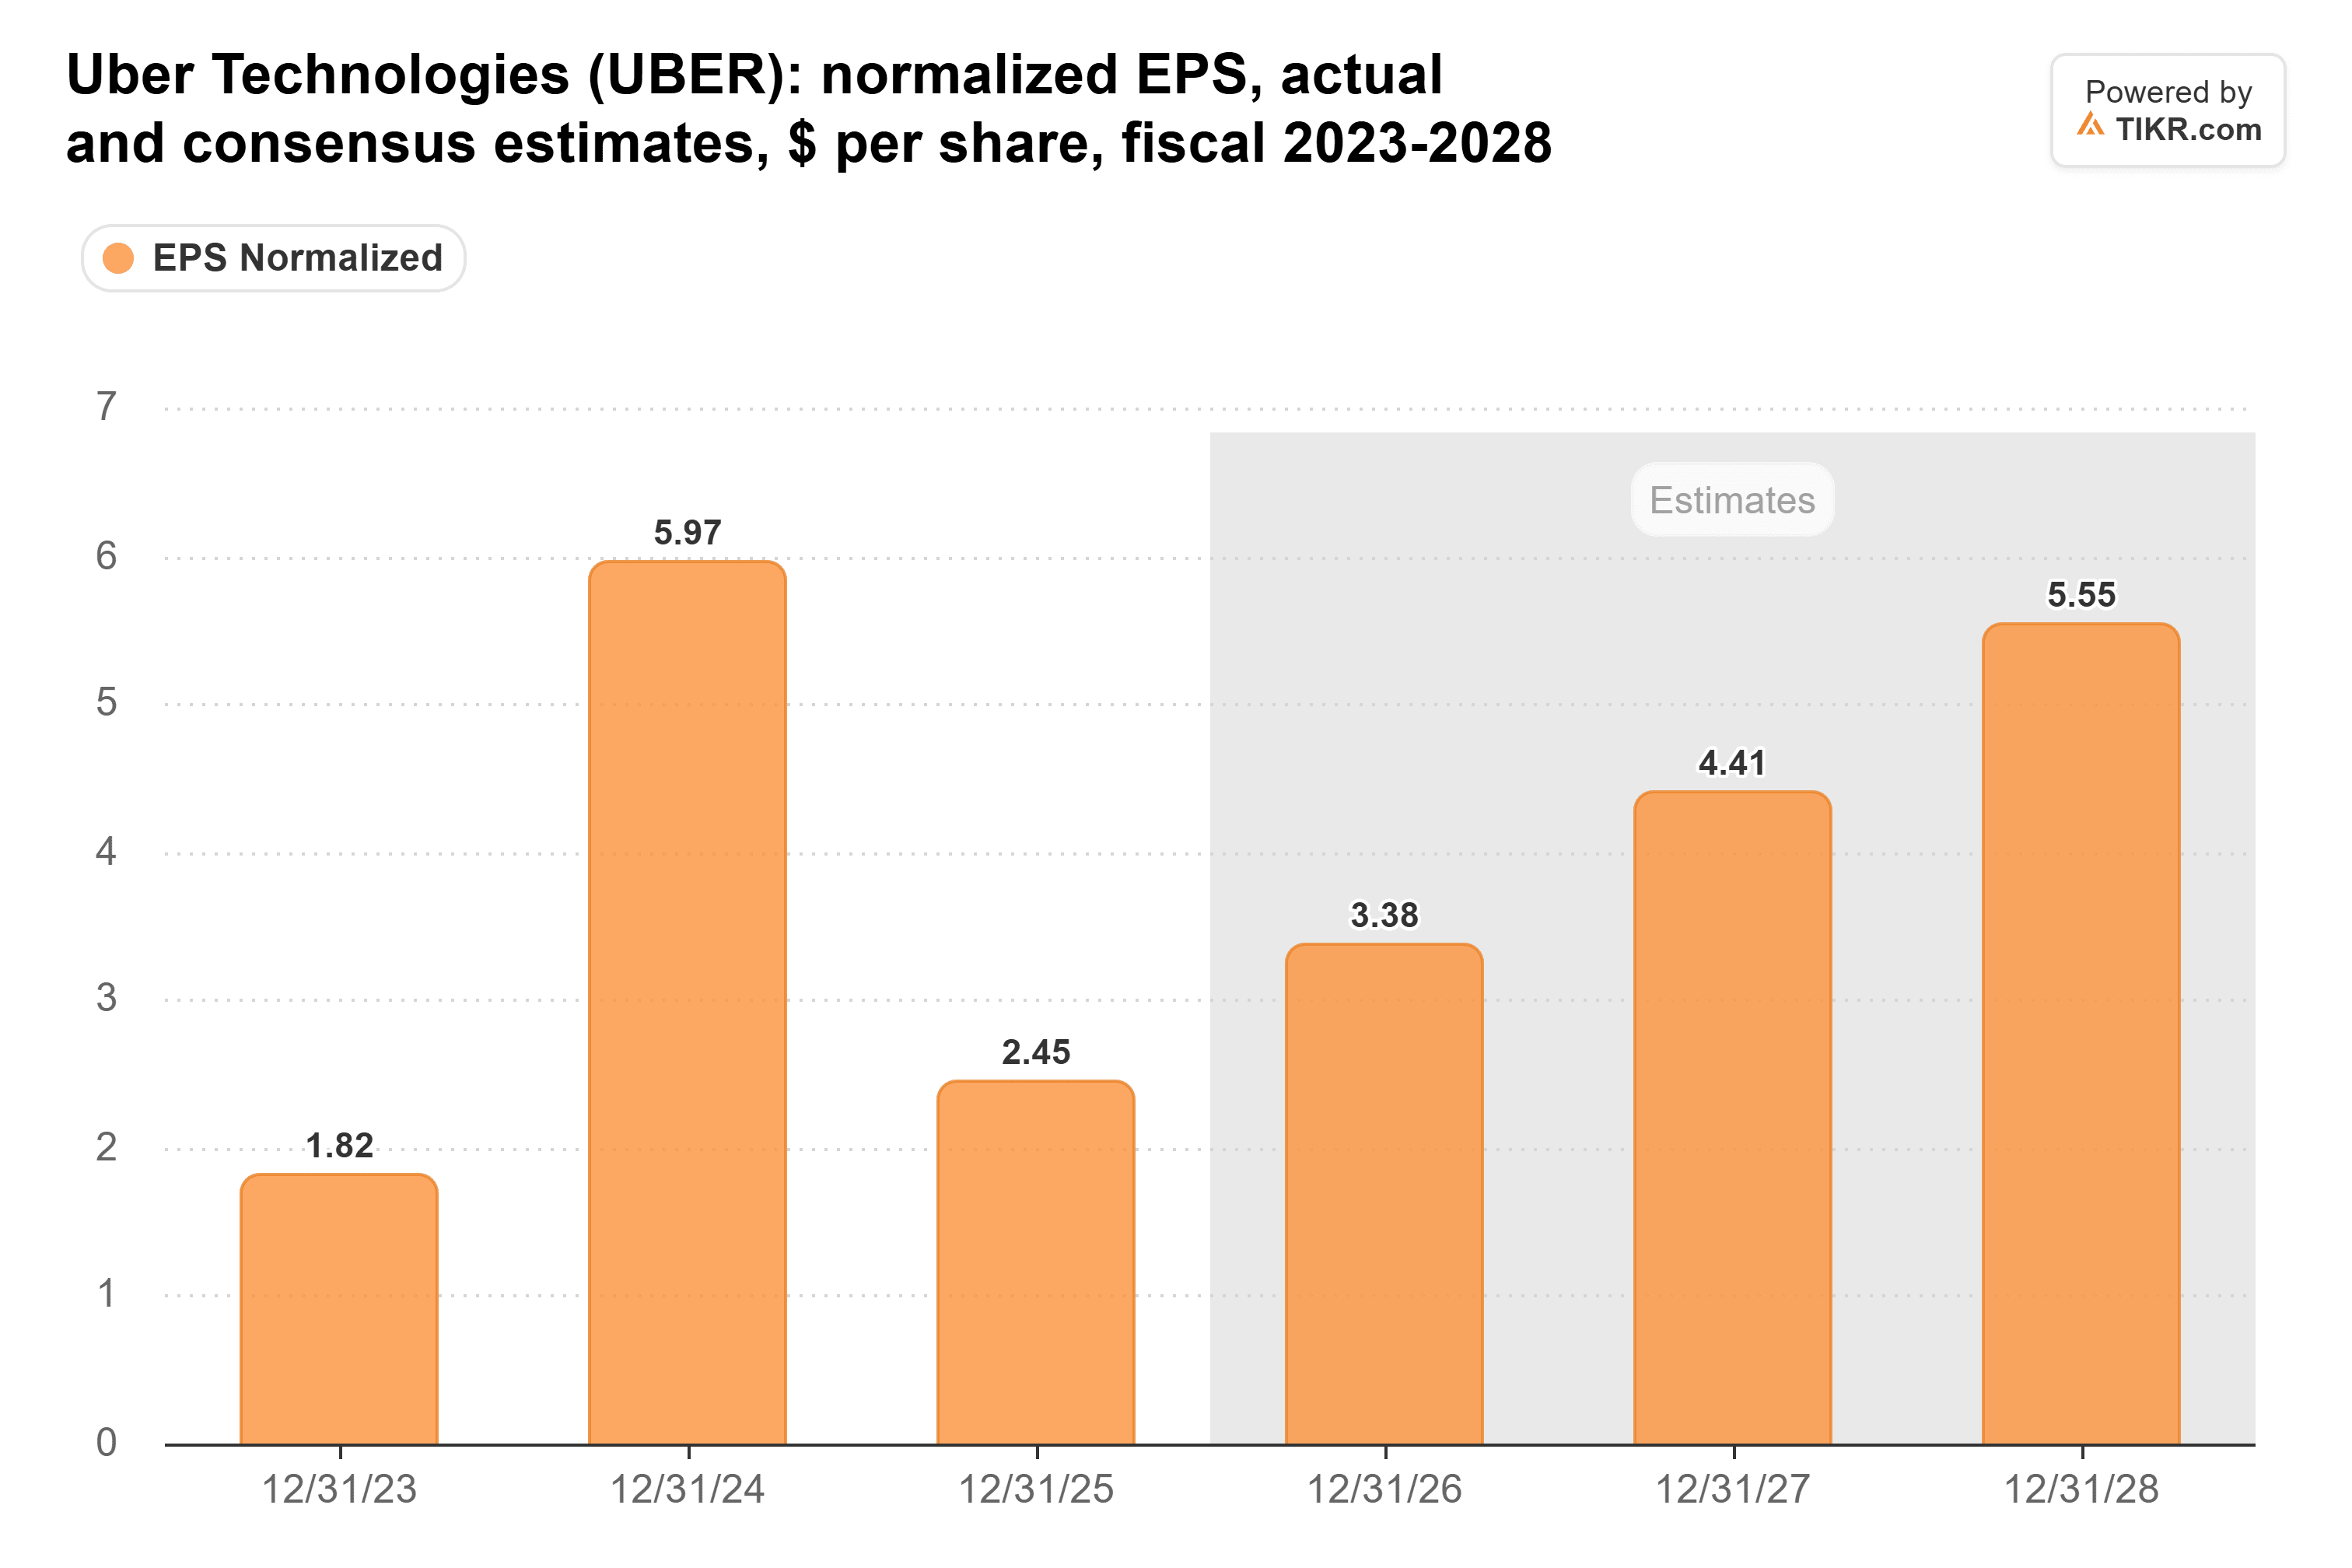
华尔街也不指望机器人出租车会很快侵蚀 Uber 的收益。分析师预计其标准化每股收益将从 2025 年的 2.45 美元增长一倍以上,到 2028 年达到 5.55 美元:
网络是稀缺部分
Calacanis 还认为,驾驶软件本身正变得容易。他列举了大约十几家已经解决该问题的公司,其中包括特斯拉和 Waymo,并预测自动驾驶技术将在两年内商品化。如果他是对的,那么汽车的软件将不再是优势,而已经拥有乘客的一方将占据优势。用他的话说,“在全球食品、杂货和网约车领域,没有人像 Uber 那样拥有如此庞大的用户群。”
Uber 在第三季度拥有 2.15 亿月度活跃平台消费者。管理层在 2 月份表示,其出行总预订额中 60% 来自美国以外地区。
这个网络也带来了大量现金。Uber 的自由现金流从 2021 年的负值增长到 2025 年的 97.6 亿美元:
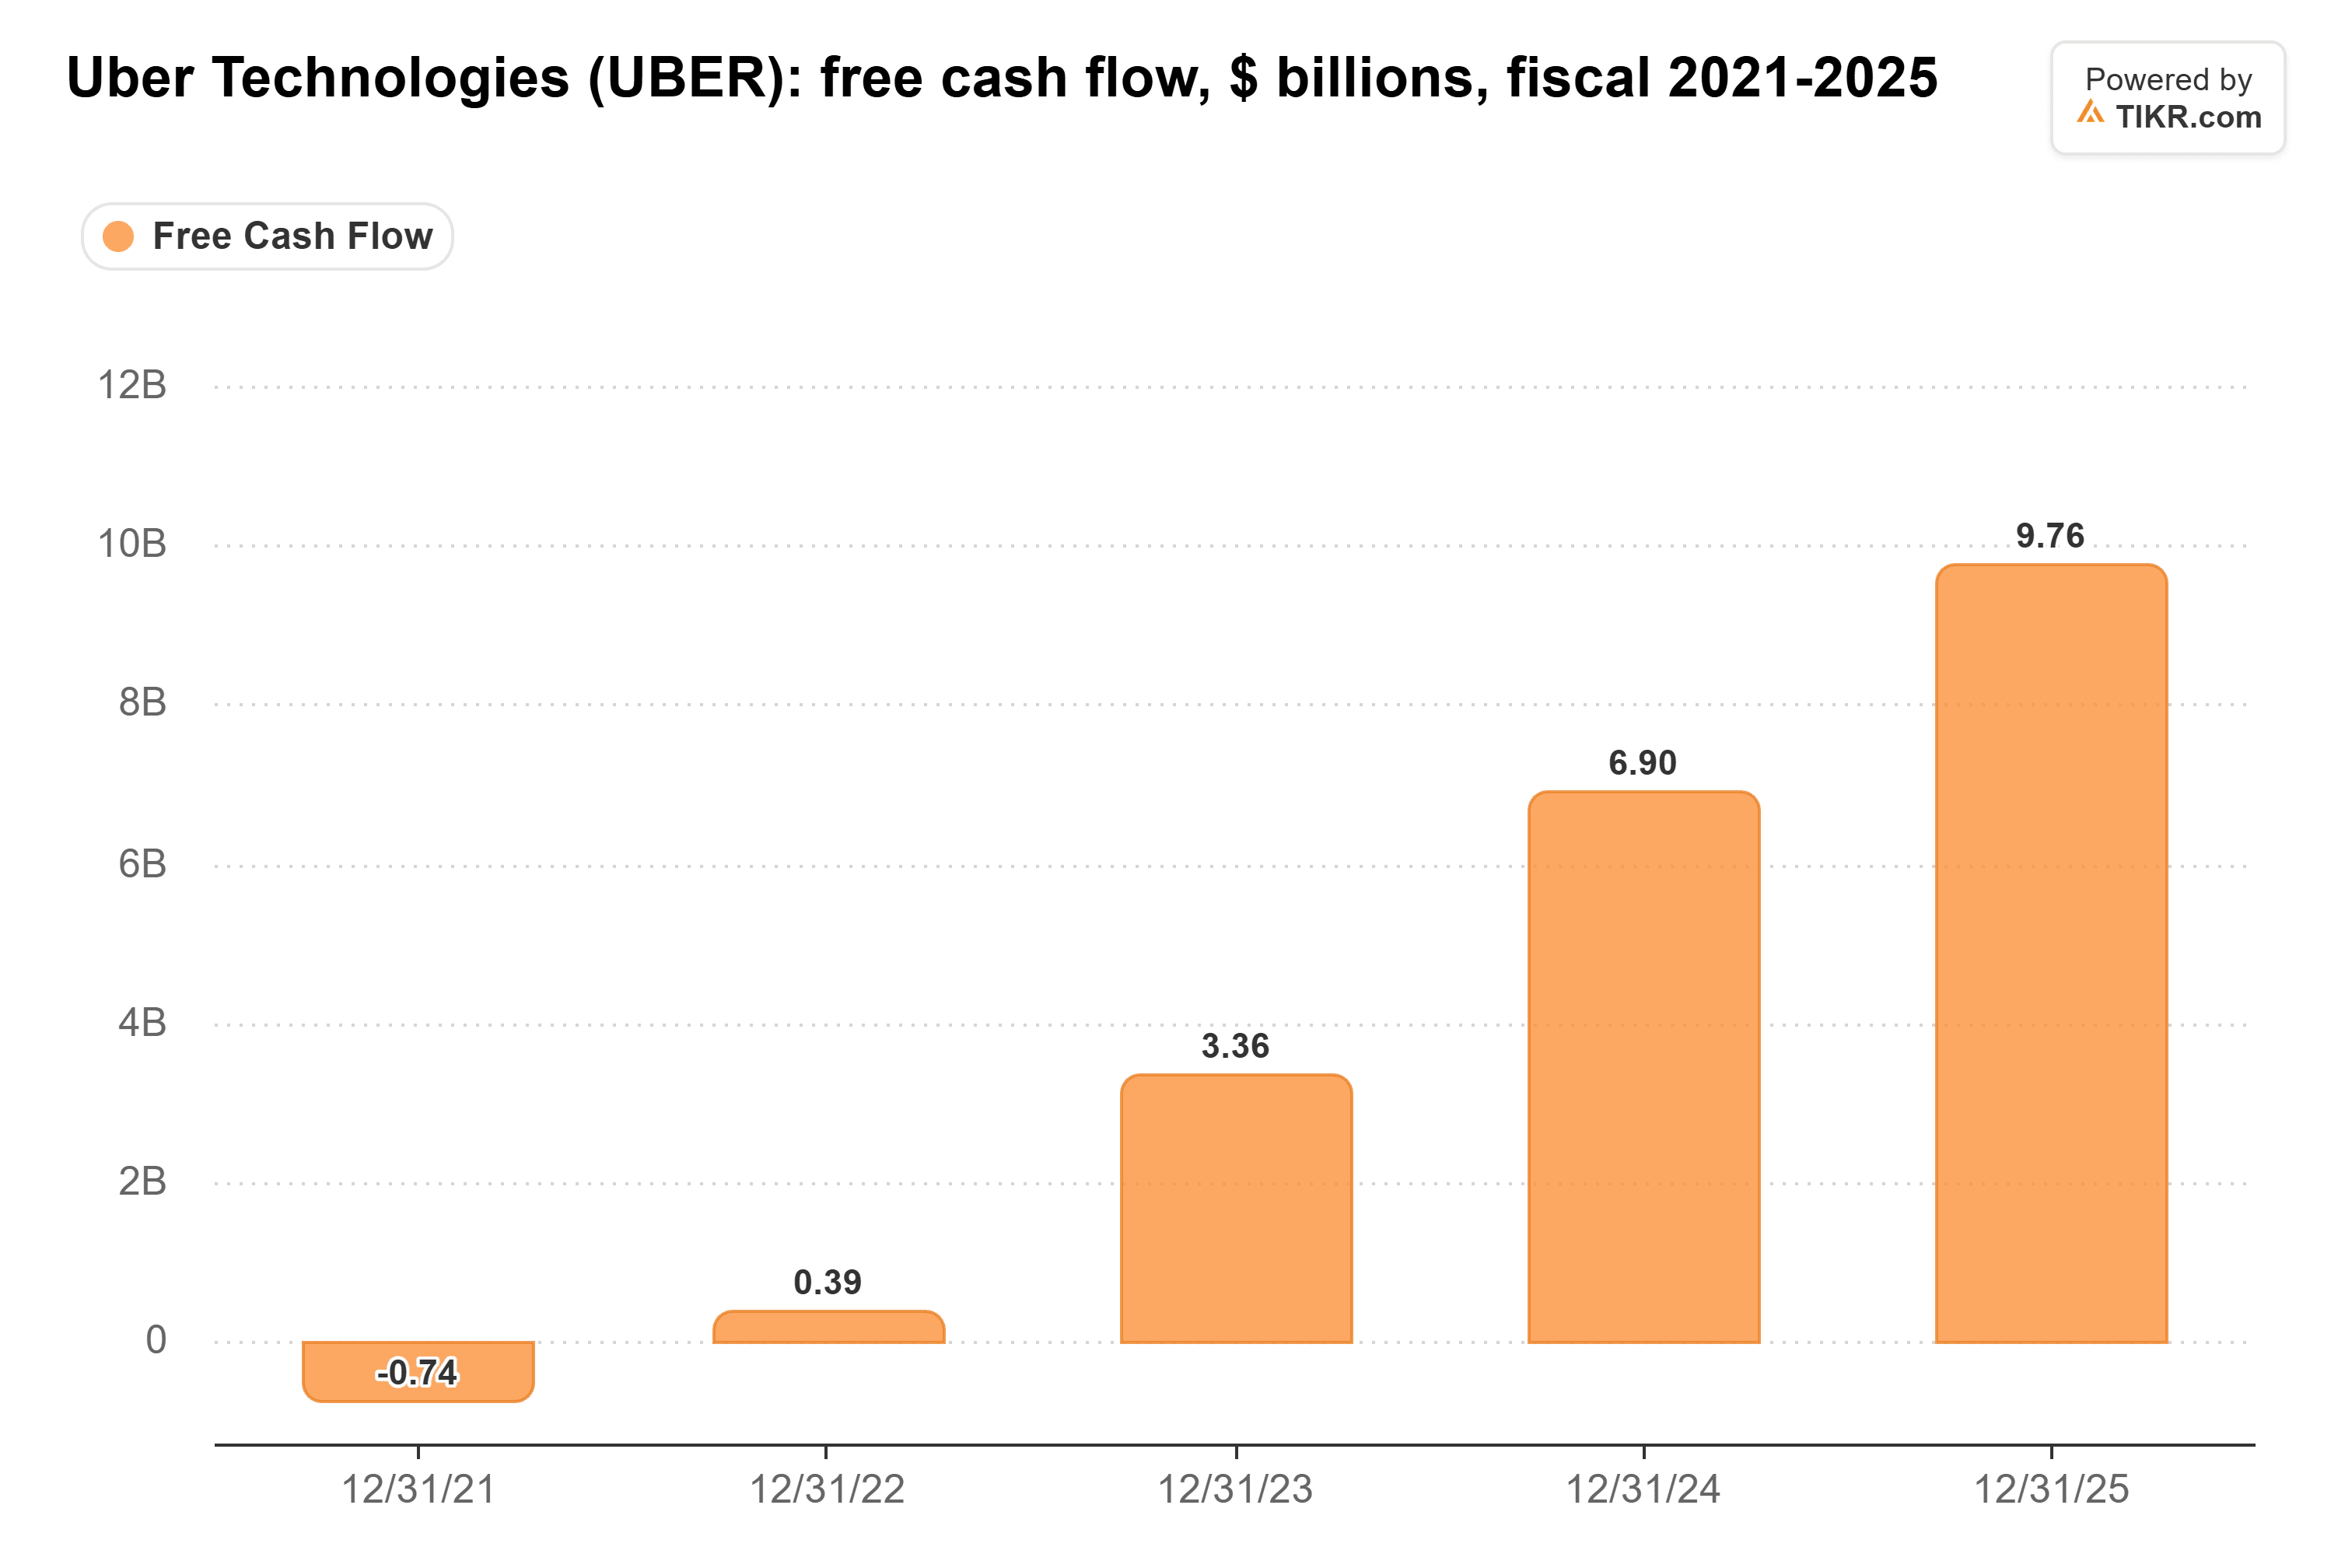
截至 9 月的过去 12 个月,其自由现金流达到了创纪录的 104 亿美元。收购方将获得所有这些。对 Alphabet 而言,Uber 的乘客可以让 Waymo 的汽车在 Uber 的全球覆盖范围内忙碌起来。Calacanis 表示,特斯拉会想要它,因为“巨大的自由现金流和超过 2 亿的用户”,并且可以阻挡竞争对手。
Cybercab 是真正的威胁
Calacanis 持有 Uber 股票,因此他对这个计算结果有利益关系。埃隆·马斯克则认为机器人出租车的进展会快得多。11 月 10 日,他 在 X 上写道:“Cybercab 将在任何法律未禁止的司法管辖区承担大部分乘客里程。”
如果特斯拉在最大的城市运营自己的应用程序,它可能在道路上出现 2000 万辆机器人出租车之前很久,就挤压 Uber 在每次行程上的微薄利润。Waymo 也计划从 2028 年 1 月起在奥斯汀和亚特兰大运营自己的服务。但这些早期的机器人出租车城市对 Uber 的重要性比看起来要小。管理层表示,美国前 20 大城市贡献了 Uber 美国利润的 25%,而其大部分出行预订额来自美国以外。
定价仿佛机器人已经获胜
Uber 的远期市盈率为 17 倍,略高于其三年低点,但远低于其三年平均 25 倍的水平:
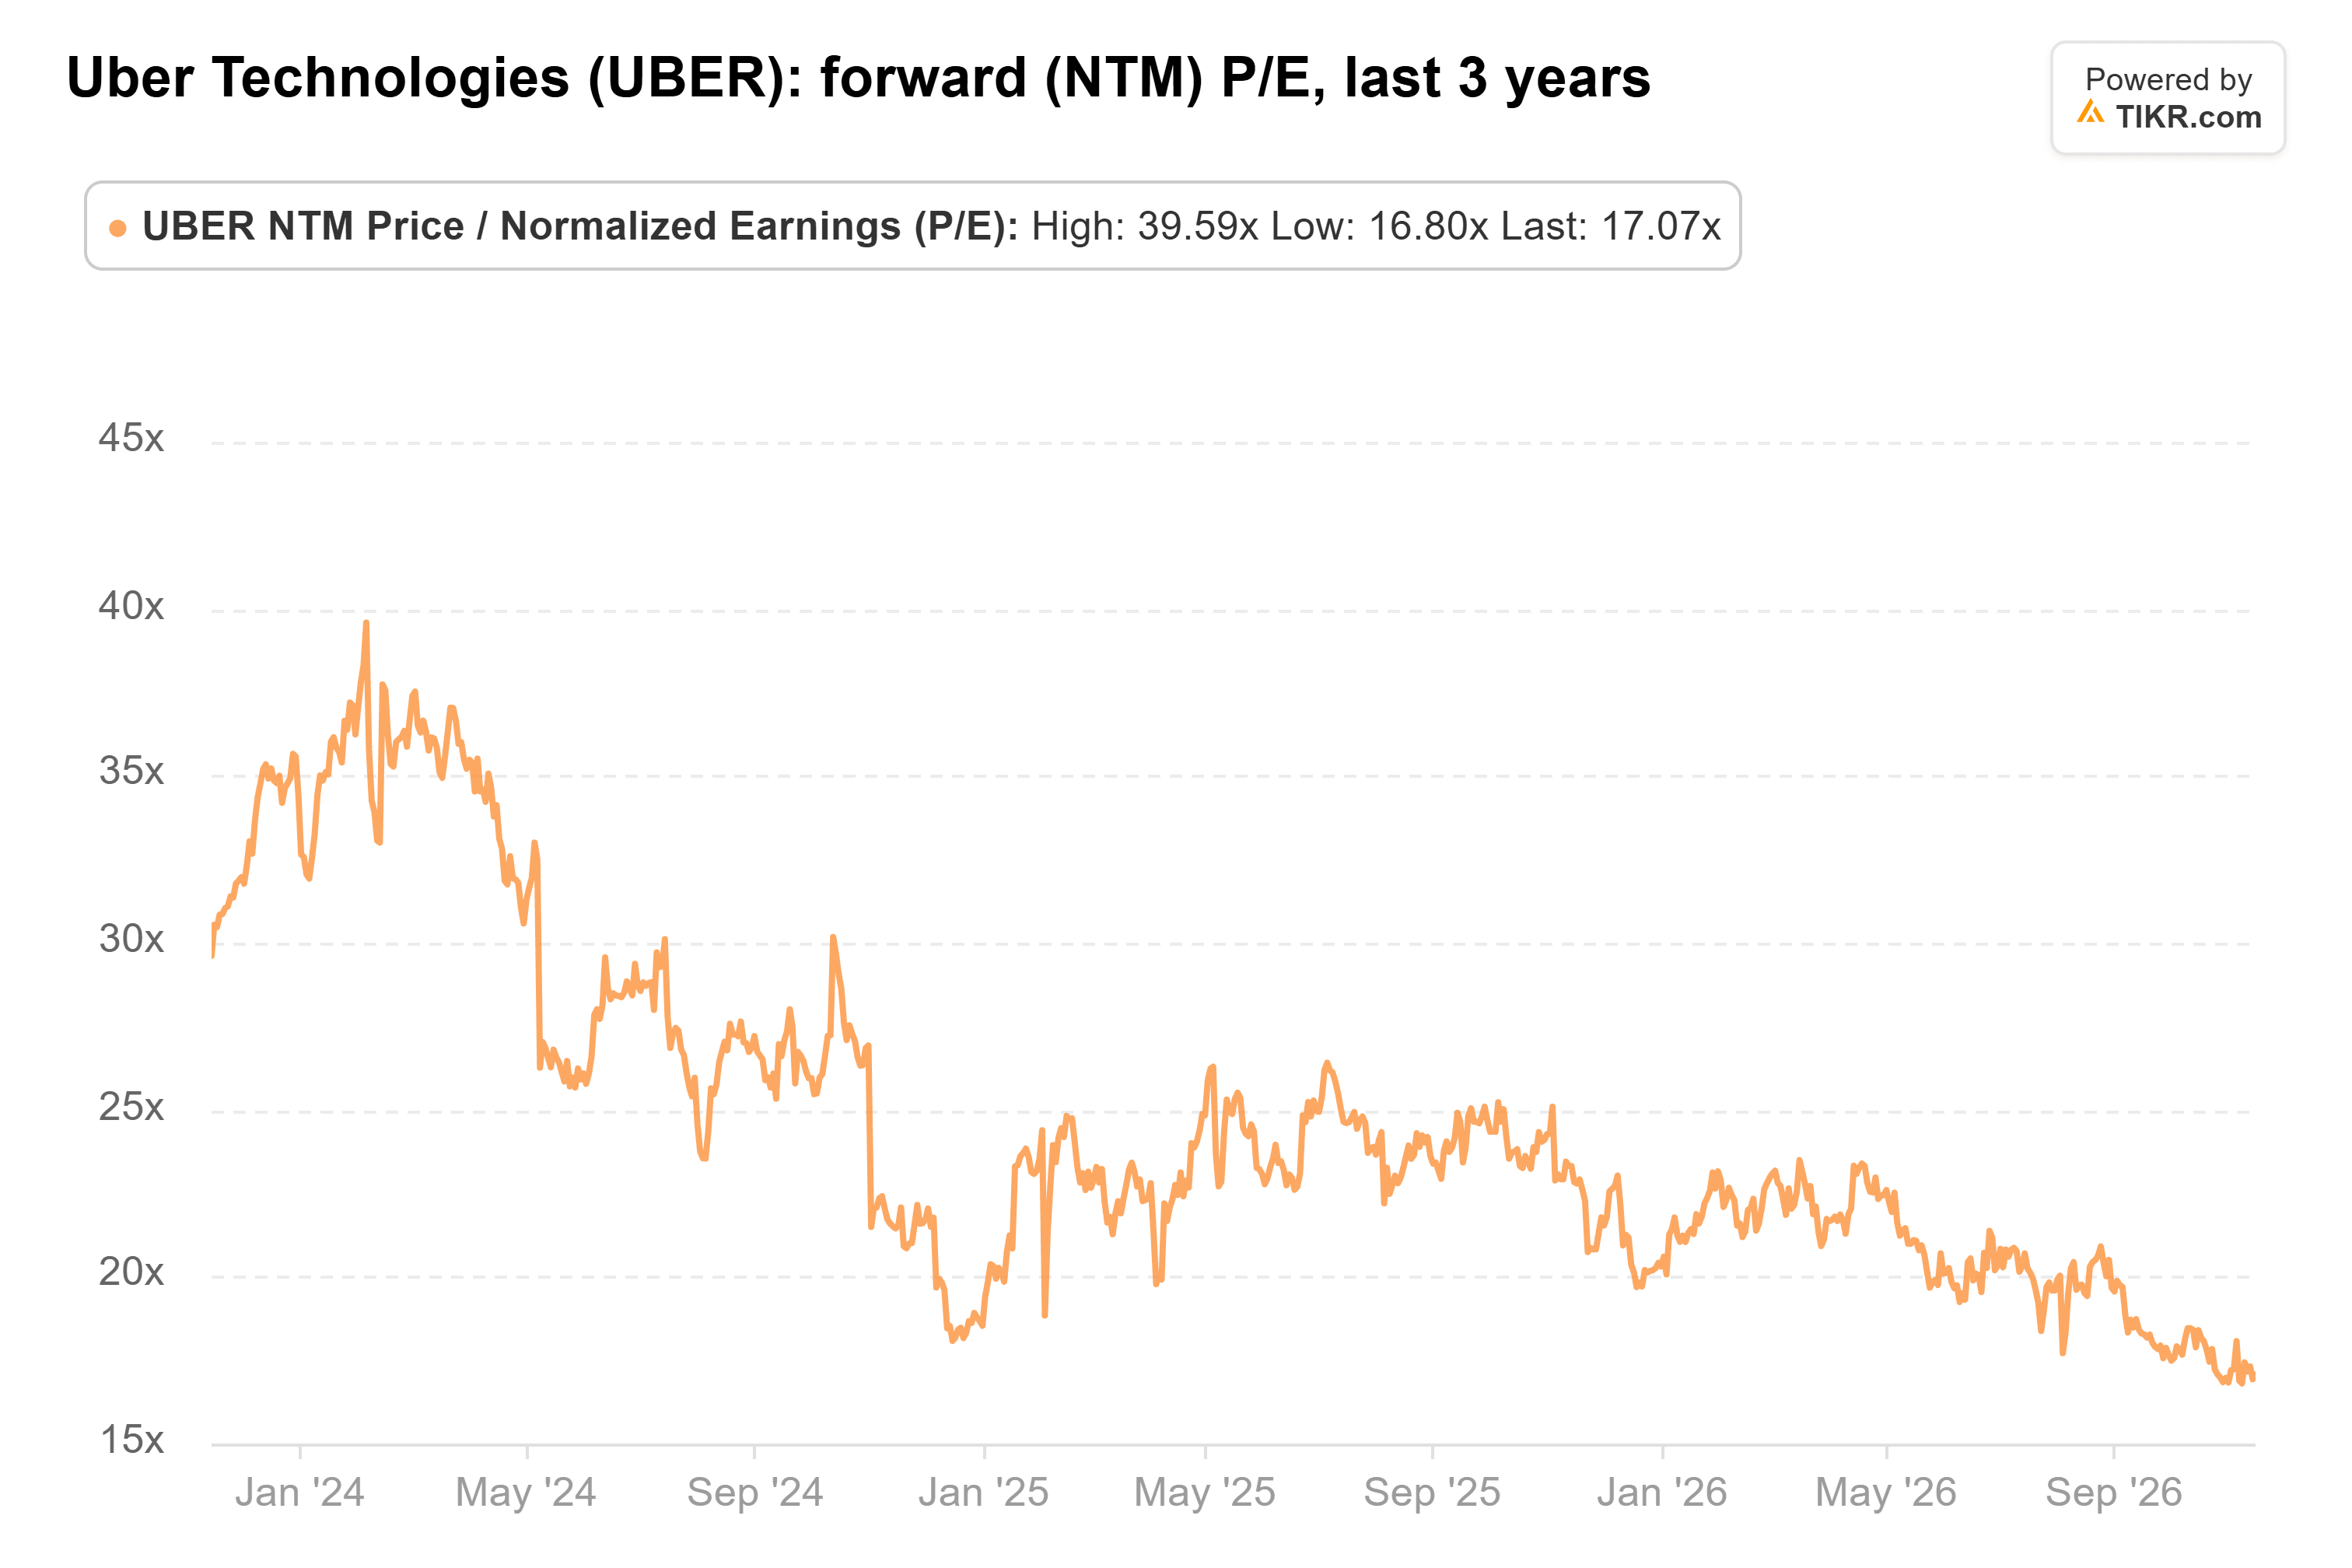
(在 2024 年初曾接近 40 倍。)11 月 4 日的业绩展望没有起到帮助:Uber 预计第四季度非 GAAP 每股收益为 0.95 至 0.99 美元,低于分析师的预期。
Calacanis 称 Uber“在这个价格上是绝对的便宜货”。根据他的计算,Uber 在机器人出租车对其出行量造成实质性影响之前还有数年时间,而且以 17 倍的市盈率来看,无论是否有人出价,该股票看起来都很便宜。然而,一篇路透专栏和一条 X 上的帖子并非收购要约,而且如此规模的交易可能面临漫长的反垄断审查。更近的考验是 Uber 自身的机器人出租车推进计划。据彭博社报道,Uber 预计到年底其平台上将有约 700 辆完全无人驾驶汽车,而其两位顶级自动驾驶高管 Sarfraz Maredia 和 Danny Guo 将于 11 月 16 日离职。
那么 Uber 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Uber 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计来创建内容。我们的分析可能不包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



