核心要点
- 斯科特·加洛韦表示,在黄仁勋辞去CEO职务后,英伟达拥有“人工智能领域任何公司中可以说最宽的护城河”。
- 这条护城河就是英伟达的产品,2026年7月季度75.0%的毛利率表明买家仍然愿意为其支付高价。
- 分析师预计截至2028年1月的财年营收将达到6890亿美元,尽管Alphabet和亚马逊的芯片正开始面向外部买家销售。
- 该股以14倍的远期市盈率交易,为五年来的最低水平,而11月17日的毛利率指引将是下一个考验。
英伟达 (NVDA) 将于11月17日发布财报,这是黄仁勋离开后的首次财报。这位联合创始人于11月12日辞去CEO职务,此前四天,董事会就有关他成为外国情报活动目标的报道展开调查,当天该股收跌4.34%,报166.19美元。
华尔街对此反应不佳。11月13日,汇丰银行将该股评级下调至持有,并将其目标价从365美元大幅下调至170美元,称这种不确定性将“持续到制定出永久继任计划为止”。
斯科特·加洛韦则有不同看法。在Pivot播客上,这位纽约大学斯特恩商学院的教授表示,看跌的观点“在于他们可能会发现20%的芯片销售流向了不良行为者”。
随后他补充道:“可能不是那样。而且这家公司可以说拥有人工智能领域任何公司中最宽的护城河。”
数据支持他的观点。这条护城河就是产品本身,而买家尚未找到更好的替代品。
订单已排至2027年
先从需求说起。彭博社股票记者瑞安·弗拉斯特利卡在Bloomberg Tech节目中表示,几乎所有他交谈过的分析师和投资者都认为英伟达的基本面依然稳固。“它的订单真的已经排到了2027年,”他说。
分析师的预估显示了这份订单簿带来的增长潜力:
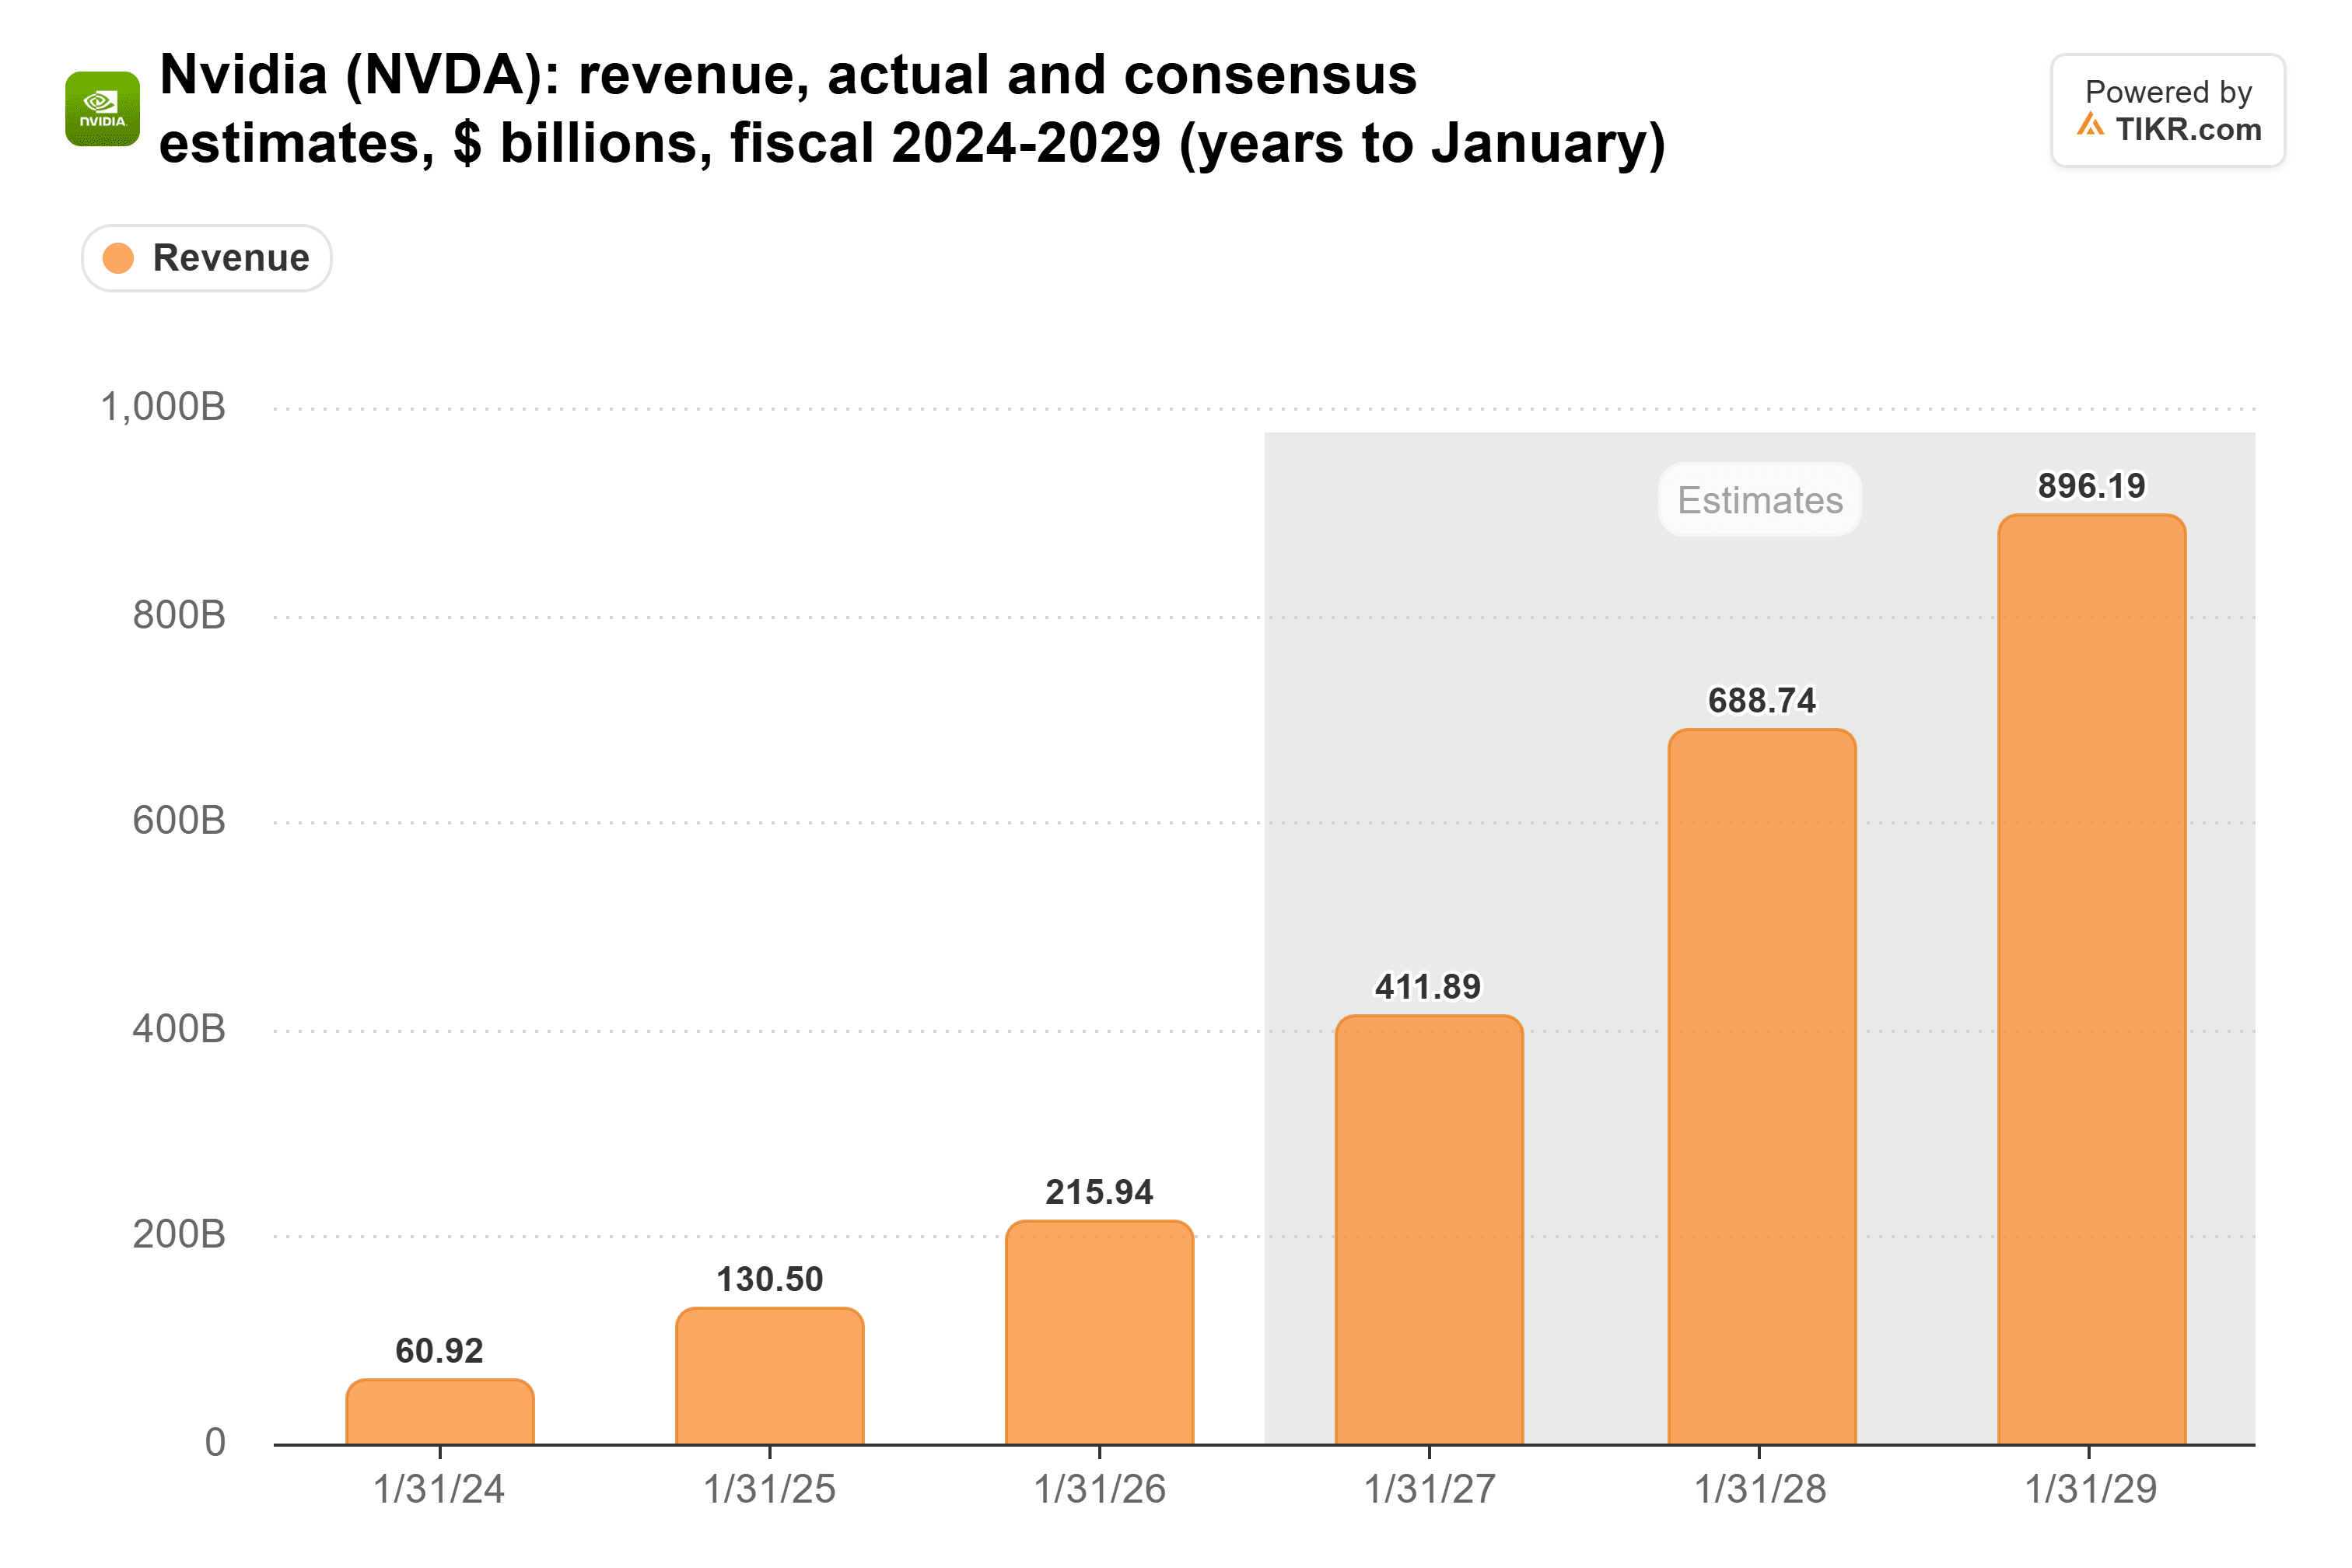
截至2026年1月的财年营收为2160亿美元。共识预期显示,截至2027年1月的财年营收为4120亿美元,随后一年为6890亿美元,这涵盖了2027年的大部分时间。8月份,管理层预计该财年增长约70%,并表示限制因素在于其供应商能生产多少。新任CEO不会取消已经下达的订单。
TIKR追踪了62位分析师对英伟达的看法。有多少人给出“买入”评级?
在一个地方查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预估。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
买家仍愿支付高价
定价权是护城河最清晰的标志,而英伟达的毛利率已连续三个财年保持在70%以上:
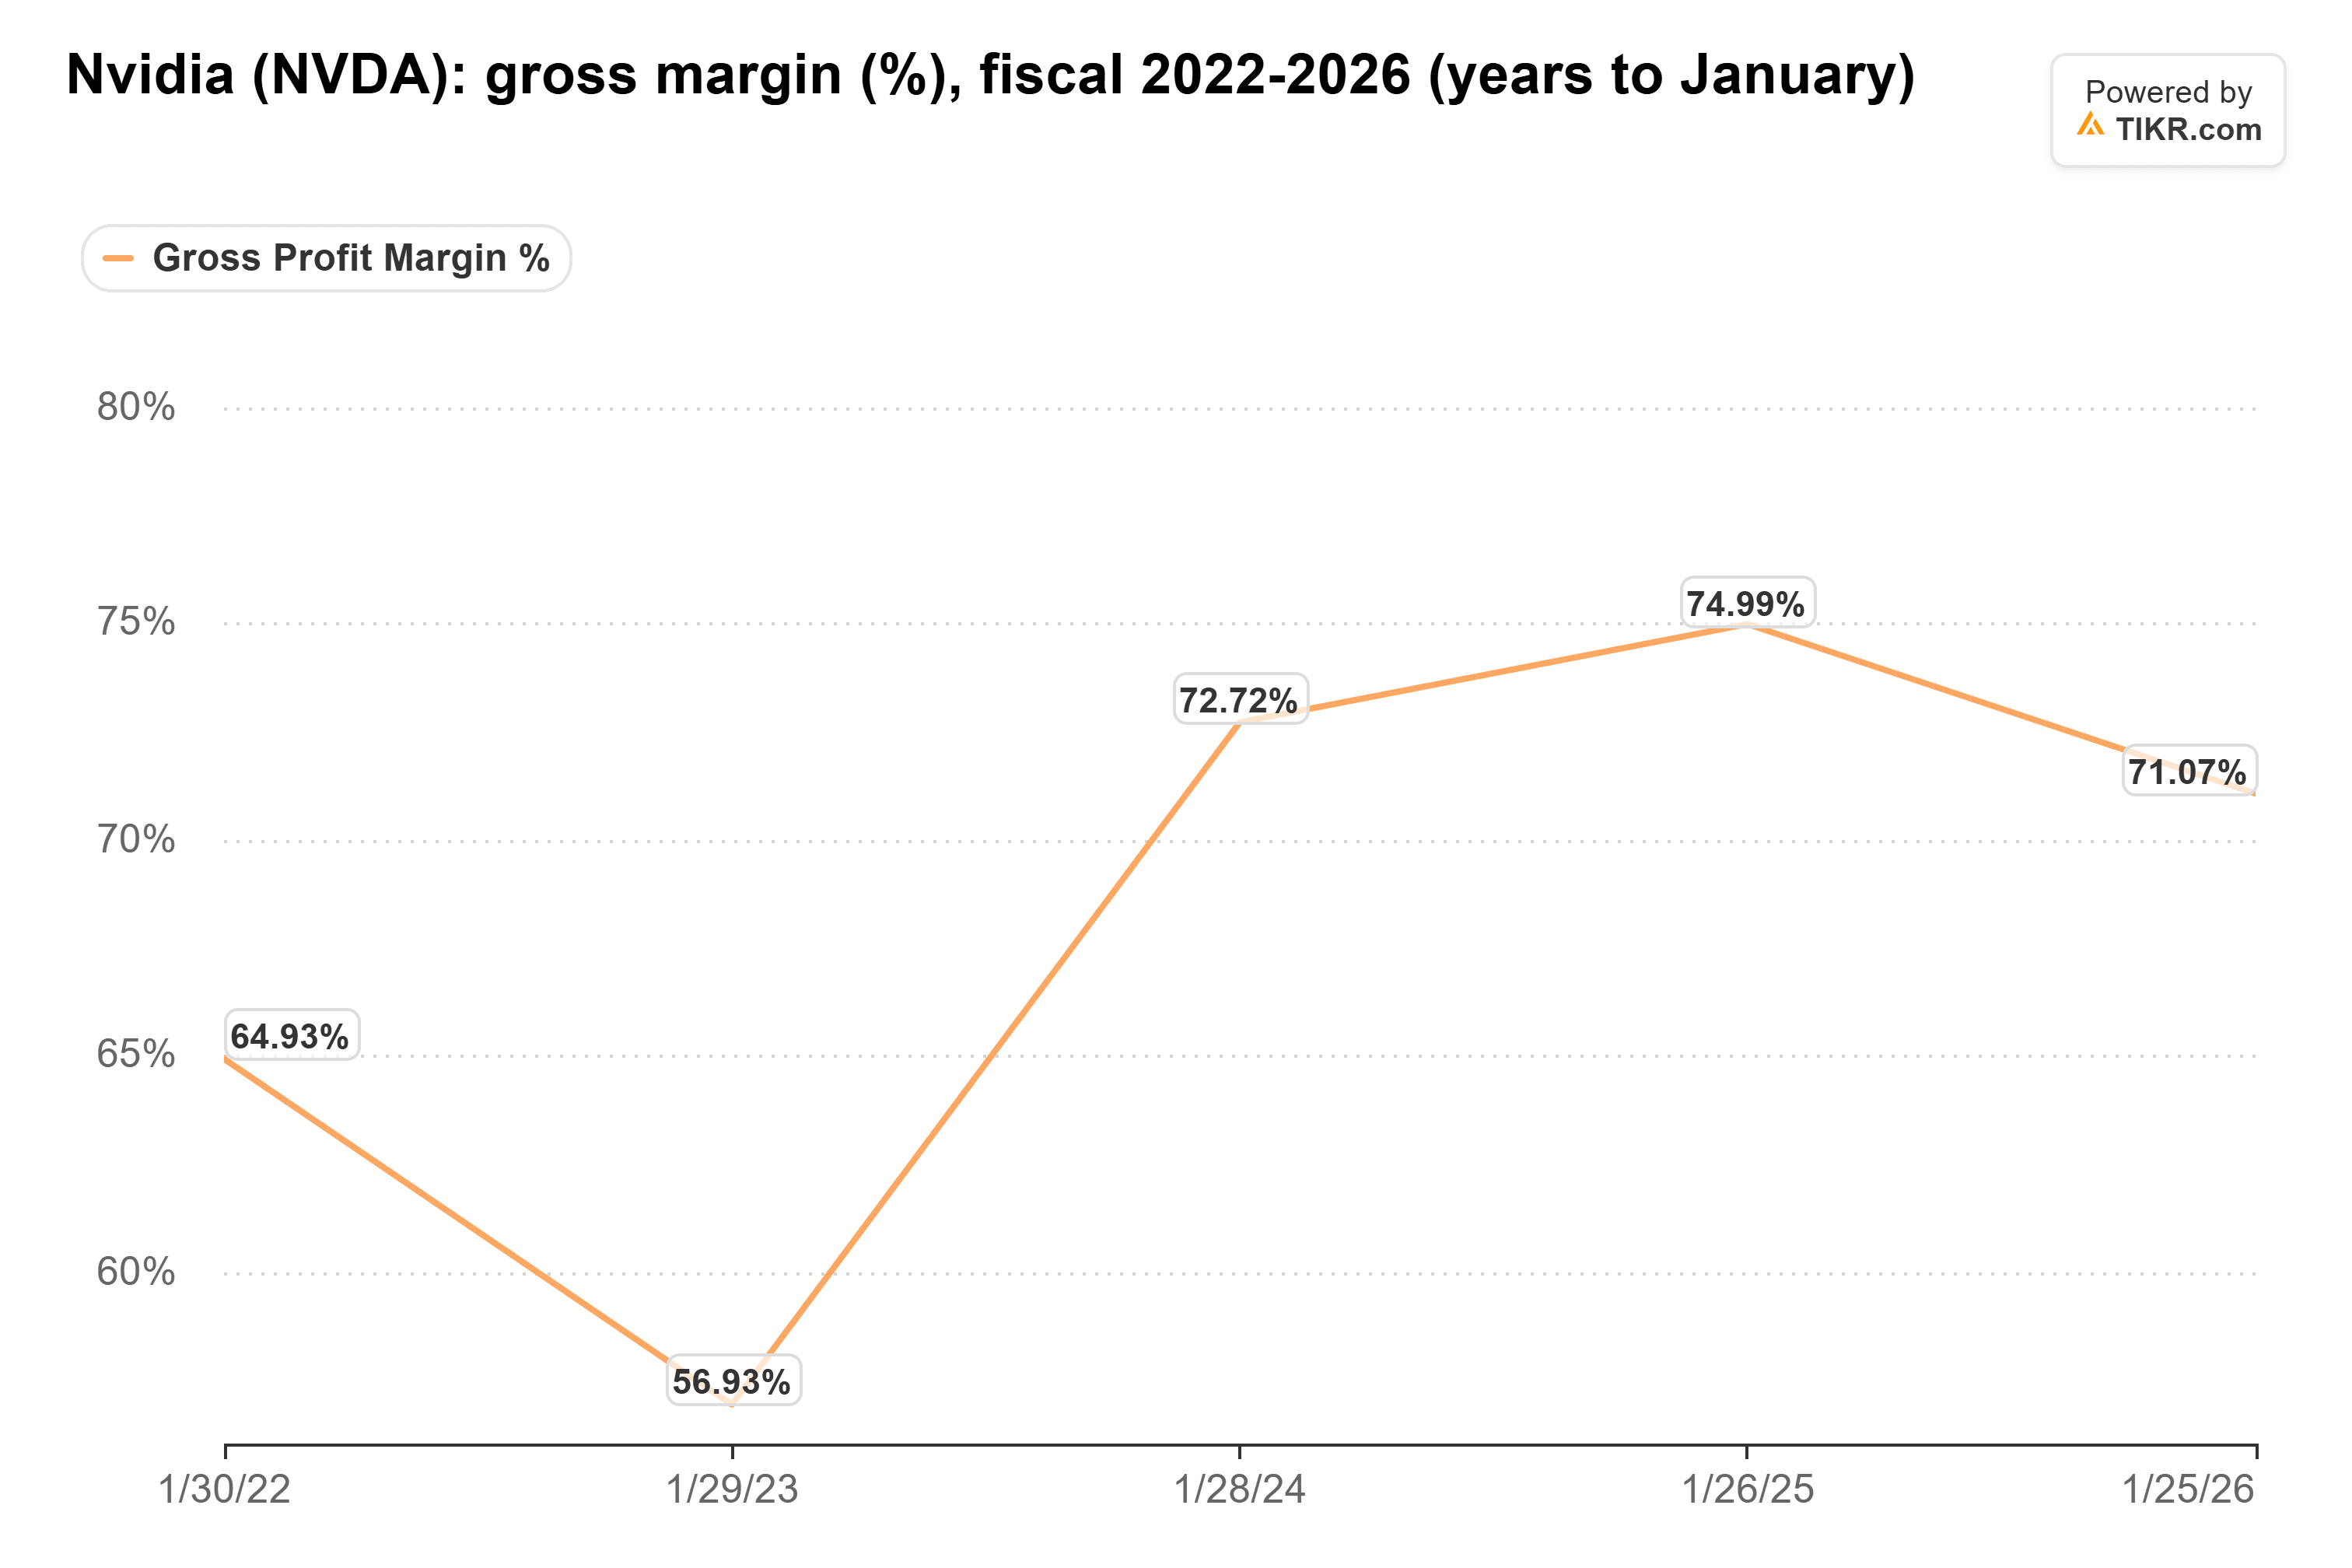
唯一一次真正的下滑发生在上次经济低迷期,当时营收停滞:截至2023年1月的财年毛利率降至56.9%。截至2026年1月的财年毛利率下滑至71.1%,其中包括了与其面向中国的H20芯片相关的45亿美元费用,而在2026年7月季度,毛利率已回升至75.0%。
管理层确实预计,随着内存价格上涨,毛利率将在2027年1月季度触底,达到71%至72%。但它已经推行了将于2027年初生效的涨价措施,预计这将使截至2028年1月的财年毛利率回升至72%至73%。一家能够将成本飙升转嫁给客户的公司,拥有客户在其他地方无法获得的东西。
Capital Area Planning Group的管理合伙人马尔科姆·埃斯里奇在CNBC的Halftime Report节目中直言不讳:“我认为市场上没有任何产品,是任何认真从事人工智能领域工作的人会说比Vera集群(比如Rubin)更好的产品。”
Alphabet和亚马逊正瞄准其利润率
真正的威胁来自超大规模云服务商自家的芯片,这些芯片现在正开始面向外部买家销售。摩根士丹利估计,Alphabet的TPU系统直接销售额将从2026年的约80亿美元增至2027年的840亿美元。这些TPU的售价远低于英伟达的产品,彭博情报认为这可能是一个重要因素。亚马逊计划在2027年底开始向AWS外部销售Trainium芯片。
两者都可能对英伟达的定价构成压力,但其自身的供应在2027年之前已经全部被预订。AWS在2027年和2028年仍将部署另外200万个英伟达GPU。埃斯里奇表示,一旦有竞争对手能够“在构建方式上与英伟达并驾齐驱”,他就会改变看法,但他预计在未来三个月内不会听到这样的消息。
估值仿佛护城河已消失
截至11月17日,英伟达的远期市盈率处于五年来的最低点:
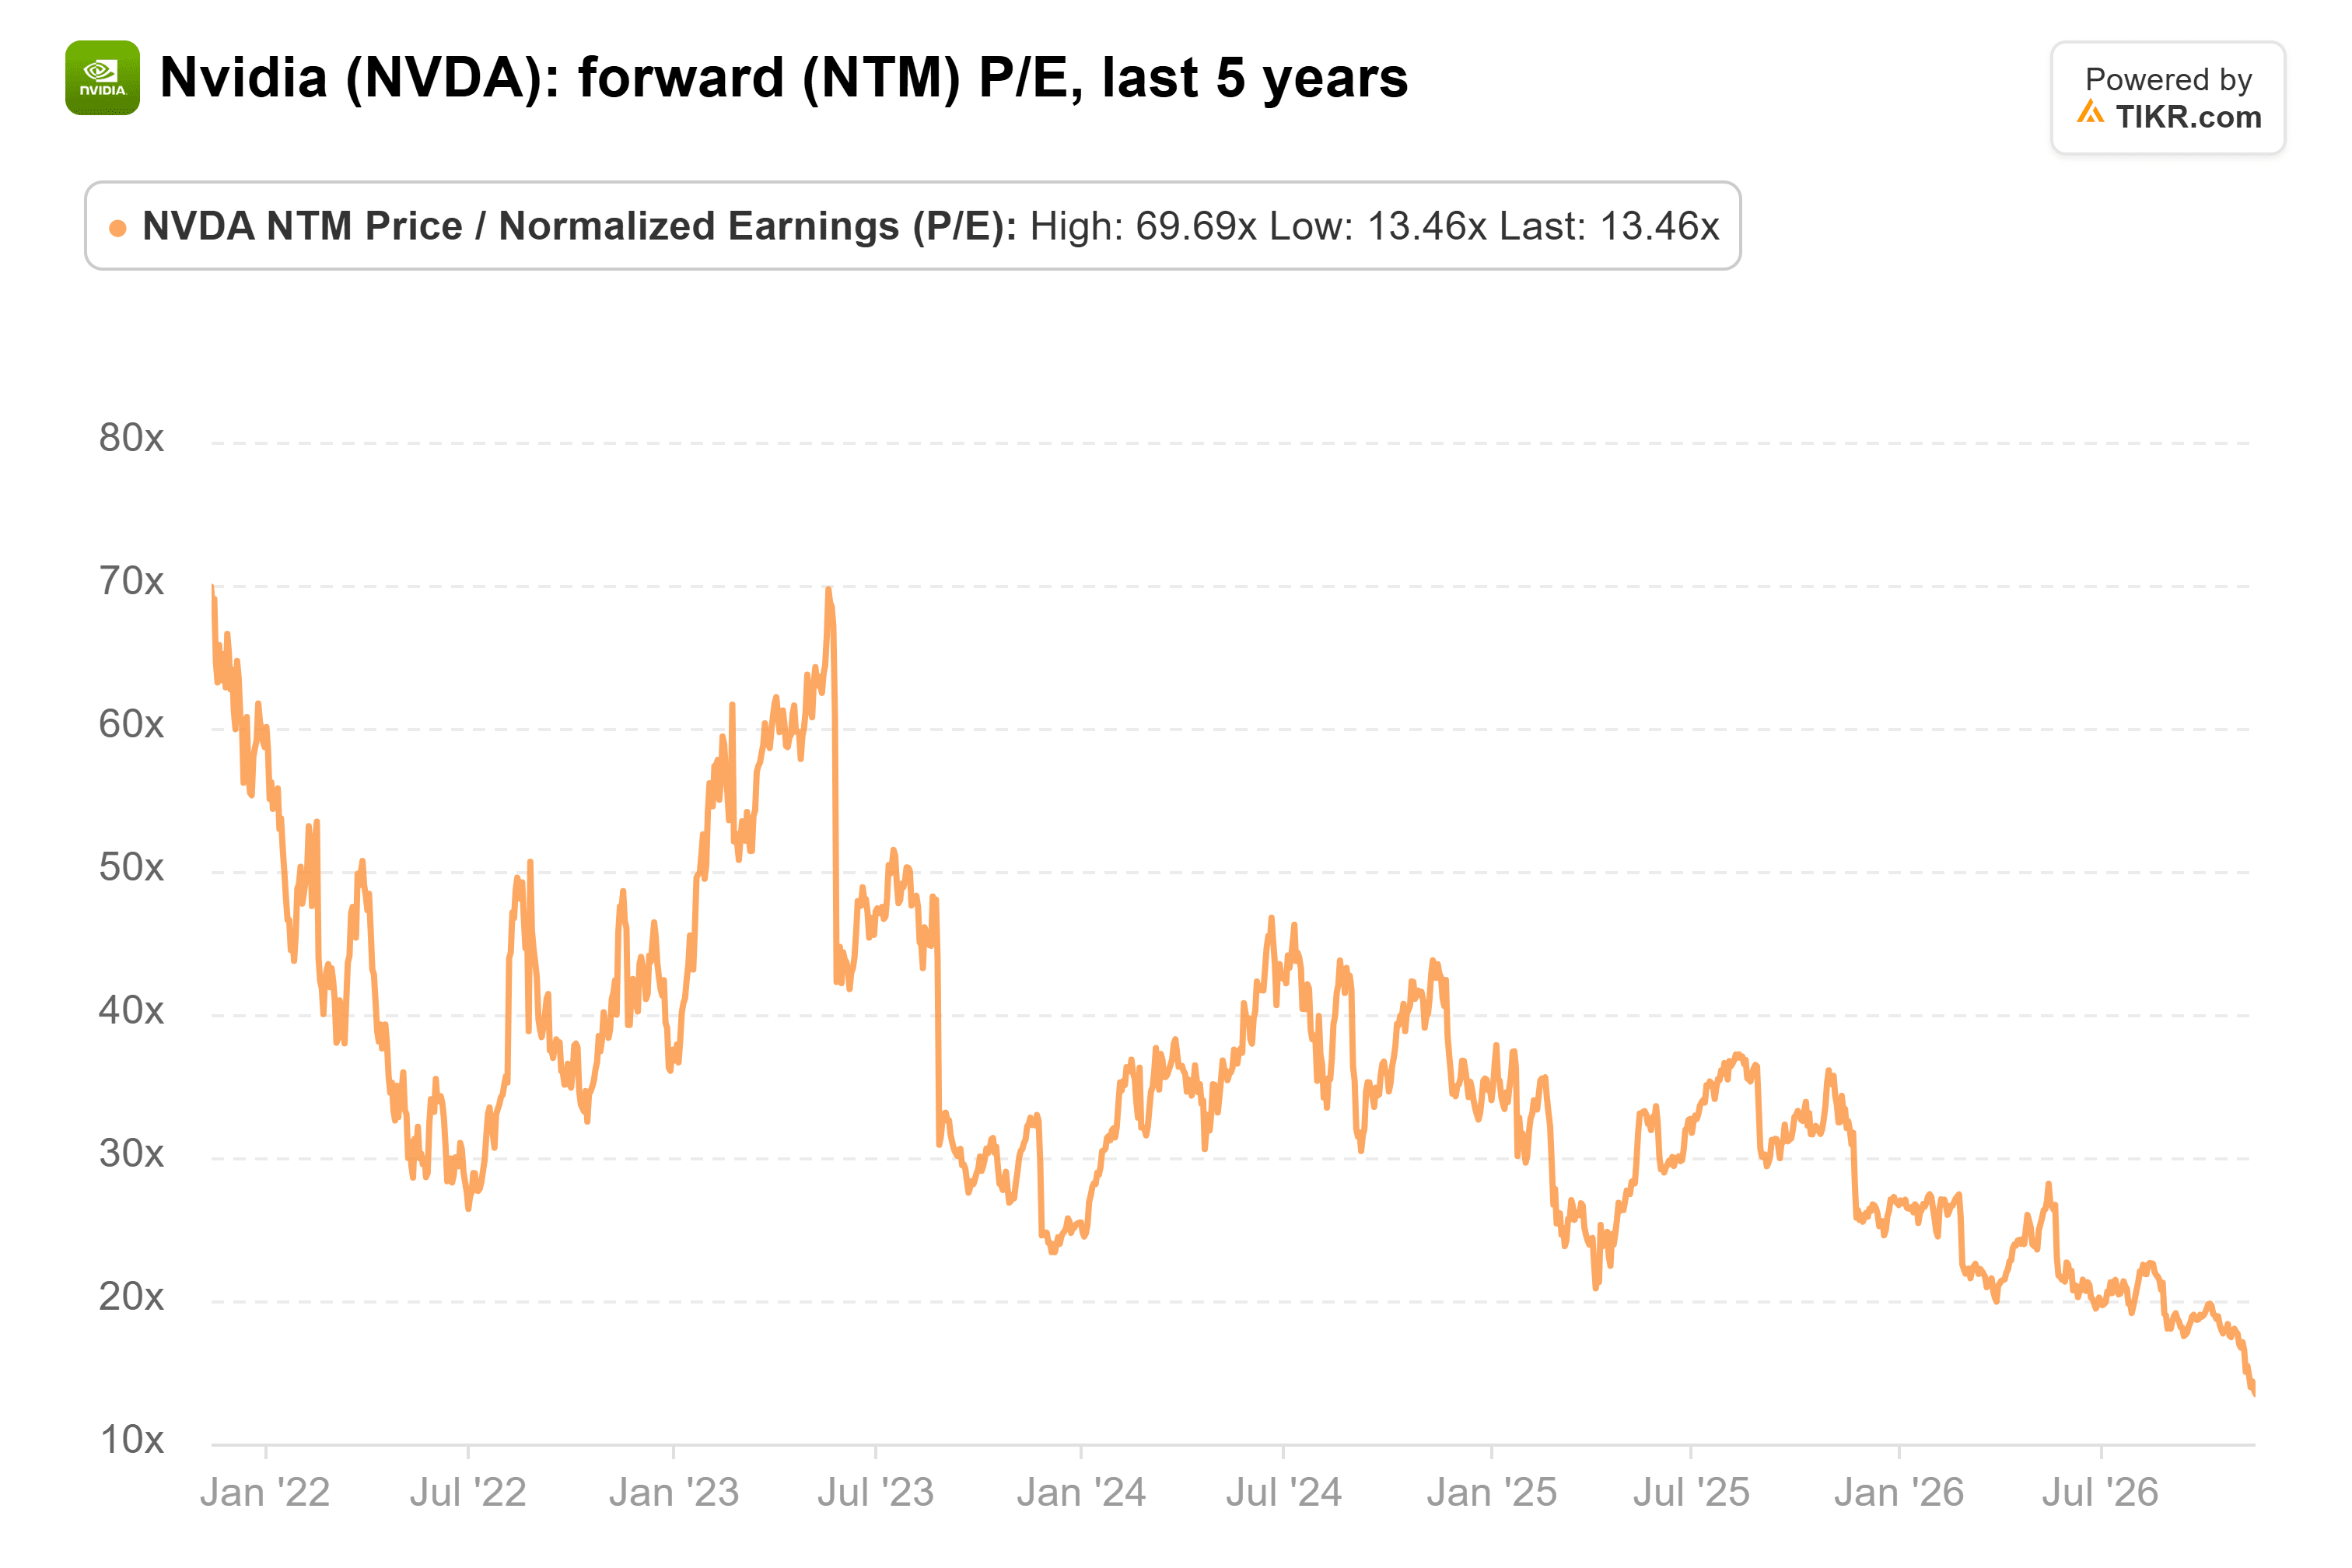
目前是14倍,而五年平均值为36倍,2023年5月峰值接近70倍。
加洛韦的观点站得住脚。订单排到2027年,毛利率保持在70%以上,以及根据埃斯里奇的看法,没有比Vera Rubin更好的产品,这些加起来构成了人工智能领域可以说最宽的护城河,而这一切都没有随着黄仁勋的离开而消失。以14倍的市盈率,投资者支付的估值仿佛这条护城河已经在缩小,而迄今为止的数据并未显示这一点。
当然,第一个考验很快到来。如果管理层在11月17日给出的1月季度毛利率指引低于71%这个下限,那就意味着内存成本的上涨速度超过了英伟达的提价能力,其护城河比加洛韦所说的要窄。
那么英伟达股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!