核心要点
- 苹果CEO John Ternus称内存定价"前所未有",并表示苹果的制造采购义务从6月到9月增加了330亿美元。
- 内存成本预计将持续拖累苹果的毛利率至2027财年,其提价措施仅能部分抵消这一影响。
- 美光(Micron)和闪迪(Sandisk)的毛利率达到85%或更高,而惠普(HP)个人电脑业务的营业利润率仅为4.6%。
- 苹果目前36倍的前瞻市盈率,远高于其29倍的五年平均水平,这使得分析师对其2027财年每股收益增长5%的预测几乎没有犯错空间。
苹果公司 (AAPL) 刚刚为AI内存热潮给所有不建造数据中心的公司带来的成本,标上了一个具体的美元数字。
在苹果的第四财季电话会议上,新任CEO John Ternus直言不讳:"我们目前看到的内存定价是前所未有的。"
随后,他还有"一件事"要补充:"在我们努力改善供应之际,我们的制造采购义务从6月到9月季度增加了330亿美元。"
苹果的10-Q文件显示,截至6月27日,这些义务为570亿美元,在三个月内飙升了近60%。
这对内存制造商美光 (MU)和闪迪 (SNDK)来说是一笔横财。惠普 (HPQ)为其利润率薄得多的个人电脑从同一市场采购,因此它将揭示这种挤压是否仅为苹果所独有。
内存账单将在2027财年兑现
分析师已经预期增长将放缓。在2026财年调整后每股收益跃升20%至8.98美元之后,市场普遍预计2027财年将增长约5%至9.42美元:

内存是主要原因。苹果的毛利率在6月季度达到50.1%的峰值,随后在9月季度降至47.9%:
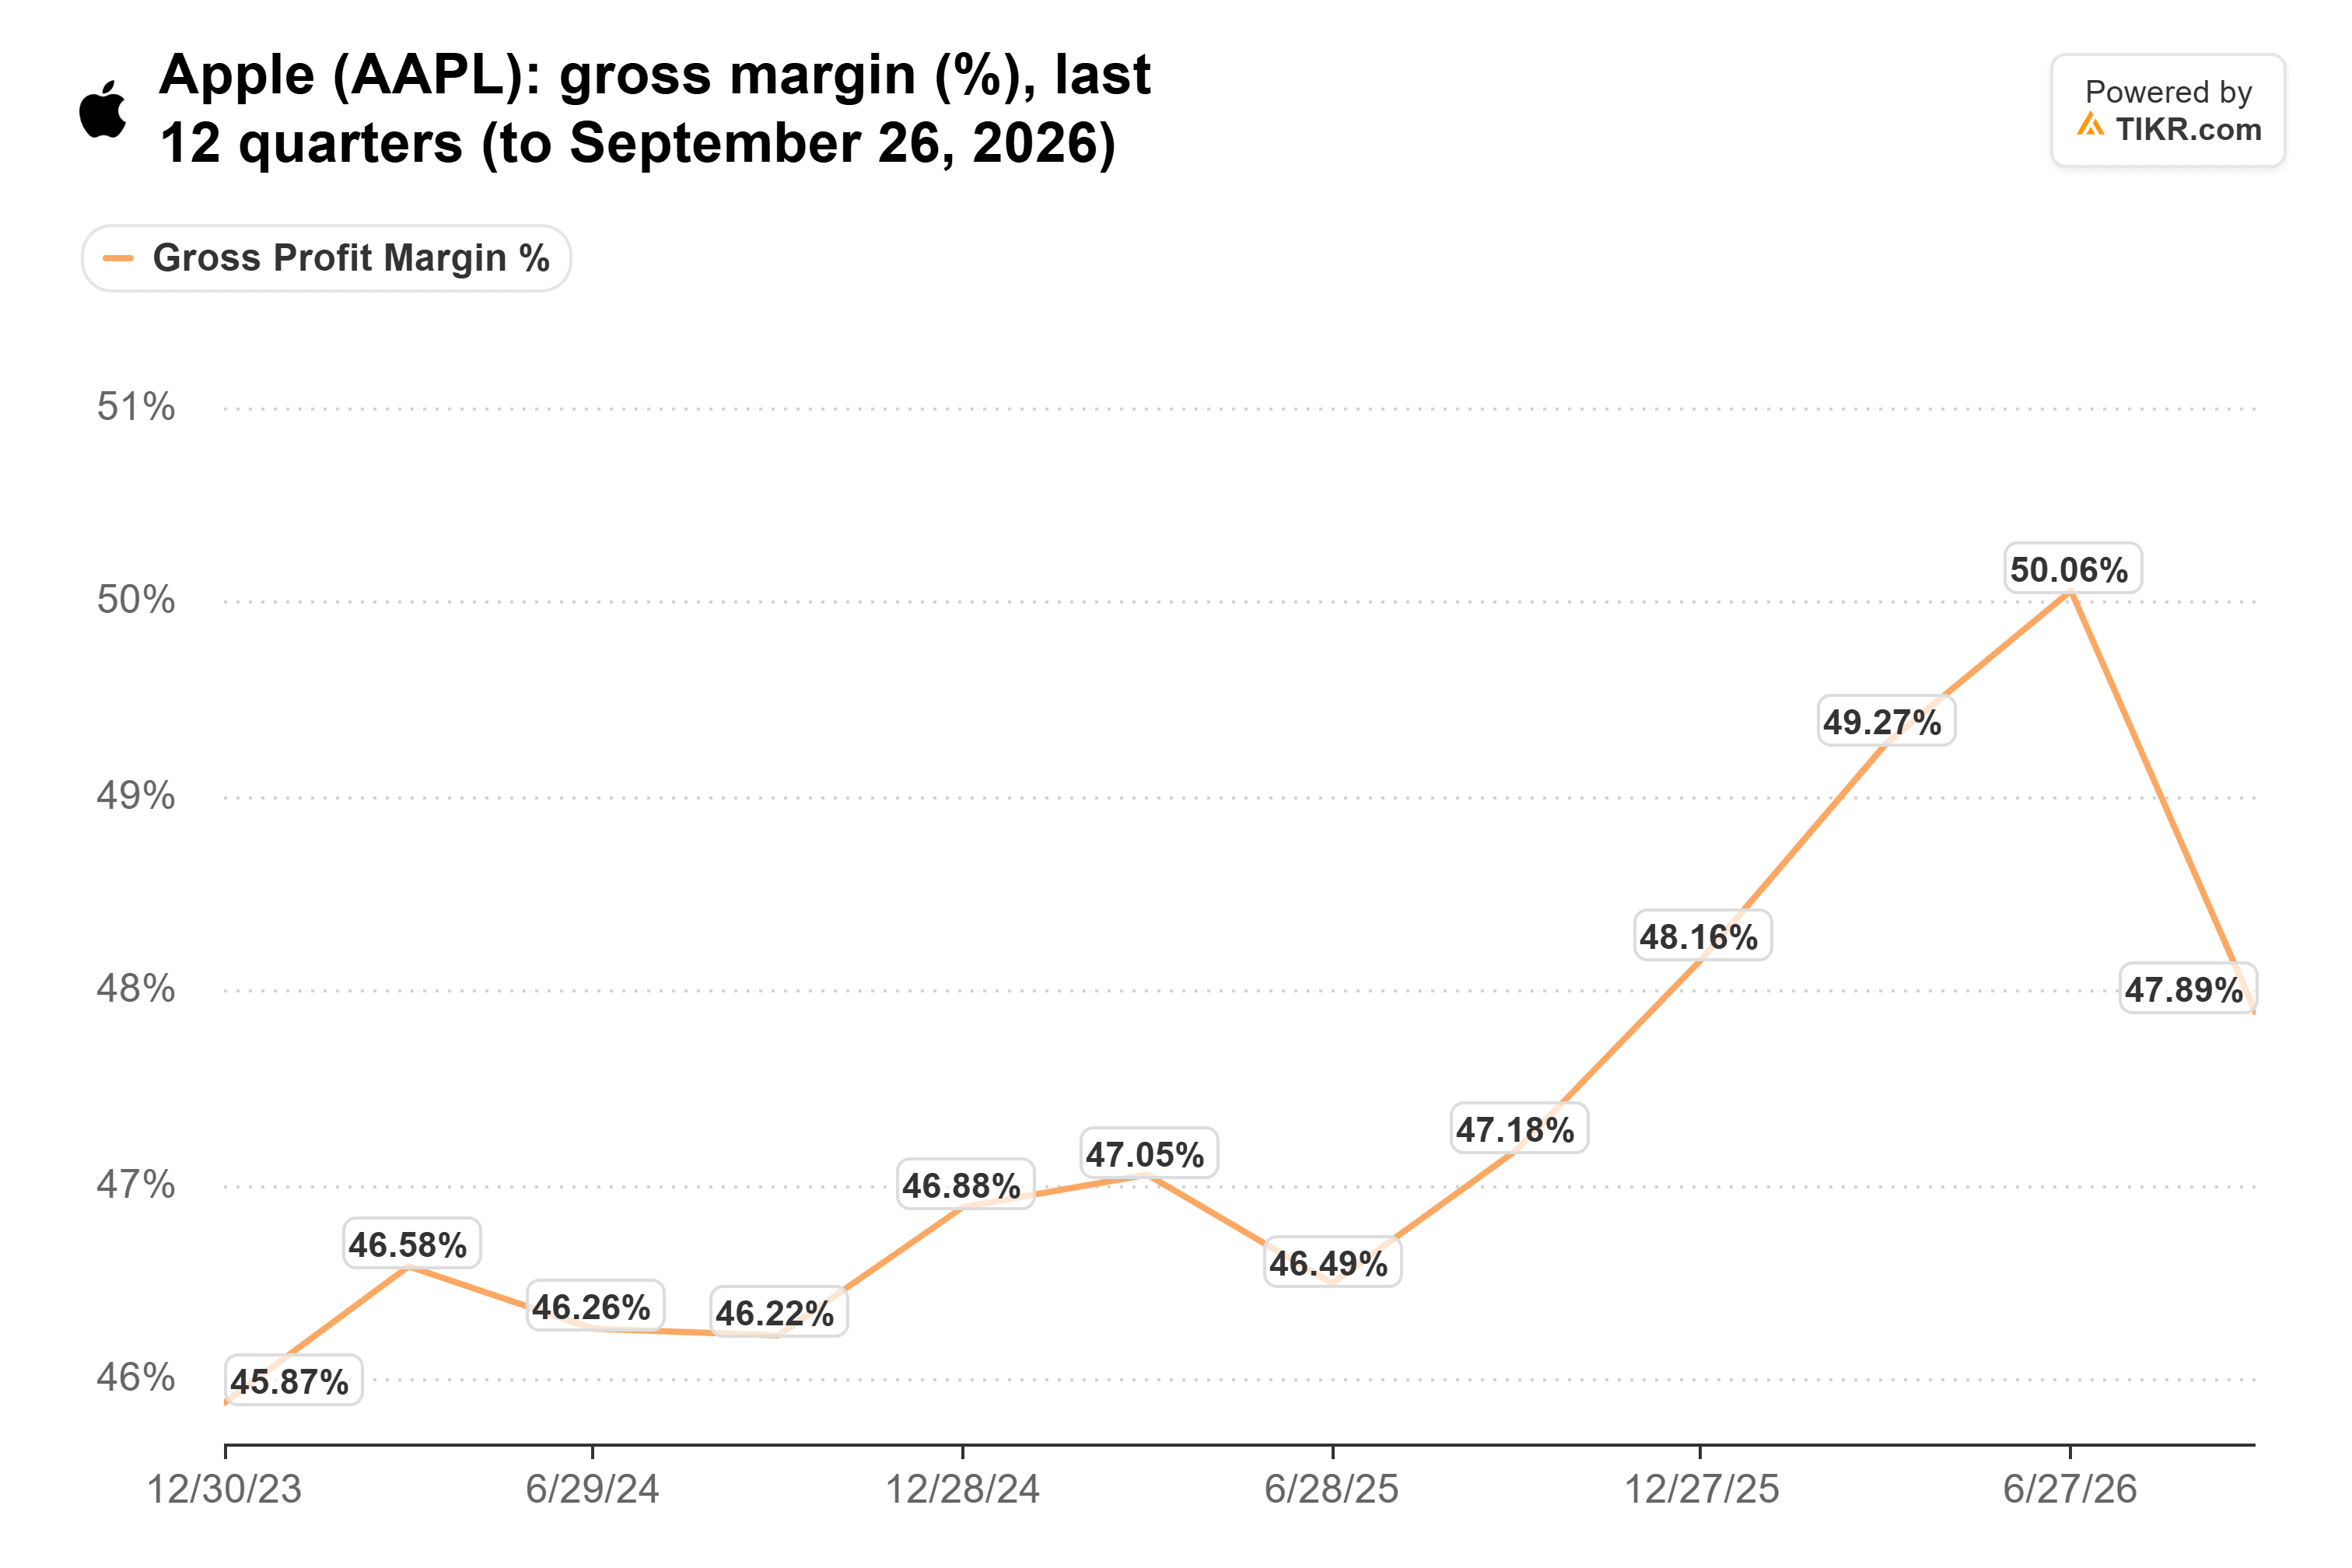
6月数据中约有2个百分点来自一次性关税退款,而在退款前,毛利率从3月季度的49.3%降至6月季度的48.1%。苹果CFO Kevan Parekh在7月的电话会议上表示,内存成本解释了每次下降的全部原因。
Ternus预计12月季度的"内存成本甚至更高",并且在此之后,"内存采购的定价将继续上涨。"
TIKR追踪了45位分析师的苹果评级。有多少人给出"买入"评级?
查看苹果的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期,全部集中在一个地方。超过50万投资者使用TIKR来研究像这样的股票。查看苹果的分析师评级
苹果的内存账单是供应商的丰收日
美光的移动和客户端部门(向手机和PC制造商销售)上季度毛利率达到90%,高于一年前的36%。闪迪的非公认会计准则毛利率在截至10月2日的季度达到85.1%,高于29.9%,并预计本季度将达到84.5%-85.5%。
其他设备制造商提价的空间较小。惠普个人系统业务在第三财季因高端机型提价而收入增长18%至118亿美元,但该业务的营业利润率仅为4.6%。苹果可以放弃一两个百分点的毛利率。惠普可放弃的空间要小得多,它将在下周公布财报。
苹果几乎尚未测试其定价能力
苹果确实拥有大多数硬件制造商没有的一个杠杆。正如Shawn O'Malley在《We Study Billionaires》中指出的,在过去十年的大部分时间里,"苹果根本没有提价",如果你考虑通货膨胀的话。根据他的计算,1100美元的iPhone 17 Pro按2020年美元计算约为890美元,低于2020年999美元的iPhone Pro。他说这就是策略:让更多iPhone进入人们手中,然后向他们销售高利润的服务。
Ternus表示,苹果在6月提高了Mac和iPad的价格,在9月提高了iPhone的价格,并且"这些提价提供了一些抵消。"
请注意"一些"这个词。
瑞银预计12月季度iPhone收入将增长12%至950亿美元,尽管销量下降3%。此后的每一次提价,都会为了利润率而牺牲一点服务策略。
36倍市盈率下,几乎没有犯错空间
如果苹果股价便宜,这一切都不会那么重要。其交易价格是前瞻市盈率的36倍,而其五年平均值为29倍,仅略低于10月22日触及的38倍高点:

在我看来,苹果为内存支付高价,而不是让iPhone缺货,这是正确的。但为约5%的盈利增长支付36倍市盈率,尤其是在内存成本仍在上涨的情况下,代价太高了。我会等待毛利率找到底部。
美光将在12月中旬公布财报,随后苹果将在1月下旬公布其12月季度财报。如果毛利率持续从9月的47.9%下滑,那么2027财年9.42美元的每股收益预期很可能将是下一个下调的数字。
那么苹果股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到苹果可能的价值。从华尔街的普遍预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!