核心要点
- 微软CEO萨提亚·纳德拉表示,只向一两个客户销售"不是一门生意",并称微软优先自建产能,租赁是最后的选择。
- 这对CoreWeave是一个警告,其三大客户贡献了第二季度72%的收入;对Nebius和IREN也是如此,它们都将微软视为核心客户。
- CoreWeave在2025年的自由现金流为负72.5亿美元,而微软在其最新财年的资本支出为1160亿美元。
- CoreWeave的客户基础正在拓宽,但仍依赖少数大买家,其房东Applied Digital也面临同样的风险。
微软 (MSFT) CEO萨提亚·纳德拉对依赖少数大客户生存的公司持直率看法。
"在我看来,只向一两个客户销售不是一门生意,"他在11月18日的《Mad Money》节目中表示,同时解释了微软如何使其支出与需求相匹配。
他没有点名任何人。但吉姆·克莱默的下一个问题是关于新云(neoclouds)的,这对依赖少数大买家的CoreWeave (CRWV),以及将微软视为核心客户的Nebius (NBIS)和IREN (IREN)来说是个问题。甚至将其唯一运营的园区租赁给CoreWeave的Applied Digital (APLD)也面临风险。
克莱默问这是否就是微软将新云用于"你业务的一小部分,但仍然是一笔大交易"的原因,并补充道:"它们的收费比你自己建造高出30%。"
纳德拉表示,微软租赁是因为供应短缺。"我们自建、租赁、租用。这三者将始终是选项,"他说,但"我们为长期而自建,然后租赁,最后才是租用。"
所以租用是最后的选择。如果你的整个业务就是出租算力,这可不是什么好消息。
TIKR追踪了41位分析师对CoreWeave的看法。有多少人给出"买入"评级?
在一个地方查看CoreWeave的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看CoreWeave的分析师评级
三个客户,大部分收入
分析师预计CoreWeave的收入将从2025年的51.3亿美元增长到今年的131亿美元,到2028年达到451亿美元:

但三个客户贡献了CoreWeave第二季度收入的72%。
为这些客户建设所花费的成本也远高于业务带来的收入。自由现金流从2022年的负7000万美元恶化到2025年的负72.5亿美元:

分析师预计自由现金流在2030年之前每年都将保持为负,因此CoreWeave需要贷款方持续为其建设提供资金。而贷款方正在为风险收费:其2031年到期的9.75%票据在11月2日最后交易价为面值的79.75%,收益率为15.83%。
微软宁愿自建
你可以在微软自身的支出中看到纳德拉的优先顺序。资本支出从2022财年的239亿美元增加到2026财年(截至2026年6月)的1160亿美元:
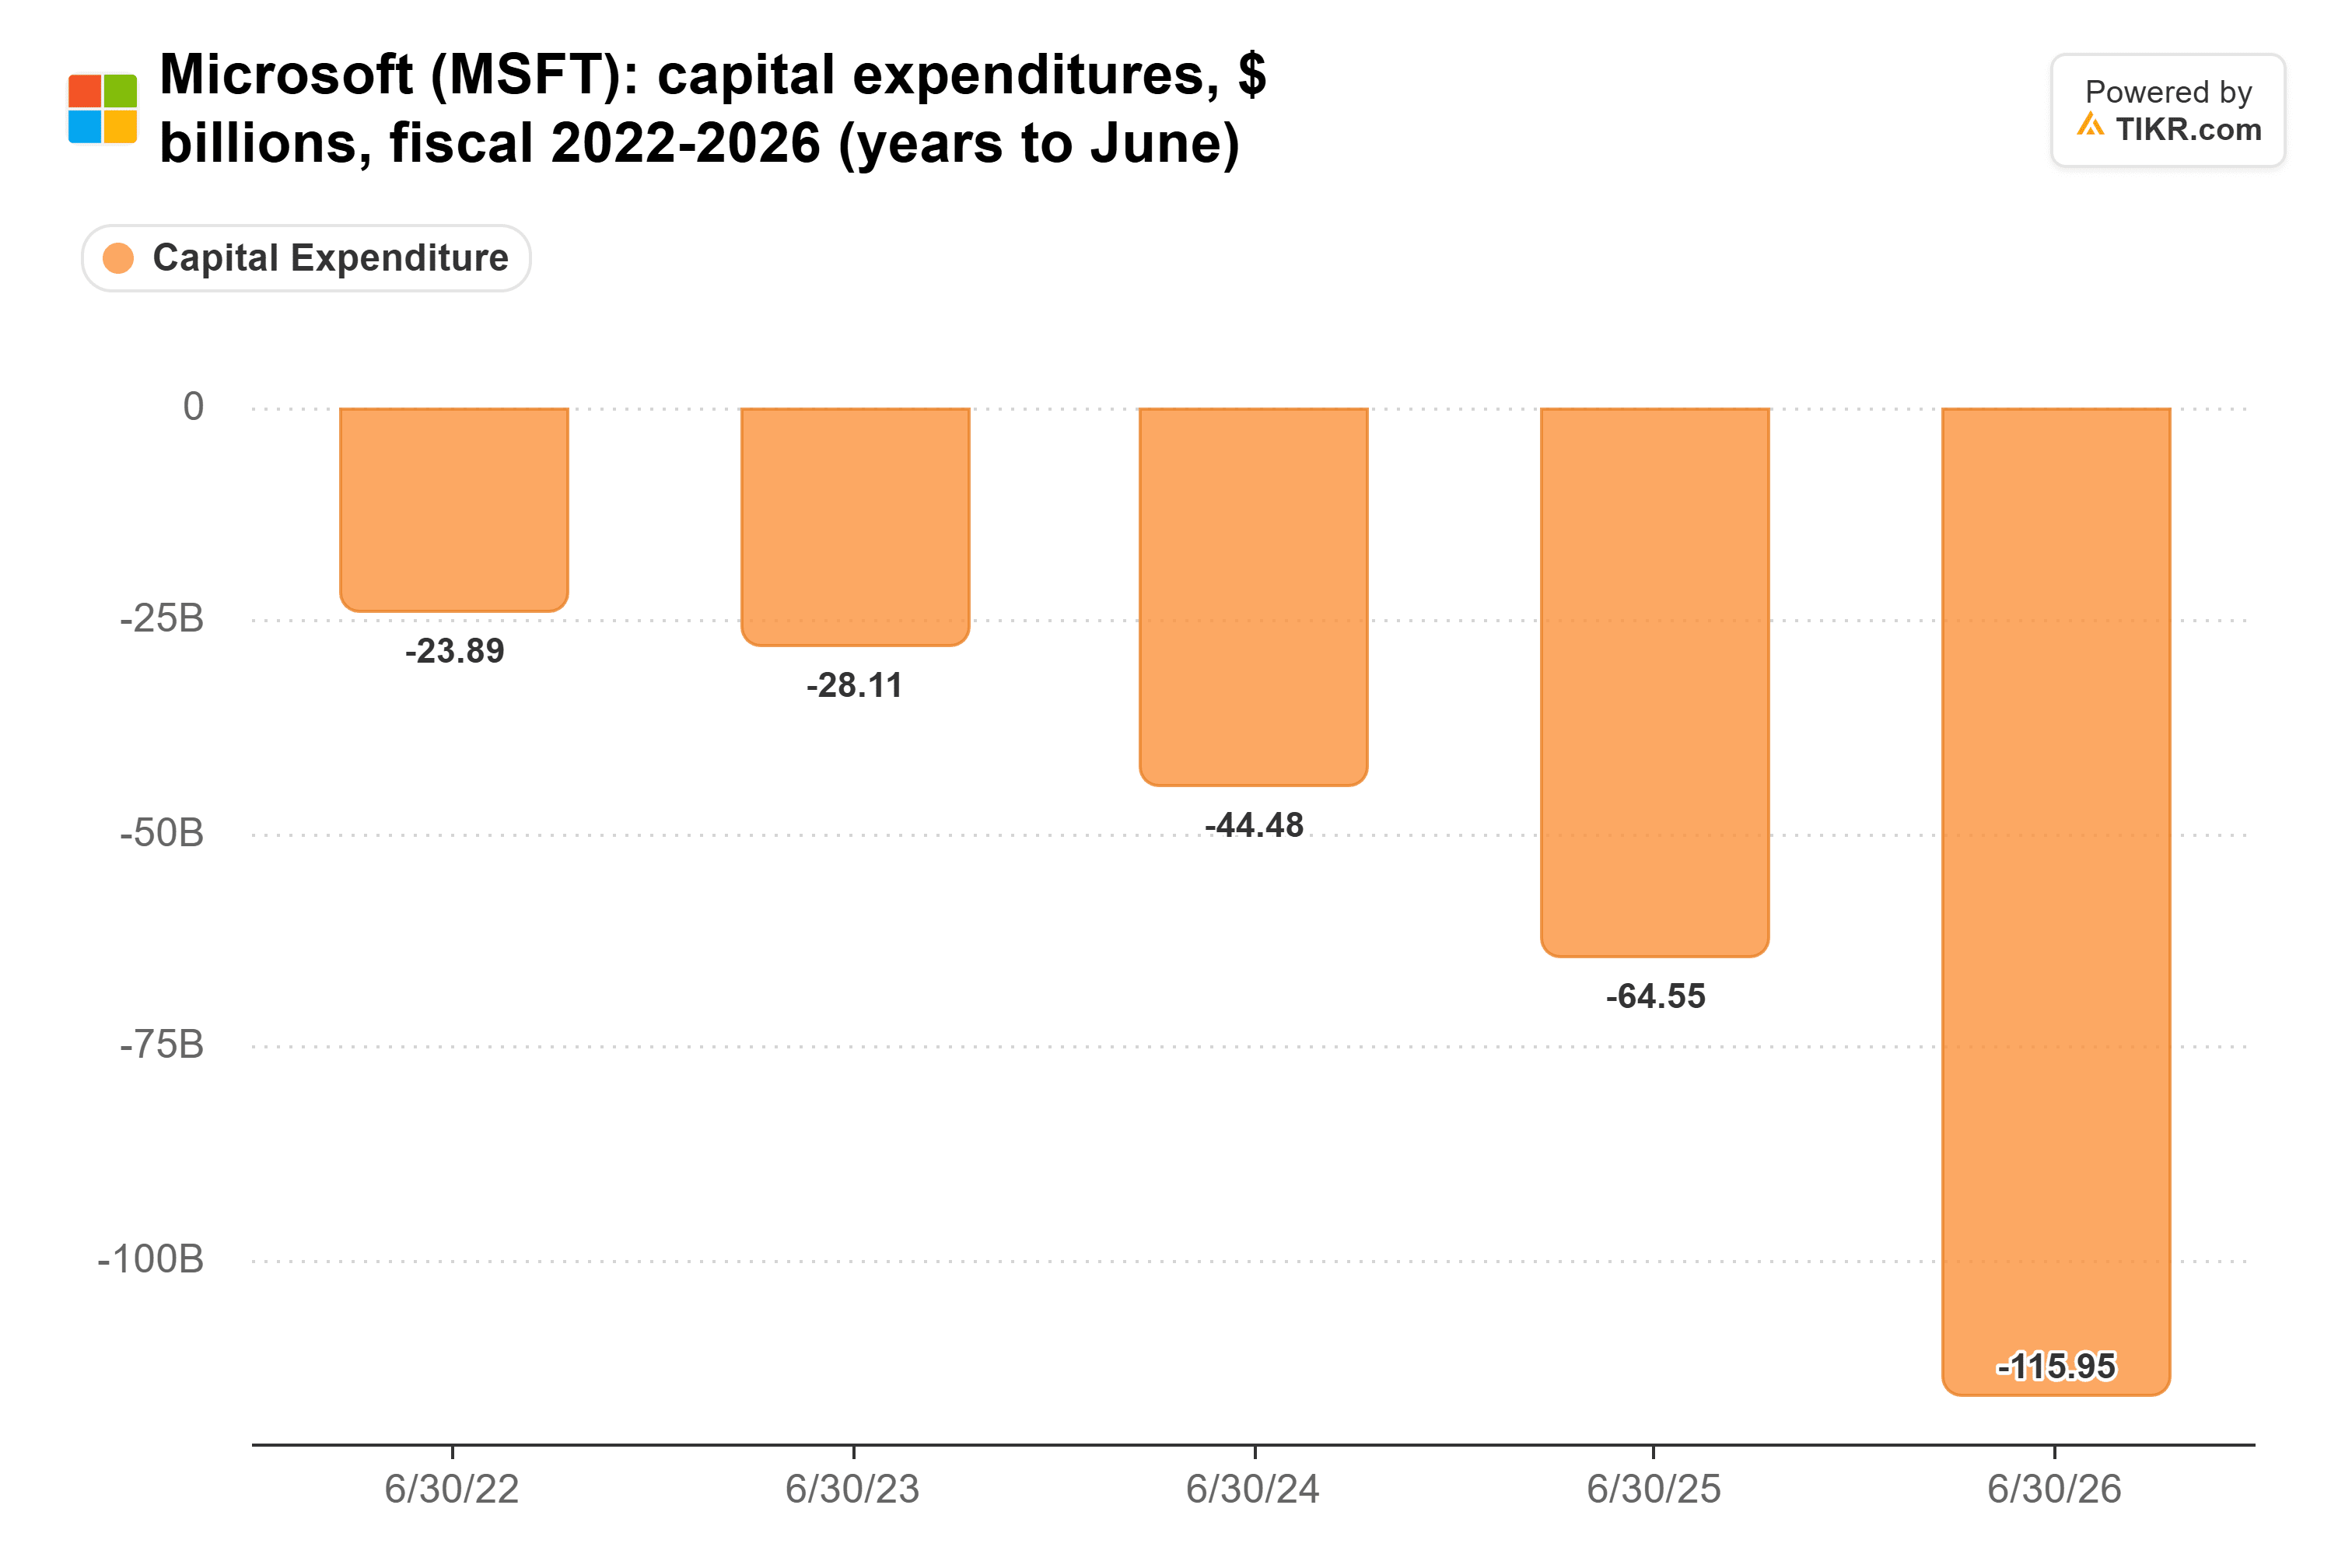
微软建造的每一个数据中心,都是它不必以克莱默所说的30%溢价去租用的。
这就是Nebius和IREN面临的风险。仅Nebius与微软的合同价值就高达194亿美元。IREN在截至9月30日的季度中,其Horizon 1数据中心已为微软投入使用。两份合同都持续数年,所以问题在于下一份合同,一旦微软自己的建筑跟上需求。
Applied Digital的其他四个租赁园区租给了投资级超大规模云服务商,这实际上是纳德拉建议的实践,但在它们上线之前,其AI租金收入来自CoreWeave。
Intrator的50%是客户数量
CoreWeave CEO迈克·因特拉托有不同的看法。"今年前三个季度,我们50%的客户不是AI实验室,"他在Semafor发布在X上的一次采访中说。
而且客户结构正在改善。CoreWeave的最大客户收入占比从2025年第二季度的71%下降到一年后的36%,并在第三季度降至30%。
但Intrator计算的是客户数量,一个小客户和最大的客户算作一个。取代实验室的买家看起来很像科技界最大的名字,而纳德拉刚刚告诉我们,微软把租用放在最后。
在我看来,这使得纳德拉的话成为对CoreWeave的一个合理警告。当然,如果AI需求持续超过微软的自建能力,其租赁时间可能会比纳德拉暗示的要长。CoreWeave预计明年初发布的第四季度报告将显示其最大客户的份额是否继续下降。
那么CoreWeave股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CoreWeave可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!