核心要点
- 特朗普总统提出可能允许英伟达在两三年后向中国销售Blackwell芯片,但英伟达的业绩展望已假设不含中国数据中心收入。
- 布鲁金斯学会研究员Kyle Chan表示,中国已转向“不惜一切代价”制造自己的芯片,因此大部分需求不会回流。
- 一家中国公司正在推出自己的AI芯片,并且中国在努力替代的同时,仍在从ASML和应用材料购买设备。
- 以8.7倍远期市盈率计算,英伟达并不需要中国市场反弹。
特朗普总统从深圳回来后,带来了对英伟达 (NVDA)来说似乎是好消息的消息。他告诉福克斯新闻:“两年或三年后,如果我还在任,我会说,去吧。你现在可以销售Blackwell芯片了,因为届时他们会有其他东西。”
问题在于,中国多年来一直在确保自己也会有“其他东西”。布鲁金斯学会约翰·桑顿中国中心的研究员Kyle Chan在本周的Odd Lots播客节目中表示:
“中国的态度已经从‘是的,我们或许应该制造自己的芯片’转变为‘我们必须不惜一切代价’。”
这一点在阿里巴巴 (BABA)身上已经可以看到,该公司正在构建自己的AI芯片。这也是为什么ASML (ASML)和应用材料 (AMAT)目前仍在向中国大量销售设备。
英伟达已将中国市场排除在外
英伟达在本月公布第三季度业绩时的展望非常直白:“在我们的展望中,我们未假设来自中国的任何数据中心计算收入。”
尽管如此,分析师预计英伟达的收入仍将快速增长:

总部位于中国和香港的客户在截至2026年1月的财年带来了197亿美元收入,低于上一财年的250亿美元。这两项数据都包含游戏芯片收入。即使中国每年贡献250亿美元,也仅占分析师预计的截至2028年1月财年7260亿美元收入的不到4%。到那时,Blackwell芯片的黄金时期早已过去:其继任者Vera Rubin已经开始出货。
TIKR追踪了63位分析师对英伟达的看法。有多少人给出“买入”评级?
查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
北京宁愿等待自己的芯片
中国买家甚至没有排队购买英伟达目前被允许销售给他们的产品。财政部长Scott Bessent告诉CNBC,他将H200发货暂停归因于中国订单的缺乏,因为中国正在构建自己的芯片。
Chan表示,美国的出口管制“对中国推动半导体自给自足产生了巨大的激励效应”。几年后解除管制也无法逆转这一趋势。
阿里巴巴已经在构建自己的芯片
在9月季度的财报中,阿里巴巴CEO吴泳铭表示:“平头哥发布了其下一代玄铁V900 AI芯片。”平头哥是阿里巴巴的内部芯片部门。该季度AI云收入增长了53%。每一台运行阿里巴巴自研芯片的服务器,都是英伟达无法赢回的销售。
中国也在瞄准设备制造商
Chan表示,中国希望拥有整个供应链,包括“蚀刻和沉积设备”。这使得中国目前成为设备的大买家:
- 应用材料:在截至10月25日的季度中,中国带来了26.4亿美元收入,占总收入的25%,低于一年前的29%。
- ASML:中国占第三季度系统销售额的23%,低于一年前的42%。
但Chan称对ASML EUV光刻机的禁令是“一个巨大的警钟”,并指出深圳据传正在研发EUV原型机。
英伟达在8.7倍市盈率下不需要中国市场
英伟达的远期市盈率已跌至其三年区间的底部:
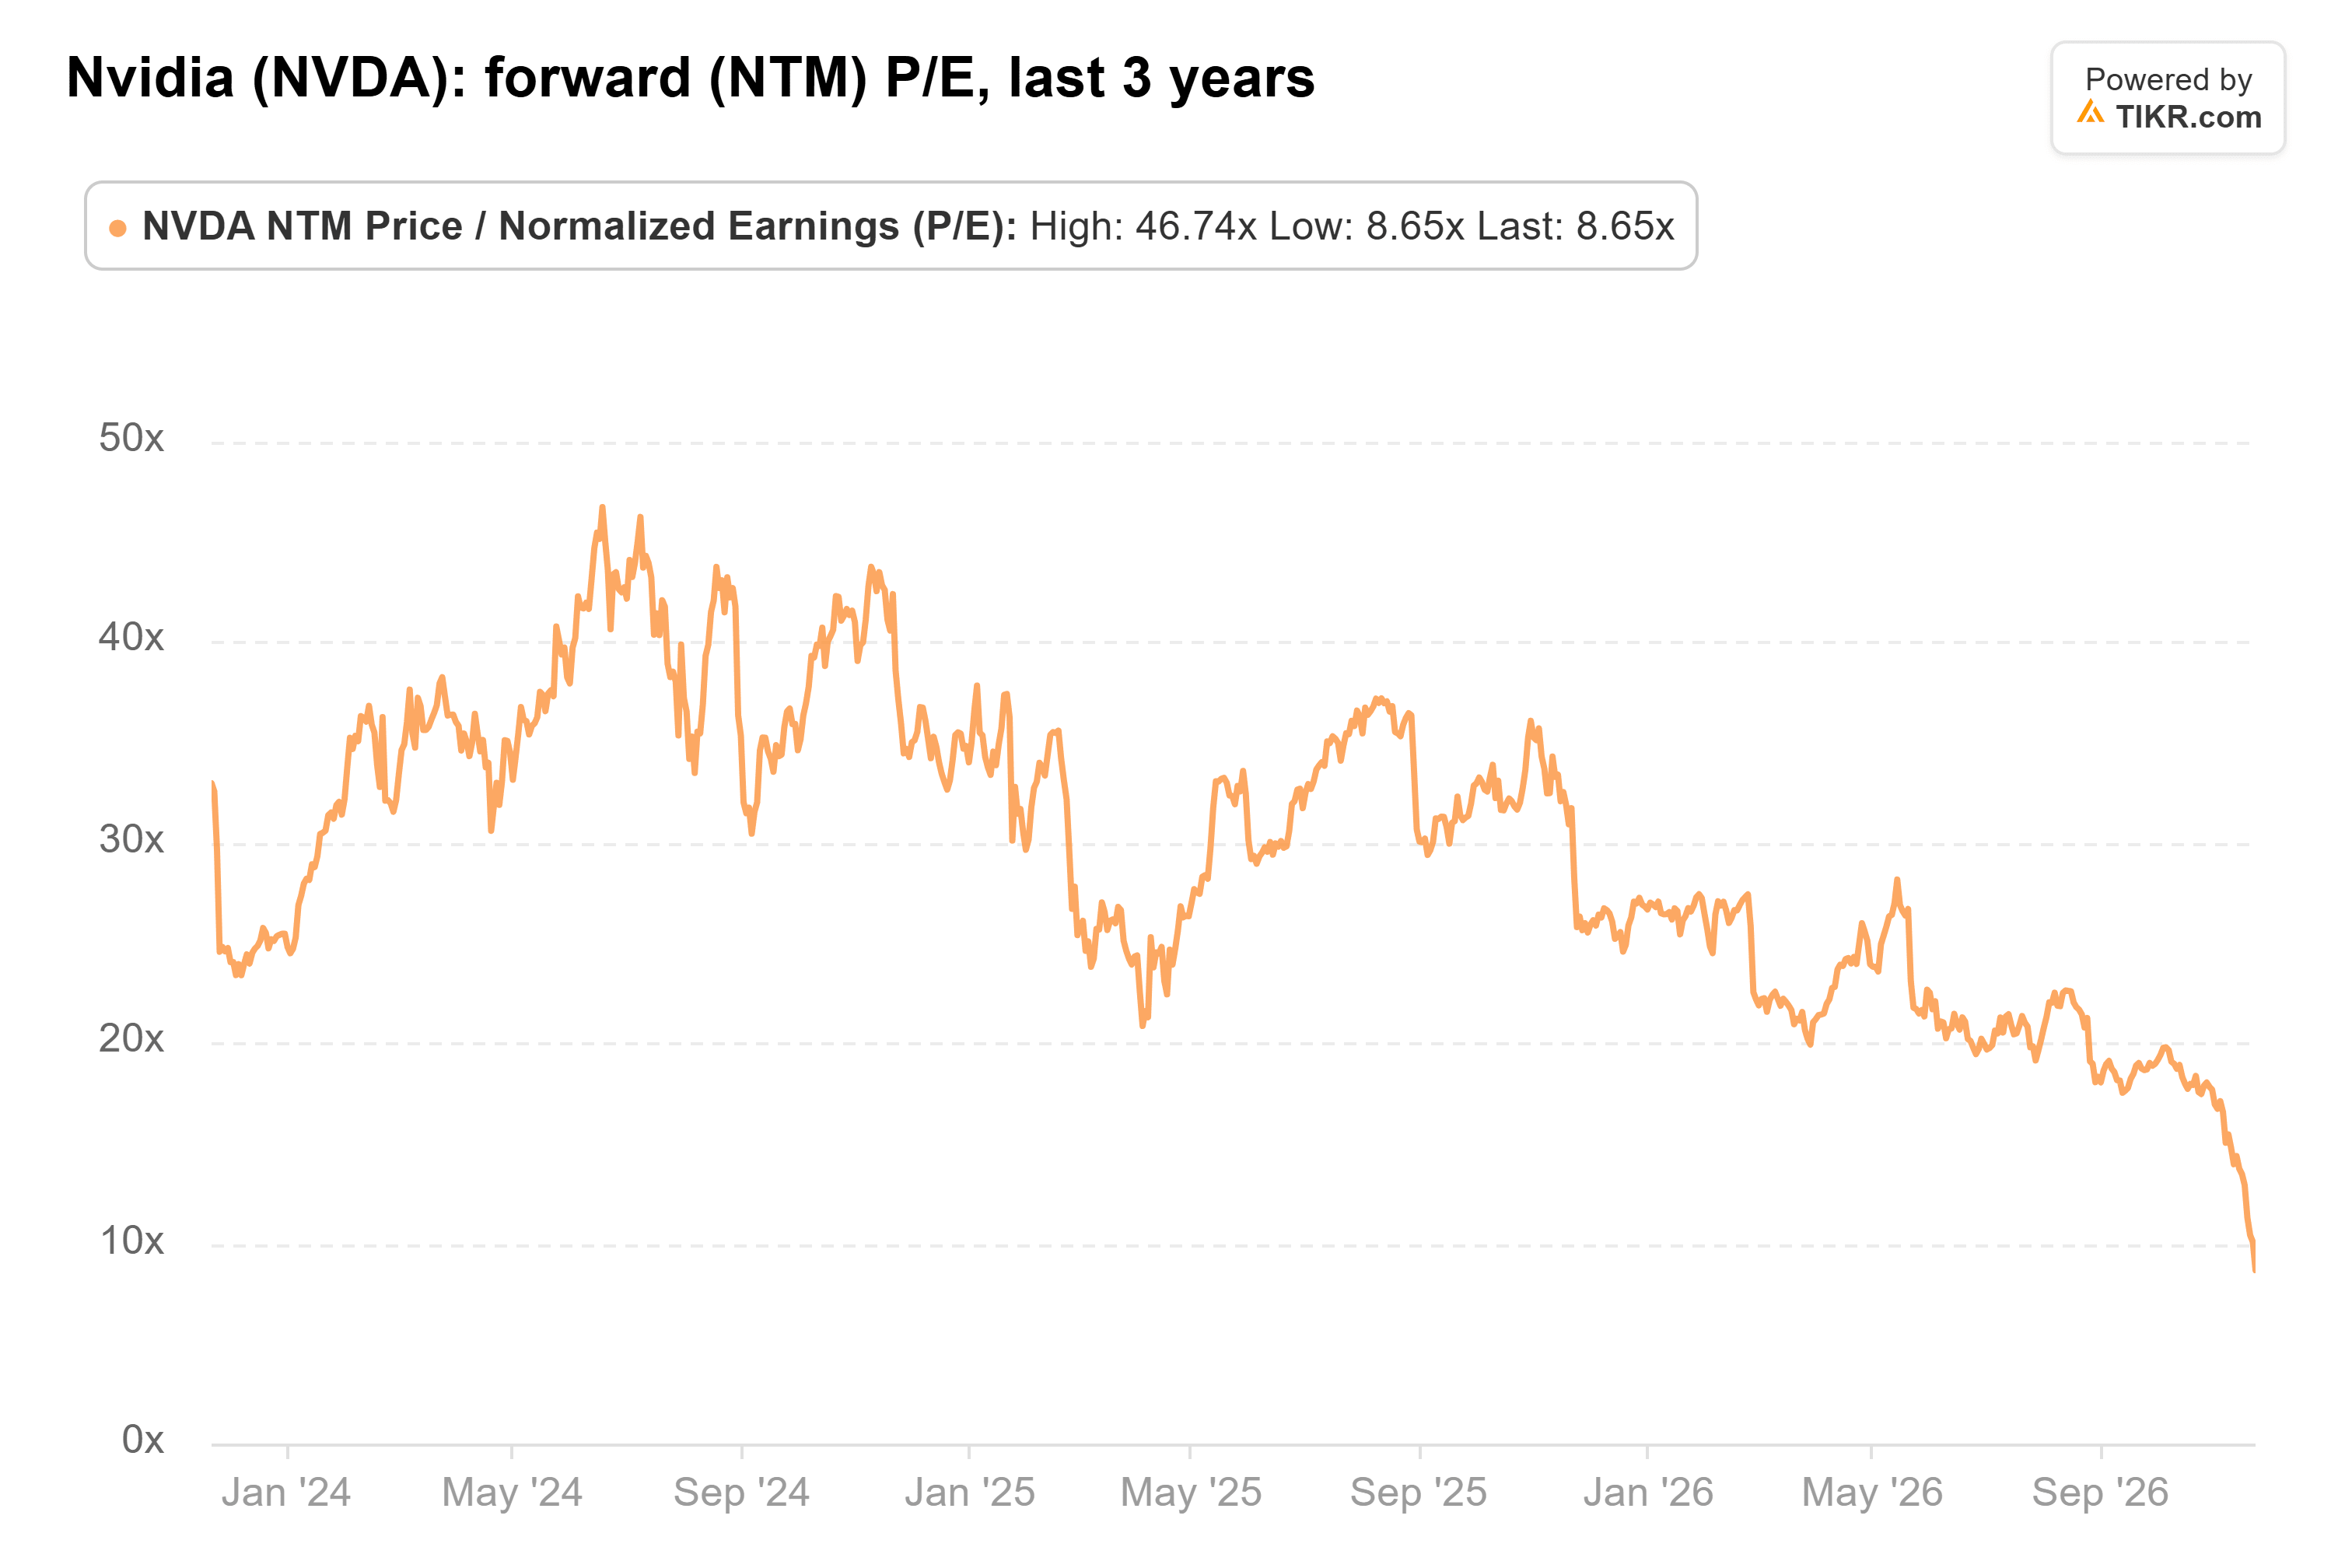
以8.7倍远期市盈率计算,英伟达的交易价格远低于其在此期间30倍的平均水平,也远低于2024年6月47倍的峰值。投资者因许多因素下调了该股的估值,包括黄仁勋被罢免CEO职务。
在我看来,中国市场重新开放对英伟达来说是一个小小的额外利好,而且随着北京每年投入资源发展自己的芯片,这个利好会越来越小。我不会为此支付任何溢价,而在这个价格水平上,投资者也没有被要求支付。当然,如果中国自研芯片在规模化上遇到阻碍,中国买家可能会比北京希望的更快回归。英伟达的下一次财报(预计在2月下旬发布)将显示中国市场是否会在其数字中有所体现。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!