核心要点
- 包括老虎环球、Whale Rock和Dragoneer在内的22家大型基金在第二季度买入或增持了超威半导体 (AMD),而该股自6月30日以来已下跌23%。
- 其中几家基金在6月30日持有的英伟达 (NVDA)股份减少,Dragoneer则清仓了其全部英伟达持仓。
- 分析师预计AMD的标准化每股收益到2027年将翻倍以上,达到17.64美元,而其远期市盈率已从6月30日的67倍降至30倍。
- AMD目前的价格看起来颇具吸引力,其主要风险在于其授予客户的认股权证。
根据截至6月30日的季度13F文件,有22家大型基金在第二季度买入了超威半导体。该股自那时起已下跌23%,较其52周高点下跌了31%。
这些在7月下旬至8月中旬提交的文件,仍是这些基金最新的持仓报告。它们第三季度的13F文件需在11月16日前提交。
部分最大规模的押注是全新建立的
这22个持仓中有17个是在该季度新建的。以下是其中四个规模最大的:
- 管理着370亿美元资产的Dragoneer Investment Group:新建了943,987股、价值5.48亿美元的仓位,占其13F持仓的19.3%,是其第二大持仓。
- 管理着130亿美元资产的对冲基金Whale Rock Capital:持有151万股、价值8.77亿美元,占其13F持仓的7.0%,其持股数量增加了2,081%。
- Lee Ainslie管理着160亿美元资产的对冲基金Maverick Capital:增持了976,326股、价值5.67亿美元,占其13F持仓的5.1%,增加了44%。
- Chase Coleman管理着780亿美元资产的对冲基金Tiger Global:新建了674,727股、价值3.92亿美元的仓位,占其13F持仓的1.6%。
其中几家基金在季度末持有的英伟达股份减少了。Whale Rock将其英伟达持股削减了64%,而新建了AMD仓位的Sands Capital则削减了22%。Dragoneer在3月31日持有373万股英伟达,到6月30日则一股不剩。
TIKR追踪了53位分析师的AMD评级。有多少人给出“买入”评级?
在一个地方查看AMD的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过500,000名投资者使用TIKR来研究像这样的股票。查看AMD的分析师评级
大部分下跌发生在10月高点之后
自6月30日以来,AMD的大部分业务消息都是正面的。第三季度收入增长45%至134亿美元,管理层预计第四季度数据中心收入将增长50%,其用于AI数据中心的Helios机架系统已于9月开始量产发货。
令人担忧的是AMD为赢得这些客户所付出的代价。它已授予OpenAI和Meta认股权证,允许其以每股1美分的价格购买最多3.2亿股股票,相当于其已发行股份的19.6%。
它还为一个合作伙伴的数据中心租赁提供了高达41亿美元的担保,并已承诺向Anthropic提供高达50亿美元的资金。10月27日,它又承诺向Meta的股票发行提供10亿美元。
这使得客户如何支付所有这些费用成为焦点。据路透社报道,Meta在10月22日暗示可能发行数十亿美元的股票,当天AI股票遭到抛售。Meta已承诺使用高达6吉瓦的Helios系统。
随后在10月下旬,英特尔的CFO表示他预计个人电脑市场的放缓至少将持续到明年上半年,而AMD在一天内下跌了11%。
AMD的客户端业务,即其个人电脑芯片,在第二季度带来了31亿美元收入,约占销售额的27%。这一数字在第三季度进一步降至29亿美元,约占销售额的22%。
分析师的预测数字持续上升
这些基金的论点建立在盈利基础上。分析师预计AMD的标准化每股收益将从2025年的4.17美元增至今年的8.09美元,2027年达到17.64美元,2028年达到25.52美元:
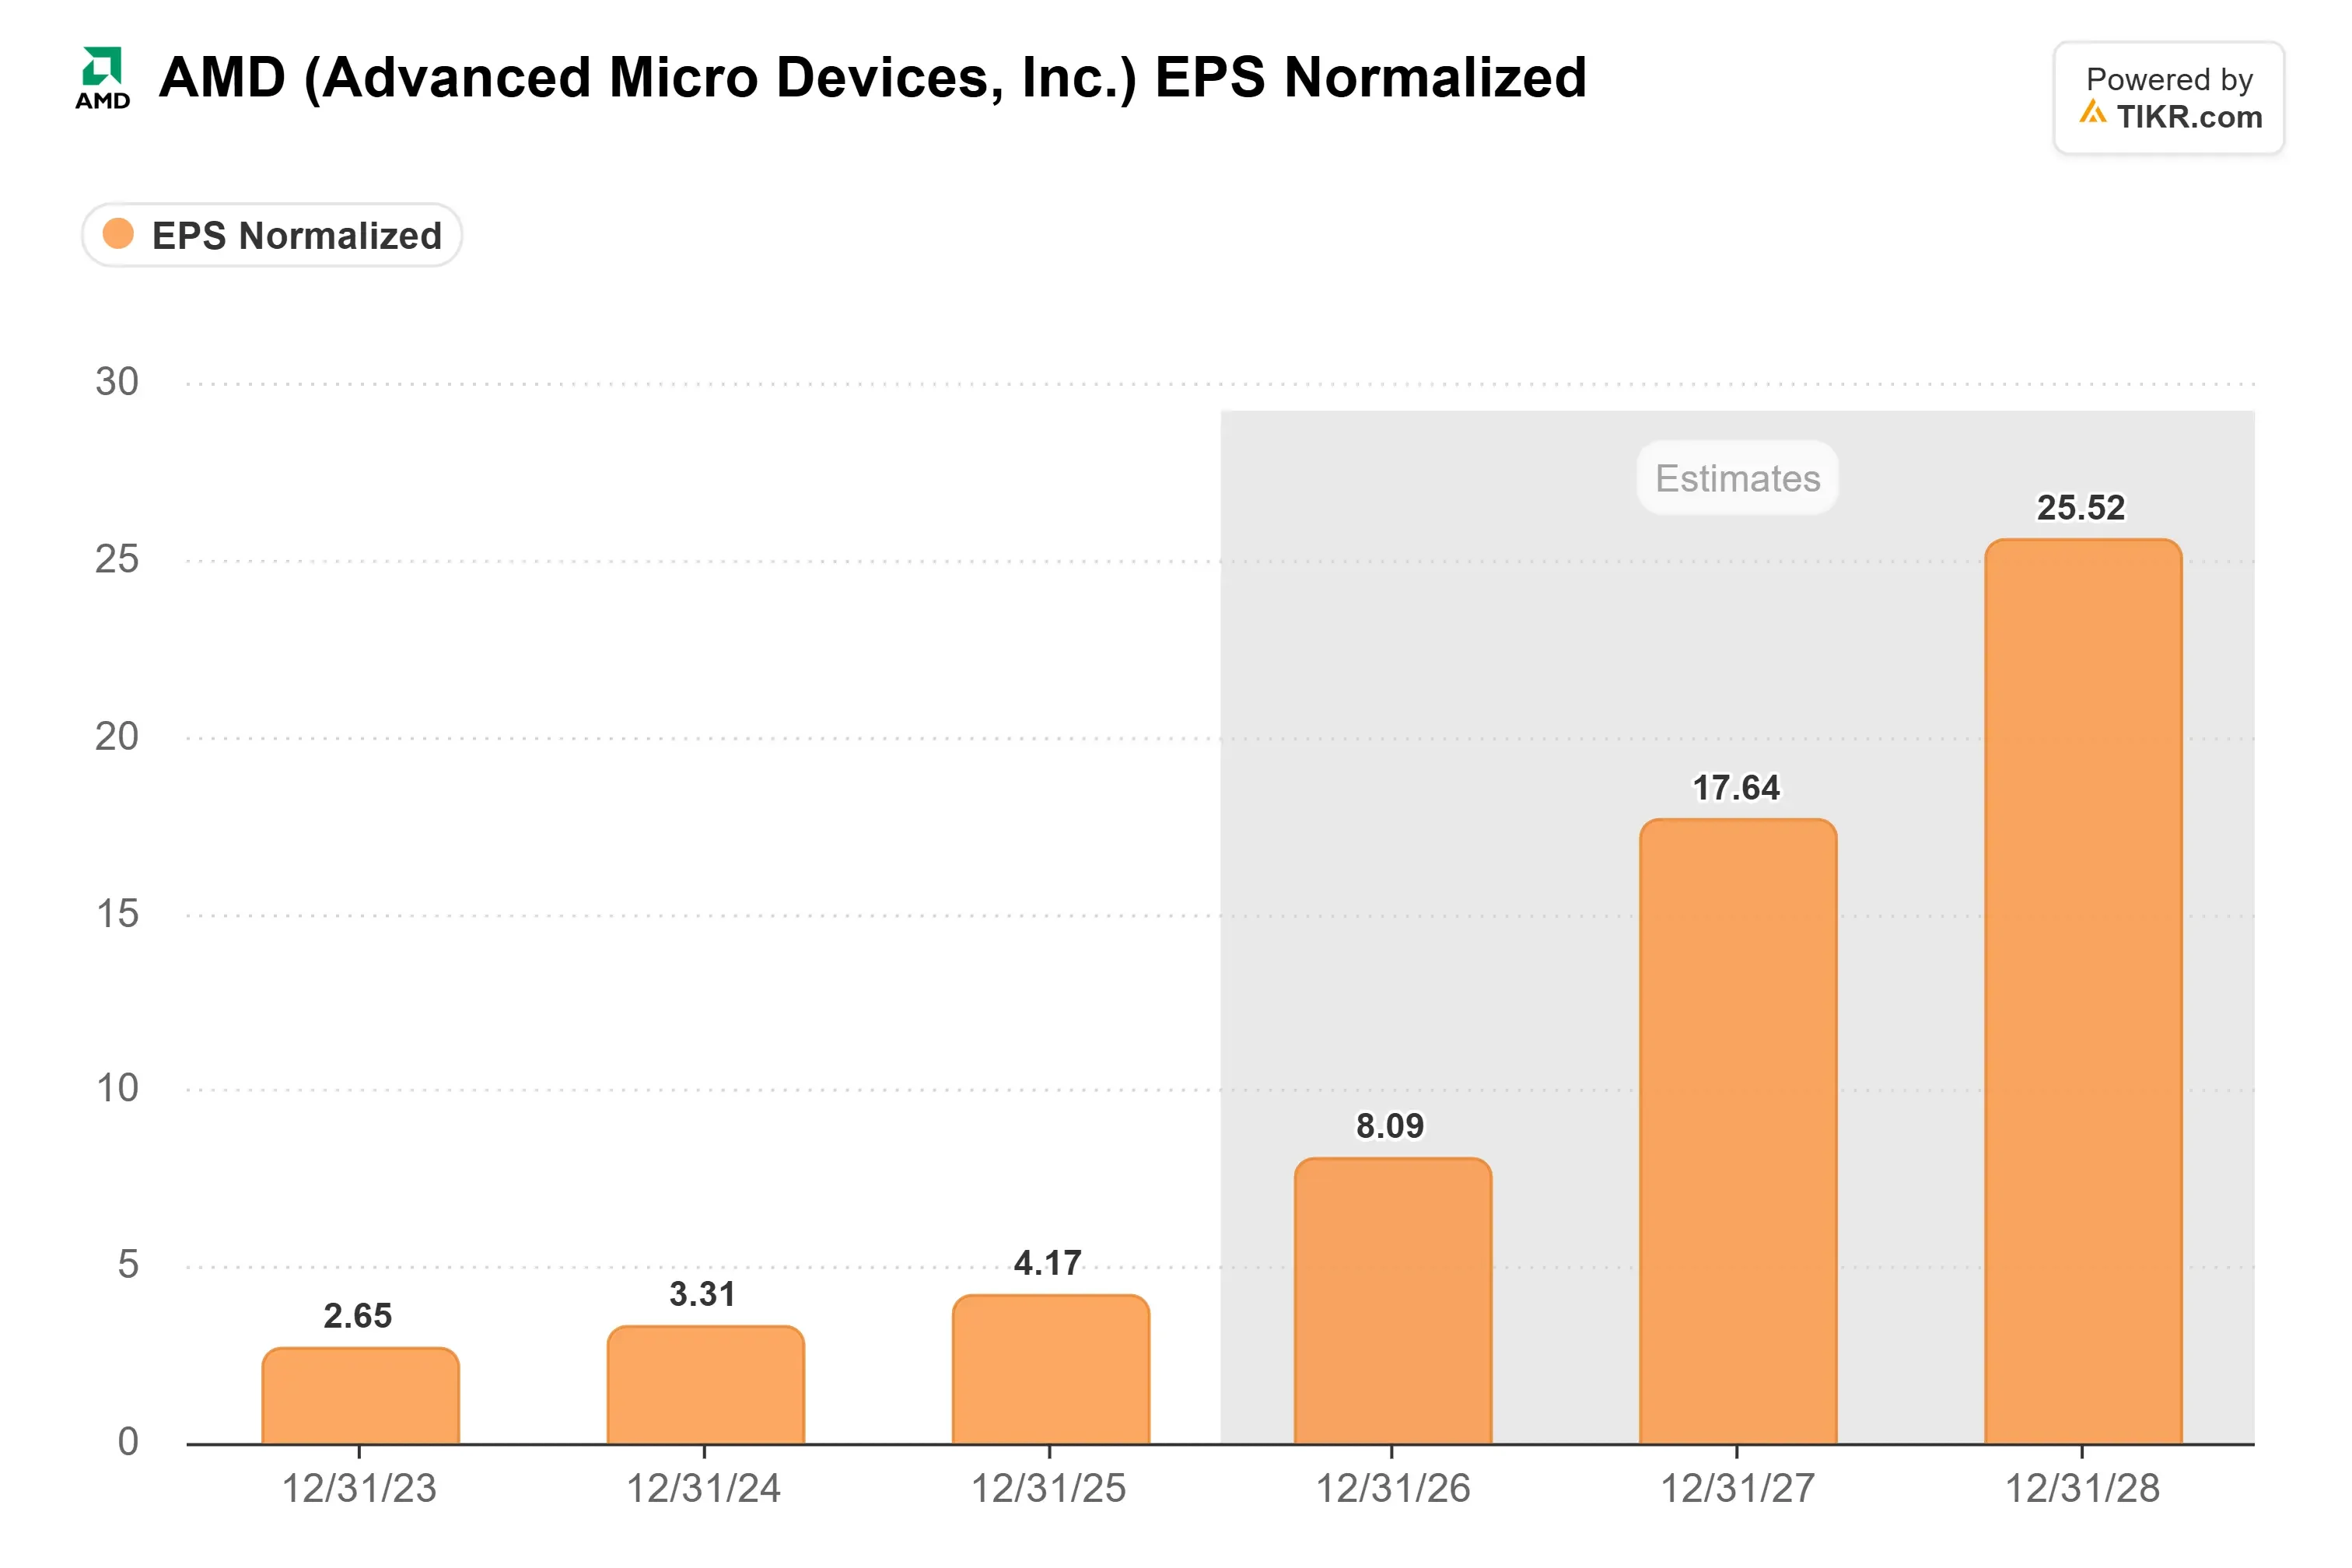
截至10月23日的90天内,2027年的预测值上升了20%。
管理层预计,服务器收入在2026年下半年将增长超过70%,其数据中心业务在2027年将翻倍以上。
因此,投资者正以更低的价格购买更高的盈利预测。AMD的远期市盈率为30倍,低于6月30日(其五年高点)的67倍,但仍高于其五年平均的35倍。
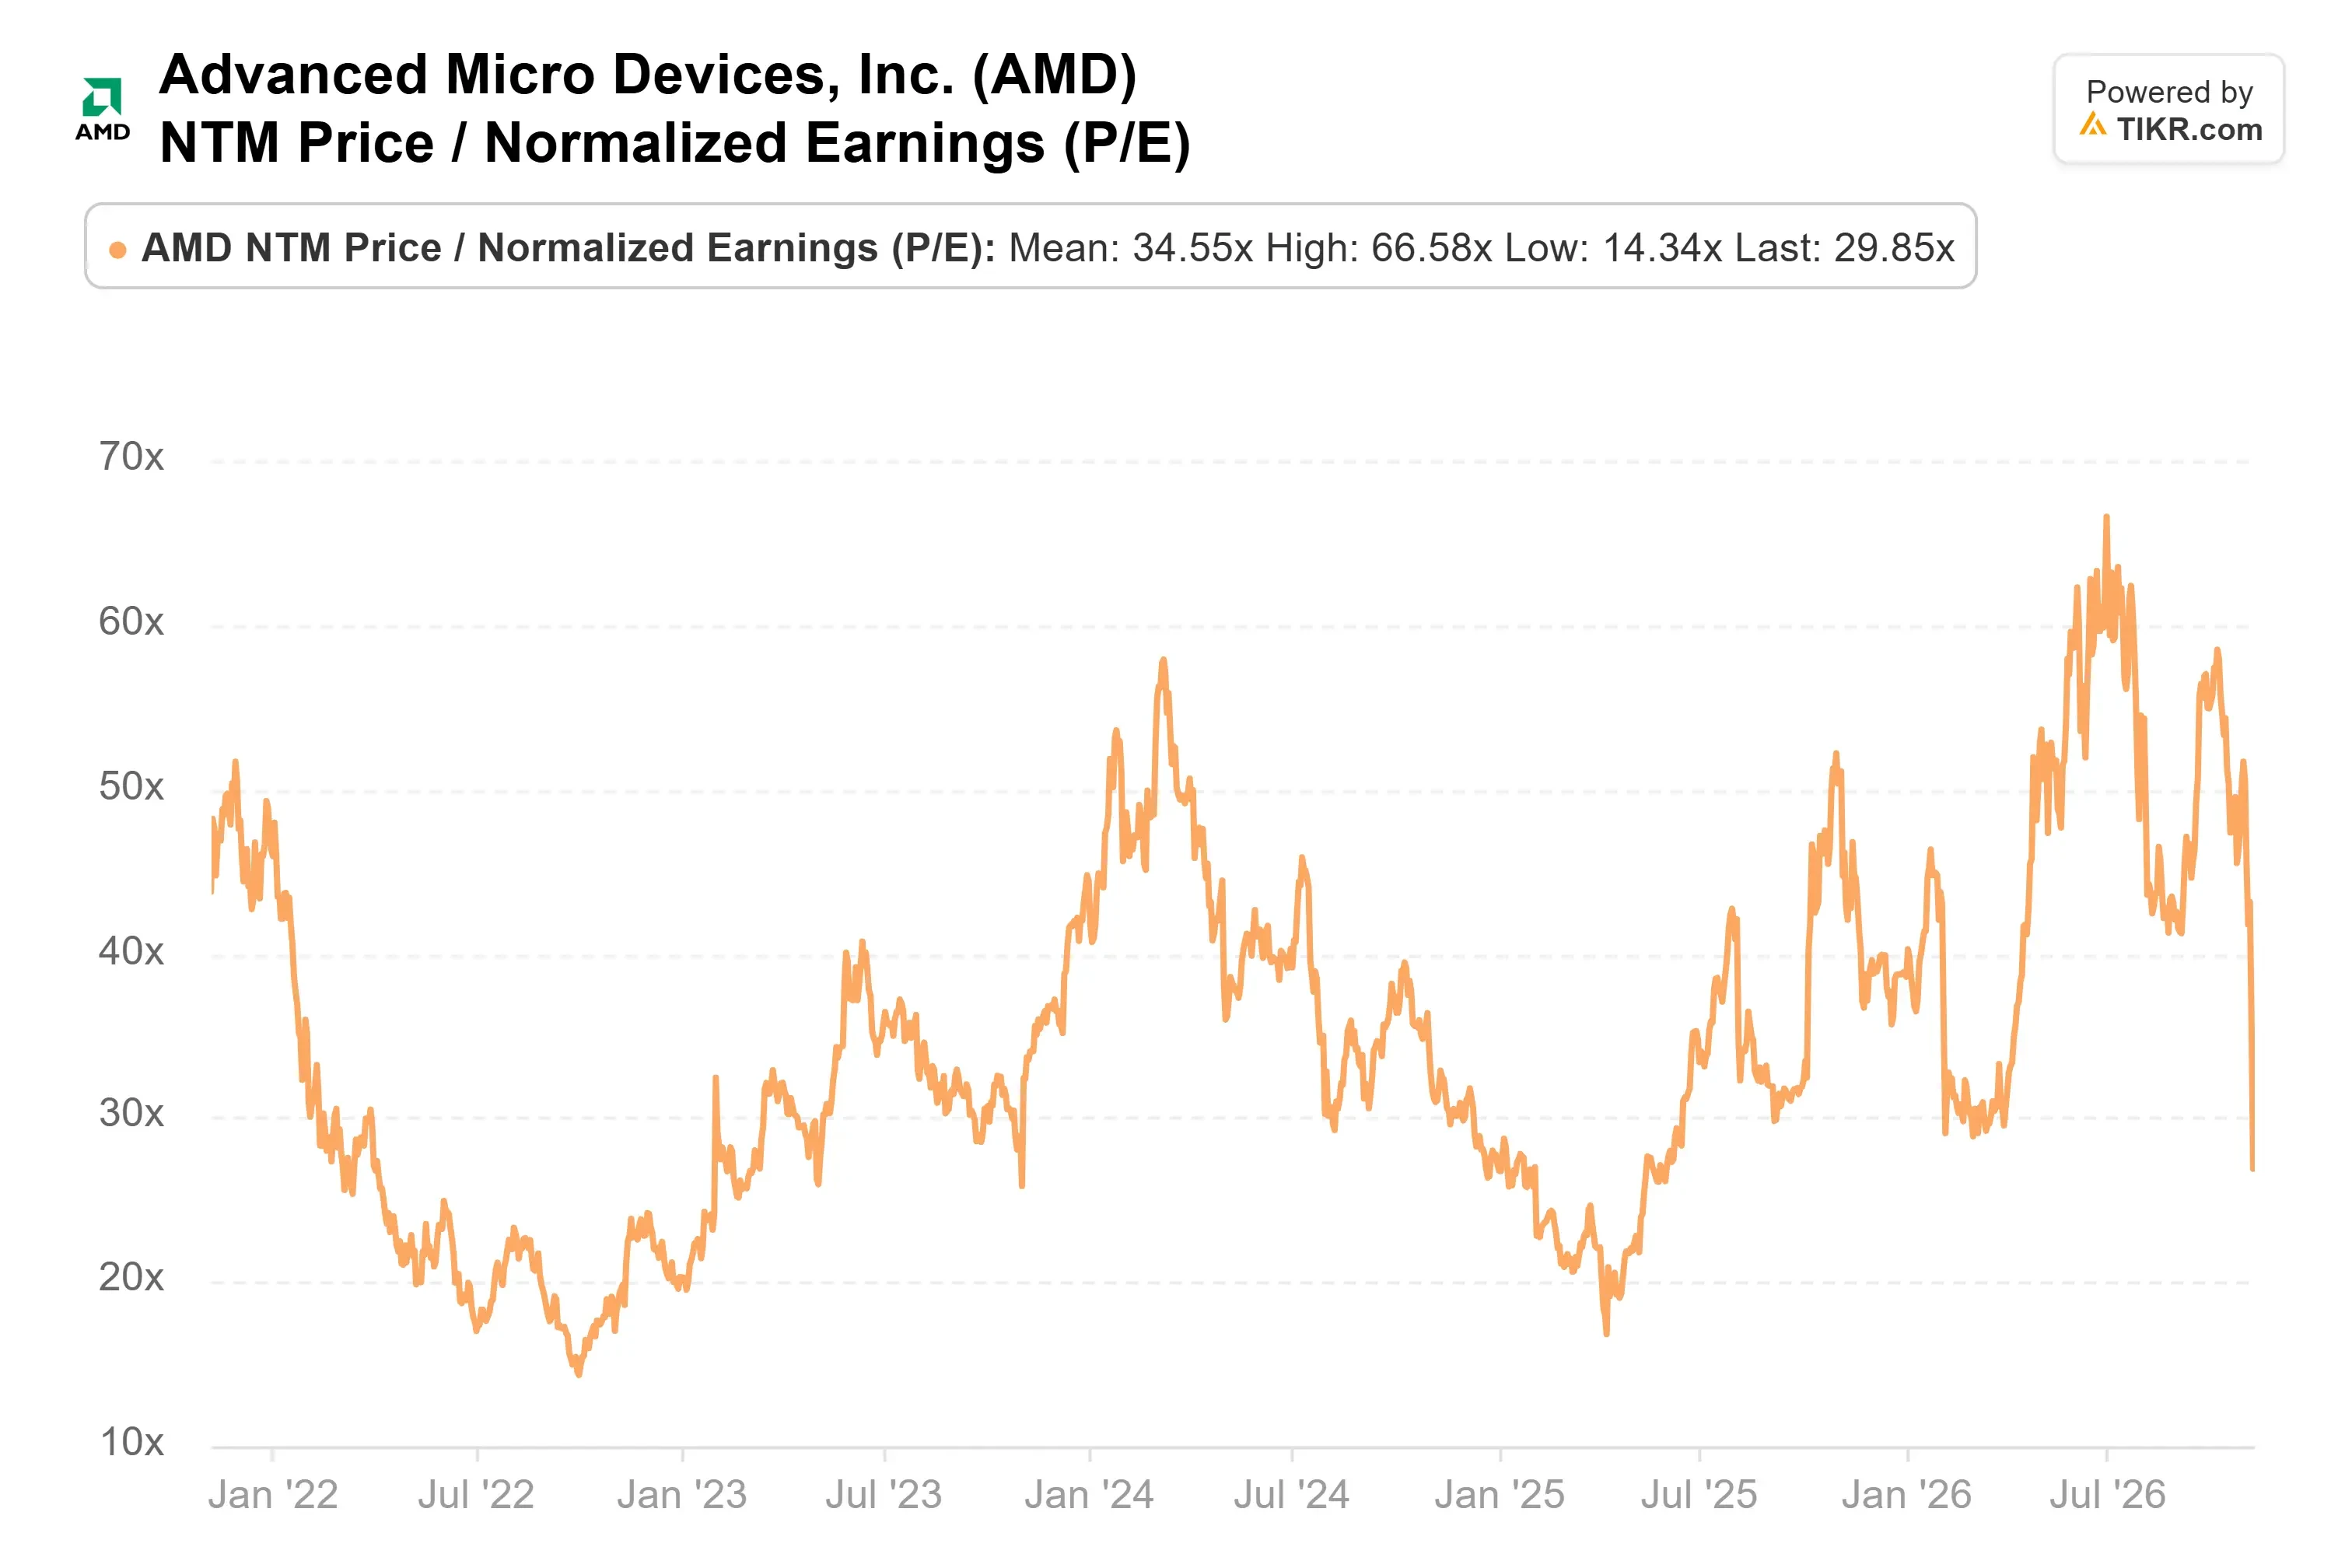
以这个平均值计算,今天的股价需要达到分析师预计AMD要到2027年某个时候才能实现的远期盈利水平。
华尔街的目标价也随着预测数字一同上升。覆盖AMD的53位分析师的平均目标价为660美元,较11月6日收盘价高出47%,且高于一年前的272美元。
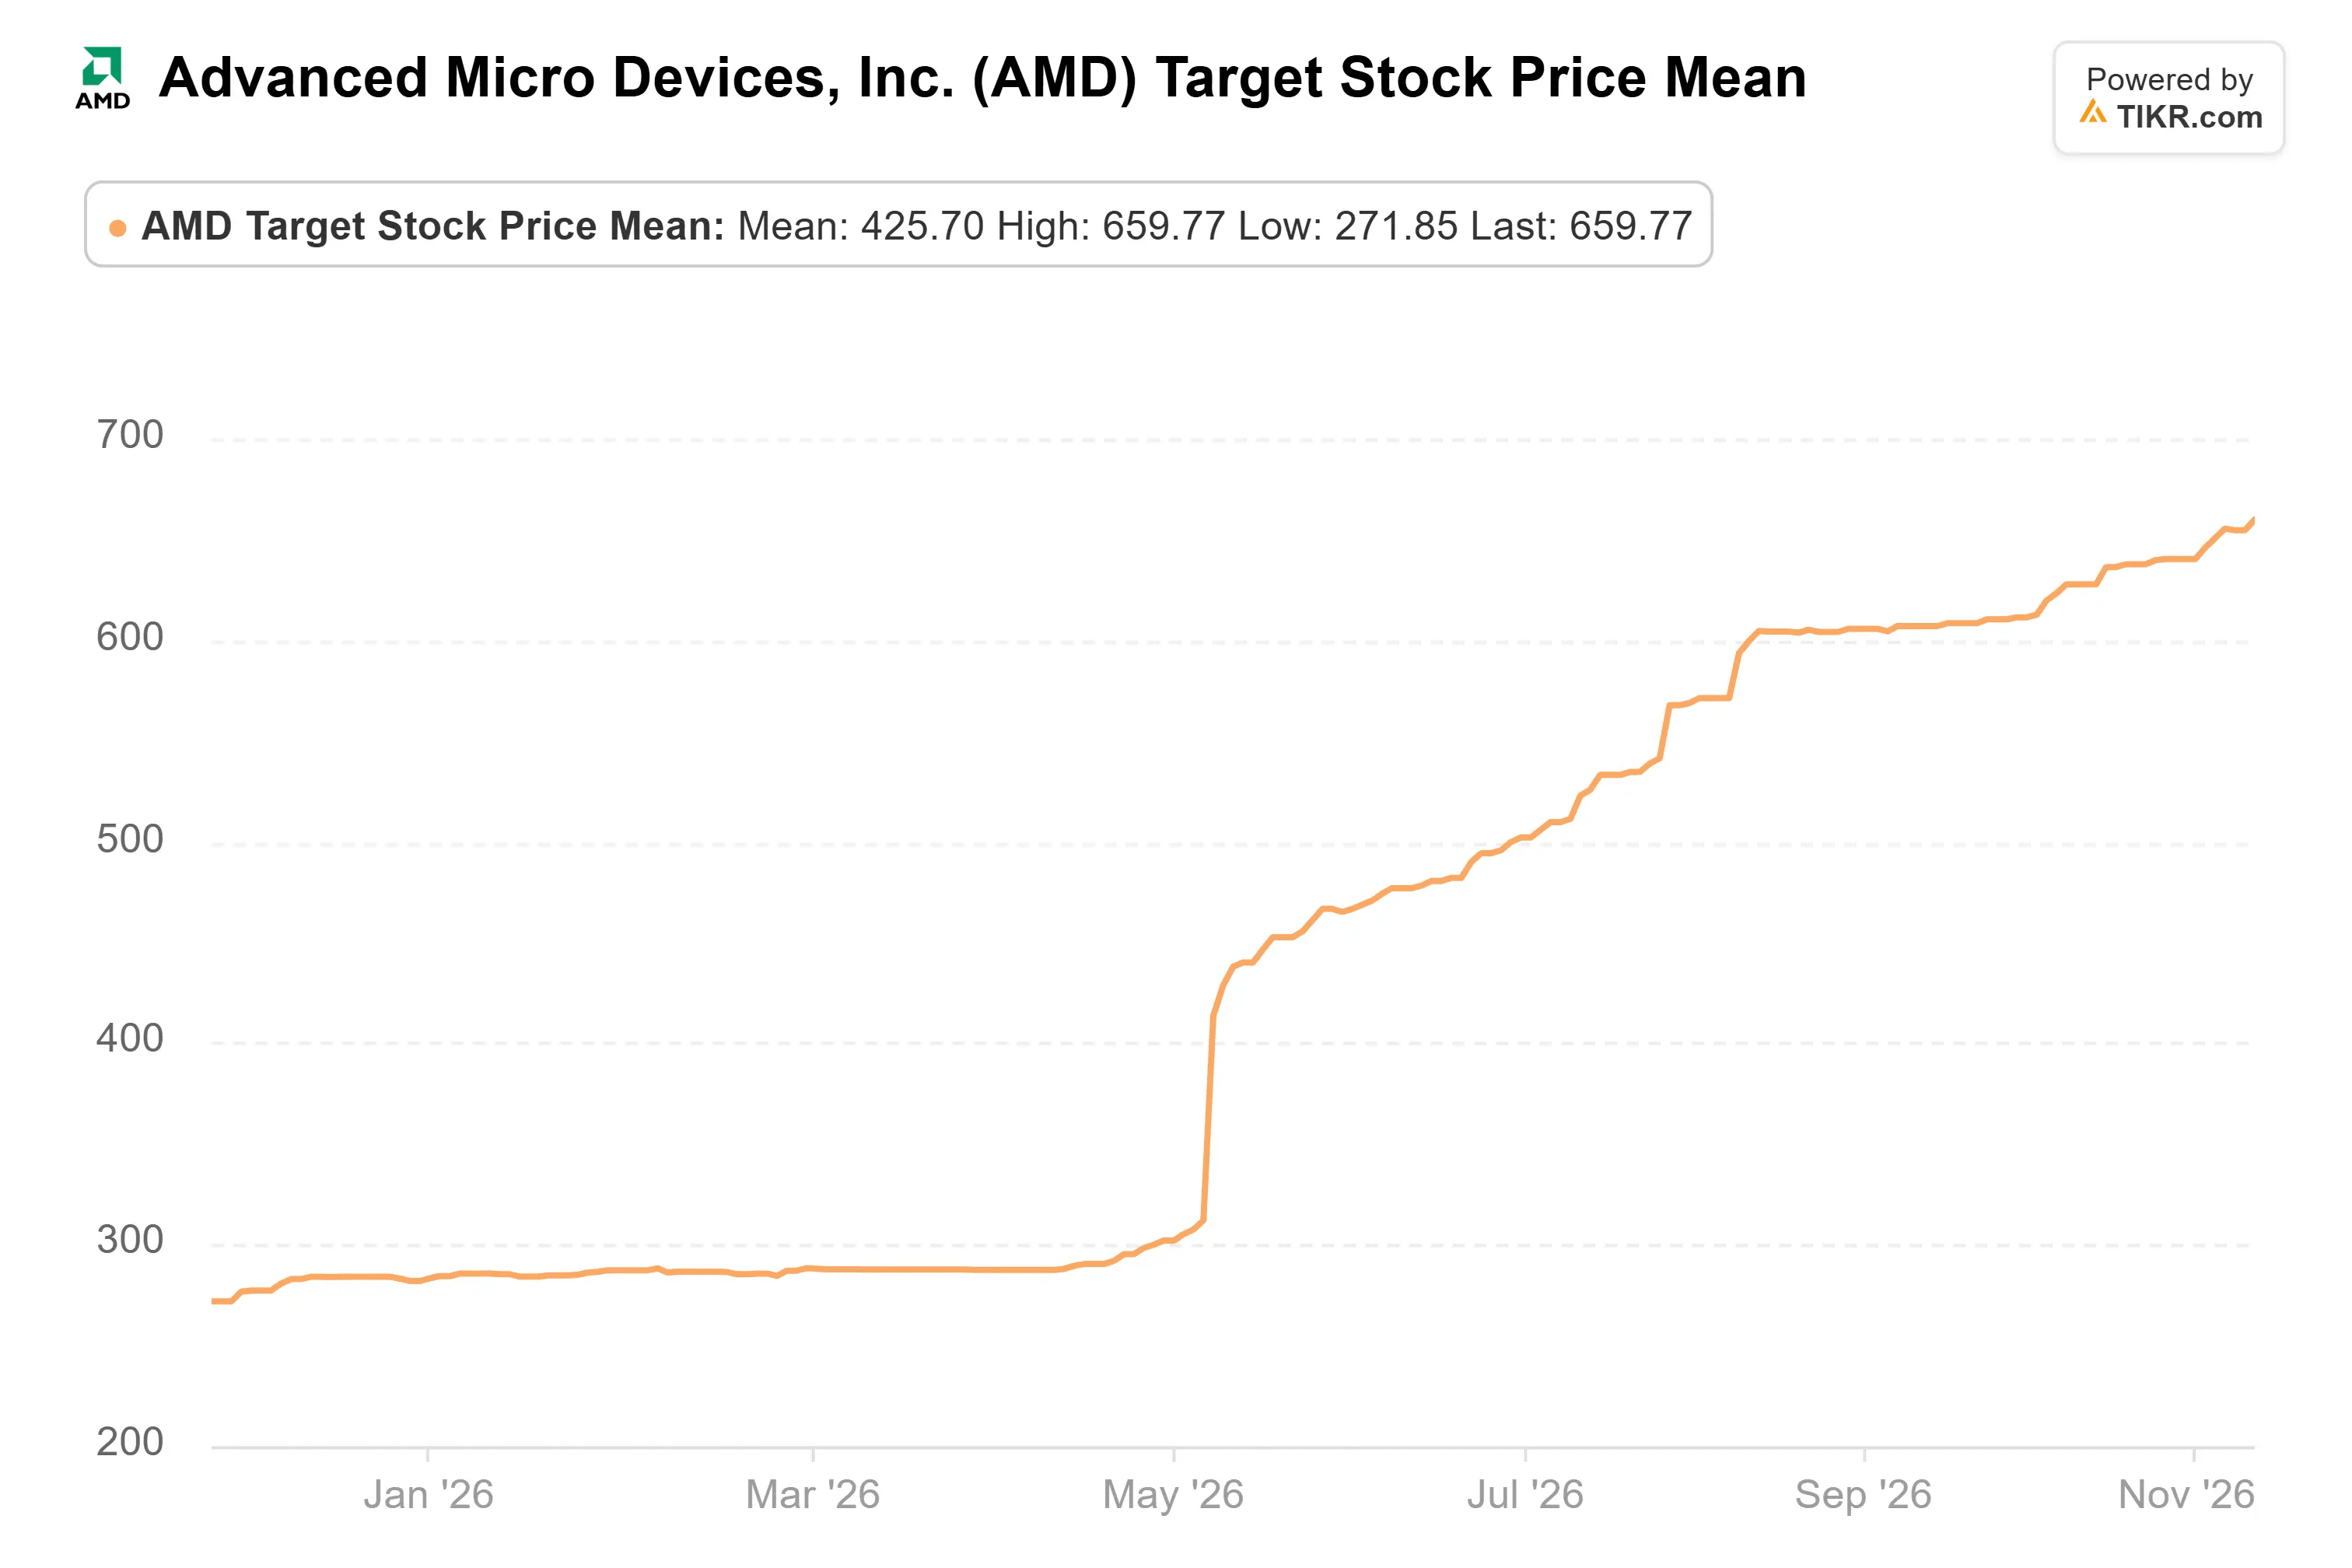
不过,目标价范围很宽。最低目标价490美元仅略高于11月7日收盘价,最高目标价为1,250美元。
我倾向于站在基金这边
风险在于那些认股权证。每份权证的最后一部分只有在完成完整的6吉瓦部署且股价达到600美元时才会归属,因此股东只有在AMD兑现承诺时才会承受完全的股权稀释。
坦率地说,我现在比6月30日时更看好AMD。分析师对它期望更高,而投资者为这些盈利支付的价格更低。
如果认股权证完全归属,那将是因为AMD交付了吉瓦级的系统且股价达到了600美元。
当然,AMD几天前刚刚公布了第三季度业绩。其第四季度业绩指引为170亿美元,高于报告发布时2026年共识预测的162亿美元收入。这暗示Helios系统的发货情况或出货量优于分析师的预期。
这些基金的第三季度13F文件也将显示谁在9月30日时仍持有AMD。
那么AMD股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到AMD可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师的预测。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!