

核心要点
- 根据其最新提交的13F文件,管理着120亿美元资产的Jericho Capital Asset Management基金在第三季度新建仓了Sandisk和SK hynix,并增持了Lattice Semiconductor。
- 自9月30日以来,这三只股票均已下跌:Sandisk下跌57%,SK hynix下跌35%,Lattice下跌12%。
- 分析师的平均目标价表现远优于股价,目前目标价较最新收盘价高出41%至171%。
- 在这三家公司中,数据对Sandisk最为有利。其交易价格约为远期市盈率的3倍,管理层表示,其合同中的底价仍能带来约80%的毛利率。
一份120亿美元基金的最新持仓文件显示了对存储芯片的大手笔押注。Sandisk (SNDK) 和 SK hynix (SKHY) 是Jericho Capital Asset Management基金截至9月30日的季度13F文件中最大的两个新建仓位。该基金还将其持有的 Lattice Semiconductor (LSCC) 股份增加了28%。这三只股票合计占其13F股票持仓的15%。
Sandisk是最大买入,也是受创最重的
三个月前,Jericho并未持有Sandisk。截至9月30日,其持有391,880股Sandisk股票,价值6.82亿美元,占其13F股票持仓的5.8%,是其第四大持仓。(该股数是在Sandisk于11月20日生效的1拆8股之前。)此后该股下跌了57%,其中包括本月因整个存储行业的担忧而在一周内下跌了24%。Sandisk的合资伙伴Kioxia,其NAND价格涨幅在9月季度放缓至25%左右,低于此前约70%的涨幅。
Sandisk自身刚刚度过了一个强劲的季度。在截至10月2日的三个月中,其非公认会计准则毛利率达到85.1%。该季度末,其仍有889亿美元的合同收入有待交付,按合同底价计算。分析师的平均目标价仍接近其峰值:
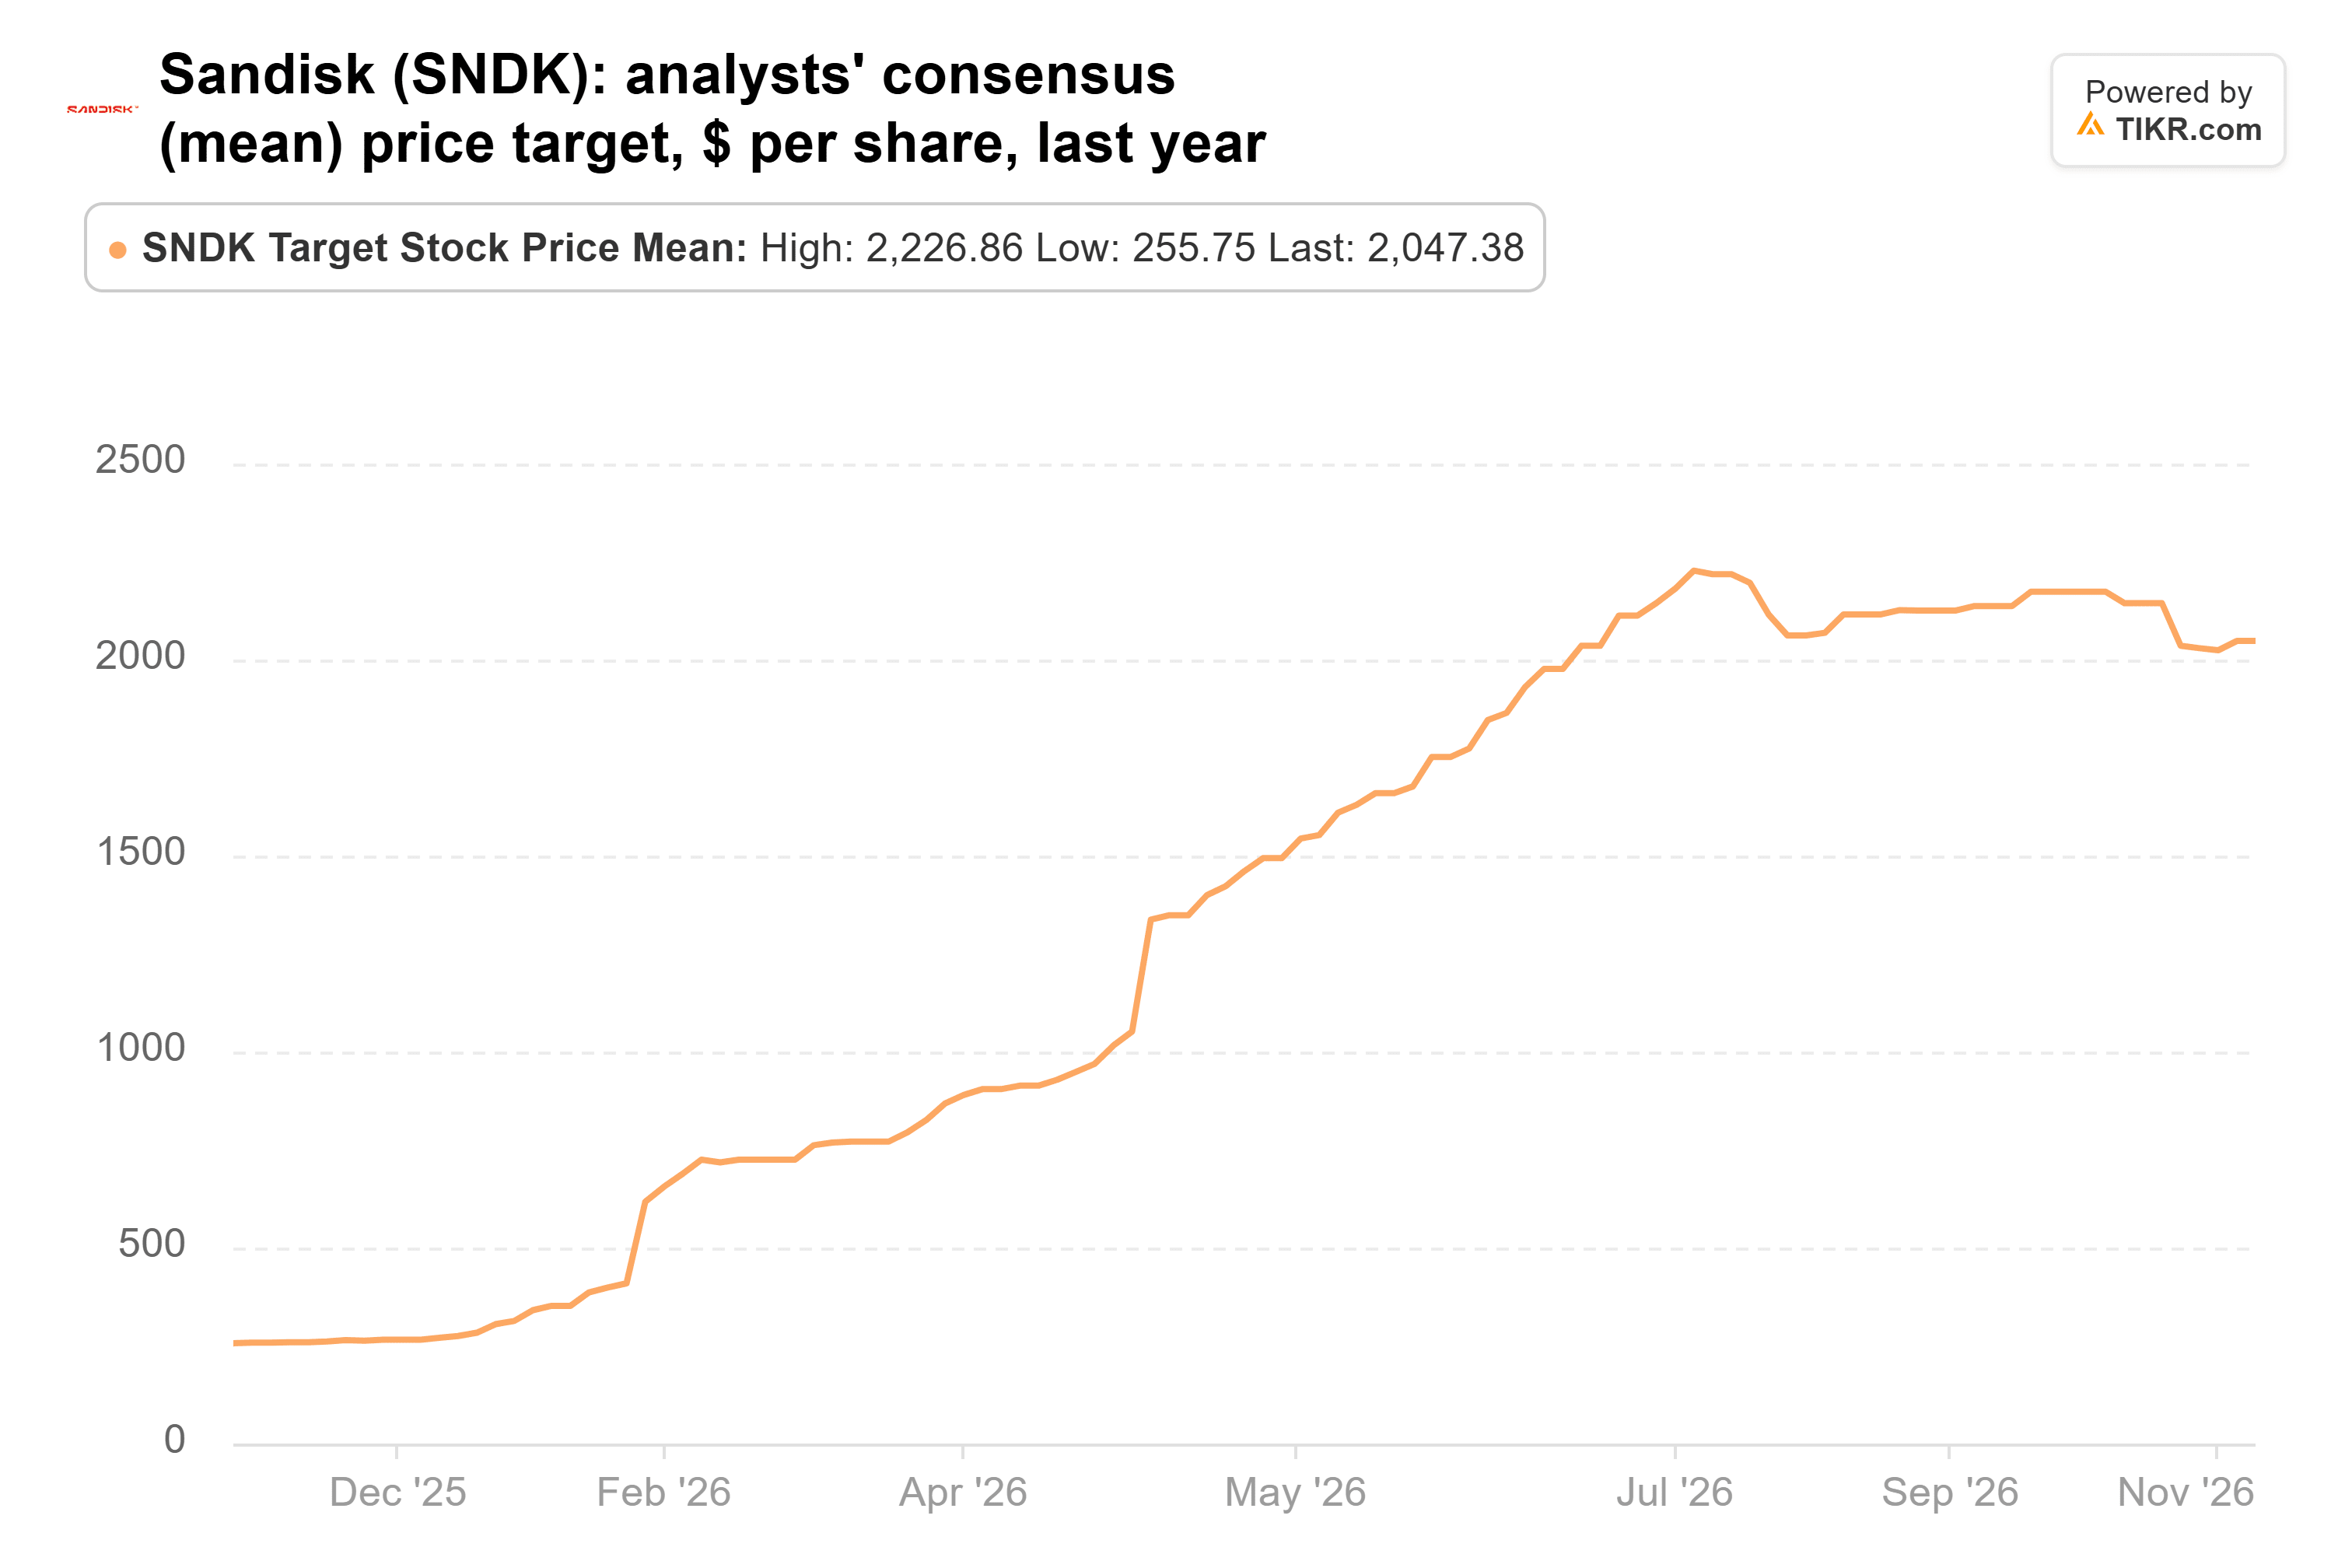
该目标价较其7月高点低约8%,而股价较其6月高点低68%。这使得目标价较最新收盘价高出171%。
TIKR追踪了26位分析师对Sandisk的看法。有多少人给出“买入”评级?
在一个地方查看Sandisk的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看Sandisk的分析师评级
SK hynix依然火热
SK hynix是Jericho另一只新建仓的存储股。截至9月30日,其持有296万股美国存托凭证,价值5.46亿美元,占其13F股票持仓的4.7%,是其第六大持仓。此后这些股票下跌了35%,刚刚收于7月上市以来的最低点。
第二季度收入同比增长257%至79.3万亿韩元,营业利润率为76%。SK hynix还已将其2027年和2028年产能的一半签订了合同。其最大客户英伟达刚刚给出的第四季度营收指引为1300亿美元(该季度多出一周),高于约1250亿美元的预期。另一方面,路透社11月18日报道称,美国官员正在拖延SK hynix为扩建其中国大连工厂所需工具的许可证。
分析师自上市以来已下调了其平均目标价,但下调幅度小于股价跌幅:
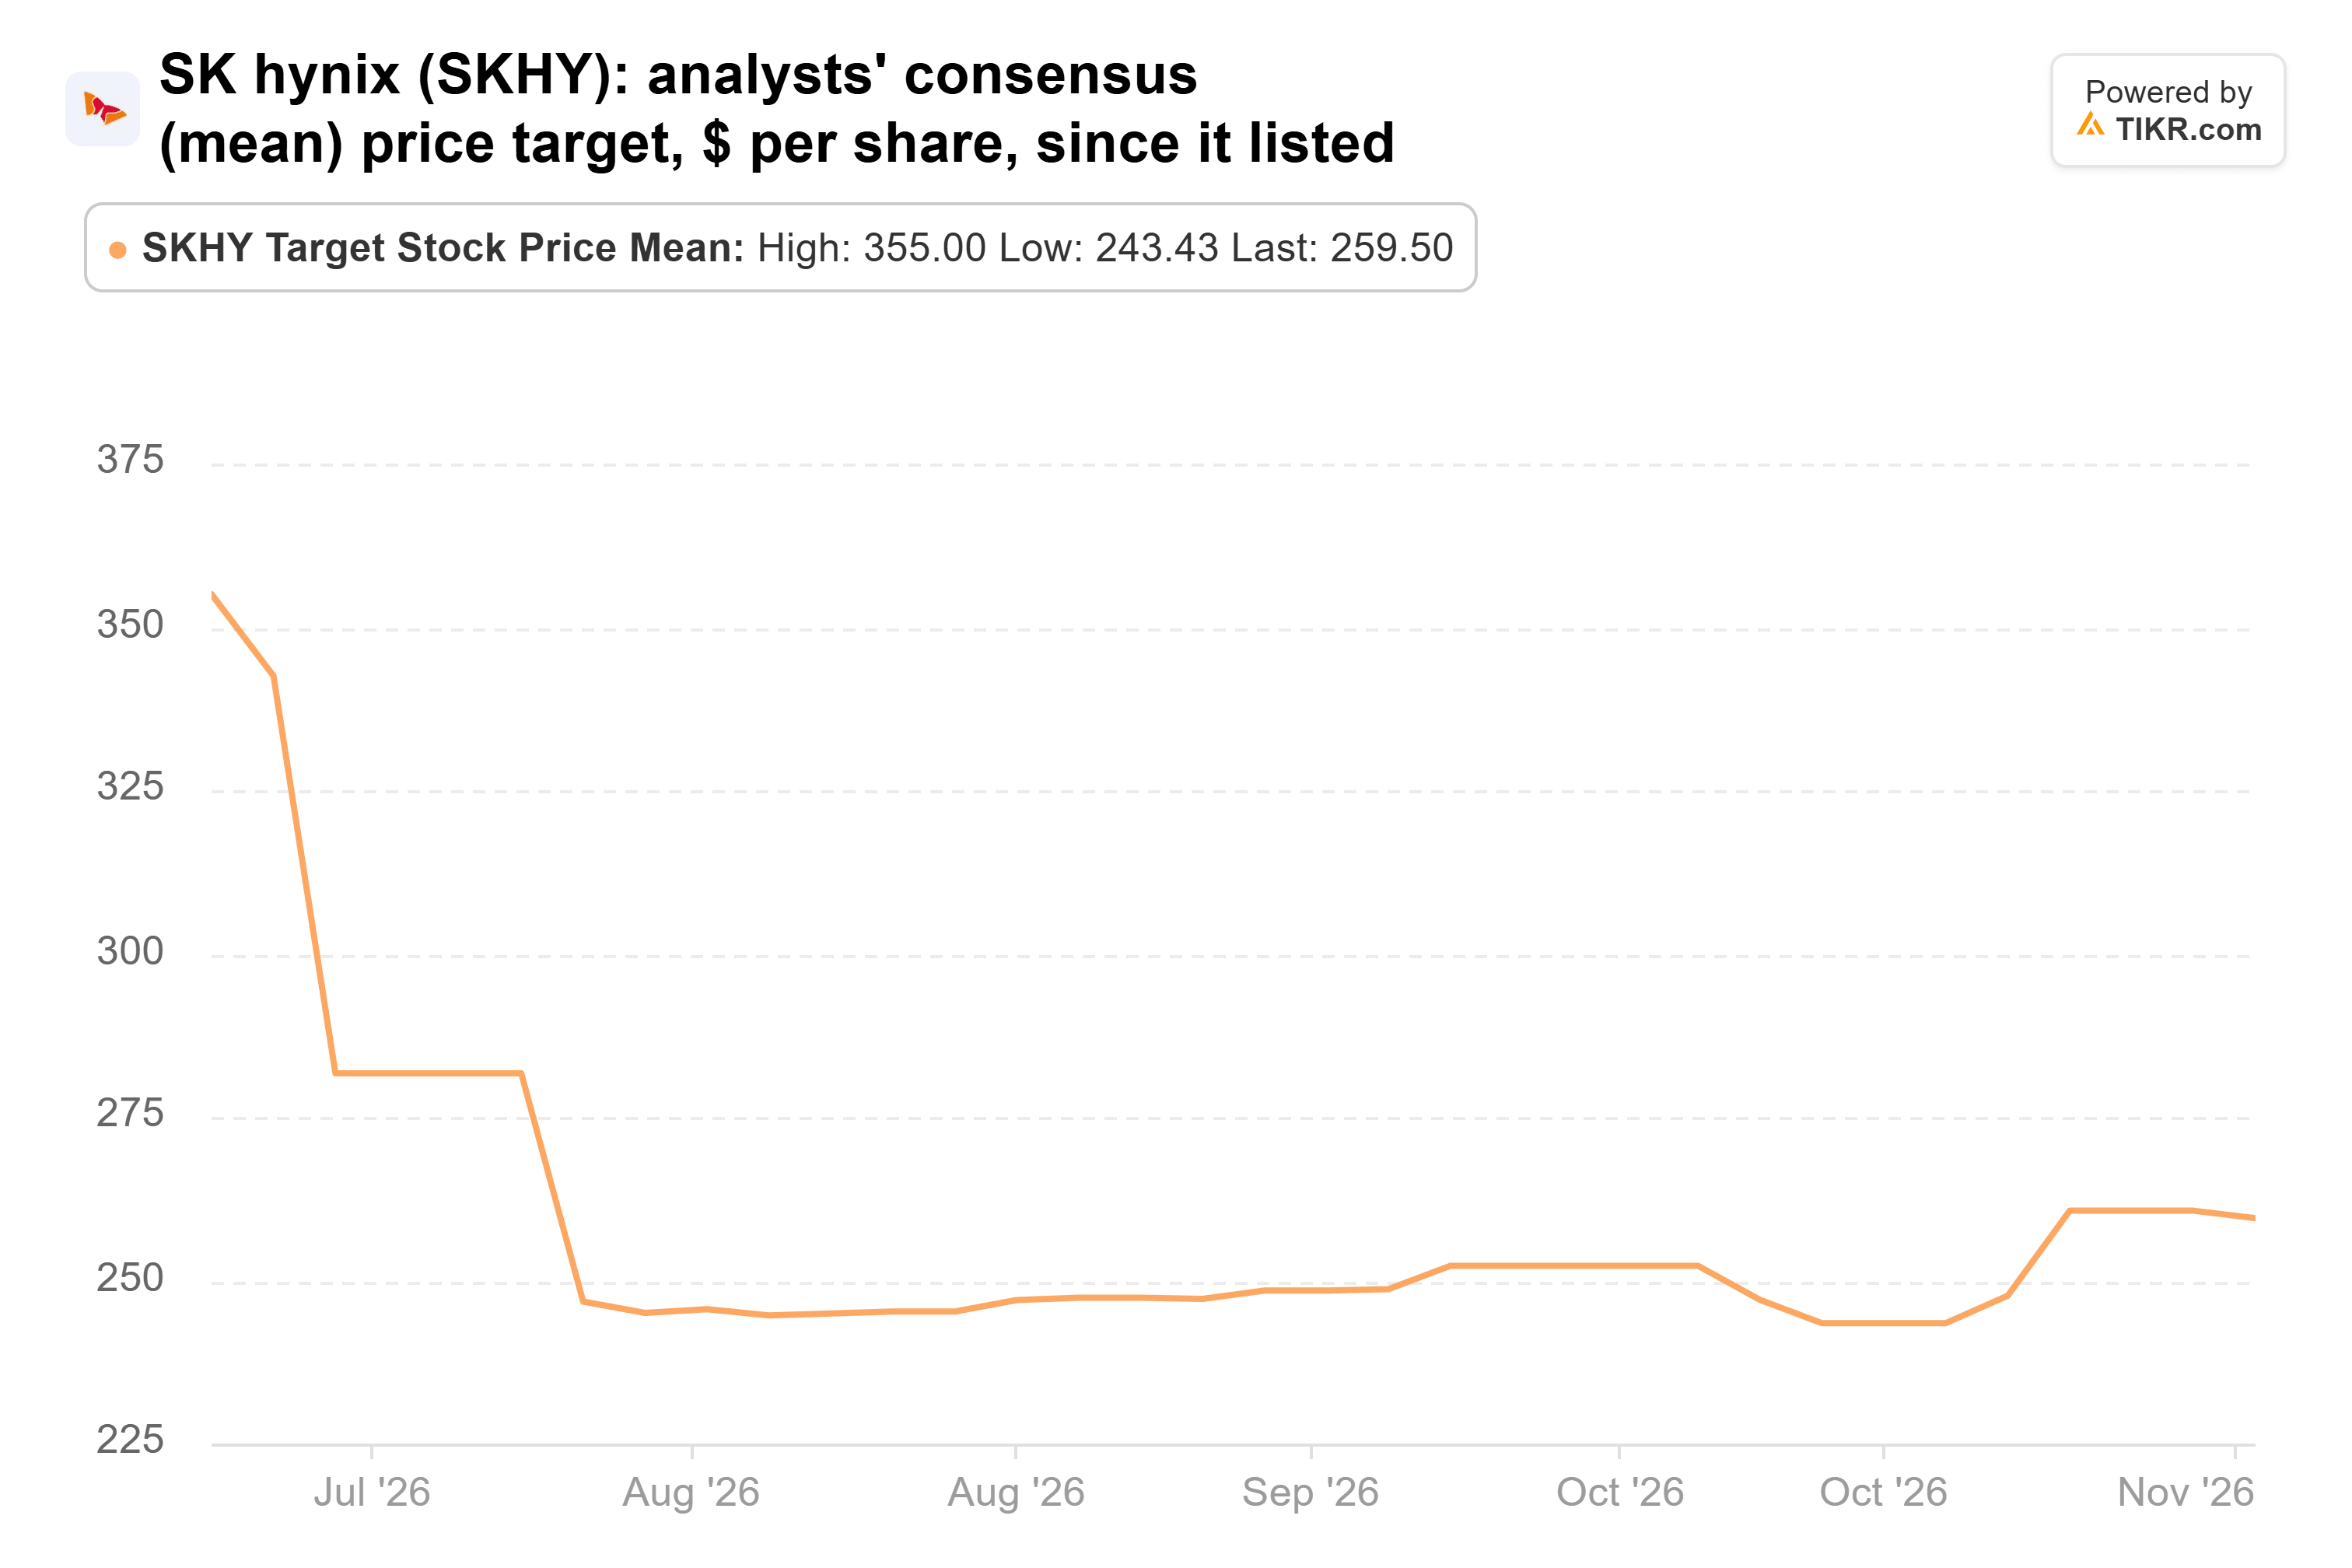
该目标价较7月上市时的起始点低27%,股价较其9月高点低40%。这使得目标价较最新收盘价高出118%。其韩国股票在9月底的交易价格约为远期市盈率的4.4倍,接近2014年以来区间的底部,而这还是在最近下跌之前。
Lattice增长迅猛
Jericho将其持有的Lattice股份增加了28%,截至9月底持有418万股,价值5.25亿美元,占其13F股票持仓的4.5%,是其第七大持仓。在截至10月3日的三个月中,Lattice的收入增长118%至2.910亿美元。该数字包括了Lattice在该季度收购的固件公司AMI。其自身的FPGA收入仍增长约90%,至2.52亿美元。管理层给出的第四季度收入指引约为3.35亿美元,较去年同期增长约130%。
即便如此,该股自9月30日以来仍下跌了12%。其交易价格约为远期市盈率的28倍,是这三只股票中唯一一只按成长股定价的。分析师的平均目标价在一年内几乎翻了一番,且仍接近其8月峰值:
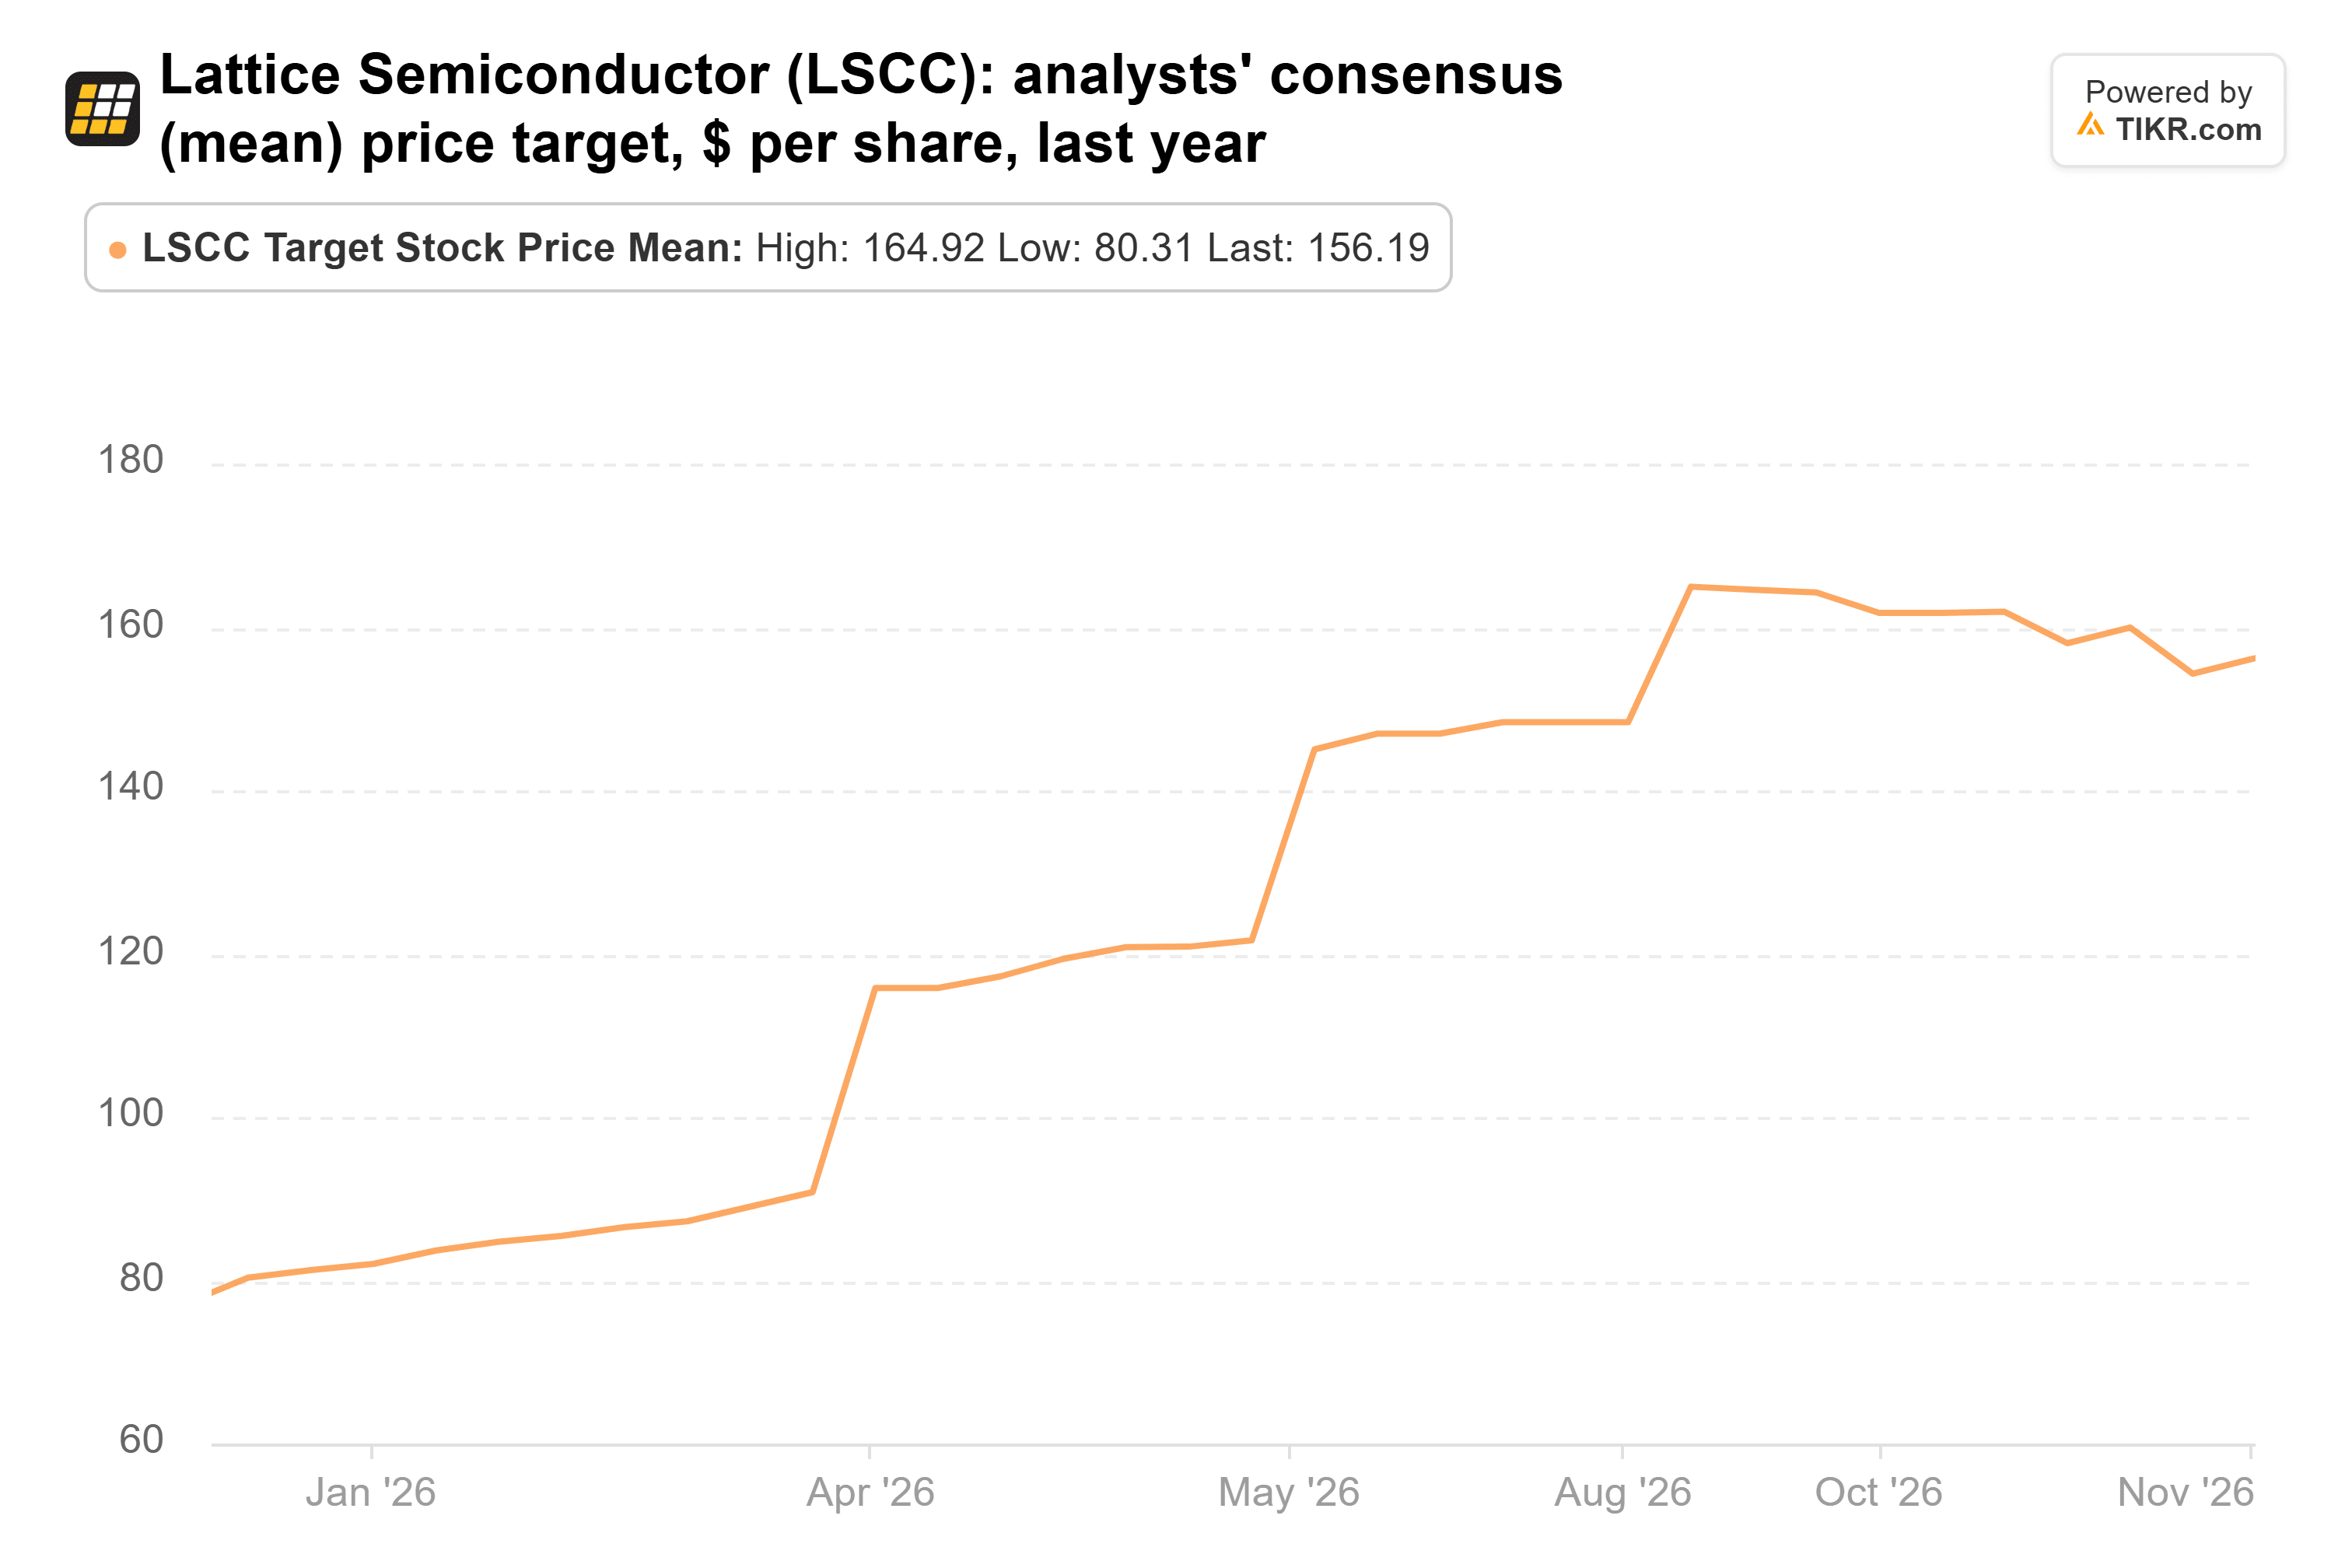
该目标价较最新收盘价高出41%,是三只股票中上行空间最小的。
Sandisk看起来过于便宜
Lattice拥有最清晰的增长故事,其股价已经反映了这一点。存储制造商的定价仿佛繁荣期即将结束,而Sandisk尤其如此。其交易价格约为远期市盈率的3倍,且没有债务。管理层表示,其多年期合同中的底价仍能带来约80%的毛利率。在截至10月2日的两个季度中,Sandisk花费了95亿美元回购自家股票。按旧股数计算,其平均支付价格为每股1583美元,大约是拆股前最新收盘价的两倍。我同意Evercore ISI的观点,即投资者过于关注NAND价格能维持高位多久,而对那些合同关注不足。
然而,这些合同尚未在低迷期经受考验,因为最老的合同也是在2026年1月签订的。三位分析师有2030财年的预测,他们预计每股收益将比2029财年低49%,因此华尔街已经预期周期将转向。
如果我只能买入Jericho这三只股票中的一只,我会选择Sandisk。市场正在定价一场其合同旨在缓解的崩溃。考验将在1月下旬到来,届时Sandisk将报告其财年第二季度业绩,其营收指引为122亿至126亿美元。如果营收达到或超过该区间上限,且合同收入仍接近889亿美元,将支持这一观点。Jericho的下一个13F文件将于2月中旬提交,届时将显示该基金是否坚持持有。
那么Sandisk股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Sandisk可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



