


核心要点
- Alphabet股价触及52周低点,市值降至3.34万亿美元,而微软市值为3.70万亿美元。
- 分析师预计Alphabet未来12个月将盈利约1720亿美元,而微软约为1540亿美元。
- 亚马逊和微软的远期市盈率接近25倍,而Meta和Alphabet的远期市盈率接近18至19倍,尽管谷歌云上季度增长了103%。
- 我更倾向于持有Alphabet,其2月初财报中的搜索业务增长和2027年支出计划将是关键考验。
Alphabet (GOOG) 本周股价触及52周低点。一个月内下跌了20%,较其高点下跌了32%,市值降至3.34万亿美元。而微软 (MSFT) 仅从其高点下跌了10%,市值为3.70万亿美元。
一位在r/ValueInvesting论坛的投资者称这“相当奇怪”:
“归根结底,市值应该近似于未来现金流的现值。我很难想象从现在到它们最终破产,微软能比亚马逊赚更多的钱。”
这……确实,我同意。
微软享有更高的估值倍数
微软的交易价格是分析师预计未来12个月盈利的24倍。这低于其五年平均的29倍,但远高于6月份触及的19倍:

Alphabet的交易价格是19倍,而其五年平均为23倍。就在今年4月,其市盈率还高达33倍:
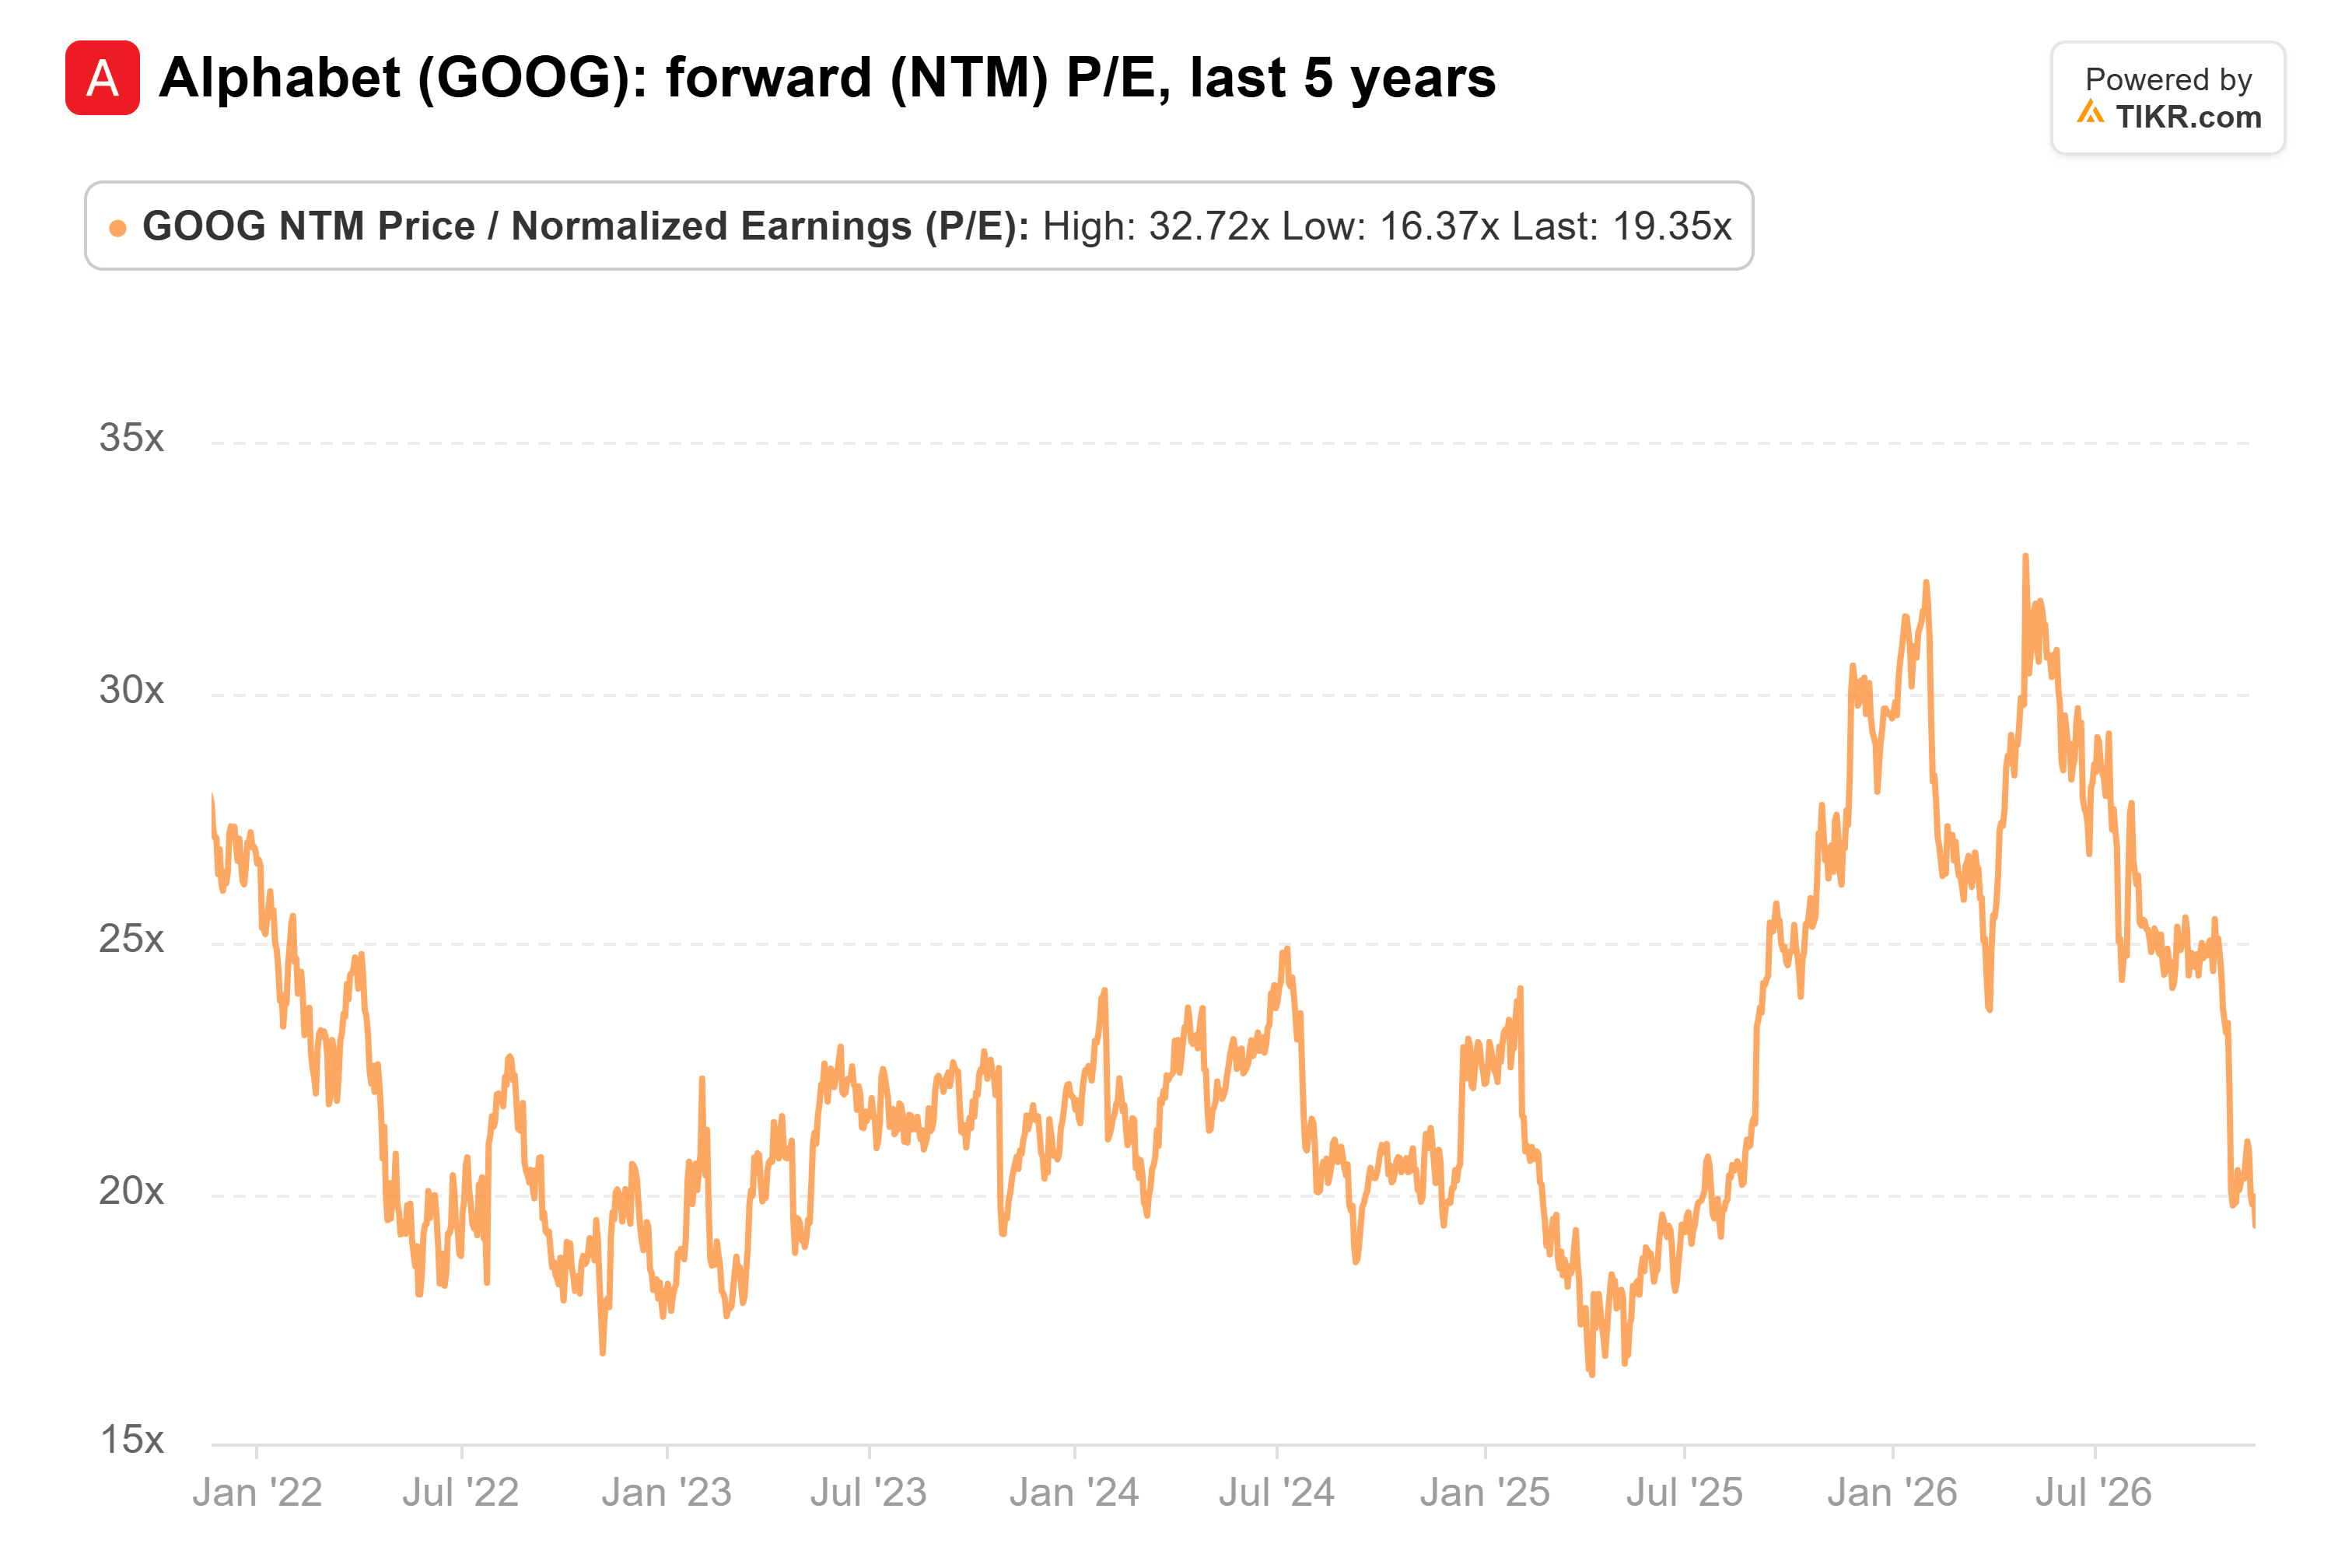
因此,市场多年来一直为微软的盈利支付了溢价。但Alphabet的盈利已经迎头赶上。
Alphabet预计将赚取更多利润
Alphabet的净利润从2022年到2025年增长了一倍多:
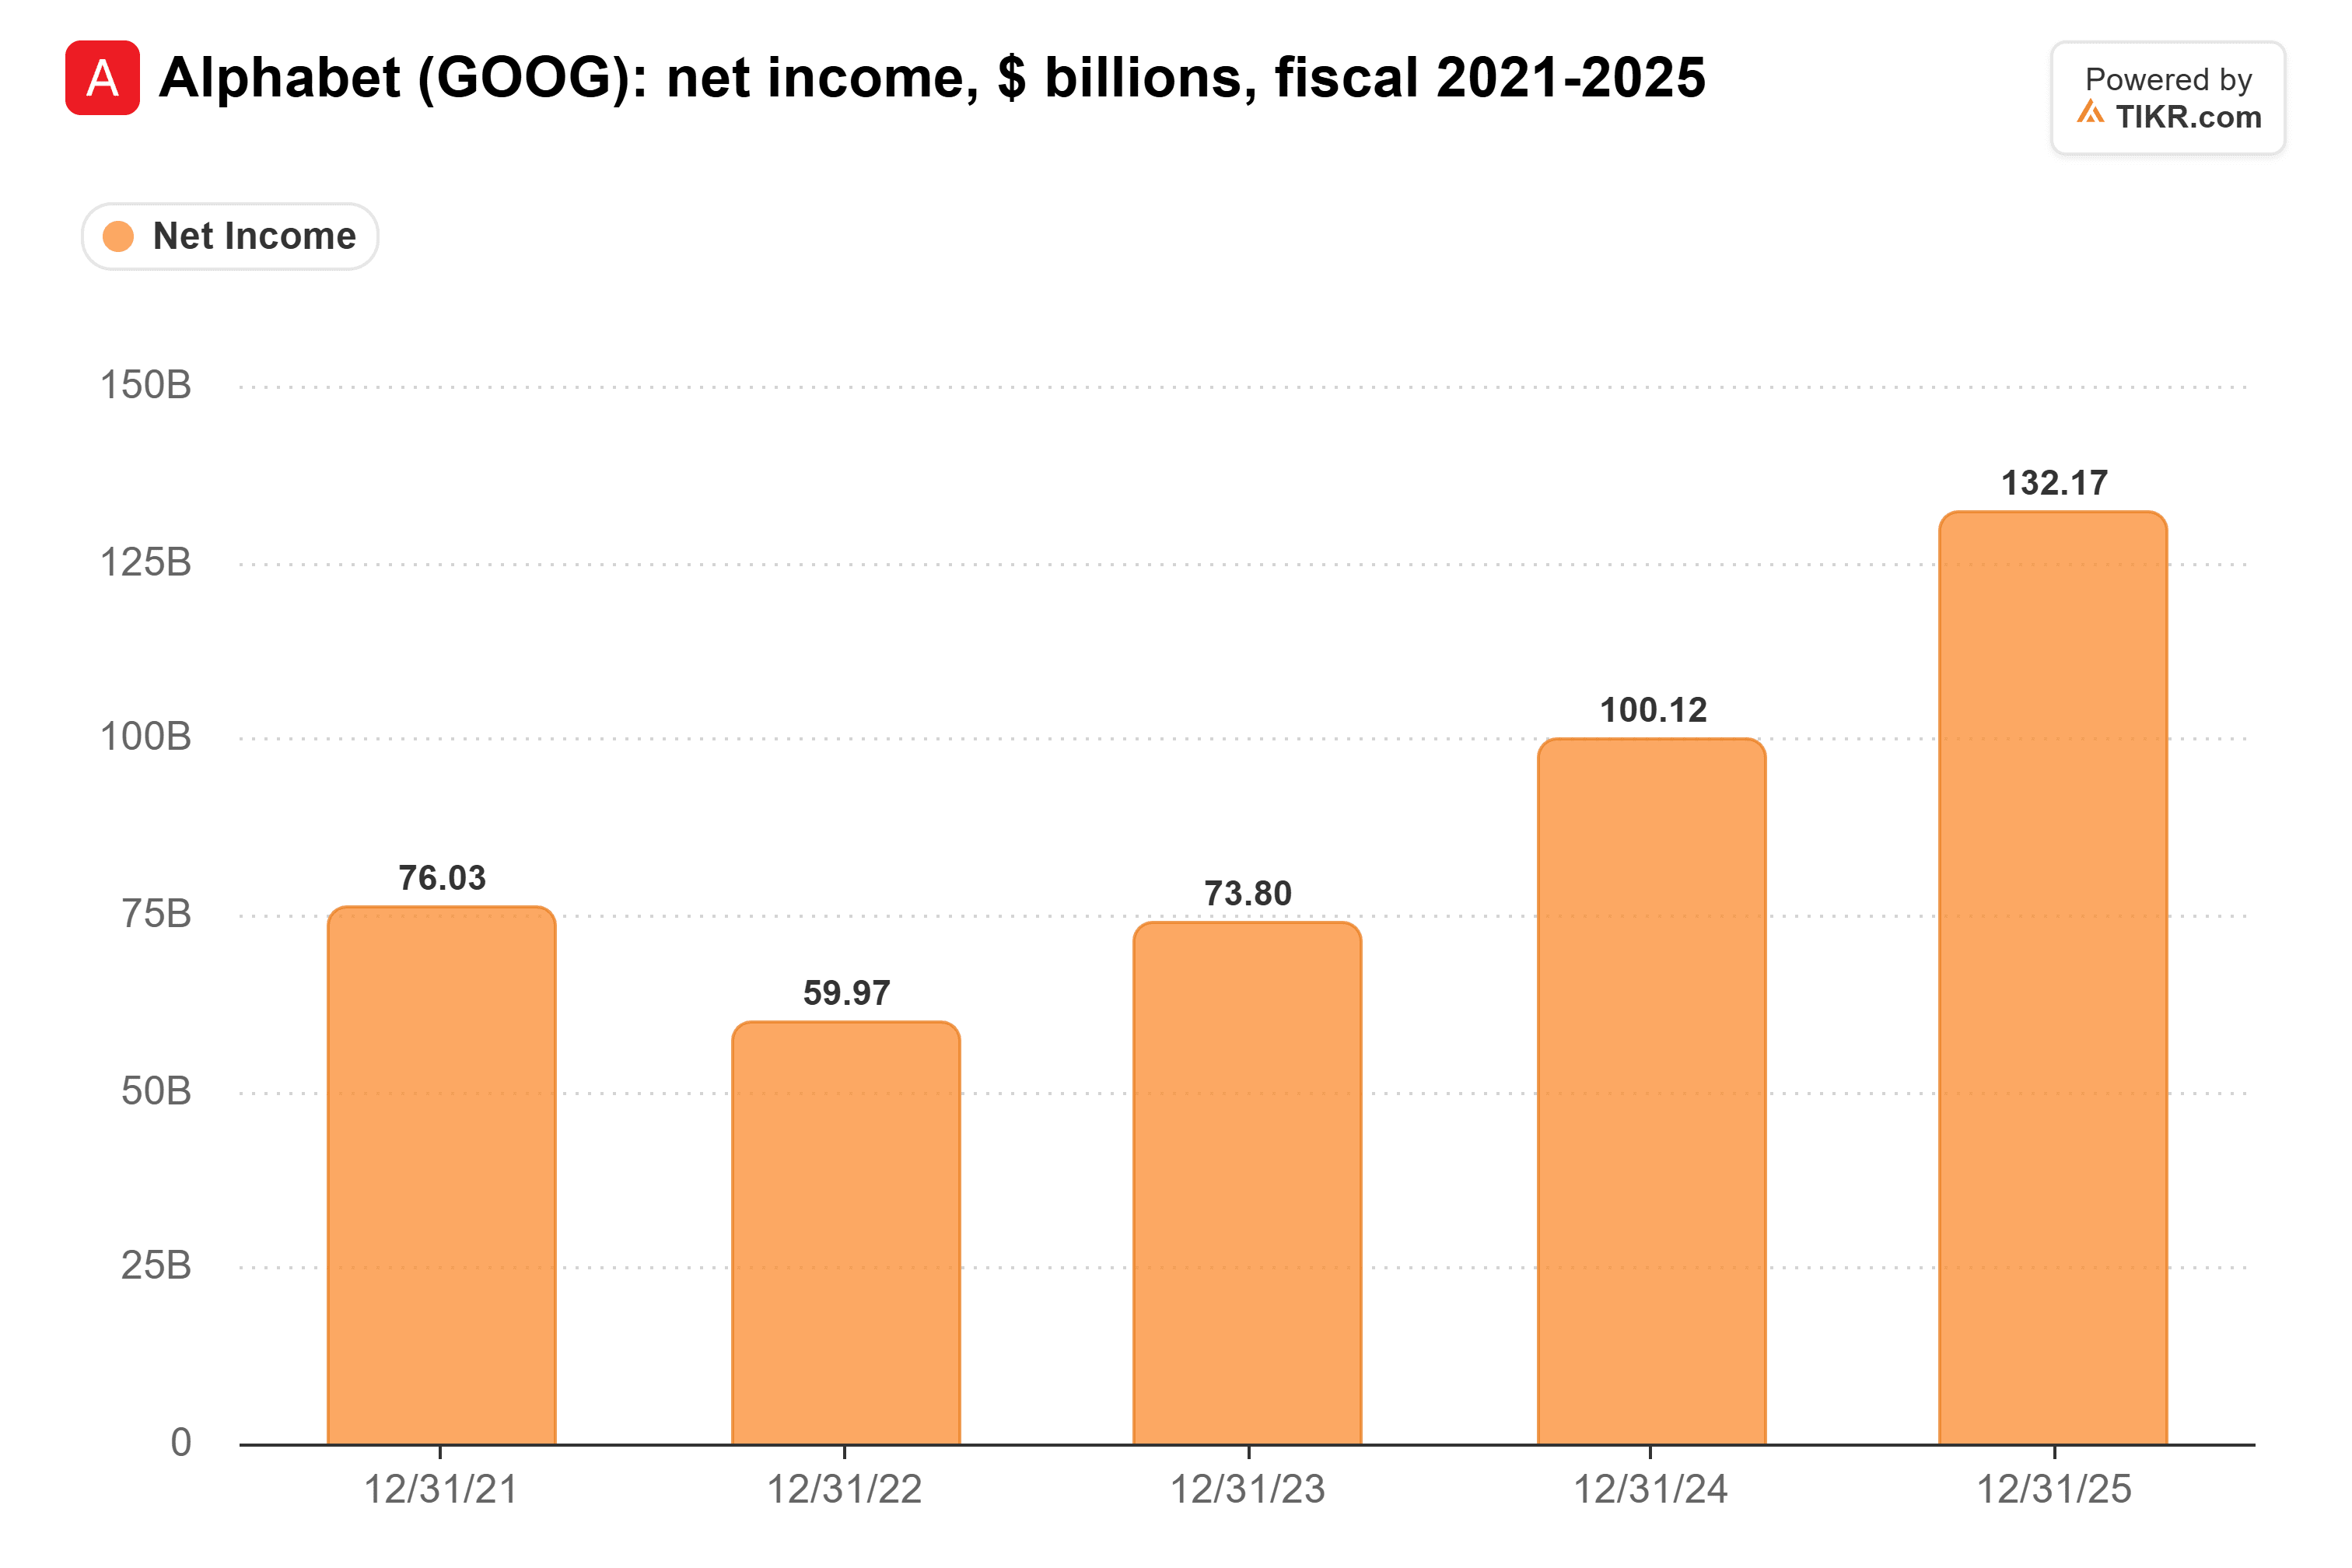
其2025年1320亿美元的净利润,与微软截至2026年6月的财年所赚取的1337亿美元大致相当。
从此刻起,Alphabet将领先。将每家公司的市值除以其远期市盈率,你大致可以得到分析师预计其未来12个月的盈利:Alphabet约为1720亿美元,而微软约为1540亿美元。
因此,投资者为一家预计盈利少约180亿美元的公司多支付了3600亿美元。这很奇怪。
TIKR追踪了58位分析师的微软评级。有多少人给出“买入”评级?
查看微软的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一个地方。超过50万投资者使用TIKR来研究像这样的股票。查看微软的分析师评级
市场正将Alphabet视为广告公司来定价
市场并未平等对待所有大型AI支出者。亚马逊 (AMZN) 的远期市盈率为25倍,紧挨着微软,而Meta Platforms (META) 的远期市盈率为18倍,紧挨着Alphabet。
如果Alphabet只是一家广告业务,这种划分是合理的。但谷歌云收入在第三季度增长了103%,达到307亿美元,增速快于亚马逊网络服务的39%,并且背后有5610亿美元的积压订单。
Meta上季度收入增长了26%,几乎全部来自广告,但其估值倍数仍是四家公司中最低的。我认为这表明市场担心AI对广告业务的普遍影响。而Alphabet给出了一些理由:谷歌搜索及其他收入在第三季度增长了12%,低于第一季度的19%。
Office业务支撑着微软的溢价
微软的生产力与业务流程部门在2026财年贡献了公司54.0%的营业利润,利润率高达59.9%。而Anthropic现在正瞄准这项业务,在其付费计划中加入了Claude Sheets和其他办公工具。
我目前还不算太担心:微软365商业云收入在9月季度增长了17%,用户席位增长5%,因为客户转向了更昂贵的计划。
现金是微软真正的优势。在截至2026年6月的财年中,它产生了670亿美元的自由现金流。Alphabet在截至9月的12个月中产生了197亿美元的自由现金流,并且已宣布计划通过股票销售筹集800亿美元。尽管如此,分析师预计微软2027财年的自由现金流将降至327亿美元。
我更倾向于持有盈利更高的公司
微软的溢价只有在Office业务一如既往地保持其粘性的情况下才能维持,我认为这在一段时间内会如此。但如果我只能以当前价格持有一家公司,那会是Alphabet。
当然,Alphabet的下一次财报(可能在2月初)必须支持这一点。我将关注其搜索业务增长是否达到或超过第三季度的12%,以及管理层在财报中承诺的2027年资本支出数据。如果搜索业务再次下滑,将使市场的折价看起来合理得多。
那么Alphabet股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Alphabet可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


