


Os analistas de Wall Street são geralmente um grupo conservador. Raramente projetam que uma empresa triplique sua receita, porque a maioria das empresas não o faz. Portanto, quando as estimativas de consenso apontam que três empresas de chips distintas farão exatamente isso, vale a pena perguntar o que o mercado está vendo e o que precisa dar certo.
As três apresentaram-se na Conferência Global TMT 2026 do Citi este mês. Aqui está o que a gestão disse e onde a história pode falhar.
Lumentum (LITE): $3.0B para $13.7B

A Lumentum encerrou o ano fiscal de 2026 com aproximadamente $3,0 bilhões em receita. O consenso agora projeta $9,6 bilhões até o ano fiscal de 2028 e $13,7 bilhões até 2029.
Os data centers de IA movimentam dados entre chips usando luz em vez de fios de cobre, e a Lumentum fabrica os lasers que fazem essa conversão.
Na conferência do Citi, a empresa disse que não consegue fabricar esses lasers com rapidez suficiente para atender aos pedidos até 2027, e os clientes ainda estão pagando preços elevados em vez de negociar reduções. Duas ondas estão impulsionando isso.
A primeira é a conexão entre racks dentro do data center, que a gestão espera que dobre em 2027. A segunda é a conexão entre GPUs dentro de um único rack, que requer muito mais componentes ópticos por rack e deve crescer mais 3x a 4x em 2028. A gestão também elevou sua meta de lucro por ação para o ano fiscal de 2028 para $40, devido à maior demanda de seu maior cliente por switches ópticos, um produto mais novo que redireciona o feixe de luz em vez de convertê-lo de volta em eletricidade primeiro.
Aehr Test Systems (AEHR): $50M para $271M
Antes de um chip ser enviado, ele é submetido a testes de estresse em alta temperatura e voltagem para eliminar aqueles que falhariam precocemente. Esse processo é chamado de "burn-in", e a Aehr fabrica o equipamento que o realiza. Isso é mais importante para chips de IA do que para os comuns. Um único GPU defeituoso pode derrubar um rack contendo milhares deles, e encontrar a falha após a instalação custa muito mais do que detectá-la na fábrica.
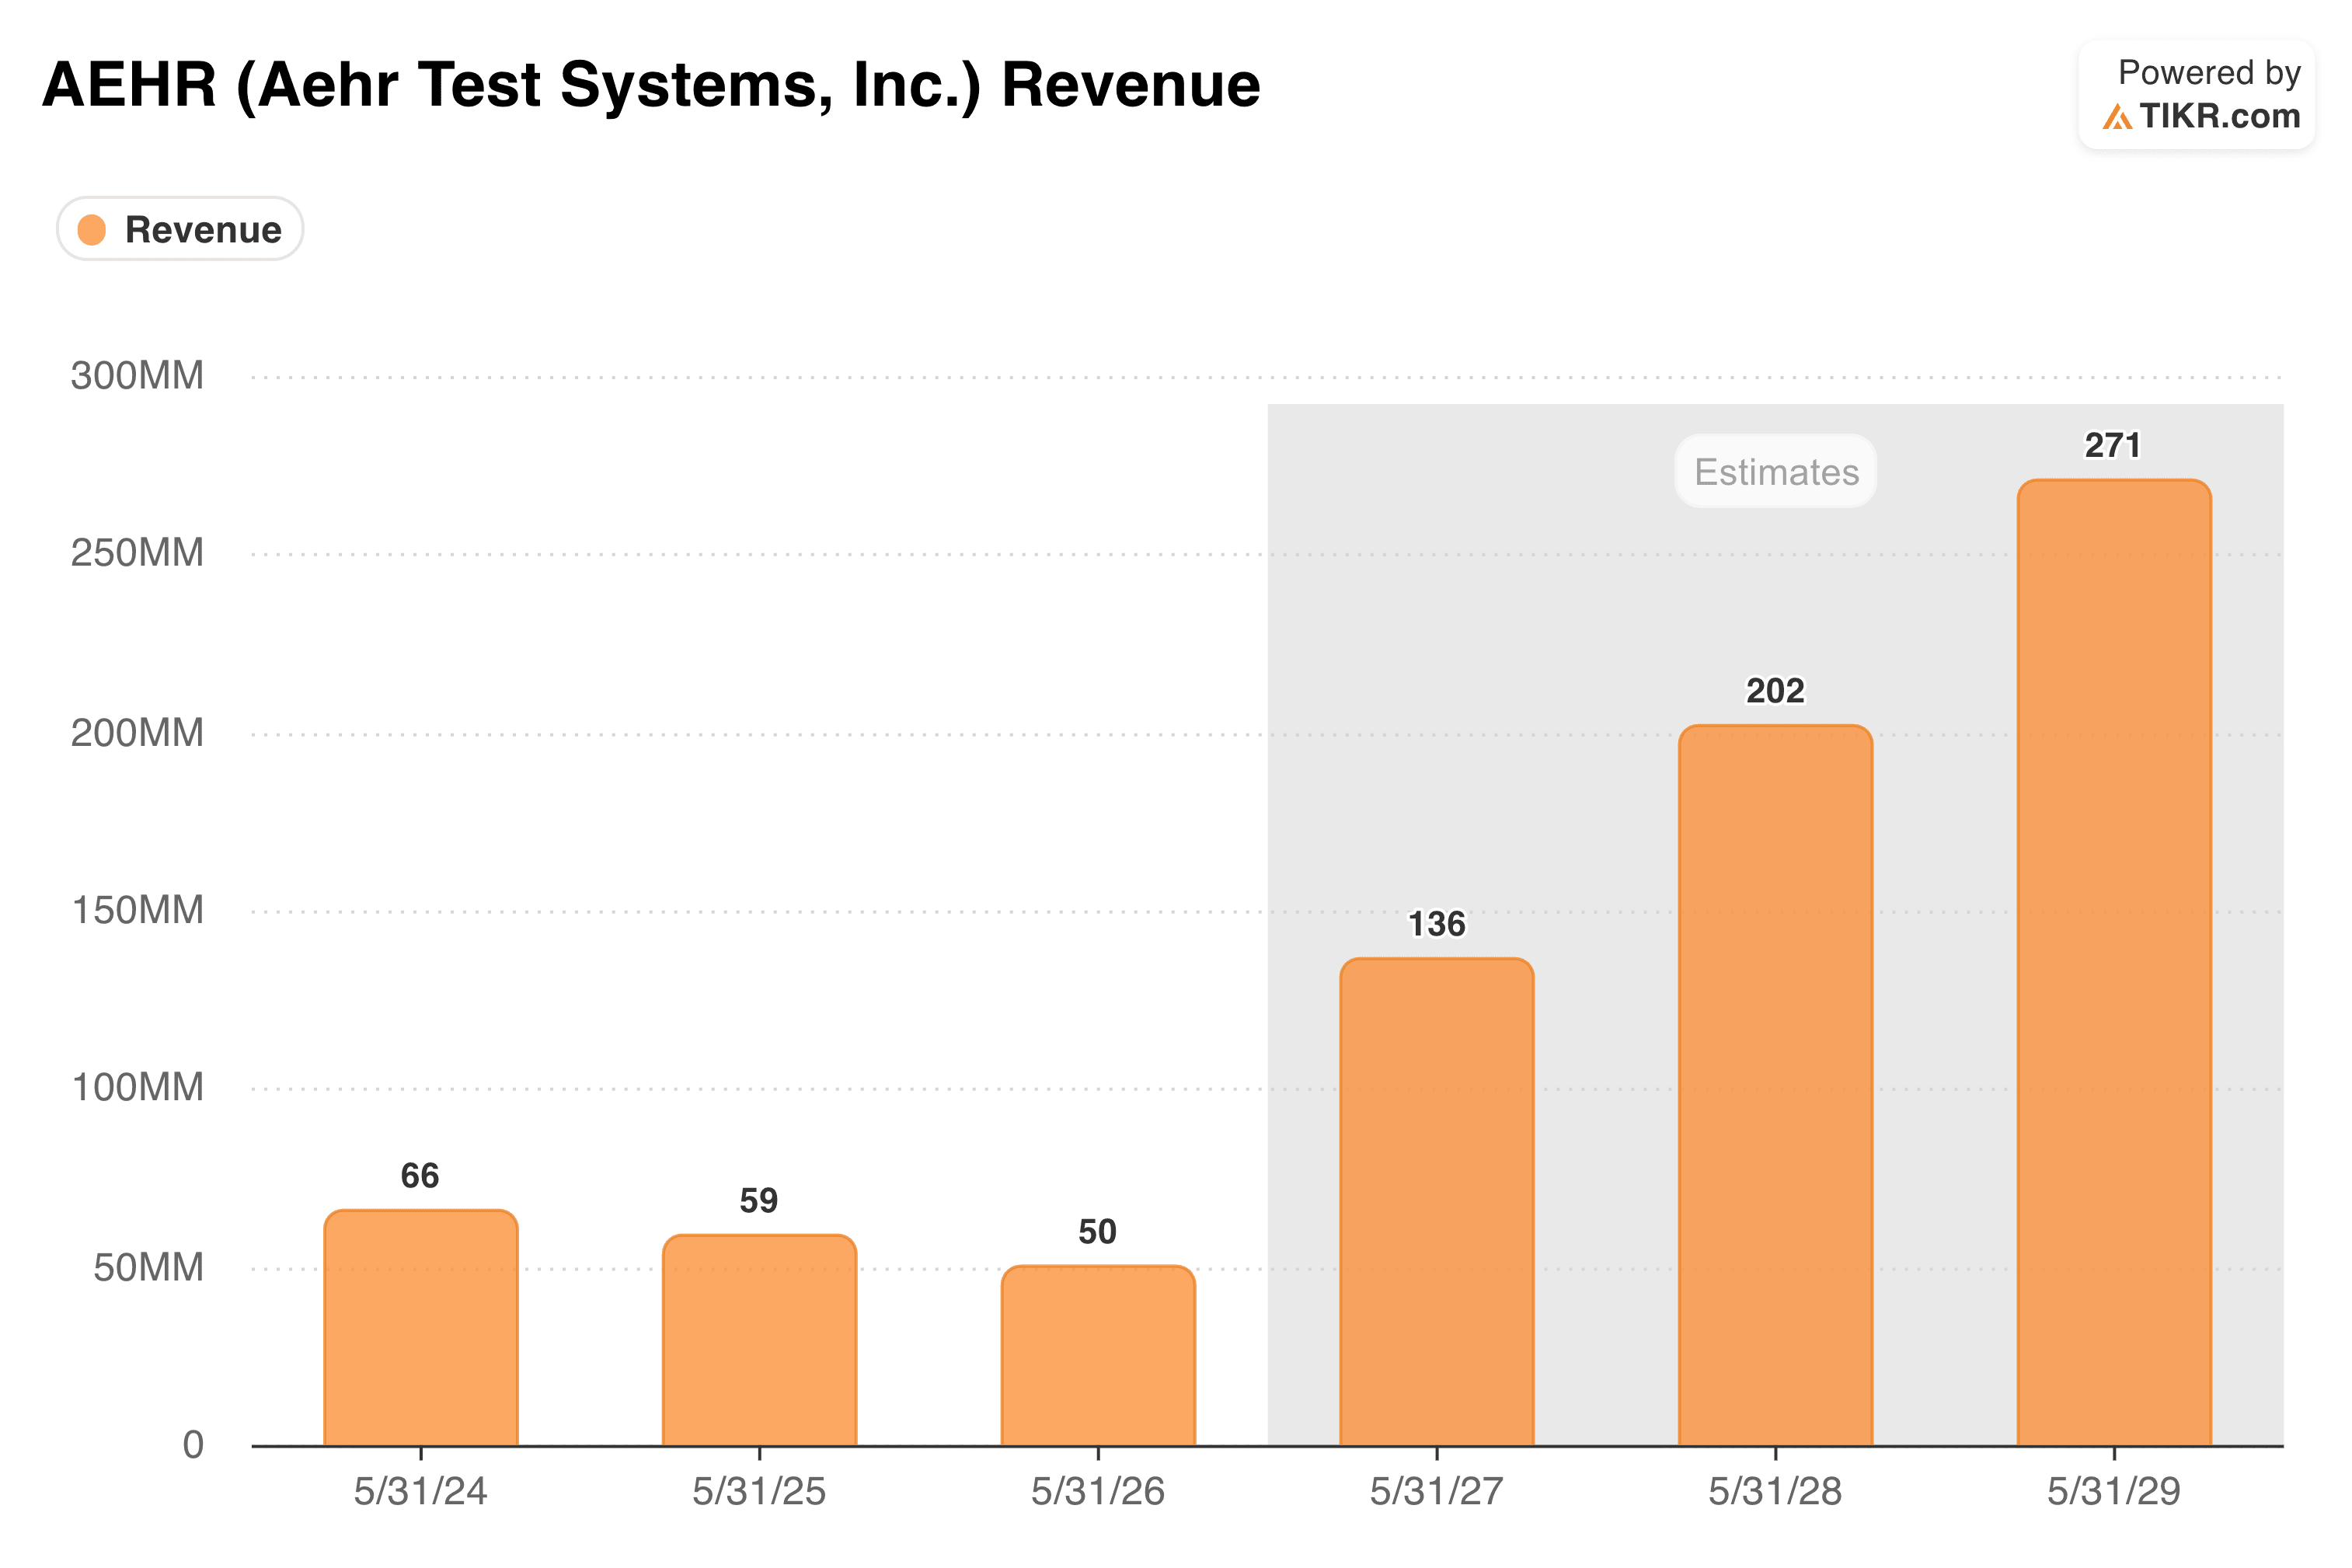
A Aehr é a menor empresa aqui e teve a revisão mais violenta. A receita do ano fiscal de 2026 realmente caiu 15% para $50 milhões. Em seguida, a gestão projetou o ano fiscal de 2027 entre $130 milhões e $150 milhões, um crescimento de aproximadamente 160% a 200%, com um backlog efetivo de cerca de $100 milhões. O mercado vinha modelando cerca de $85 milhões.
O consenso agora está em $136 milhões para o ano fiscal de 2027 e $271 milhões até 2029. Notavelmente, essa projeção exclui qualquer receita de memória, que a gestão enquadra como potencial adicional futuro.
Navitas Semiconductor (NVTS): $46M para $200M
A eletricidade da rede chega a um data center com milhares de volts. Os chips internos funcionam com menos de um. Algo precisa reduzir essa potência, e cada conversão desperdiça parte dela na forma de calor. A Navitas fabrica chips que lidam com essas conversões usando nitreto de gálio e carbeto de silício em vez de silício comum, o que desperdiça menos energia e ocupa menos espaço.
A empresa acabou de completar uma mudança estratégica, afastando-se do mercado móvel de consumo (anteriormente 85% da receita) em direção à infraestrutura de IA. A gestão afirma que a IA representará mais de um terço da receita até o final do ano, com backlog estendendo-se até 2027. A aquisição pendente da Claros adiciona $4 bilhões a um mercado endereçável de $4,5 bilhões até 2030.
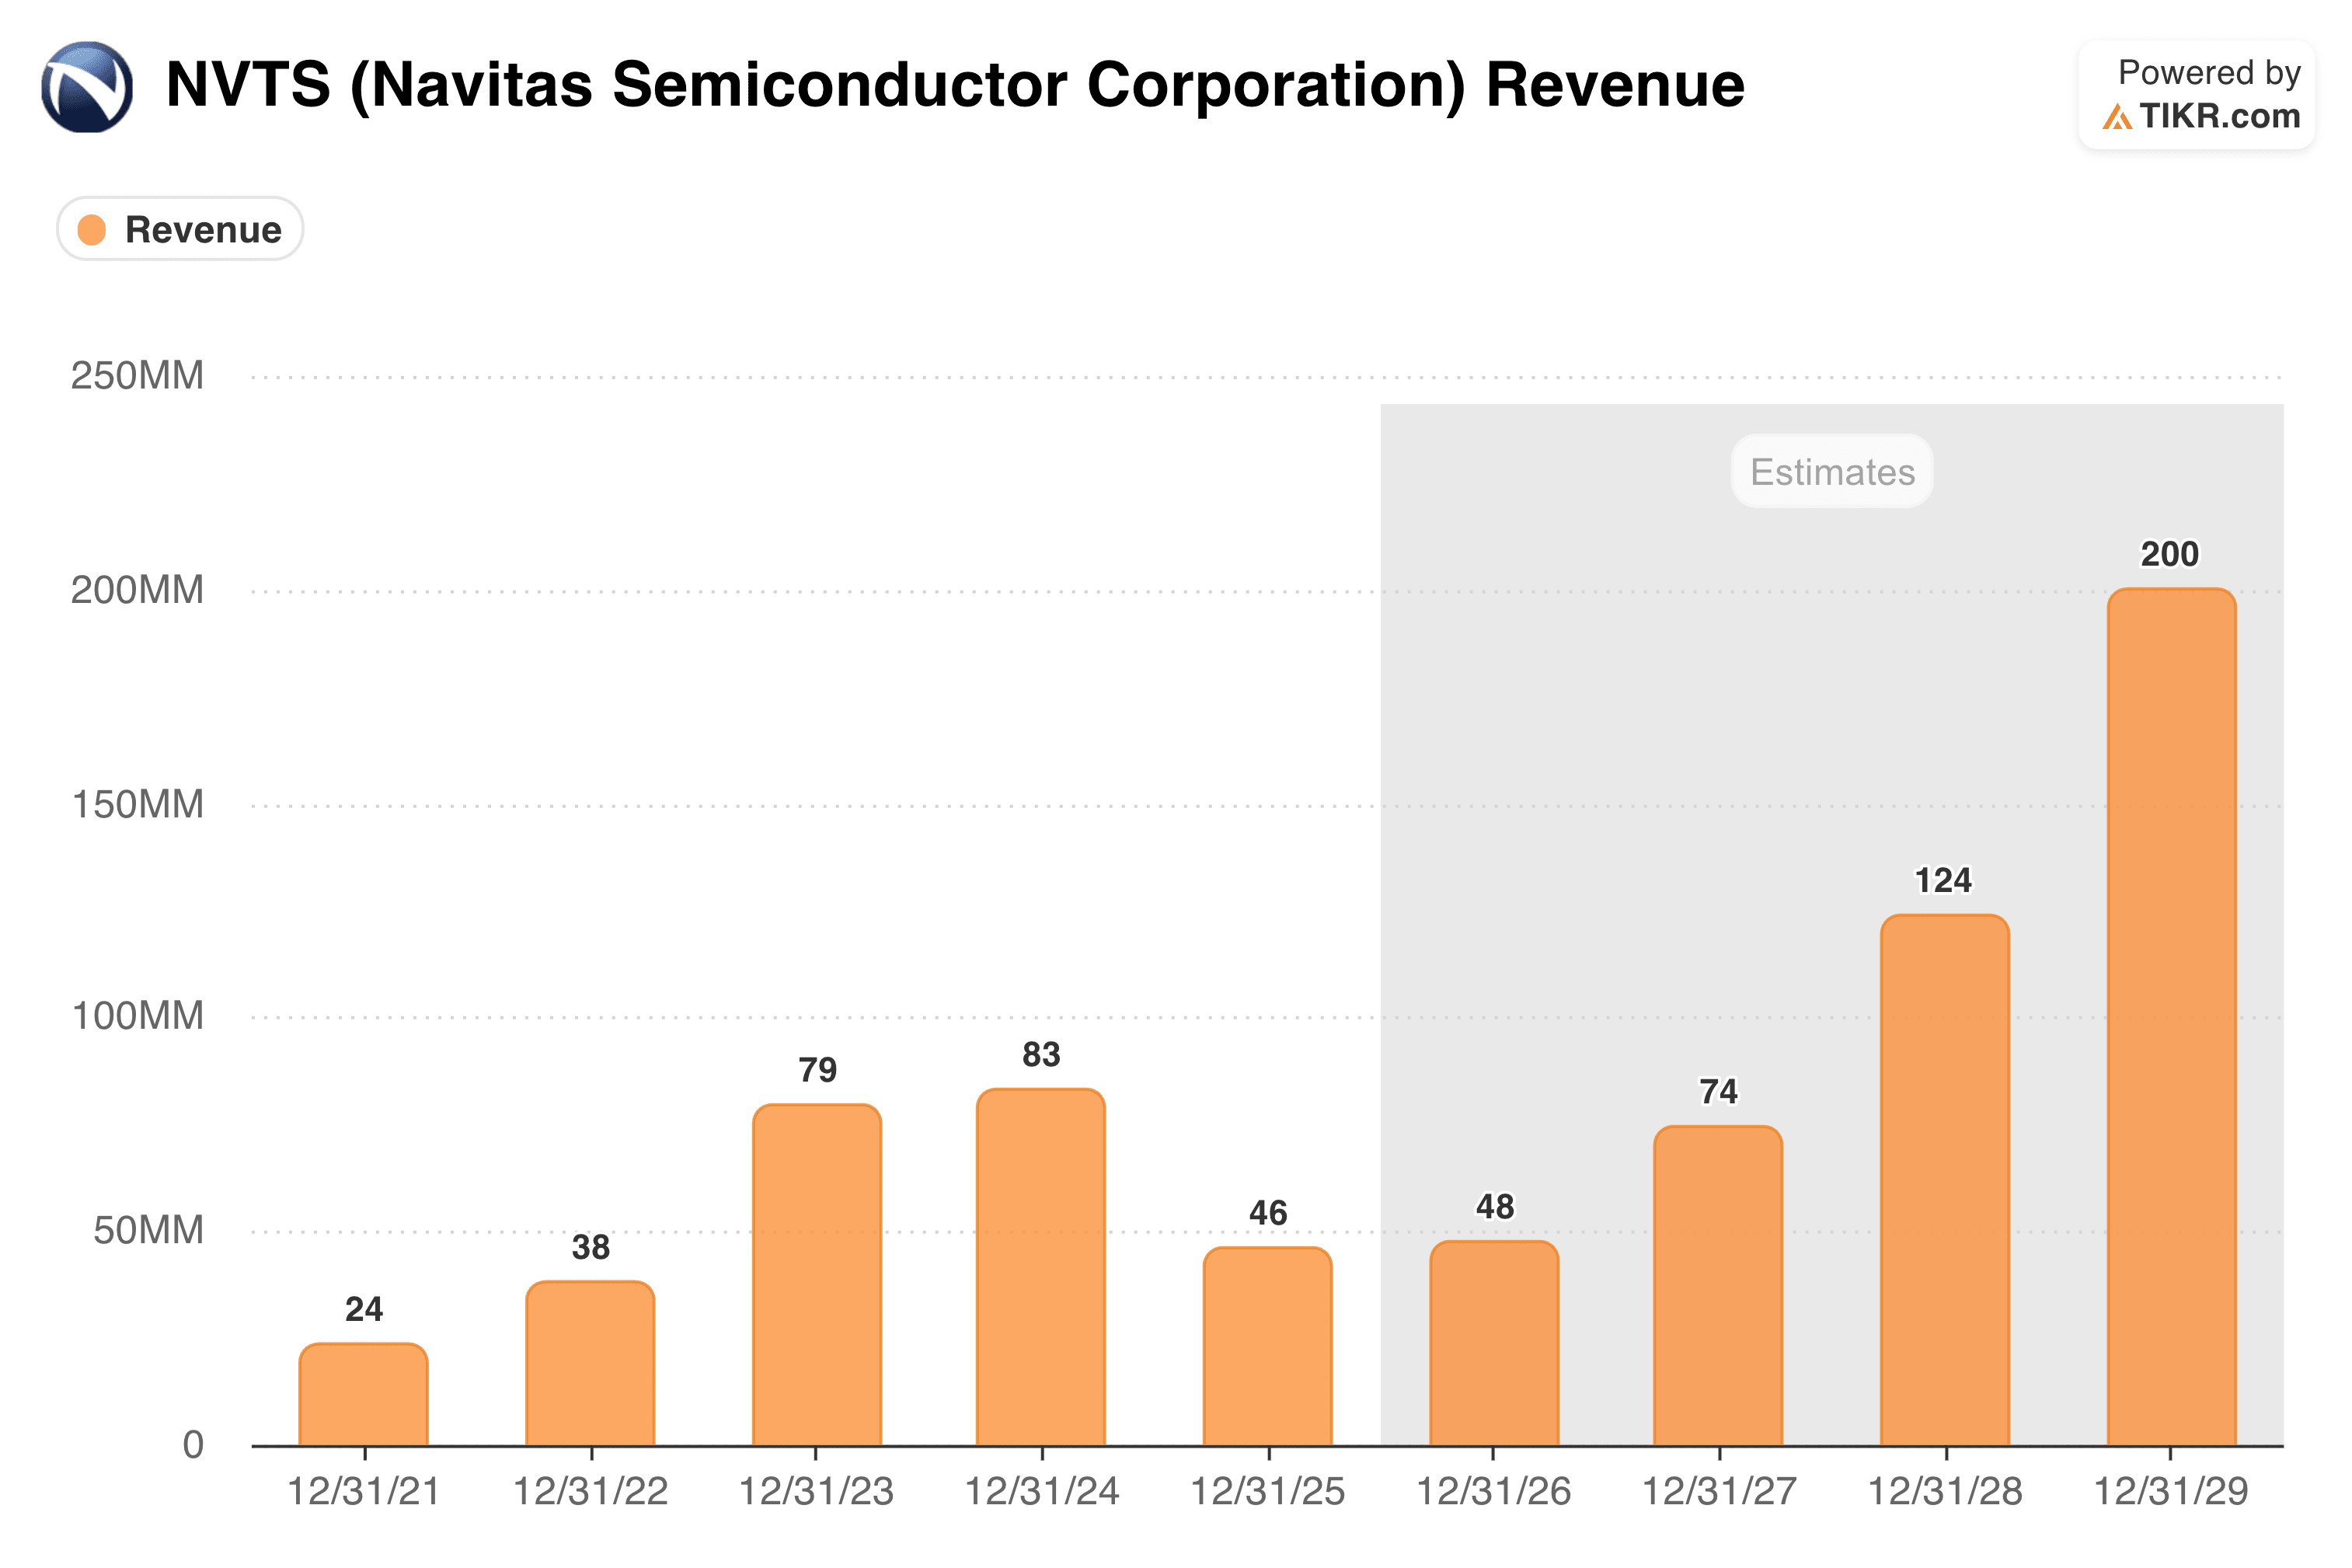
O problema: o consenso projeta apenas $48 milhões em 2026 antes da aceleração para $200 milhões até 2029. Quase todo o crescimento está concentrado no final do período.
O que faria essas estimativas estarem erradas
Primeiro, concentração de clientes. A meta elevada da Lumentum depende fortemente de pedidos de switches ópticos de um único cliente. O backlog da Aehr está concentrado em um pequeno número de programas de chips. Quando um punhado de clientes gera a maior parte da receita, um deles atrasar um projeto em dois trimestres é suficiente para quebrar todo o modelo.
Segundo, timing. Muito dessa receita depende de produtos que ainda não foram lançados. Os novos projetos de energia para data centers que a Navitas fornece só chegam no final de 2027, e sua aquisição da Claros não contribuirá até 2028. A Aehr informou aos investidores que sua receita será irregular entre os trimestres porque vende equipamentos caros em grandes pedidos concentrados. Receita que chega em blocos é receita fácil de errar a previsão.
Terceiro, e mais importante, todas as três estão construindo capacidade para um boom de gastos que nunca passou por uma recessão. A Lumentum está adicionando fábricas no Reino Unido e na Carolina do Norte. Esse gasto está comprometido agora, mas os pedidos que ele deve atender chegarão anos depois. Se Amazon, Microsoft, Google e Meta desacelerarem suas expansões de IA, essas fábricas se tornam uma despesa fixa contra uma demanda em retração.
Triplicar a receita é possível, mas também é o que acontece quando os analistas pegam um backlog forte e estendem a linha. Investidores de longo prazo devem observar os pedidos, não as estimativas.


