비스트라 주식 핵심 통계
- 현재 가격: $139.03
- 목표 가격 (중간값): ~$200
- 시장 목표가: ~$217
- 잠재적 총 수익률: ~44%
- 연간 IRR: ~8.7% / 년
지금 확인하세요: TIKR의 새로운 가치 평가 모델을 사용하여 관심 주식의 잠재적 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나요?
비스트라 코퍼레이션(VST)은 투자자들에게 이런 신호를 보내는 경우가 거의 없습니다. 8월 24일, 짐 버크 CEO가 공개 시장에서 주당 $135에 2,000주(약 $270,000 상당)를 매수했으며, 이는 SEC에 제출된 양식 4에 거래 코드 P로 공시되었습니다. 버크 CEO의 최근 공시 내역은 거의 전적으로 반대 방향, 즉 2025년 말 고점 부근에서의 옵션 행사와 매각이었습니다. 주가 범위의 낮은 지점 근처에서 자신의 현금으로 공개 시장에서 매수한 것은 다른 의미의 행동입니다. $470억 규모의 기업에서 $270,000 매수는 약속이 아닌 신호라는 점을 유념할 필요가 있습니다.
이 매수는 주가가 지난 1년간 약 28% 하락하고 52주 범위인 $132.66에서 $219.82 사이에 머물고 있는 상황에서 이루어졌으며, 비스트라가 2분기 조정 EBITDA가 전년 대비 30% 이상 성장했다는 실적을 발표한 직후입니다. 사업은 기록을 세우고 있는 반면 주가는 무언가 문제가 있는 것처럼 거래되고 있습니다. 버크 CEO는 분명히 그 격차를 매수자의 시각으로 보고 있는 것으로 보입니다.
주가가 무시한 기록적인 분기 실적
비스트라는 8월 7일 2분기 조정 EBITDA를 $17.67억으로 발표했으며, 이는 약 1년 전 $13.5억에서 증가한 수치로 컨센서스를 상회했습니다. 발전 부문이 이를 주도했으며, 유리한 헤징, 높아진 PJM 용량 수익, 그리고 2025년 말 인수한 Lotus 자산 덕분에 약 $9.94억을 기여했고, 이는 작년 $5.93억에 비해 증가한 수치입니다. 소매 부문은 $7.73억을 추가했습니다. 보고된 매출 $40.2억은 $55.2억 예상치에 미치지 못하는 것처럼 보였지만, 이는 헤징과 시가 평가 회계가 특정 분기의 매출을 왜곡하는 방식을 반영한 것으로, 회사가 EBITDA와 자유 현금 흐름에 중점을 두는 이유입니다. 둘 다 흔들림 없었습니다: 비스트라는 2026년 연간 조정 EBITDA 가이던스를 $68억에서 $76억으로 재확인했으며, 중간값 이상으로 마무리할 것으로 예상합니다.
버크 CEO는 이 결과를 구조적인 요인과 연결지었습니다. 그는 "사업이 매우 잘 진행되고 있어 2026년 또 다른 기록적인 실적을 달성할 것으로 예상한다"고 말했으며, 7월 PJM과 ERCOT 모두에서 여름 최대 부하가 사상 최고치를 기록했다고 언급했습니다. 비스트라의 핵심 시장에서의 수요는 회사가 이를 충족시키기 위한 용량을 확장함에 따라 증가하고 있습니다.

비스트라 주식의 과거 실적 및 향후 추정치 확인하기 (무료!) >>>
할인 뒤에 숨은 텍사스 문제
ERCOT 전력 가격이 약화되었으며, 2027년 선물 곡선은 지난 10월 수준보다 낮은 위치에 있습니다. 이는 2027년 EBITDA 기회 범위가 $74억에서 $78억으로 상승하지 않고 평평하게 유지된 주된 이유입니다. 경영진의 주장은 이것이 수요 문제가 아닌 시기 문제라는 것입니다. 상업 부문 책임자인 숀 스터키는 7월 22일 하루를 분석가들에게 설명했는데, 그날은 저녁 시간대 수요 급증을 커버하기 위해 배터리가 거의 바닥날 뻔했고 시장 청산 가격이 $57에 불과했습니다. 그는 그날 "청산 가격이 $400 또는 $500에 가까운 날이 될 수도 있었다"고 말했으며, 부하가 증가함에 따라 그리드가 위태로운 상황에서 운영되고 있다고 덧붙였습니다. 버크 CEO는 ERCOT의 연계 대기열이 때때로 400기가와트 이상으로 제시되지만, 현실적으로 2030년까지는 12~15기가와트에 불과하며 "20배 이상 과장되었다"고 덧붙였습니다. 이것이 그가 대기열 정리를 지지하고 2030년까지 ERCOT 부하가 연간 4~6% 성장할 것으로 예상하는 이유입니다.
CFO 크리스 몰도반에 따르면, 진행 중인 Cogentrix 인수와 메타 원자력 발전 구매 계약(PPA)이 완료되면 2027년 중간값에 약 $7억을 추가할 수 있으며, Cogentrix는 올해 하반기에 최종 확정될 것으로 예상됩니다. 별도로, 비스트라는 데이터센터 전력 자금 조달을 위해 KKR이 NVIDIA와 쿠웨이트 투자청과 함께 출범한 플랫폼인 Helix Digital Infrastructure의 창립 투자자입니다. 비스트라는 최대 $10억을 투자하기로 약속했으며, $5억 이상은 이정표에 연동되어 있으며, 선호 전력 파트너 역할을 합니다.
가치 평가가 시사하는 바
비스트라는 향후 12개월 EV/EBITDA 기준 약 8.9배에 거래되고 있으며, 이는 두 자릿수 성장률로 EBITDA를 성장시키고 있으며 세 주요 신용평가사 중 두 곳으로부터 투자 등급을 받은 발전 회사에게는 요구치가 낮은 수준입니다. TIKR의 경쟁사 페이지에 나열된 유일한 동종 기업인 AES 코퍼레이션은 약 16.6배 근처에 거래되고 있어, 비스트라는 나열된 직접 비교 가능한 독립 발전 회사 중 유일한 기업에 비해 급격한 할인율에 거래되고 있습니다. 이 할인이 정당한지 여부는 텍사스에 달려 있습니다: ERCOT 가격이 약세를 유지한다면 낮은 배수는 시장이 정체된 수익을 반영한 것이며, 예상대로 부하가 연결된다면 할인은 사라질 것입니다. 한편, 회사는 자사주 매수를 계속하고 있으며, 2021년 말 이후 평균 약 $38에 약 1억 7,100만 주를 상환했으며, 2027년 말까지 소진할 약 $12억 규모의 자사주 매수 권한이 남아 있습니다.

TIKR에서 비스트라가 동종 기업 대비 어떻게 성과를 내는지 확인하세요 (무료!) >>>
TIKR 고급 모델 분석
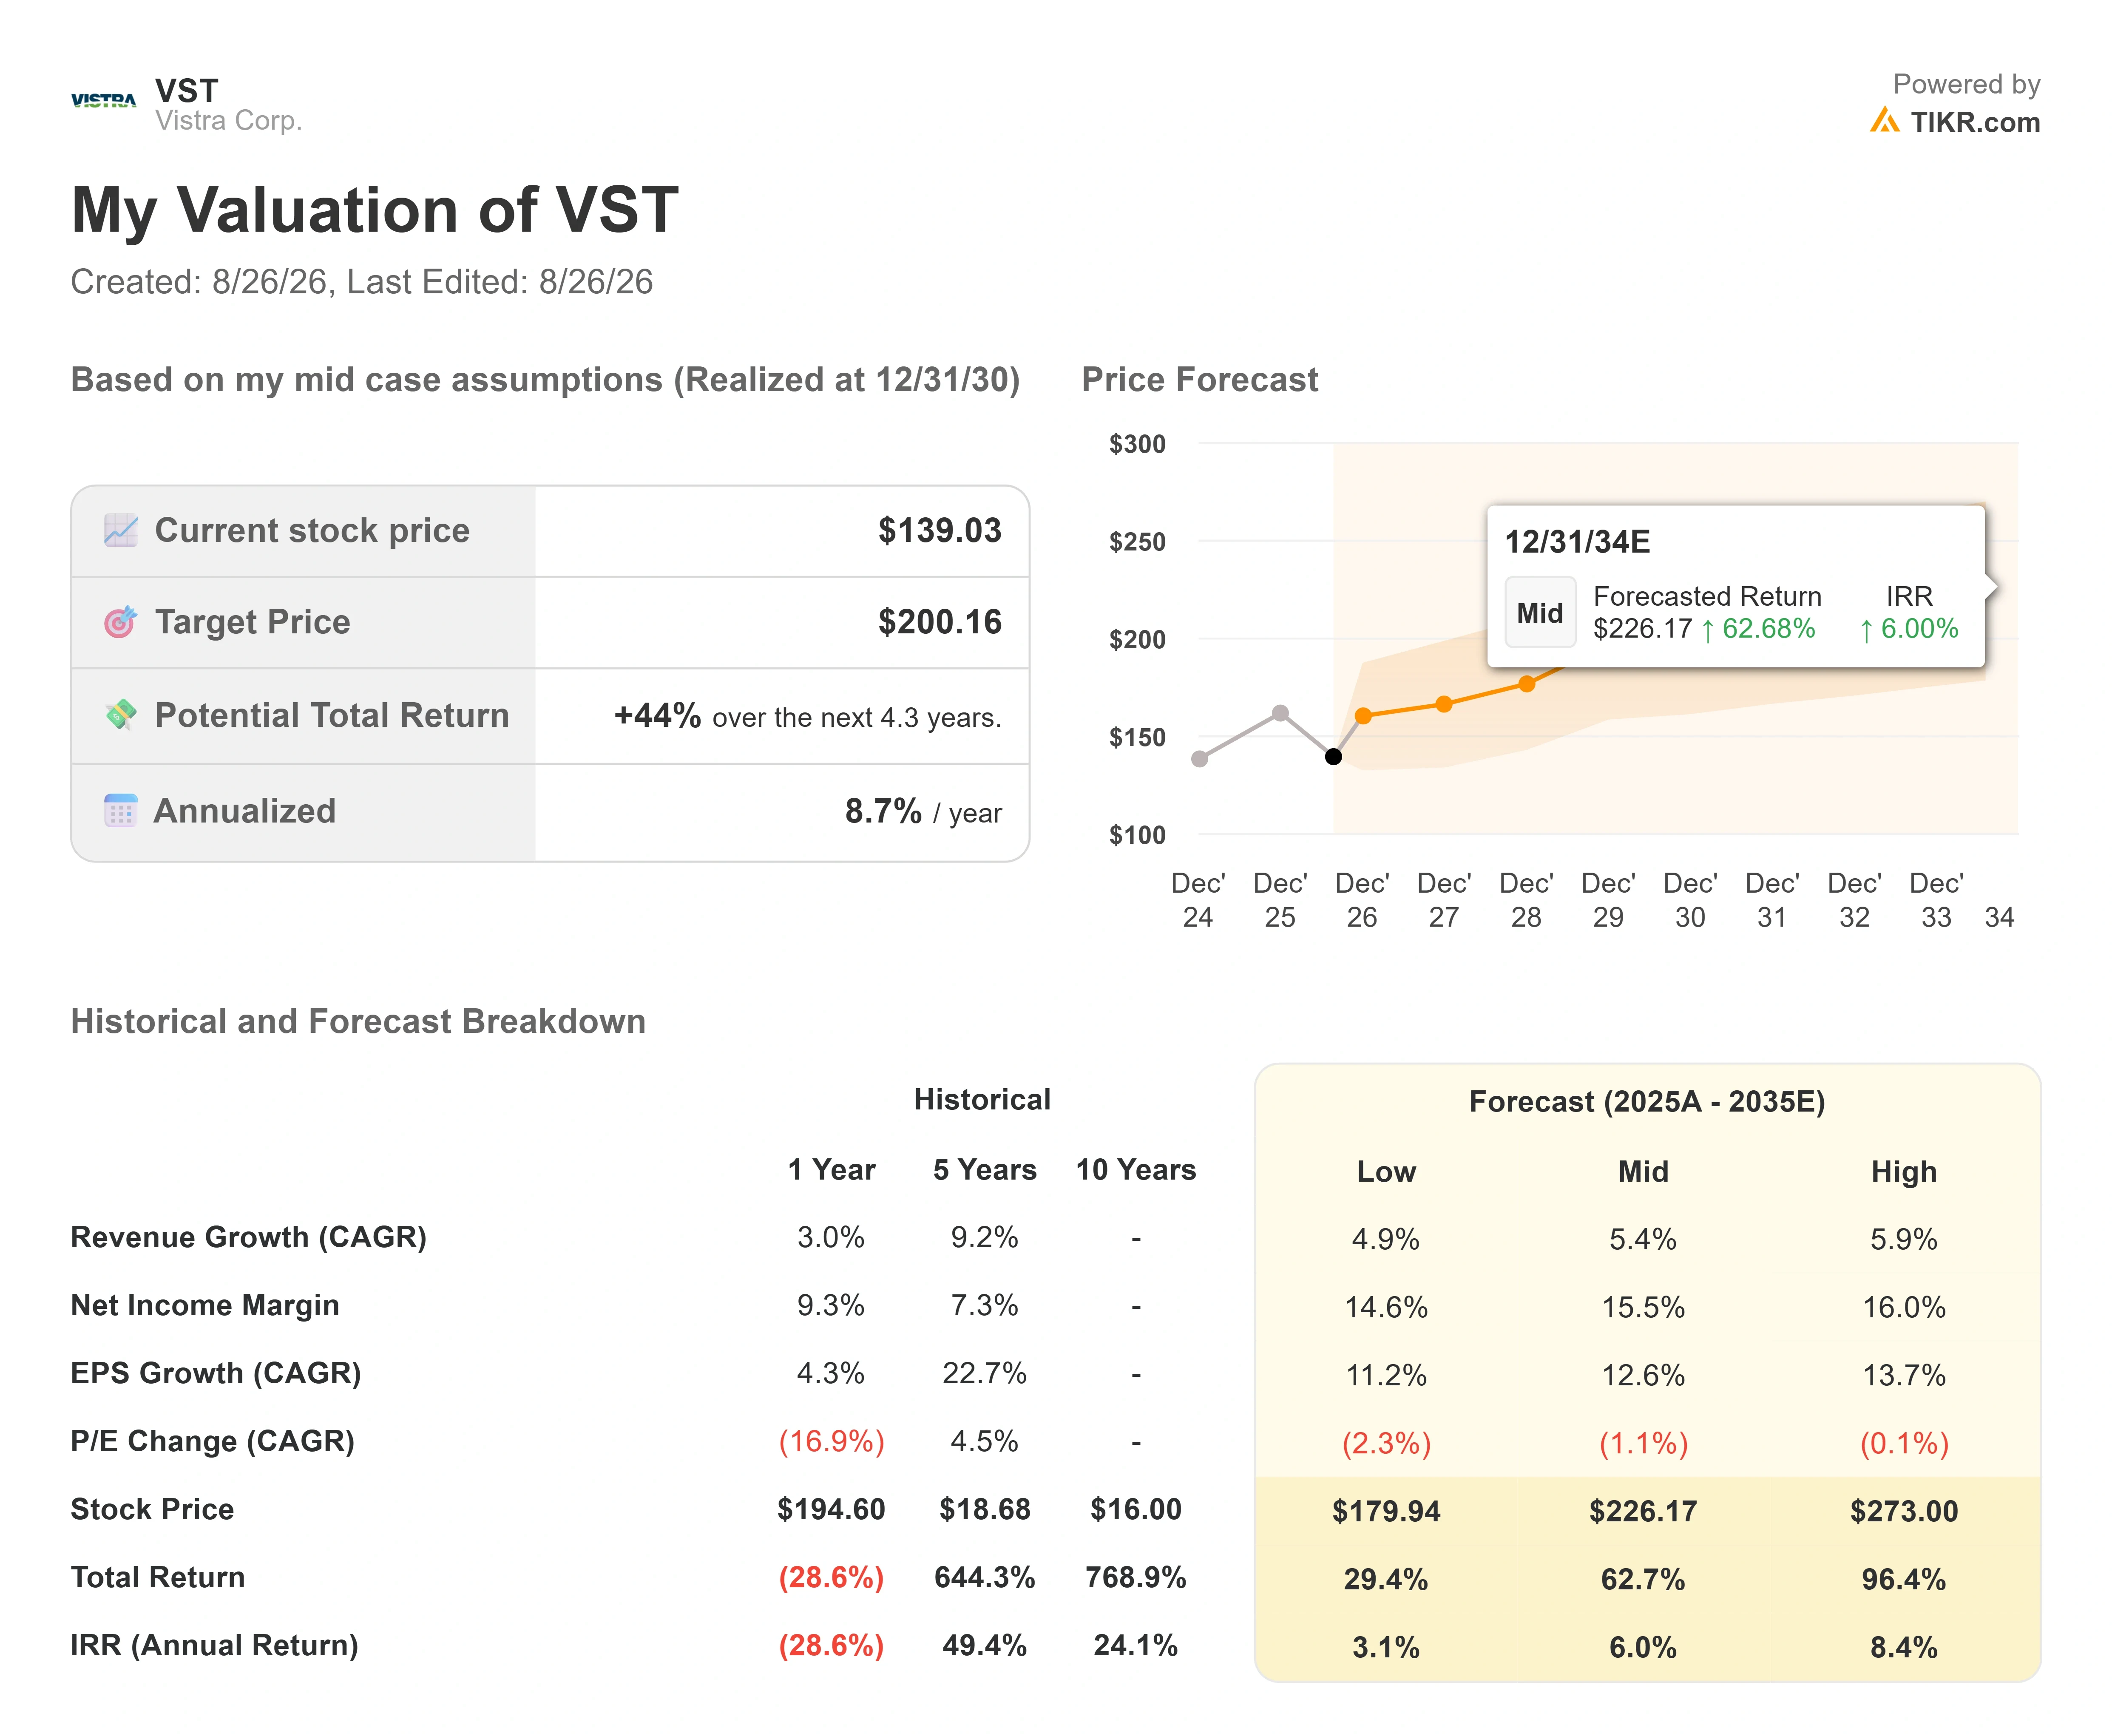
- 현재 가격: $139.03
- 목표 가격 (중간값): ~$200
- 잠재적 총 수익률: ~44%
- 연간 IRR: ~8.7% / 년
비스트라 주식에 대한 애널리스트 성장 전망 및 목표가 확인하기 (무료!) >>>
TIKR의 중간 시나리오를 사용할 경우, 이 모델은 2030년 말까지 약 $200의 목표가를 가리키며, 이는 약 44%의 총 상승폭과 향후 4.3년간 연간 약 8.7%의 수익률에 해당합니다. 두 가지 수익 동인이 이를 뒷받침합니다: ERCOT 및 PJM 부하 증가에 따른 중간 한 자릿수 성장, 그리고 Cogentrix 자산과 메타 PPA가 실적에 반영되면서 추가되는 증분 용량입니다. 더 강력한 레버리지는 마진으로, 고부가가치 발전 및 용량 수익이 거의 성장하지 않은 비용 기반을 통해 흘러들어가면서 순이익 마진이 한 자릿수에서 중간 10%대(teens)로 확대될 것으로 가정합니다.
주요 리스크는 ERCOT입니다. 텍사스 가격이 부하가 계속해서 우측으로 미뤄지기 때문에 침체된 상태를 유지한다면, 수익 상승세는 둔화되고 배수는 압축된 상태로 유지될 것입니다. 상승 요인은 수요가 예정대로 연결되고, 제외된 Cogentrix 및 메타 기여분이 현재 범위를 넘어 2027년 EBITDA를 끌어올려 주가가 시장의 ~$217 평균 목표가 쪽으로 재평가되는 것입니다. 하락 요인은 2028년까지 공급 과잉 상태인 텍사스 시장으로, VST가 낮은 한 자릿수 수익률 근처에 머무르게 되는 것입니다.
결론
진짜 시험은 Cogentrix 인수가 마무리되는 시점에 올 것입니다. 이는 2026년 하반기에 예상되며, 경영진이 거래와 메타 PPA를 가이던스에 반영하고 2027년 EBITDA 기회를 업데이트할 때이기 때문입니다. 약 $80억으로 수정된 중간값 청산은 성장을 확인하고 CEO의 매수를 정당화할 것입니다. 미미한 업데이트 또는 ERCOT 부하가 약속된 4~6% 미만으로 추적되고 있다는 어떤 징후도 텍사스가 여전히 문제이며 낮은 배수가 낮은 데는 이유가 있다는 것을 의미할 것입니다. 인수 마무리와 그에 수반되는 부하 수치를 주시하십시오.
억만장자 투자자들이 어떤 주식을 사는지 확인하고 TIKR로 스마트 머니를 따라가세요.
비스트라에 투자해야 할까요?
진짜로 알 수 있는 유일한 방법은 스스로 숫자를 살펴보는 것입니다. TIKR은 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근을 제공합니다.
비스트라를 불러오면 수년간의 과거 재무 제표, 월가 애널리스트들이 향후 분기에 예상하는 매출과 수익, 시간이 지남에 따라 가치 평가 배수가 어떻게 움직였는지, 그리고 목표가가 상향 또는 하향 추세인지 여부를 볼 수 있습니다.
관심 있는 모든 다른 주식과 함께 비스트라를 추적할 수 있는 무료 관심 종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공됩니다.
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사는지 확인하세요 스마트 머니를 따라갈 수 있습니다.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 더 많은 돌을 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재무 조언 역할을 하거나 특정 주식을 매수 또는 매도하라는 권고 사항이 아님을 유의하시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!