핵심 요약
- 퀄컴은 알파벳이 5억 4,800만 달러 규모의 지분을 공개한 후 금요일 5.5% 상승했으며, 이는 실적 발표 후 약한 핸드셋 판매로 주가가 하락한 지 며칠 만의 일이었습니다.
- 핸드셋 매출은 26% 하락한 51억 4,000만 달러를 기록한 반면, 자동차 매출은 89% 급증하여 사상 최고치인 19억 9,000만 달러를 달성했습니다.
- 크리스티아노 아몬 CEO는 2027년 달력 기준으로 글로벌 핸드셋 단위 판매가 정체 또는 하락할 것으로 예상하며, 이는 데이터 센터와 자동차 부문에 부담을 전가하고 있습니다.
- 104억 달러에서 112억 달러의 매출을 가이던스로 제시한 2월 3일 실적 발표가 다음 시험대가 될 것입니다.
퀄컴 (QCOM)은 금요일 새로운 데이터 센터 파트너로부터 신임 표시를 받았습니다.
알파벳 (GOOGL)이 이 반도체 제조사에 5억 4,800만 달러 규모의 지분을 보유하고 있음을 공개했고, 주가는 5.5% 상승해 165달러에 거래되었습니다. 이는 퀄컴이 AI 데이터 센터용으로 아마존 (AMZN)과 다세대 제품 협력을 발표한 지 며칠 만에 나온 소식입니다.
이 반등은 힘든 한 주를 뒤따랐습니다. 퀄컴은 11월 4일 실적 발표 후 스마트폰 칩 판매 부진이 데이터 센터 성장세를 압도하면서 하락했고, 11월 5일 광범위한 반도체 매물세가 더해졌습니다.
금요일 상승 이후에도, 주가는 지난 6개월 동안 13% 하락했으며 260달러였던 52주 최고가보다 36% 낮은 수준입니다.
핸드셋은 하락, 자동차는 급성장
분기 실적은 뚜렷이 양분되었습니다.
- 비-GAAP 주당순이익(EPS)은 2.16달러 예상을 간신히 넘어선 2.17달러를 기록했지만, 전년 동기 3.00달러 대비 28% 하락했습니다.
- 핸드셋 매출은 26% 하락한 51억 4,000만 달러를 기록했습니다.
- 자동차 매출은 89% 급증하여 사상 최고치인 19억 9,000만 달러를 달성했으며, 20억 달러에 근접한 것은 이번이 처음입니다.
GAAP 매출은 8% 하락한 103억 2,000만 달러를 기록했습니다. 주로 퇴직금으로 구성된 구조조정 비용으로 인해 GAAP EPS는 1.17달러로 하락했습니다.
총 매출은 여전히 핸드셋이 얼마나 지배적인지 보여줍니다…
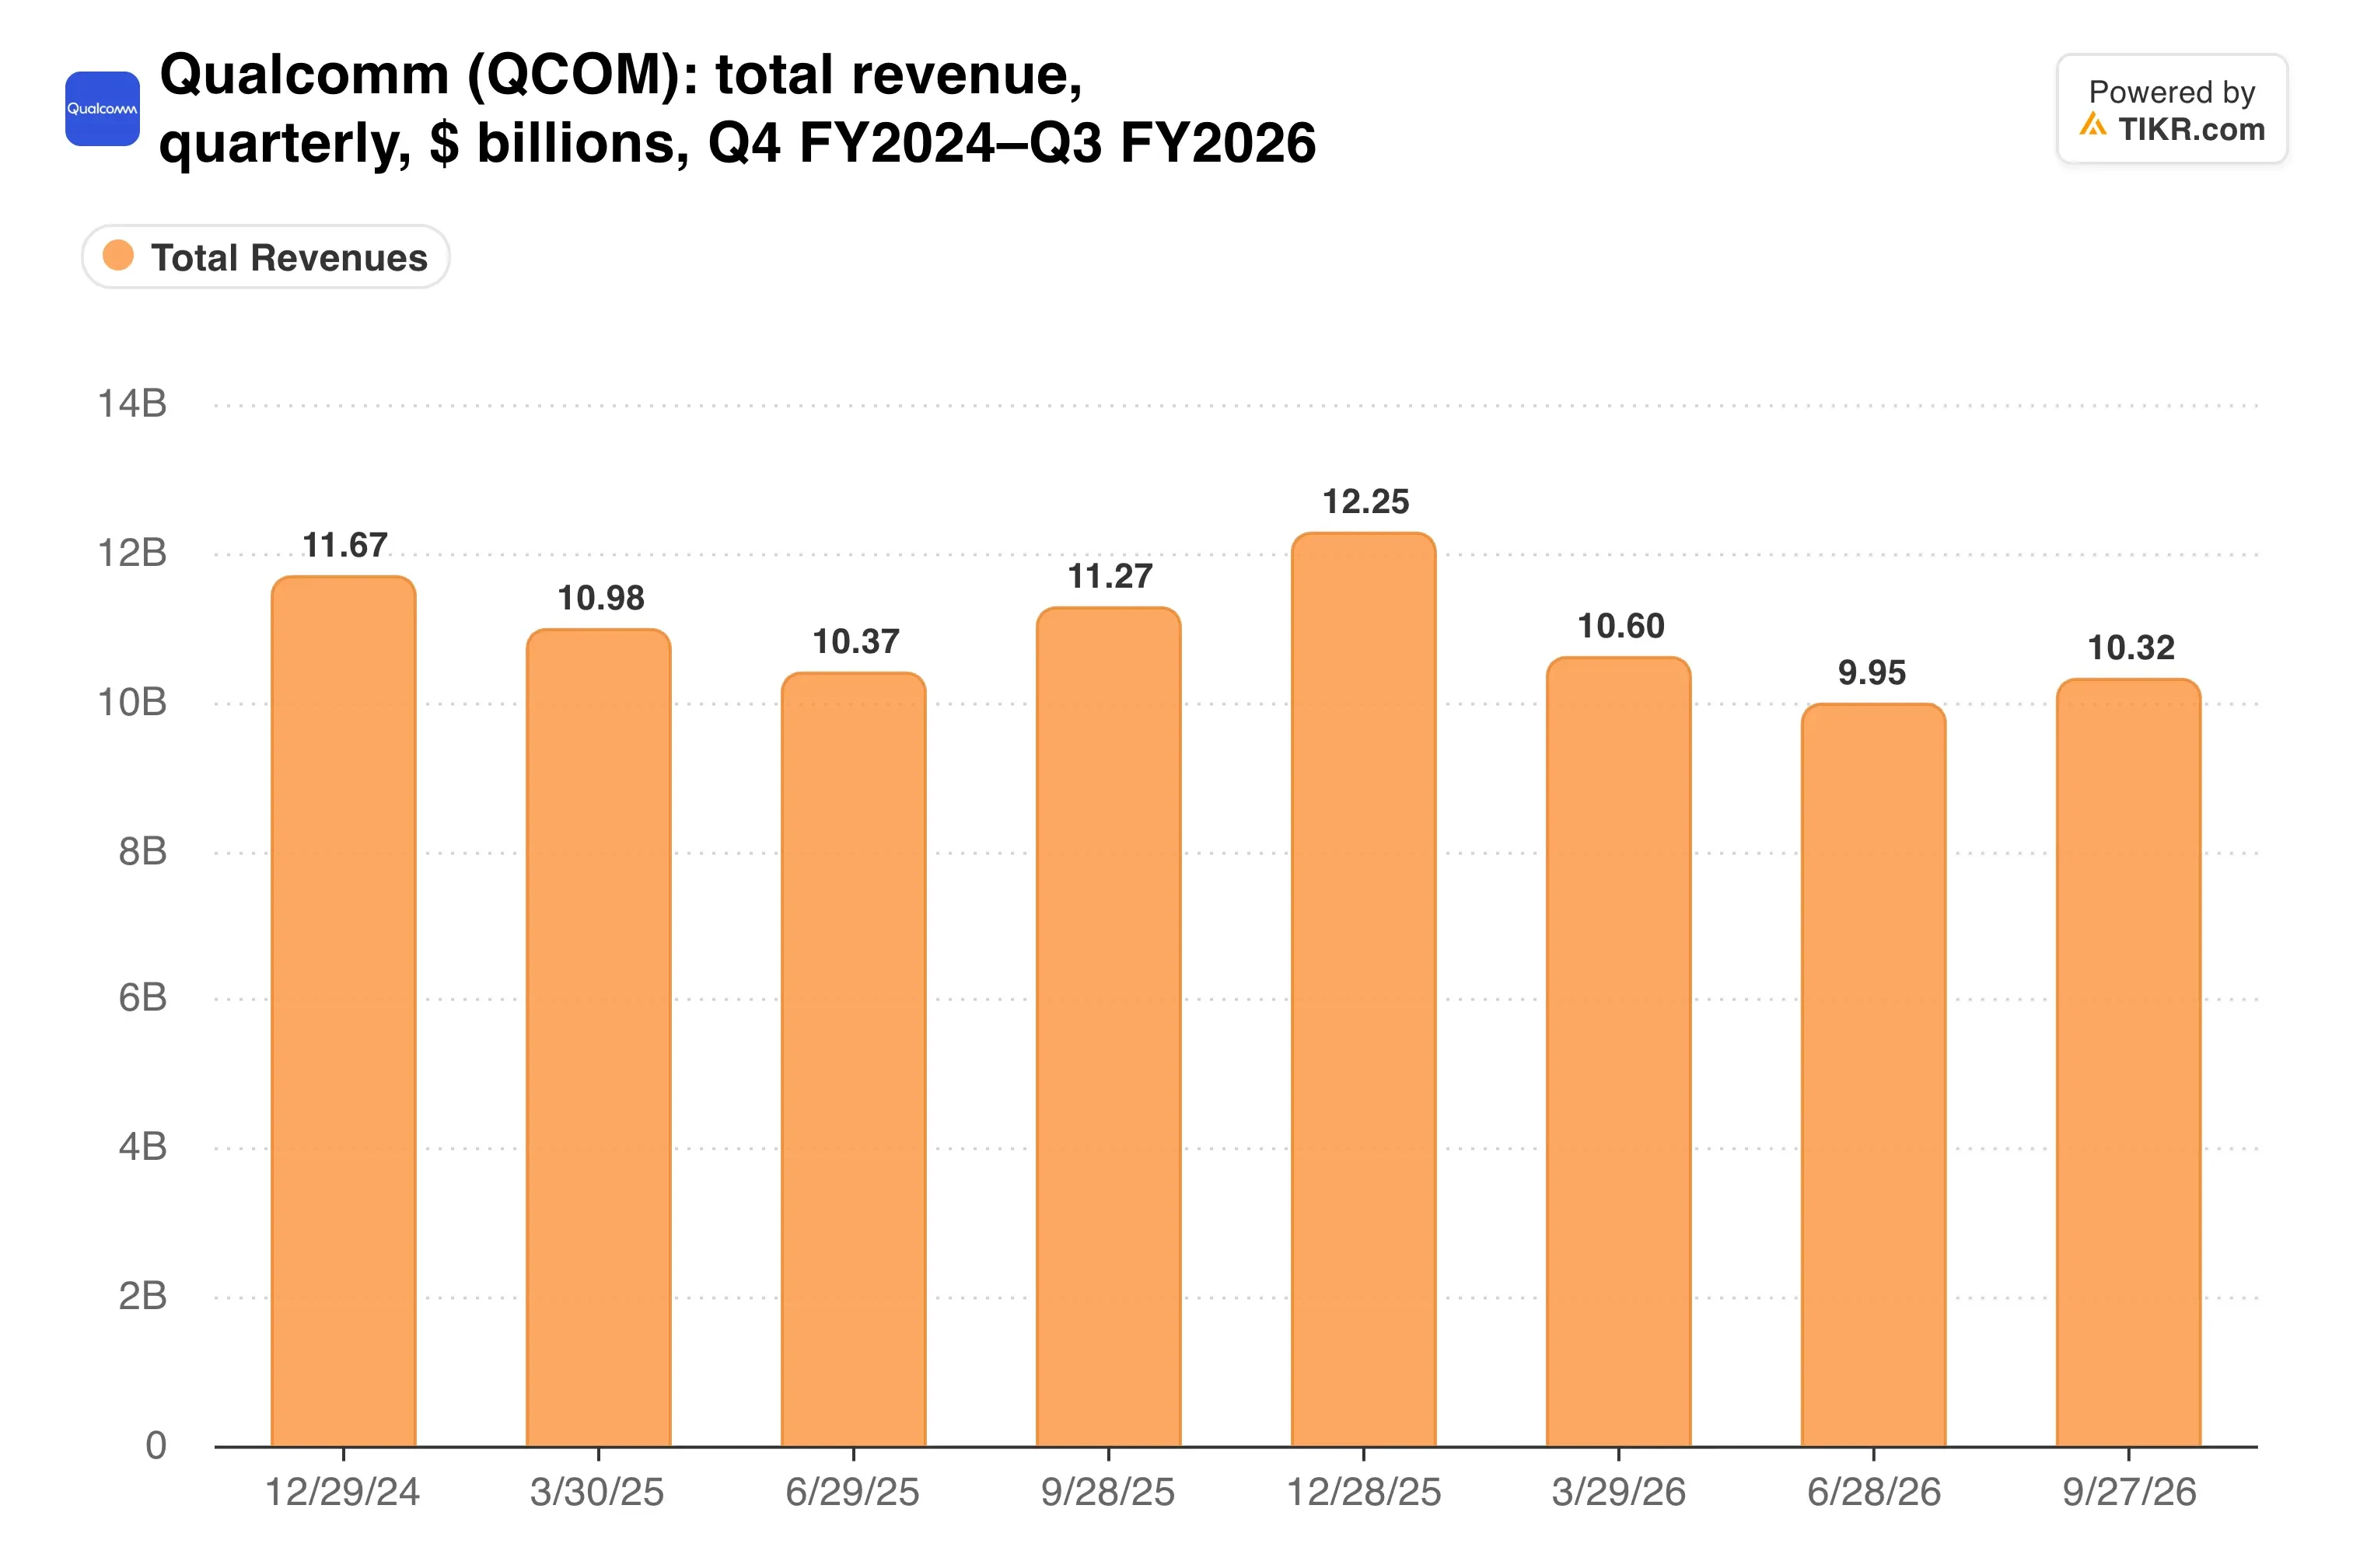
매출은 이제 연속 분기 동안 전년 대비 하락했기 때문에, 자동차와 데이터 센터 부문이 메워야 할 큰 공백이 있습니다.
핸드셋 외 성장에 베팅
아몬 CEO는 전환이 지금부터 시작된다고 말합니다. 그는 실적 발표에서 "2027 회계연도는 데이터 센터 사업의 확대를 포함한 핸드셋 외 매출의 변곡점이 시작되는 해입니다"라고 말했습니다.
경영진은 2027 회계연도에 핸드셋 외 매출이 60% 이상 성장할 것으로 전망하며, 해당 연도 50억 달러 데이터 센터 매출 목표를 재확인했습니다. 퀄컴은 또한 애플, 화웨이, 트랜션과의 장기 라이선스 계약을 갱신하여 로열티 측면을 안정화시켰습니다.
알파벳의 지분 보유는 재무적 사건보다는 신호의 의미가 큽니다. 5억 4,800만 달러는 퀄컴의 1,770억 달러 시가총액의 약 0.3%에 해당합니다.
핸드셋 부문은 계속 어려움을 겪을 것입니다. 아몬 CEO는 컨퍼런스콜에서 계획이 2027년 달력 기준으로 글로벌 핸드셋 단위 판매가 정체 또는 하락할 것이라고 가정한다고 말했습니다.
컨센서스 성장 전망이 그런 상황에서도 유지될 수 있을까요?
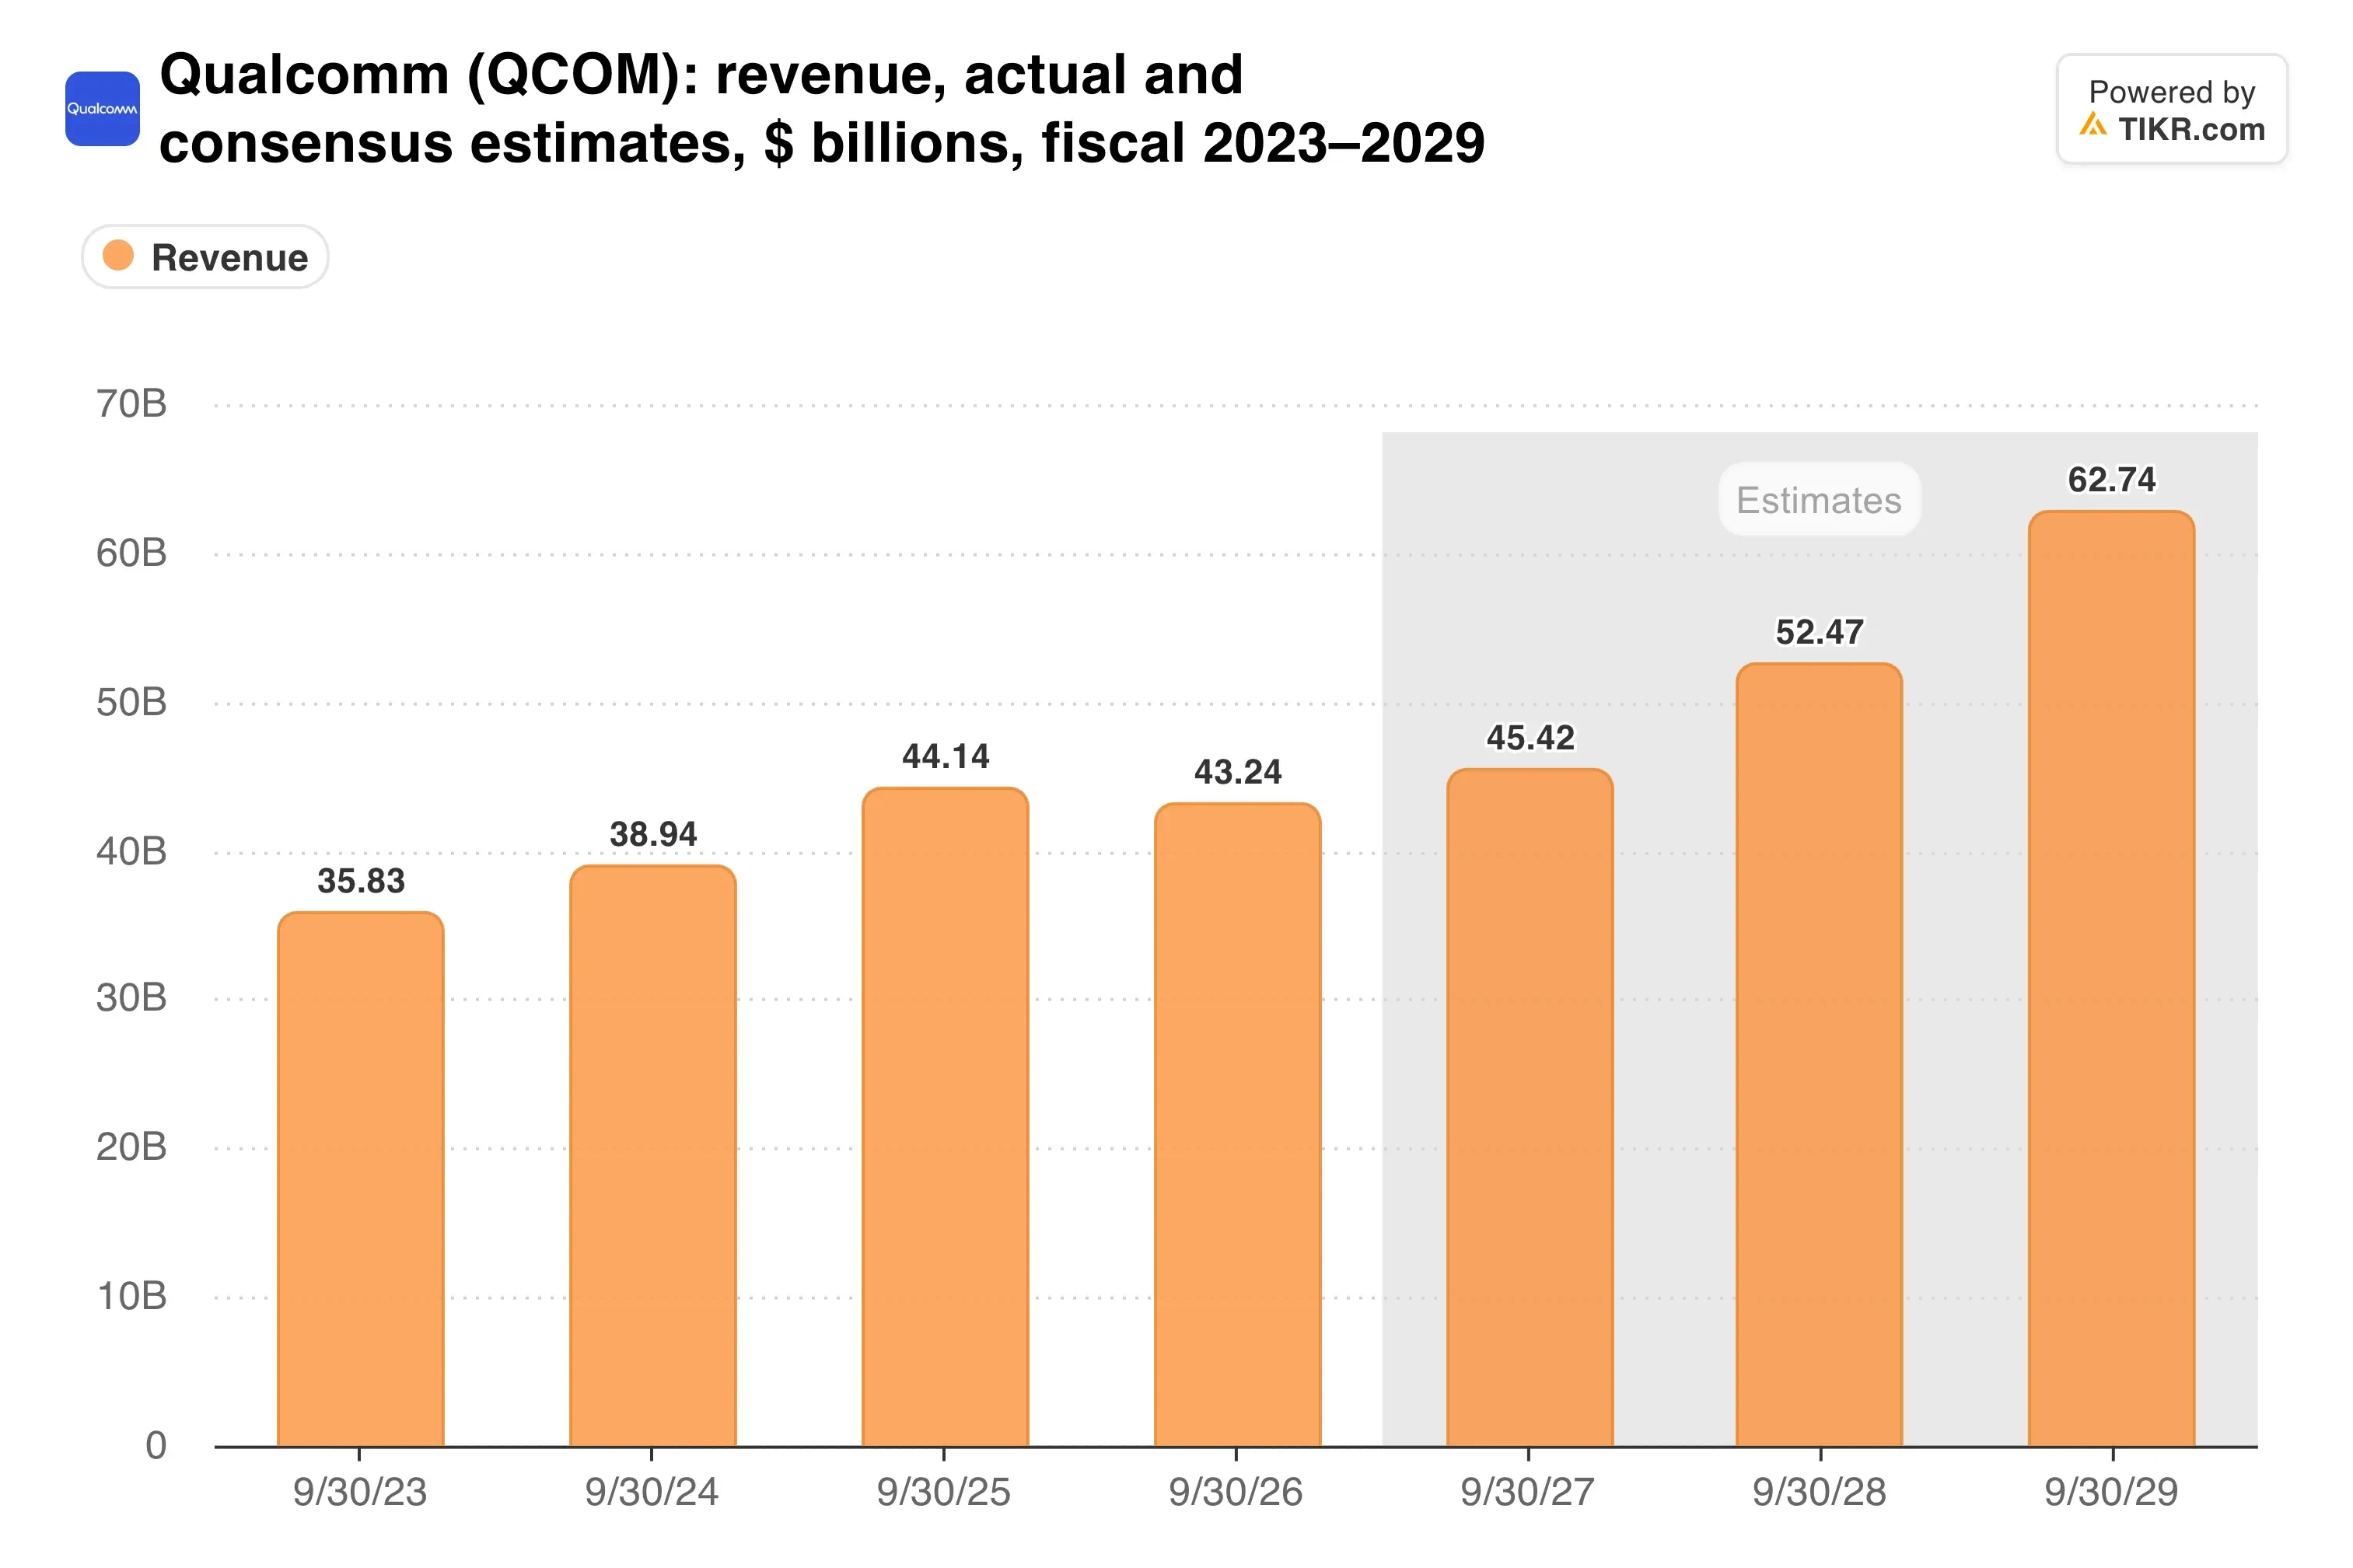
애널리스트들은 향후 2년간 연간 약 10%의 매출 성장을 예상하고 있습니다. 이 전망은 데이터 센터 확대가 예정대로 이루어질 것에 크게 의존하고 있습니다.
TIKR는 퀄컴에 대해 37명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
퀄컴에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 예상치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용하여 이와 같은 주식을 조사합니다. 퀄컴의 애널리스트 등급 보기
저평가 상태이지만 마진이 걸림돌
퀄컴은 선행 주당순이익(EPS) 기준 16.7배에 2.3%의 배당 수익률로 거래되고 있습니다. 월스트리트의 평균 목표가는 186달러로 12%의 상승 여력을 시사합니다.
마진이 걸림돌입니다. 맞춤형 데이터 센터 칩은 일반적으로 프리미엄 휴대폰 칩보다 얇은 마진을 가지며, 퀄컴은 웨이퍼, 패키징, 메모리 전반에 걸쳐 비용 상승을 지적한 바 있습니다.
1분기 가이던스가 이 압박을 보여줍니다. 104억 달러에서 112억 달러에 이르는 매출은 중간값 기준 예상을 상회했지만, 2.15달러에서 2.35달러에 이르는 비-GAAP EPS는 약간 미달했습니다.
현재 수익성은 다음과 같은 상태입니다.
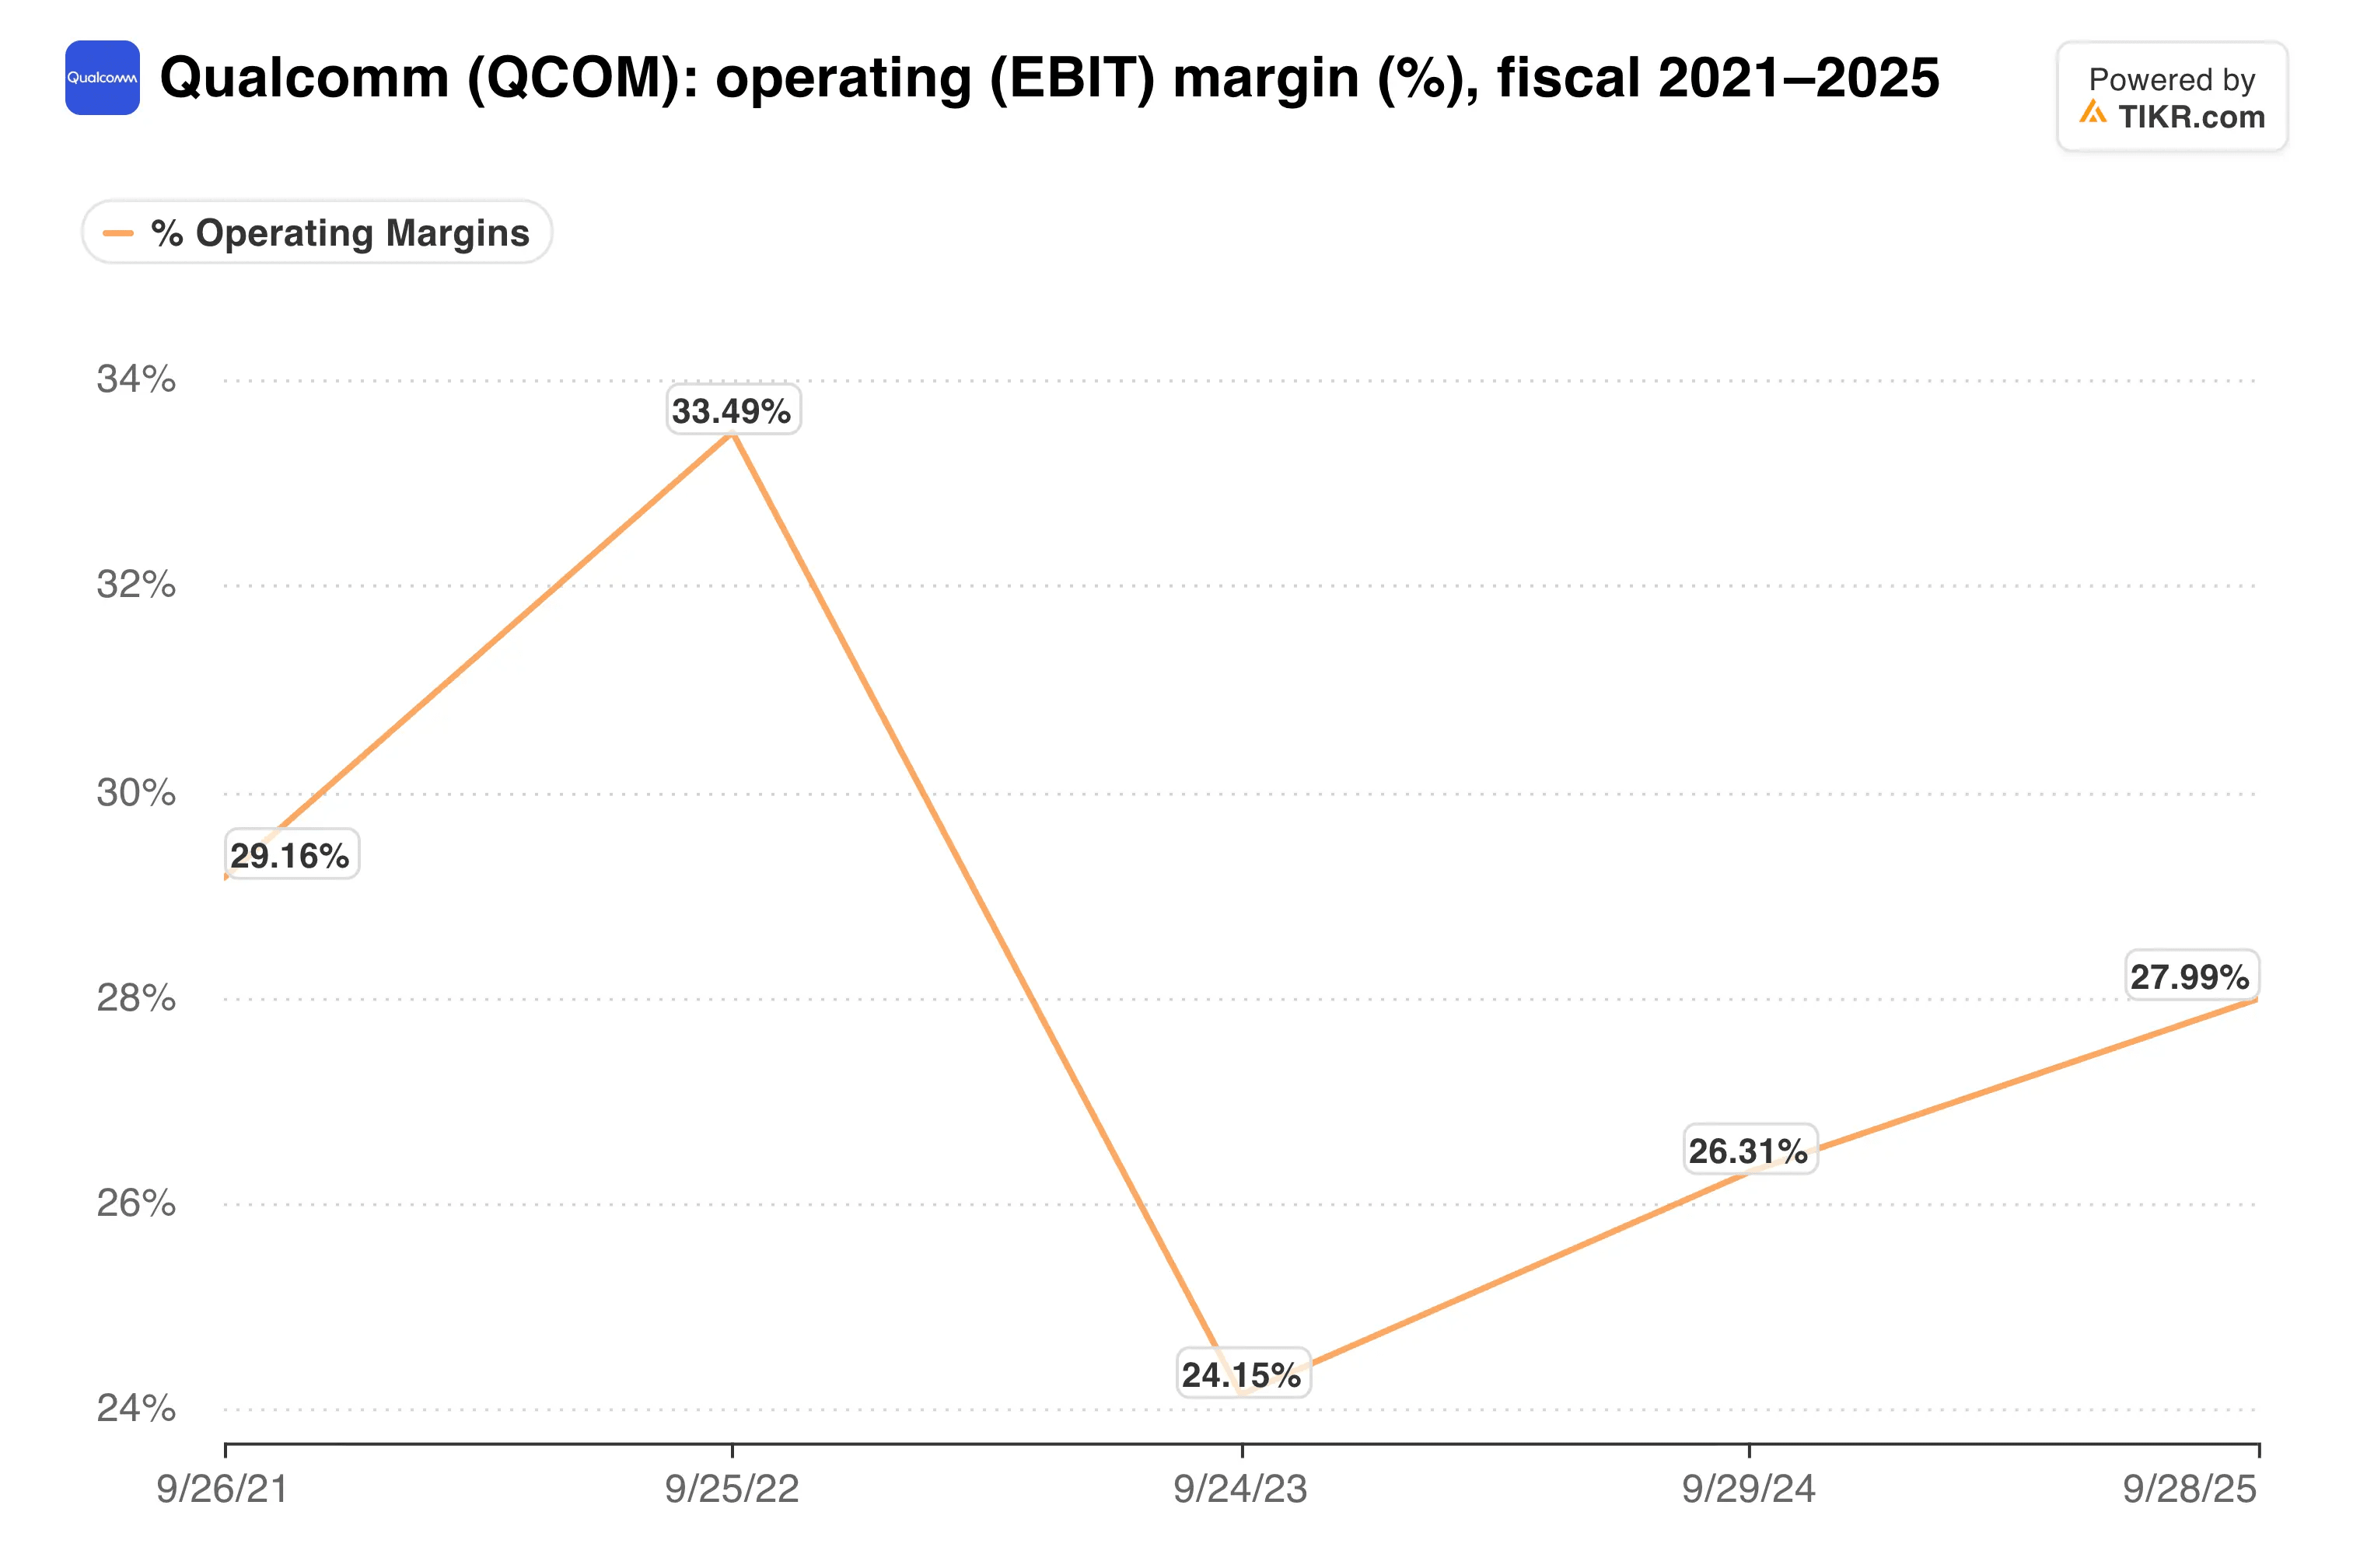
후행 EBIT 마진은 20.8%이며, 맞춤형 칩 비중이 높아지면 이를 더욱 압박할 수 있습니다.
제 의견: 선행 주당순이익(EPS) 기준 17배 미만의 가격은 퀄컴을 위축되는 휴대폰 부품 공급사처럼 평가하는 반면, 89%의 자동차 성장과 두 하이퍼스케일러와의 유대는 더 나은 미래를 가리킵니다. 그럼에도 맞춤형 칩 확대는 EPS를 끌어올리기 전에 마진을 희석시킬 수 있습니다. 저는 단계적으로 매수할 것입니다.
2월 3일 실적 발표가 검문소가 될 것입니다. 데이터 센터 매출이 규모 있게 도착하기 시작하는지, 그리고 EPS 가이던스가 메모리 비용 상승에 맞서 유지되는지 보여줄 것입니다.
그렇다면 퀄컴 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 퀄컴의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 예상치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 예상치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!