핵심 요약
- 트레이드 데스크 주가는 목요일 3.2% 하락한 12.81달러로 마감했으며, 3개월 만에 약 3분의 1 하락했고 52주 최고치보다 73% 낮은 수준입니다.
- 회사는 3분기 매출을 최소 6억 5천만 달러로 전망했는데, 이는 약 12% 감소한 수치로, 2분기 성장률이 3%로 둔화된 이후입니다.
- 아마존은 같은 분기에 광고 매출이 26% 성장한 198억 달러를 기록했으며, 이는 트레이드 데스크의 61억 달러 시가총액의 3배 이상입니다.
- 11월 9일 발표되는 실적은 15% 인력 감축과 CTV 성장이 매출에 바닥을 만들어 줄 수 있는지 보여줄 것입니다.
트레이드 데스크 (TTD)는 반등을 유지하지 못하고 있습니다.
주가는 목요일 3.2% 하락한 12.81달러로 마감하며, 나스닥이 5.5% 하락하는 동안 수요일 상승분을 되돌렸습니다. 주가는 3개월 만에 약 3분의 1 하락했습니다. 현재 주가는 48달러였던 52주 최고치보다 73% 낮고, 11.62달러였던 52주 최저치보다는 10% 높은 수준입니다.
한편, 아마존 (AMZN)은 계속해서 광고 예산을 자체 생태계로 끌어들이고 있습니다. 아마존의 광고 매출은 2분기에 26% 성장한 198억 달러를 기록했는데, 이는 트레이드 데스크가 3% 성장한 것과 같은 분기입니다. 아마존의 이 단일 분기 광고 매출은 트레이드 데스크의 61억 달러 시가총액의 3배 이상입니다.
지수 위원회는 이미 다른 길을 가고 있습니다. S&P는 9월 21일 트레이드 데스크를 S&P 500에서 제외하고 S&P 600으로 이동시켰습니다.
그렇다면 11월 9일 월요일에 발표될 실적을 앞두고, 이게 바닥일까요?
성장이 감소로 돌아섰다
2분기 매출은 7억 1500만 달러로 3% 증가했으나, 이는 1년 전 19% 성장률에서 하락한 수치입니다. 약 7억 5200만 달러였던 컨센서스를 놓쳤으며, 주당 조정 순이익 0.34달러는 0.40달러 예상치에 미치지 못했습니다.
전망이 더 큰 타격을 입혔습니다:
- 3분기 매출 최소 6억 5천만 달러, 작년 대비 약 12% 하락
- 조정 EBITDA 약 1억 6천만 달러, 2분기 2억 4100만 달러에서 하락
- 분석가들은 약 8억 400만 달러의 3분기 매출을 예상했음
경영진은 대형 소비재 및 자동차 광고주로부터의 압력과 자사의 실행력 문제를 지적했습니다. 새로운 CFO 네이트 올름스테드는 이 전망이 현재 상황이 개선되지 않는다는 가정 하에 나온 것이라고 말했습니다.
분기별 수치를 나열하면 정체가 명확합니다.
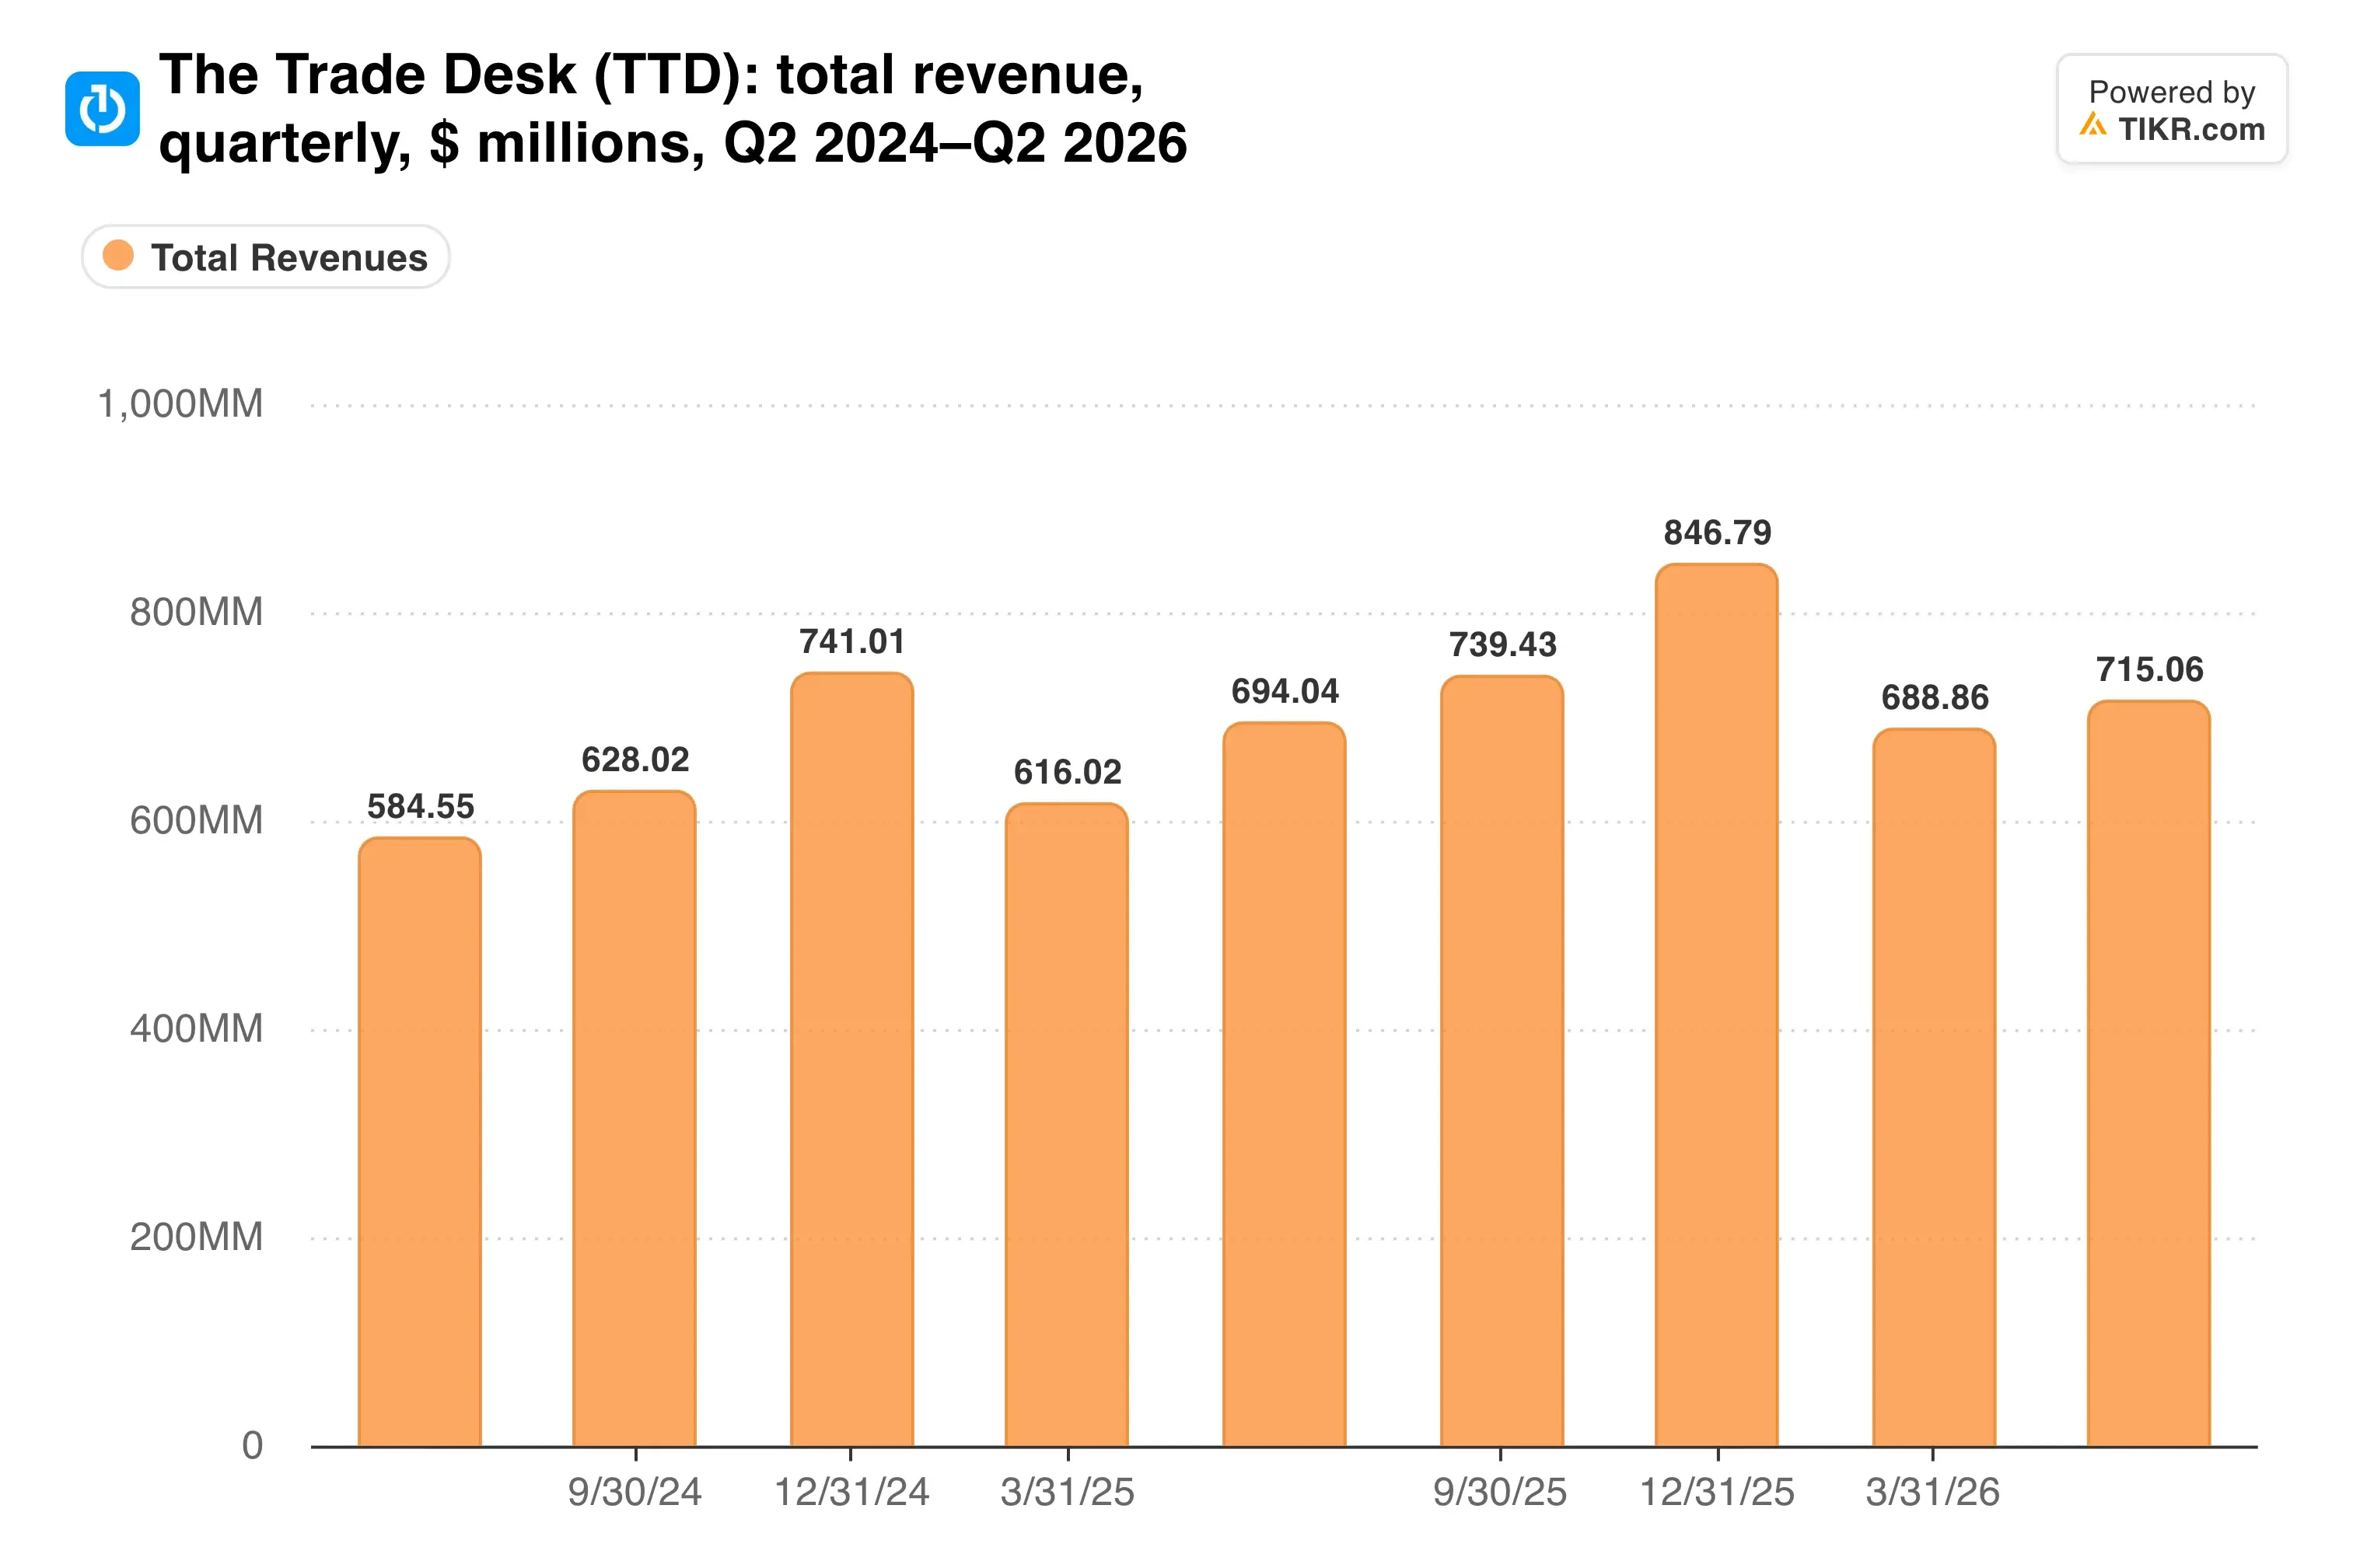
매출은 1년 동안 횡보했으며, 3분기는 이를 밑돌 것으로 예상됩니다.
더 작은 팀, 동일한 전략
제프 그린의 대응은 9월 3일 발표된 약 575개 직책, 즉 15%의 인력 감축이었습니다. 그는 직원들에게 회사가 "더 작은 팀과 더 작은 스크럼으로 운영되지만, 더 큰 집중력을 가지고" 운영될 것이라고 말했습니다. 현금 비용은 3천9백만 달러에서 5천1백만 달러 사이로, 대부분 3분기에 반영될 것으로 예상됩니다.
여전히 지켜야 할 가치 있는 사업이 남아 있습니다. 비디오(CTV 포함)는 지출의 50% 초반대를 차지하며, CTV는 지난 분기 EMEA와 APAC 모두에서 50% 이상 성장했습니다. 고객 유지율은 95% 이상을 유지했습니다.
재무제표는 시간을 벌어줍니다. 트레이드 데스크는 6월 30일 기준으로 약 15억 달러의 현금 및 단기 투자를 보유했으며, 해당 분기에 7천8백만 달러를 자사주 매입에 사용했습니다.
다음은 분석가들이 이제 이익 라인에서 기대하는 바입니다:
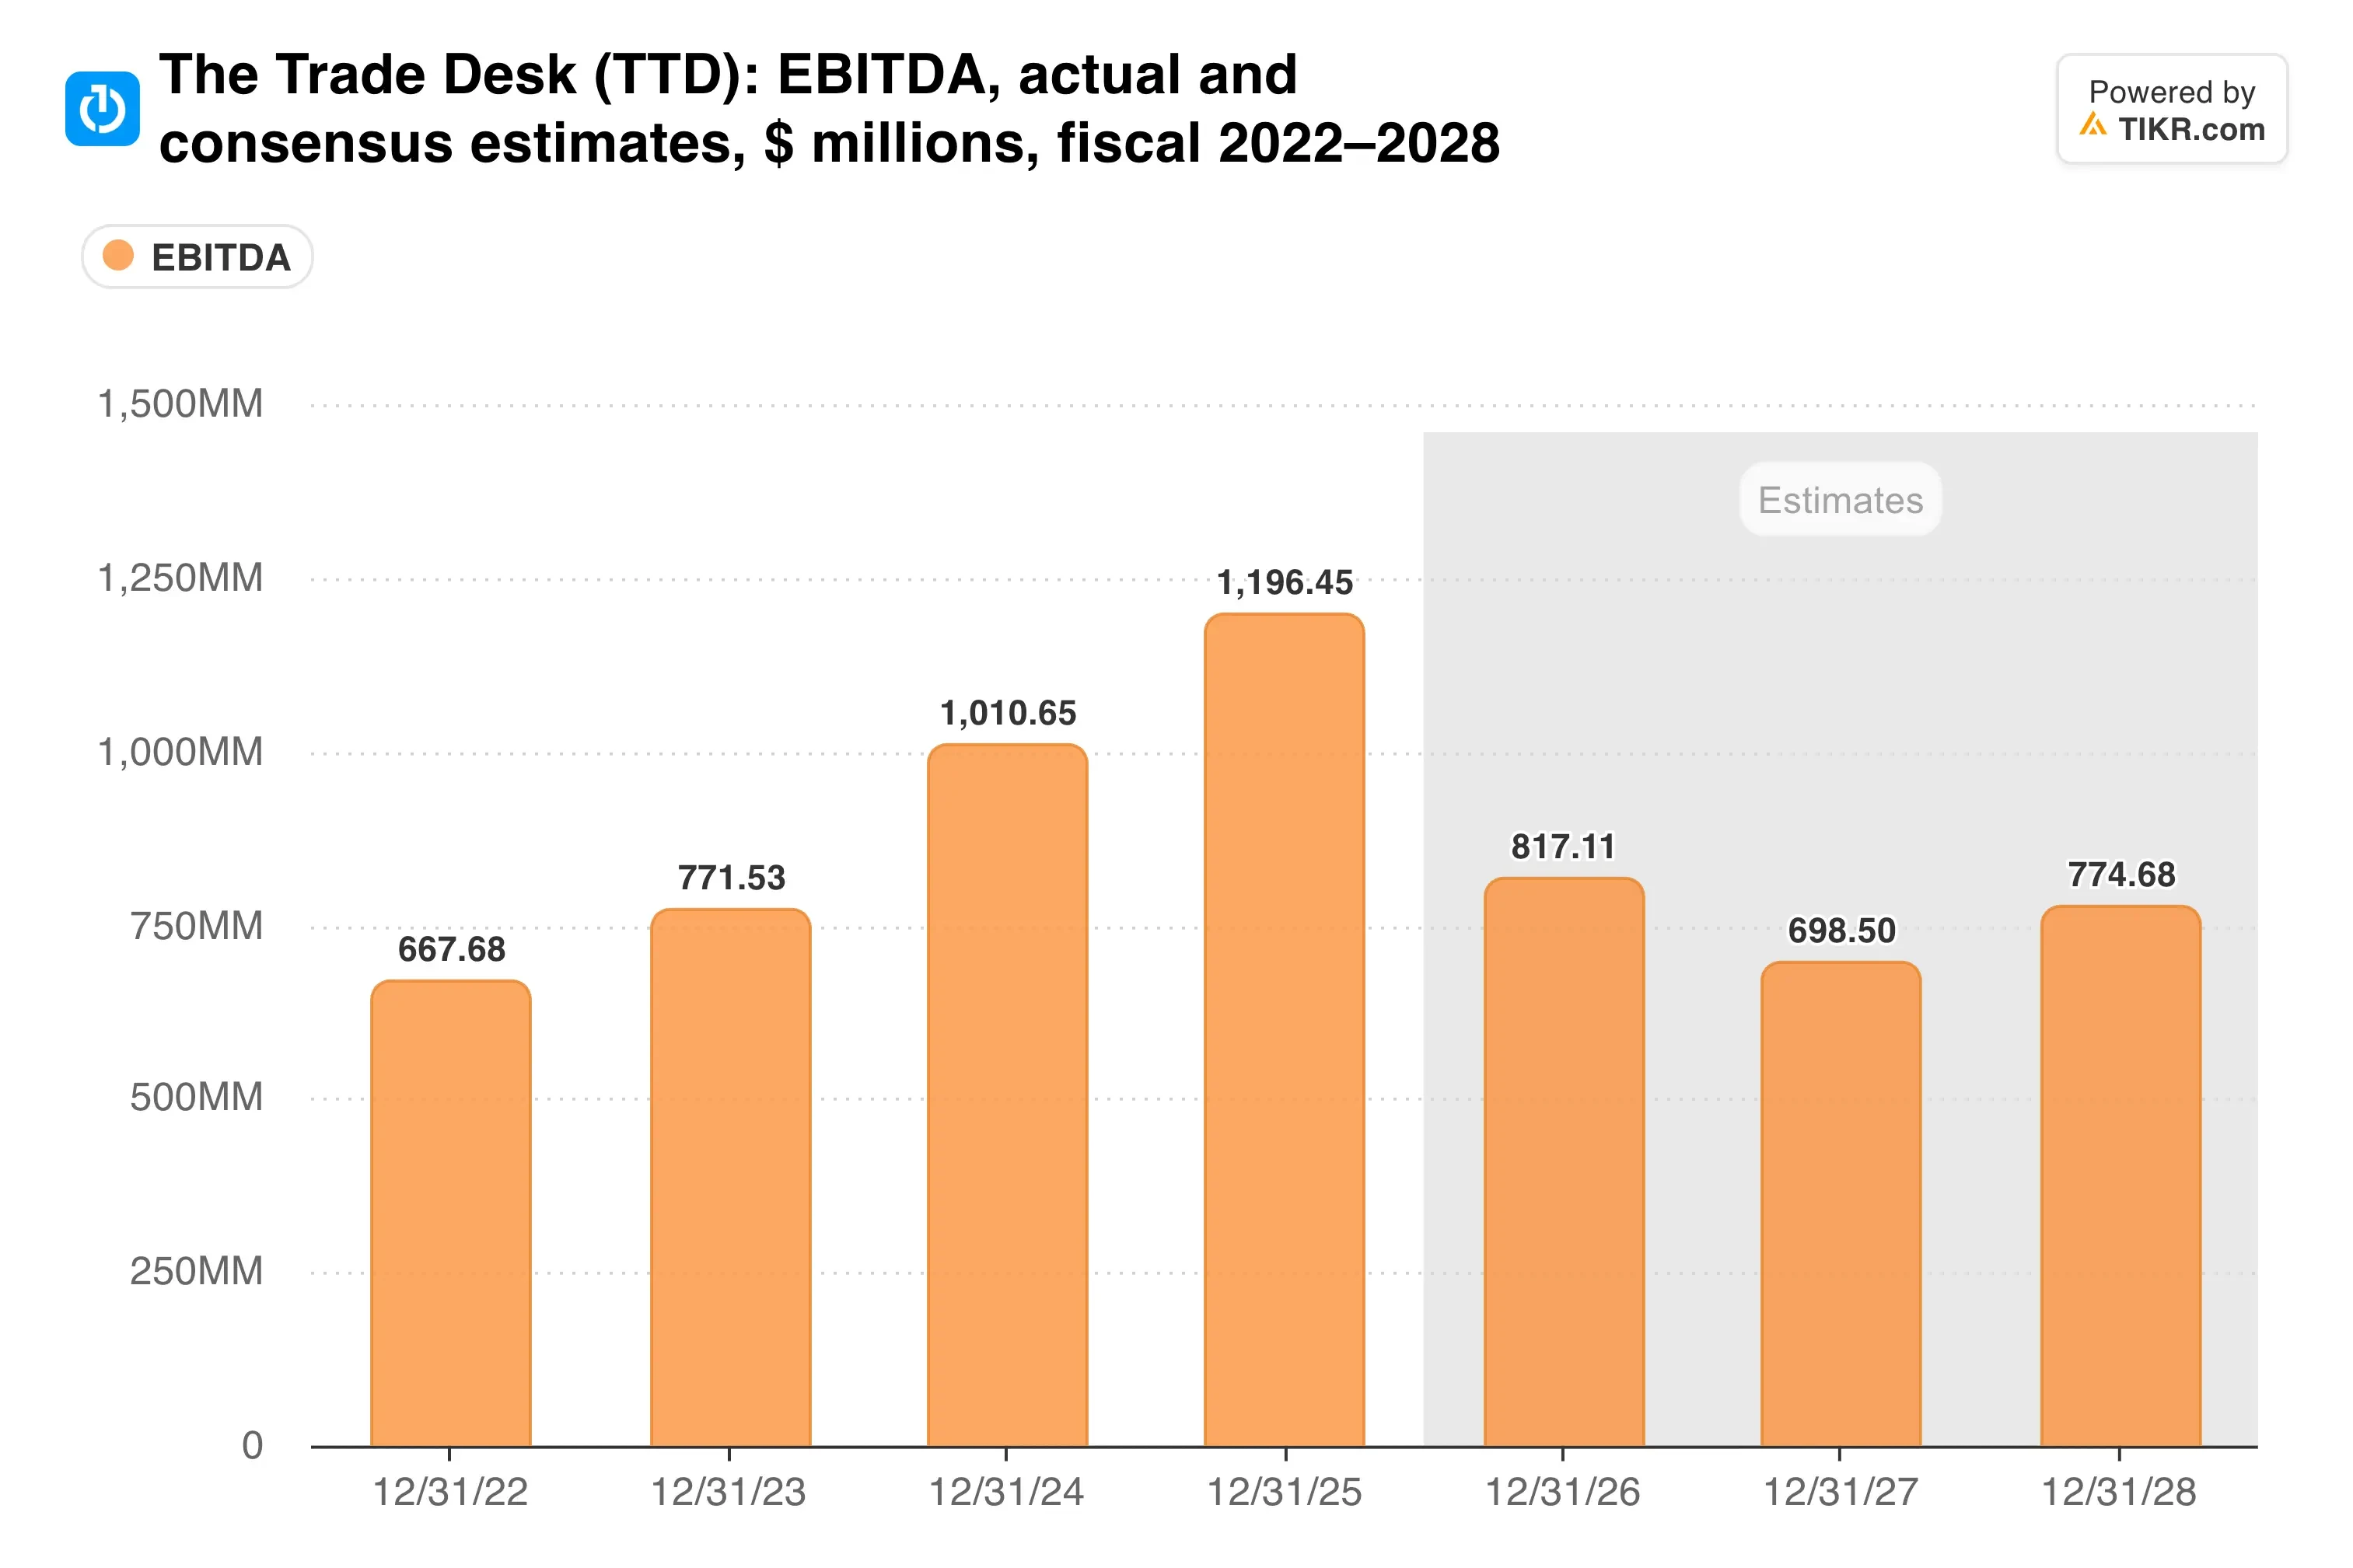
컨센서스는 향후 2년간 EBITDA가 연간 약 24% 하락하고, 매출은 연간 약 5% 하락할 것으로 예상합니다. 월가(분석가들)는 마침내 자신들의 수치를 회사의 전망치 쪽으로 낮췄습니다.
TIKR은 트레이드 데스크에 대해 36명의 분석가를 추적합니다. 몇 명이 "매수" 의견일까요?
트레이드 데스크의 매수, 보유, 매도 등급과 월가의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용하여 이와 같은 주식을 조사합니다. 트레이드 데스크의 애널리스트 등급 보기
저평가, 그리고 추정치가 재설정됨
트레이드 데스크는 선행 주가수익비(P/E) 13.0배, 선행 EBITDA 배수 7.5배에 거래되고 있습니다. 분석가 평균 목표가는 13.53달러로, 목요일 종가보다 6% 높은 수준입니다.
한때 성장주로서, 이 재설정은 잔혹했습니다...

배수가 축소되었고, 이제 그 아래의 추정치도 축소되었습니다.
아마존이 여전히 더 큰 문제입니다. 아마존의 DSP는 자체 리테일 및 프라임 비디오 인벤토리 옆에 자리 잡고 있으며, 광고 사업은 26% 성장하고 있습니다. 트레이드 데스크가 축소될 때마다 그 비교는 더욱 커집니다.
제 생각: 저는 여전히 11월 9일 전에 대량 매수하지 않을 것입니다. 좋은 소식은 하락하는 추정치가 기준을 낮추므로, 깔끔한 실적 발표가 주가를 움직일 수 있다는 점입니다. 하지만 3분기는 감소할 것으로 전망되며, 주가는 하루치 반등도 유지하지 못했습니다. 만약 매출이 6억 5천만 달러를 넘고 4분기 전망이 안정된다면, EBITDA 배수 7.5배는 흥미로워 보이기 시작할 것입니다. 그때까지는 실적 발표를 기다릴 것입니다.
11월 9일 실적 발표는 세 가지를 보여줘야 합니다: 6억 5천만 달러라는 바닥선 대비 매출, 인력 감축이 얼마나 절감 효과를 내는지, 그리고 CTV 성장이 약화된 브랜드 예산을 상쇄할 수 있는지 여부입니다.
그렇다면 트레이드 데스크 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 트레이드 데스크의 가치가 얼마나 될 수 있는지 확인하세요. 월가 컨센서스 추정치에서 시작하거나, 사업에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 분석가들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!