핵심 요약
- 목요일 AI 매물세로 엔비디아 주가가 9% 하락한 후, 애플의 시가총액은 엔비디아보다 약 6,150억 달러 더 높습니다.
- 웨드부시 증권 애널리스트 댄 아이브스는 향후 몇 년간 애플 서비스 수익의 약 15%가 AI에서 나올 것으로 보고 있으며, 이를 주당 75달러의 가치로 평가합니다.
- 애플은 2026 회계연도에 자본 지출을 줄이면서 1,360억 달러의 자유현금흐름을 창출했으며, 애널리스트들은 2027 회계연도에 1,490억 달러를 예상합니다.
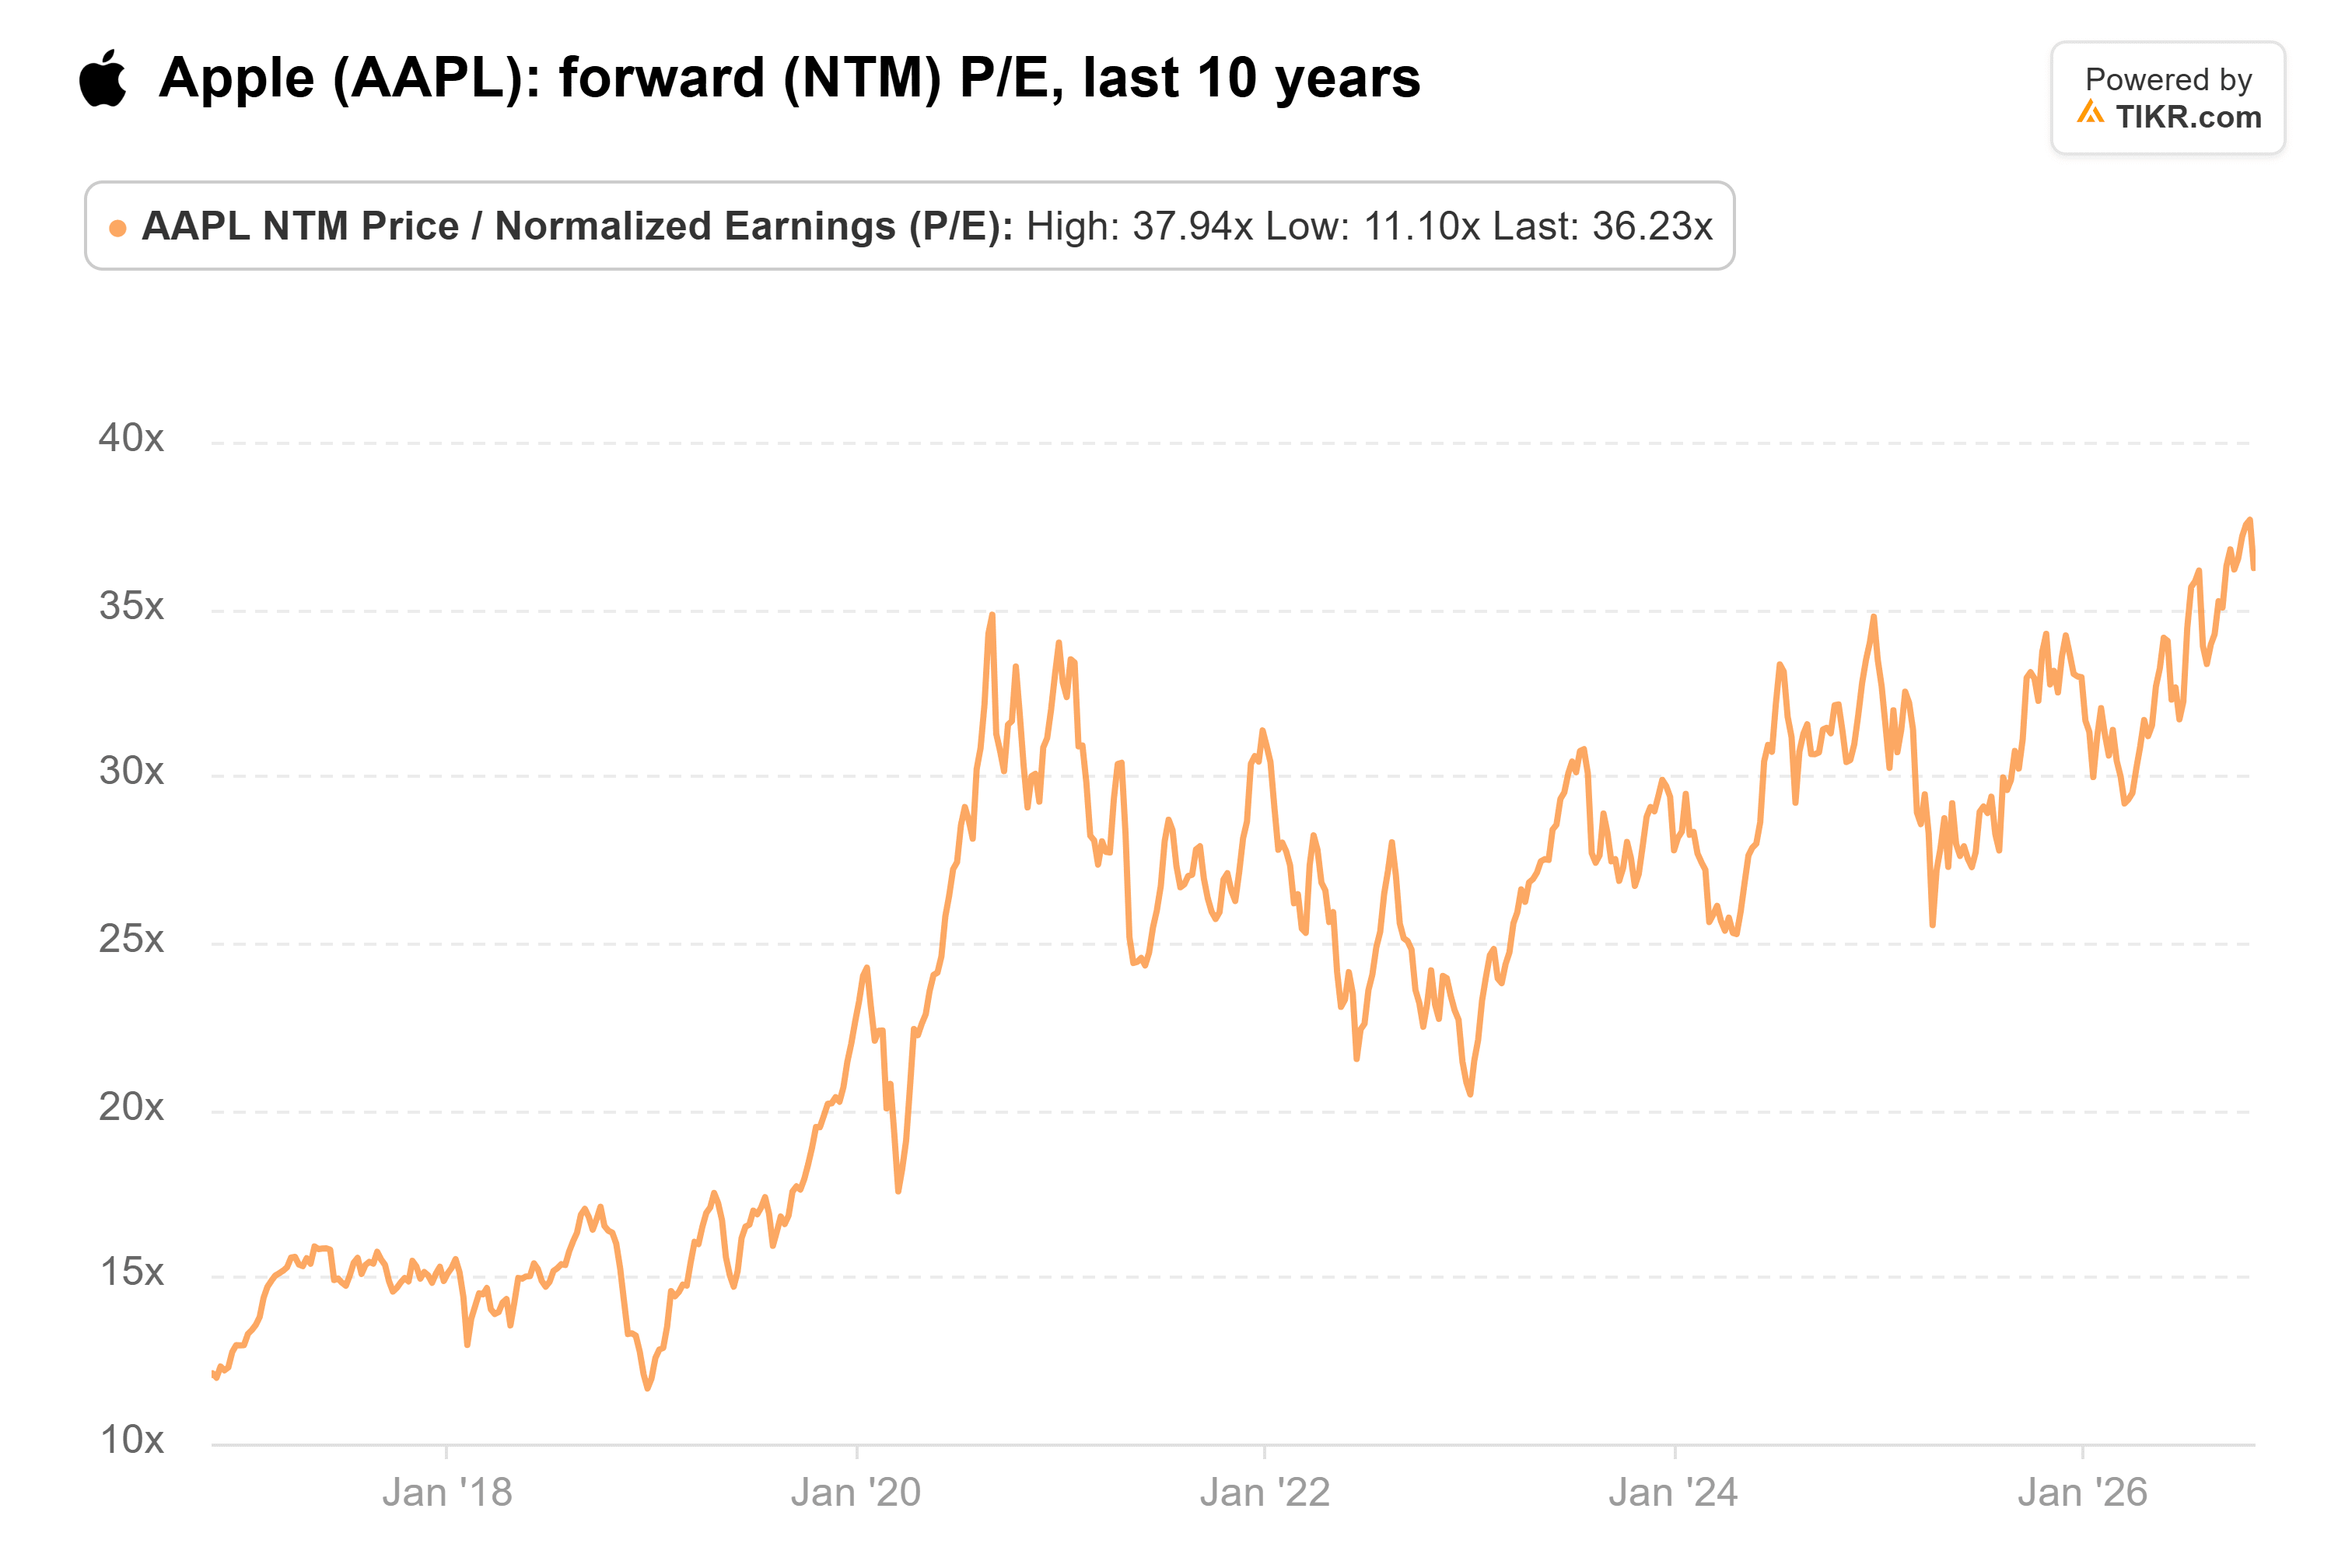
- 애플은 현재 선행 주가수익비율(P/E) 36배에 거래되고 있으며, 이는 10년 평균인 24배를 크게 상회합니다. 따라서 주가는 이미 AI로 인한 상승 가능성의 상당 부분을 반영한 상태입니다.
애플 (AAPL)은 목요일 5.00조 달러의 가치로 장을 마감했습니다. 이는 엔비디아 (NVDA)보다 약 6,150억 달러 더 높은 수치로, 엔비디아 주가는 민주당이 장악한 의회가 AI 데이터센터 구축을 늦출 것이라는 우려로 9% 하락했습니다.
이틀 전, 블룸버그 토크스는 웨드부시 증권의 댄 아이브스에게 월요일 실적 발표 후 애플의 AI 전략을 요약해 달라고 요청했습니다.
그는 이를 "천재적"이라고 표현했습니다. 그는 애플이 "AI에 관해 거의 돈을 쓰지 않는 방법"을 찾았으며, 설치 기반이 계속 성장하고 있다고 말했습니다.
그런 다음 그는 더 큰 주장을 펼쳤습니다: "세계 인구의 20%가 애플 기기를 통해 AI에 접근할 것입니다."
이번 주와 같은 상황에서는 좋은 위치에 있는 것입니다.
TIKR는 애플에 대해 43명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
월스트리트의 매수, 보유, 매도 평가와 수익 및 실적 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 분석합니다. 애플의 애널리스트 평가 보기
애플은 이미 고객을 보유하고 있습니다
월요일 4분기 실적 발표에서 애플은 25억 대 이상의 활성 기기와 15억 개 이상의 유료 구독을 보유하고 있다고 밝혔습니다. (모든 iPad, Mac, Watch가 이 수치에 포함되므로, 기기 수보다 인구 수는 적습니다.) 그럼에도 불구하고, 이 기기들은 이미 사람들의 손에 쥐어져 AI를 준비하고 있습니다.
또한 애플은 이들에게 도달하기 위한 자본 비용을 지불하지 않고 있습니다. 2026 회계연도 첫 9개월 동안 자본 지출은 28% 감소한 68억 달러를 기록한 반면, 연구개발비는 33% 증가한 340억 달러를 기록했습니다.
이는 엔비디아 사업의 다른 측면입니다. 엔비디아의 2분기 매출 962억 달러 중 데이터센터 매출은 890억 달러였습니다. 이 돈은 AI 역량을 구축하는 기업들로부터 나오므로, 구축 속도가 느려지면 엔비디아의 매출이 먼저 타격을 받습니다.
아이브스는 개발자들이 애플 플랫폼에서 AI 기능과 앱을 구축하고, 애플이 그 수익을 징수할 것으로 예상합니다. 이것이 서비스 부문에 반영될 것인지 묻자 그는 이렇게 말했습니다:
"제 생각엔 향후 몇 년간 서비스 수익의 약 15%가 AI에서 나올 것입니다. 이는 AI 관점에서 이야기에 주당 75달러의 추가 가치를 더하는 것입니다."
규모를 비교하자면, 애플은 목요일 344.17달러에 장을 마감했습니다.
현금은 계속 들어옵니다
블룸버그 인텔리전스의 선임 신용 애널리스트 로버트 쉬프만은 목요일 블룸버그 테크에서 애플의 새로운 채권 발행에 대해 논의했습니다. 그는 하이퍼스케일러 분야의 모든 기업이 "현금을 계속 흘려보내고 있다"고 말했습니다. 애플은 그렇지 않습니다: "애플이 2027 회계연도에 1,500억 달러의 자유현금흐름을 창출할 것으로 생각합니다."
애널리스트들은 그의 의견에 동의합니다. 애플의 자유현금흐름은 2025 회계연도 988억 달러에서 2026 회계연도 1,360억 달러로 증가했으며, 16명의 애널리스트 합의는 2027 회계연도 1,490억 달러입니다:
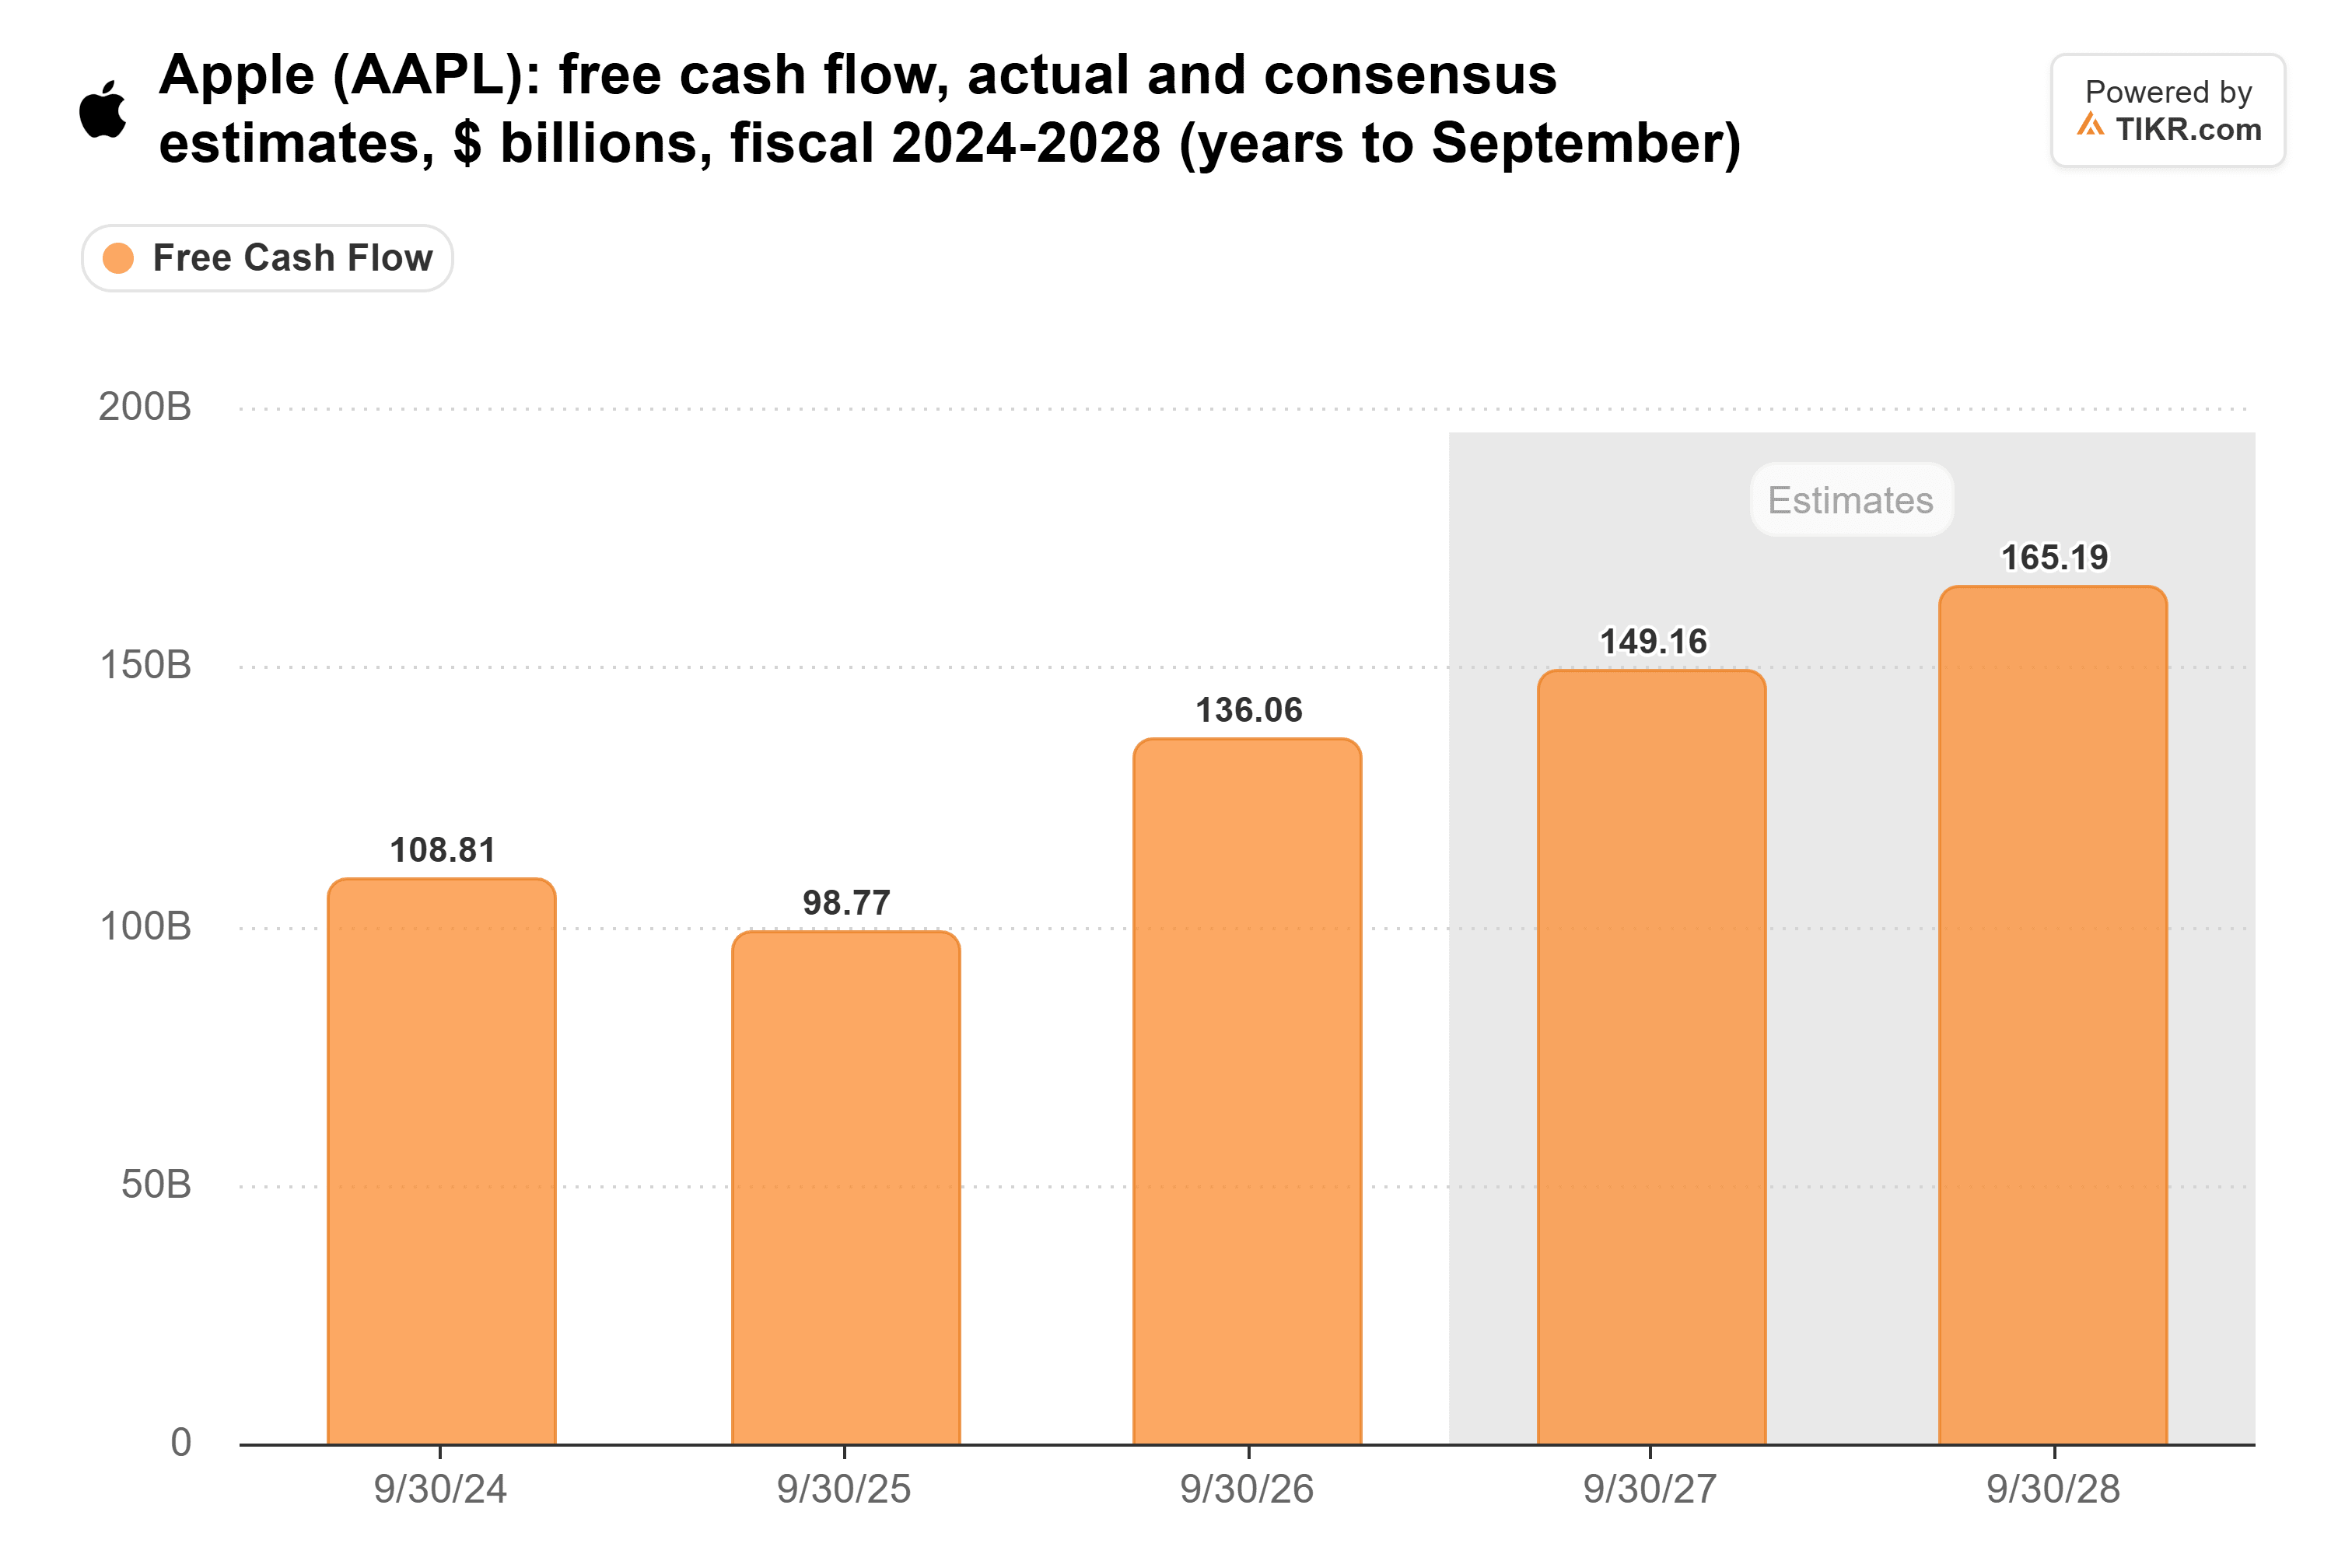
애플은 순현금 중립 목표를 철회했으므로, 쉬프만은 그 현금의 상당 부분이 자사주 매입에 사용되고, 배당금 인상에도 사용될 수 있을 것으로 예상합니다.
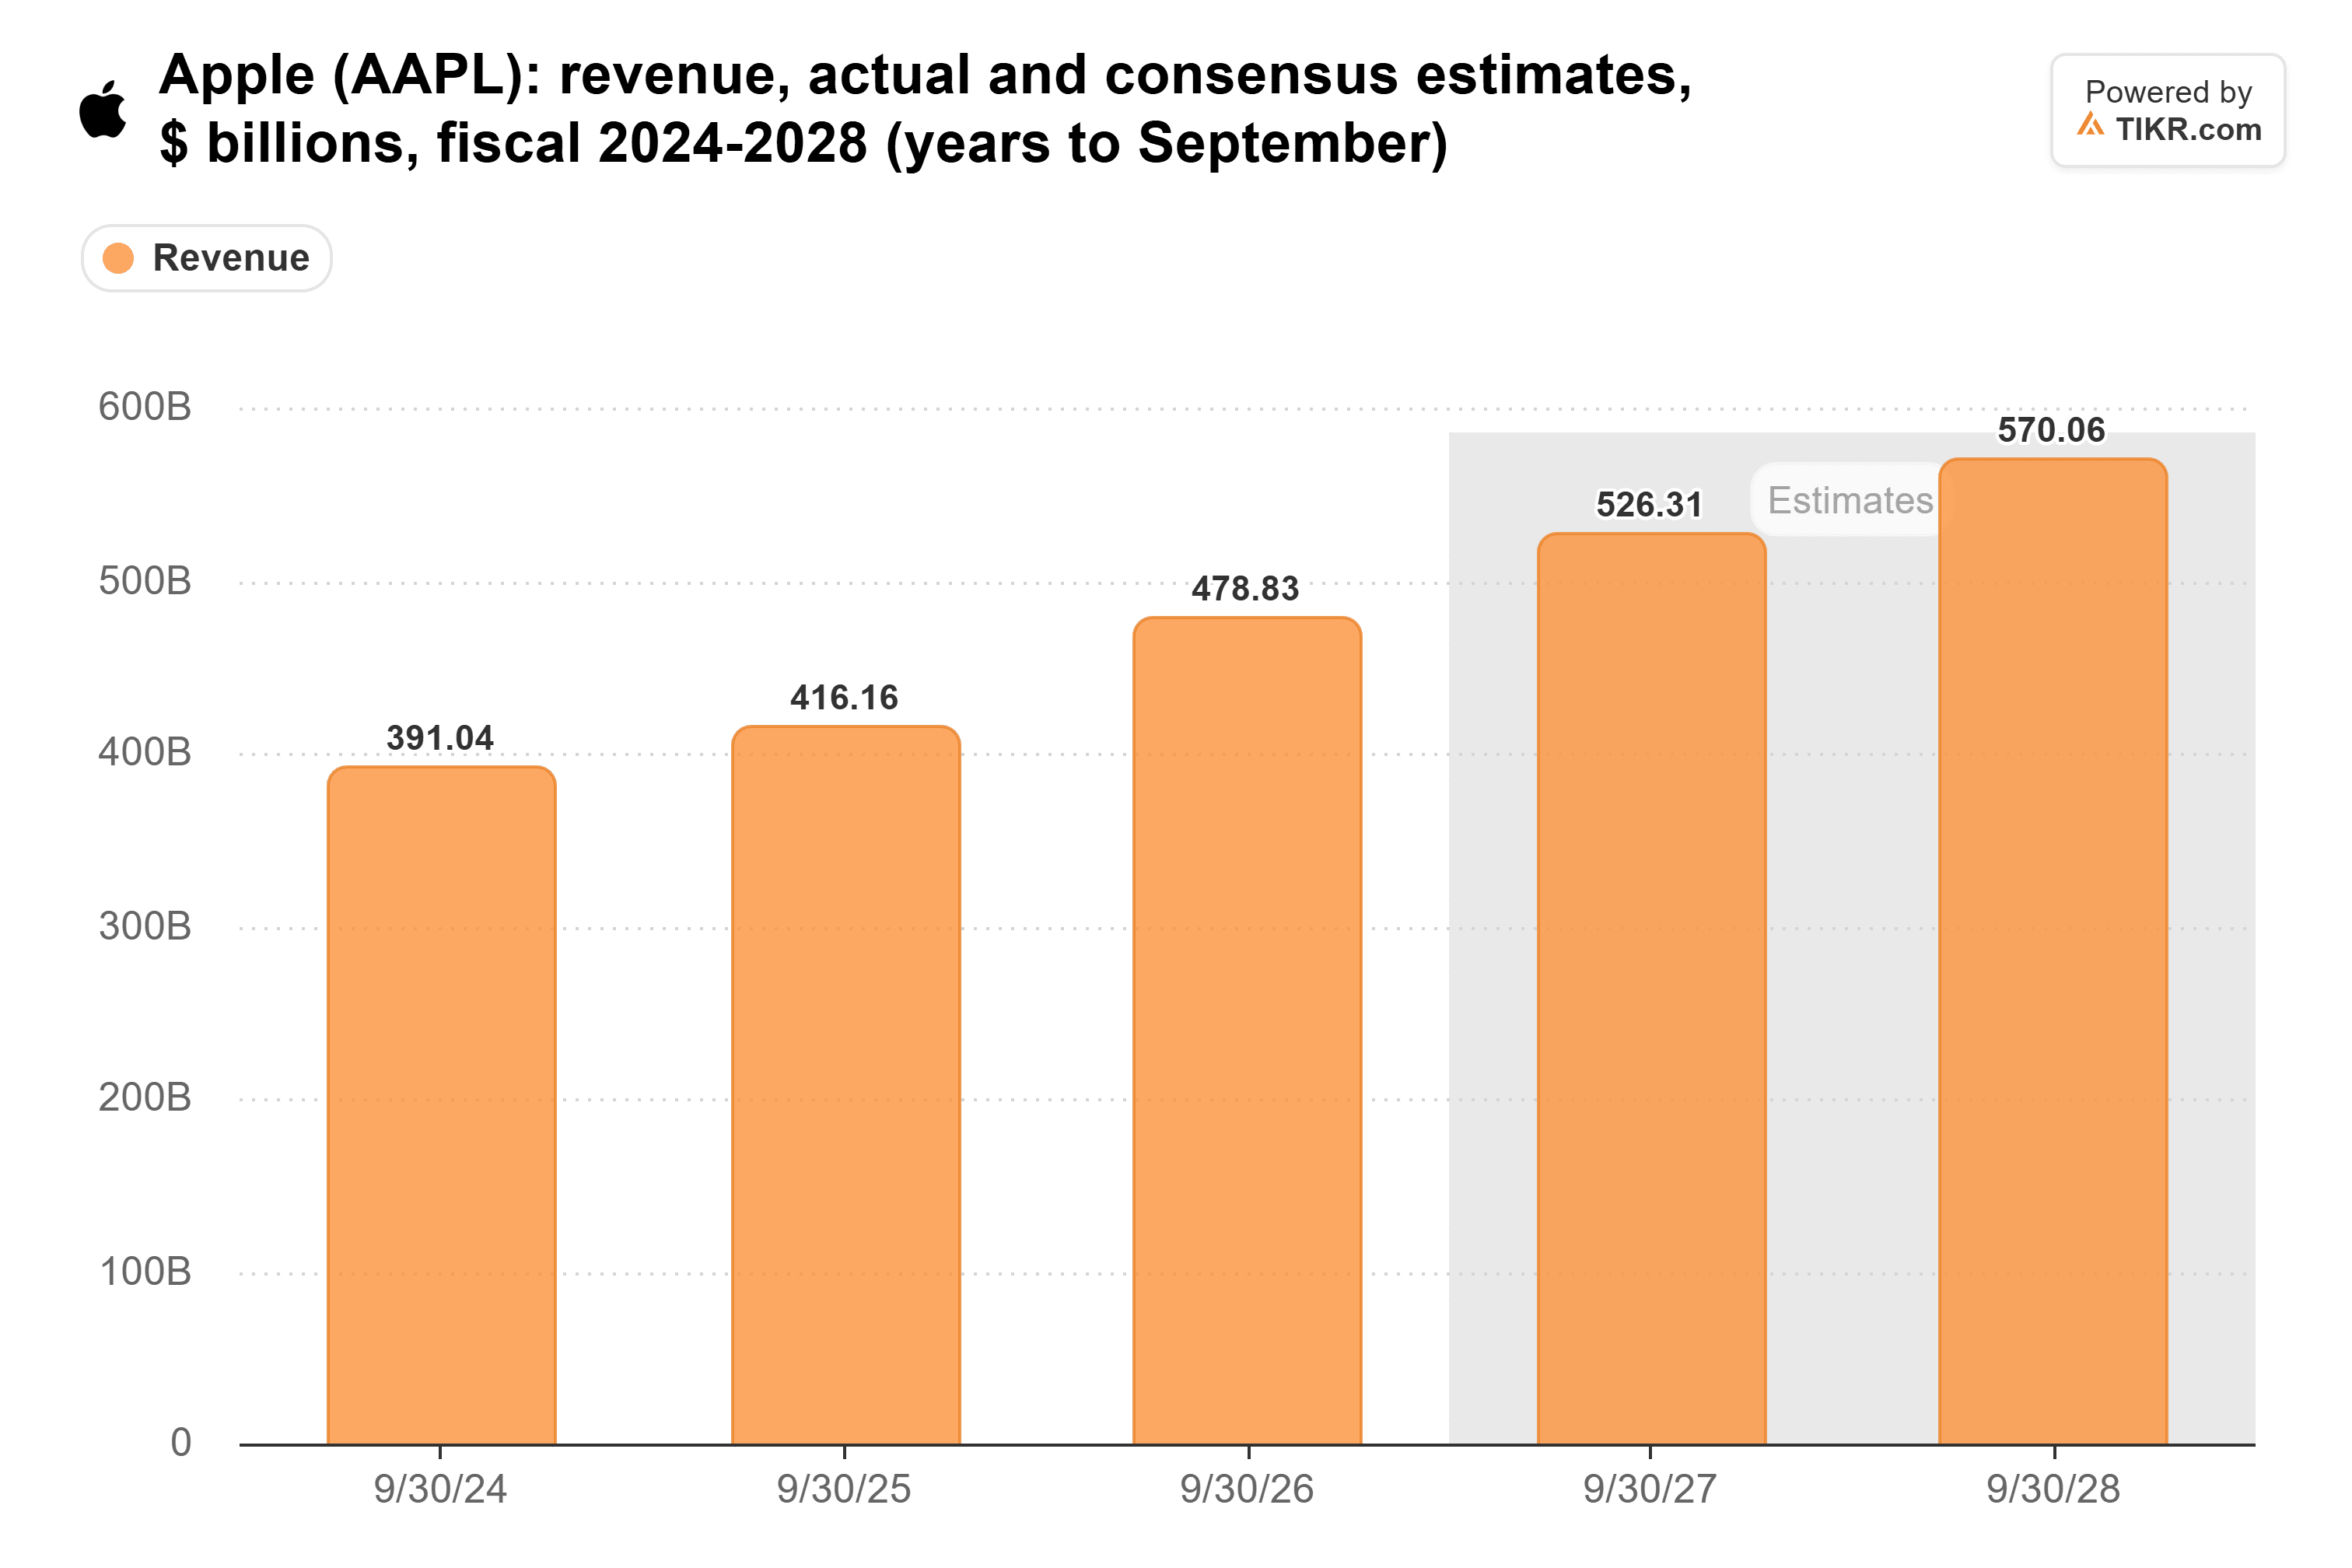
수익도 계속 성장할 것으로 보입니다. 최고재무책임자(CFO) 케반 파레크는 12월 분기 수익이 7%에서 10% 증가할 것으로 예상하며, "이번 분기가 회사 역사상 최고의 수익 분기가 될 것으로 예상한다"고 말했습니다. 애널리스트들은 수익이 2026 회계연도 4,790억 달러에서 2028 회계연도 5,700억 달러로 증가할 것으로 예상합니다:
서비스 부문이 속도를 내야 합니다
아이브스의 15%는 둔화되고 있는 서비스 사업에서 나와야 합니다. 서비스 수익은 9월 분기에 10% 증가한 316억 달러로 최고치를 기록했습니다. 그러나 애플은 12월 분기 성장률을 8%에서 9%로만 예상하며, 이는 "주로 제3자 라이선싱과 외환 변동에 따른 불리한 요인 때문"이라고 밝혔습니다.
제3자 라이선싱은 구글의 검색 지급금이 포함된 부분입니다. 블룸버그의 마크 거먼은 AI가 사파리에서 검색을 빼앗고 있다고 말한 바 있으며, 따라서 애플이 구글로부터 받는 수익 분배금 "은 줄어들 것"이라고 했습니다.
AI는 애플에게도 무료가 아닙니다. 애플은 12월 분기 매출총이익률을 45%에서 46%로 예상했으며, 이는 9월 분기 47.9%에서 하락한 수치입니다. 파레크는 여기에는 메모리 비용 상승과 "Siri AI 가동과 관련된 일부 비용"이 포함된다고 말했습니다.
투자자들은 이미 그 대가를 치르고 있습니다
애플의 선행 주가수익비율(P/E)은 36배입니다. 이는 10월 말에 기록된 10년 최고치인 38배에 근접하며, 10년 평균인 24배보다 훨씬 높습니다:
아이브스가 애플의 위치에 대해 말한 것은 맞습니다. 애플은 하이퍼스케일러처럼 돈을 쓰지 않고도 수십억 명에게 AI를 제공하며, 자유현금흐름이 이를 증명합니다.
그러나 36배에서 볼 때, 그의 AI 상승 가능성 75달러는 이미 주가에 반영된 것으로 보이며, 그 상승 가능성이 나타날 것으로 예상되는 서비스 부문은 둔화될 것으로 예상됩니다. 저는 이번 매물세가 지나갈 때까지 안전한 장소로 애플을 보유할 것입니다. Siri AI가 서비스에서 성과를 내기 시작할 때까지는 이 배수에서 추가 매수하지 않을 것입니다.
애플은 iCloud+ 플랜을 통해 더 무거운 Siri AI 사용을 판매합니다. 만약 이러한 업그레이드가 효과를 보이기 시작한다면, 서비스 부문에서 먼저 나타날 것입니다. 애플의 다음 실적 발표(1월 말 예정)는 12월 분기 8%에서 9%의 예상이 저점이었는지 알려줄 것입니다.
그렇다면 애플 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 애플의 가치가 얼마나 될 수 있는지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 콘텐츠 팀의 투자 또는 재정 조언이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!