주요 요점
- 크레도 주가는 목요일 17.7% 하락해 $112에 거래되었으며, 2일간 25.6% 하락해 52주 최고가 $309 대비 64% 하락한 수준입니다.
- 지난 분기는 기록적인 실적을 보였으며, 매출은 115% 증가한 4억 7,900만 달러, 조정 후 총이익률은 68%였습니다.
- 4개 고객사가 약 84%의 매출을 창출했으며, CTO는 9월 이후 2,500만 달러 이상의 주식을 매도했습니다.
- 12월 2일 발표될 실적 보고서는 광학 부문 매출이 2027 회계연도 목표인 6억 달러 이상을 달성할 수 있는 궤도에 있는지 보여줄 것입니다.
크레도 테크놀로지 그룹 (CRDO)은 AI 네트워킹 분야에서 최고 수준의 마진을 보유하고 있습니다. 하지만 현재 시장은 이 회사를 가장 위험한 기업 중 하나처럼 평가하고 있습니다.
주가는 수요일 9.6% 하락한 후 목요일 17.7% 추가 하락해 $112에 거래되었습니다. 나스닥이 조정 국면에 접어들며 AI 관련주가 매도 물결을 맞았고, 크레도는 현재 52주 최고가 $309 대비 64% 하락한 수준입니다.
광학 부문 전체가 타격을 받았습니다. 코히런트 (COHR)는 목요일 13% 하락했고, 루멘텀 (LITE)은 18.7% 하락했습니다. 그럼에도 불구하고 크레도는 두 기업보다 낮은 선행 PER로 거래되고 있으며, 총이익률은 두 기업보다 훨씬 높습니다.
그렇다면 이는 할인된 가격에 AI 상호연결 분야 선도 기업을 매수할 기회일까요? 아니면 4개 고객사에 의존하는 회사에 할인을 적용하는 시장의 판단이 옳은 걸까요?
기록적인 분기, 그리고 리셋
크레도의 1분기(9월 1일 보고)는 거의 모든 면에서 기록을 세웠습니다:
- 매출은 115% 증가한 4억 7,900만 달러로, $4억 6,500만~$4억 7,500만 달러였던 가이던스를 상회했습니다.
- 주당 조정 순이익은 $1.20으로, $1.17의 컨센서스를 상회했습니다.
- 조정 후 총이익률은 68%를 기록했으며, 영업이익률은 48.2%였습니다.
AEC(Active Electrical Cables)는 여전히 가장 큰 사업 부문이며, 5대 하이퍼스케일러와의 관계를 유지하고 있습니다. 리타이머와 광학 DSP 모두 기록적인 실적을 보였으며, 더스트포토닉스를 7억 5,000만 달러에 인수한 후 실리콘 포토닉스 PIC 매출을 처음으로 기록했습니다.
매출은 거의 수직 상승했으며, 애널리스트들은 더 많은 성장을 예상하고 있습니다…
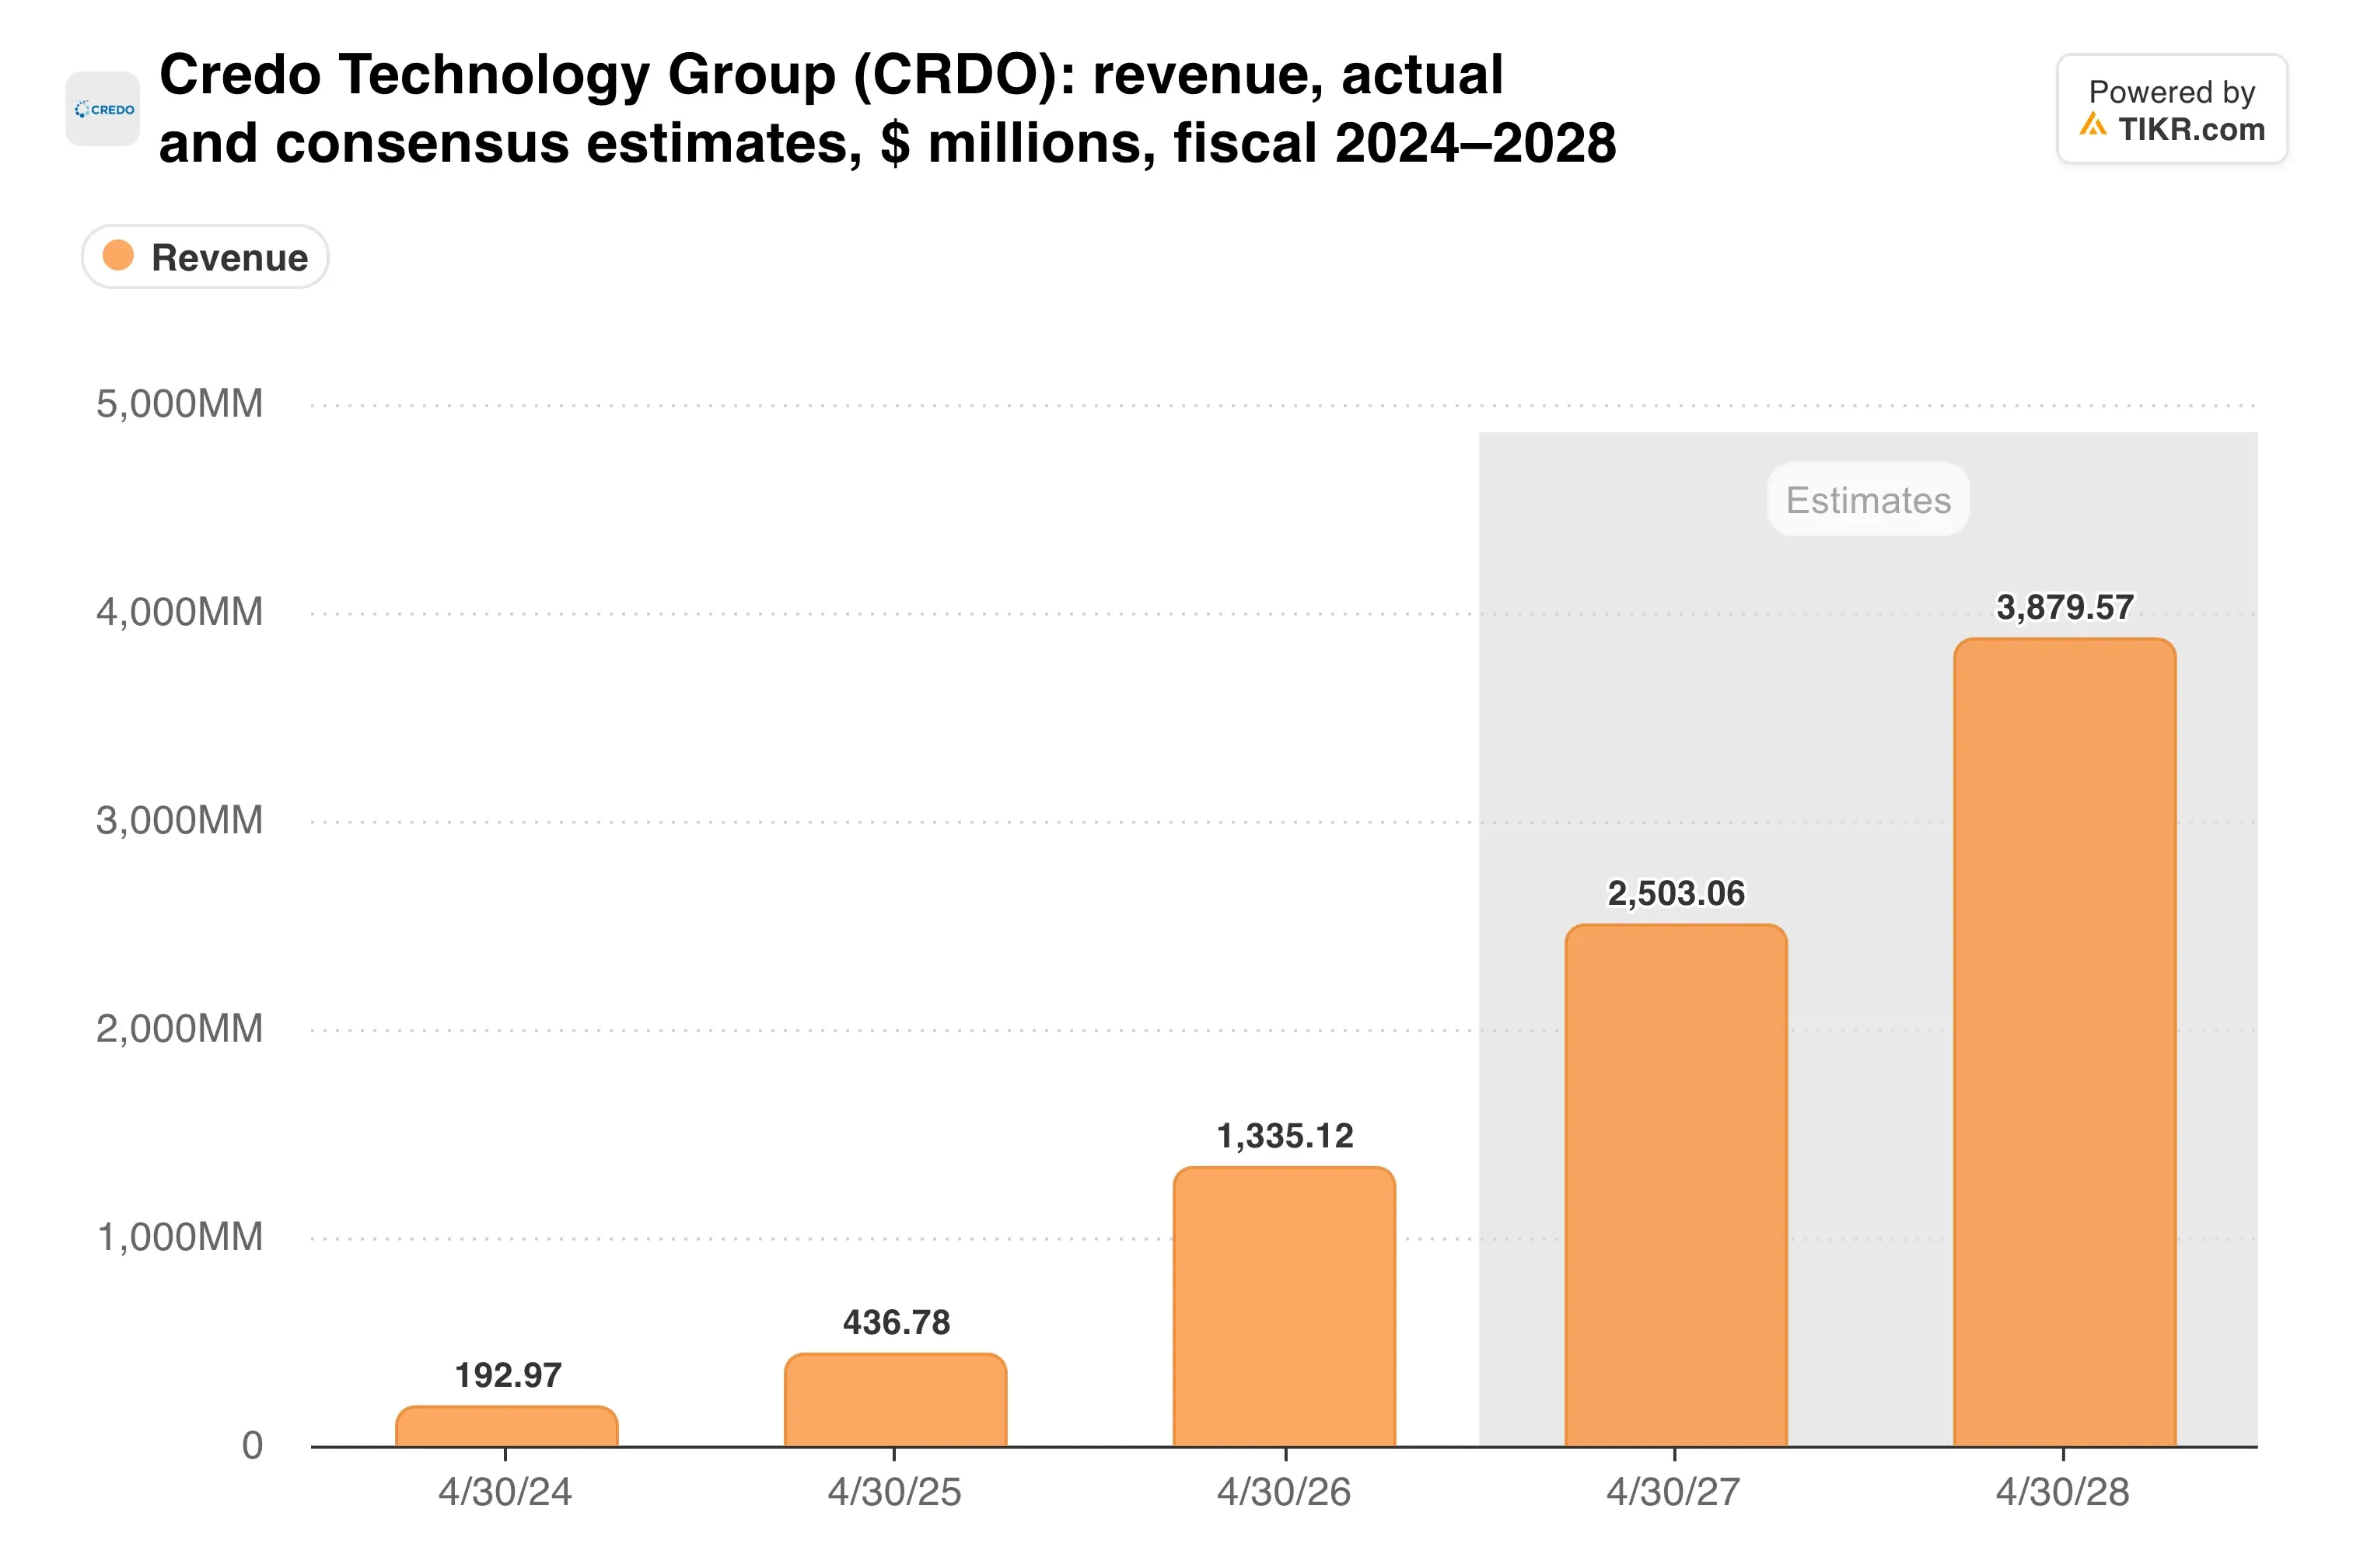
경영진의 2027 회계연도 가이던스는 85% 이상의 성장을 예상하고 있어, 추정치는 여전히 매우 가파른 한 해를 가정하고 있습니다.
동종 업체가 따라올 수 없는 마진
2분기 가이던스는 $5억 2,500만~$5억 3,500만 달러의 매출(전분기 대비 약 10.6% 성장)과 67%~69%의 조정 후 총이익률을 예상하고 있습니다.
경영진은 또한 올해 회계연도 광학 부문 매출이 6억 달러를 넘을 것으로 예상합니다. 제로플랩 옵틱스, 실리콘 포토닉스 PIC, 광학 DSP는 각각 1억 달러를 넘어설 것이며, 이러한 성장이 하반기 반등을 주도할 것입니다.
광학 부문 확장으로 크레도는 코히런트와 루멘텀의 영역으로 더 깊숙이 진출하고 있습니다. 비용 구조는 거의 정반대로 보입니다:

크레도의 최근 4분기 평균 총이익률 67.1%는 루멘텀의 48.0%, 코히런트의 37.5%와 비교됩니다.
TIKR은 크레도 테크놀로지에 대해 20명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견을 제시했을까요?
크레도 테크놀로지의 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. 크레도 테크놀로지의 애널리스트 등급 보기
집중도가 할인 요인
4개 최종 고객사가 1분기 매출의 약 84%를 창출했습니다. 한 고객사가 33%, 다른 한 고객사가 28%를 차지해, 단일 주문 변경만으로도 분기 실적이 요동칠 수 있습니다.
내부자 매도도 불안감을 더합니다. CTO Cheng Chi Fung은 9월 10일 이후 총 2,500만 달러 이상의 주식을 6차례에 걸쳐 매도했으며, COO Lam Yat Tung은 9월 말 2,060만 달러 상당의 주식을 매도했습니다.
이러한 위험이 주가에 어느 정도 반영되어 있을까요?

약 15.8배의 선행 PER로 거래되는 크레도는 코히런트(약 18.5배)와 루멘텀(약 20.9배)보다 낮은 수준입니다. 월스트리트의 평균 목표가는 $284로, 목요일 종가 대비 153% 높은 수준입니다.
제 생각: 85% 성장과 68% 총이익률, 7억 3,800만 달러의 순현금을 가이던스로 제시하는 회사에 대해 이번 매도 물결은 지나쳤다고 생각합니다. 집중도는 실질적인 위험이며, 주가는 변동성이 높을 것으로 예상합니다. 하지만 선행 PER 16배 미만에서 주가는 이미 무언가 잘못될 것을 가정하고 있으며, 지난 분기에는 그런 조짐이 보이지 않았습니다.
12월 2일 보고서가 시험대입니다. 매출이 $5억 2,500만~$5억 3,500만 달러 범위에 들어서는지, 경영진이 여전히 광학 부문 매출이 6억 달러 이상일 것으로 보는지 확인하세요.
그렇다면 크레도 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 크레도의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정해 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 매수 또는 매도하라는 권유도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!