

핵심 요약
- 스페이스X 주가는 6월 최고점 대비 43% 하락했습니다. China Renaissance는 매수 등급과 194.20달러의 목표가로 커버리지를 시작했으며, 이는 현재 가격보다 52% 높은 수준입니다.
- China Renaissance의 목표가는 시장 평균 목표가인 257달러보다 약 25% 낮습니다. 시장 평균 목표가는 애널리스트들이 추정치를 상향 조정하면서 6월 이후 두 배 이상 상승했습니다.
- 애널리스트들은 2028년 주당 정상화 이익이 5.96달러에 이를 것으로 예상합니다. 194달러는 이 수치에 대한 배수가 오늘날 스페이스X가 향후 12개월 이익에 거래되는 배수보다 낮습니다.
- China Renaissance의 이익 추정치는 대략 정확합니다. 그러나 애널리스트들은 2027년 1,407억 달러의 마이너스 자유현금흐름을 예상하므로, 스페이스X가 건설 자금을 어떻게 조달할지 보여줄 때까지 이 주식은 매수 대상이 아닙니다.
스페이스X (SPCX) 주가는 6월 16일 최고점 대비 43% 하락했으며, 127.72달러로 135달러의 IPO 가격 아래로 다시 떨어졌습니다. 이번 주, China Renaissance는 매수 등급과 194.20달러의 목표가로 커버리지를 시작했으며, 이는 현재 가격보다 52% 높은 수준입니다.
공급, 지출, 그리고 블루 웨이브
하락의 일부는 공급에서 비롯되었습니다: 스페이스X의 단계적 IPO 락업이 8월 이후 내부자 및 초기 투자자들의 주식을 매각할 수 있게 해주었습니다.
그리고 지출이 증가했습니다. 10월 20일 3분기 실적 발표에서 경영진은 4분기 자본지출을 3분기의 196억 달러에서 350억 달러에서 400억 달러로 상향 조정했습니다. 이번 주, 블룸버그는 스페이스X의 은행들이 약 400억 달러 규모의 칩 자금 조달 거래의 일부를 제안하고 있다고 보도했습니다.
수요일, 민주당이 하원과 상원을 모두 석권했고, 텍사스의 주지사 당선자인 지나 히노호사는 데이터 센터에 대한 즉각적인 모라토리움을 공약으로 내세웠습니다. 엘론 머스크가 X에 답변하기를: "우주에 있는 데이터 센터가 지금 꽤 매력적으로 보입니다."
하단에서의 매수
China Renaissance의 194.20달러 목표가는 257달러의 합의된(컨센서스) 목표가보다 약 25% 낮습니다. 또한 3분기 실적 발표 후 골드만삭스(245달러), 니덤(250달러), 도이체방크(250달러), 번스타인(268달러), 모건스탠리(300달러)가 제시한 매수 목표가보다도 낮습니다.
TIKR는 스페이스X에 대해 39명의 애널리스트를 추적합니다. 몇 명이 "매수"라고 말할까요?
스페이스X에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 수익 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용하여 이와 같은 주식을 조사합니다. 스페이스X의 애널리스트 등급 보기
194달러가 합리적인가?
시장 평균 목표가는 6월 이후 114달러에서 257달러로 두 배 이상 상승했습니다:
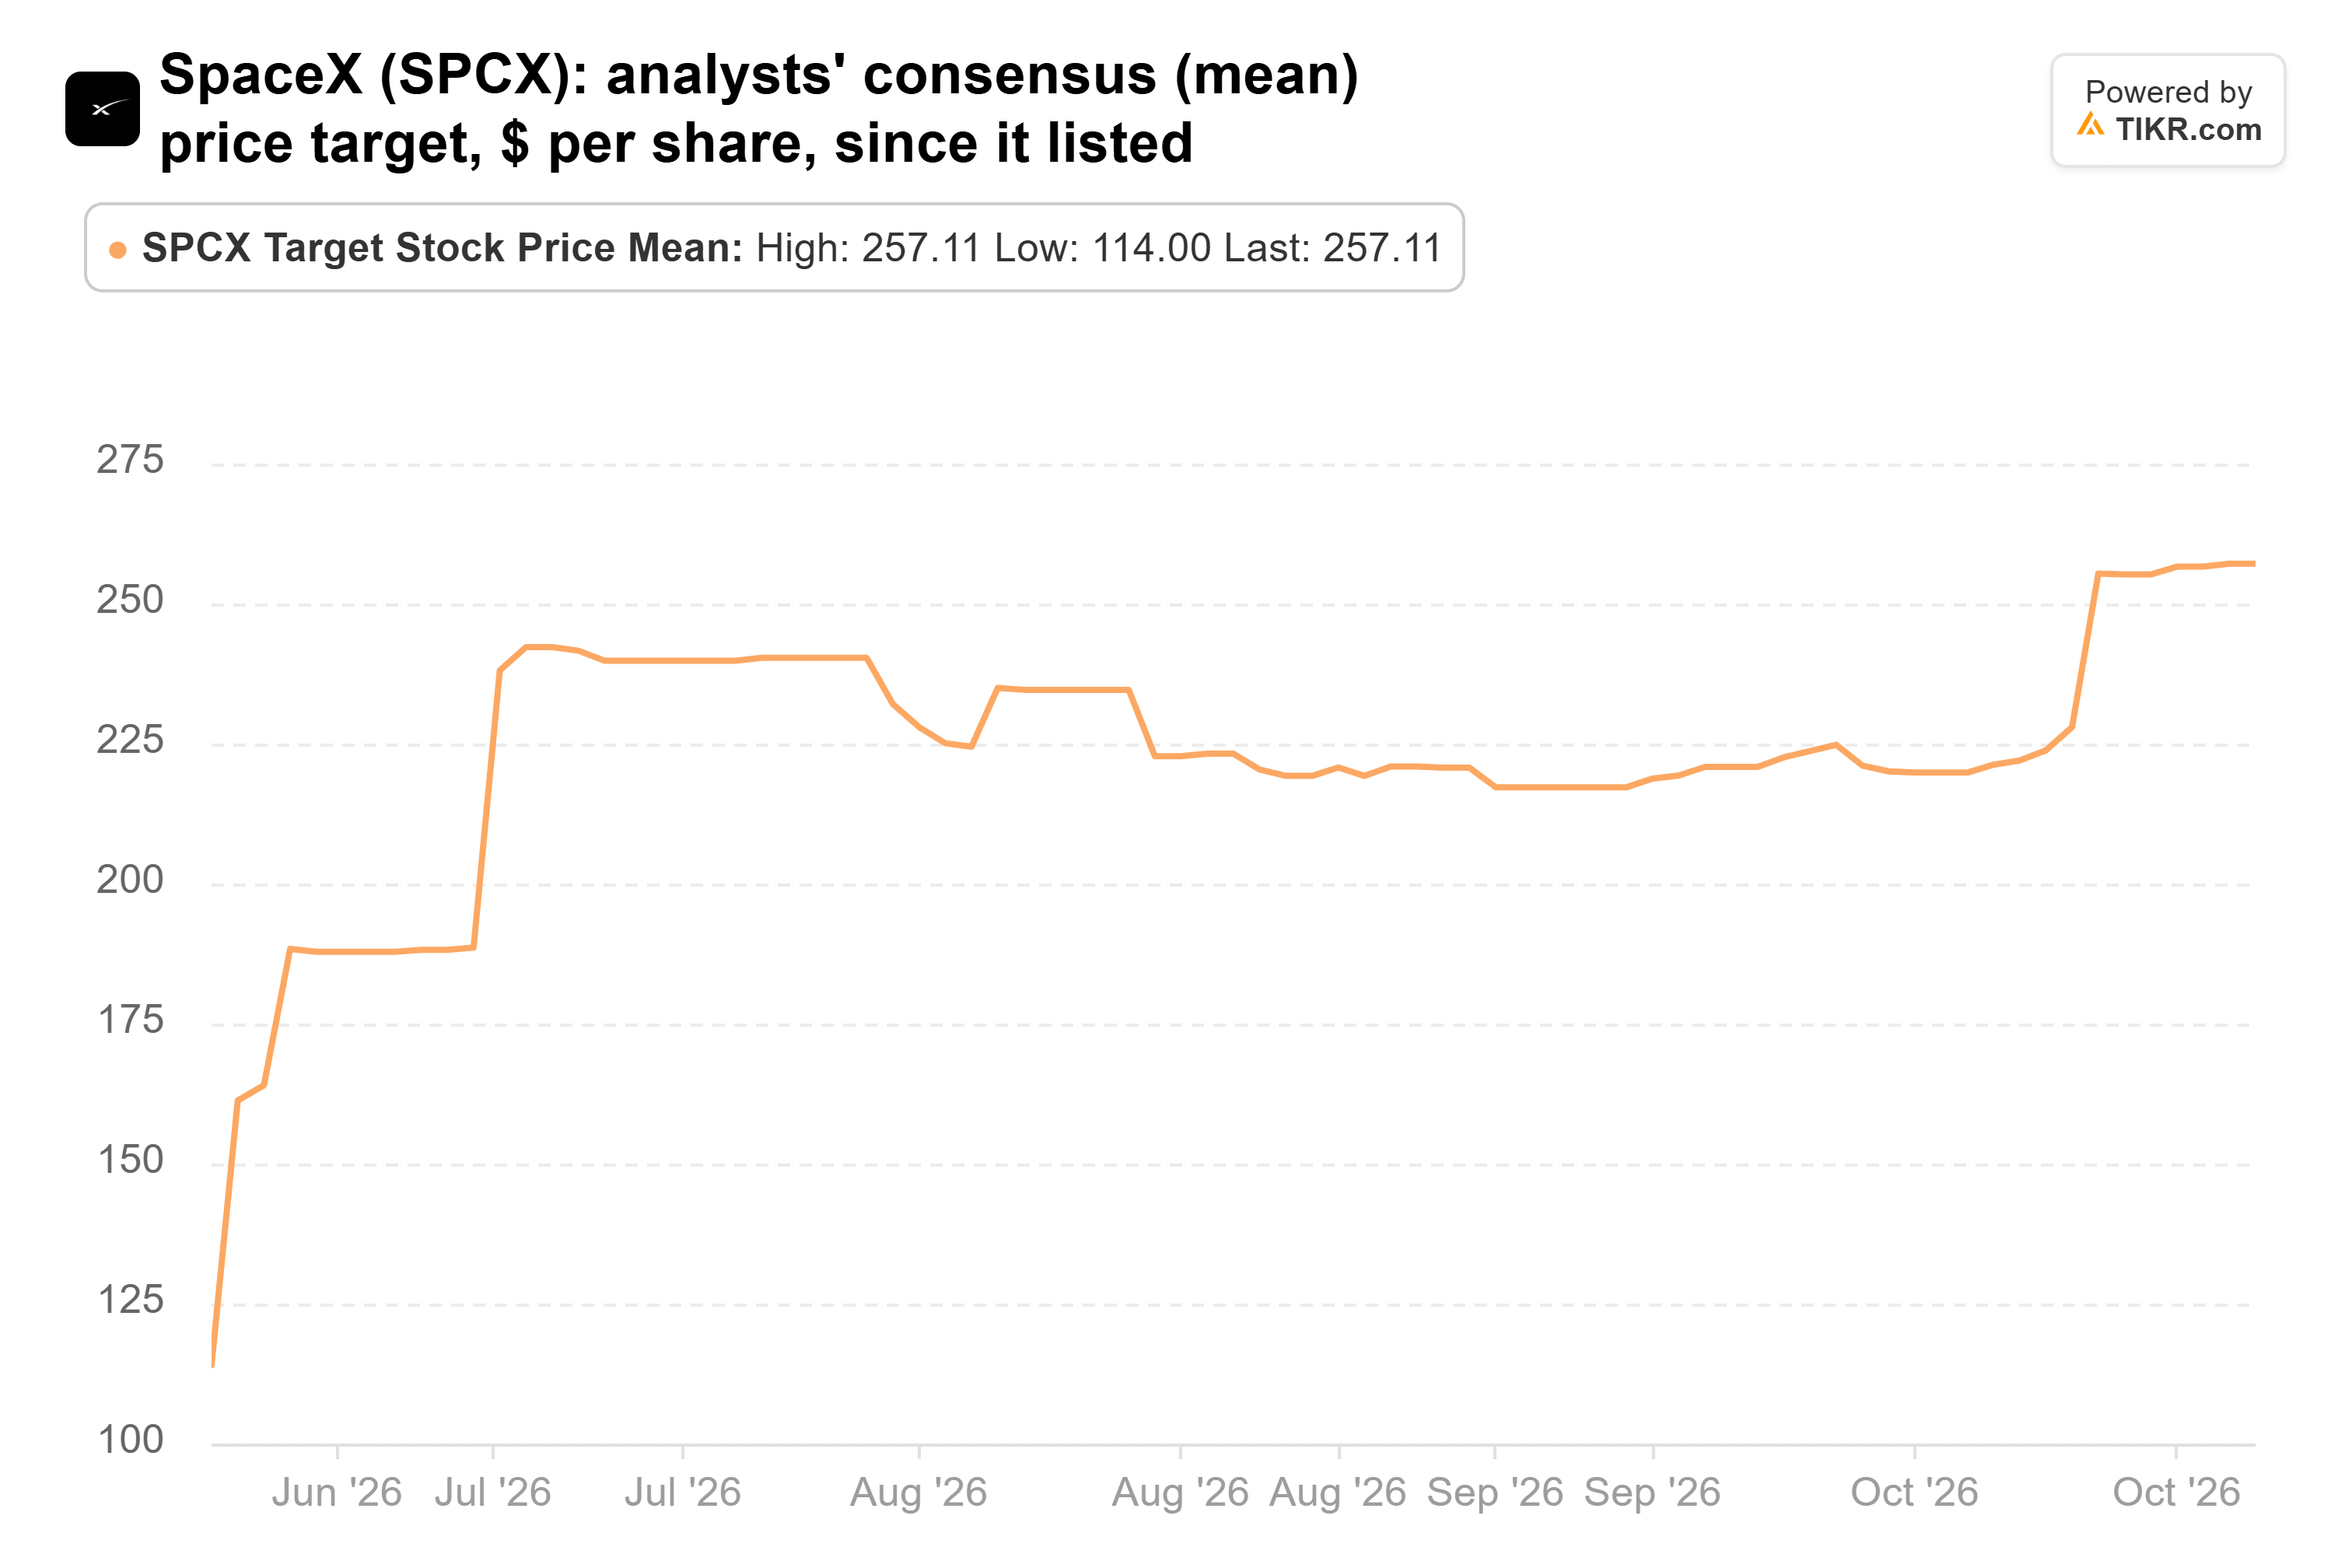
이를 추적하는 39명의 애널리스트들의 목표가는 70달러에서 800달러까지 다양합니다.
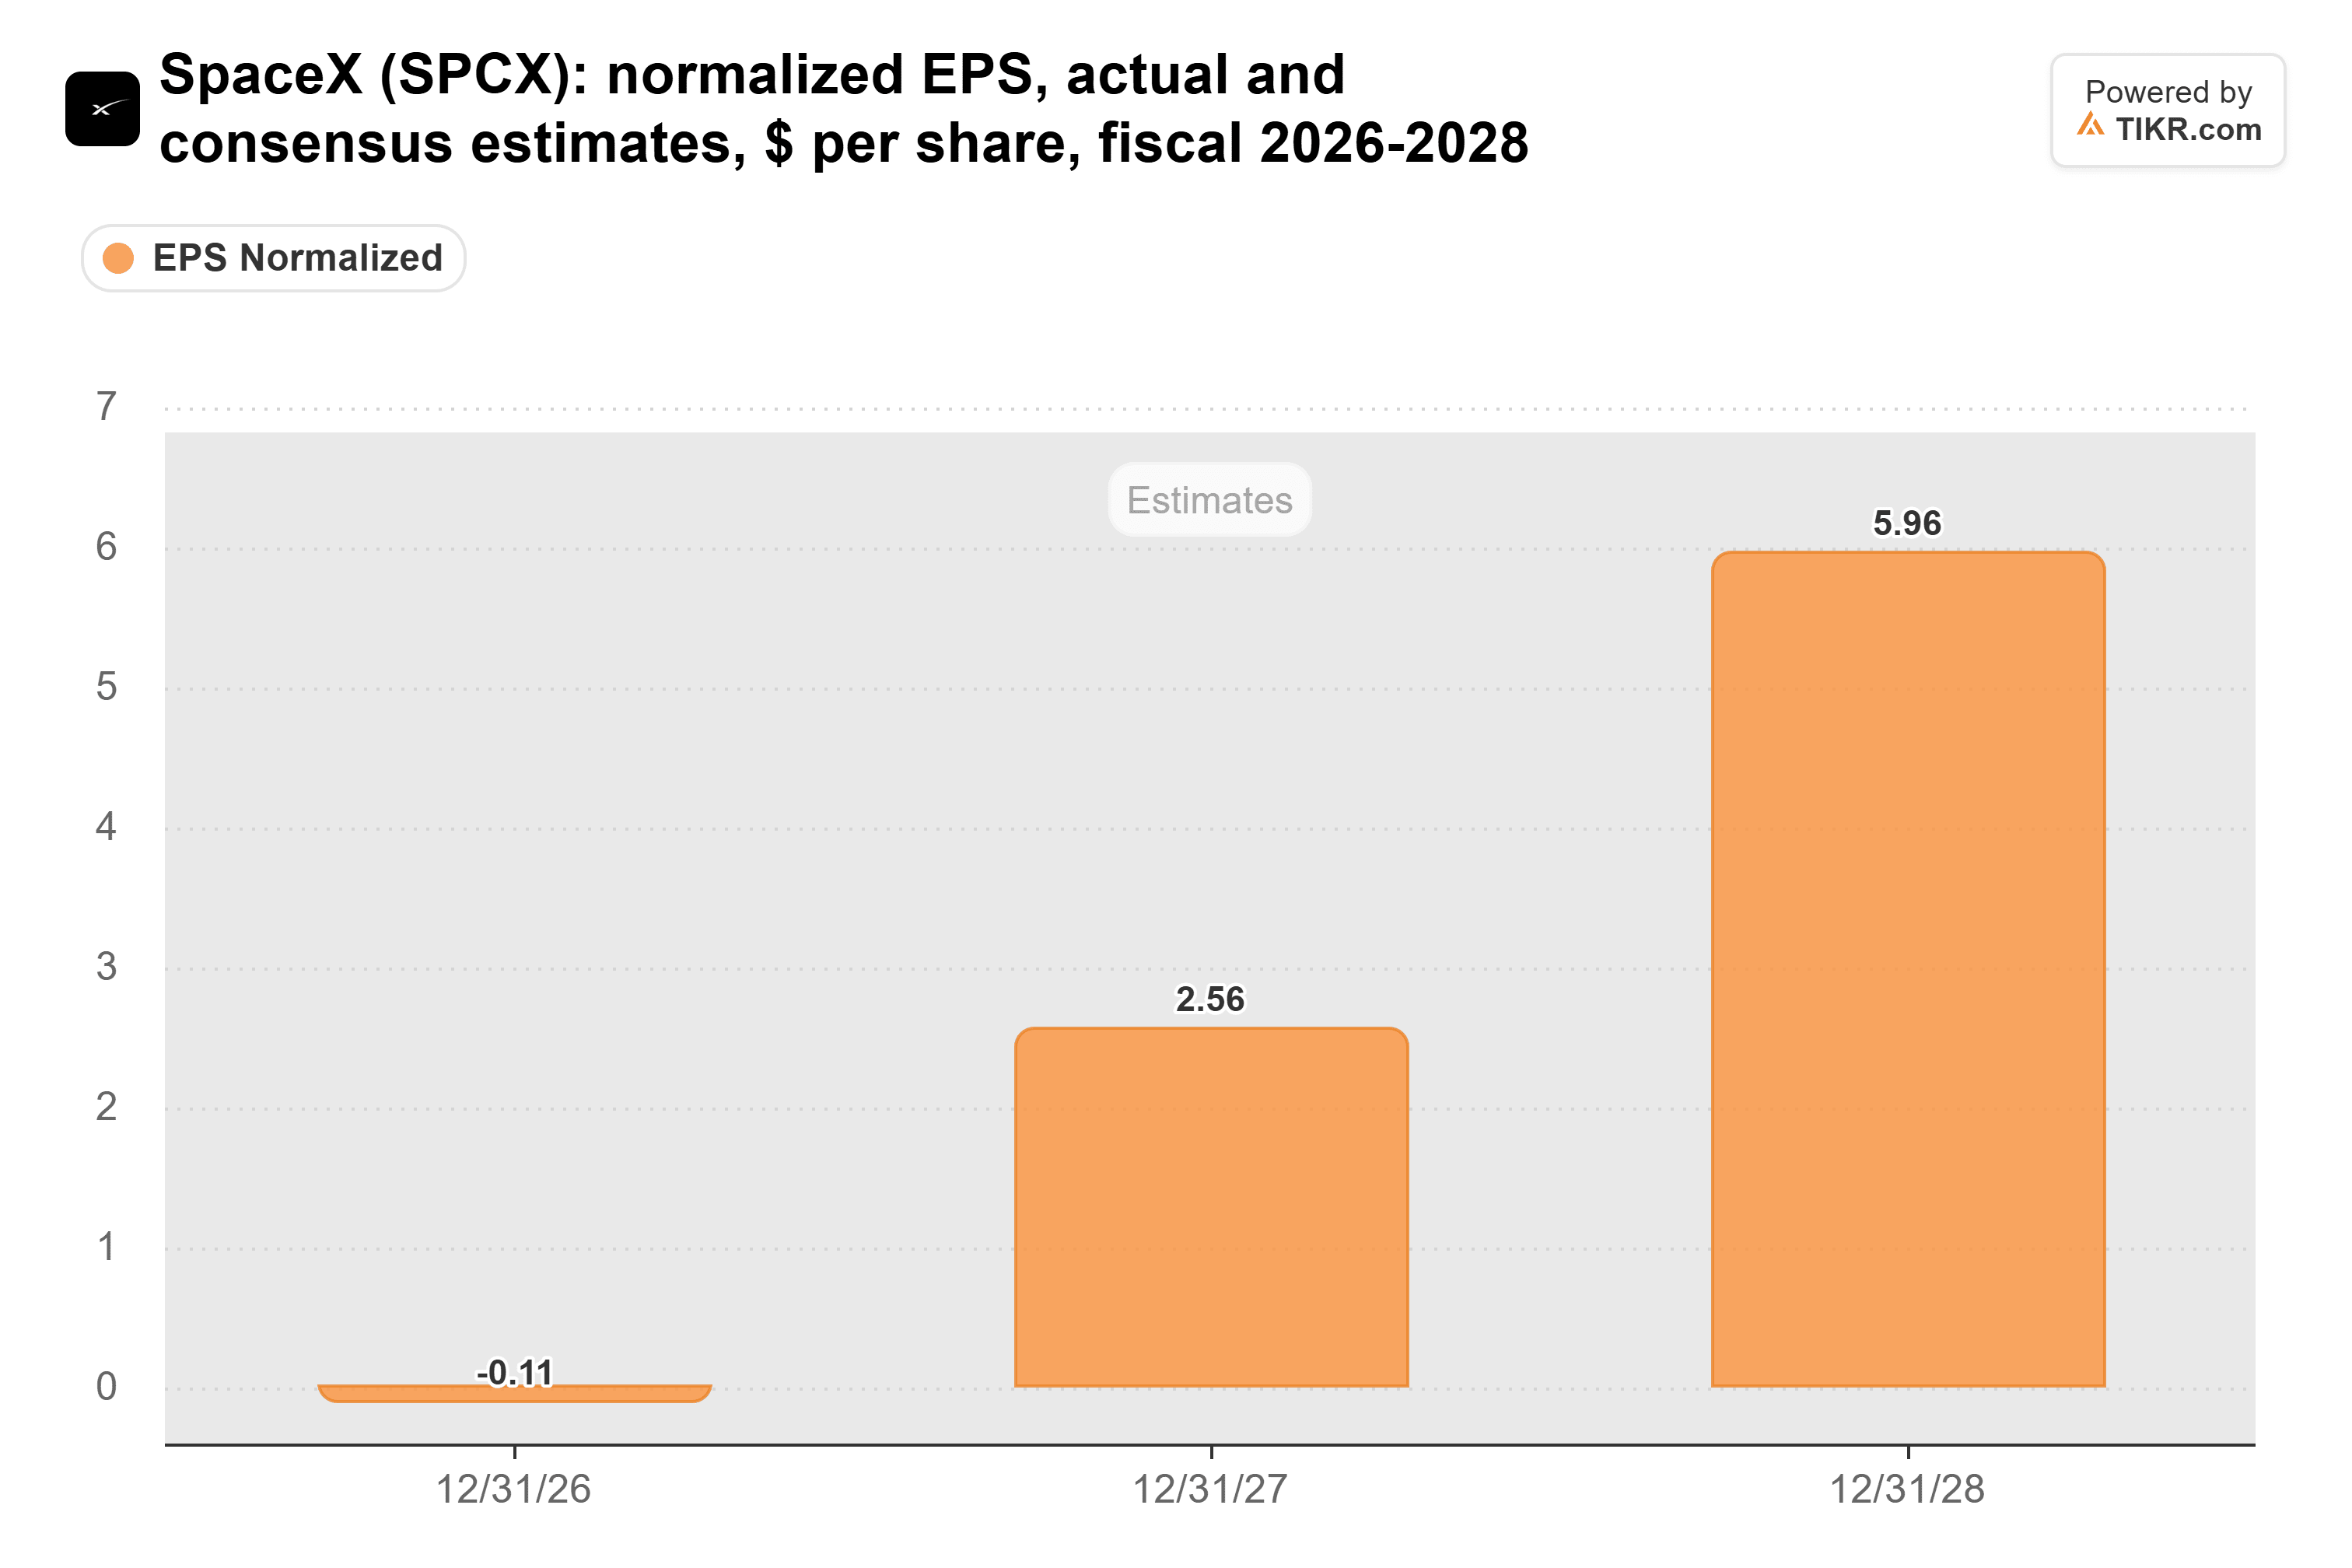
추정치도 함께 상승했습니다. 3분기 매출은 슈퍼 인텔리전스 부문의 클라우드 계약이 주도하며 161% 급등해 146억 달러를 기록했고, 애널리스트들은 6월 말 이후 2027년 매출 추정치를 146% 상향 조정했습니다. 정상화 기준으로, 애널리스트들은 스페이스X가 올해 작은 손실에서 2027년 주당 2.56달러, 2028년 5.96달러의 이익을 낼 것으로 예상합니다:
이러한 상승은 컴퓨팅 자원의 임대료에 달려 있습니다. "현재 가격으로는 새로운 컴퓨팅 배치가 1년 미만의 투자 회수 기간을 창출하고 있습니다."라고 CFO 브렛 존슨이 실적 발표에서 말했습니다.
월요일 종가 기준, 스페이스X는 향후 12개월 예상 이익의 45배에 거래되었으며, China Renaissance의 목표가는 약 64배에 해당합니다. 그러나 1년 후에는 향후 12개월이 대부분 2028년이 될 것입니다. 194달러는 2028년 예상 5.96달러에 대한 배수가 오늘날 스페이스X가 거래되는 배수보다 낮습니다. 만약 그 추정치가 유지된다면, 투자자들은 그곳에 도달하기 위해 프리미엄을 지불할 필요가 없을 것입니다.
문제는 비용
이러한 추정치는 건설이 계속된다는 가정 하에 이루어졌으며, 애널리스트들은 현금을 소모할 것으로 예상합니다. 그들은 올해 577억 달러, 2027년 1,407억 달러의 마이너스 자유현금흐름을 예상하는 반면, 9월 30일 기준 현금 및 유가증권은 899억 달러입니다. 부채나 신규 주식이 그 차이를 메워야 하며, 신규 주식은 그 이익을 희석시킬 것입니다.
제가 보기에는, China Renaissance의 이익 추정치는 대략 정확하며, 194달러는 대부분의 월스트리트가 요구하는 것보다 스페이스X에게 덜 요구하는 것입니다. 하지만 저는 스페이스X가 2027년 건설 자금을 어떻게 조달할지 보여줄 때까지 매수를 기다리겠습니다.
내년 초 발표될 4분기 실적은 기록적인 자본지출 분기에 얼마나 많은 현금이 소모되었는지 보여줄 것이며, 칩 자금 조달의 조건은 더 빨리 나올 수 있습니다.
그렇다면 스페이스X 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 스페이스X의 가치가 얼마나 될 수 있는지 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나, 특정 주식을 사고파는 것을 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!


