핵심 요약
- 어드밴스트 마이크로 디바이시스(AMD) 주가는 10월 30일부터 11월 6일까지 약 11% 하락하여 $449 근처에서 마감했으며, 반도체 업종의 밸류에이션이 압박을 받았습니다.
- 인텔(INTC)은 PC 시장의 부진이 2027년까지 이어질 수 있다고 경고한 반면, AMD의 3분기 데이터 센터 매출은 97% 증가한 85억 달러를 기록했습니다.
- AMD는 4분기 매출이 약 170억 달러에 이를 것으로 예상하지만, 프리미엄 밸류에이션으로 인해 이익 성장이 둔화할 경우 주가 상승 여력이 제한적입니다.
무슨 일이 있었나요?
어드밴스트 마이크로 디바이시스(AMD) 주가는 10월 30일부터 11월 6일까지 약 11% 하락하여, $449 근처에서 마감했습니다. 투자자들은 약화되는 PC 수요와 AMD의 가속화되는 AI 인프라 성장을 저울질했습니다.
인텔의 10월 29일 실적 발표는 반도체 수요에 대한 우려를 더했는데, 4분기 매출 가이던스가 150억 달러에서 160억 달러로 제시되었고 PC 시장 부진이 2027년까지 지속될 수 있다는 경고가 있었기 때문입니다.
인텔의 데이비드 진스너(CFO)는 "PC 시장 둔화가 적어도 내년 상반기까지는 지속될 것으로 본다"고 말하며 소비자 컴퓨팅 시장 전반에 걸친 지속적인 불확실성을 강조했습니다.
그러나 AMD의 11월 3일 실적 발표는 반도체 수요에 대해 더 강력한 그림을 제시했습니다.
회사는 3분기 매출이 134억 달러로 전년 동기 대비 45% 증가했으며, 조정 주당순이익은 74% 상승한 $2.09를 기록했다고 보고했습니다.
AMD 인스팅트 GPU와 EPYC 서버 프로세서에 대한 강한 수요에 힘입어 데이터 센터 매출은 97% 급증한 85억 달러를 기록했습니다.
AMD는 또한 4분기 매출이 약 170억 달러에 이를 것으로 전망했는데, 이는 중간값 기준 연간 66% 성장을 의미합니다.
그럼에도 불구하고 주가는 변동성을 보이며, 투자자들이 반도체 업종의 밸류에이션을 재평가하는 가운데 11월 5일 17% 하락한 후 11월 6일 11% 반등했습니다.
인텔의 PC 경고는 AMD에게 더 작은 문제
인텔의 경고는 여전히 관련성이 있는데, AMD는 여전히 소비자 및 상업용 PC 시장에 상당한 노출도를 가지고 있기 때문입니다.
AMD의 3분기 클라이언트 부문 매출은 7% 증가한 29억 달러를 기록했지만, 더 넓은 클라이언트 및 게이밍 부문 전체는 8% 감소한 37억 달러를 기록했습니다.
그러나 데이터 센터 매출이 AMD 분기 매출의 약 64%를 차지함에 따라, AI 인프라가 전체 성장에 훨씬 더 중요해졌습니다.
인텔의 데이터 센터 및 AI 부문 매출은 78% 증가한 73억 달러를 기록하여, PC 시황이 약세임에도 불구하고 서버 프로세서에 대한 기업 수요가 지속되고 있음을 보여주었습니다.
인텔은 또한 강한 제온(Xeon) 수요를 충족시키는 데 영향을 미치는 공급 제약을 인정했는데, 이는 AMD가 EPYC 서버 사업을 확장할 기회를 창출할 수 있습니다.
메타에 설치 및 테스트 중인 헬리오스 랙-스케일 시스템을 포함한 AMD의 성장하는 AI 파트너십은 장기 성장 전망을 더욱 뒷받침합니다.
AMD의 실적 전망은 지속적인 성장을 뒷받침
TIKR의 10월 30일 컨센서스 추정치는 AMD의 정규화 주당순이익이 2026년 $7.62에서 2027년 $15.93으로 두 배 이상 증가할 것으로 전망했습니다.
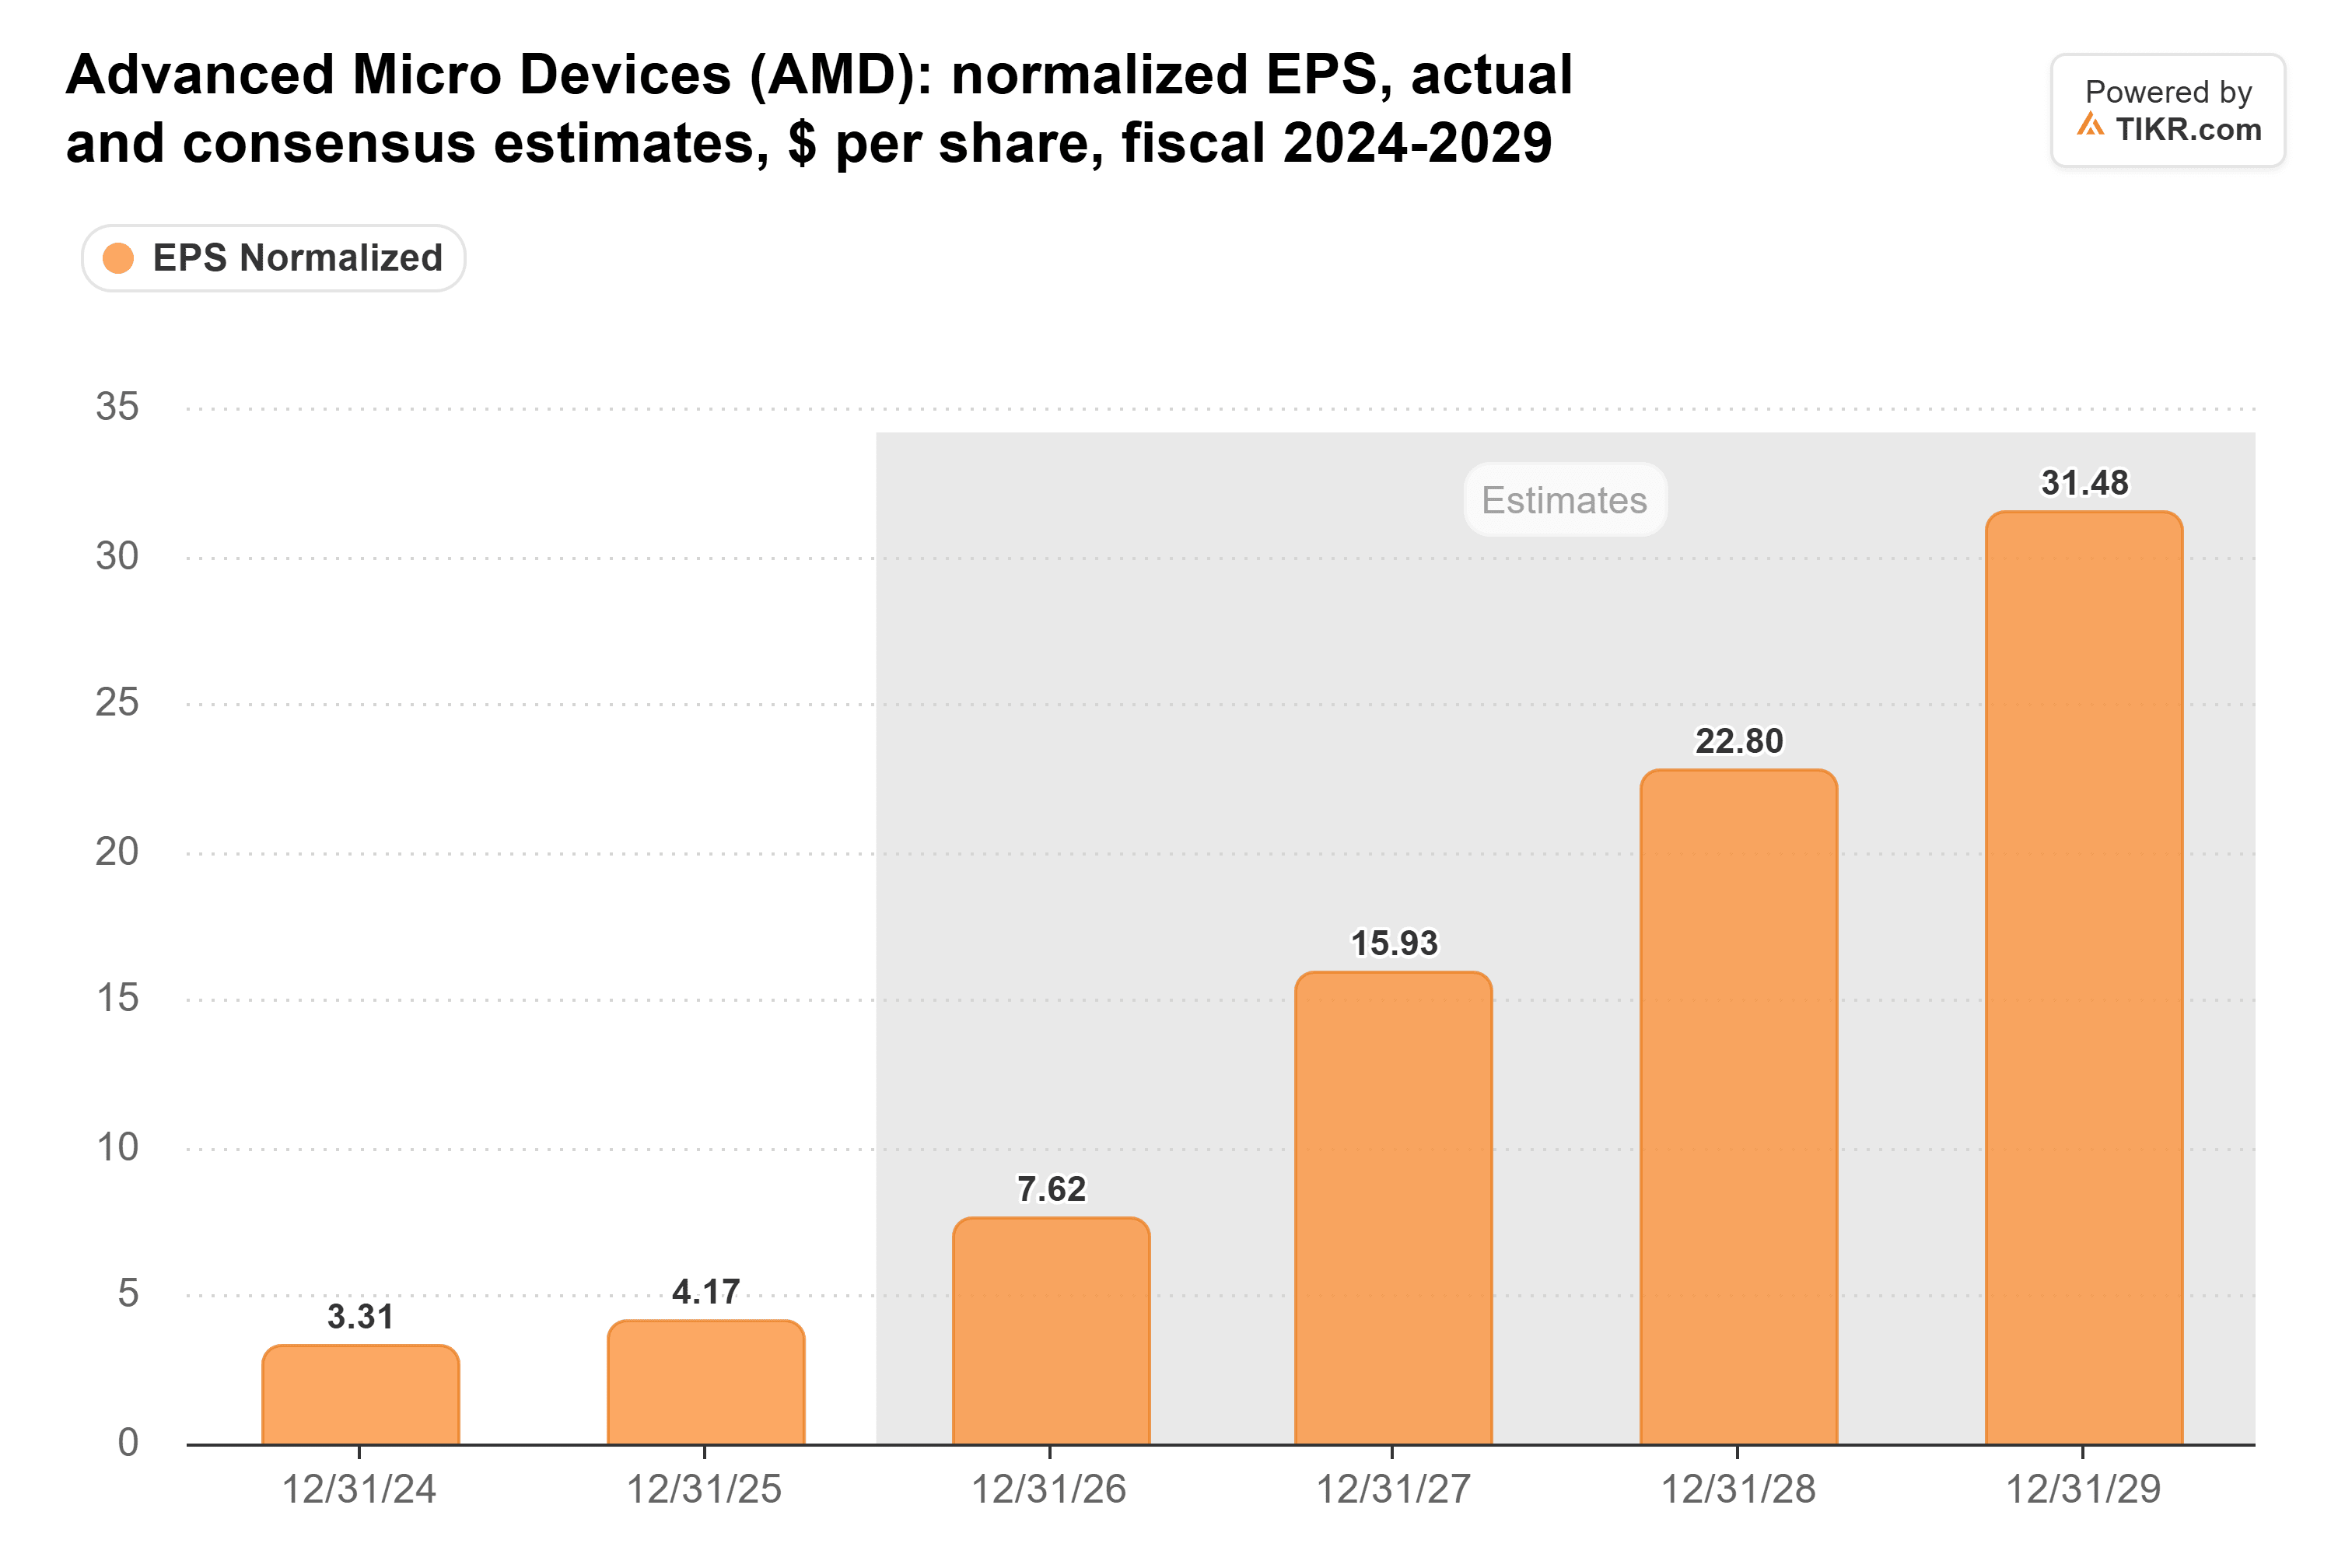
AMD의 최근 실적은 더 넓은 성장 논리를 뒷받침하는데, 데이터 센터 매출이 거의 두 배로 증가했고 비-GAAP 영업이익은 전년 동기 대비 75% 증가했습니다.
경영진의 4분기 매출 전망(약 170억 달러) 또한 2027년을 향해 지속적인 성장세를 시사합니다.
그러나 10월 30일의 실적 추정치는 AMD의 11월 3일 실적 발표 이전의 것이며, 애널리스트들이 AI 가속기 수요와 수익성을 재평가함에 따라 업데이트된 추정치는 달라질 수 있습니다.
가장 큰 의문은 AMD가 생산이 확장되고 경쟁이 심화되는 가운데 급속한 매출 성장을 유지하면서 동시에 마진을 확대할 수 있을지 여부입니다.
AMD 주가는 저평가되었나요, 고평가되었나요?
AMD의 최근 하락은 밸류에이션을 개선시켰지만, 투자자들은 여전히 예상 이익 성장에 대한 프리미엄을 지불하고 있습니다.
주가는 10월 30일 기준 선행 주가수익비율(P/E) 약 45배에 거래되었는데, 이는 추가 매도 압력을 경험하기 전 5년 평균인 약 35배에 비해 높은 수준입니다.
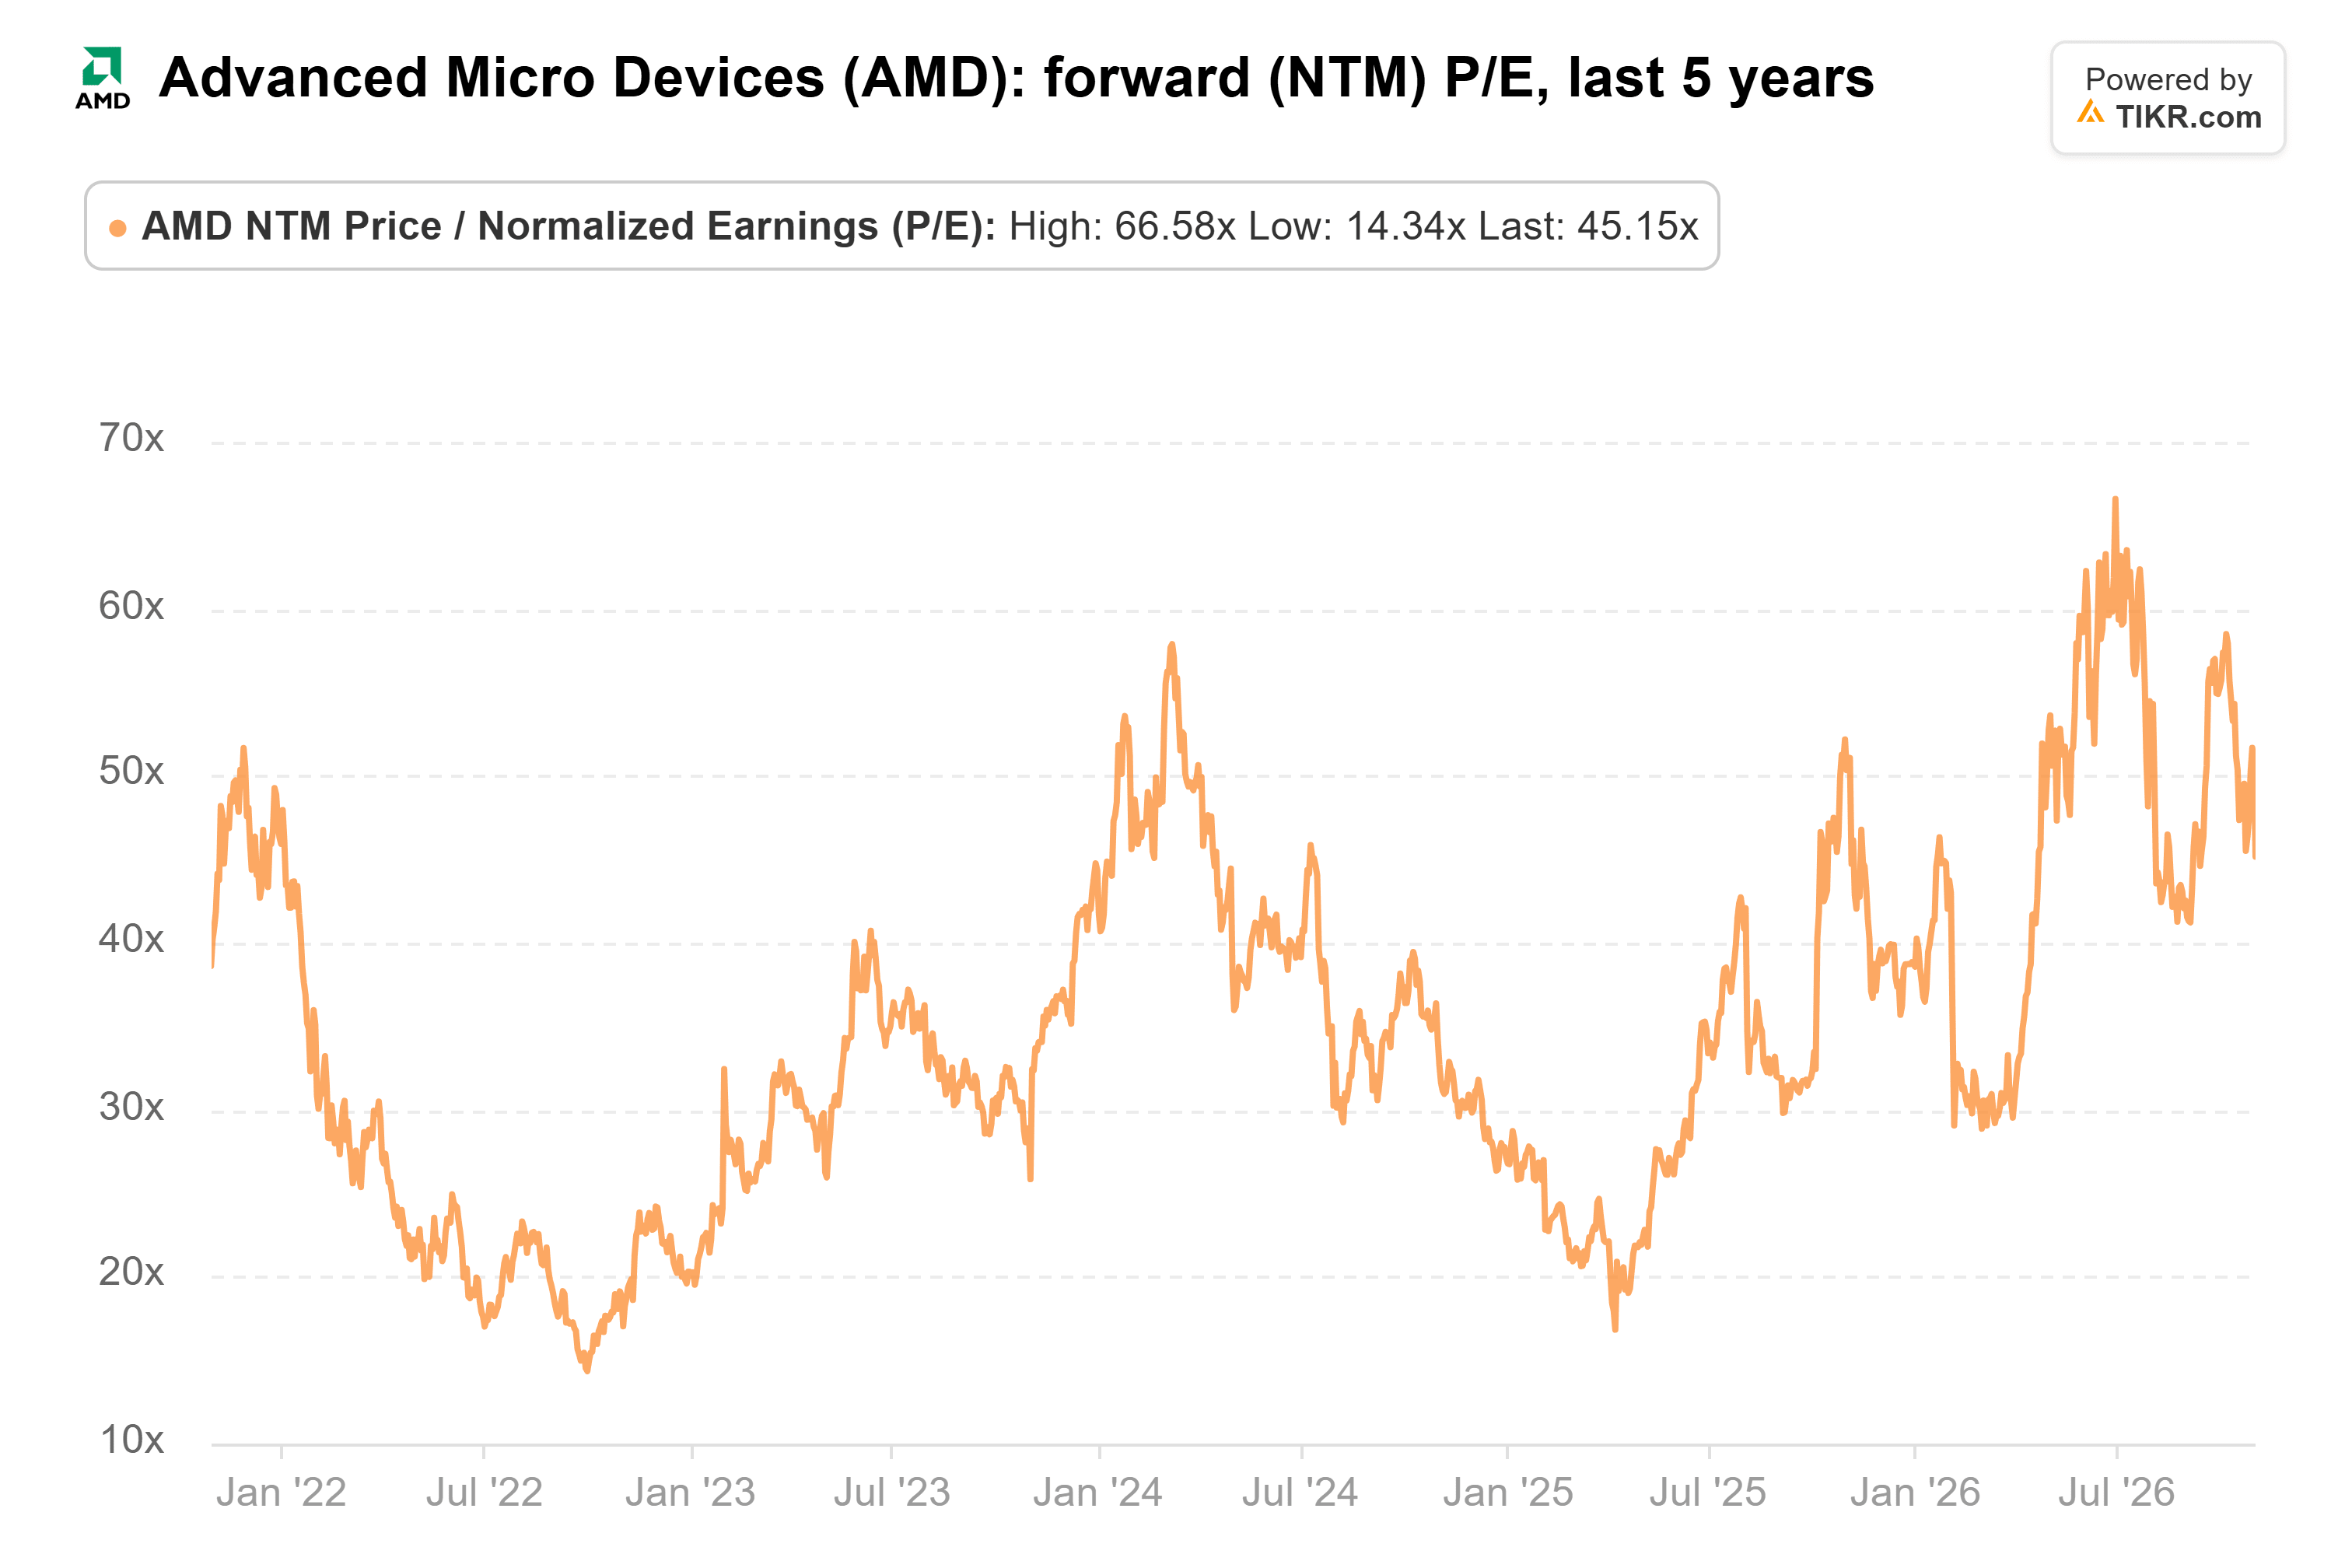
TIKR의 10월 31일 평균 애널리스트 목표가는 약 $640로, 이는 AMD의 11월 6일 종가 대비 약 43% 상승 여력을 의미하지만, 이 목표가는 최근 실적 발표 이전의 것입니다.
그러나 약화된 PC 수요, 공급 제약, 그리고 높아진 기대치는 AMD가 성장 궤도를 유지하는 데 어려움을 겪을 경우 상당한 하방 위험을 창출합니다.
AMD는 역사적 이익 배수 대비 최대한 공정한 가치를 반영하고 있는 것으로 보입니다. 가속화되는 AI 수요와 서버 시장 점유율 확대가 장기 성장 전망을 뒷받침하지만, 주가의 프리미엄 밸류에이션은 실망스러운 실적이나 마진에 대한 버퍼가 제한적입니다.
그렇다면 AMD 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 안에 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 밸류에이션 모델에 몇 가지 가정을 입력하기만 하면 AMD의 가치가 얼마나 될 수 있는지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!