主なポイント
- GF証券が2027年の4四半期のうち3四半期でNAND価格が下落すると予想した後、マイクロンは本日3%下落し、サンディスクもそれに伴って下落した。
- サンディスクが最も影響を受けるが、アナリストは依然として、GFが価格下落を予想する2028年6月までの間に同社の売上高が成長すると見込んでいる。
- マイクロンの売上高の約4分の3はDRAMによるものだが、それでもNANDは2026会計年度に318億ドルの売上をもたらした。
- マイクロンは予想収益ベースで割安に見えるが、2017-2018年のピーク時にもほぼ同程度に割安に見えていた。その後、1株当たり利益(EPS)は79%下落した。
マイクロン・テクノロジー (MU) は本日3%下落した。これは、広範なメモリ銘柄の売りがあった翌日の動きだ。
GF証券は顧客に対し、NANDが2027年に供給過剰に転じる可能性があり、それが価格とサプライヤーの収益を押し下げると伝えた。サンディスク (SNDK) も2%下落した。
詳細
GF証券は2027年のNAND価格予想を下方修正し、現在以下のように見込んでいる:
- 2027年第1四半期は価格が横ばいで、その後3四半期連続で下落。
- 2027年のスマートフォンおよびPC出荷台数が2桁の減少。
- データセンターの導入ペースが鈍化し、GPUとHBMの供給制限がエンタープライズSSDへの注文を抑制。
- 供給ビット成長率が2027年に28%、2028年に30%に達する可能性。
これは、マイクロンのNAND価格が2026会計年度に約200%上昇した市場にとって急激な転換だ。GF証券は、NANDに注力するサンディスクを最も影響を受けると見ており、マイクロンはDRAMとHBM事業によってより保護されていると見ている。
サンディスクが最も失うものがある
サンディスクの売上高は、2026年6月終了の会計年度で203億ドルとほぼ3倍になった。コンセンサスでは、今会計年度で売上高が2倍以上になり、その後2028年6月終了の年度も再び増加すると見込まれている:
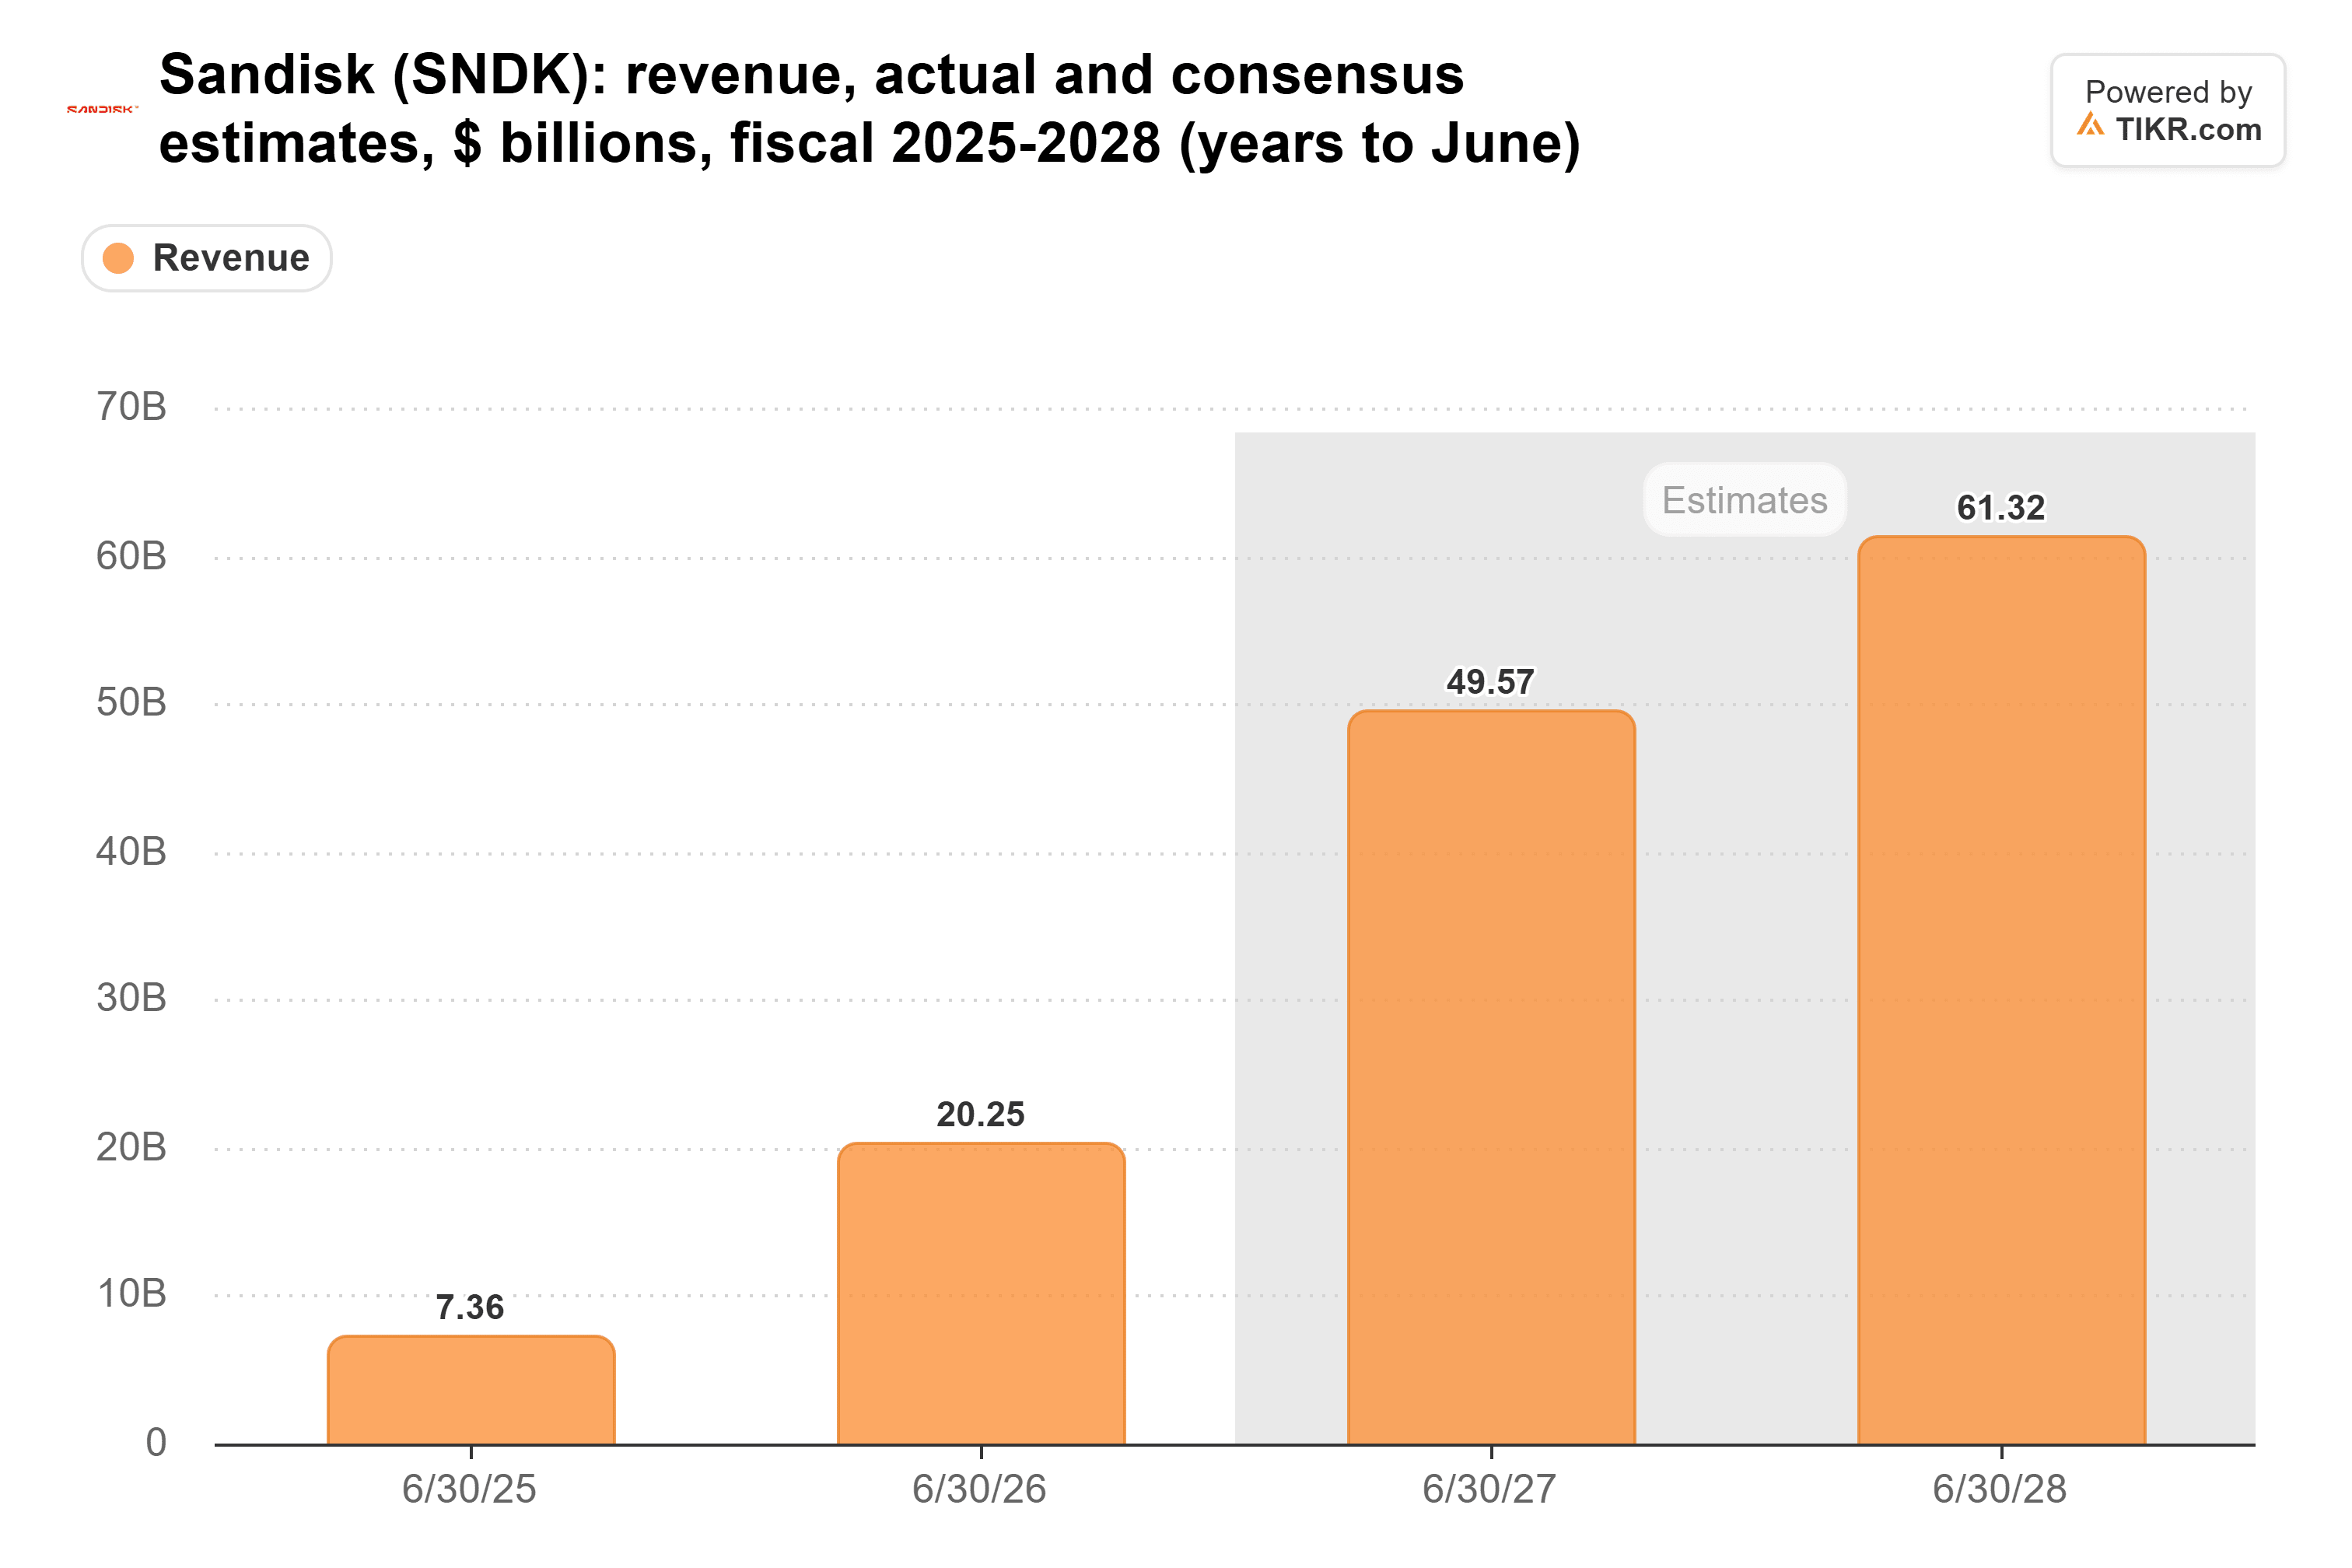
サンディスクの2028会計年度は2027年7月から2028年6月までをカバーしており、これはGF証券がNAND価格の下落を予想しているのと同じ月にあたる。これらの予想はGF証券のレポート以前のものであるため、GF証券の見方が正しければ、同年度の613億ドルというコンセンサス予想が最もリスクにさらされているように見える。
TIKRはマイクロンについて49人のアナリストを追跡しています。「買い」としているのは何人ですか?
マイクロンの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト・レーティングを見る
マイクロンの緩衝材はDRAM
マイクロンはより良い立場にある。DRAMは2026会計年度の売上高の75.6%を占めており、経営陣は9月の決算説明会で、2027年の生産高の75%以上がすでに確保されていると述べた。それでもNANDは2026会計年度に318億ドルの売上をもたらした。第4四半期では、NAND売上の3分の2以上がデータセンター向けSSDによるものであり、これはGF証券が鈍化を予想しているのと同じ注文だ。
ウォール街はマイクロンの収益が上昇を続けると見込んでおり、正常化EPSは2027会計年度(2027年8月終了年度)に2倍以上になり、2028会計年度も再び上昇すると予想している:

これらの両年度とも、GF証券がNAND価格の下落を予想している月と重なっている。
低いP/Eはピーク時には普通のこと
r/stocks の投稿者が本日、マイクロンがP/E 9倍で取引されているならバブルはどこにあるのかと質問し、「たとえ売上高が半減しても、依然としてかなり適正に評価されているように見える」と付け加えた。
TIKRの数字によれば、さらに割安だ:月曜日の終値時点で、今後12か月間の予想収益ベースで4.1倍であり、本日の下落後はさらに低い。しかし、メモリ銘柄はサイクルのピーク時に最も割安に見える傾向がある。2017年と2018年の四半期末には、マイクロンのフォワードP/Eは3.7倍から5.3倍の間だった。その後、EPSは2018会計年度から2020会計年度にかけて79%下落した。
売上高の半減は、投稿者が考える以上に大きな打撃となるだろう。2026会計年度の利益増加のほぼすべては価格上昇によってもたらされた:売上高は958億ドル増加した一方で、売上原価はわずか32億ドルの増加に留まった。したがって、価格が下落すれば、失われた売上高の大部分がそのまま利益から失われることになる。
12月に注目すべき点
率直に言って、GF証券の警告はマイクロンよりもサンディスクに対してより真剣に受け止めるだろう。しかし、市場はすでにマイクロンの収益をピークとして織り込んでいるため、割安に見えるからといって買うことはないだろう。次の試練は12月のマイクロンの第1四半期決算発表だ。売上高が615億ドルという業績予想の中間値以上で、非GAAP売上総利益率が86.25%以上であれば、価格が維持されていることを示す。経営陣がNAND価格について慎重な見方をすれば、GF証券の見方が正しいように見え始める。
では、マイクロン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、自らのビジネス見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!