主なポイント
- NVIDIAは本日夜、市場終了後に決算を発表する。オプション価格は約7%の変動を織り込んでおり、これは2025年2月以来、決算発表前の予想変動幅としては最大。
- 市場は1月四半期の業績見通し(ガイダンス)として約1300億ドルを期待しており、これはアナリストの通年予想が既に示唆している水準より約50億ドル高い。
- このハードルは達成可能に見え、予想PER13倍の株価は、8月に経営陣が示した粗利益率の低下を既に織り込んでいる。
- 真のリスクは、1月四半期の粗利益率見通しが71%を下回るか、あるいは見通しを全く示さないことだ。
NVIDIA (NVDA)は本日夜、第3四半期決算を発表するが、今回報告される四半期の数字はリリースの中で最も興味深くないものかもしれない。
昨日のCNBCのClosing Bellポッドキャストで、Solus Alternative Asset ManagementのDan Greenhouseは、今後の見通しに対する市場の期待水準を次のように述べた:「私の直感では、市場は次の四半期の売上高ガイダンスとして1300億ドルを見たいと思っている」。
オプション取引業者も警戒している。「トレーダーは現在、約7%の変動を予想しており、これは2025年2月以来、決算発表前の予想変動幅としては最大だ」と、CNBCのOliver Renickは同じエピソードで述べた。
また、これはJensen HuangがCEOを退任して以来、初めての決算発表であり、CFOのColette Kressが暫定で会社を運営しているため、彼女が業績見通しを示すことになる。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と言っているのは何人?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリストレーティングを見る
1300億ドルは思ったより近い
今夜の四半期決算には多くの驚きはないはずだ。NVIDIAは1080億ドル(プラスマイナス2%)のガイダンスを示しており、LSEGのコンセンサスは約1090億ドルだ。また、NVIDIAは過去3四半期連続で自社の予想範囲の上限を上回っている。
アナリストは既に、NVIDIAの売上高が今会計年度および次会計年度に急上昇すると予想している:
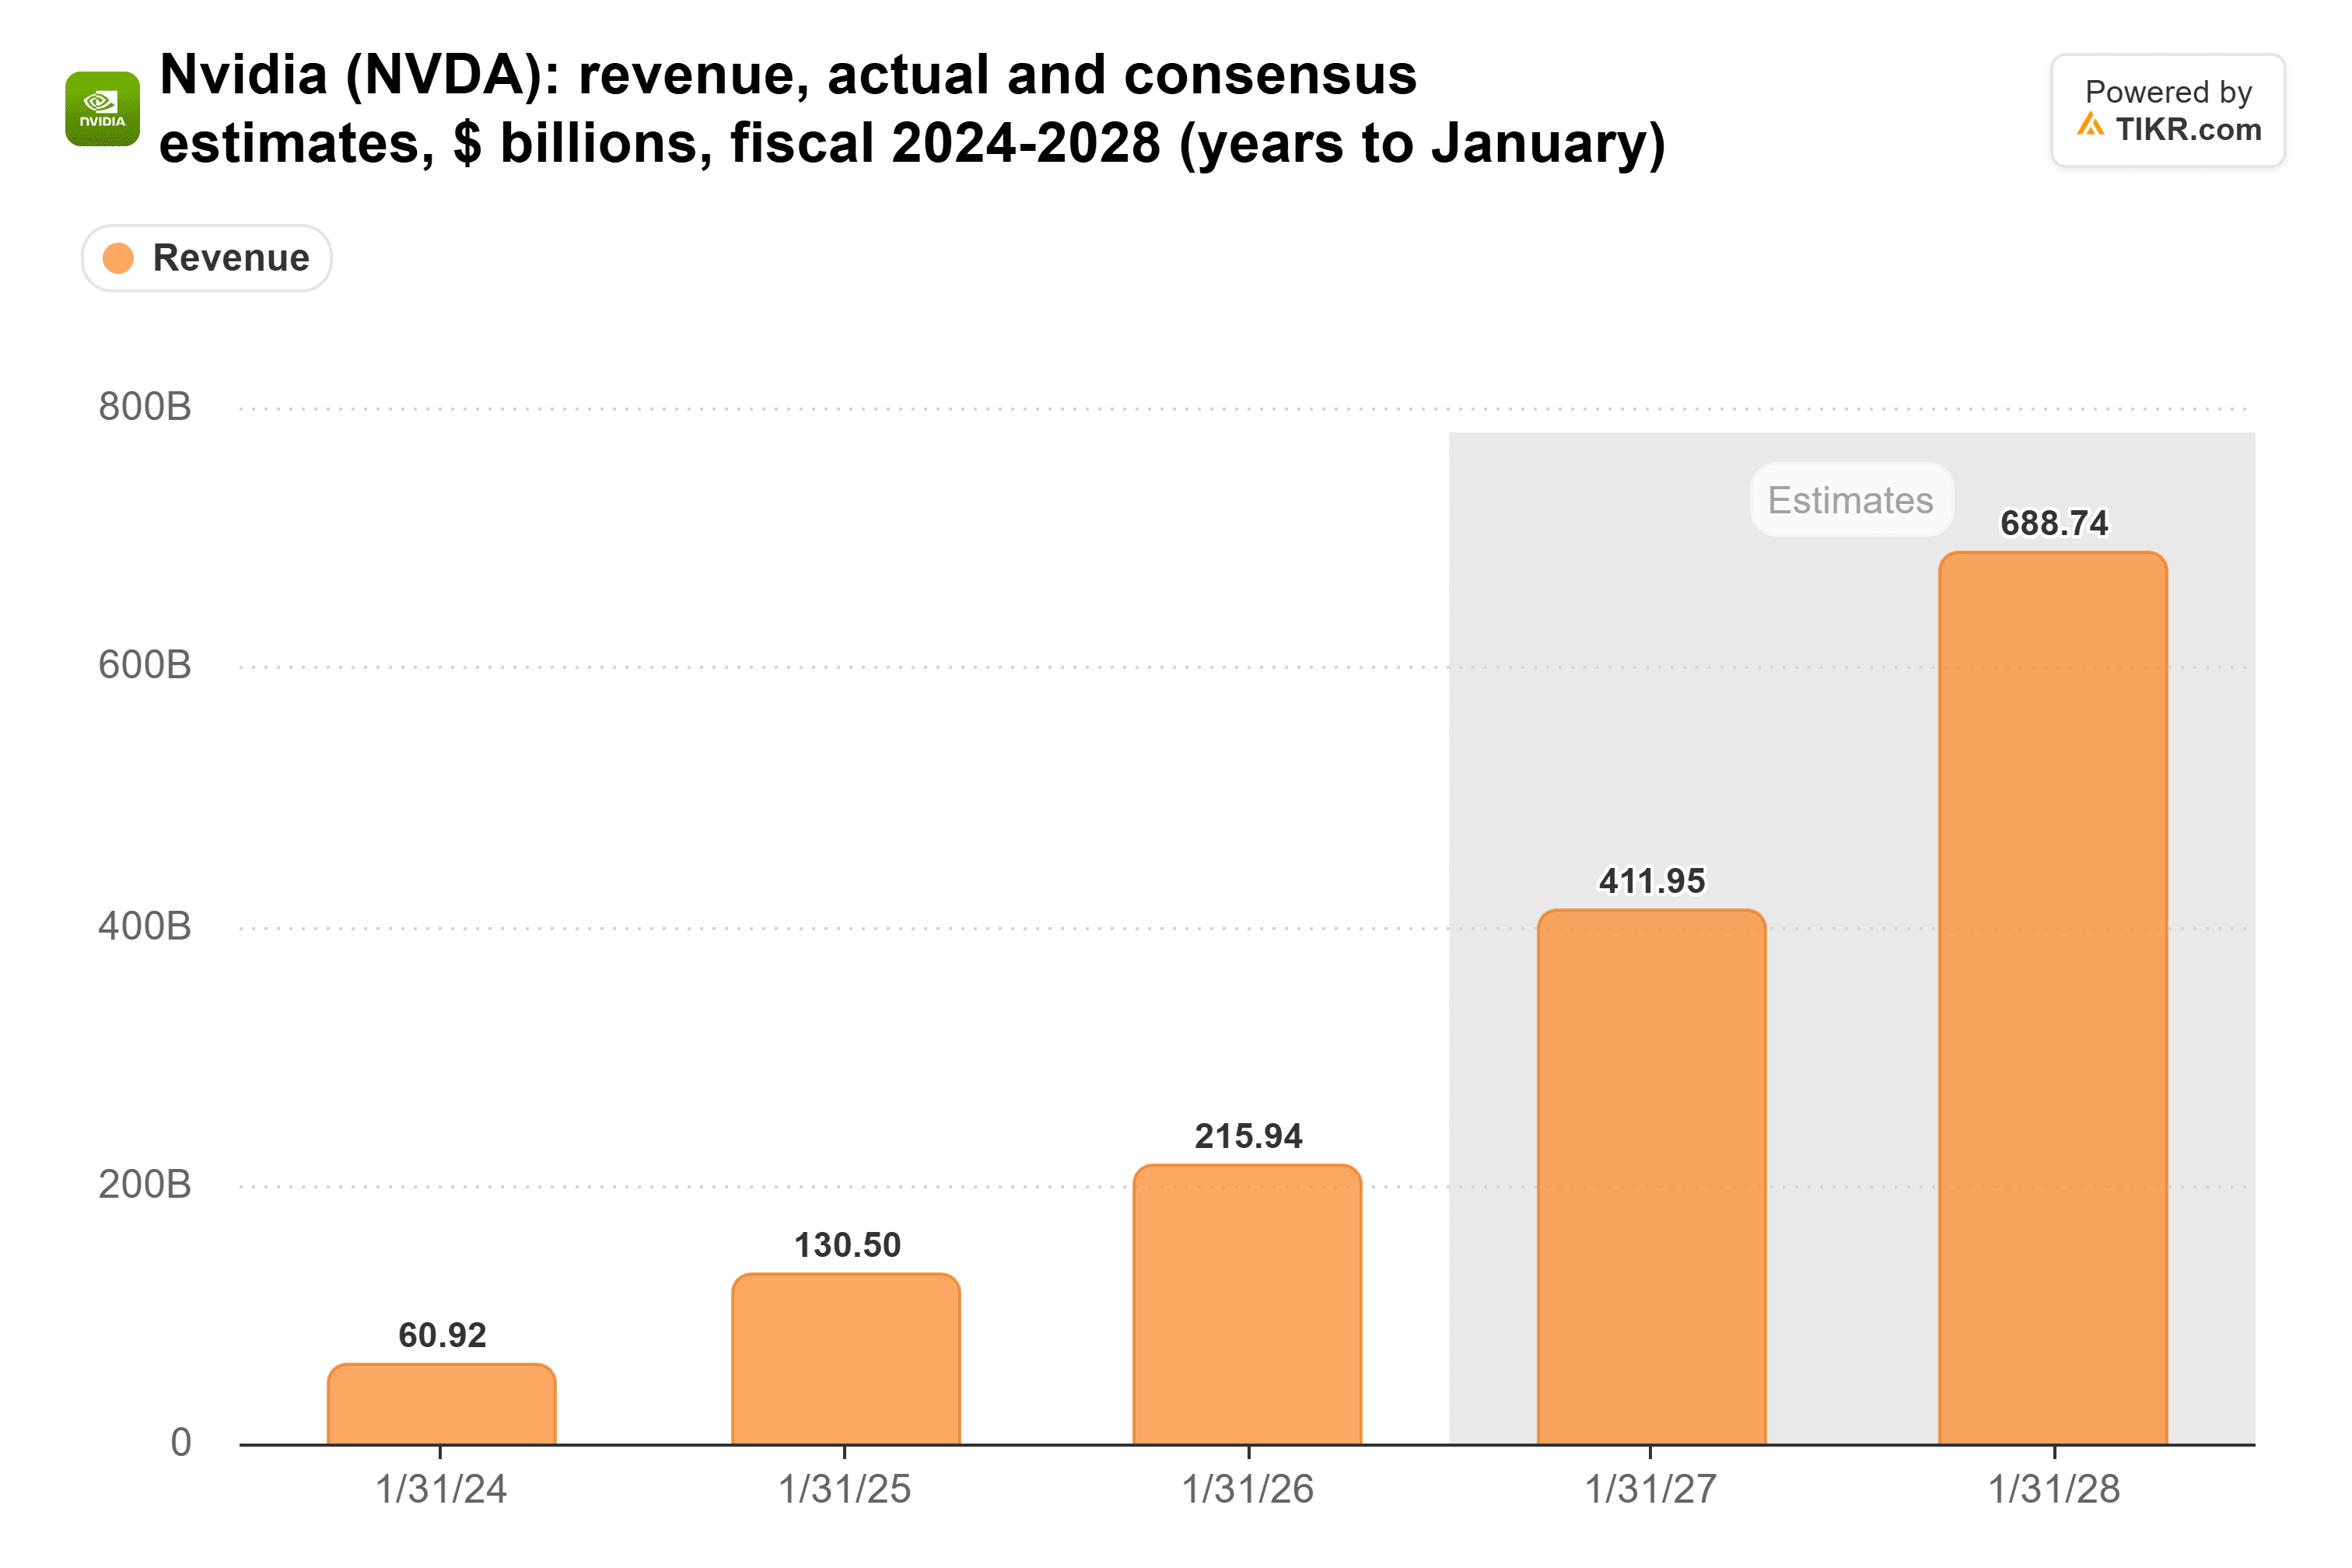
アナリストは、1月に終了する会計年度の売上高として4120億ドルを予想している。NVIDIAが最初の2四半期で計上した1778億ドルと、今夜予想される約1090億ドルを差し引くと、1月四半期には約1250億ドルが残る。したがって、Greenhouseの1300億ドルという数字は、予想に既に織り込まれている水準より約50億ドル高いことになる。
そこに到達するには、今夜予想される四半期から19%のジャンプが必要だ。NVIDIAは過去2四半期(20%と18%)でそれぞれほぼその速さで成長している。さらに、1月四半期は通常の13週間ではなく14週間ある。
利益率の低下は既に公表済み
利益率は発表前の大きな懸念材料だが、その低下の多くは既に知られている。8月の決算説明会で、Kressは、メモリ価格の上昇に伴い、粗利益率は1月四半期に71%から72%で底を打ち、次会計年度には72%から73%で落ち着くはずだと述べた。NVIDIAの粗利益率は、2025年4月四半期に45億ドルのH20関連費用で60.5%に落ち込んだ場合を除き、過去8四半期で72.4%を下回ったことはない:
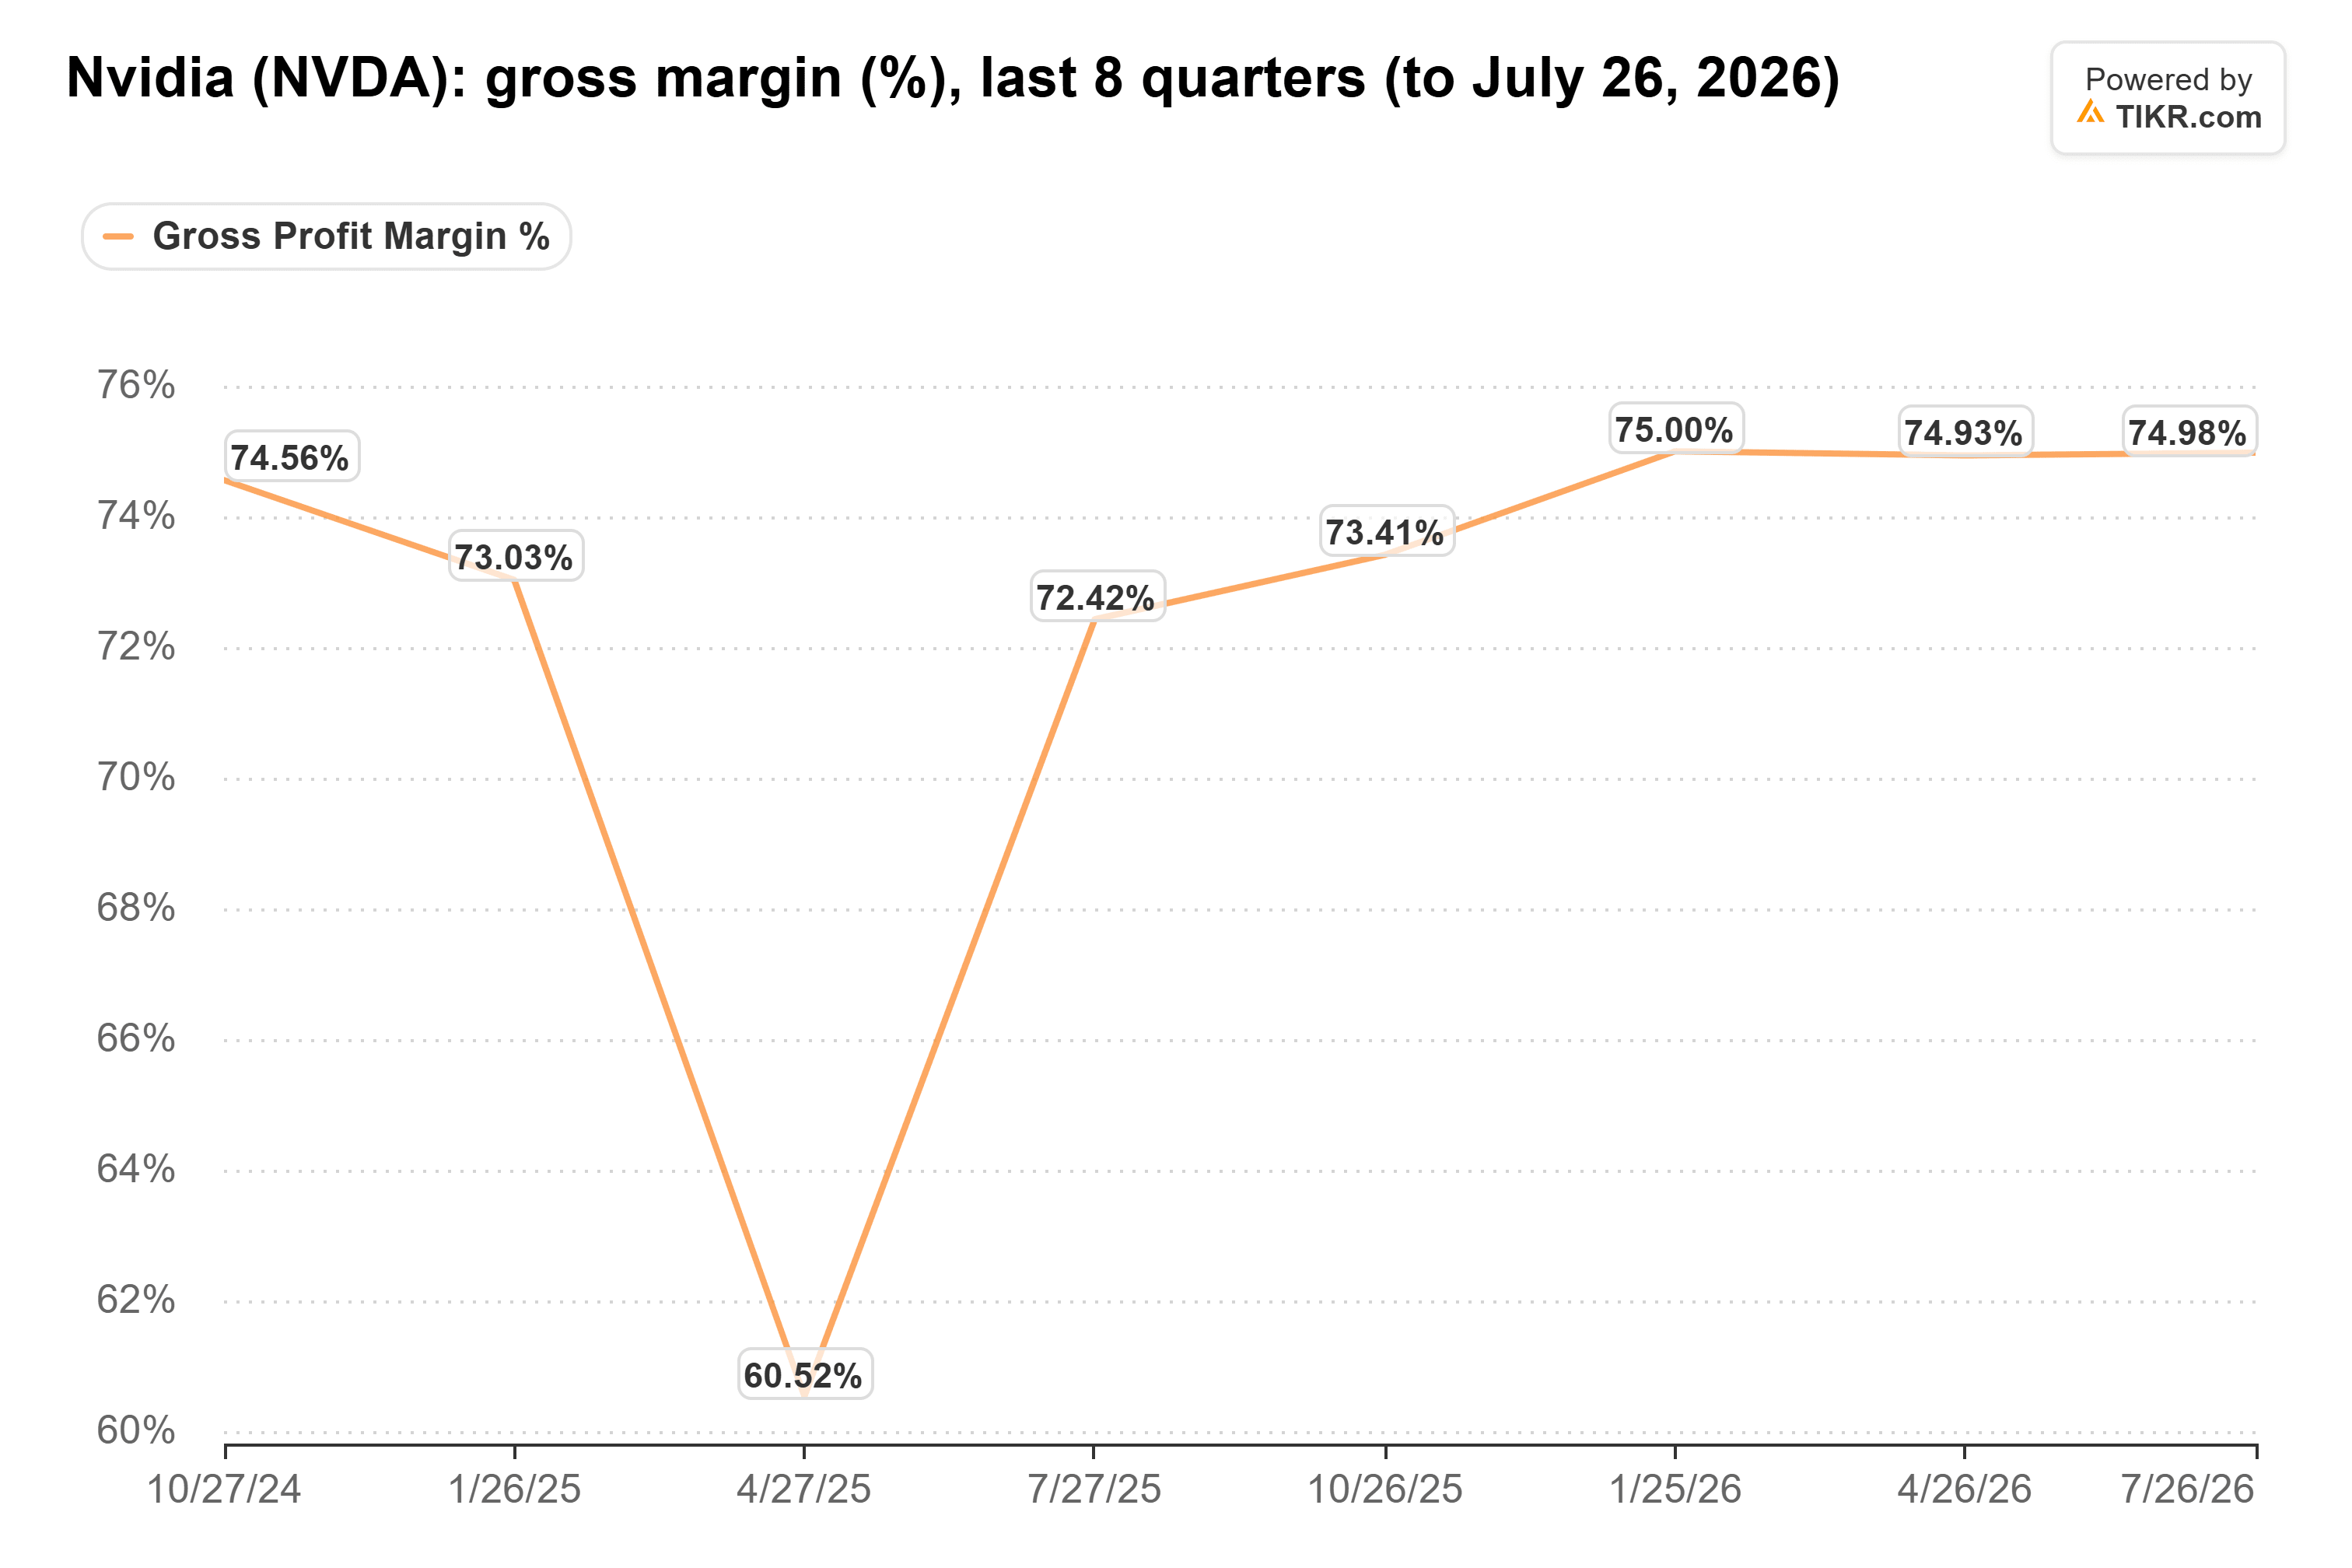
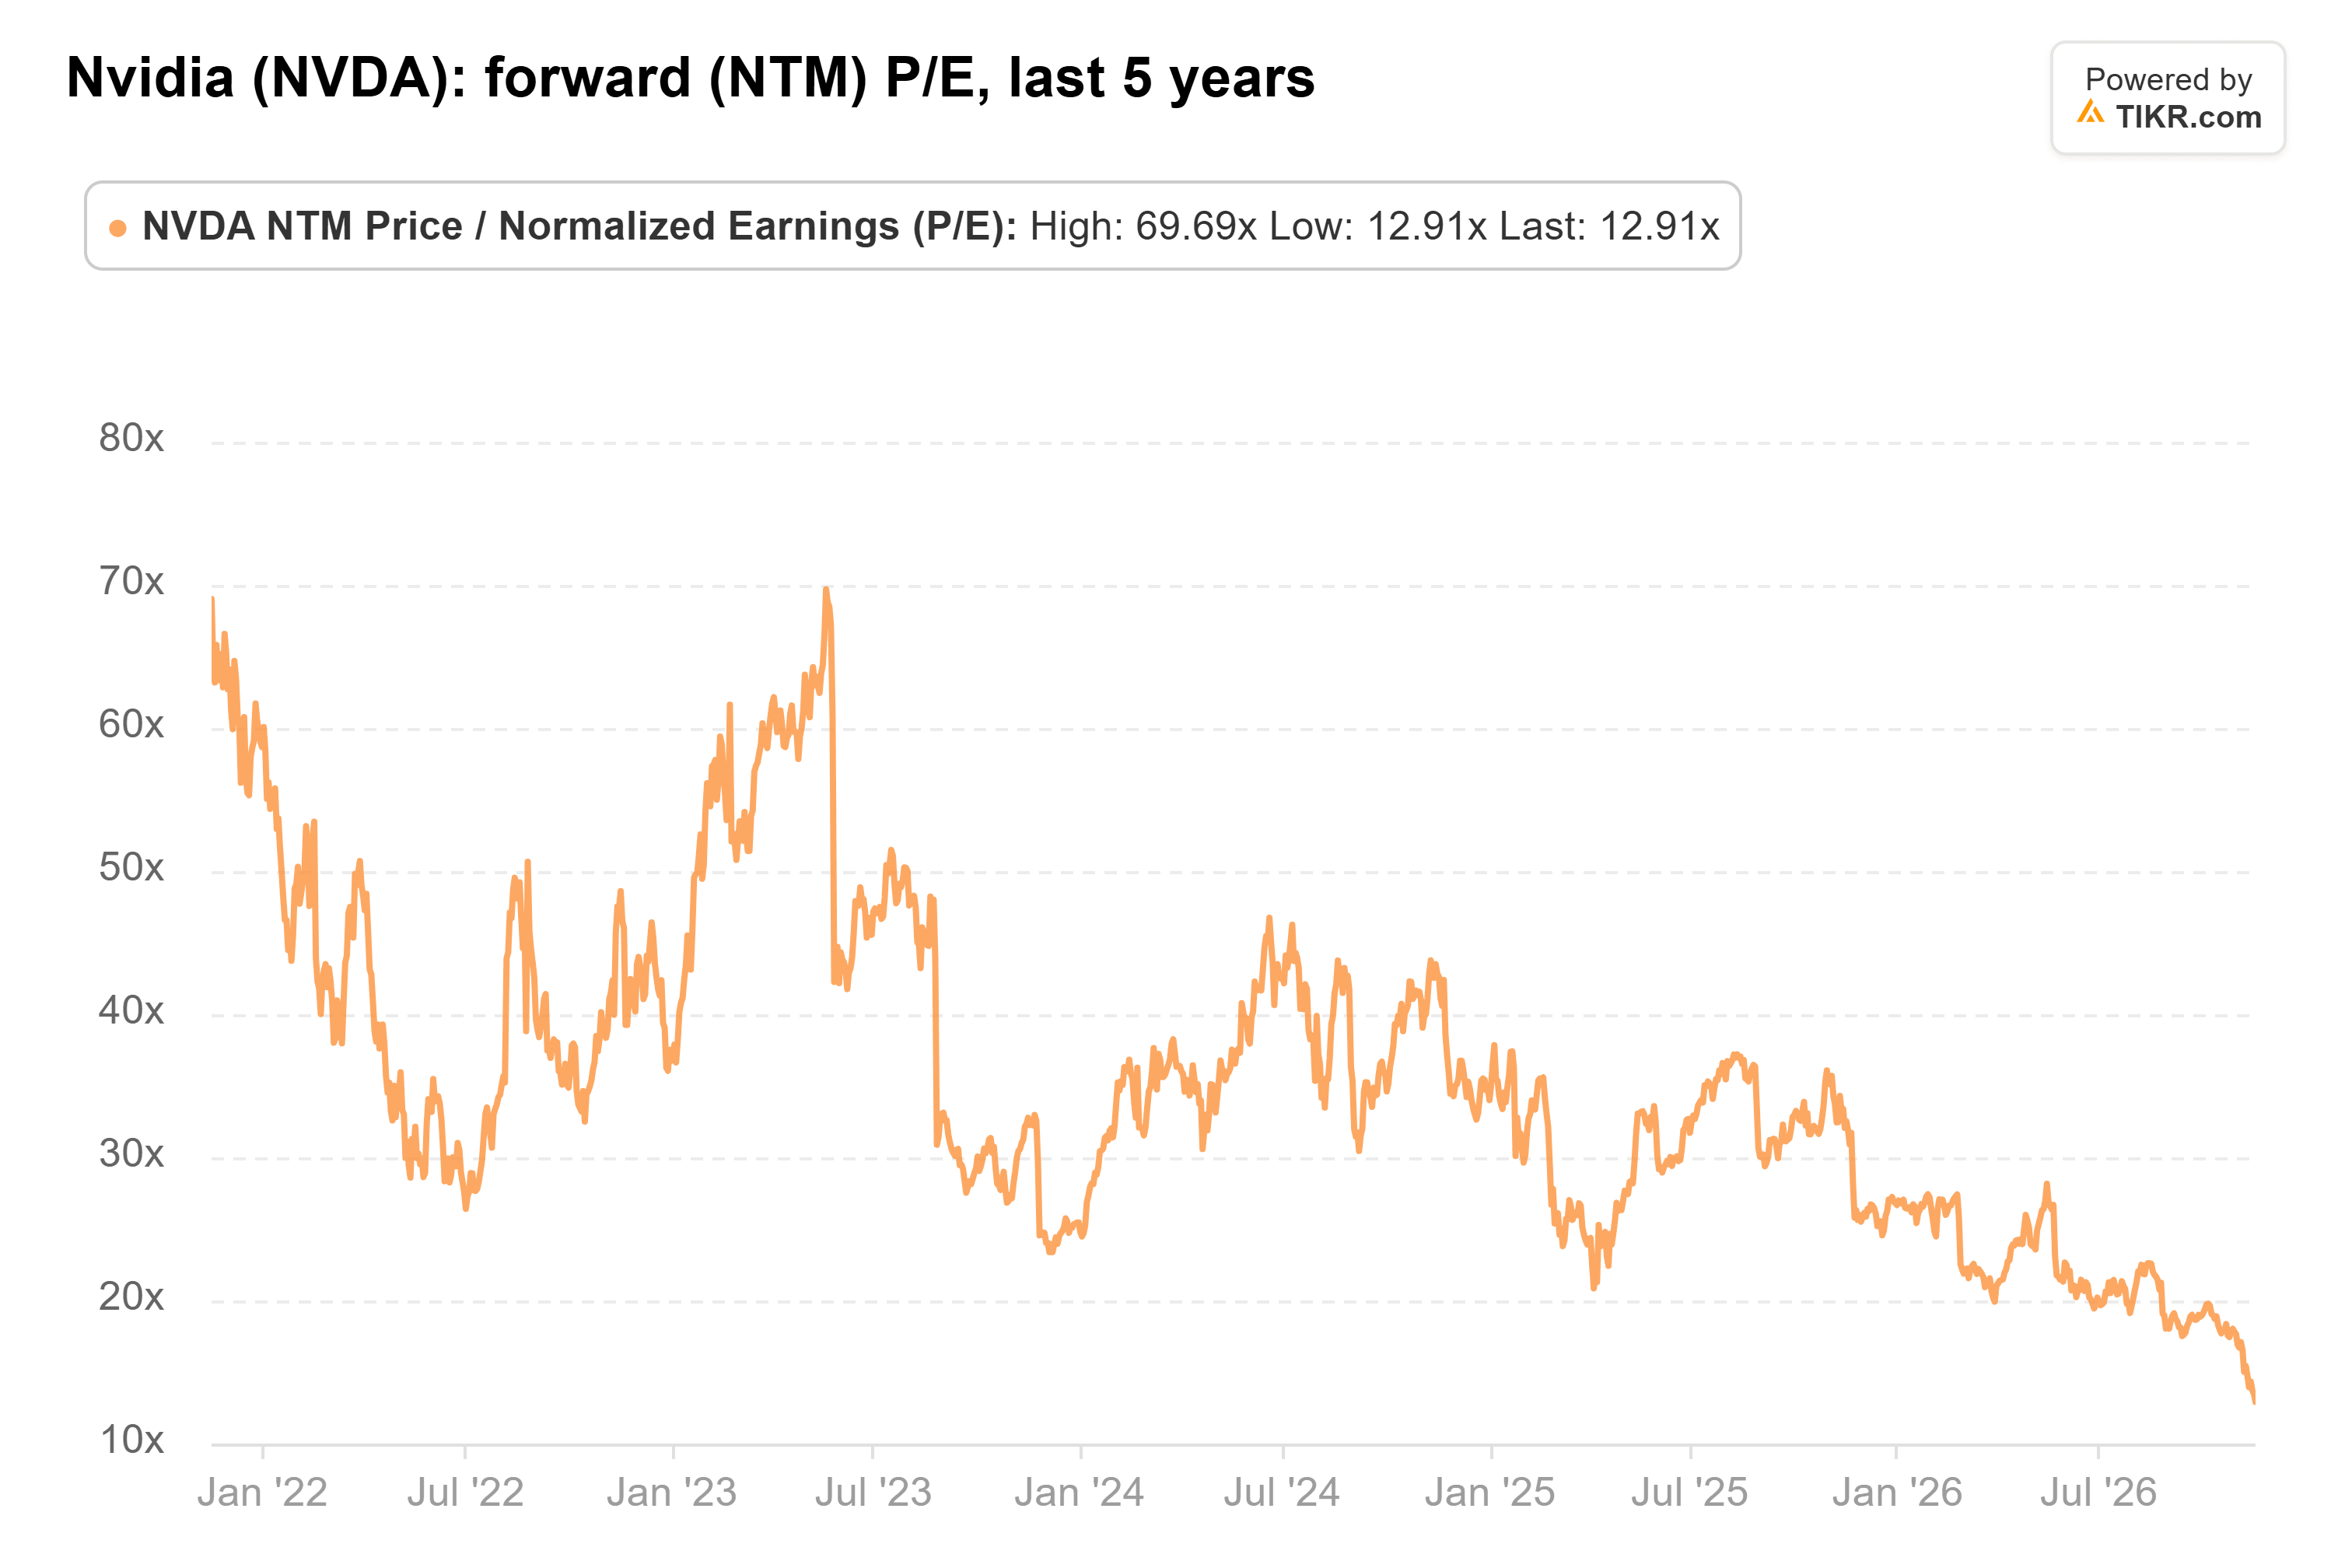
今夜、利益率が本当の意味での衝撃となるには、1月四半期の見通しが71%を下回る必要がある。そして、株価は既に悪材料を織り込んでいる。NVIDIAは予想PER13倍で取引されており、これは過去5年間で最低の倍率であり、平均の36倍と比較して低い:
設備投資への懸念、そして見通しが全く示されない可能性も
投資家はNVIDIAの顧客についても神経質になっている。バンク・オブ・アメリカの最新のファンドマネージャー調査によると、「投資家の52%が、今後6か月以内にAIハイパースケーラーが設備投資の削減を発表すると予想しており、先月の30%から急増した」と、CNBCのCarl QuintanillaがXに投稿した。
この懸念がPER13倍という倍率が織り込んでいるものだ:AI構築がピークに近づいていること。NVIDIAの業績見通しはそれに対する最初の真の答えであり、それが見通しを示さないことが株価に打撃を与える理由だ。Deepwater Asset ManagementのGene MunsterはXにこう書いた:「$NVDA投資家は、彼らが火曜の夜に決算を報告する際、業績見通しを取り下げる準備をしておくこと。短期的にはネガティブだ」。
私の結論はこうだ:NVIDIAは市場に1300億ドルという数字を示すことができる。その数字に近い見通しを、利益率が71%から72%で維持されると示せば、PER13倍では株価が安すぎると見なされるはずだ。
もちろん、見通しはあくまで見通しに過ぎない。真の試練は、1月四半期の結果が2月下旬に報告される時に訪れる。売上高が1300億ドル近くで粗利益率が71%以上であれば、今回の売り込みが行き過ぎていたことが確認されるだろう。
では、NVIDIAの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス観を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!