

主なポイント
- Microsoft (MSFT) と Amazon (AMZN) は、米国のデータセンター容量の逼迫から恩恵を受ける可能性がある。モルガン・スタンレーは、2028年に計画されているプロジェクトの約5ギガワット(約20%)が2029年にシフトすると予想している。
- モルガン・スタンレーは、ハイパースケーラーの資本支出予測を2027年約1.6兆ドル、2028年約1.8兆ドルと据え置き、政治的対立がAI投資サイクルを中断させるのではなく延長する可能性があると示唆した。
- Microsoftは2026会計年度に約1160億ドルの設備投資を行い、Amazonは2026暦年に2200億ドルの現金設備投資計画を再確認した。
- Nvidia (NVDA) は、機器発注のタイミングに関してより大きな不確実性に直面している。この投資テーマにおいて、私が買いと考えるのは、予想PER約24倍のMicrosoftである。
モルガン・スタンレー、2028年のAIパイプラインの20%が2029年に移動すると予想
2026年の米国中間選挙は、米国のAIインフラ拡大に新たな障害をもたらした。データセンター建設に対する政治的反対の高まりである。
The Texas Tribune によれば、テキサス州次期知事のジーナ・ヒノホサは新規データセンターの承認を一時停止することを提案しており、オハイオ州次期知事のエイミー・アクトンは条件付きモラトリアムを支持している。
MicrosoftとAmazonにとって、これらの規制はすでに開発中のインフラの価値を高める可能性がある。Nvidiaは異なる課題に直面しており、建設遅延が機器発注を後の期間に押しやる可能性がある。
11月11日、モルガン・スタンレーの公共政策調査責任者アリアナ・サルバトーレは、米国のデータセンタープロジェクト約5ギガワットが2029年にシフトすると予想されると述べた。これは「2028年のパイプラインの約20%」に相当する。
モルガン・スタンレーの Thoughts on the Market ポッドキャスト で、サルバトーレは、ハイパースケーラーの資本支出予測が2027年約1.6兆ドル、2028年約1.8兆ドルで据え置きとなったと述べた。
すでに許可を得ているか建設中のプロジェクトは、2027年には混乱が少ないはずだ。モルガン・スタンレーは、米国の容量増加は2028年におおむね横ばいで推移し、2029年に約40%増加すると予想している。
サルバトーレは、これらの遅延は「実際にはAI投資サイクルの期間を延長する可能性がある」と述べた。
この区別は重要である。なぜなら、最大のインフラ購入者はより長い建設期間に耐える財務的余裕がある一方で、機器サプライヤーは将来の発注がいつ行われるかについて不確実性に直面するからだ。
TIKRはMicrosoftについて58人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Microsoftの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。
Microsoftの1160億ドルの支出基盤が競争優位性をもたらす
Microsoftは、潜在的な建設減速期に広範な開発パイプラインを抱えて臨む。
ロイターが引用したCleanviewのデータによると、Microsoftは米国内で35のデータセンターを建設中で、さらに134の計画がある。
すでに進行中のプロジェクトは、承認待ちの開発プロジェクトよりも、直近の許可取得上の障害が少ない可能性がある。
Microsoftの設備投資は、2022会計年度の約239億ドルから2026会計年度の1160億ドルに増加し、AIインフラへの積極的な投資を反映している。
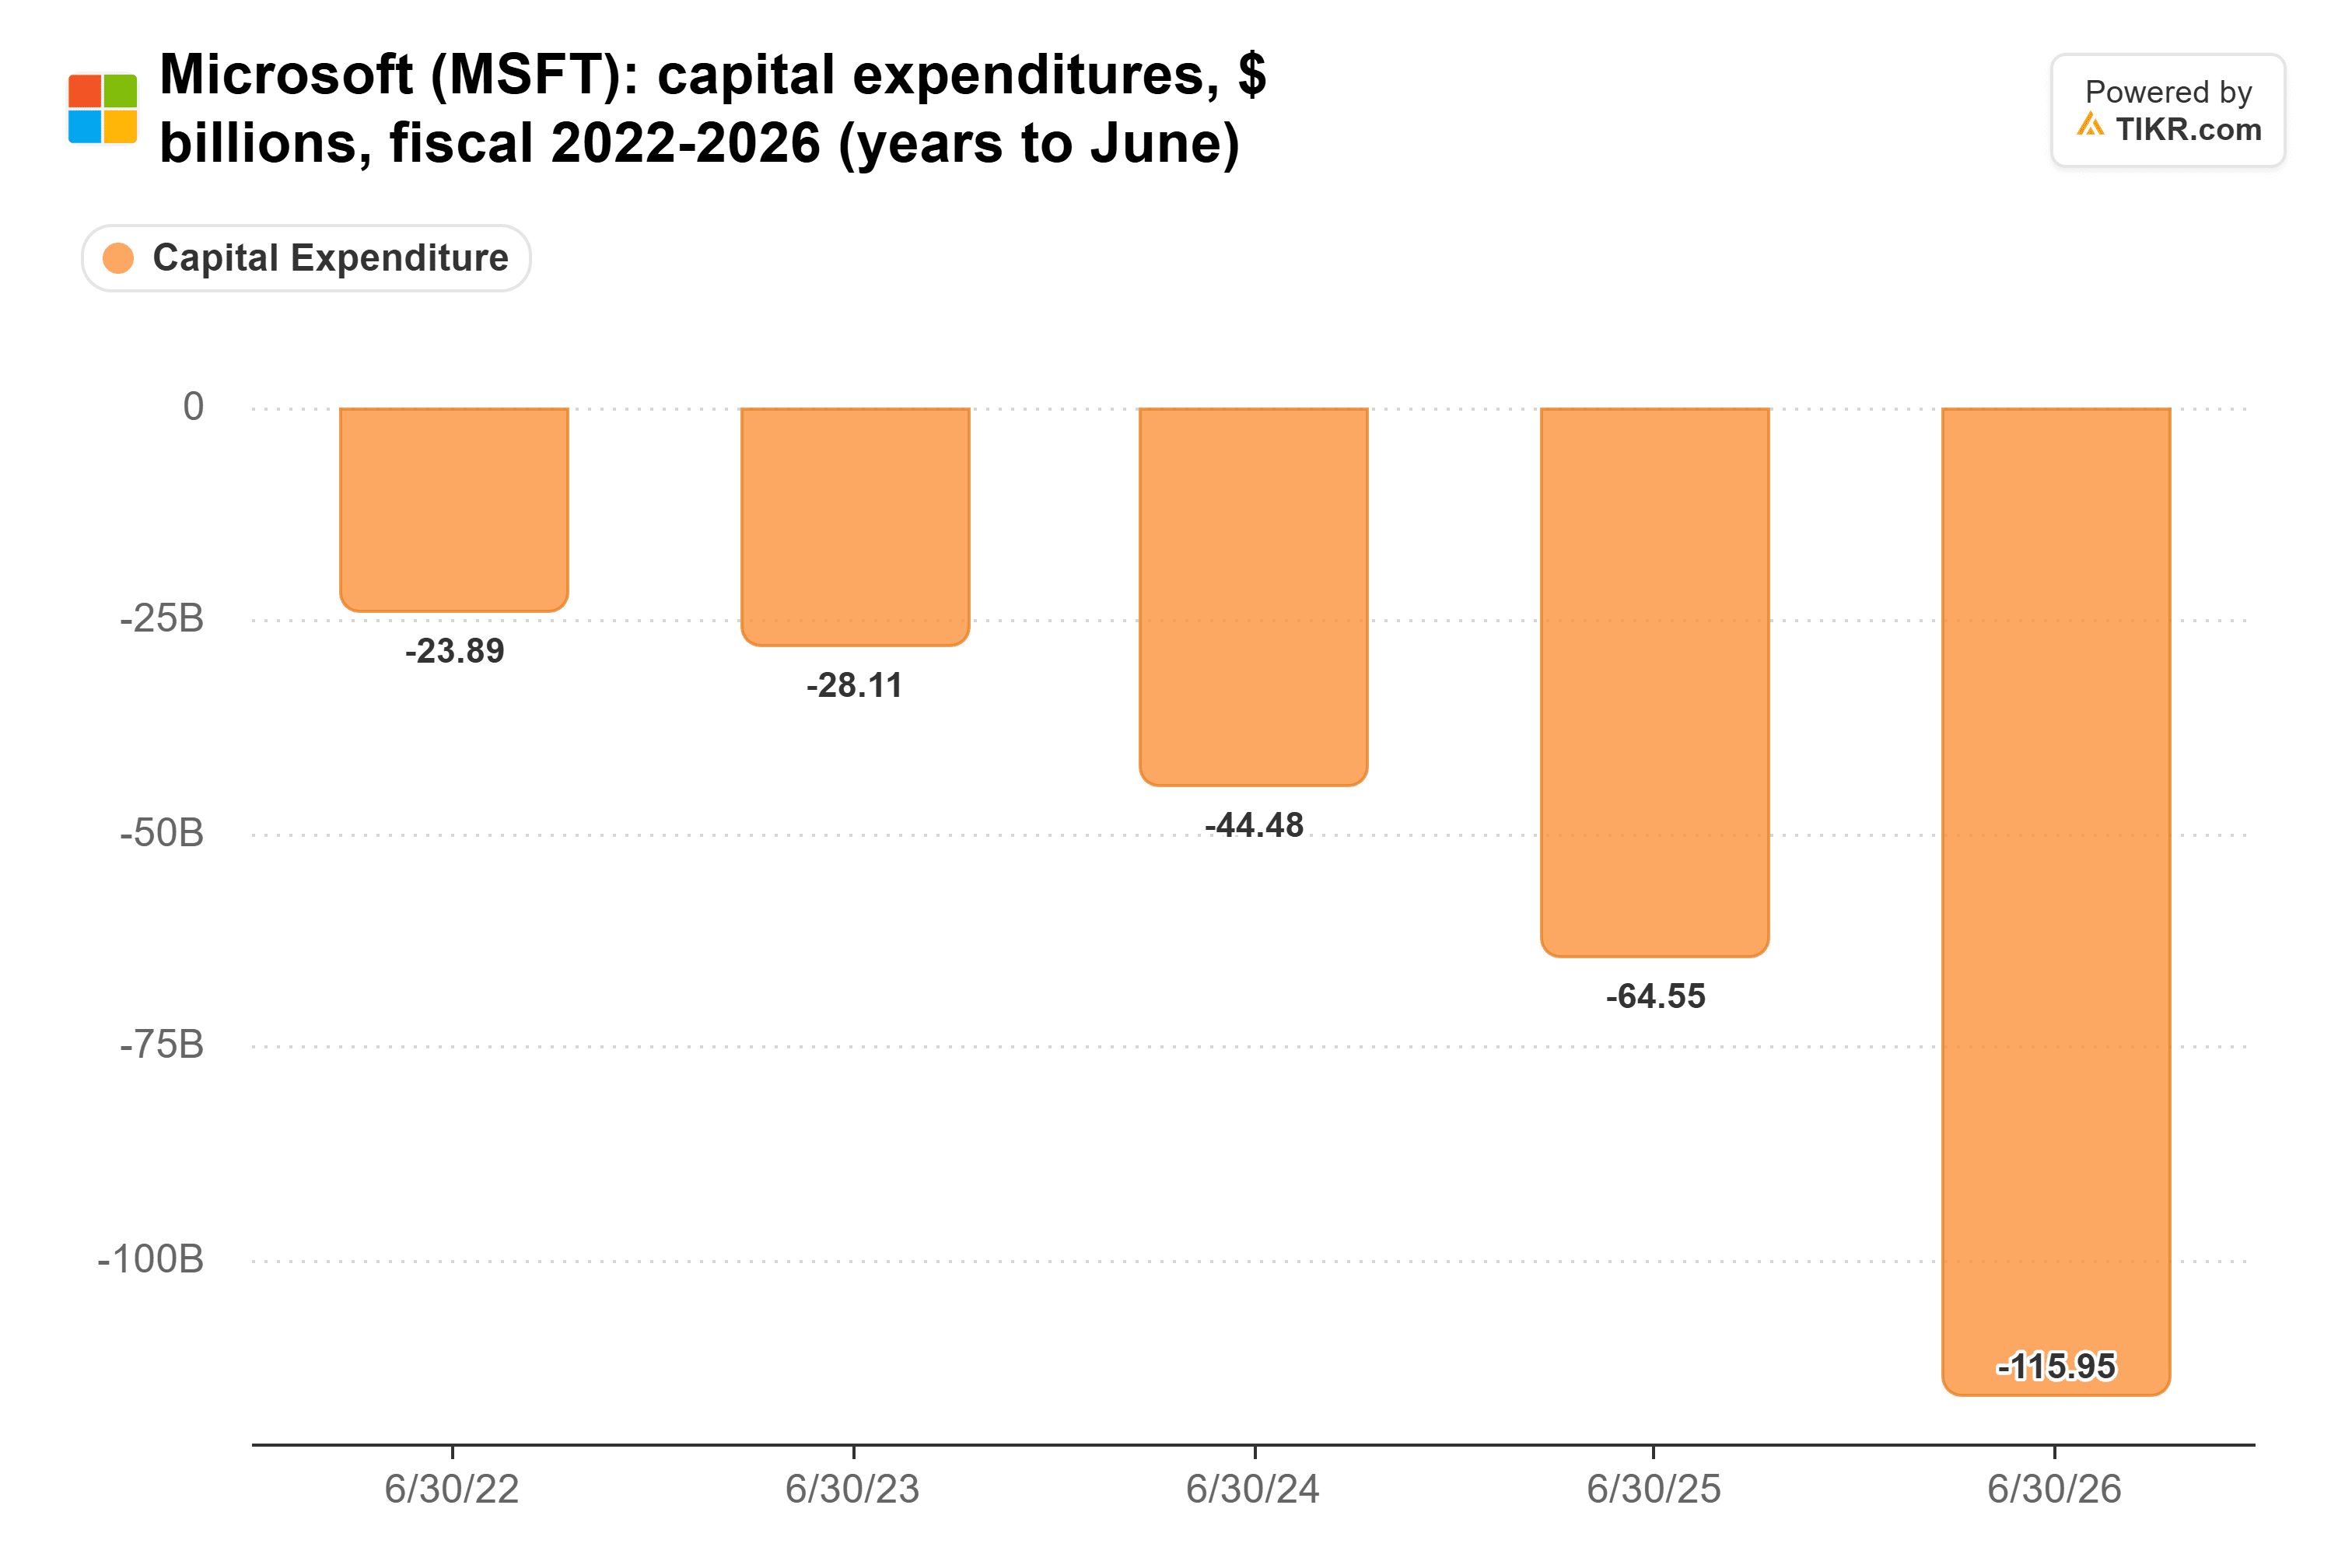
アナリストは2027会計年度の設備投資額を約1937億ドルと予想しており、Microsoftのインフラ投資がさらに大幅に増加することを示唆している。
また、Microsoftは2026年6月30日時点で約365億ドルの純現金を保有しており、開発コストの増加に対応する財務的柔軟性を提供している。
この拡大には相当なキャッシュフローの負担が伴う。アナリストは、Microsoftのフリーキャッシュフローが2026会計年度の約670億ドルから2027会計年度の327億ドルに減少すると予想している。
このため、AIインフラ投資に対するリターンは特に重要となる。
予想PER約24倍で、確立されたクラウド事業、財務的柔軟性、長期的なAI成長機会を考慮すると、Microsoftは魅力的に評価されていると考える。
ウォール街の平均目標株価は約636ドルで、500ドルの購入価格から約27%の上昇余地を示唆している。Microsoftの確立されたクラウド事業と財務的柔軟性と合わせて、この潜在的なリターンは、この購入価格での買い推奨を支持する。
Amazonの2200億ドル支出計画はAI投資が継続していることを示す
Amazonは、建設遅延が必ずしもAIインフラ需要の弱さを示すわけではない理由のもう一つの例を提供している。
TIKRのデータによると、Amazonの設備投資は2023年の約527億ドルから2025年の1318億ドルへと2倍以上に増加した。

Amazonの10月29日発表の第3四半期決算はこの傾向を強化した。
同社は2026暦年中に約2200億ドルの現金設備投資を見込むという予想を再確認し、Amazon Web Services (AWS) の収益は前年同期比39%以上増の約460億ドルとなった。
過去の設備投資額と現在の現金支出ガイダンスは異なる会計基準を使用しているが、いずれもAmazonのインフラ容量拡大へのコミットメントを示している。
モルガン・スタンレーは、最大で資本力に優れたハイパースケーラーは、より高い開発コストを吸収し、支出をより有利な地域に向け直すことができるため、特に有利な立場にあると考えている。
同銀行は、2028年までに米国のデータセンター電力が44ギガワット不足すると推定しており、これは予想需要の約38%に相当する。
この不足により、電力接続を確保した既存施設の価値はますます高まる可能性がある。
Amazonは、確立されたクラウドインフラと堅調なAWS成長から恩恵を受ける好位置にある。
予想PER約26倍で、Amazonは買いではなく保有と考える。AWSの成長は長期的な見通しを支えるが、この評価では、同社の巨額のAIインフラ投資に対する失望的なリターンの余地が限られている。
Nvidia、機器発注遅延によるリスクがより大きい
AIデータセンターを支えるコンピューティングインフラを供給するNvidiaにとって、その影響はより複雑だ。
モルガン・スタンレーは、2028年の建設ペース鈍化が、たとえ根底のAI需要が強固であっても、機器発注の弱体化、在庫の蓄積、サプライヤーのマージン圧迫を生み出す可能性があると警告した。
Nvidiaは2026会計年度に約2159億ドルの収益を計上し、前年比65%増となった。
アナリストは、ハイパースケーラーがAIコンピューティング容量に投資するにつれ、収益拡大が続くと予想している。
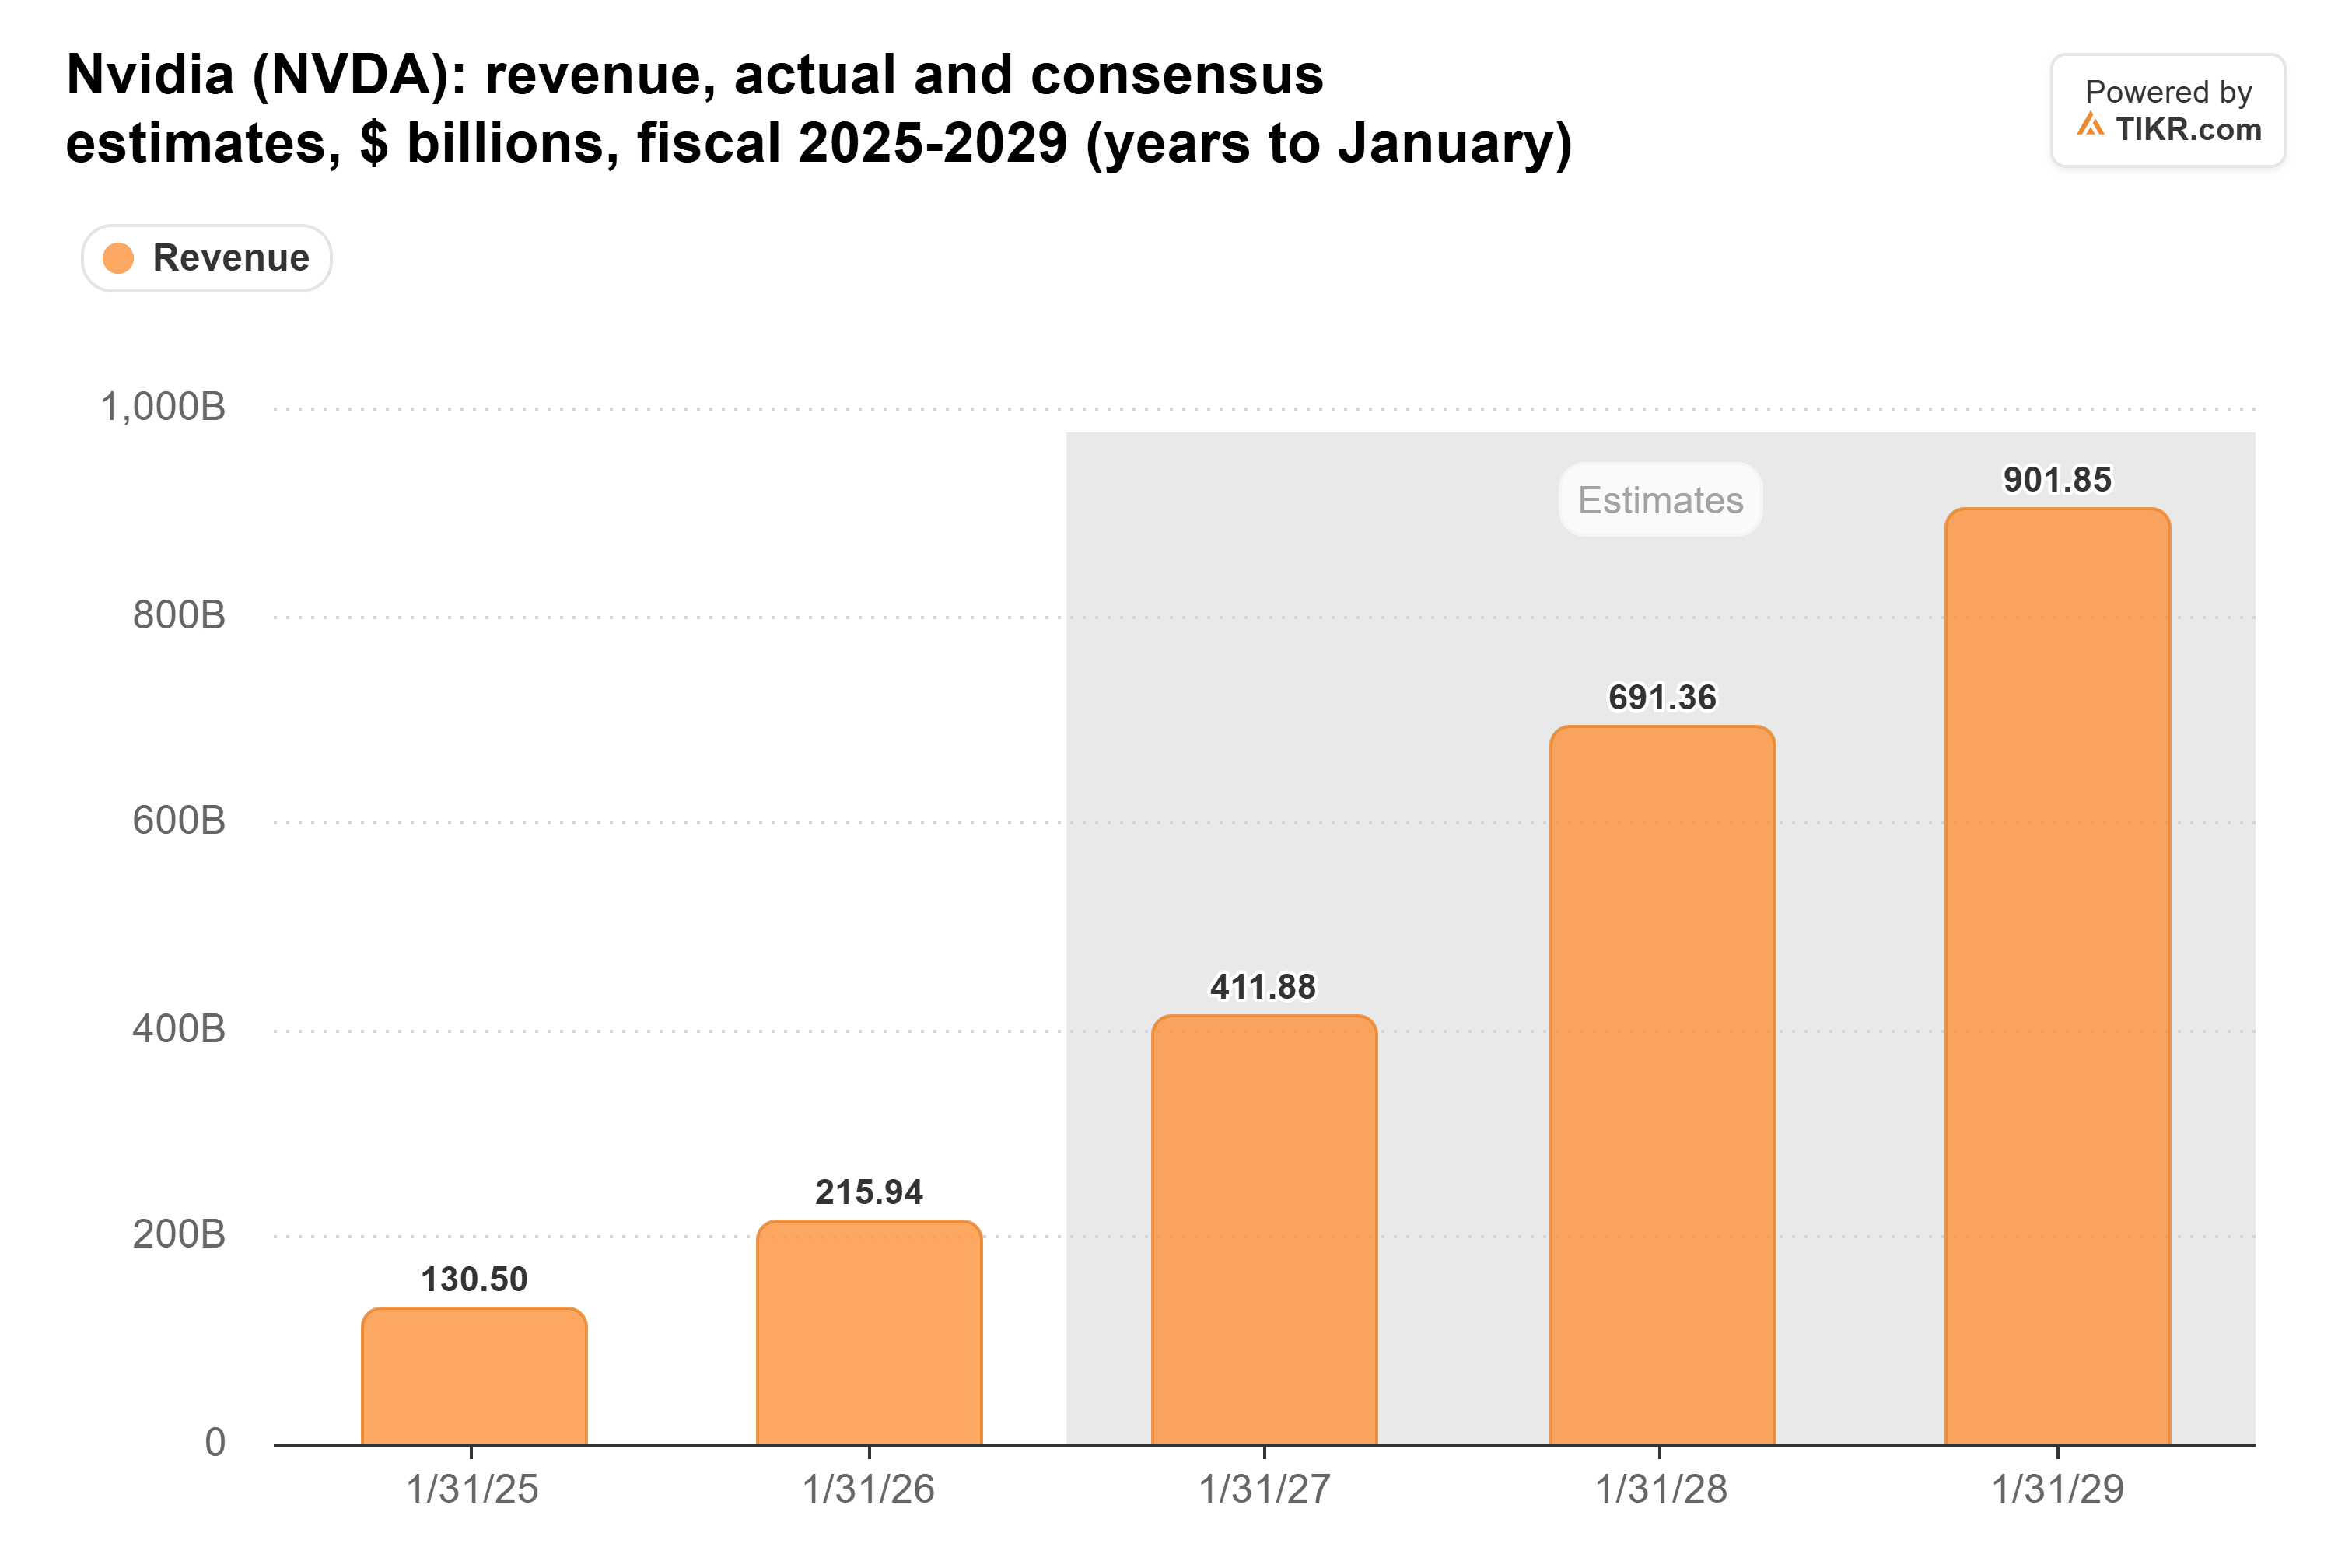
これらの予想は、AIインフラ投資が数年続くことに依存している。
米国のデータセンターの稼働開始が遅れる場合、一部の半導体やネットワーク機器の購入は後の報告期間にシフトする可能性がある。
これは、Nvidiaの長期的な機会を損なうことなく、収益成長のタイミングに関する不確実性を生み出す。
また、Nvidiaは世界中の顧客にサービスを提供している。
モルガン・スタンレーは、世界のデータセンター容量増加は2028年に約9%増加すると予想しており、国際プロジェクトが米国での建設ペース鈍化を部分的に相殺する可能性があることを示唆している。
Nvidiaは依然として世界のAIインフラ拡大の中心的存在であるが、米国での建設遅延により、将来の機器発注のタイミングは予測が難しくなっている。この投資テーマにおいては、Microsoftの既存のインフラと財務的柔軟性を好む。
AI建設遅延が支出を再構築する中、Microsoftがより良い買い
私は、1株約500ドル、つまり予想PER約24倍でMicrosoftを買いたい。確立されたクラウド事業、財務的柔軟性、データセンター建設遅延を通じて投資を継続する能力が、投資ケースを支持する。ウォール街の平均目標株価は約636ドルで、この購入価格から約27%の上昇余地を示唆している。
Amazonは予想PER約26倍で保有と考える。AWSの成長は依然として堅調だが、その巨額のインフラ支出へのエクスポージャーを増やす前に、より魅力的な評価を待ちたい。
Nvidiaは、この建設遅延テーゼにおいて私が好む買いではない。開発ペースの鈍化は機器発注を後の期間にシフトさせ、収益のタイミングを予測しにくくする可能性がある。
Microsoftの投資ケースに対する主なリスクは、AIインフラ支出が、それによって生み出される追加の利益とフリーキャッシュフローよりも速く成長することだ。
モルガン・スタンレーの見通しは、AI投資が放棄されるのではなく遅延していることを示唆しており、延長されたAIインフラ投資サイクルへのエクスポージャーを求める投資家にとって、Microsoftが私の好む銘柄となる。
では、Microsoftの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Microsoftの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


