主なポイント
- AnthropicはOfficeスタイルのツールを無料提供しているが、RBCのアナリスト、Rishi Jaluria氏は、Microsoftの約5億人の有料Officeユーザーからより多くの料金を徴収することが次の成長段階だと指摘している。
- Microsoftの9月四半期の業績は彼の見方を裏付けている:Microsoft 365商用クラウドの収益は17%成長し、一方でシート数は5%の成長にとどまった。
- 月額30ドルの定価でCopilotを追加するシートが4,500万増えるごとに、年間約160億ドルの価値が生まれる。
- 株価は、5年平均の29倍を下回る、予想PER25倍で取引されており、これまでのMicrosoftの業績が示す以上にAnthropicからの打撃が織り込まれているように見える。
Microsoft (MSFT) の株主にとっては厳しい一週間だった。
Anthropicは、Claude Sheets、Claude Whiteboards、Claude Dataの提供を開始した。これらは有料Claudeユーザーに追加料金なしで提供され、Officeへの直接的な挑戦である。
しかし、RBCキャピタル・マーケッツのソフトウェアアナリスト、Rishi Jaluria氏は、市場がOfficeのストーリーを逆に捉えていると考えている。彼はRiskReversal Podで次のように述べた:
「6ヶ月前でさえ、Office Copilotは完全な失敗だという見方があった。今、指標を見てみてください、エンゲージメント指標を見てみてください…Officeの収益ラインが実際にすでに加速しているという事実を見てみてください。」
そして次は何か?「それが次のストーリーの段階です。つまり、今日Microsoft Officeに支払っている、ざっと5億人というユーザーの中で、どのようにARPU(顧客単価)を引き上げるかです。」
TIKRはMicrosoftについて58人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Microsoftの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Microsoftのアナリスト評価を見る
アップセルはすでに現れている
9月四半期において、Microsoft 365商用クラウドの収益は17%成長し、6月四半期の14%から加速した(今四半期から、このラインにはGitHubのクラウド事業も含まれる)。同期間における商用シート数の成長はわずか5%だった。Microsoftの四半期報告書は、顧客がCopilot、E5、E7を含むより高価なプランに移行したことによるユーザーあたり収益の向上を要因として挙げている。
そしてそのレバーは大きい。Microsoftが最後に有料Microsoft 365商用シート数を公表したのは2025年12月で、4億5,000万以上だった。Copilotの有料シート数は6月四半期に3,000万を突破した。Copilotの月額30ドルの定価で計算すると、加入するシートが4,500万増えるごとに(ベースの10分の1)、割引前で年間約160億ドルが追加される。
アナリストは、収益が2026会計年度の3,320億ドルから、2027会計年度には3,960億ドル、2028会計年度には4,770億ドルに増加すると予想している:
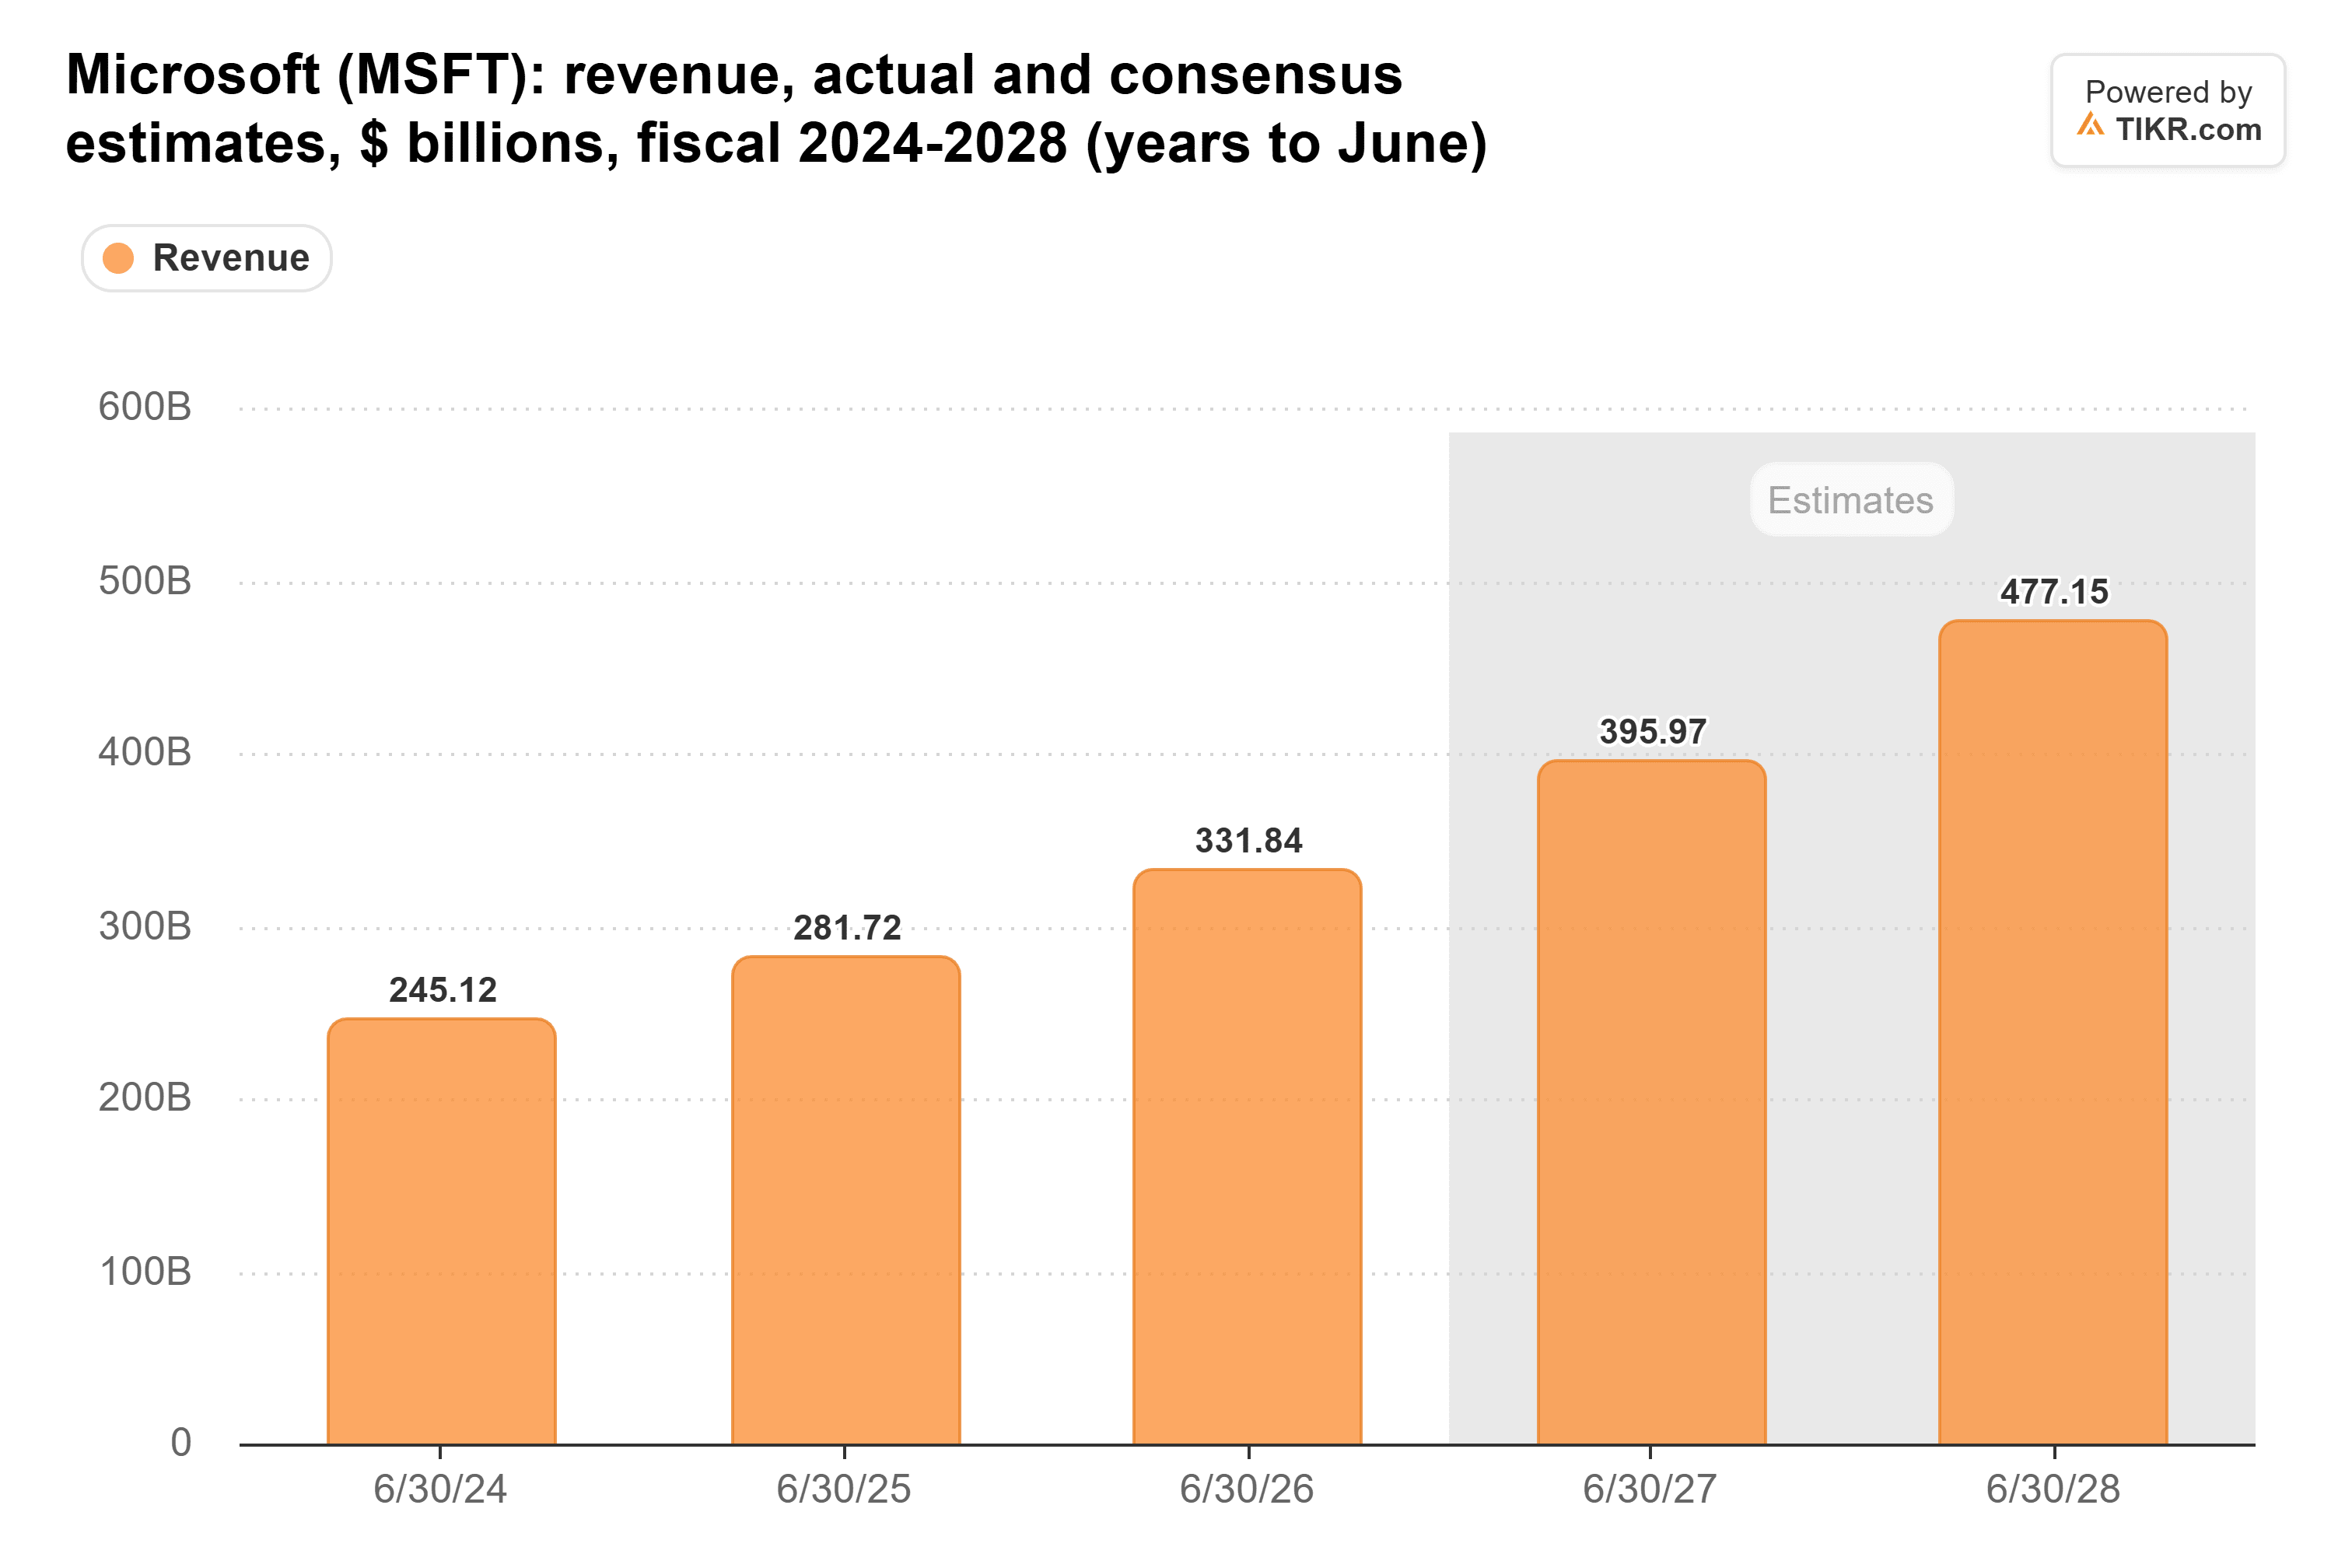
Copilotの普及がさらに加速すれば、これらの予想は上方修正されるはずだ。
Anthropicの無料提供は、今のところ速度抑制材に過ぎない
Anthropicは確かに値上げを難しくしている。月額30ドルのCopilotシートを検討しているCFOは、自社がすでに支払っている可能性のあるClaudeプラン内に無料のスプレッドシートがある状況に直面する。
しかし、Anthropicのプロダクトリーダー、Nicholas Lin氏はBloombergに対し、Claude Sheetsは今のところ「かなり基本的なもの」であり、財務モデリングのような高度な作業には、依然としてMicrosoftやGoogleのツールが使われると述べた。
さらに:MicrosoftはClaudeの成功の一端を担っている。Anthropicは2025年11月に300億ドル分のAzureコンピュートを購入することに合意し、MicrosoftはAnthropicに最大50億ドルを投資することに合意した。Microsoftは6月四半期にこの持分で32億ドルの利益を計上した。
Microsoftはマージンを守っている
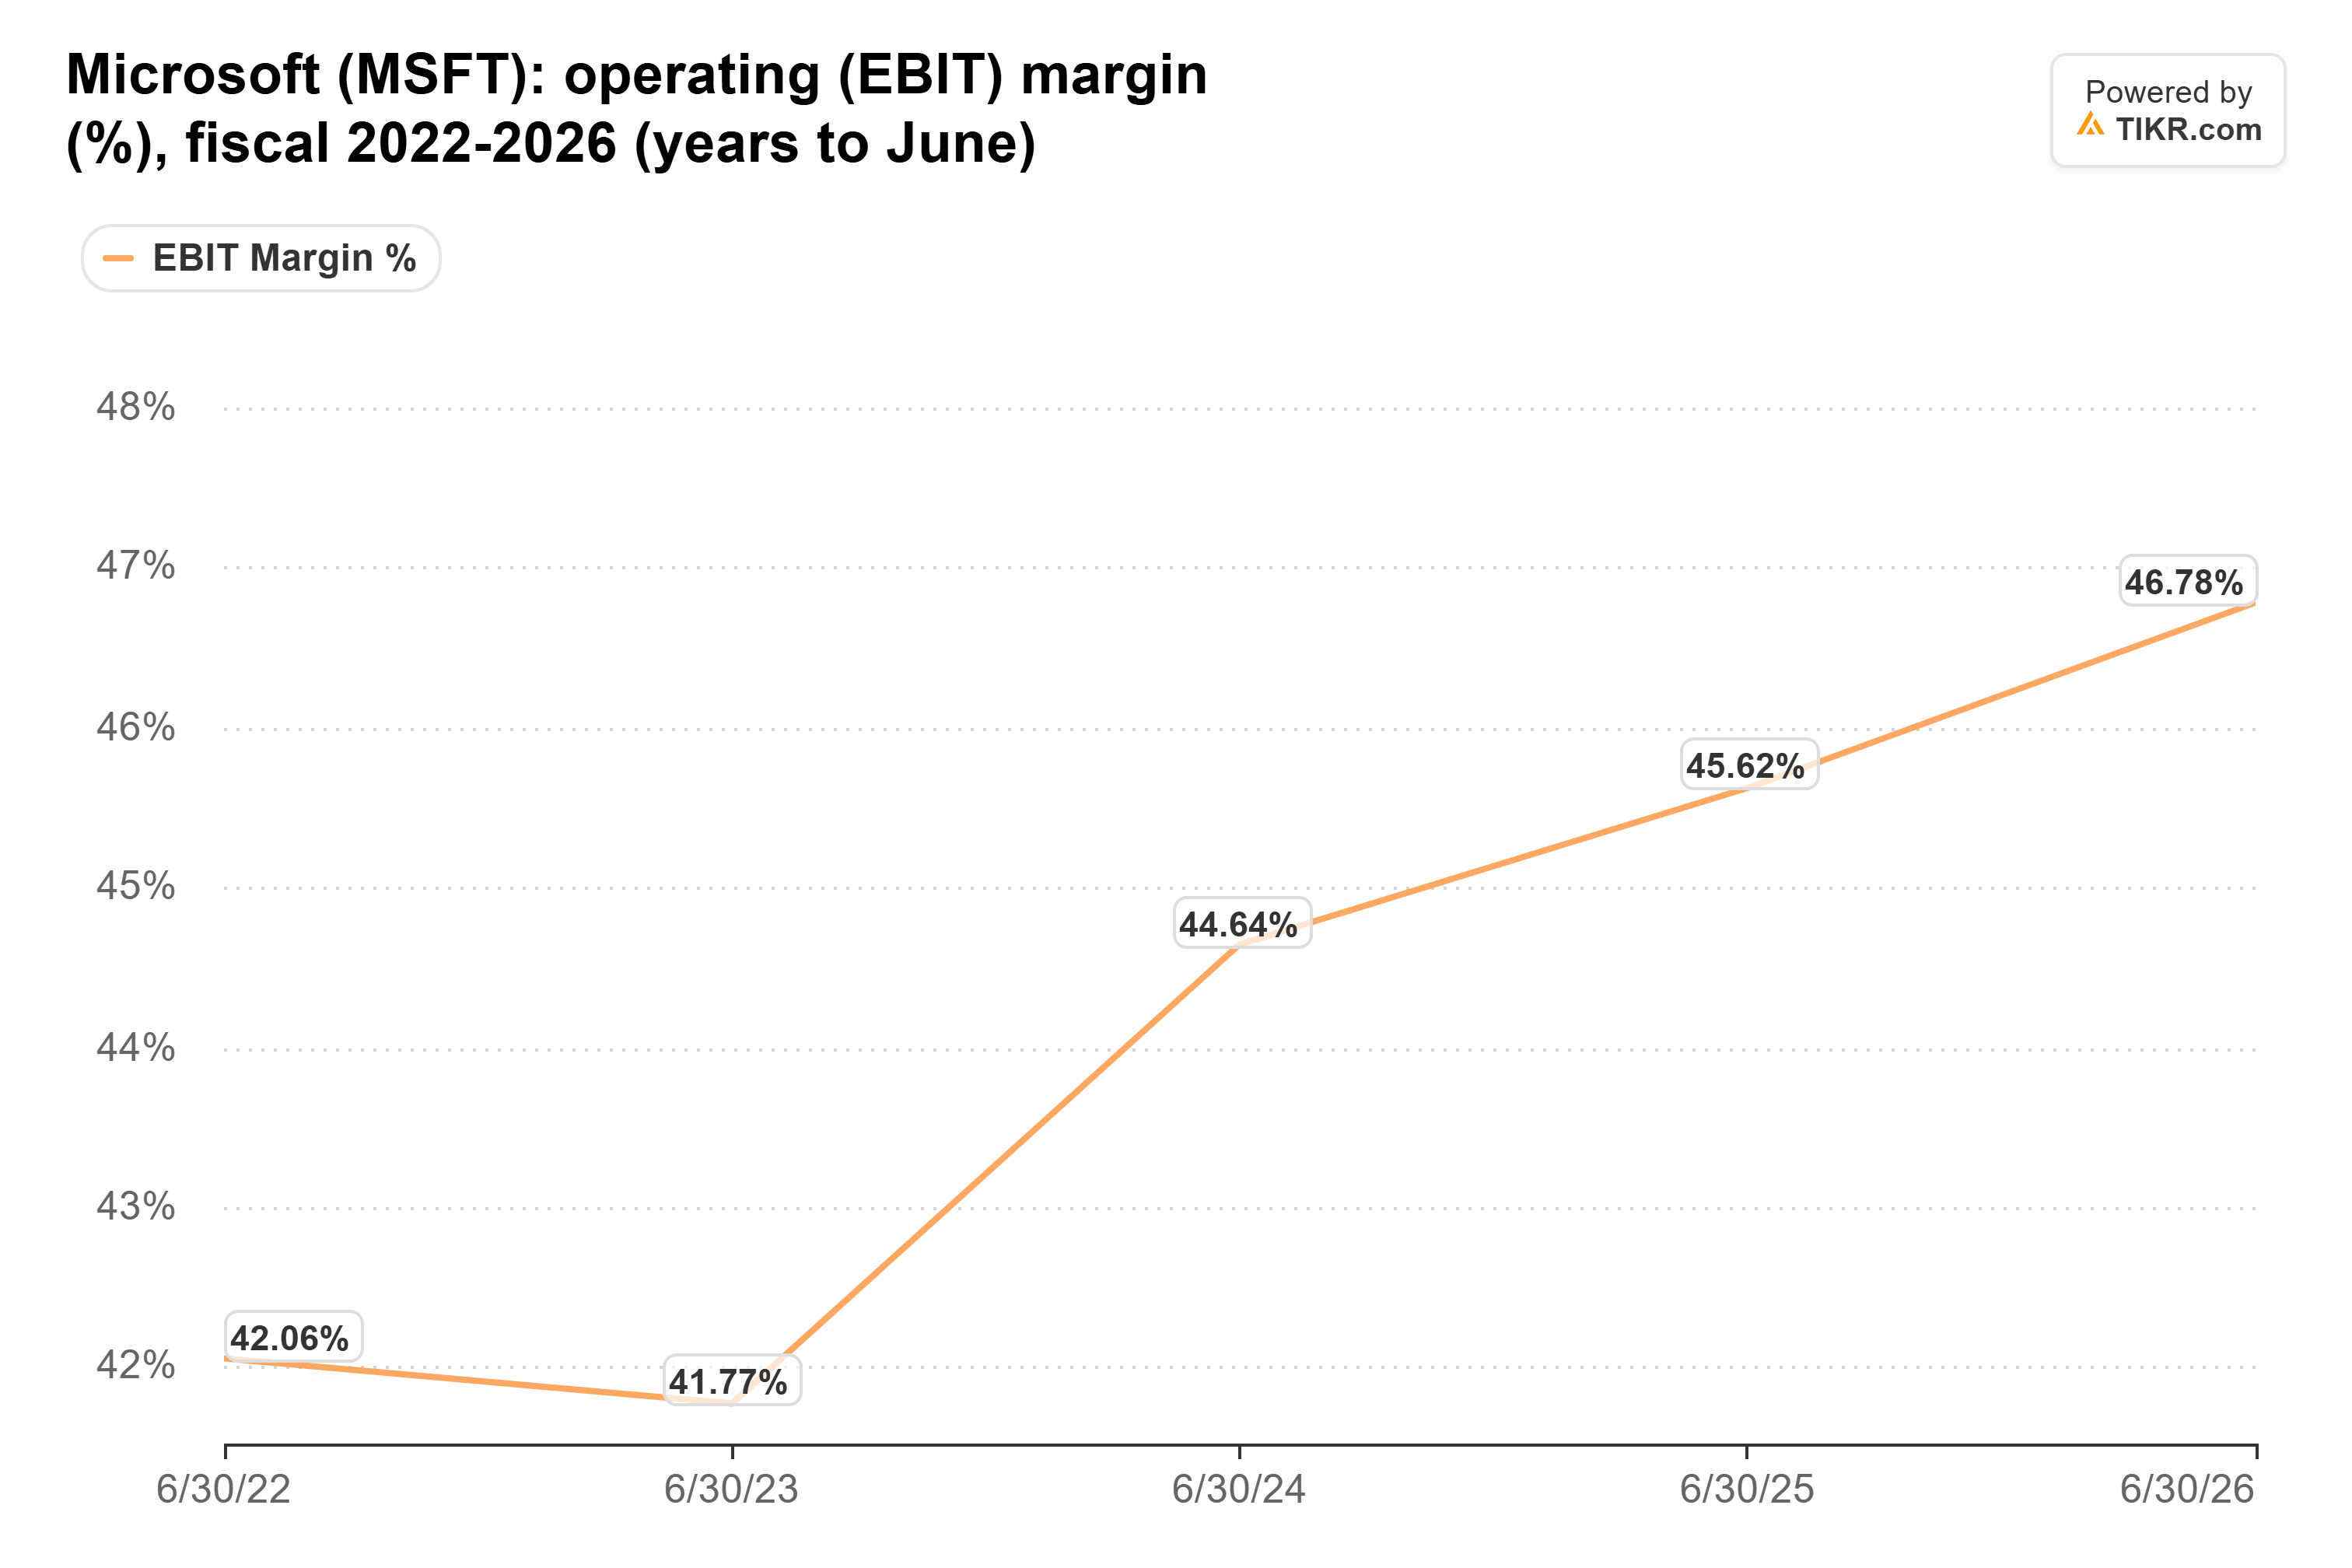
Microsoftの営業利益率は、2022会計年度の42.1%から2026会計年度には46.8%に上昇した:
10月26日、Microsoftは初めてとなる自主退職募集を約6万人の従業員(従業員数の約4分の1)に対して開始した。
7月には、経営陣は設備投資が再び増加する中でも、2027会計年度の営業利益率を1ポイント未満の低下に抑えると業績見通しを示した。コストがこのように抑制されていれば、Copilotの値上げ分の多くがそのまま利益に直結するはずだ。
割引が大きすぎるように見える
Microsoftの株価は予想PER25倍で取引されており、5年平均の29倍を下回っている:

私の見方では、市場はAnthropicの無料提供を、これまでのMicrosoftの業績が示す以上に大きな脅威として扱っている。この点についてはRBCと意見が一致する。
ただし、Microsoftは10月にCopilotのシート数を更新しなかったため、今のところエンゲージメントについては経営陣の言葉に部分的に頼らざるを得ない。次の報告(おそらく1月下旬)では、Microsoft 365商用クラウドの成長率が17%以上を示すはずだ。もし14%近くに後退すれば、Anthropicのツールが影響を与え始めていることになる。
では、Microsoftの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Microsoftがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!