


主なポイント
- SpaceXは現在、月間約500メガワットのAIコンピュート能力を追加しており、これは約22万個のNvidia GB300チップに相当し、2027年末までに月間1ギガワットを超える見込みです。
- ApolloのCEOマーク・ローワン氏の推定によれば、1ギガワット構築コストの半分はNvidiaに支払われるため、この目標は年間約3000億ドルがNvidiaに向かうことを意味します。
- SpaceXの割引を考慮すると、Nvidiaの取り分はおそらく小さくなりますが、同じチップからMicronはメモリ価格の上昇で利益を得る可能性があります。
- 予想PERが8.7倍と過去5年間の最低水準にあるNvidiaは、自ら資金を調達できる買い手からの評価をほとんど受けていません。
イーロン・マスク氏は、SpaceX (SPCX)がAIコンピュート能力をどのくらいの速さで構築しているかについて、具体的な数字を明らかにしました。11月18日のTomorrowXサミットで、彼は次のように述べています:
「現在、大まかに言って月間約0.5ギガワットのAIコンピュート能力を追加しています。これは約22万個のGB300と、関連するCPU、ネットワーキング、冷却などすべてを含んだものです。」
また、Moonshotsポッドキャストの最新エピソードで、ピーター・ディアマンディス氏は、SpaceXが「2027年末までに月間1ギガワットを超える見込みで、これはとんでもないことですよね?」と指摘しました。
確かにその通りです。そして、それらのGB300はNvidia (NVDA)のチップです。
各チップには、Micron Technology (MU)がAIデータセンター向けに販売している種類の、高帯域幅メモリ(HBM)も搭載されています。そして、これらすべての規模を見積もるための最も便利なルールは、SpaceXのチップ担保付き債務の調達を支援したばかりのApollo Global Management (APO)のCEOからもたらされました。
年間3000億ドルと見積もれます
マーク・ローワン氏は、11月17日のCNBCの『Squawk on the Street』で次のルールを示しました:「推定では、1ギガワットを構築するのに約500億ドルかかり、その半分がNVIDIAに支払われることになります。」
月間1ギガワットは年間12ギガワットです。1ギガワットあたり500億ドル、その半分がNvidiaに支払われるとすると、1つの顧客からNvidiaに向かう年間支出は約3000億ドルになります。
アナリストは、Nvidiaが2028年1月期に7260億ドル、2029年1月期に9260億ドルの売上高を計上すると予想しています:
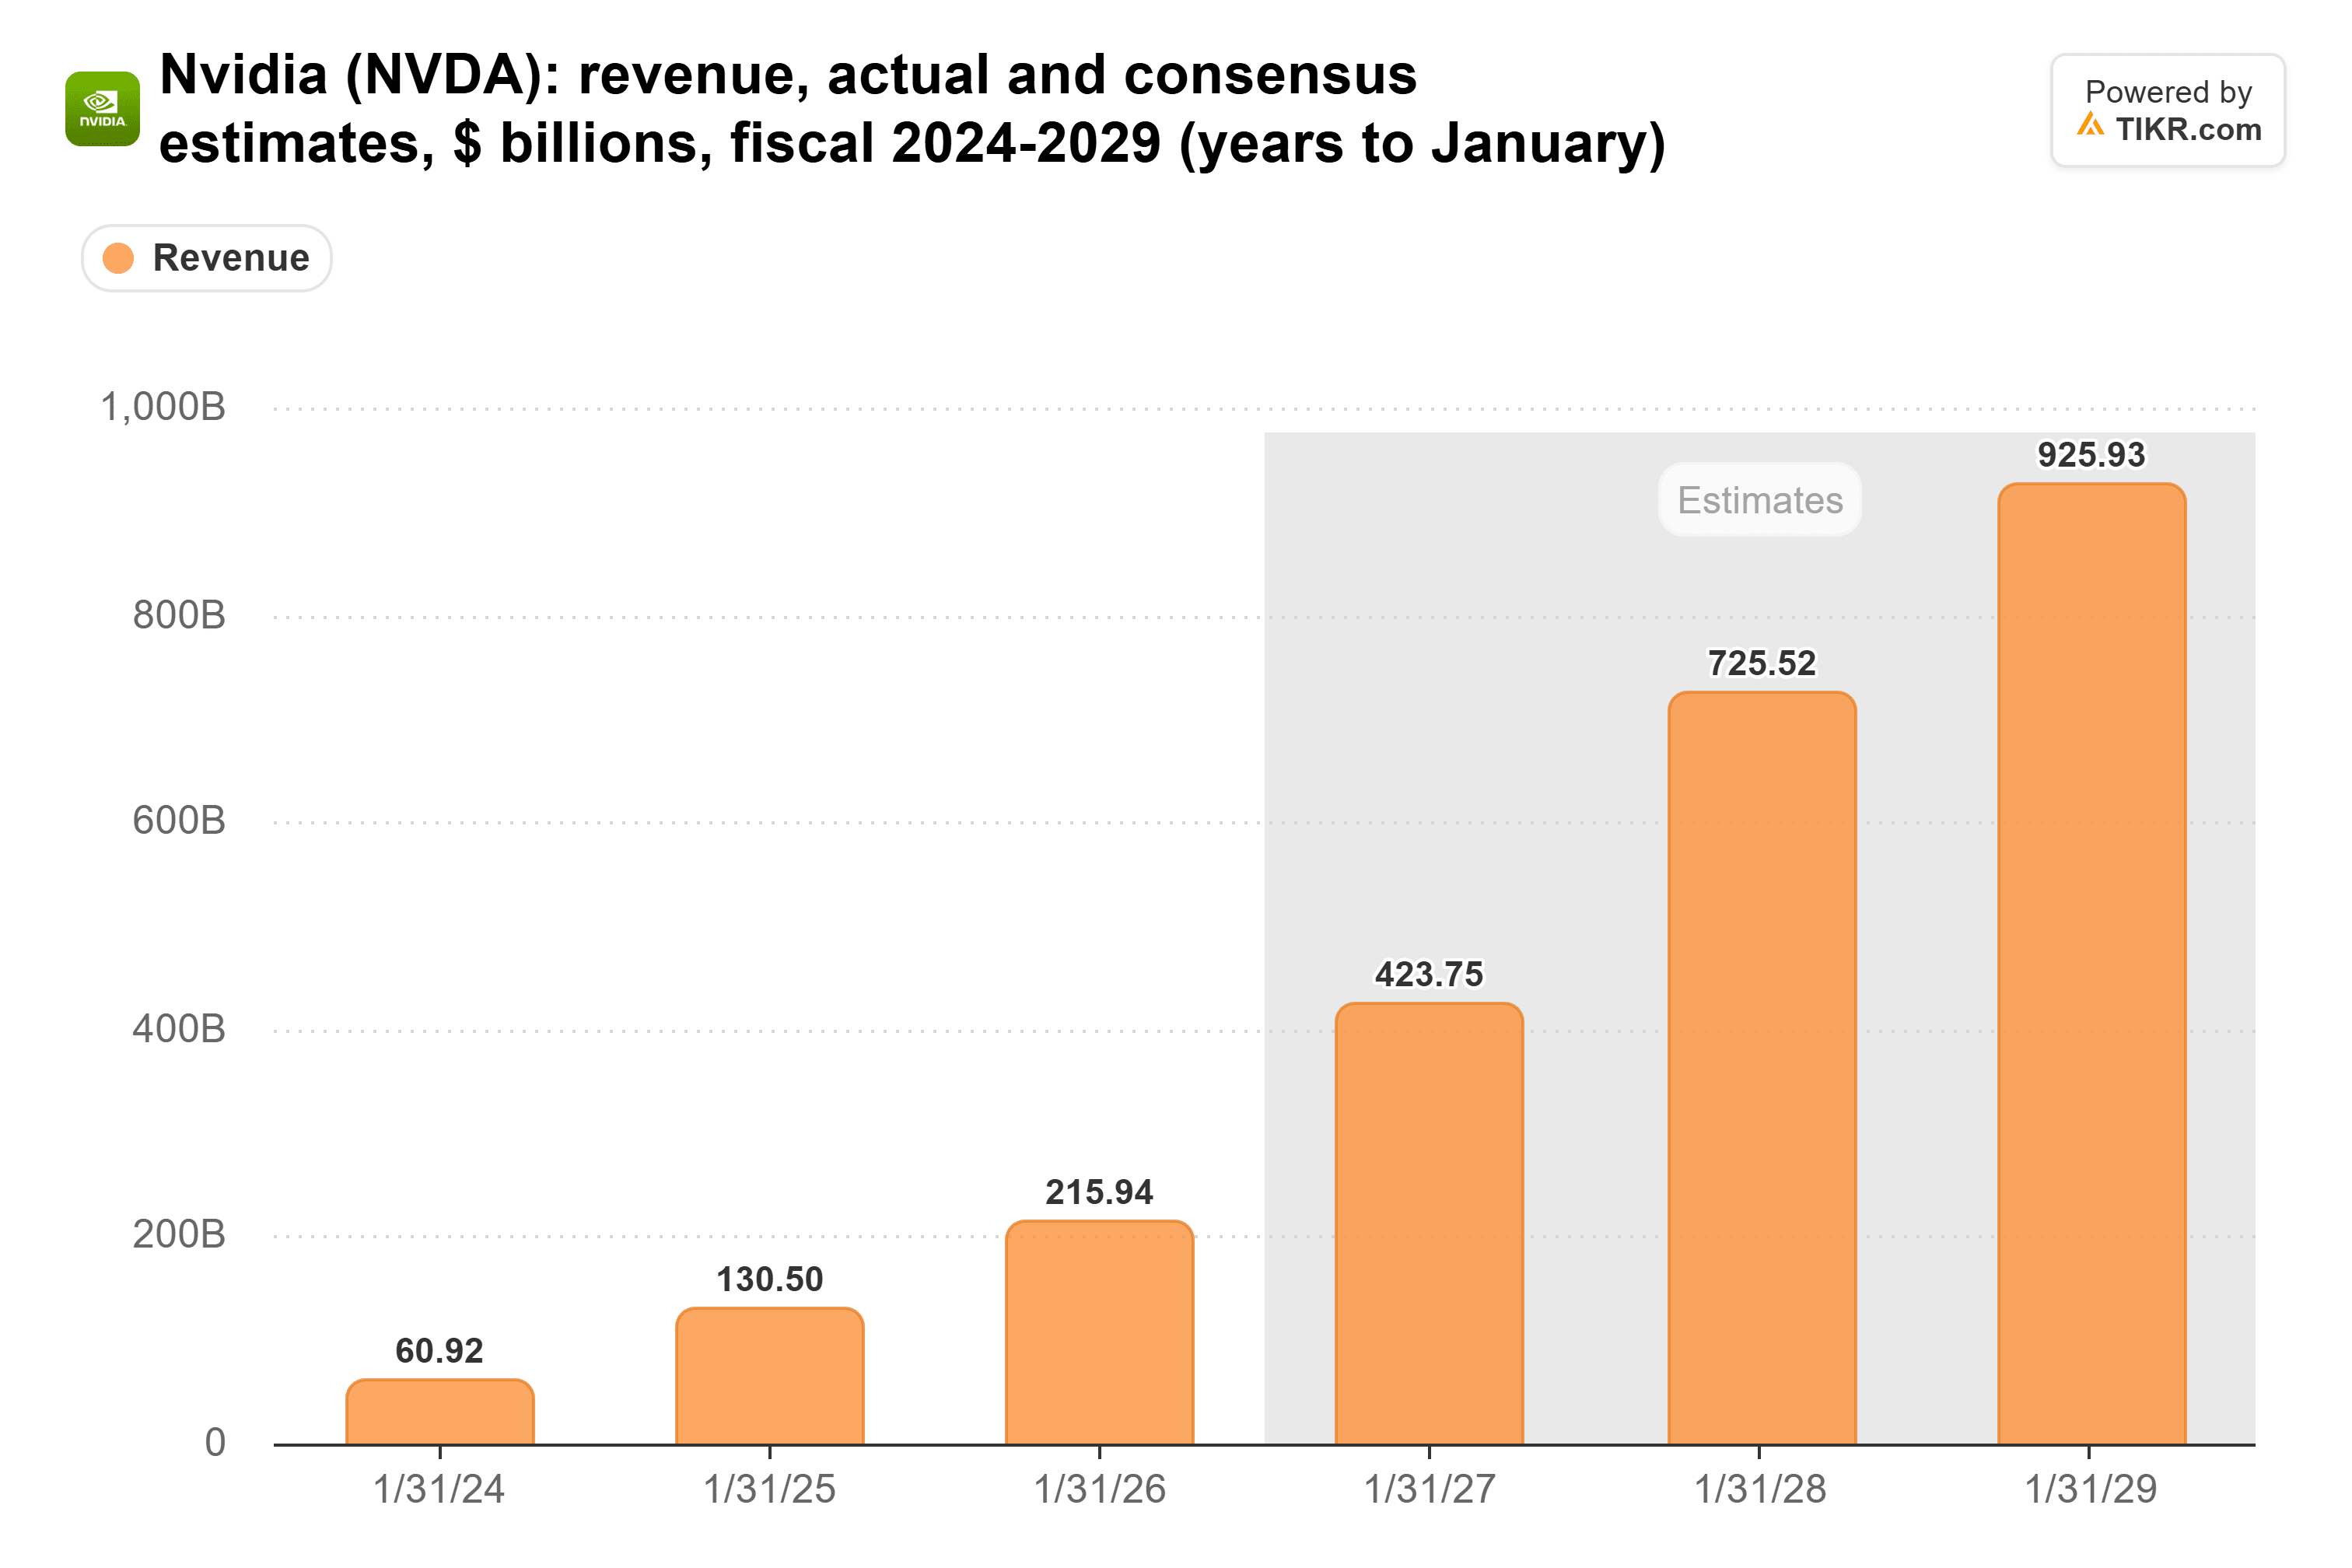
そのペースだと、SpaceXだけで後者の年の売上高の約3分の1に相当することになります。
TIKRは40人のアナリストによるSpaceXの評価を追跡しています。「買い」と言っているのは何人ですか?
SpaceXの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。SpaceXのアナリスト評価を見る
SpaceXはすでにそのように支出しています
マスク氏は単に話しているだけではありません。SpaceXの設備投資は、2025年第1四半期の41億ドルから、2026年第3四半期には196億ドルにまで増加しています:
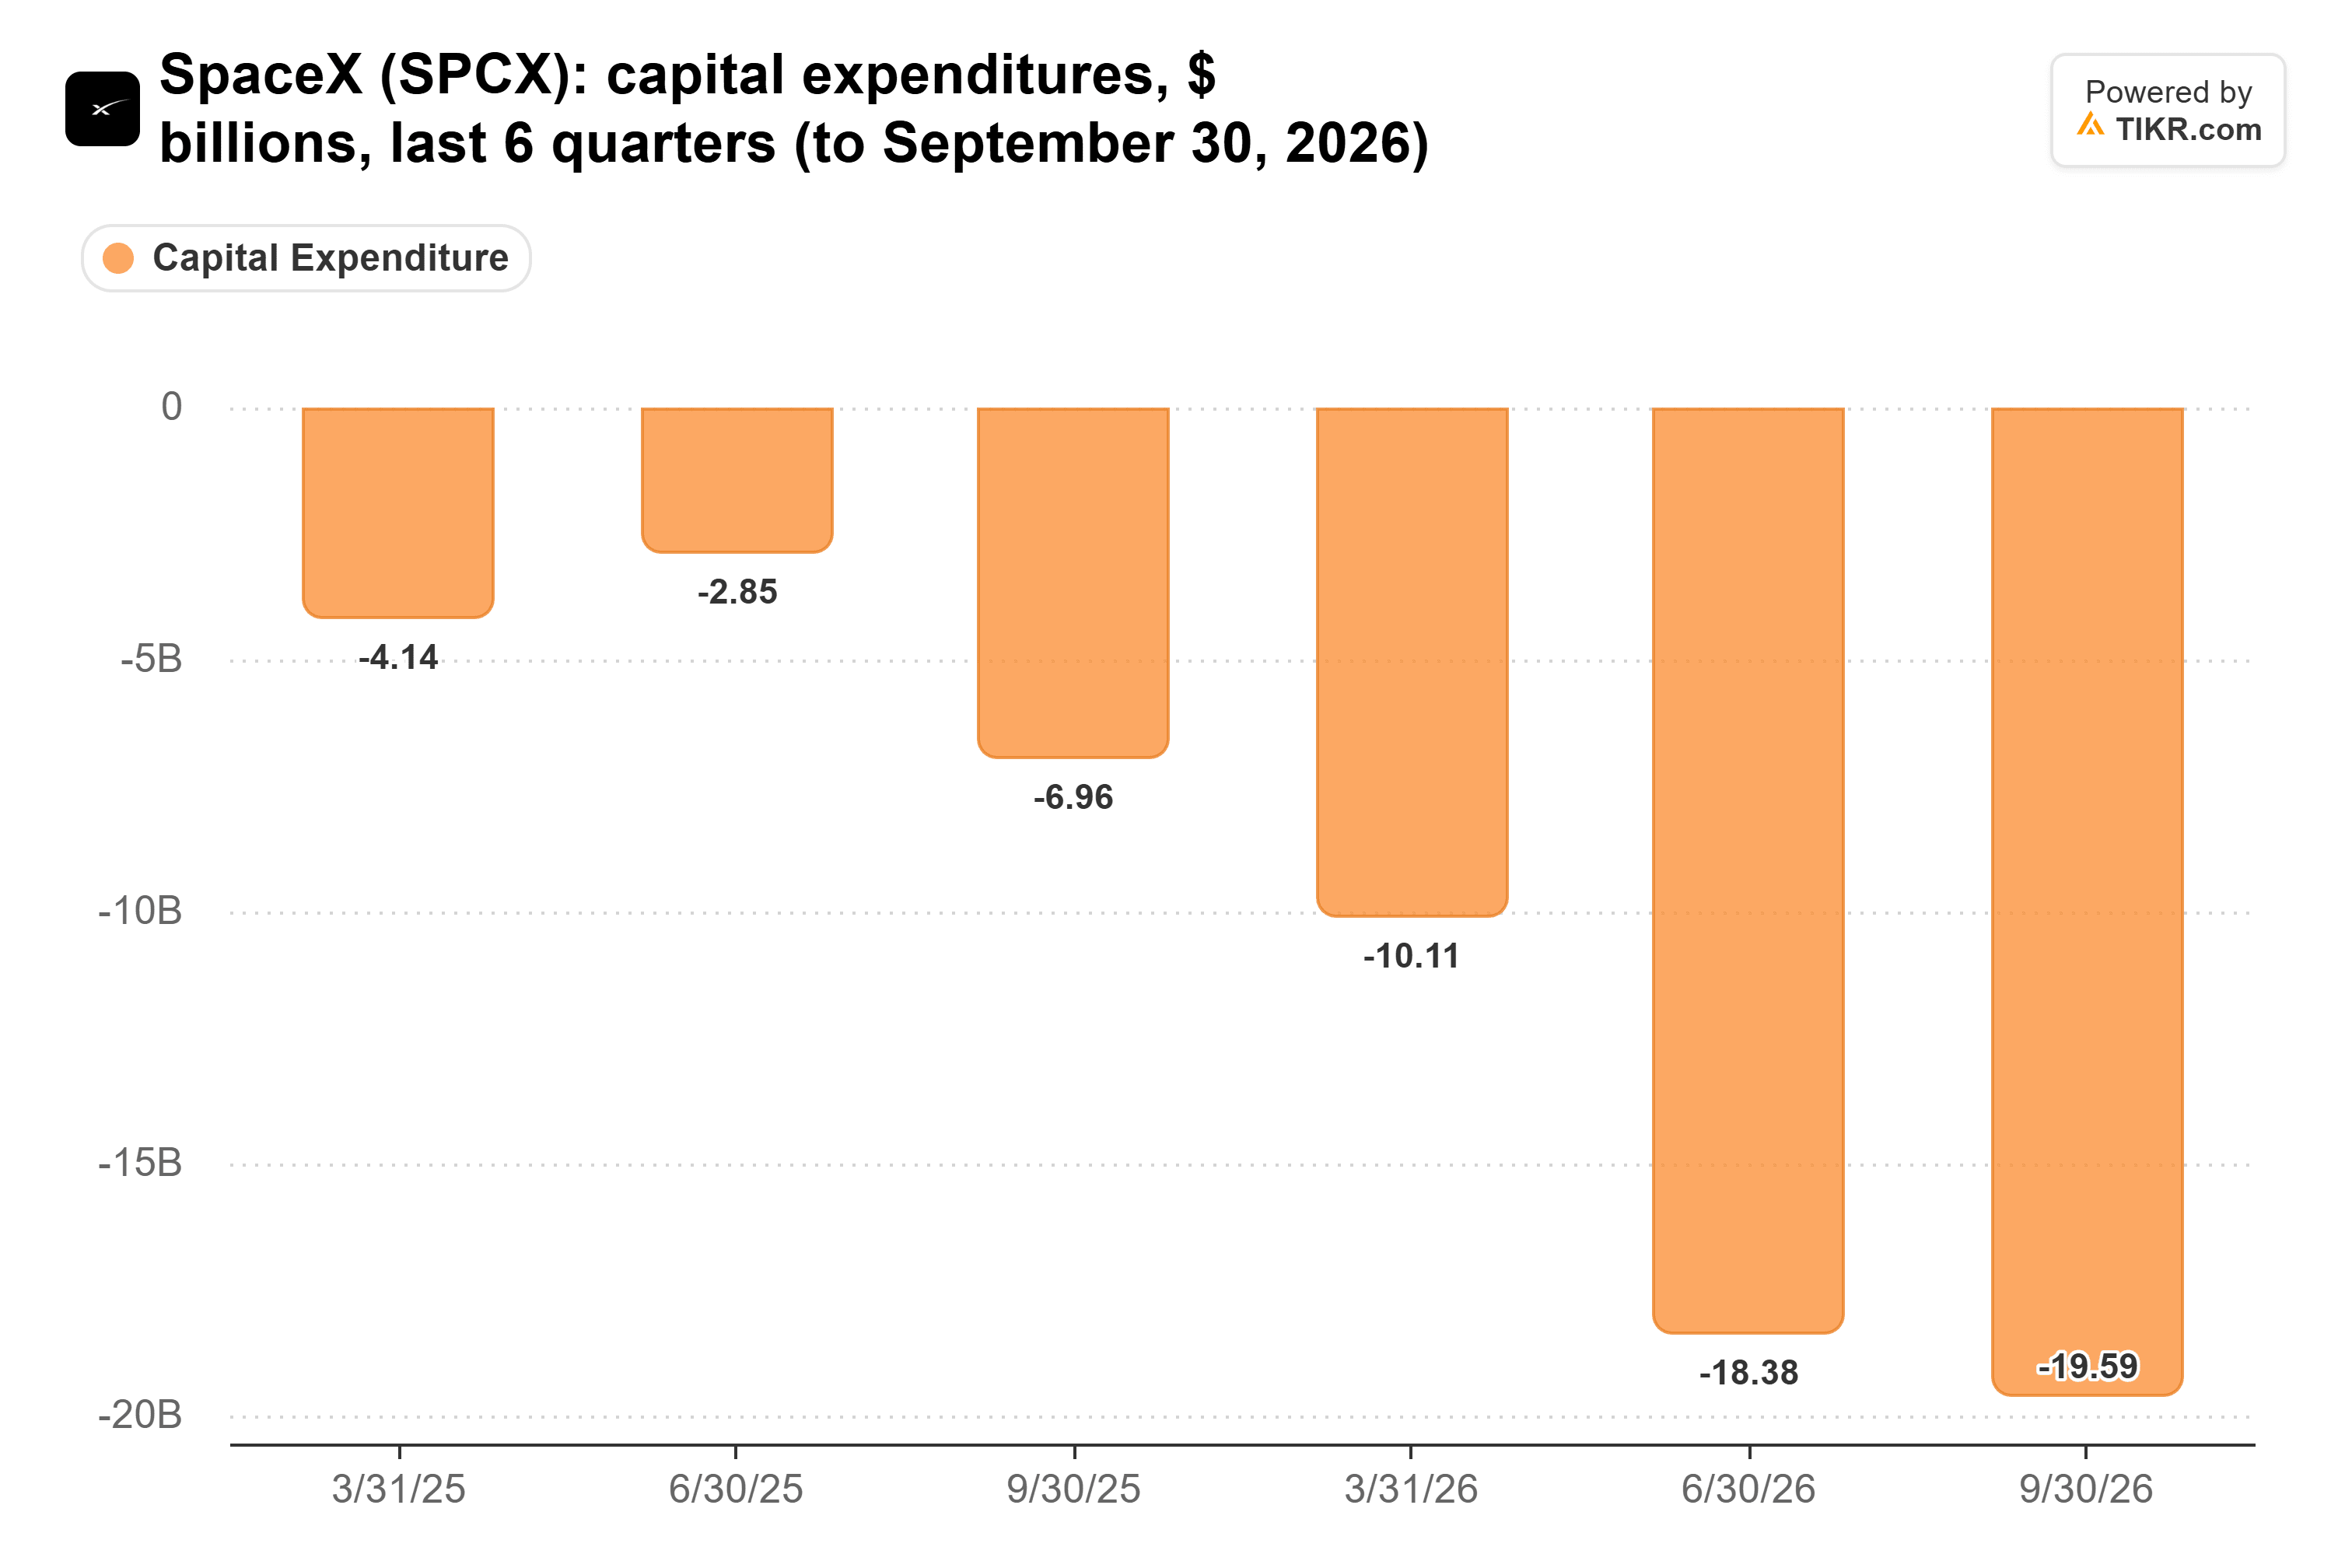
また、経営陣は第4四半期だけで350億ドルから400億ドルになるとの業績見通しを示しています。
その資金はMicronにも届きます。同社のクラウドメモリ部門(HBM事業の拠点)の売上高は、前年同期の45億ドルから、9月3日終了の四半期で163億ドルに成長しました。経営陣は9月の決算説明会で、2027年暦年のHBM供給量の大部分を既に契約済みであり、価格は大幅に上昇していると述べました。したがって、SpaceXはそれらの価格を高水準に維持することでMicronに最も貢献し、12月17日の決算報告でその堅調さが示されるでしょう。
Nvidiaの取り分はおそらく小さくなります
ただし、SpaceXは業界価格を支払っているわけではありません。マスク氏は、同社がコンピュート能力を業界コストの約60%で構築していると述べており、したがって、SpaceXの1ギガワットにおけるNvidiaの取り分は、ローワン氏の言う半分を下回ると予想されます。
また、SpaceXは構築資金の一部を借り入れています。11月19日、同社はチップ担保付き債務320億ドルを8.259%で設定し、ApolloとGoldman Sachsは翌日、需要により完全な資金調達額を約440億ドルに増額できたと発表しました。
ローワン氏のより広い論点は、Nvidiaにとっての強気材料です:もしNvidiaが業界の銀行役をやめれば、多くの新興クラウド企業は資本へのアクセスを失い、勝者は自ら資金を調達できる買い手になるでしょう。9月30日時点で899億ドルの現金及び有価証券を保有し、貸し手が列をなすSpaceXは、そのような買い手の一つです。
Nvidiaの株価ははるかに低く評価されています
Nvidiaの株価は、予想PERがわずか8.7倍で、これは過去5年間の最低水準であり、35倍という平均値のほんの一部です:

私の見解では、SpaceXの割引を考慮したとしても、月間1ギガワットを追加し、自社の現金と債券市場からの資金で支払う顧客は、Nvidiaにとって非常に良いニュースであり、投資家は今日、そのことをほとんど評価していません。
もちろん、マスク氏のタイムラインが常に守られるとは限りません。SpaceXの2027年初頭の第4四半期決算が最初の試金石です:設備投資が350億ドルから400億ドルという業績見通しの範囲内に収まれば、そのペースが現実的であることが示されます。
では、Nvidiaの株価の実際の価値はいくらですか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Nvidiaがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸せな投資を!





