主なポイント
- ソフトバンクグループ (SFTBY) は、米国AIデータセンター向けの発電設備の調達計画を見直したことで37億ドルの損失を計上し、GE Vernova (GEV) のガスタービン需要に対する懸念を高めた。
- ソフトバンクは13GWを超えるタービン容量を主にGE Vernovaから確保していたが、キャンセルされた正確な容量は未確認である。GE Vernovaは、この発表が自社の事業に財務的な影響はないと述べた。
- GE Vernovaは122GWのガス設備を契約中であり、うち64GWが確定注文、58GWが予約枠となっており、バックログの確定注文への転換が成長見通しにとって重要である。
- 1株あたり約780ドル、予想PER34倍で取引されているGE Vernovaは、タービン価格の上昇と改善するマージンが将来の利益成長を支えることから、買いと見なされる。
イーロン・マスクは11月6日、ソフトバンクが「タービン注文をデフォルト(債務不履行)している」と主張した。4日後、ソフトバンクは米国AIデータセンター向けの発電設備調達計画の変更に伴う37億ドルの損失を開示した。
ウォール・ストリート・ジャーナルによると、ソフトバンクは主にGE Vernovaから13GWを超えるガスタービン容量を確保していたが、一部のコミットメントを解消したという。
しかし、GE Vernovaの広報担当者はロイターに次のように語った:
「個々の顧客との関係についてはコメントできませんが、ソフトバンクの最近の発表がGE Vernovaにネガティブまたはポジティブな影響を与えることはありません。」
これが投資家が理解する必要がある違いだ。ソフトバンクは財務的損失を被るが、GE Vernovaは自社の事業に影響はないとしている。より大きな試練は、他の顧客がタービンの予約を確定注文に転換し続けるかどうかである。
ソフトバンク、タービン注文を見直すために37億ドルを支払う
ソフトバンクの11月10日の決算では、米国での発電設備調達戦略の変更に伴う約37億ドルの損失が明らかになった。
そのうち約28.5億ドルは返金不能な前払い金に関連し、別の8.8億ドルは契約変更と和解に関連していた。
CFOの後藤芳光氏はマスクのデフォルト主張を否定し、ソフトバンクは調達計画を再評価する前に積極的に設備を確保していたと説明した。
同社はまた、計画中の9.2GWの天然ガス開発を含む、オハイオ州でのより広範なインフラ計画を維持した。
GE Vernovaにとって、直接的な影響は限定的と思われる。返金不能な前払い金はサプライヤーを保護し、強いタービン需要があれば、解放された製造能力は他の顧客に提供される可能性がある。
TIKRはGE Vernovaを38人のアナリストがフォローしています。「買い」と言っているのは何人ですか?
GE Vernovaの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。
GE Vernovaは122GWを契約中だが、58GWは依然として予約枠
GE Vernovaは9月末時点で122GWのガス設備を契約中であり、うち64GWが確定注文、58GWが予約枠となっている。
これは、契約中の容量の約48%がまだ確定した設備注文になっていないことを意味する。
ソフトバンクの決定は、この区別が重要である理由を示している。プロジェクトの経済性が変化した場合、前払い金が返金不能であっても、顧客は予約を放棄できる。
それでも、GE Vernovaはコミットメントを注文に転換し続けている。
第3四半期中、同社は既存の予約枠13GWを確定注文に転換した。また、11GWの新規ガス設備契約を締結し、うち3GWが確定注文、8GWが新規予約枠となった。
経営陣は、契約中のガス設備容量が年末までに少なくとも130GWに達すると見込んでいる。
ウォールストリートは、GE Vernovaの年間収益が2025年の381億ドルから2028年には約613億ドルに増加し、年率約17%の成長を遂げると予想している。
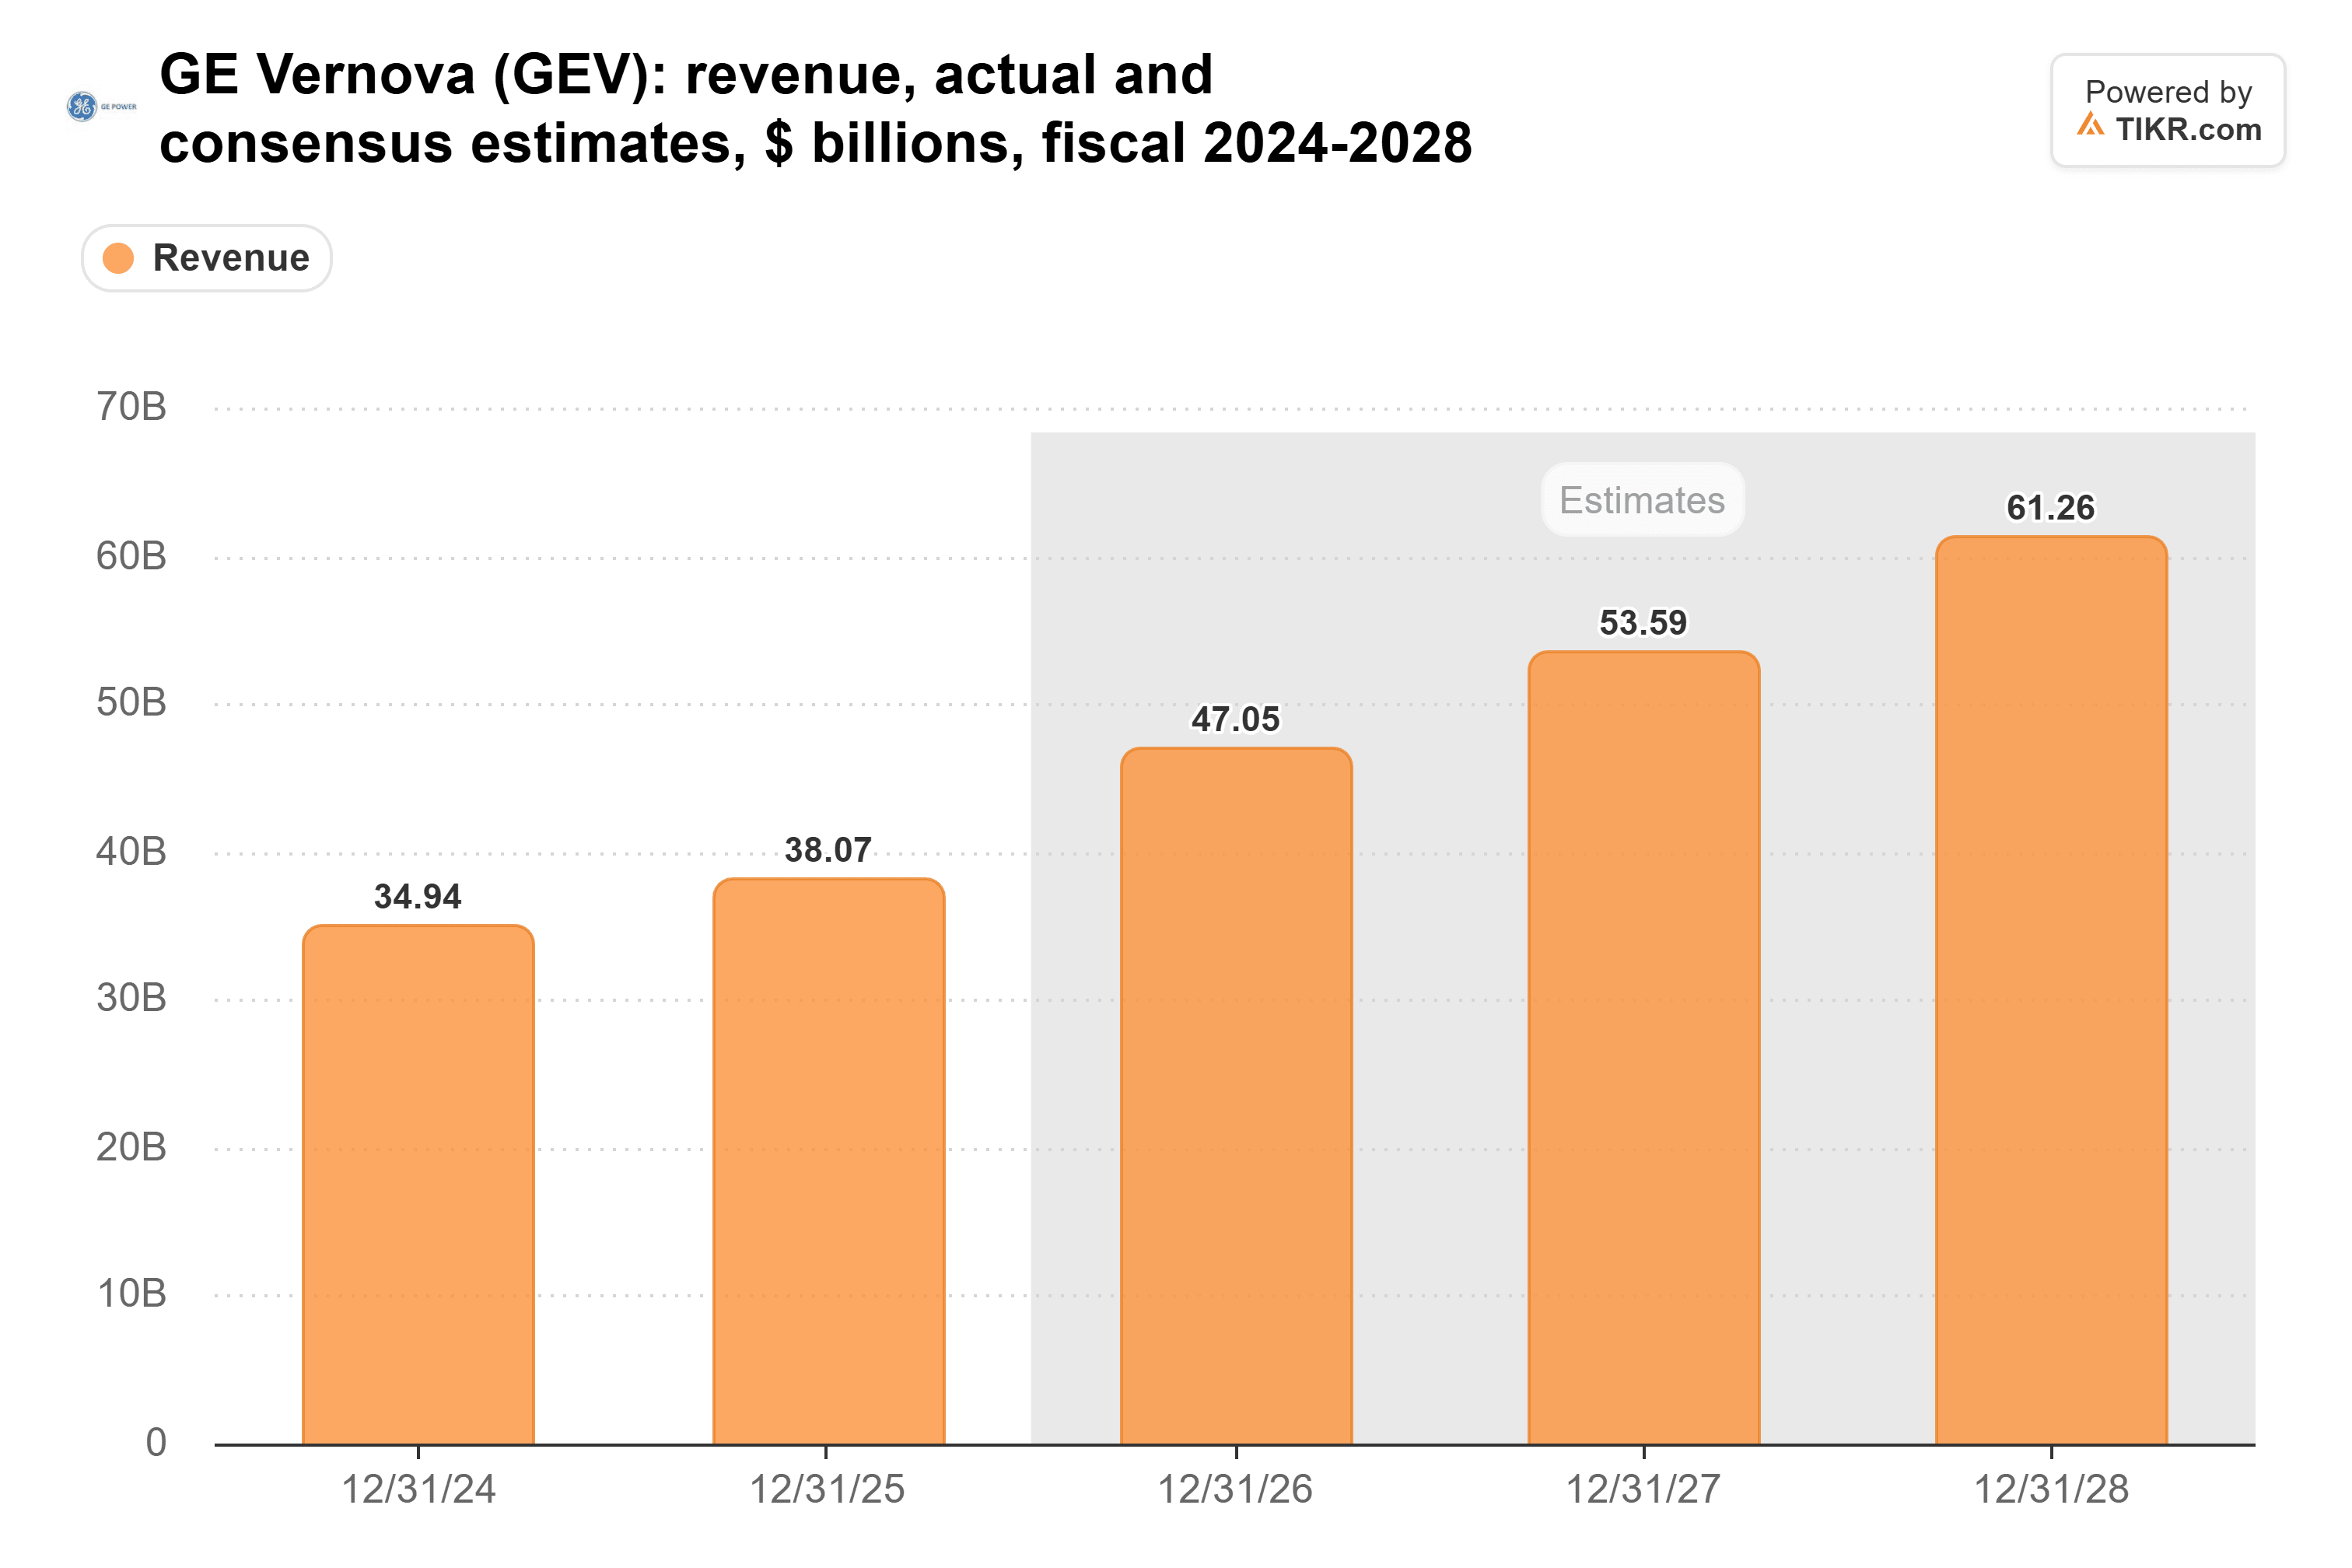
これらの予想は、設備のコミットメントを出荷に転換することに依存している。予約枠の転換が続けば投資論は強化されるが、広範なキャンセルは将来の収益の見通しを弱めるだろう。
タービン価格の上昇は、より多くの利益がまだ先にあることを意味する
GE Vernovaの価格設定力も、ソフトバンクのキャンセルが長期的な影響を限定的にするもう一つの理由である。
第3四半期中、新規ガス設備契約の価格は2025年第4四半期の水準より20%以上高かった。
経営陣はまた、2026年のガス設備注文のキロワットあたり価格が、2025年と比べて平均で約50%高くなると見込んでいる。
これらの上昇は、逼迫した製造能力と発電設備に対する持続的な需要を反映している。
価格の上昇は、新しい契約が生産工程を進むにつれて収益性を支えるはずだ。
TIKRの過去のデータによると、GE VernovaのEBITマージンは2022年のマイナス5.9%から2025年には約5.6%に改善した。
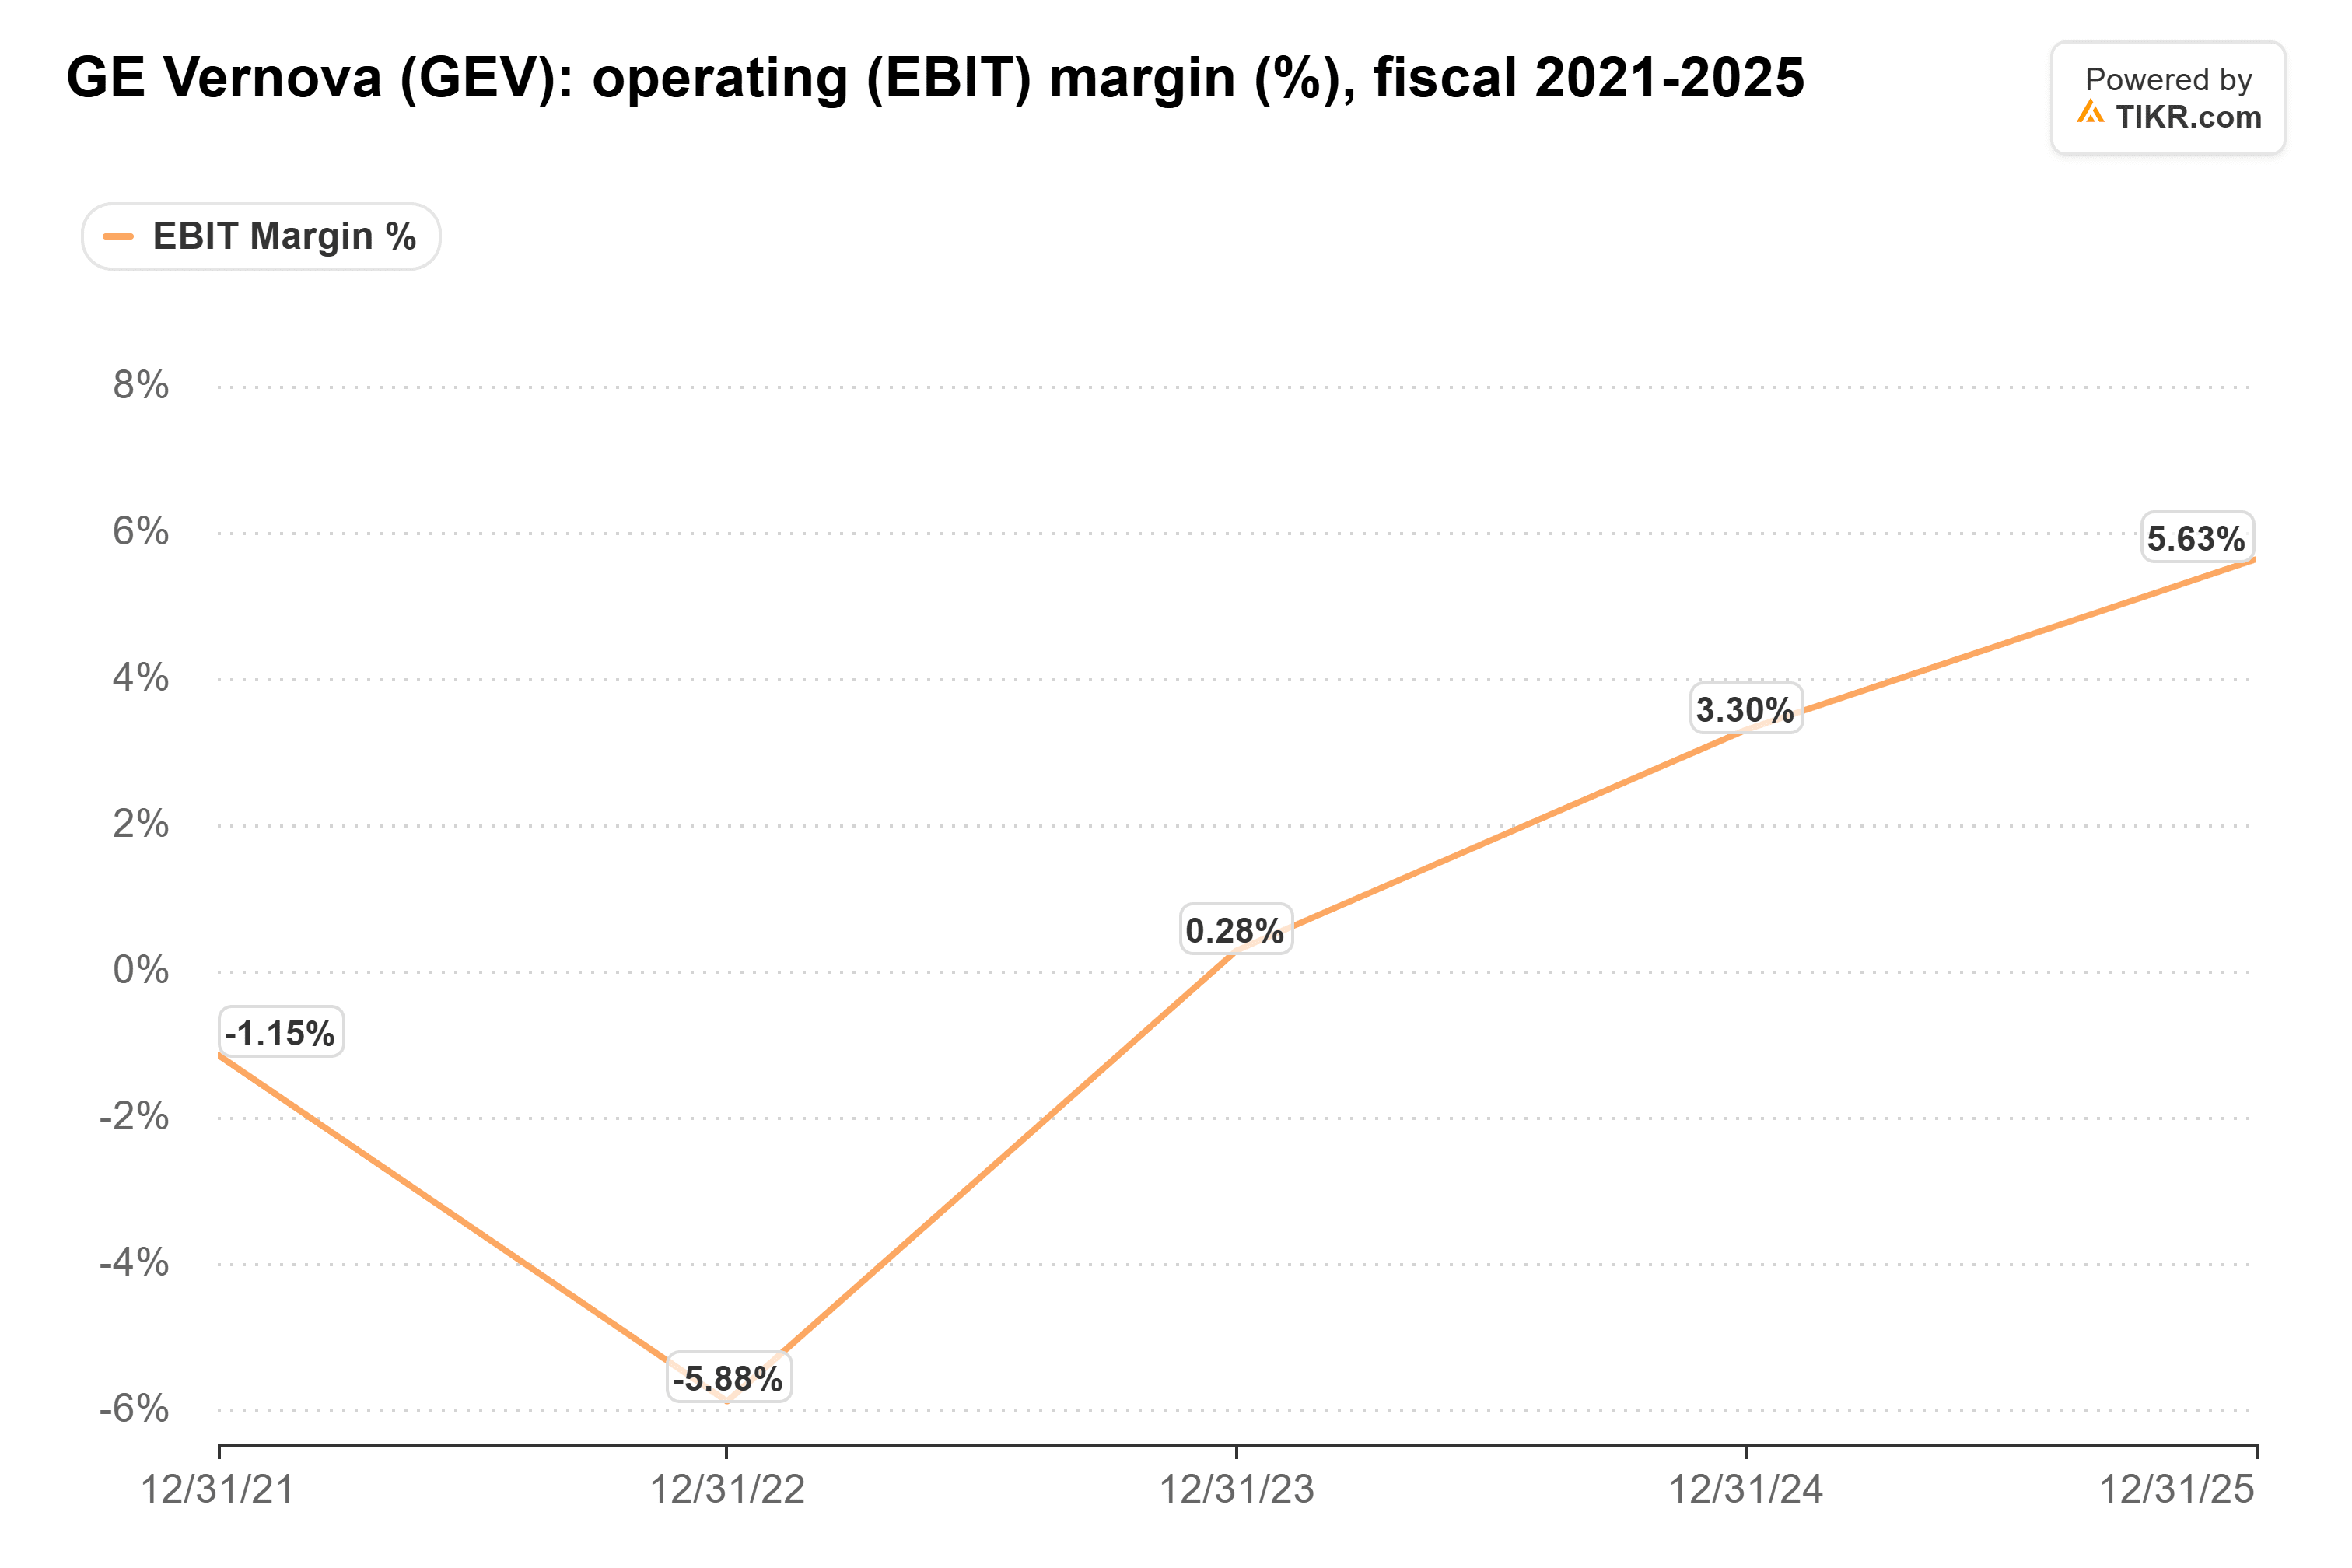
経営陣は以前、2024年と2025年に確保した多くの高マージン注文は2027年以降にならないと出荷されないと示唆していた。
これは、より強いタービン価格設定による利益向上の恩恵がまだ完全に実現していないことを意味する。
GE Vernovaは、すべてのAIインフラプロジェクトが計画通りに進む必要はない。生産能力を維持するのに十分な需要があり、高価格のバックログを利益の出る納入に転換できればよい。
予想PER約34倍で、私はGE Vernovaを買う
GE Vernovaのバリュエーションは、投資家がAIインフラ支出の持続可能性を再評価するにつれて圧縮されている。
この銘柄は予想PER約34倍で取引されており、TIKRのバリュエーション履歴に示される1年平均の約54倍や、4月のピーク時の約70倍を大幅に下回っている。
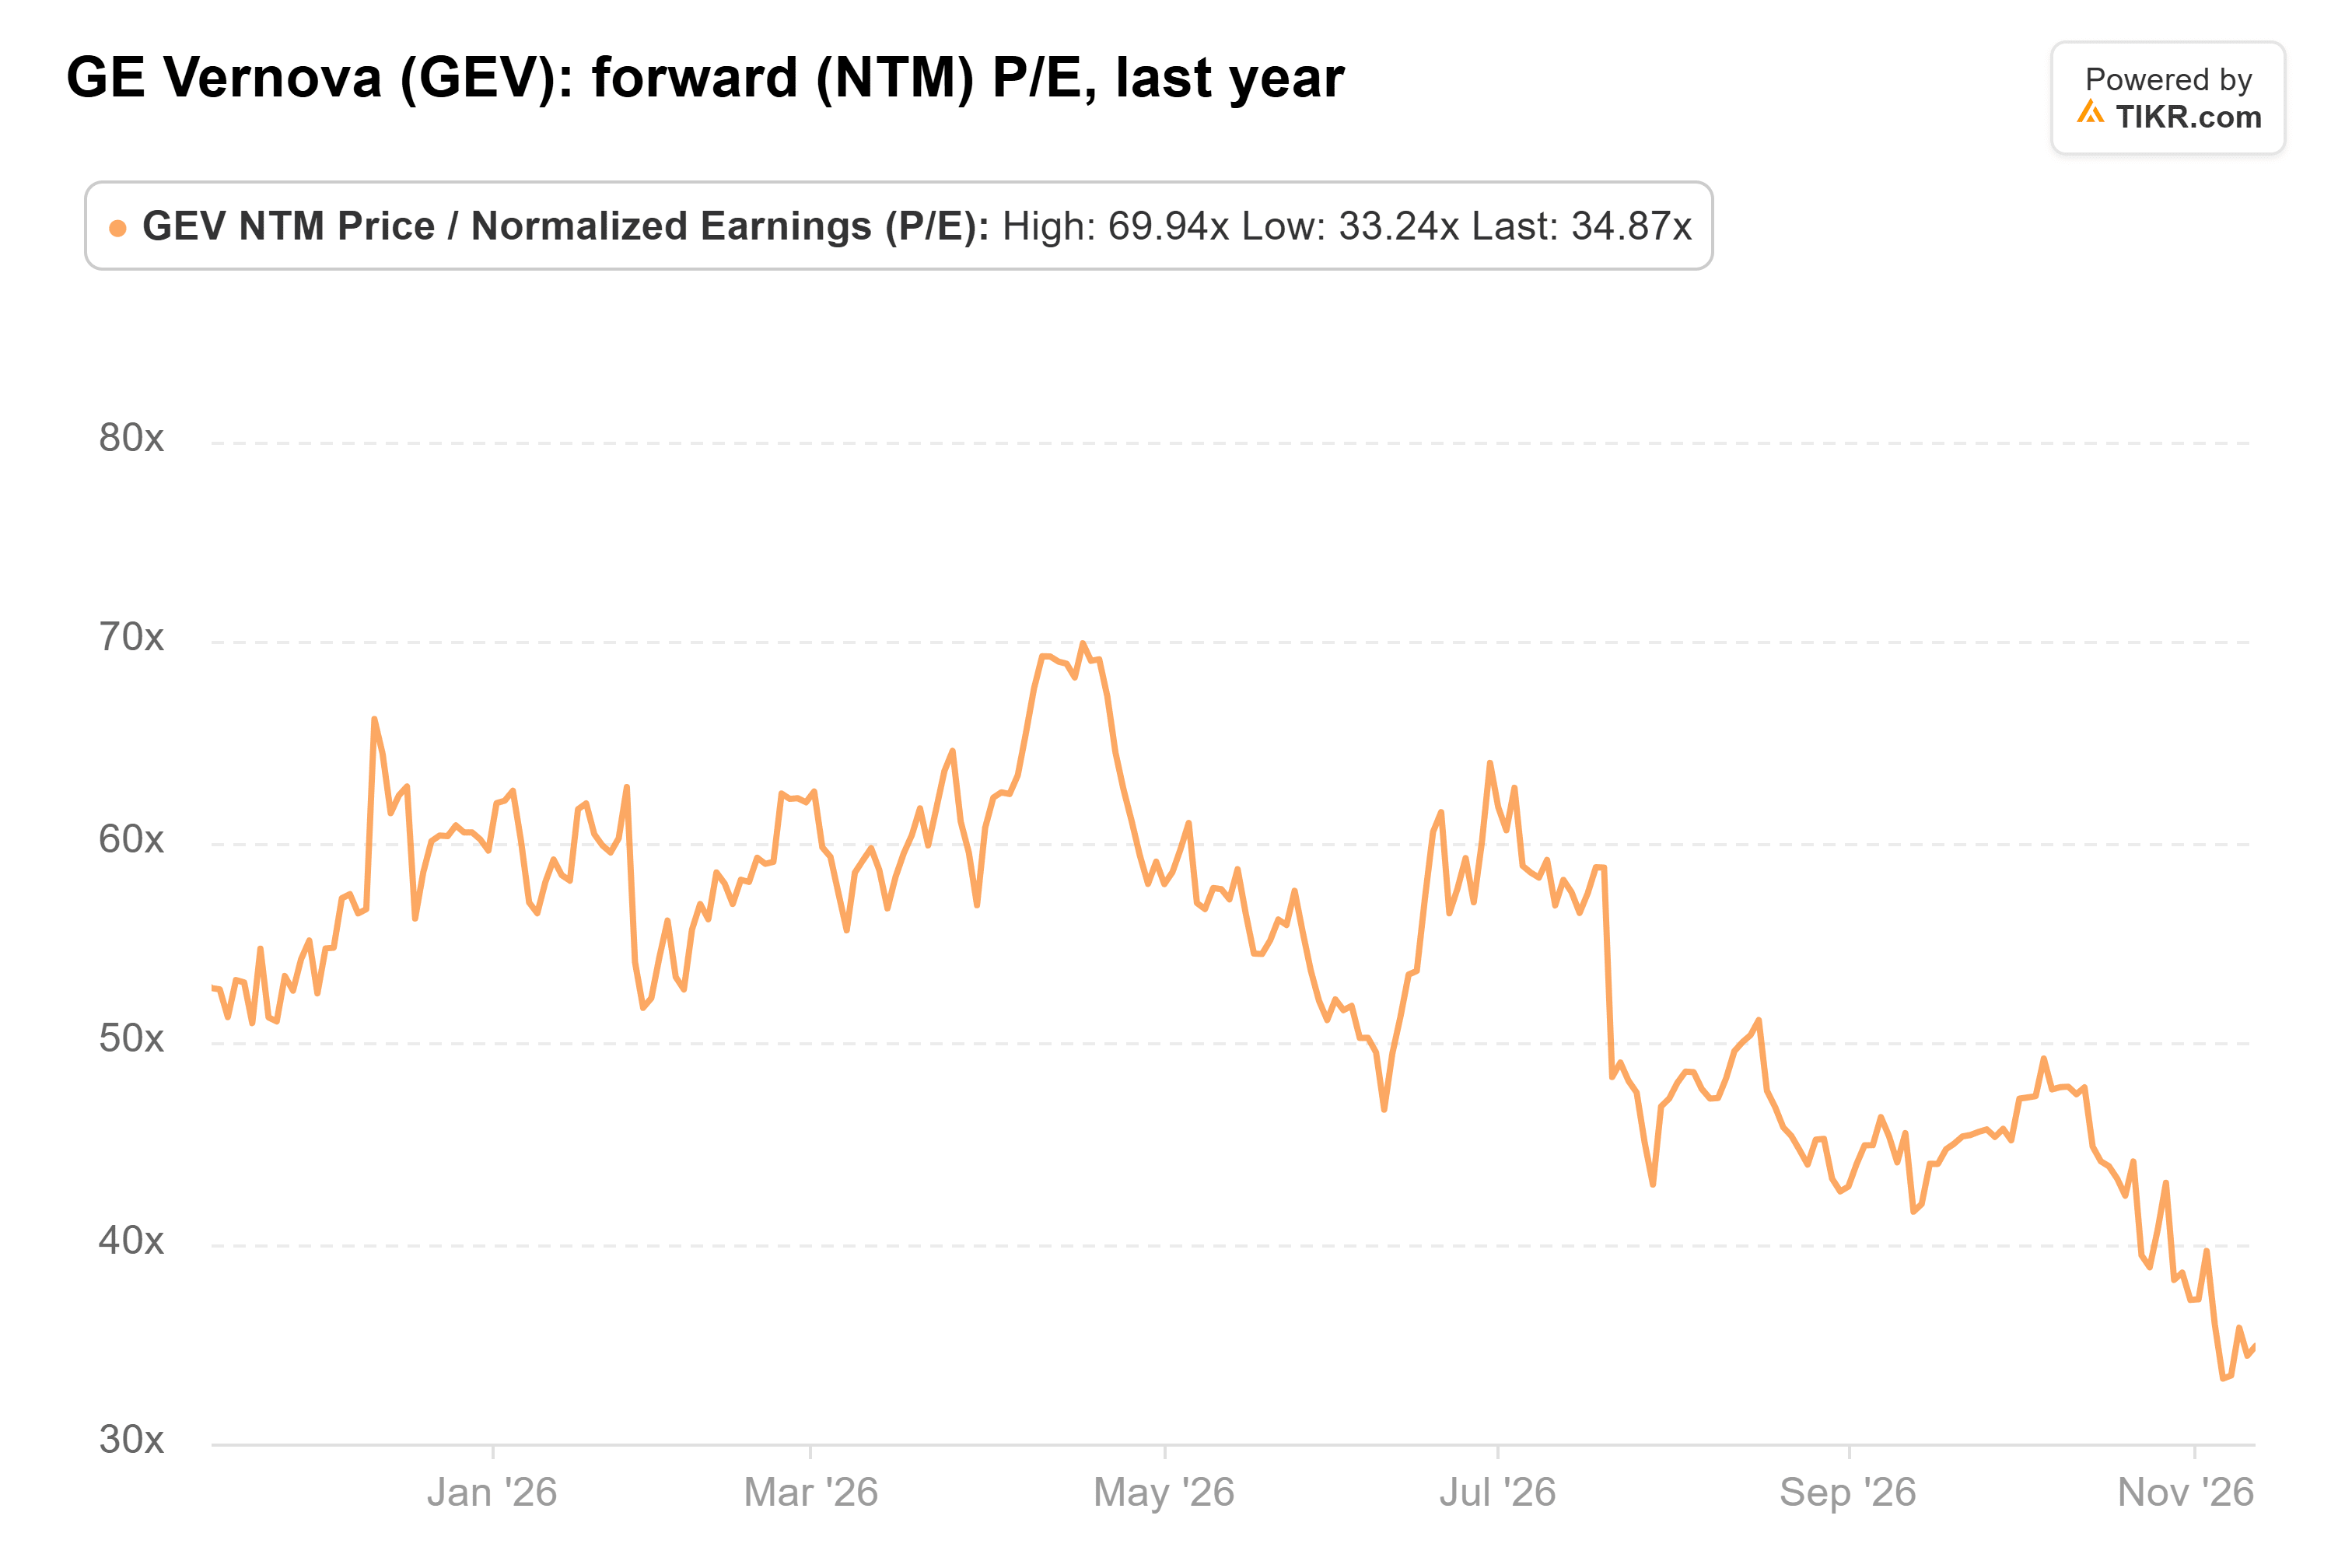
1株あたり約780ドルで、私は長期的な投資期間でGE Vernovaを買うだろう。
この銘柄は従来の産業セクターの基準では安くはないが、その成長見通しがプレミアムを支払う正当性を提供する。
ウォールストリートは、収益が2028年まで年率約17%で成長すると予想しており、高価格のタービン注文と改善するマージンがさらなる利益拡大の機会を提供する。
ソフトバンクの37億ドルの損失は、GE Vernovaのバックログが悪化していることを証明するものではない。特に同社がこの発表に財務的影響はないと述べた後ではなおさらだ。
同社の2027年1月下旬に発表が予定される第4四半期決算は、予約枠が確定設備注文に転換され続けるかどうかのもう一つの重要な試金石となるだろう。
主なリスクは、インフラ投資の広範な減速が追加の予約キャンセルとタービン価格の弱化につながることである。
私の判断:GE Vernovaは約780ドルで買いである。その理由は、同社の膨大なバックログ、より強いタービン価格設定、長期的な利益機会が、現在示されているソフトバンクのキャンセルされたコミットメントの影響を上回るからだ。
では、GE Vernovaの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、GE Vernovaがどのくらいの価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!