主なポイント
- ディズニーは第4四半期の予想を上回り、配当を33%増額し、2029会計年度までに年間約30億ドルのコスト削減目標を設定しました。
- 2027会計年度の2桁のEPS成長見通しは、アジアのパークが2027年まで弱含みとなる中、コスト削減と自社株買いに依存しています。
- 無料の広告付きDisney+階層は広告在庫を増やす可能性がありますが、四半期で8億2400万ドルの利益を上げたストリーミング事業を圧迫する恐れがあります。
- レポート前のコンセンサスでは2027会計年度のEPSは7.43ドルで、会社の見通しが示唆する水準を下回っており、2月初旬の第1四半期決算が次の試金石となります。
ディズニー (DIS) は本日、予想を上回る結果を発表し、配当を33%増額し、コスト削減の具体的な数値として2029会計年度までに年間約30億ドルの削減を掲げました。
また、アジアのパークが弱含む中、Disney+の無料版の導入を検討しています。
具体的な内容
ディズニーは、ブルームバーグ・コンセンサスによると、ウォールストリートの第4四半期予想を上回りました:
- 調整後EPS:1.77ドル(予想1.68ドル)
- 売上高:259億ドル(予想252億ドル)
- 「エクスペリエンス」部門の売上高:101億ドル(過去最高、予想99億ドル)
53週目の存在が寄与しました。それを除くと調整後EPSは1.59ドルでしたが、前年同期の1.11ドルから依然として43%増加しています。配当は2027会計年度に1株あたり1.50ドルから2.00ドルに引き上げられます。2027会計年度について、ディズニーはセグメント営業利益でハイシングルディジット(中~高の一桁台)の成長、調整後EPSで2桁の成長を見込んでいます。
TIKRはディズニーについて32人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ディズニーの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。ディズニーのアナリスト評価を見る
コスト削減が成長の主役
この削減効果が、上記2つの成長率の差を埋めるのに役立ちます。
「削減分の大半は将来の成長への投資に充てられる予定です」と、ジョシュ・ダマロCEOは決算説明会で述べました。
これにより、来年度の約260億ドルに上るコンテンツ予算(約20億ドル増)が、マージンを圧迫することなく賄えます。2027会計年度に計画されている約90億ドルの自社株買いが残りの部分を担います。
アナリストは既に、ディズニーのEPSが2029会計年度(削減目標の達成年度)まで上昇を続けると予想していました:
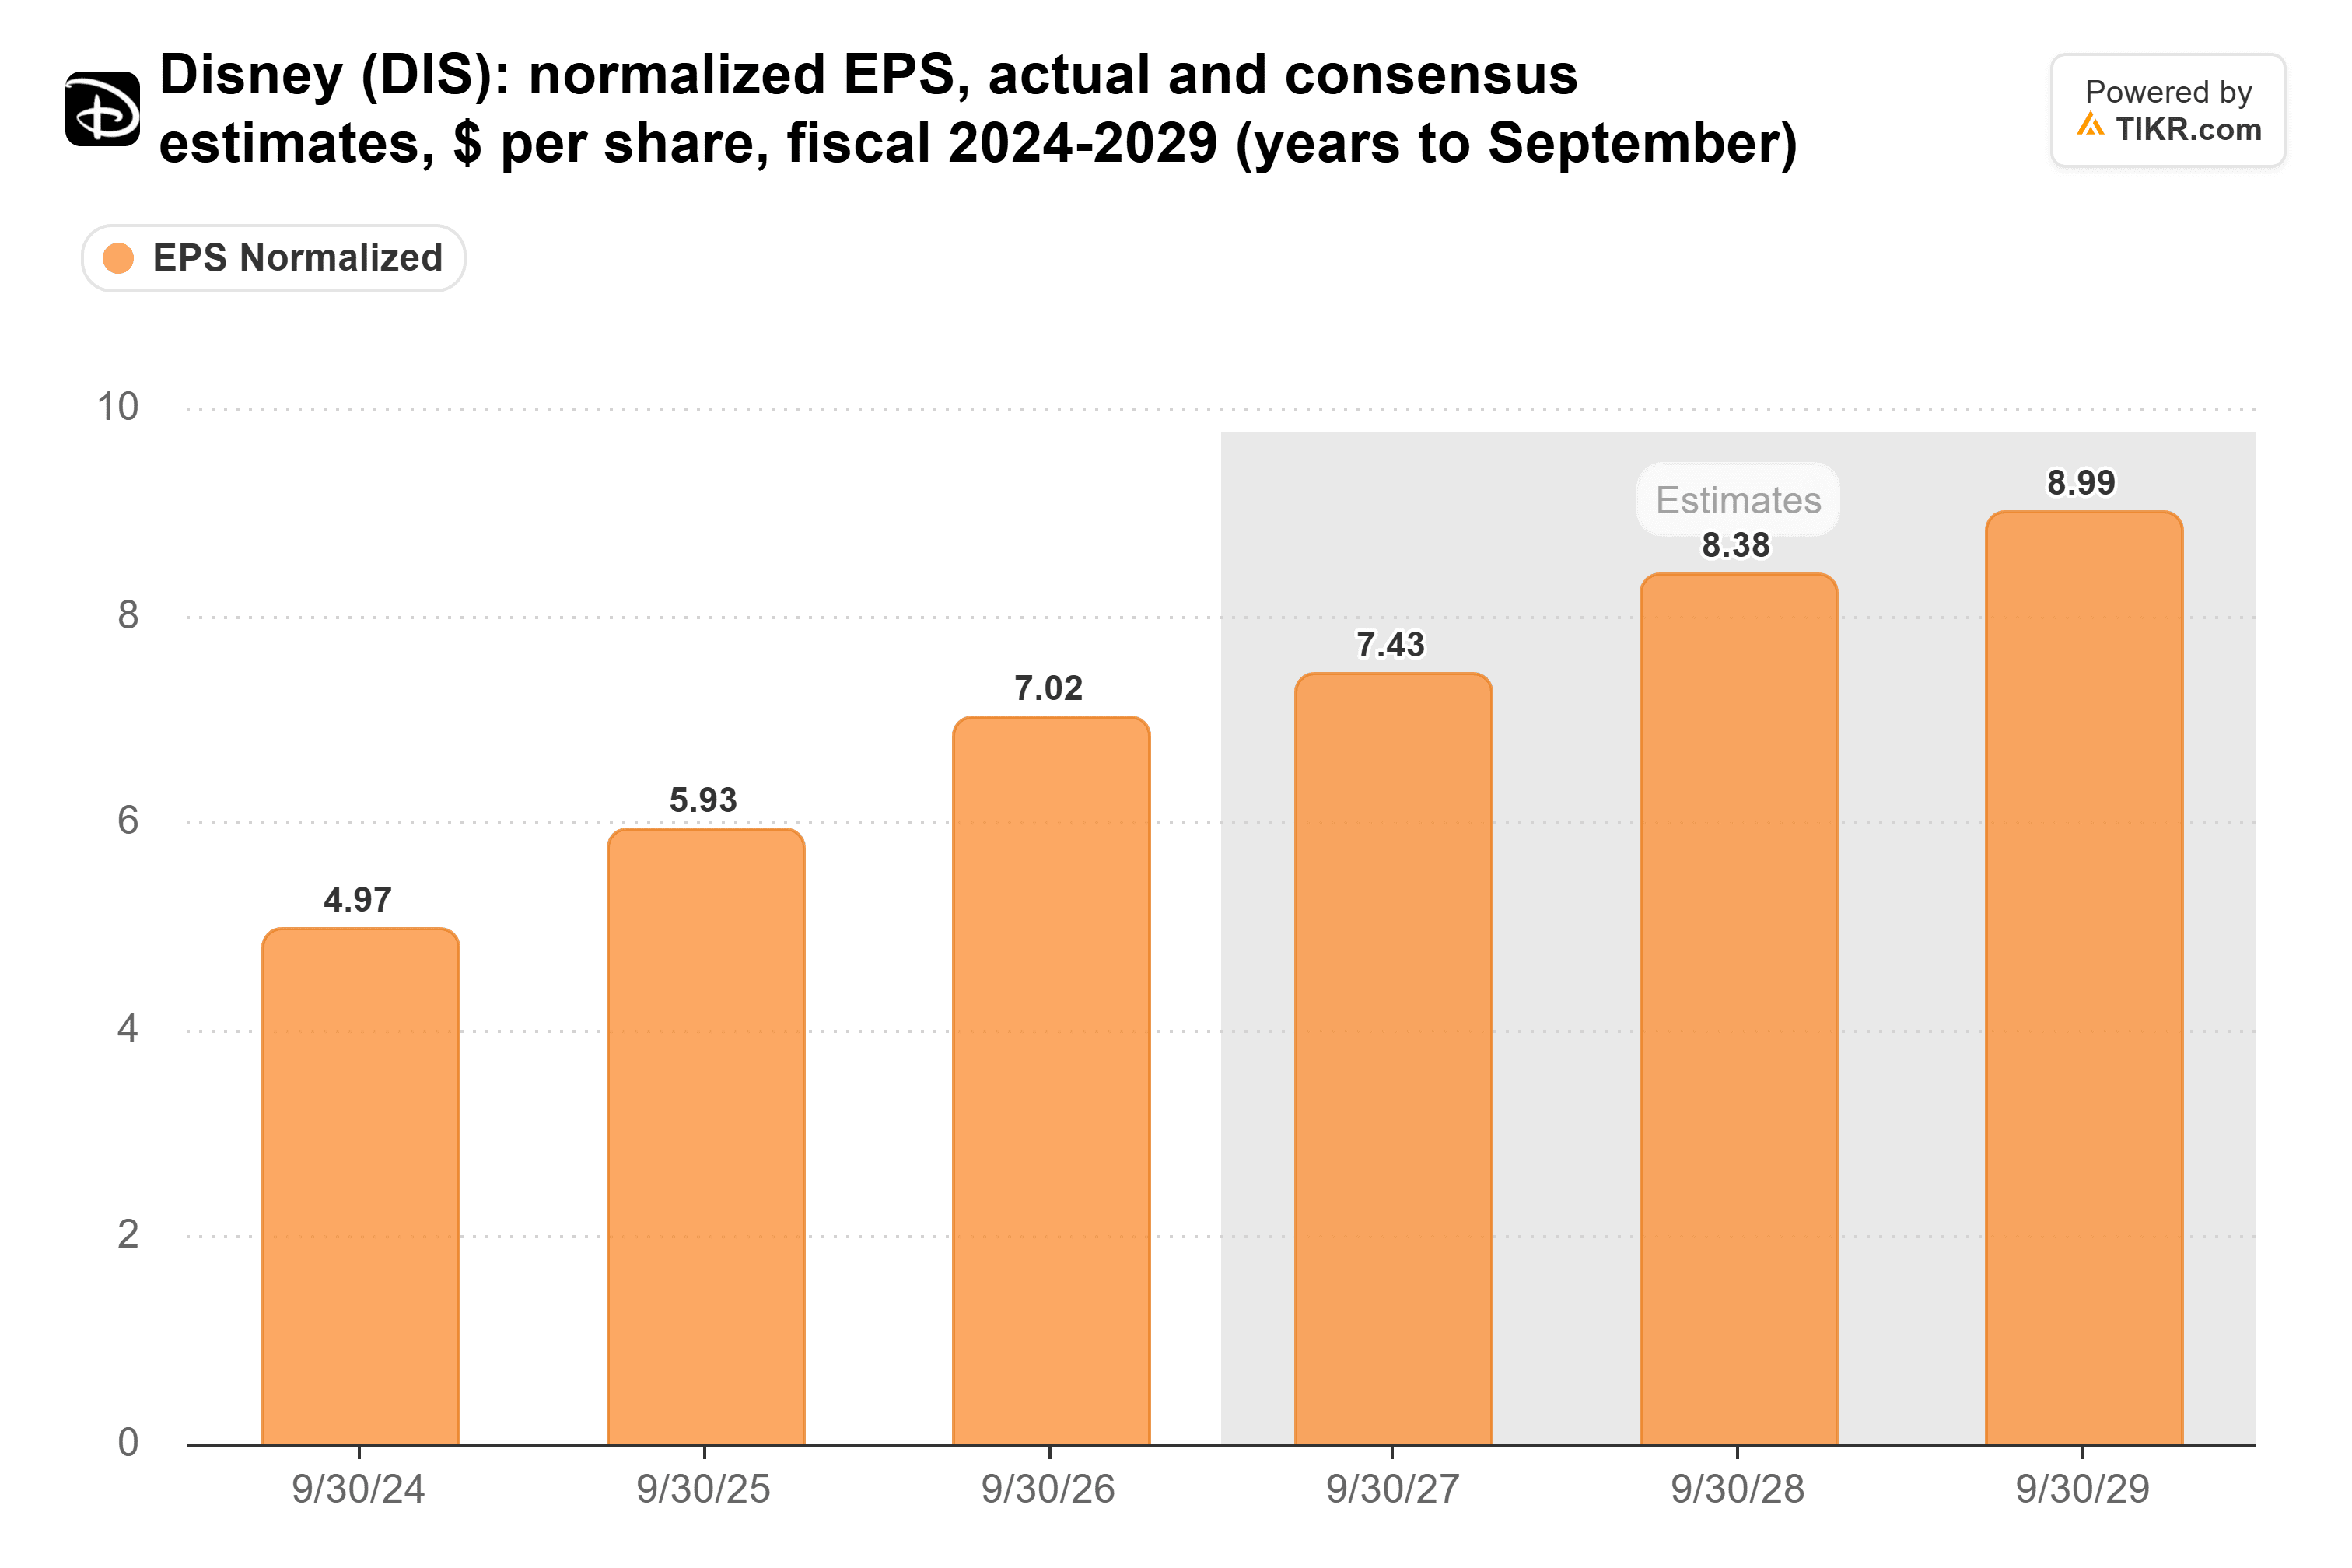
本日の業績見通し発表前のコンセンサスでは、2027会計年度は7.43ドルで、2026会計年度の7.02ドルから約6%上回る水準でした。2桁成長は、53週目がなくてもこれを上回ることを意味するため、予想値は上方修正されると見込まれます。
ディズニーの営業利益率は既に3年でほぼ倍増しています:
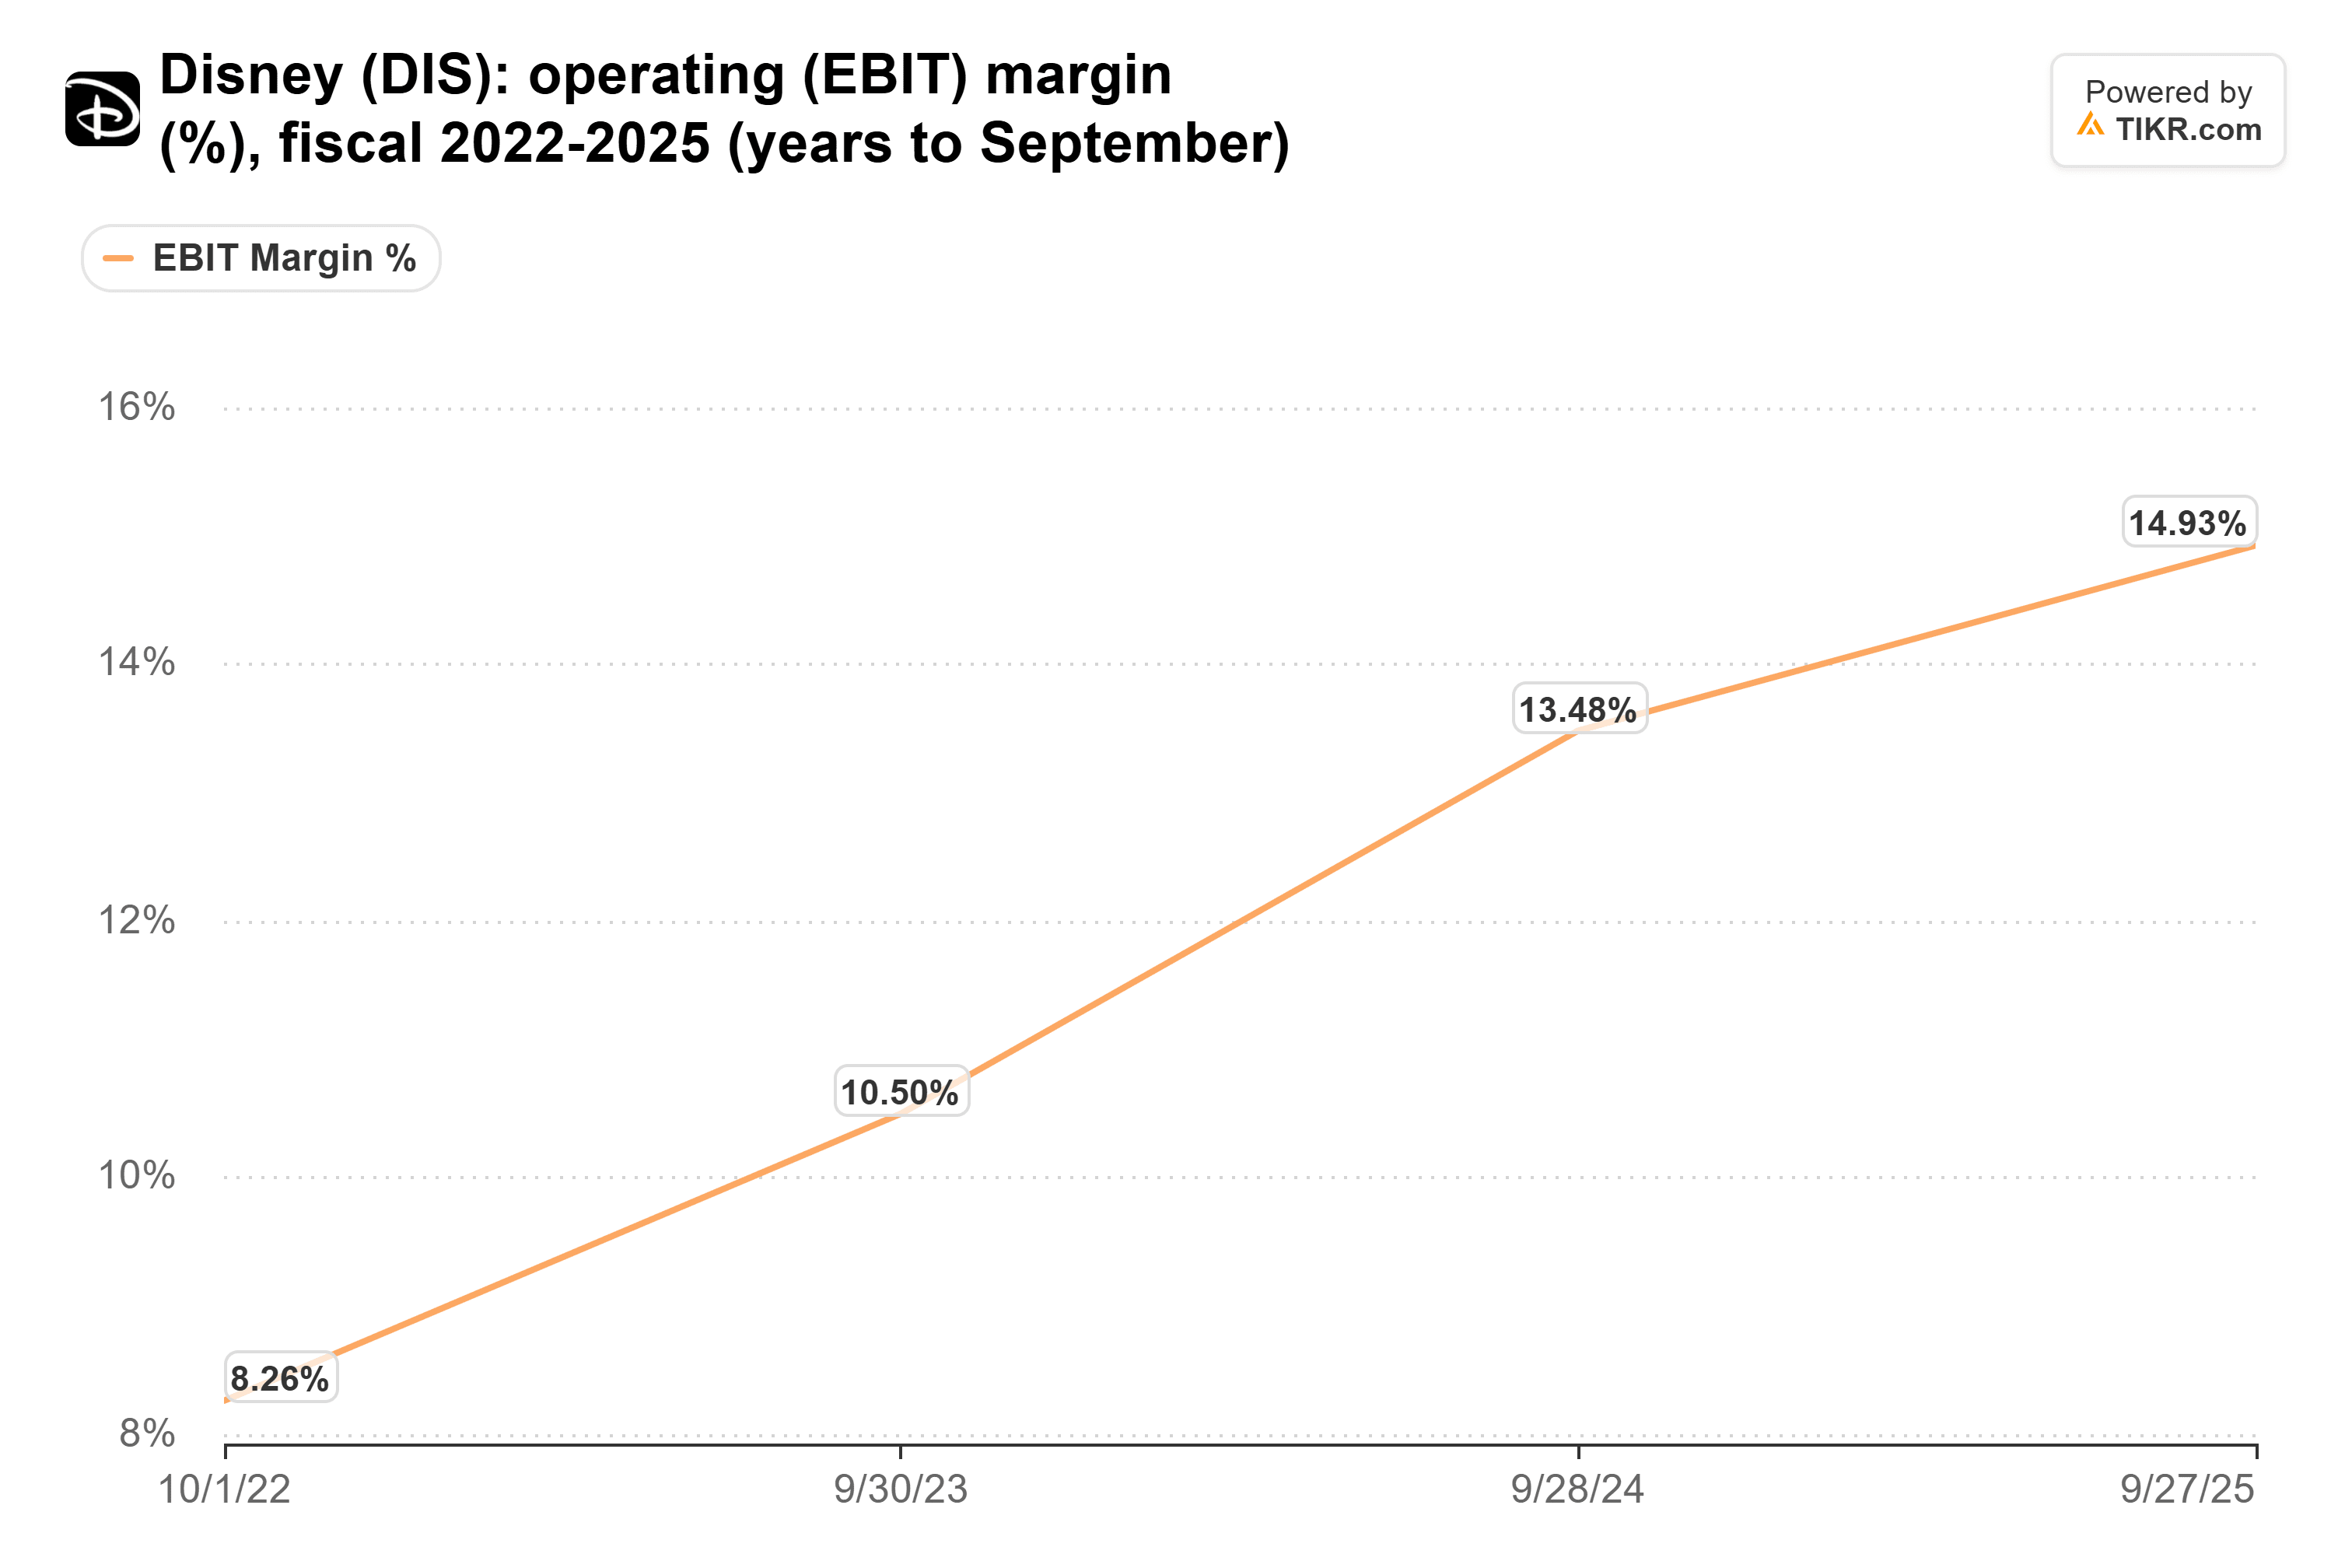
経営陣によると、この伸びの多くはストリーミング事業が牽引し、2022会計年度の約40億ドルの損失から、2025会計年度には13億ドルの利益に転換しました。
無料Disney+は広告への賭け
Disney+とHuluは第4四半期に8億2400万ドルの利益を上げ、前年同期の4億200万ドルから増加しました。これが無料階層が重要な理由です。
「無料サービスを検討しており、価格に敏感な消費者を引き込み、新たなDisney+加入者をもたらすと考えています」と、ダマロCEOは投資家に説明しました。「これにより広告在庫が増え、…現在は持っていない重要な顧客維持ツールを提供できるようになります」
無料階層は、有料加入者がそれに乗り換えた場合、その利益の一部を危険にさらします。また、ディズニーは来四半期からストリーミング利益を個別開示しなくなるため、投資家はその影響を確認できなくなります。広告収入もストリーミング事業の中で最も弱い分野です:第3四半期のDisney+とHuluの広告収入はわずか3%増で、広告単価は4%下落しました。無料階層は、広告主が追加在庫に対して高い単価を支払う場合にのみ成功します。
アジアはディズニーが吸収できる重荷
第4四半期は、香港と上海の弱含みをディズニーランド・パリが補いました。アジアからの打撃は限定的です。国際パーク(パリ含む)は2025会計年度に14億ドルの利益を上げ、セグメント営業利益の約8%を占めました。また、ディズニーは香港パークの48%、上海パークの43%しか所有していないため、パートナーが下落分の一部を負担します。国内では、ダマロCEOは第1四半期の予約状況が前年を上回っていると述べました。
私の見解では、パークは依然としてその役割を果たしています。EPS見通しを達成するために、ディズニーは自社でコントロールできる2つのレバー、つまり30億ドルの削減効果と拡大するストリーミング広告事業に依存しています。これは、アジアの消費者に依存するシナリオよりも堅牢な構図です。最初の試練は、2月初旬に予定される第1四半期決算で訪れます。セグメント営業利益がディズニーが示す54億ドル近くに達すれば、計画は順調に進んでいることになります。
では、ディズニー株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ディズニーの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対するご自身の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、直近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!