主なポイント
- ファイザーの配当利回りは6%で、ジョンソン・エンド・ジョンソンの1.9%の3倍以上であり、両社とも今秋に2026年の業績見通しを上方修正した。
- ファイザーの配当は、6月までの過去12ヶ月間のフリーキャッシュフローの89%を占め、2025年度ではフリーキャッシュフロー全体を上回った一方、ジョンソン・エンド・ジョンソンの配当は9月までの過去12ヶ月間の62%を占めた。
- アナリストは、主要医薬品の独占権喪失により、ファイザーの売上高が2028年度までに554億ドルに減少すると予想しているが、ジョンソン・エンド・ジョンソンの売上高は前四半期に6%成長した。
- 注目すべき点は、残存する卵巣がん関連訴訟の95%の参加が必要なジョンソン・エンド・ジョンソンのタルク和解案と、2028年末から2033年にかけての一桁台後半の売上高成長を目指すファイザーの計画である。
ファイザー (PFE) は11月3日、2026年の売上高見通しを605億~625億ドルから620億~640億ドルに上方修正し、同社株の配当利回りは6.0%である。これは、10月に自社の見通しを上方修正したジョンソン・エンド・ジョンソン (JNJ) の1.9%の3倍以上にあたる。
配当投資家にとって、これほどの格差は魅力的だ。しかし、20年間保有する投資家にとっては、配当が20年間にわたって支払われ続け、成長し続ける必要がある。では、どちらを保有すべきだろうか?
| 指標 | ファイザー (PFE) | ジョンソン・エンド・ジョンソン (JNJ) |
|---|---|---|
| 配当利回り | 6.0% | 1.9% |
| 配当成長率(2020年度~2025年度) | 年率2.5% | 年率5.2% |
| キャッシュ配当性向(TTM) | 89%(2026年6月28日までの12ヶ月) | 62%(2026年9月27日までの12ヶ月) |
| ネット負債/EBITDA | 1.9倍 | 0.8倍 |
| 利払い能力倍率 | 7.0倍 | 26.8倍 |
| 予想PER | 10倍 | 25倍 |
出典: TIKR、2026年11月9日現在。
退職者に6%以上の利回りを提供する、安全な6つの配当株
現在、年率6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信している。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
ファイザーはフリーキャッシュフローのほぼすべてを配当に充てている
ファイザーの新しい医薬品が収益を牽引している。Padcev、Nurtec、Vyndaqelファミリーなど、発売および買収した製品は第3四半期に事業ベースで32%成長した。これにより、63%減少したPaxlovidなどのCovid関連売上高の減少を相殺し、売上高は事業ベースで比較的横ばいの166億ドルを維持した。
配当にはあまり余裕がない。ファイザーは、2026年6月28日までの過去12ヶ月間で97億9000万ドルの配当を支払った。これは、109億8000万ドルのフリーキャッシュフローの89%という危険な水準である。以下のチャートは、フリーキャッシュフローが2021年度の299億ドルから2025年度の90億8000万ドルに減少し、支払配当総額が2023年度と2025年度にそれを上回ったことを示している:
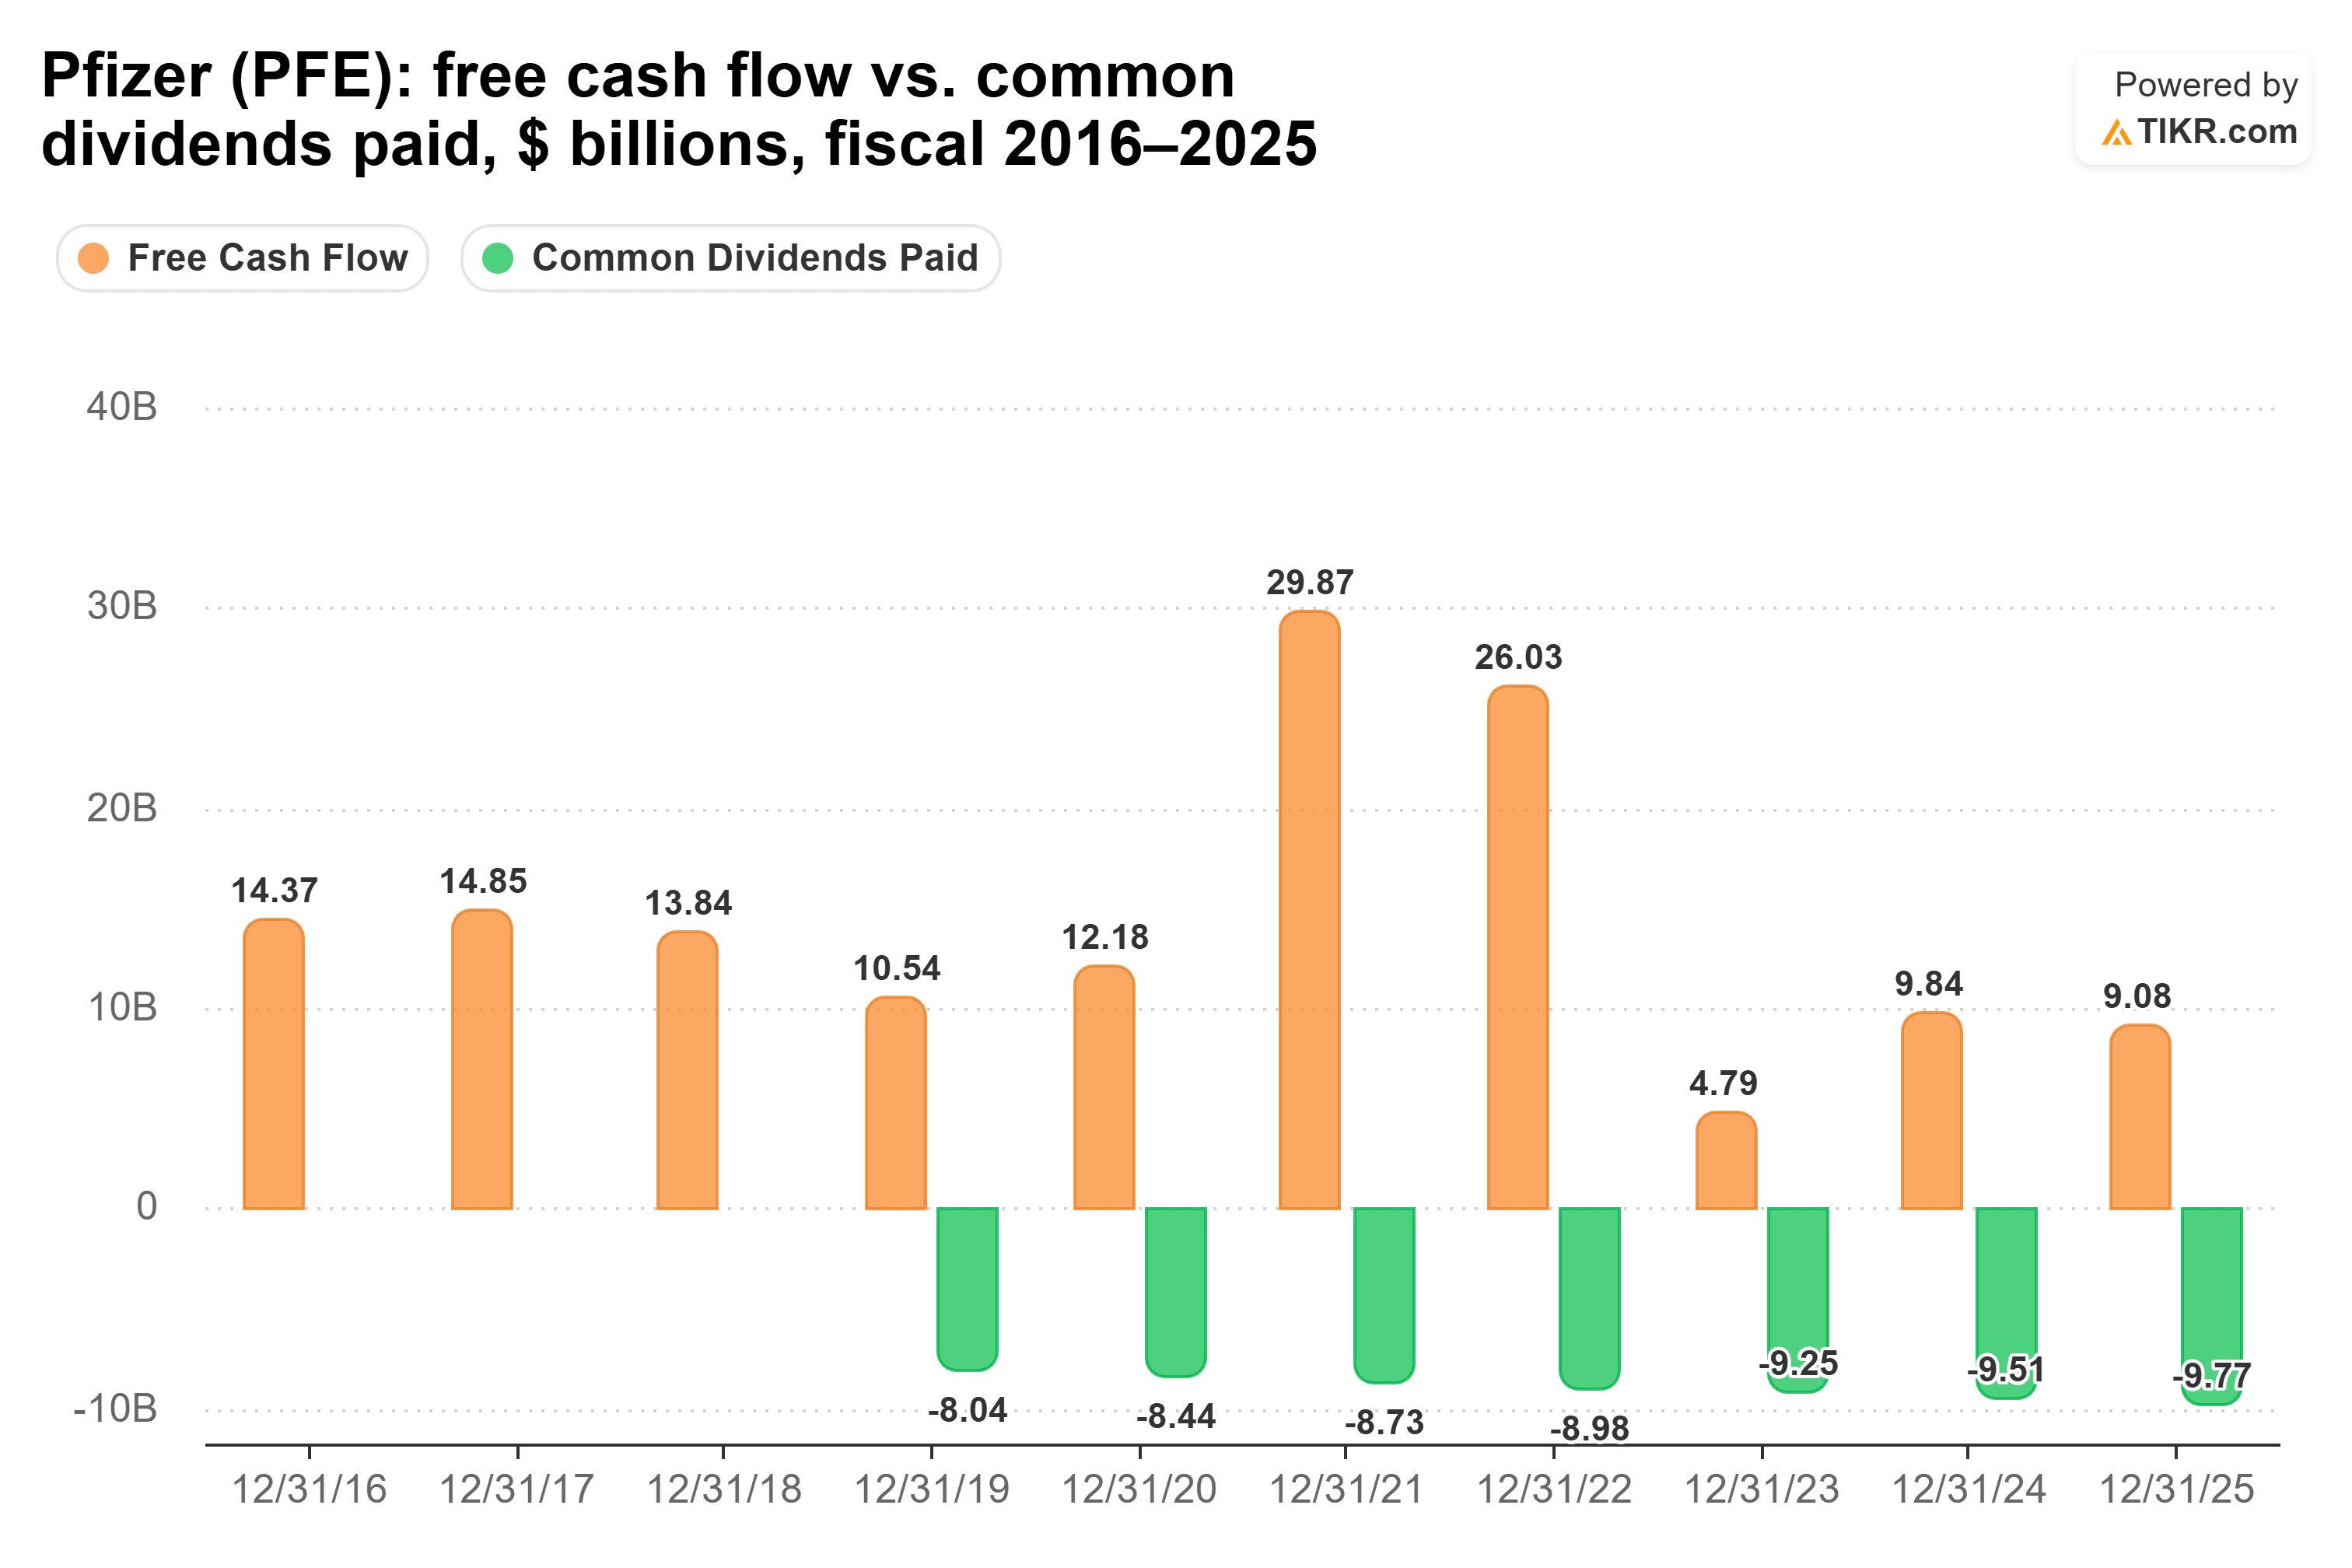
8月の第2四半期決算説明会で、アルバート・ブラ会長兼CEOは、「我々が想定する最も厳しいシナリオであっても、配当を維持できる」と述べた。10月6日に宣言された四半期当たり0.43ドルの配当は、2025年度に1株当たり1.72ドルを支払った年間配当率を維持するものである。
ジョンソン・エンド・ジョンソンには余裕がある
ジョンソン・エンド・ジョンソンも、バイオシミラーがStelaraの売上高を圧迫するなど、売上高が減少している医薬品を抱えているが、新しい医薬品がそれを十分に補っている。第3四半期の売上高は5.9%増の254億ドルとなり、革新的医薬品部門は、DarzalexやCarvyktiなどのがん治療薬、TremfyaやIcotydeなどの免疫学分野の新製品により7.7%成長した。
J&Jの配当もはるかに手厚くカバーされている。同社は、2026年9月27日までの過去12ヶ月間で127億2000万ドルの配当を支払ったが、これは205億9000万ドルのフリーキャッシュフローの62%という十分にカバーされた水準である。以下のチャートは、フリーキャッシュフローが2017年度から2025年度まで年間175億ドルから202億ドルの間で推移し、一方で支払配当総額が2016年度の86億2000万ドルから124億ドルに増加したことを示している:
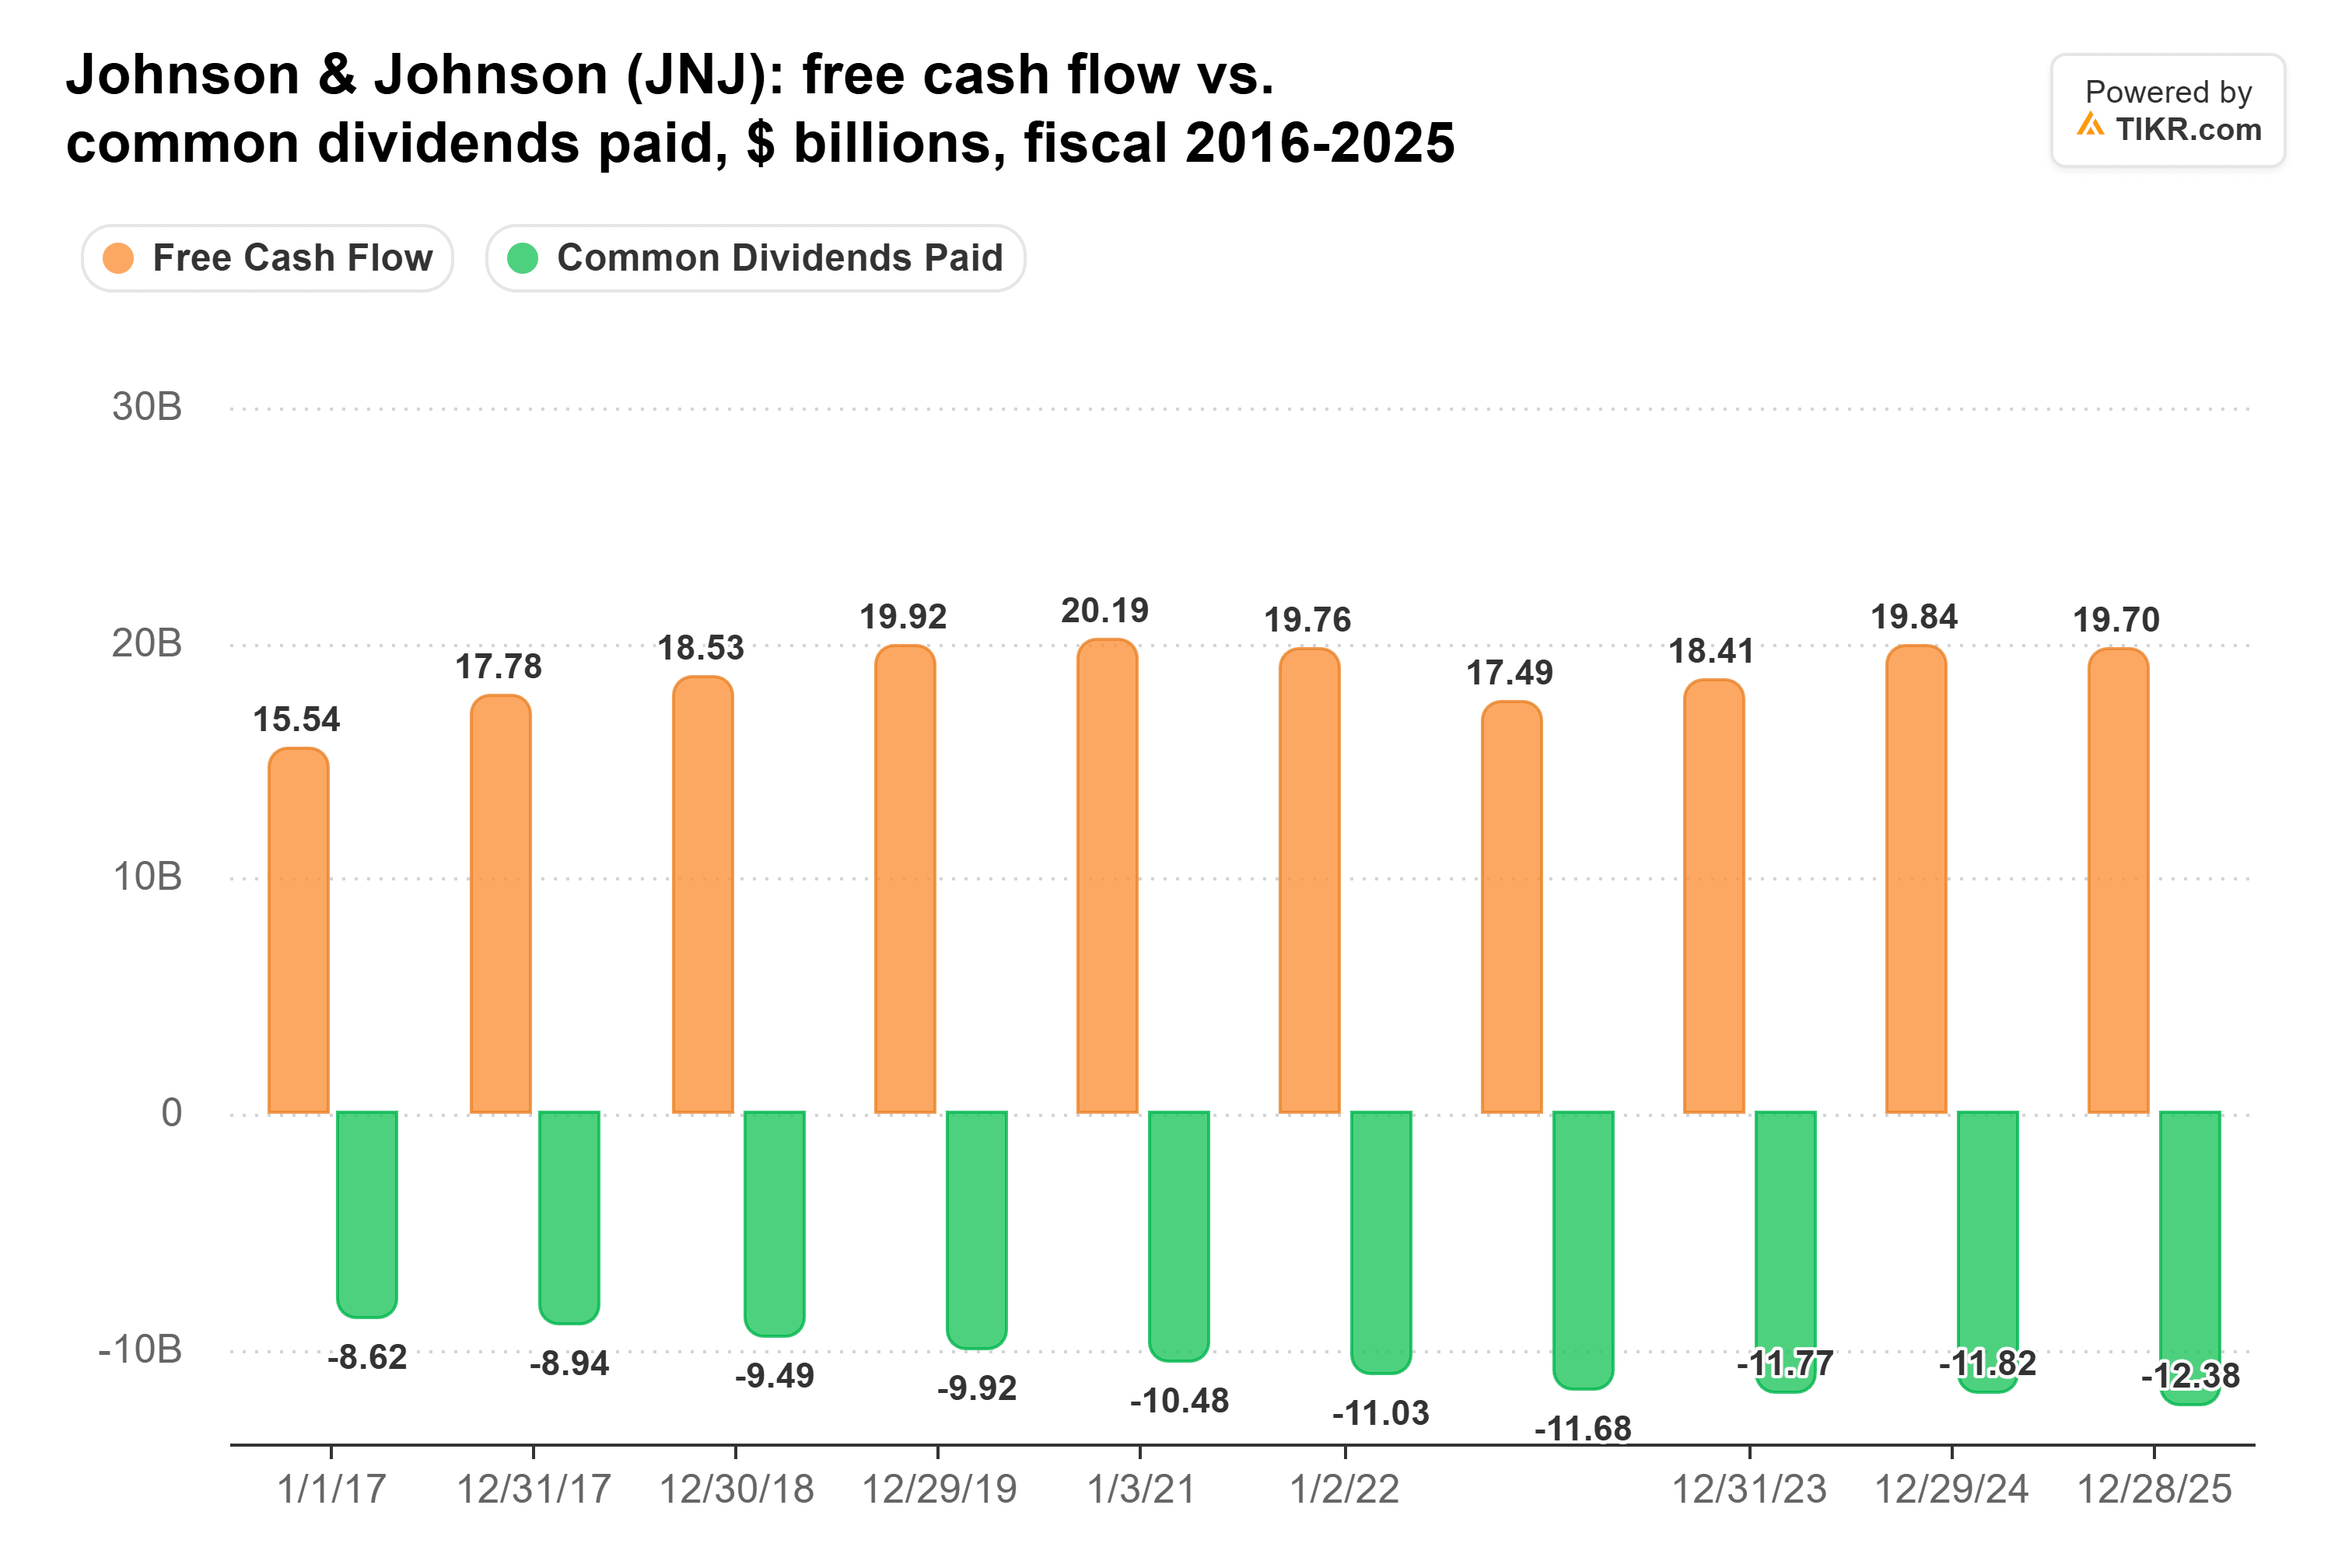
タルク訴訟が主なリスクである。J&Jの第3四半期報告書には、提案されている卵巣がん関連タルク和解案に伴う55億ドルの税引前費用が計上された。フリーキャッシュフローは堅調で、9ヶ月累計で約151億ドル(前年同期は142億ドル)を維持した。和解案には、残存する卵巣がん関連訴訟の少なくとも95%の参加が必要であり、ジョセフ・ウォルクCFOは「95%の閾値を満たす方向で推移している」と述べた。
では、どちらの配当が勝るか?
ジョンソン・エンド・ジョンソンが、今後20年間保有する1つの配当株である。
数字上では、この選択はインカムを犠牲にする。各社の5年間の成長率を基にすると、ファイザーに1万ドル投資した場合、20年間で約15,332ドルの配当を受け取ることになる。同じ1万ドルをJ&Jに投資した場合、約6,450ドルの配当を受け取り、J&Jの年間インカムがファイザーを上回るには30年以上かかる。
しかし、ファイザーがそこに到達するためには、すでにフリーキャッシュフローの89%を占めている配当を20年間にわたって増やし続けなければならない。そしてアナリストは同社の売上高が縮小すると予想している:
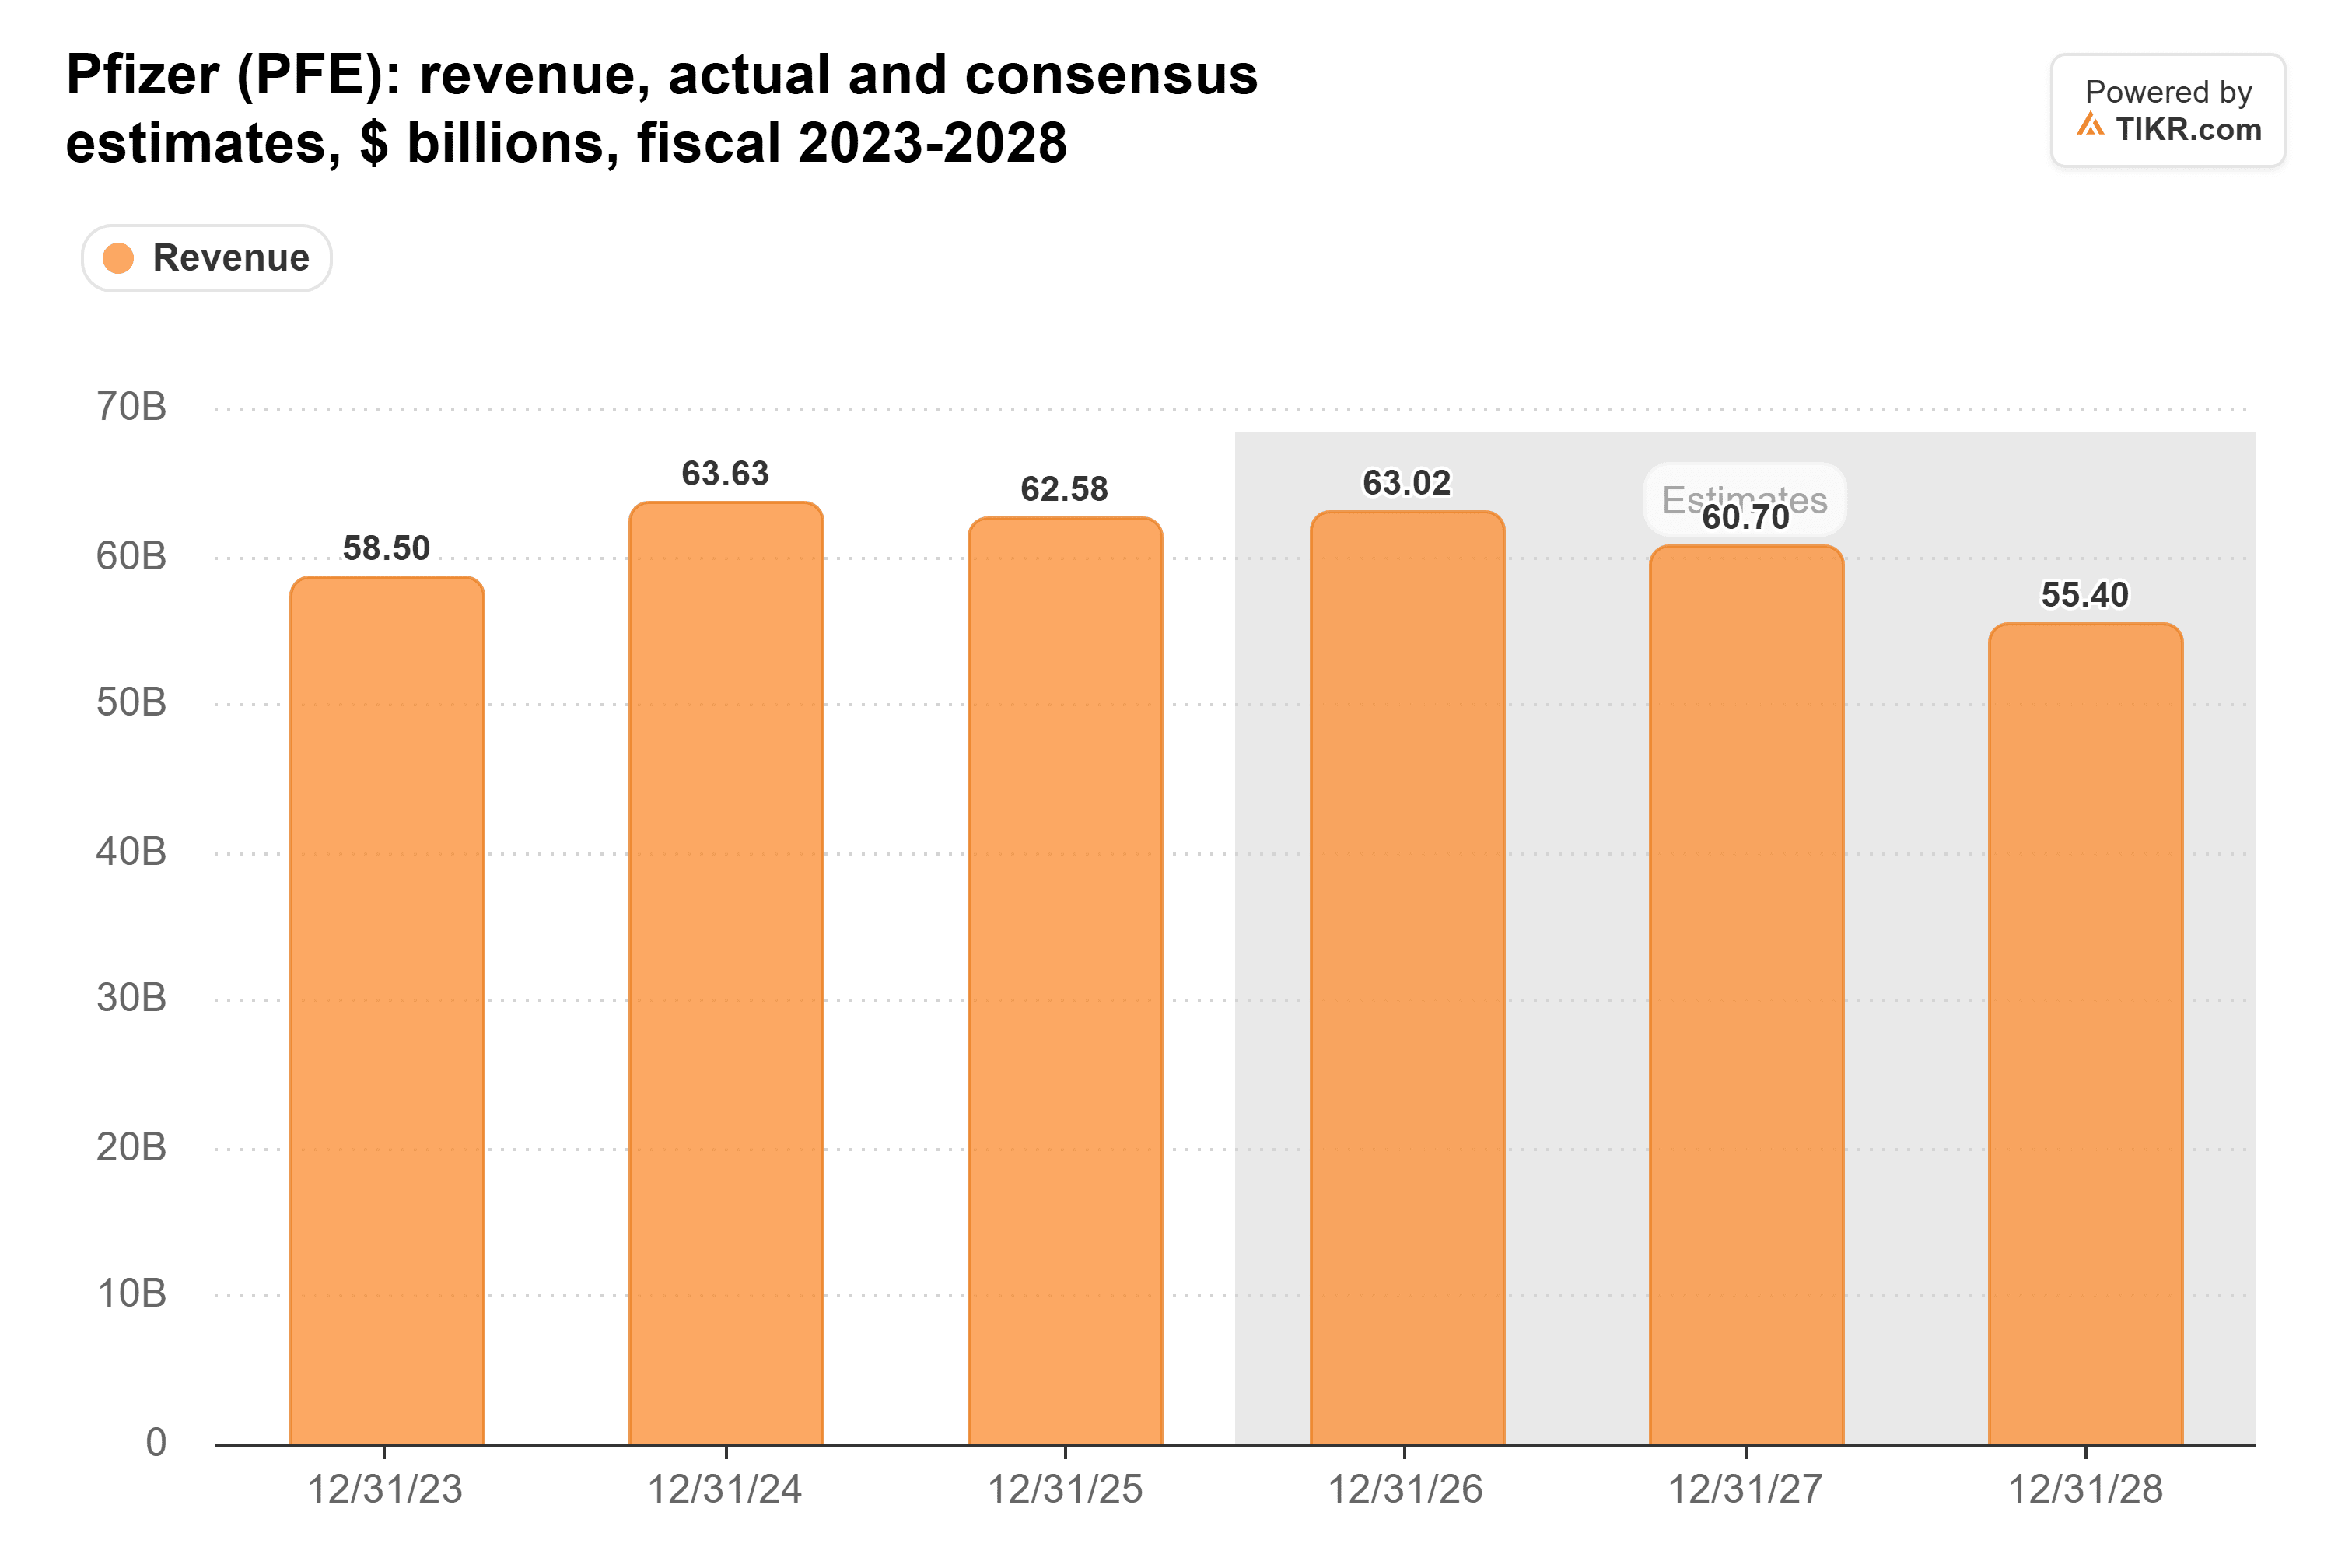
22人のアナリストによるコンセンサスは、Eliquis、Ibrance、Xtandiの独占権喪失により、売上高が2025年度の626億ドルから2028年度の554億ドルに減少すると予想している。
これは、ファイザーの配当が危険にさらされていると言っているわけではない。ファイザーは、2026年末までに72億ドルのネットコスト削減効果のほぼすべてを達成する見込みであり、2027年から2029年にかけてさらに25億ドルの削減を計画している。予想PER10倍では、投資家はその6.0%の利回りに対して多くを支払っていない。ただ、20年間というスパンでは、事業が無理なく増やし続けられる配当を保有したいということだ。
もちろん、ファイザーは、リスク調整後の一桁台後半の売上高成長を2028年末から2033年にかけて見込んでいると述べている。そこに到達すれば、配当を再び成長させる余地が生まれるだろう。
ジョンソン・エンド・ジョンソンは忘れよう:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながら、かろうじて生活することを意味する。
我々は、すべての退職者が今すぐ知っておくべき、6%以上の利回りを提供する6銘柄を特定した。(そして、ジョンソン・エンド・ジョンソンはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!