主なポイント
- モルガン・スタンレーのアダム・ジョナスは11月13日、Overweight(買い)レーティングと300ドルの目標株価を再確認した。これは金曜日の終値から116%高く、同株は6月の高値から31%下落している。
- その数時間後、Starshipのブースターはキャッチに失敗したが、宇宙船は軌道に到達した。
- 300ドルでは、SpaceXは2028年の予想利益に基づく現在の株価収益率(PER)近辺で取引されることになるため、この目標株価はそれらの予想が維持されることに依存している。
SpaceX (SPCX) は11月13日金曜日に139.11ドルで取引を終え、6月の高値から31%下落し、135ドルのIPO価格からは3%上回った。その朝、モルガン・スタンレーのアダム・ジョナスは、Overweight(買い)レーティングと300ドルの目標株価を再確認した。これはその終値から116%高い水準だ。
SpaceXの支出は増え続ける
第3四半期の売上高は161%増の146億ドルに急増し、SpaceXのSuper Intelligence(SI)セグメントにおけるクラウド契約が牽引した。しかし、設備投資(キャピタル・エクスペンディチャー)は196億ドルに達し、売上高を上回った。CFOのブレット・ジョンセンは、第4四半期の設備投資を350億ドルから400億ドルと見通しを示した。11月12日、SpaceXはテキサス州とアリゾナ州で740億ドル超のデータセンター建設計画を追加し、ブルームバーグはSpaceXとTeslaの合併協議が進展しており、早ければ12月にも合意に達する可能性があると報じた。
ジョナスのカタリストはまだ軌道上にある
ジョナスは、宇宙船のキャッチ成功を「SpaceXの約25年の歴史において最も重要な潜在的なカタリストの一つ」と呼んだ。その試験は金曜日の打ち上げ後もまだ先だった。SpaceXはブースターのタワーキャッチを中止し、ブースターはメキシコ湾で炎上したが、宇宙船は軌道に到達し、26機のStarlink衛星を展開し、土曜日にキャッチを試みる予定だった。株価は時間外取引で2%下落した。
再利用可能性は、Connectivityセグメント(主にStarlink)にとって最も重要であり、同セグメントはSpaceXの第3四半期の営業利益27.9億ドルのうち23.7億ドルを稼ぎ出した。
10月のレポートで、株価が159ドル近辺にあった時、ジョナスは、明確なAI成長鈍化、深刻なStarshipの後退、または実質的な希薄化イベントが起きた場合にのみ、株価は12ヶ月以内に100ドルをテストすると述べた。
300ドルは妥当か?
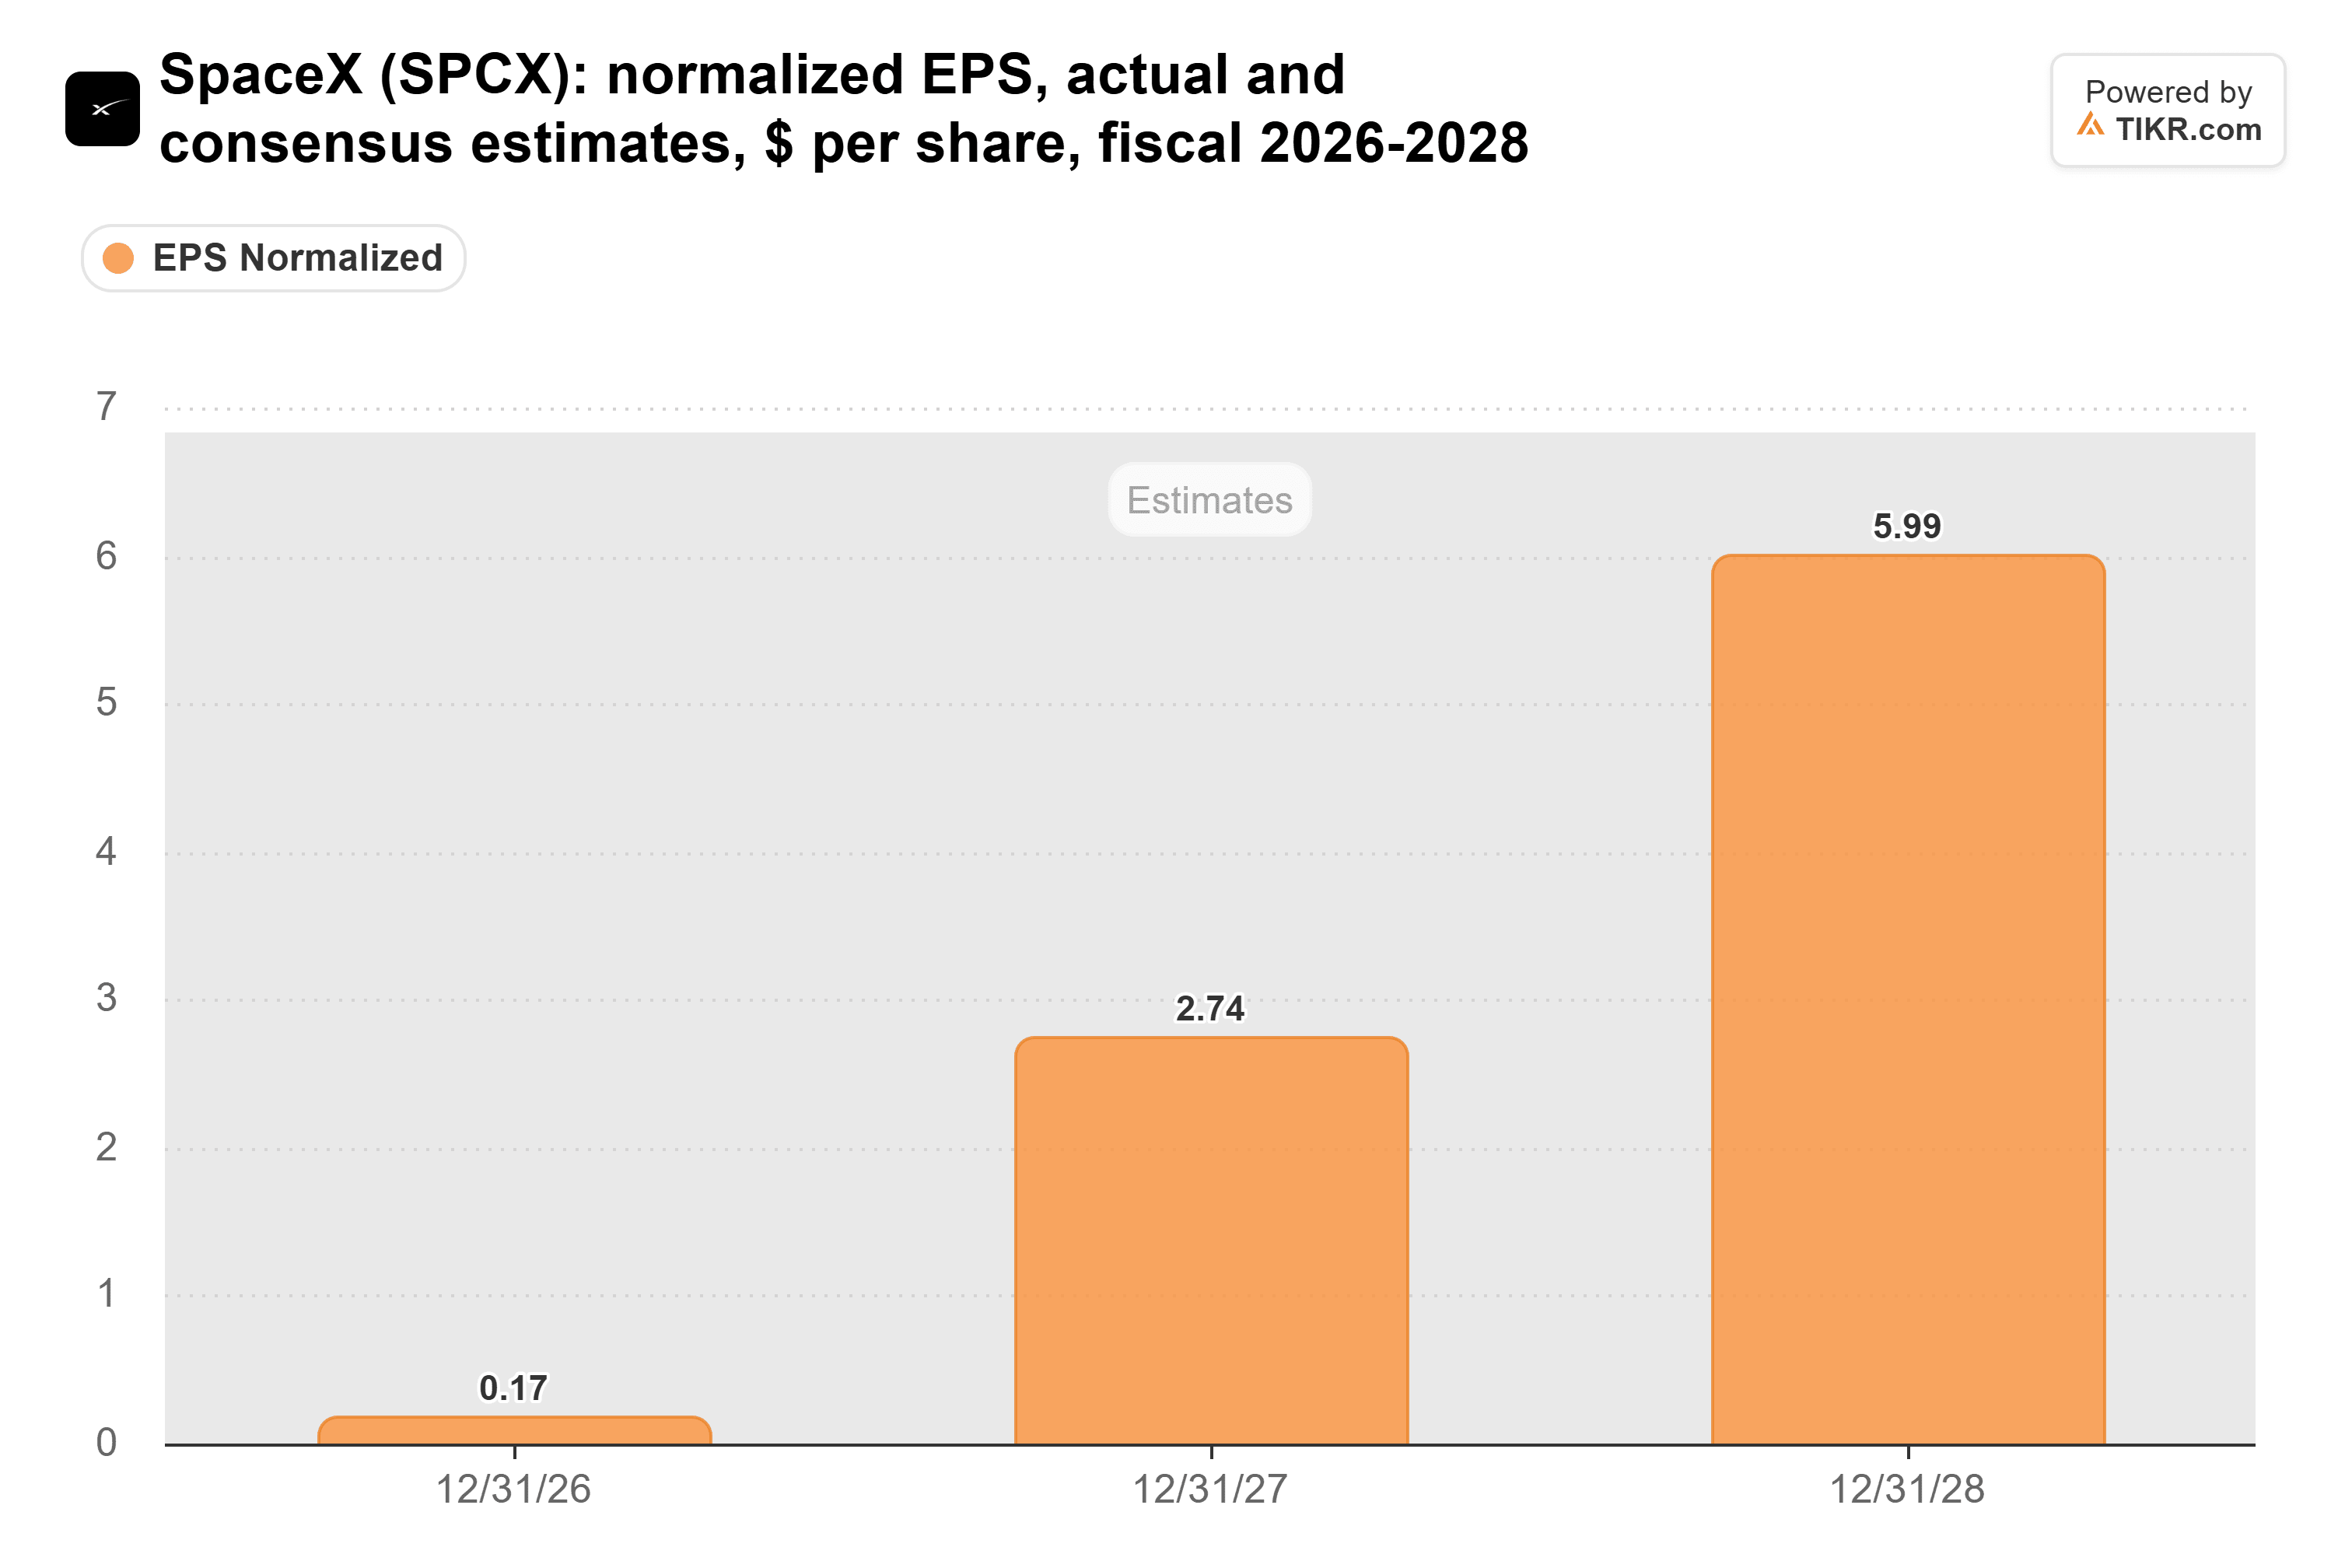
アナリストたちは彼の方向に動いている。10月23日時点での2026年のコンセンサス調整後1株当たり利益(EPS)は-0.30ドル、2027年は2.50ドルだった。現在では、今年は0.17ドル、2027年は2.74ドル、2028年は5.99ドルとなっている:
コンセンサス目標株価もそれに追随し、6月下旬の188ドルから256ドルに上昇し、金曜日の終値から84%高い水準となった:
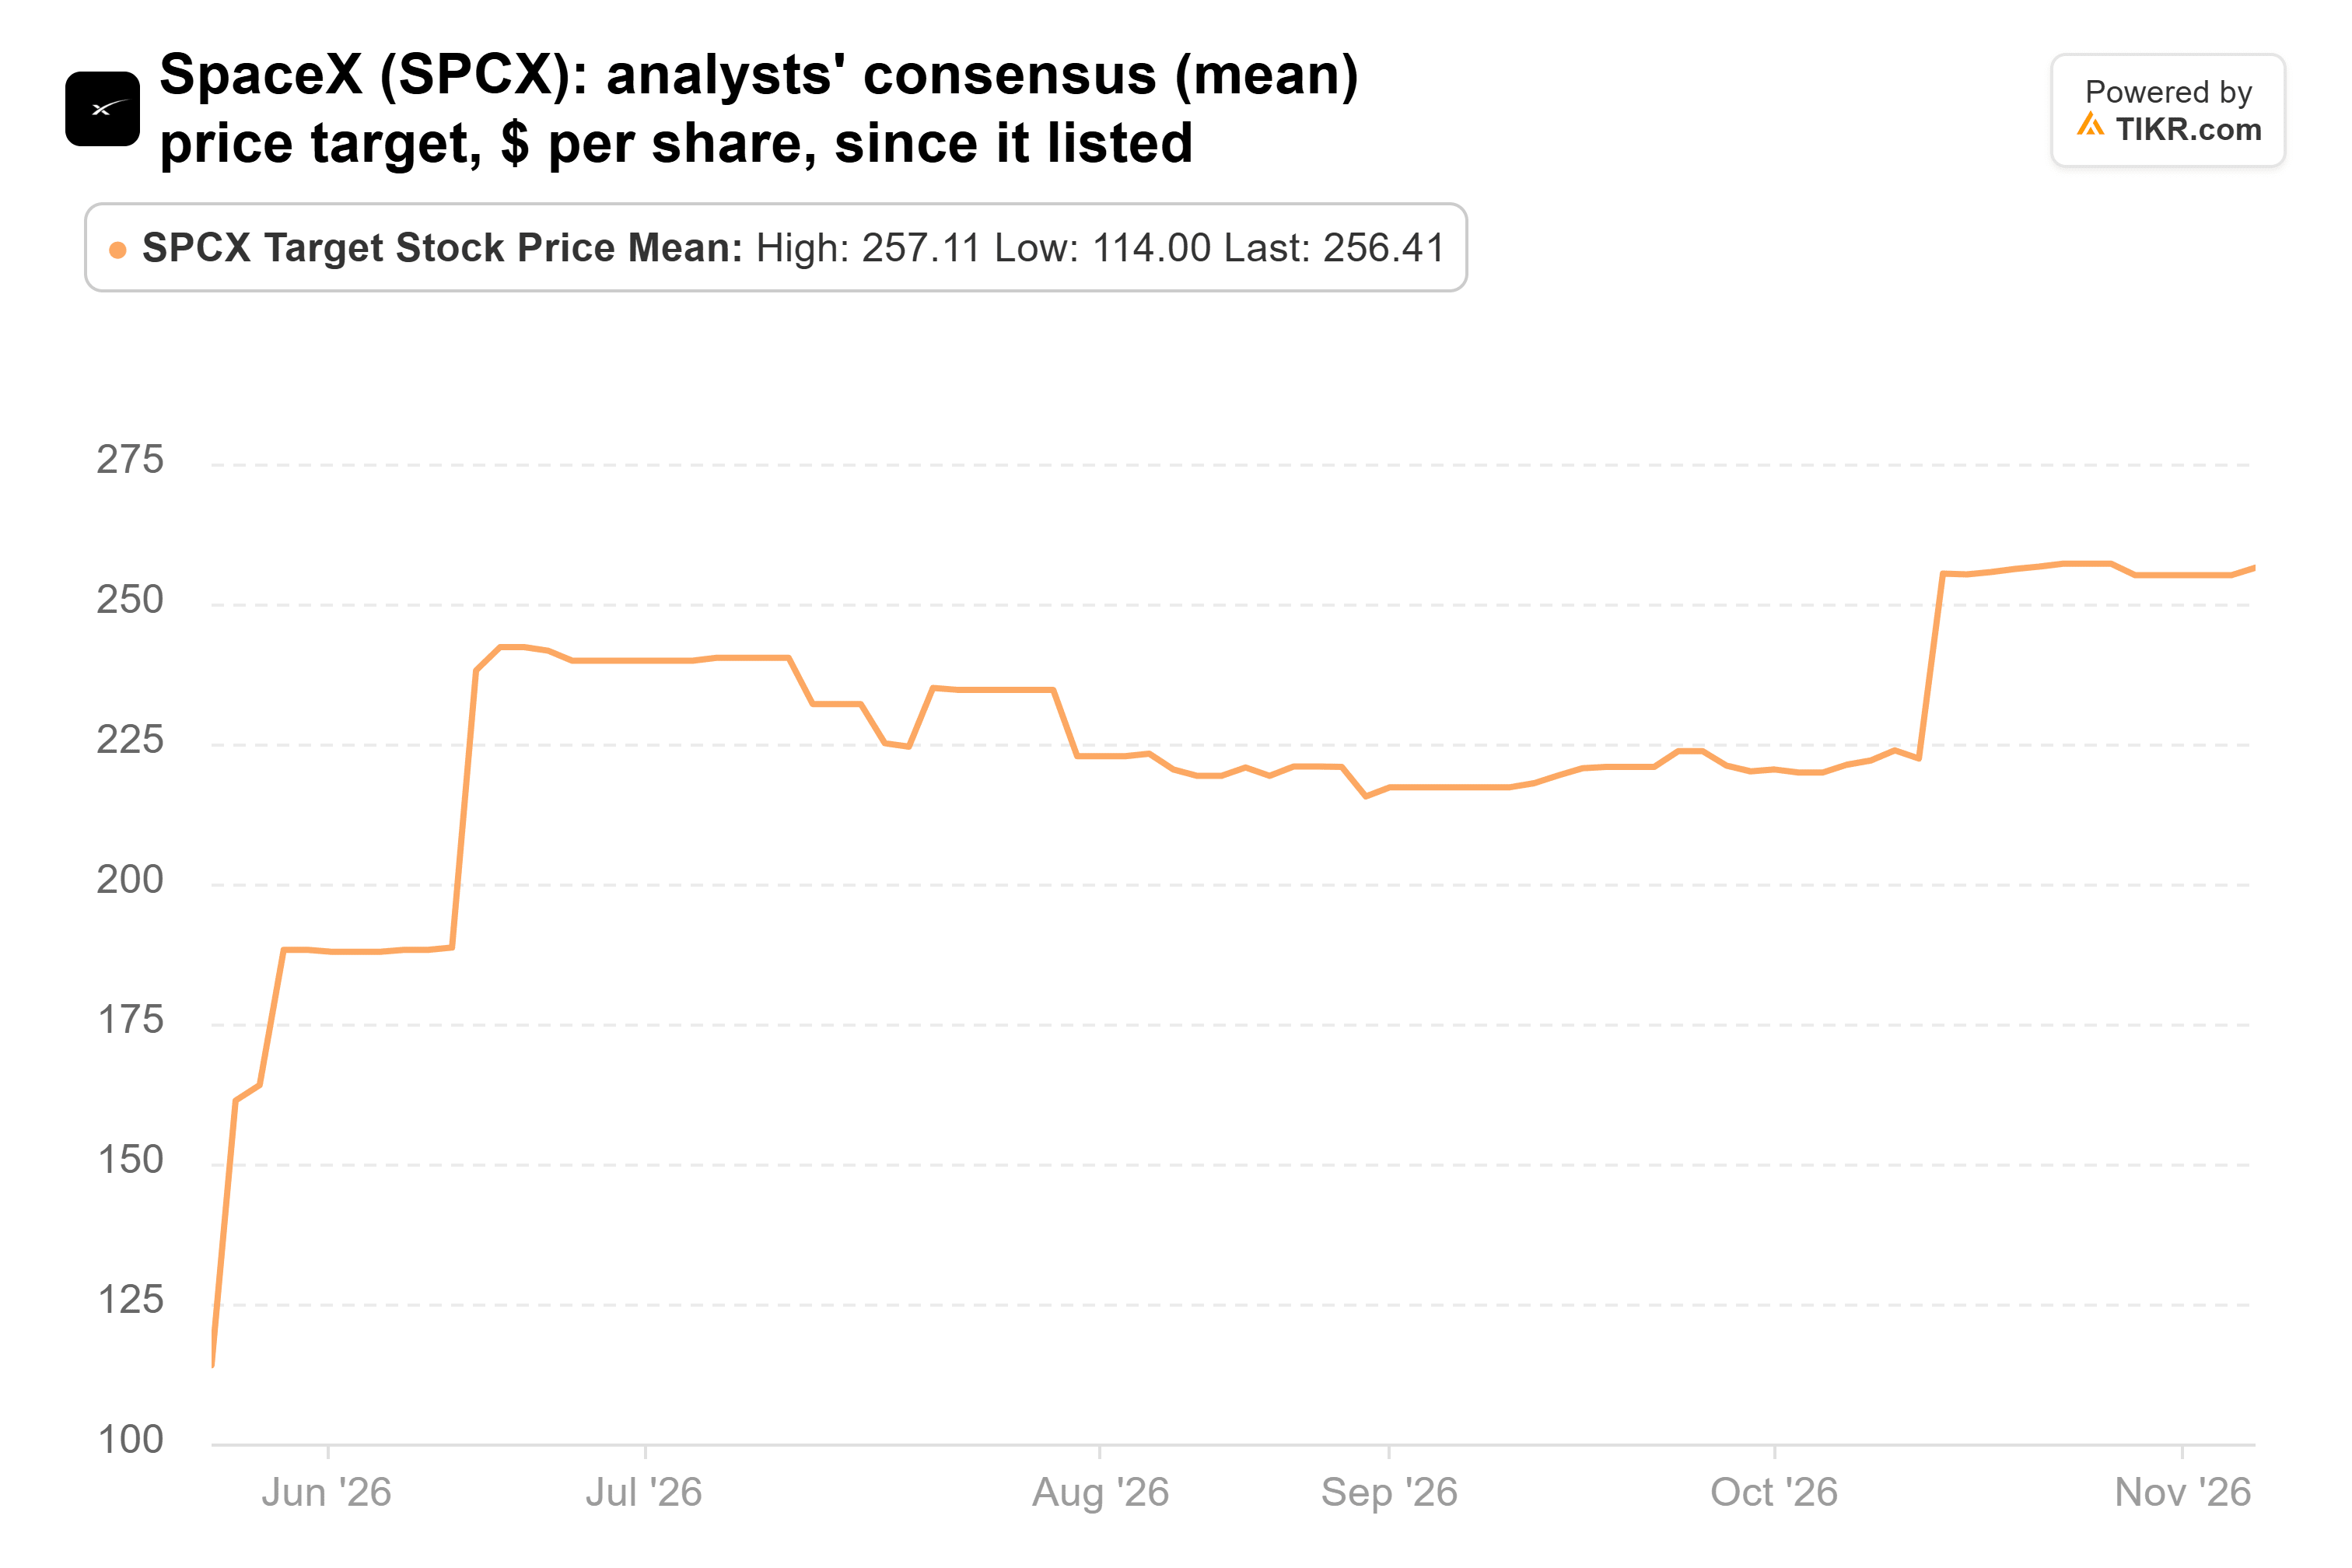
問題は株価収益率(PER)ではない。SpaceXは現在、2027年の予想EPSの約51倍で取引されており、300ドルは2028年の予想EPSの約50倍となる。ジョナスは株価収益率の拡大(リレーティング)を必要としていない。彼が必要としているのは、その5.99ドルが維持されることだ。
TIKRは40人のアナリストをSpaceXで追跡。「買い」と言うのは何人?
SpaceXの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 SpaceXのアナリスト・レーティングを見る
SpaceXはまだ建設資金を調達しなければならない
これが弱点だ。あるSI顧客が第3四半期売上高の34.5%をもたらしたが、目論見書によれば、Anthropicとの契約はどちらも90日前の通知で離脱できるとしている。アナリストはまた、2026年から2028年にかけて2,619億ドルのマイナスのフリーキャッシュフローを予想している。そのうち約350億ドルは9月30日までに支出済みで、残り約2,270億ドルを899億ドルの現金・有価証券に対して調達する必要がある。
SpaceXは、6月に250億ドルの債券を発行したように借り入れるか、株式を売却することができる。後者は、ジョナスが株価を100ドル方向に押し下げる可能性があると言う希薄化イベントだ。ブースターがまだ実証段階であり、その資金ギャップを埋める必要があることを考えると、1年以内に300ドルに達するのは楽観的すぎるように見える。2027年初頭の第4四半期決算が試金石となる:12月の売上高がSpaceXの年間換算目標1,000億ドルに達したかどうか、そして350億ドルから400億ドルの四半期をどのように賄ったかだ。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!