主なポイント
- ナイキは、2028会計年度の調整後EPSがわずかに減少すると発表し、本日7%下落した。
- ナイキの2031年目標は割安に見えるが、その前に1年悪化する。
- ナイキは上昇するコストを価格に転嫁できず、On HoldingとDeckers OutdoorのHokaに時間を与え、Dick's Sporting Goodsはさらに待たされることになる。
ナイキ (NKE) は本日7%下落した。投資家向け説明会で、2031会計年度までに利益を2倍以上に増やす計画を示したが、その前の年度が悪化すると述べた。
これは、ナイキの靴を販売するDick's Sporting Goods (DKS)にとってはより長い待ち時間を意味し、ナイキが追いかけるランニングシューズ市場でOn Holding (ONON)とHokaの親会社であるDeckers Outdoor (DECK)が優位を維持する時間が増える。
2028会計年度が問題点
ナイキの2031年目標は、約50億ドルの追加売上高、12-14%の営業利益率、調整後EPS 3.00-3.50ドルを掲げている。しかし、経営陣が2028会計年度について言及すると、「2028年は財務的に厳しい年になると認識している」と述べた。調整後EPSは「わずかに減少」し、売上高も依然として減少する見込みだ。
アナリストは、2028会計年度から利益が回復し始めると予想していた。
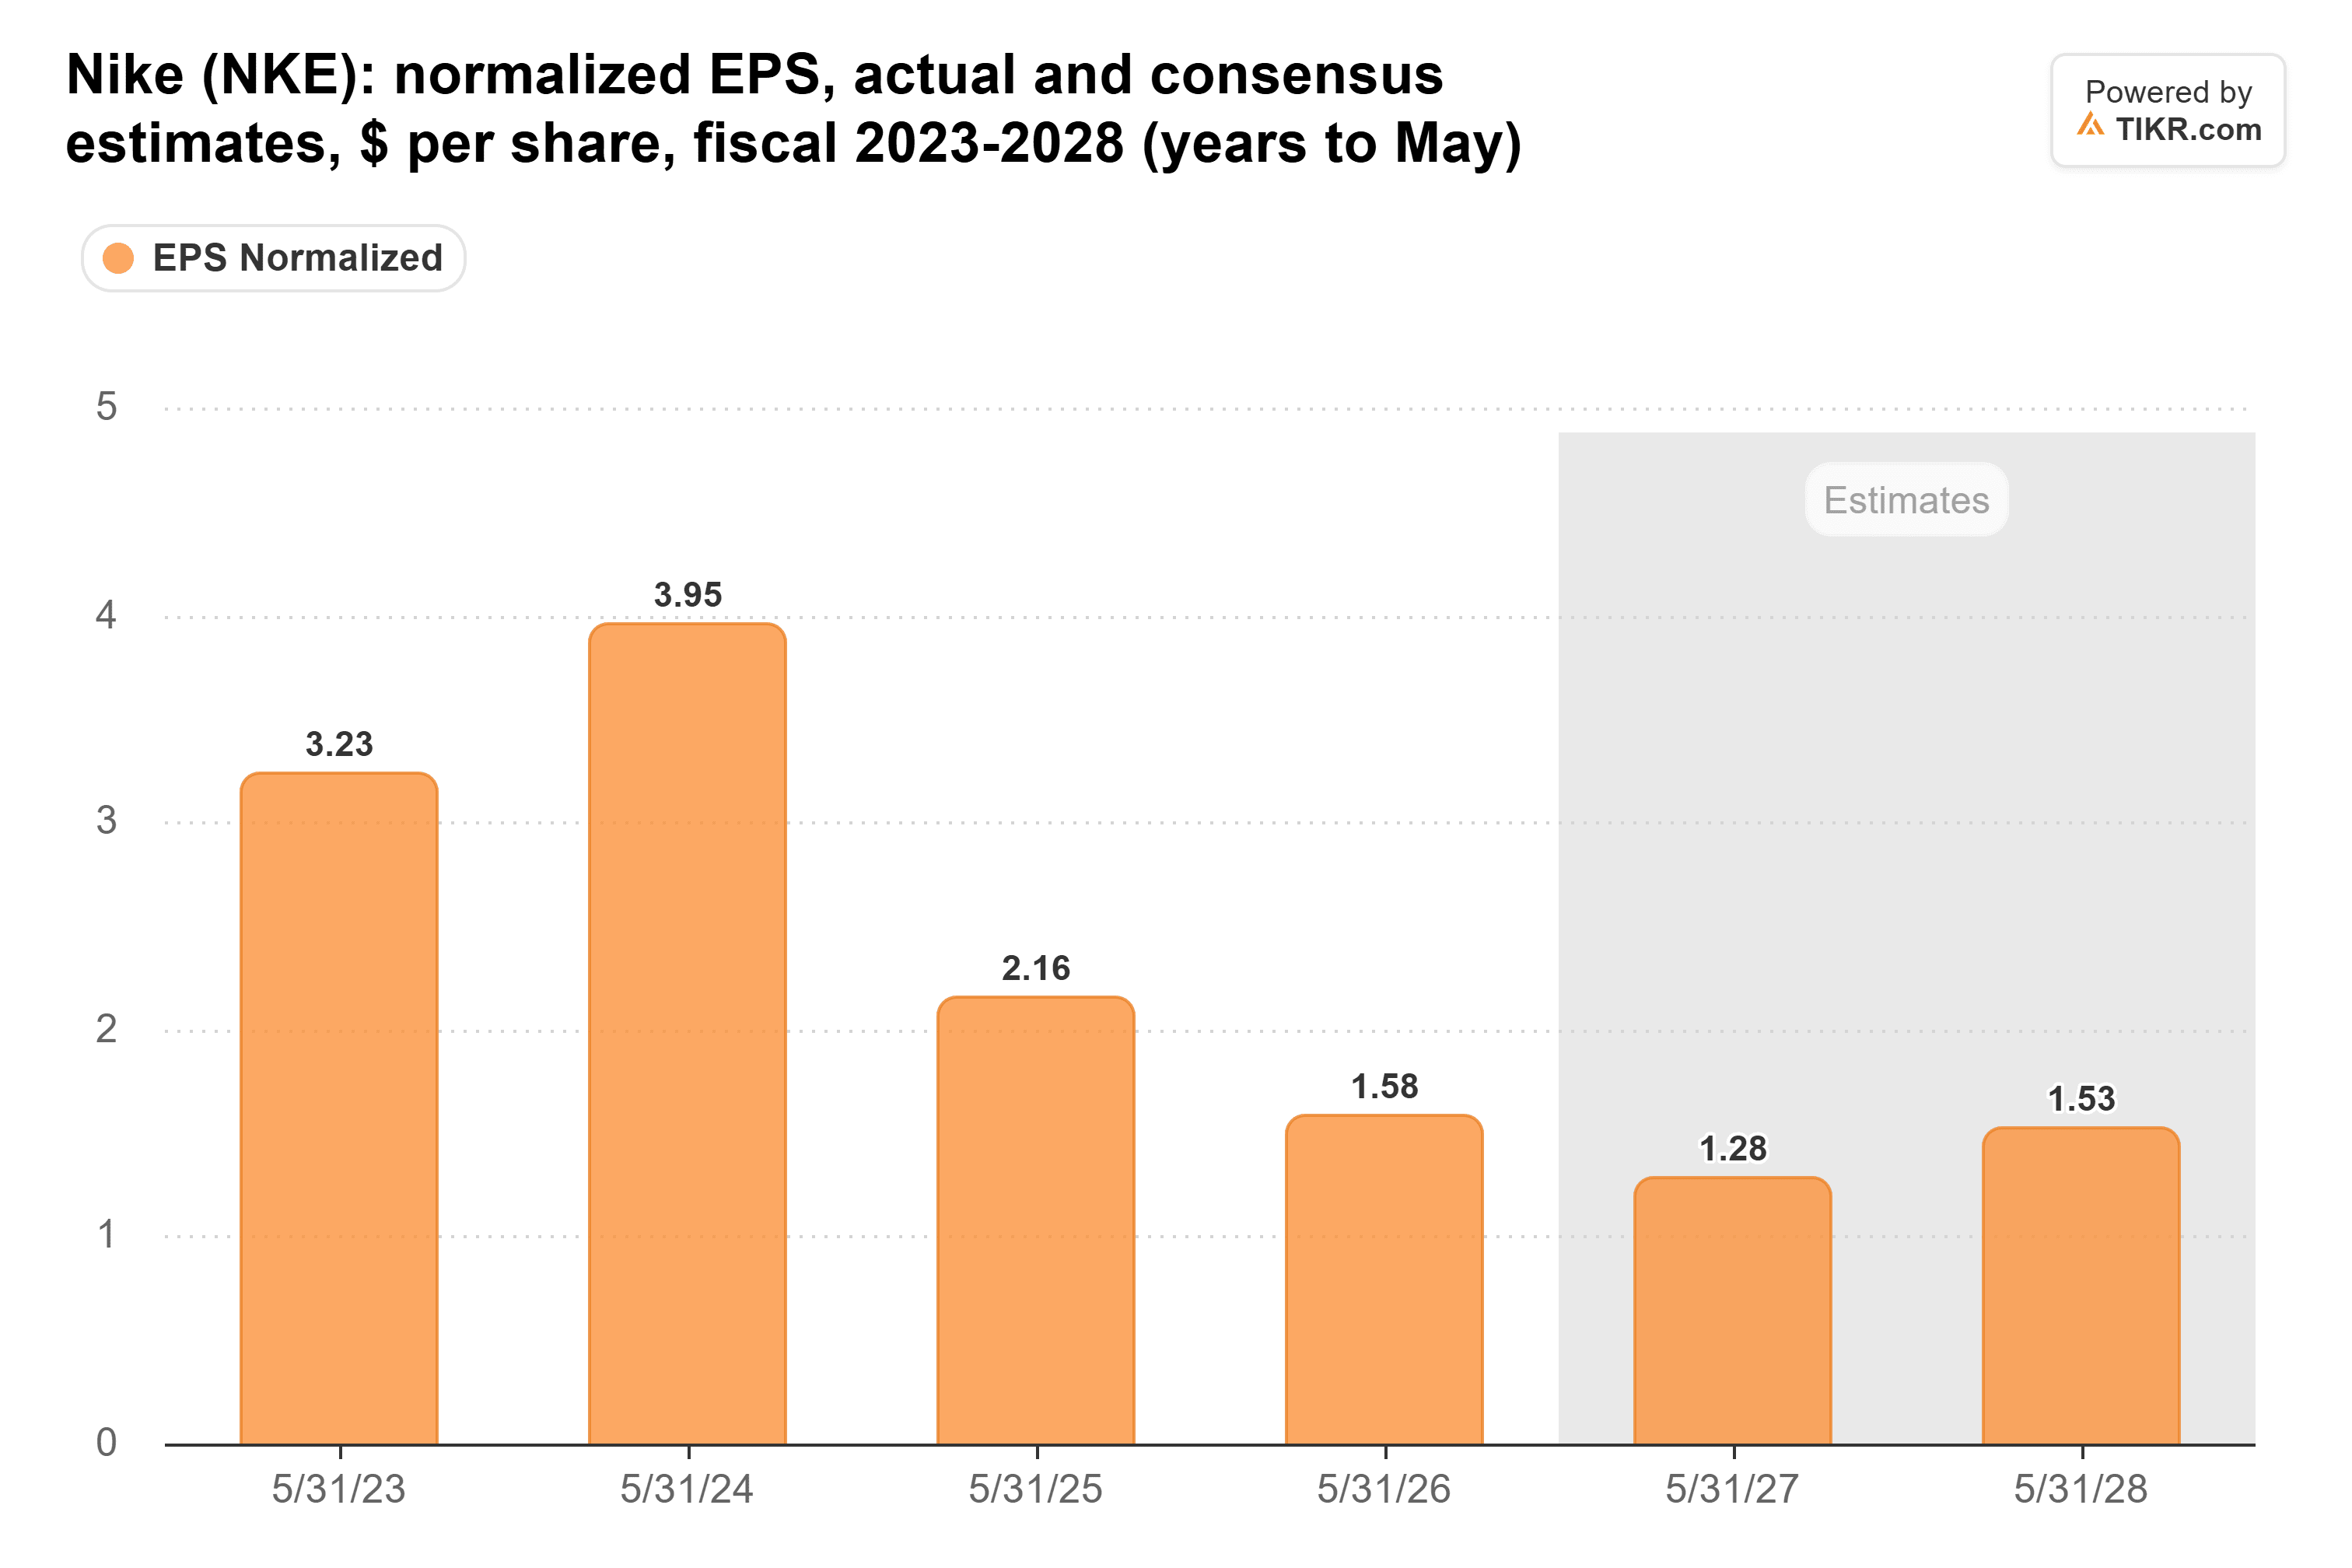
これらの予想は本日以前のものだ。2028会計年度の1.53ドルは2027会計年度の予想より約20%高く、これは下方修正されるべきだろう。
ナイキは価格転嫁で乗り切れない
ナイキは製品コストの上昇を見込んでおり、「現時点では、当社ブランドの現在の健全性を踏まえると、価格を通じてこれらのトレンドを相殺する能力は限られている」と述べた。
Onは逆のことをしている。第3四半期の純売上高は固定換算で17.8%増加し、関税還付を除く粗利益率は記録的な66.9%を達成した。共同CEOのCaspar Coppetti氏は、Onが「定価を維持した」と述べた。Hokaは9月30日までのDeckersの四半期で6.8%成長した。ナイキのランニング事業への注力が売上高成長として現れるのは2029会計年度以降になる。
Dick'sでは、Foot Lockerのプロフォーマ同店売上高は8月1日までの四半期で3.6%減少し、Dick'sはその事業の年間見通しを下方修正した。ナイキが回復する前にFoot Lockerが好転するとは期待できないだろう。
TIKRはナイキについて44人のアナリストを追跡している。「買い」と言っているのは何人か?
ナイキの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。ナイキのアナリスト・レーティングを見る
待ち時間は織り込み済みか?
本日以前、ナイキのフォワードP/Eは5年平均とほぼ同じ水準だった。
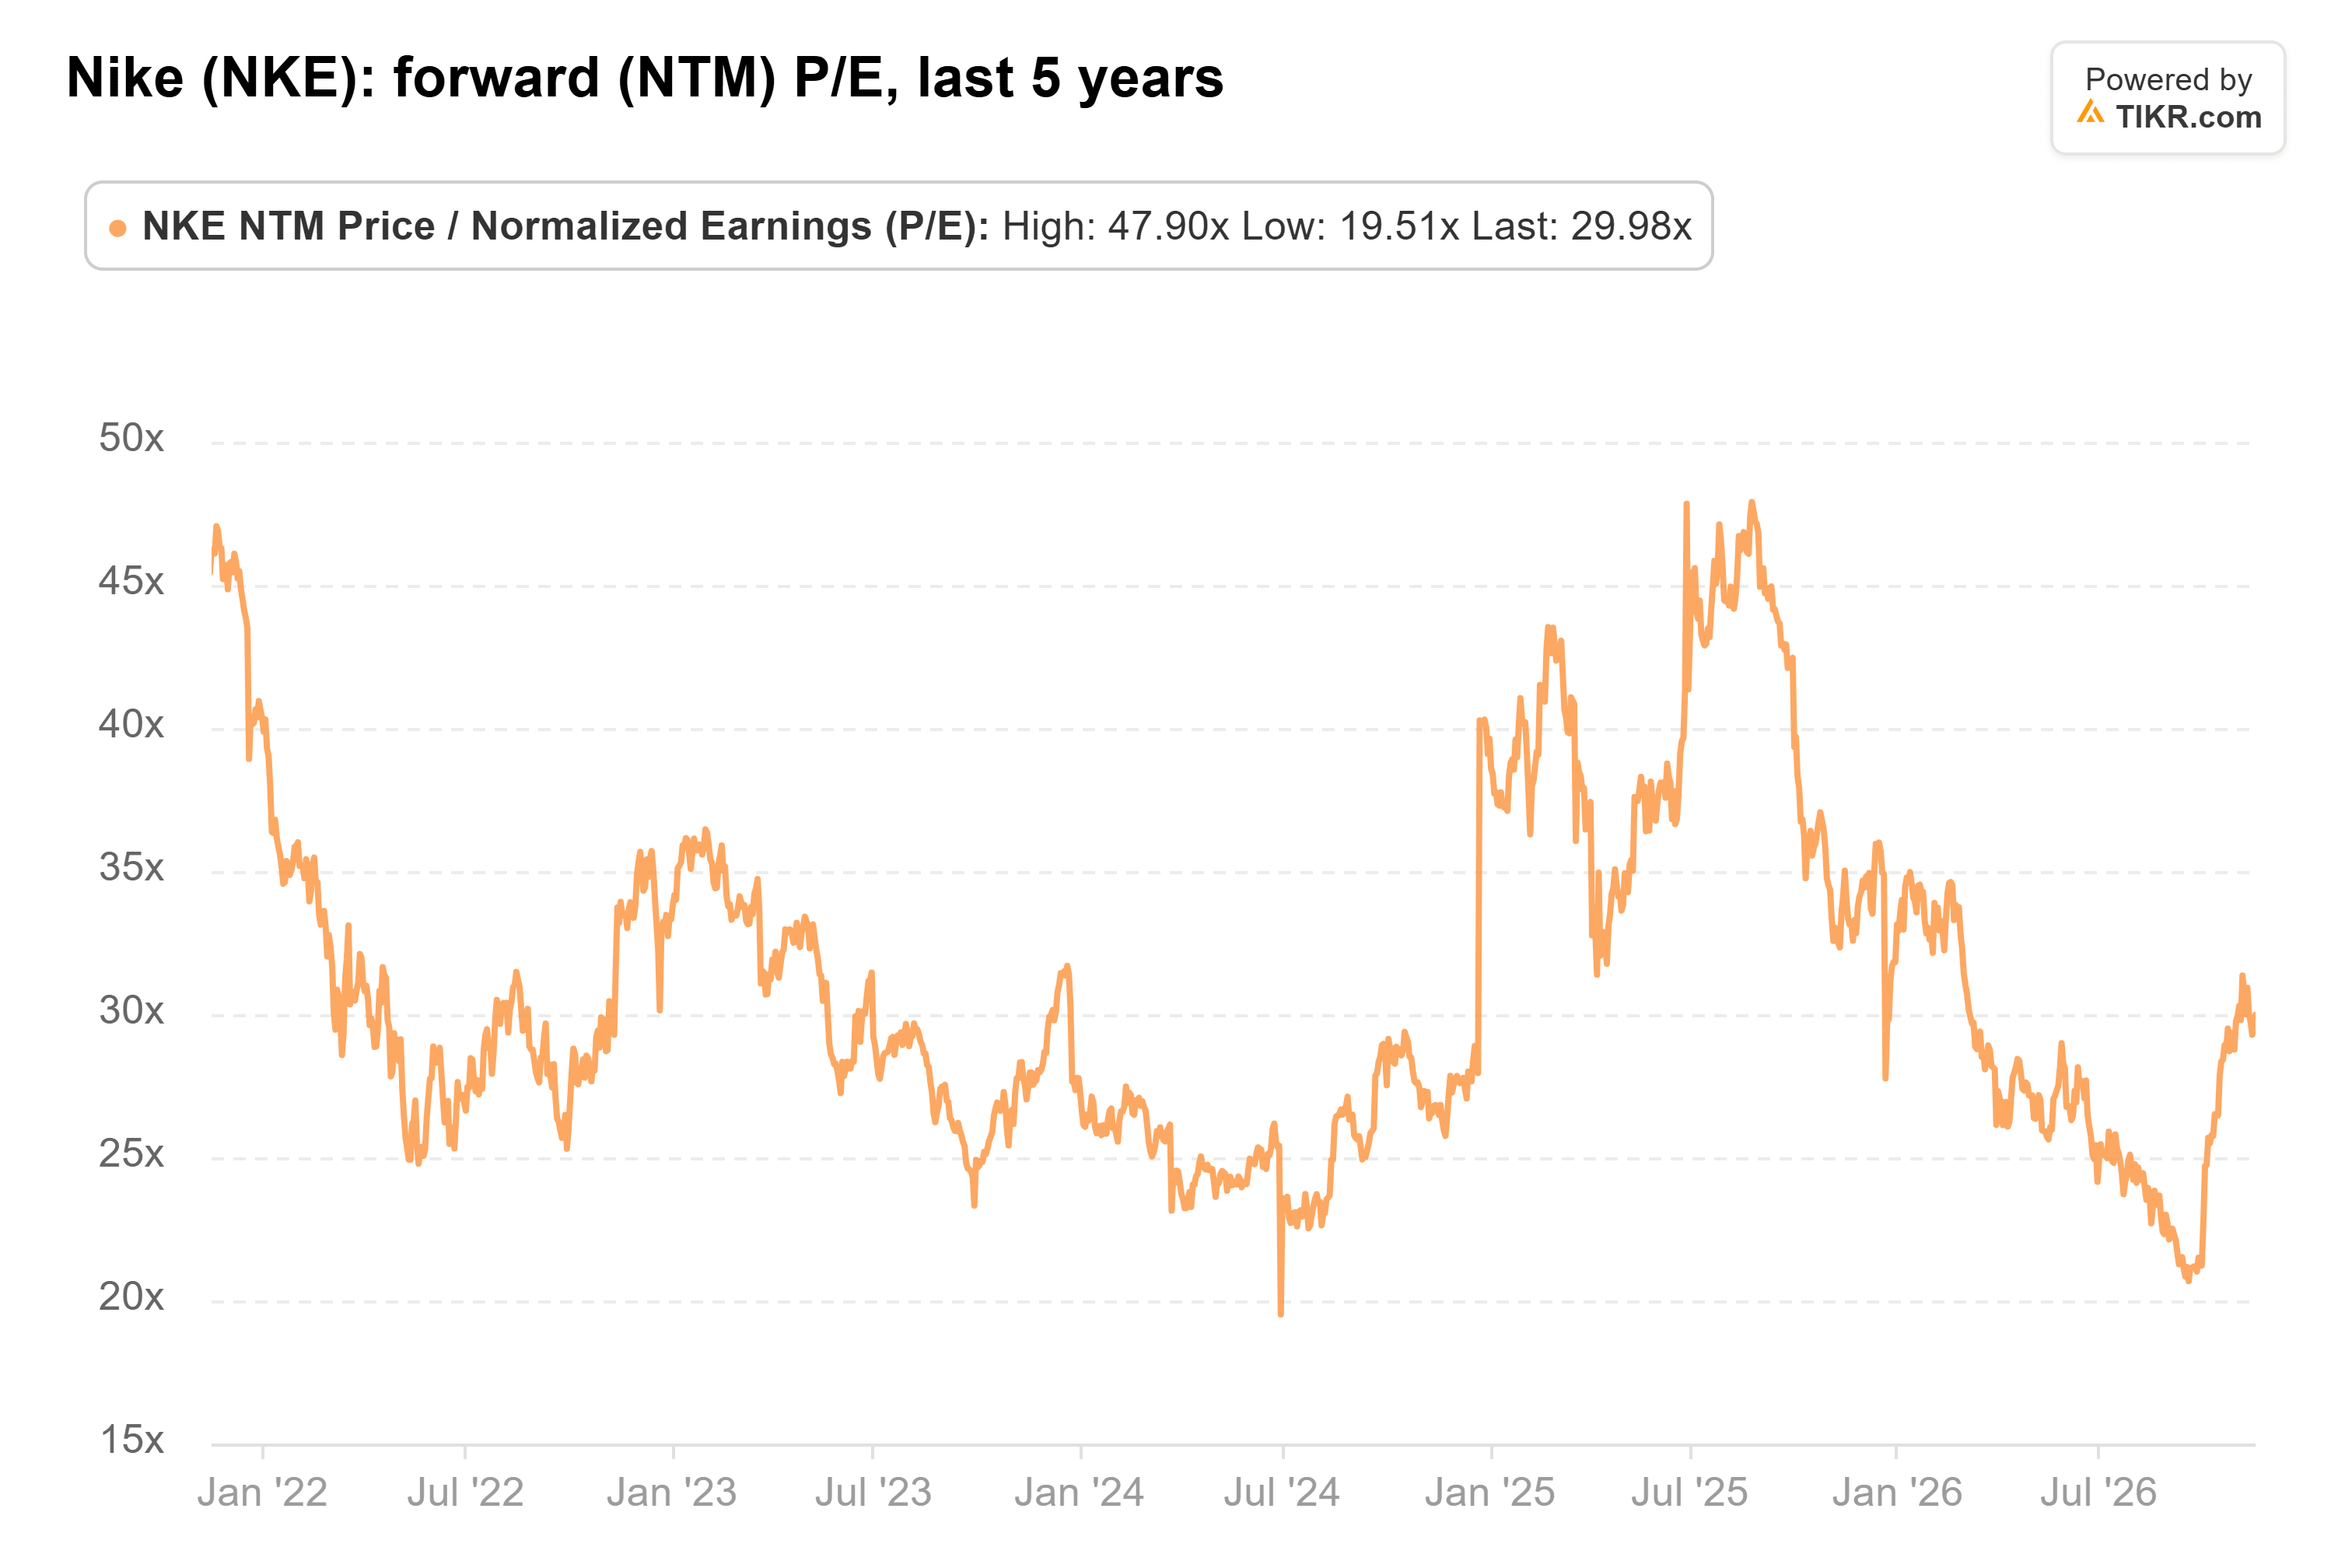
前日終値時点で30倍であり、31倍の平均よりわずかに低く、本日の下落後はさらに低くなった。ナイキの2031年EPS目標に対して、前日終値時点の株価は約11-13倍だった。
ナイキがその目標を達成すれば、これは割安だ。しかし、その前に1年悪化するため、まだ底を打っていない利益に対して平均的な倍率を支払うのは待った方がいいだろう。次の試練は12月の第2四半期決算だ。前四半期で低い二桁の減少だったスポーツウェアの減少幅が小さくなれば、2029会計年度の転換が現実味を帯び始めるだろう。
では、ナイキ株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ナイキがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!