主なポイント
- ブロードコムの売上高は前四半期に86%増加し、経営陣はAI関連売上高が2027会計年度に約2倍の約1150億ドルに達すると見込んでいる。
- ある投資家は、ブロードコムの約45倍という過去12ヶ月のGAAPベースの株価収益率(P/E)に疑問を呈しているが、調整後利益ベースでは、過去12ヶ月で36倍、予想ベースでは20倍で取引されている。
- マーベルは予想株価収益率26倍、マイクロンは4.0倍で取引されており、ブロードコムはその中間に位置する。
- 2027会計年度のコンセンサス予想は、Tan CEOのAI売上高2倍予測と整合しており、次の確認ポイントは12月9日となる。
r/ValueInvestingの投稿者が、12月9日の決算発表を前に多くのブロードコム(AVGO)投資家が疑問に思っていることを尋ねた。
同社株は、6月2日の終値高値から約26%下落しているが、第3四半期の売上高は86%増の296億ドルに達した。しかし、投稿者が「約45倍の過去株価収益率」と呼ぶ水準は、「どの定義においても割安な株価水準ではない」。
では、「下落によって買い場が生まれた、適正価格での成長株なのか、それとも割安株の仮面を被ったモメンタム株なのか?」
正当な疑問だ。マーベル(MRVL)とマイクロン(MU)がその答えを導く手助けとなり、マーベルは12月1日に先立って決算を発表する。
ブロードコムの株価収益率は急速に縮小する
投稿者の強気の根拠は、「利益の成長が非常に速いため、株価収益率が自然に縮小する」というものだ。アナリストはまさにそれを予想しており、1株当たり利益(EPS)は2025会計年度の6.82ドルから2027会計年度には19.41ドルへとほぼ3倍になると見込まれている:
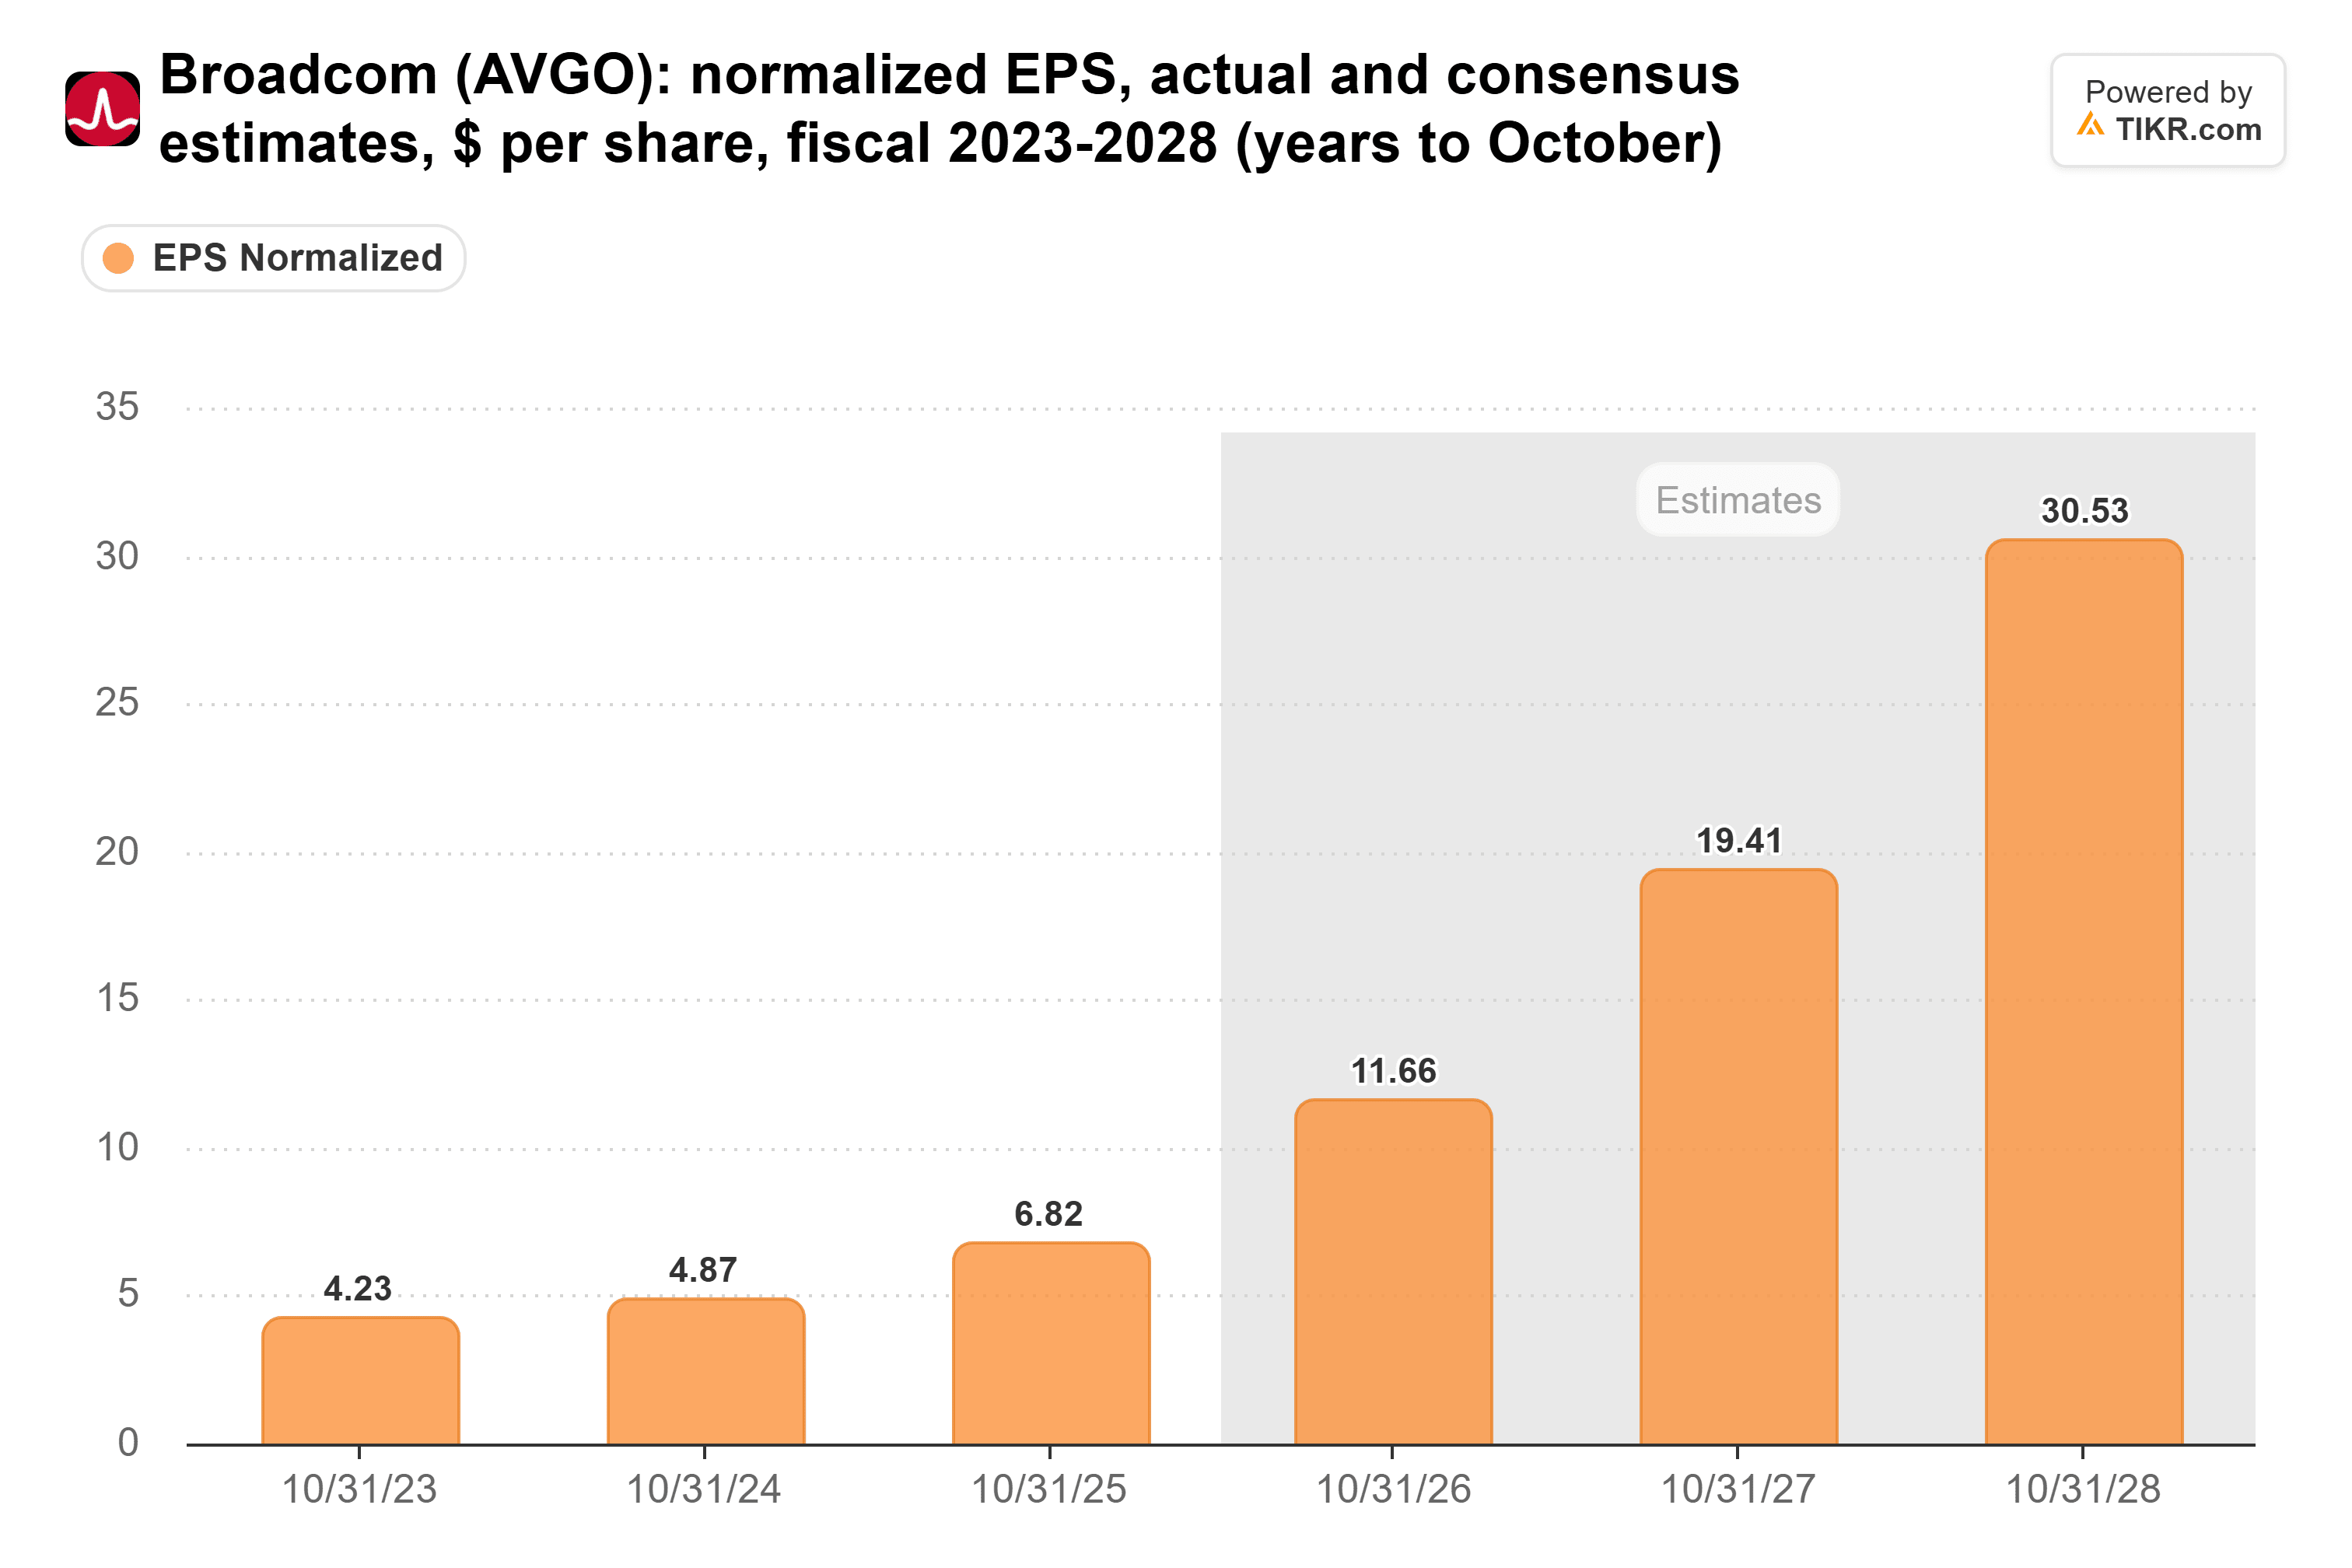
2025会計年度の利益に対してどのような株価収益率を支払ったとしても、2027会計年度の利益ベースでは約3分の1に縮小する。
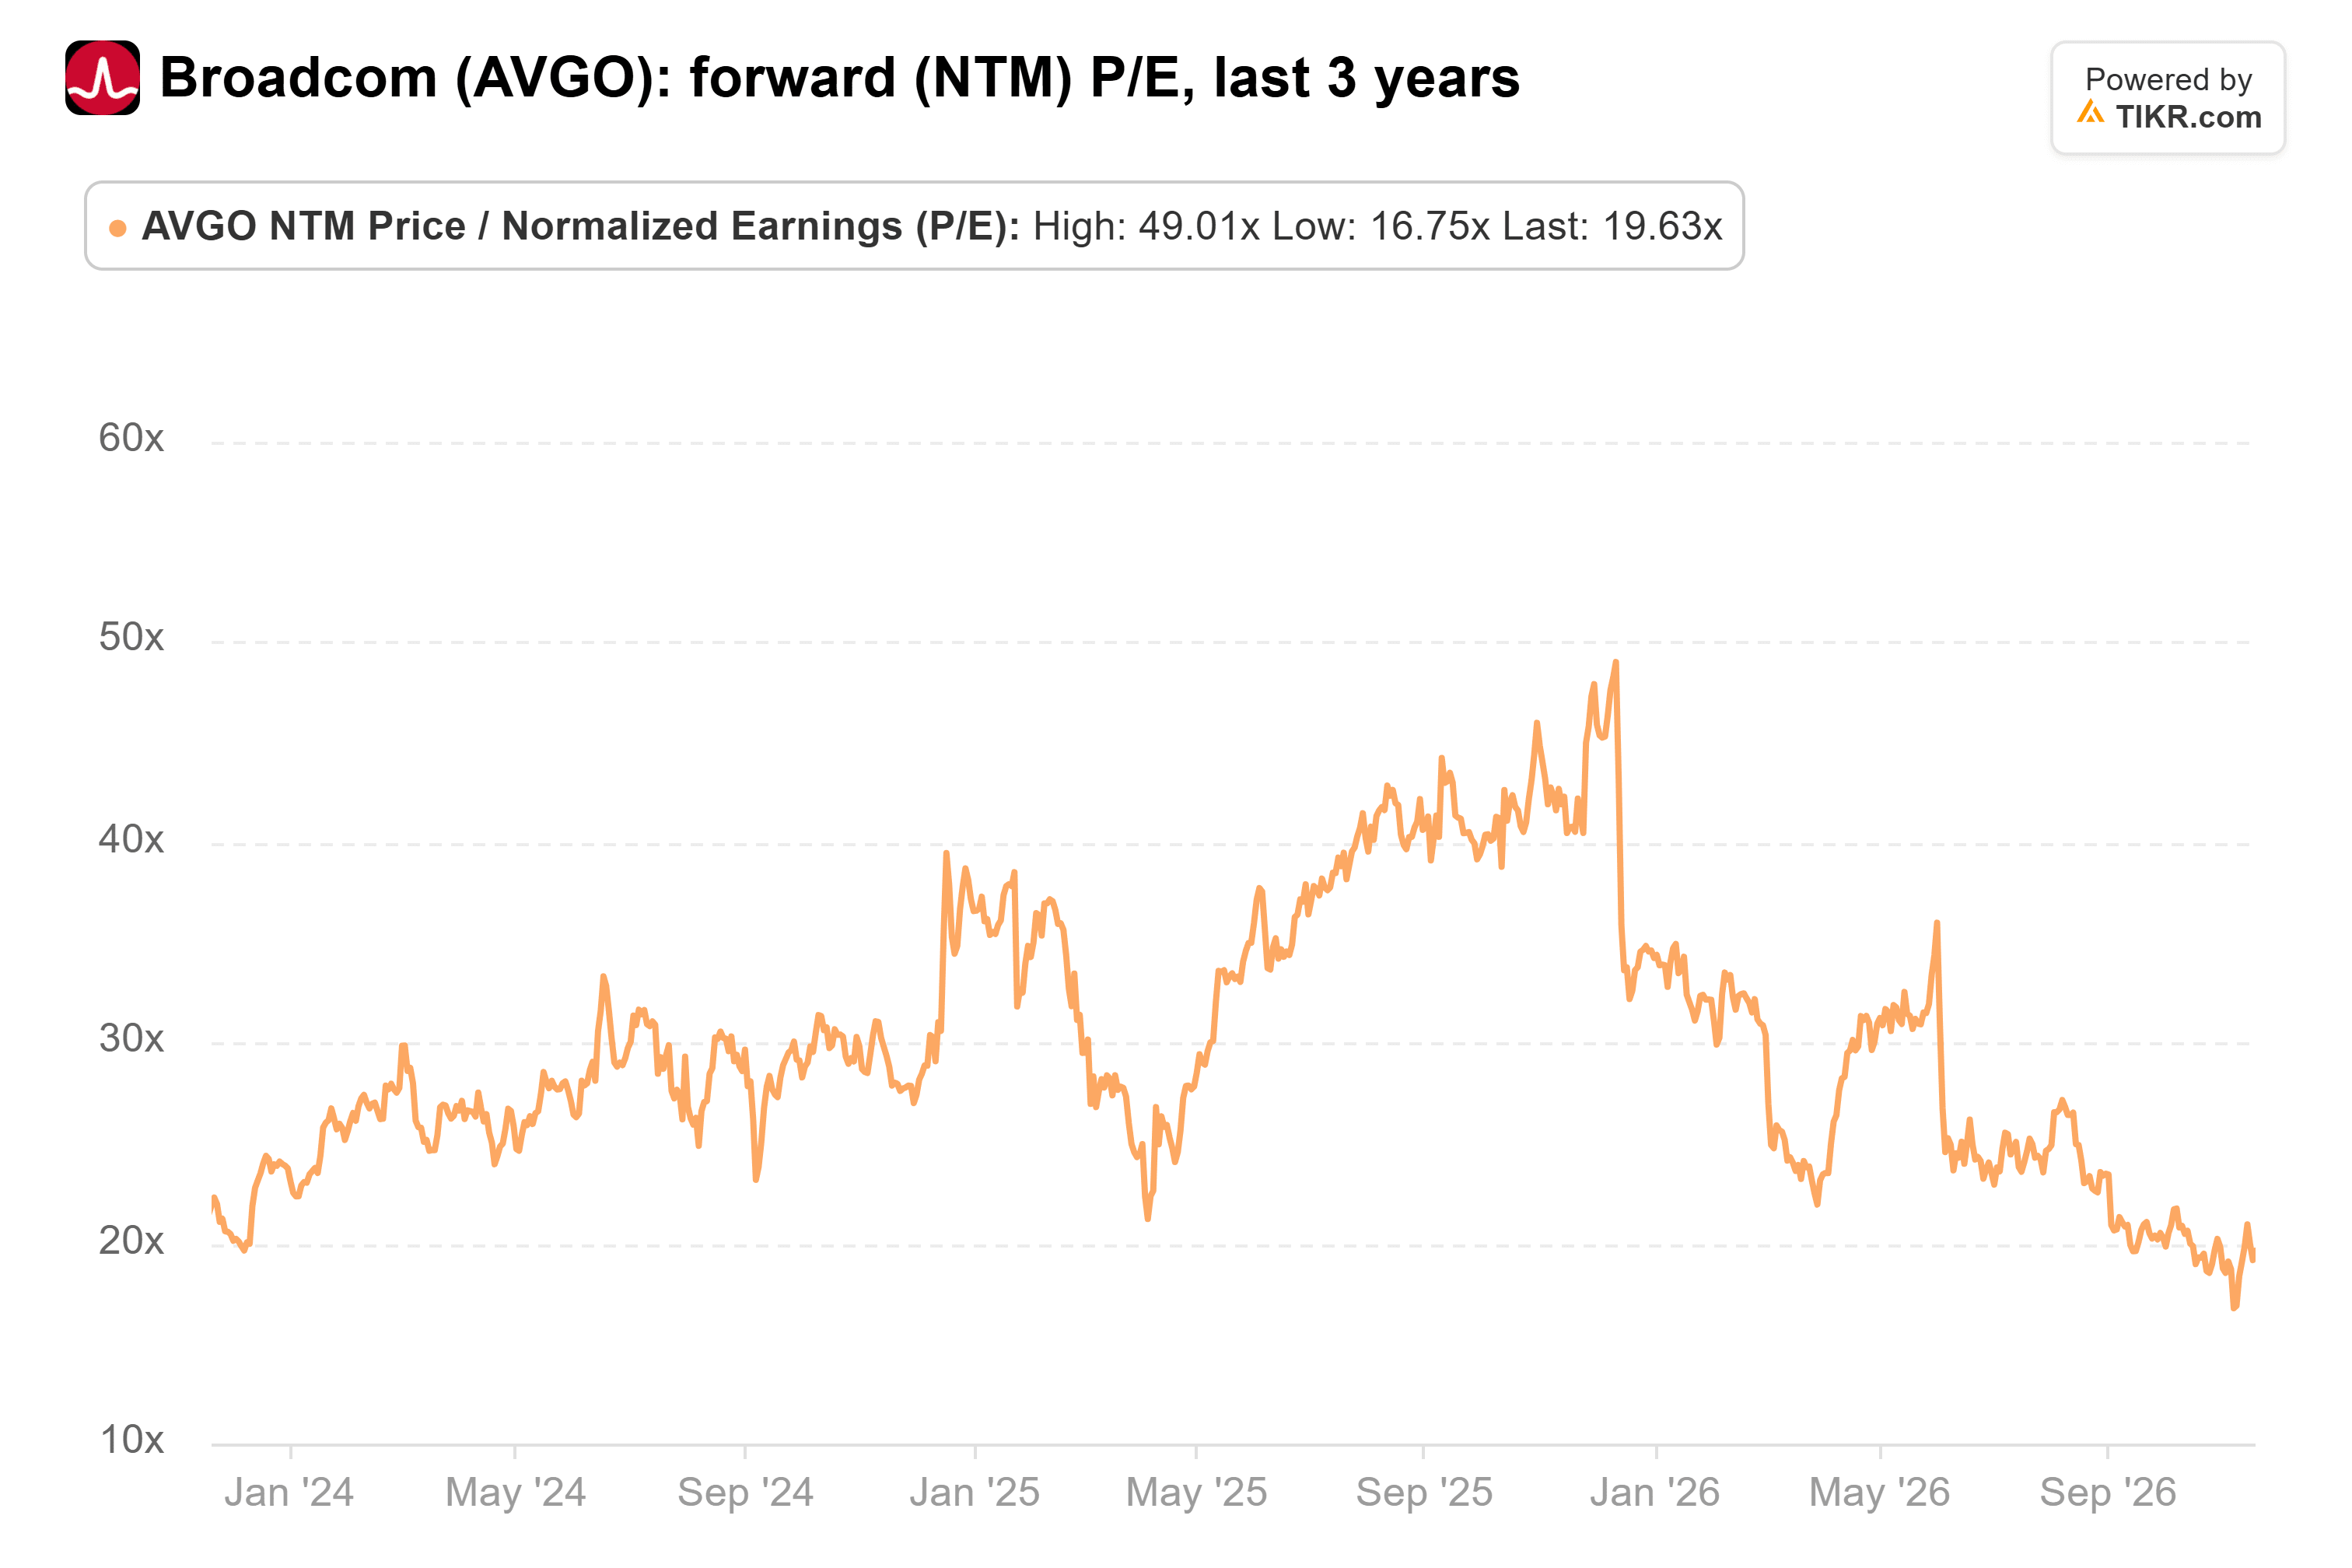
調整後利益ベースでは、ブロードコムは過去12ヶ月で36倍、予想ベースで20倍で取引されており、3年間の予想株価収益率の平均である30倍を下回り、11月5日の安値である17倍からもそれほど離れていない:
株価は2倍予測に依存している
第3四半期決算説明会で、Hock Tan CEOは「2027年には、AI関連売上高を再び約2倍の約1150億ドルに拡大するための供給を確保した」と述べた。
コンセンサス売上高予想はこれと整合しており、2026会計年度の1060億ドルから2027会計年度には1750億ドルへと上昇すると見込まれている:
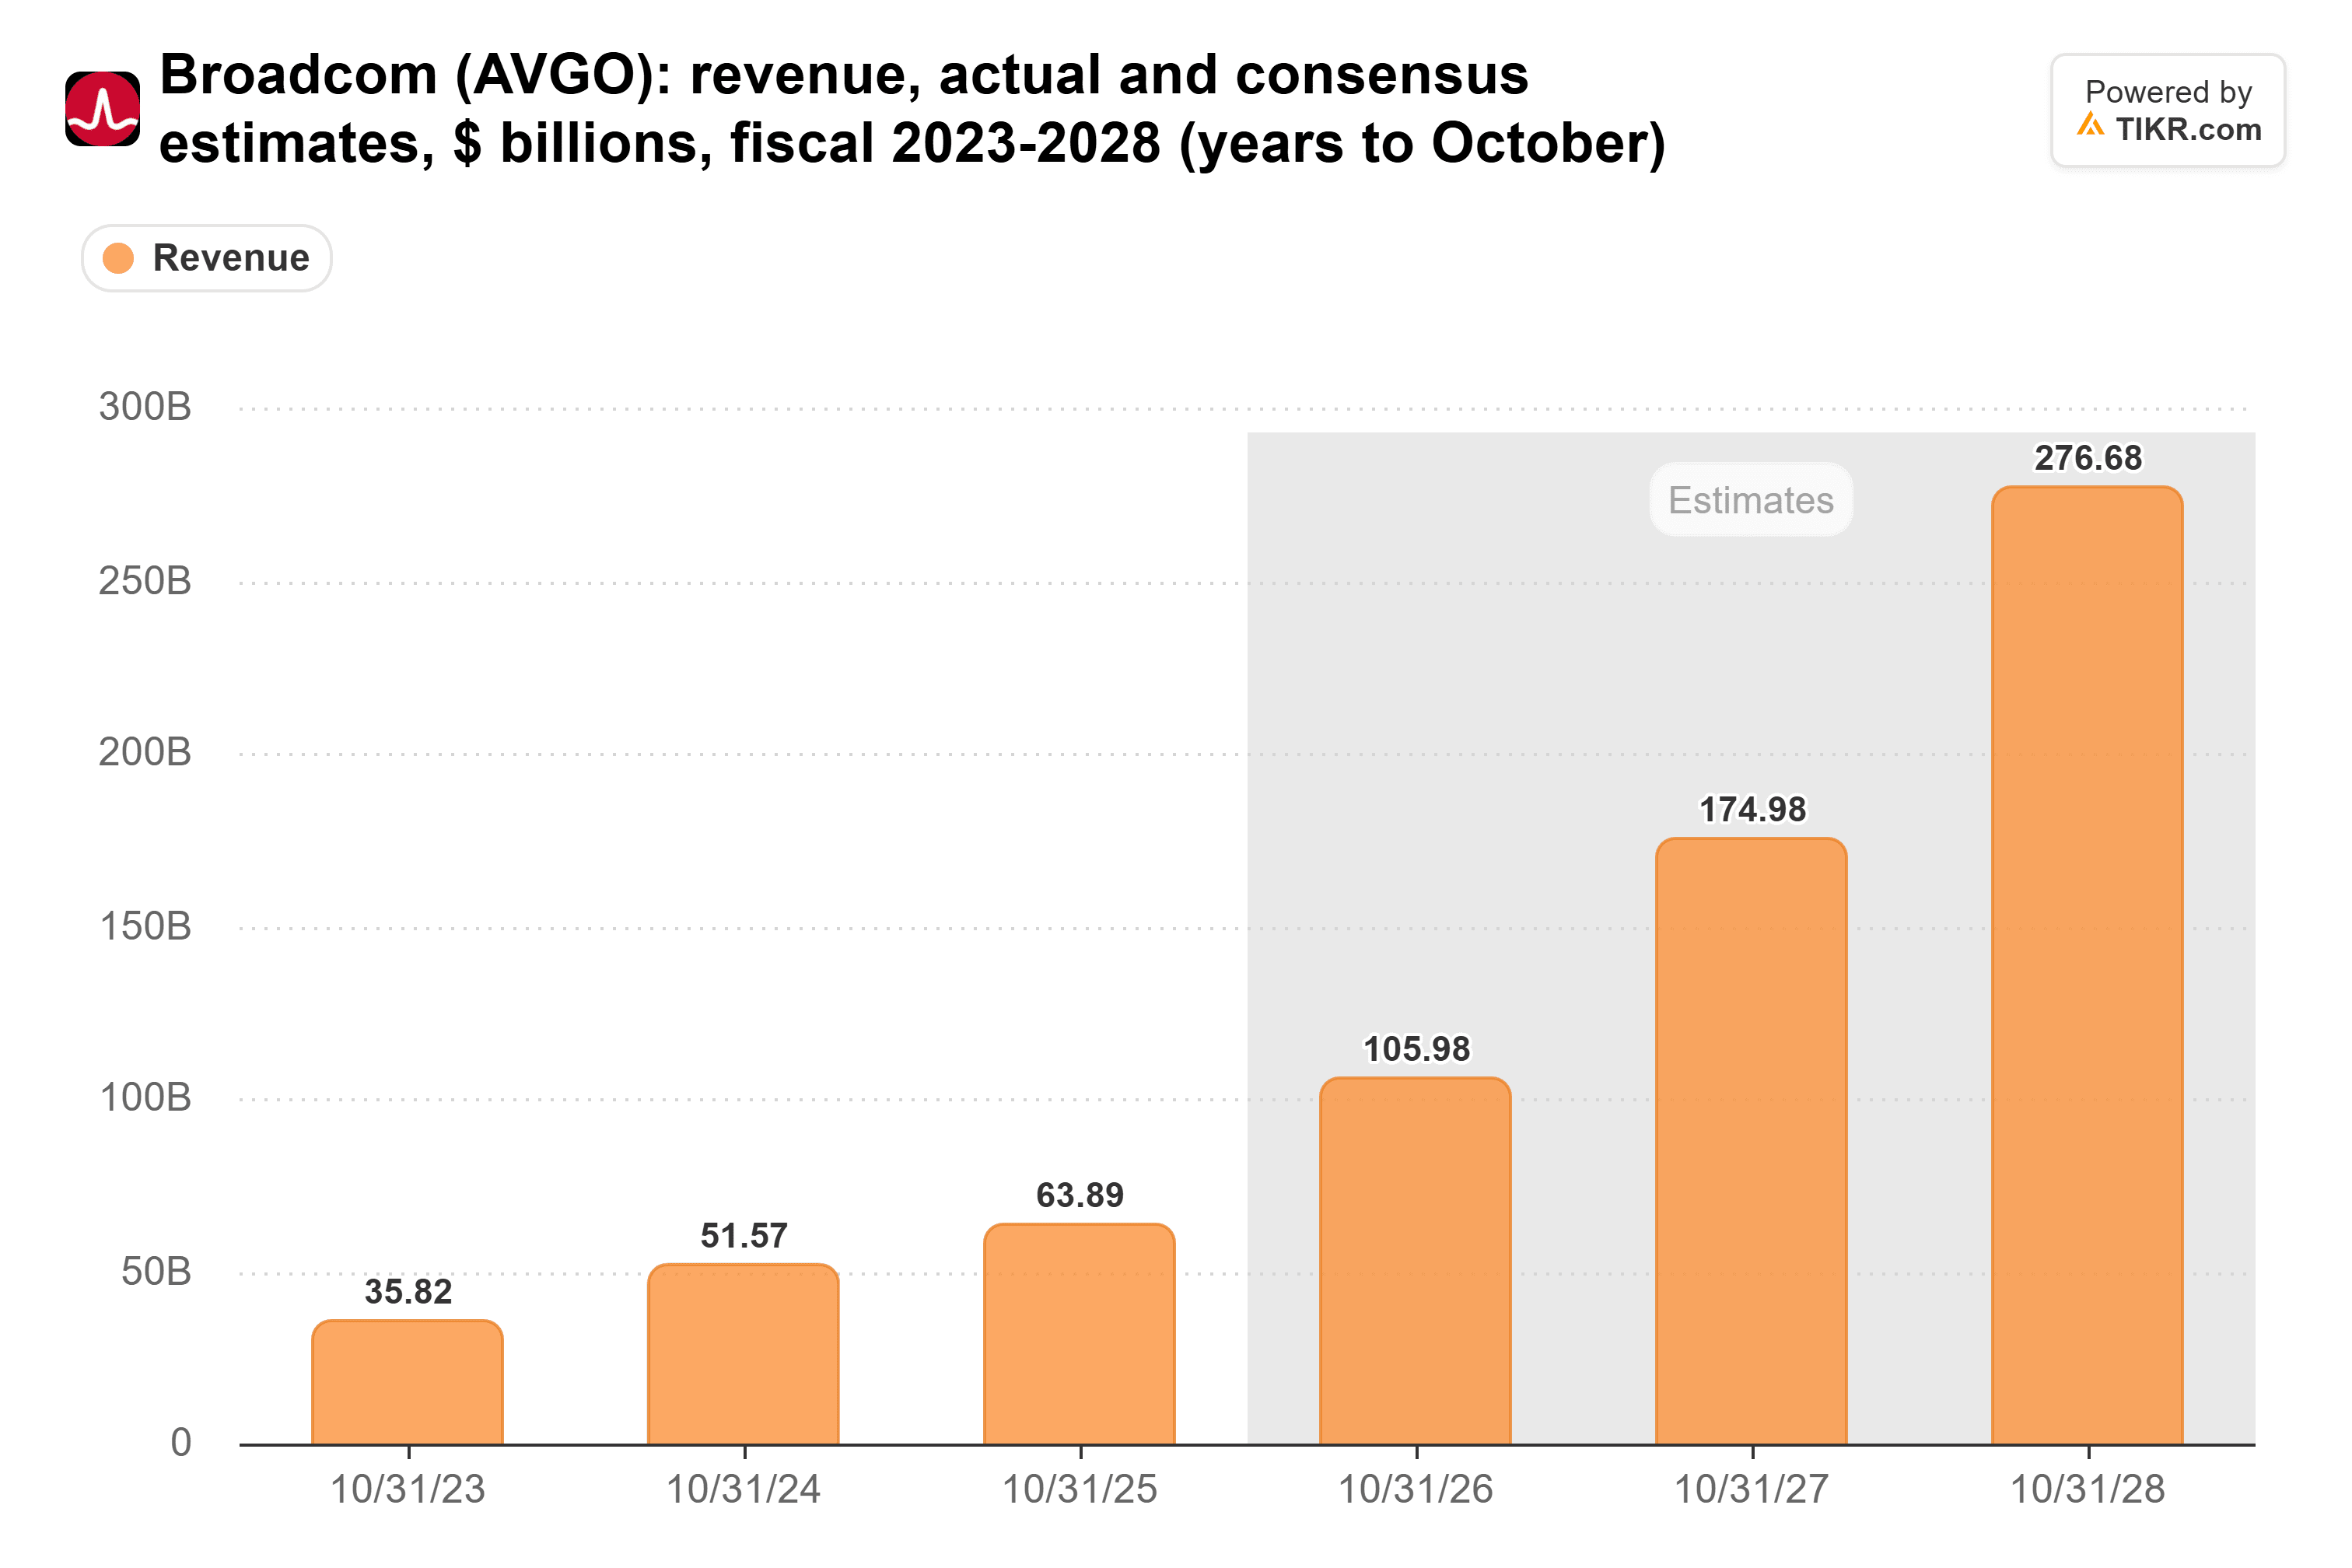
Tan CEOの言う1150億ドルのAI関連売上高を差し引くと、残りの事業で約600億ドルが残り、これは今年の売上高を上回る。20倍という株価収益率は、この2倍予測に依存している。
TIKRは51人のアナリストによるブロードコム評価を追跡。「買い」は何人?
ブロードコムに対する「買い」「中立」「売り」の評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ブロードコムのアナリスト評価を見る
リスクは、誰がチップを購入するかだ。Tan CEOは、Anthropicが2027年にブロードコムの最大のカスタムチップ顧客になると見込んでおり、ブロードコムは現在、Anthropicのラックリース2回分を上限290億ドルと約430億ドルで保証している。これは約720億ドルに相当し、8月2日時点の現金240億ドルの3倍であり、これがRothschild & Co Redburnが11月13日にブロードコムを「中立」に格下げし、目標株価を595ドルから398ドルに引き下げた大きな理由だ。
マーベルはより高価、マイクロンははるかに割安
マーベルは予想株価収益率26倍で取引されている。7月、Googleはマーベルとカスタムチップ契約を結び、その後、最大122億ドル相当の株式のワラント(新株予約権)を取得した。この権利は主にチップ購入に応じて行使される。これはブロードコムにとって疑問を投げかける。もしマーベルが12月1日に約200億ドルという2028会計年度の見通しを維持すれば、ハイパースケーラーの予算は両社にとって十分に大きいように見える。
マイクロンは予想株価収益率4.0倍で取引されているが、アナリストはその1株当たり利益(調整後)が2027会計年度に176.50ドルへと2倍以上になると予想している。これは、メモリサイクルのピークが織り込まれていると解釈できる。ブロードコムの20倍はその中間に位置する:投資家はAIの2倍予測を信じているが、顧客が支払い能力を持つという証拠を求めている。
12月9日のブロードコムの2027年見通しに注目
第4四半期のAI関連売上高は217億ドルと予想されているが、2027会計年度の方がより重要だ。もしTan CEOが約1150億ドルという見通しを繰り返せば、20倍は割安に見える。
ブロードコムは適正価格での成長株であり、今回の下落はその評価を改善した。顧客の電力と建物の問題を理由に、2027年の見通しが軟化すれば、この評価は急速に変わるだろう。
では、ブロードコム株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ブロードコムがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!