主なポイント
- ある投資家のリバースDCF分析によると、Appleのほぼ史上最高値の株価を正当化するには、今後10年間でフリーキャッシュフローが年率16.9%で成長する必要があり、これは過去5年間の売上高成長率の3倍に相当する。
- これは、2026会計年度の15%の売上高成長が常態化するか、マージンが28.4%をはるかに上回る水準まで上昇する場合にのみ成立する。
- Appleは粗利益率の低下をメモリ価格のせいとしているが、MicronとSandiskは約85%以上の粗利益率を予想している。
- アナリストは2029会計年度までフリーキャッシュフローが年率約11%で成長すると予想しており、37倍の予想PERで取引される同社株は、それ以上の成長を織り込んだ価格となっている。
Apple (AAPL)は、投資家が資金を避難させる銘柄となっている。11月13日に記録した史上最高値の終値に近いのは、マグニフィセント・セブンの中で同社だけだ。
r/ValueInvesting で、ある投資家がその安全性の代償を計算したところ、Appleの株価を正当化するには、フリーキャッシュフローが今後10年間で年率16.9%成長する必要があるという結果になった。
これは、Micron (MU)や Sandisk (SNDK)のようなメモリメーカーがAppleのマージンを圧迫している状況では、非常に高いハードルだ。
ウォールストリートは約11%と予想
投稿者は、過去のフリーキャッシュフロー、9%の割引率、10年後の成長率ゼロという前提で計算した。2026会計年度のフリーキャッシュフロー1361億ドルを基に計算し直すと、年率16.9%の成長で、同社の約5.1兆ドルの時価総額にちょうど到達する。
アナリストの予想はそれには程遠い:
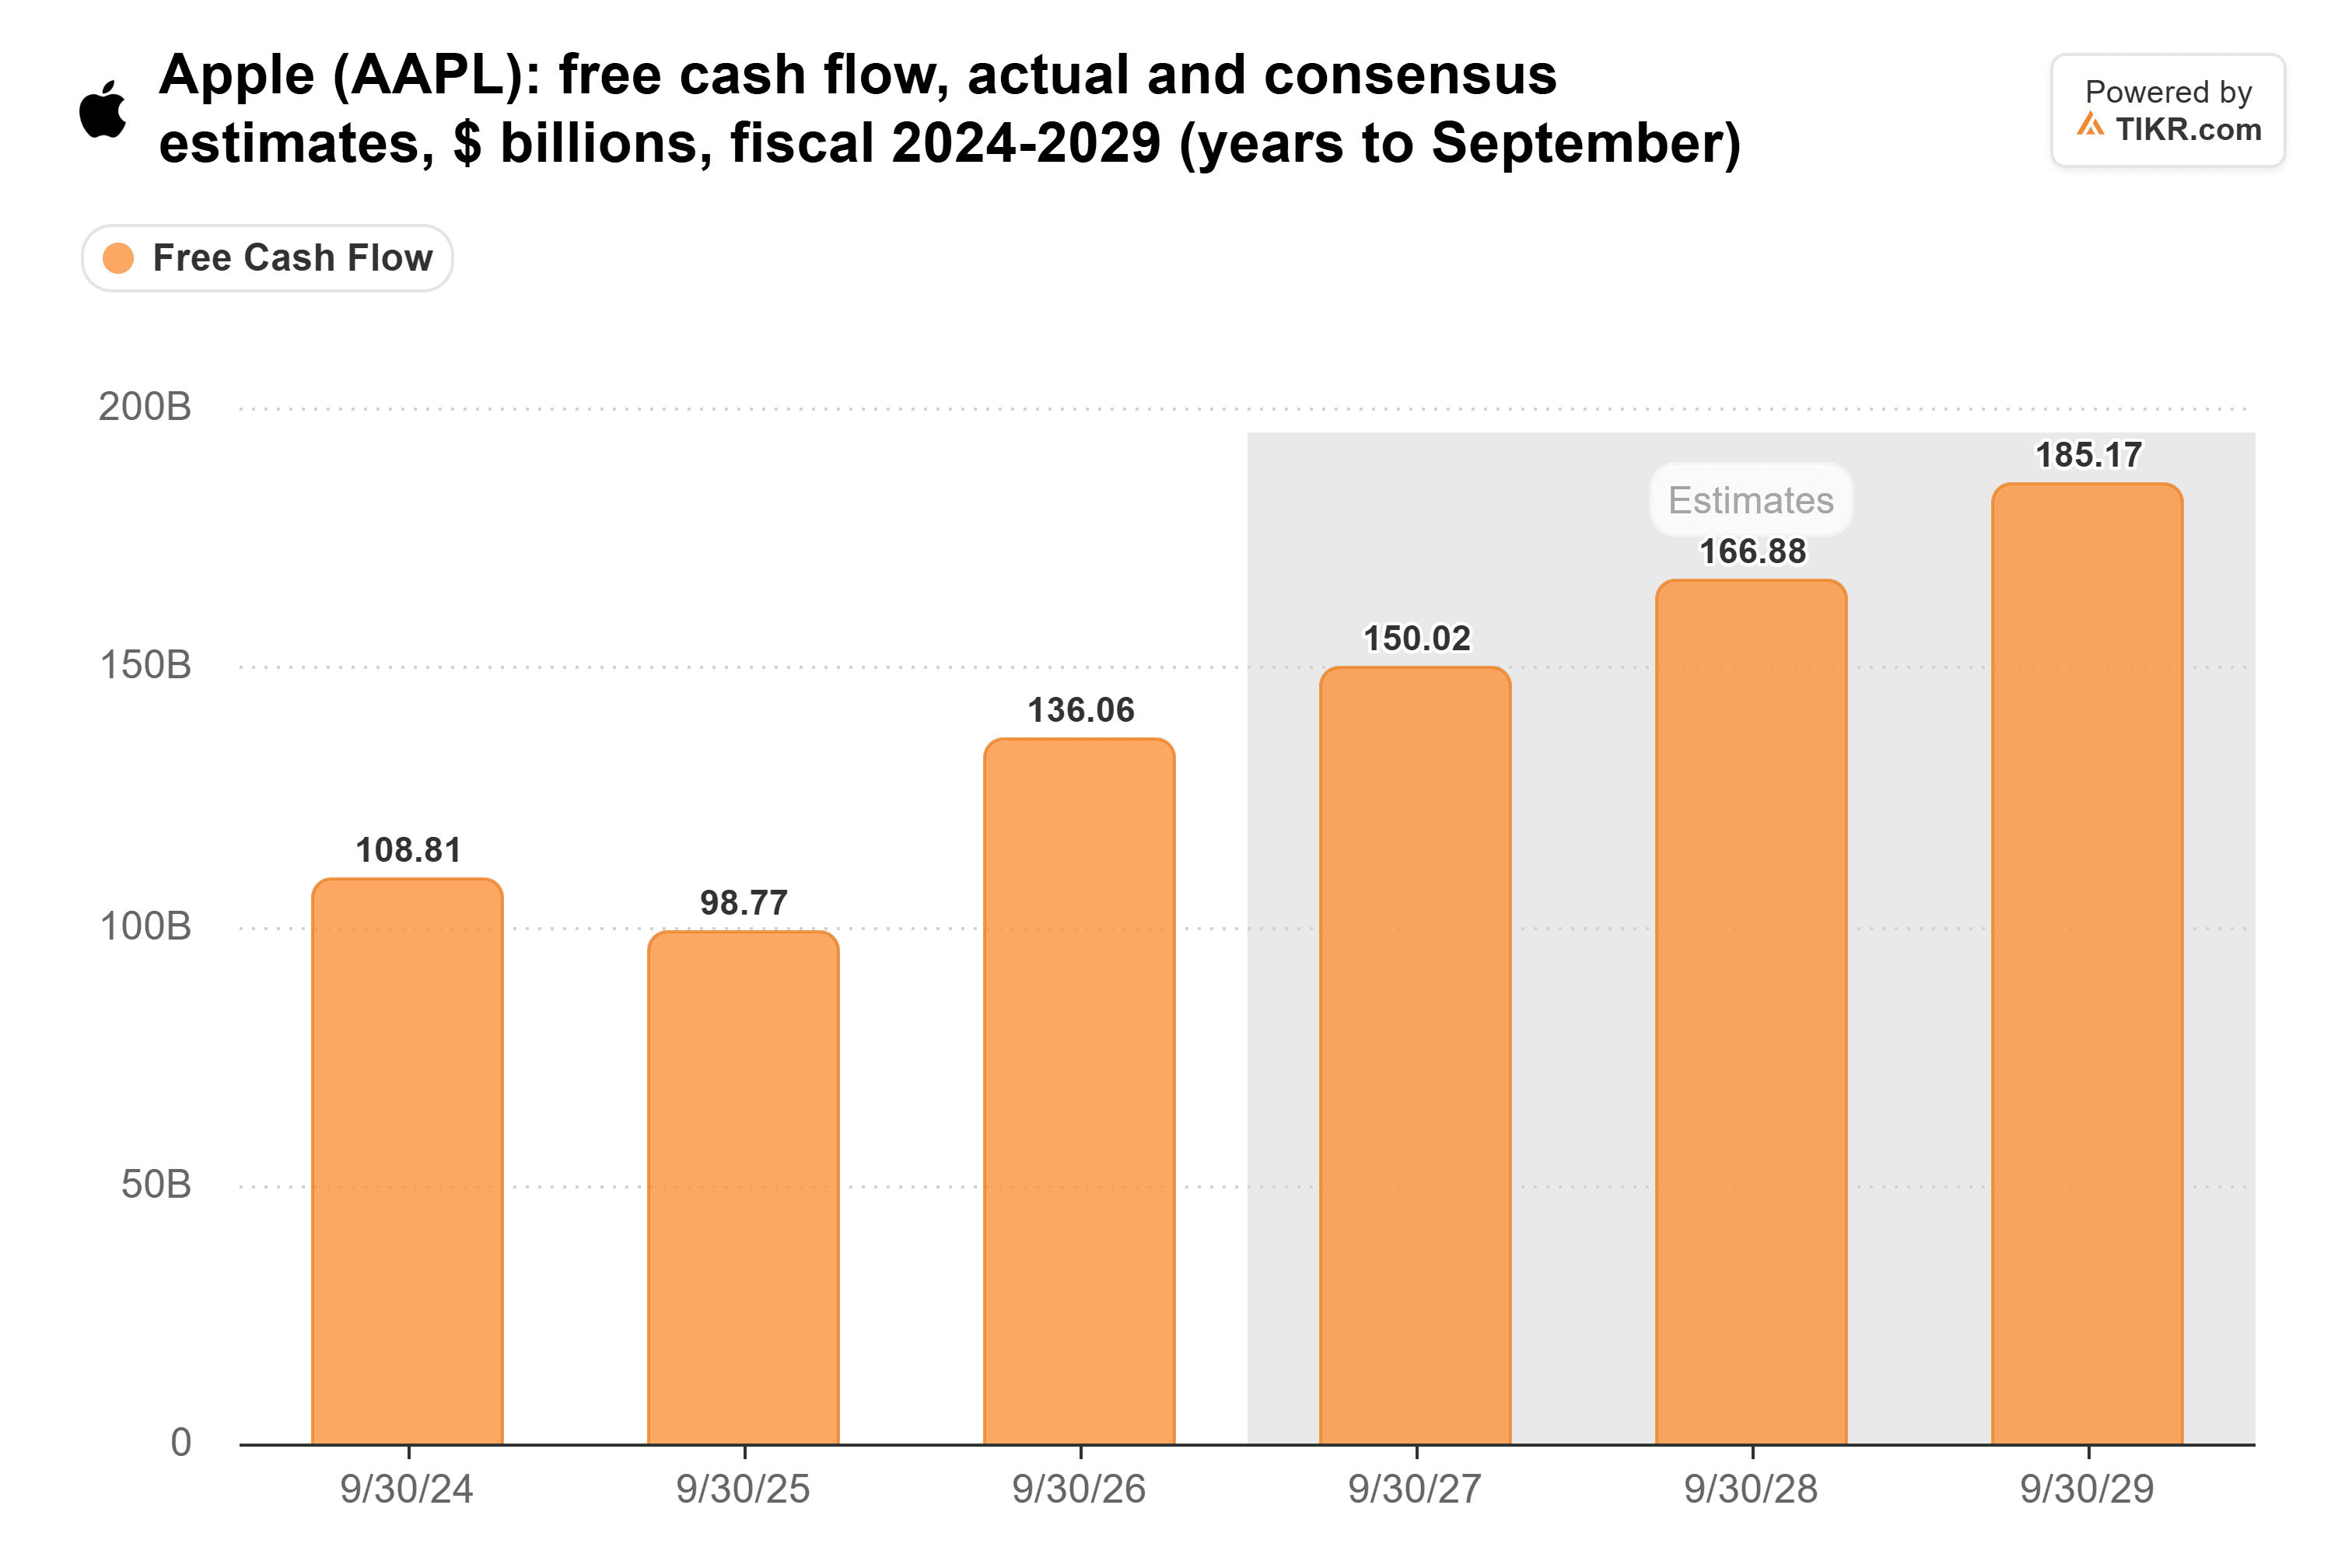
コンセンサスでは、フリーキャッシュフローは2029会計年度に1850億ドルに達し、年率約11%の成長となる。16.9%の成長を達成するには、2029会計年度で約2170億ドルが必要だ。
2026会計年度がAppleの新たな常態となる必要がある
売上高の成長は断続的だ:
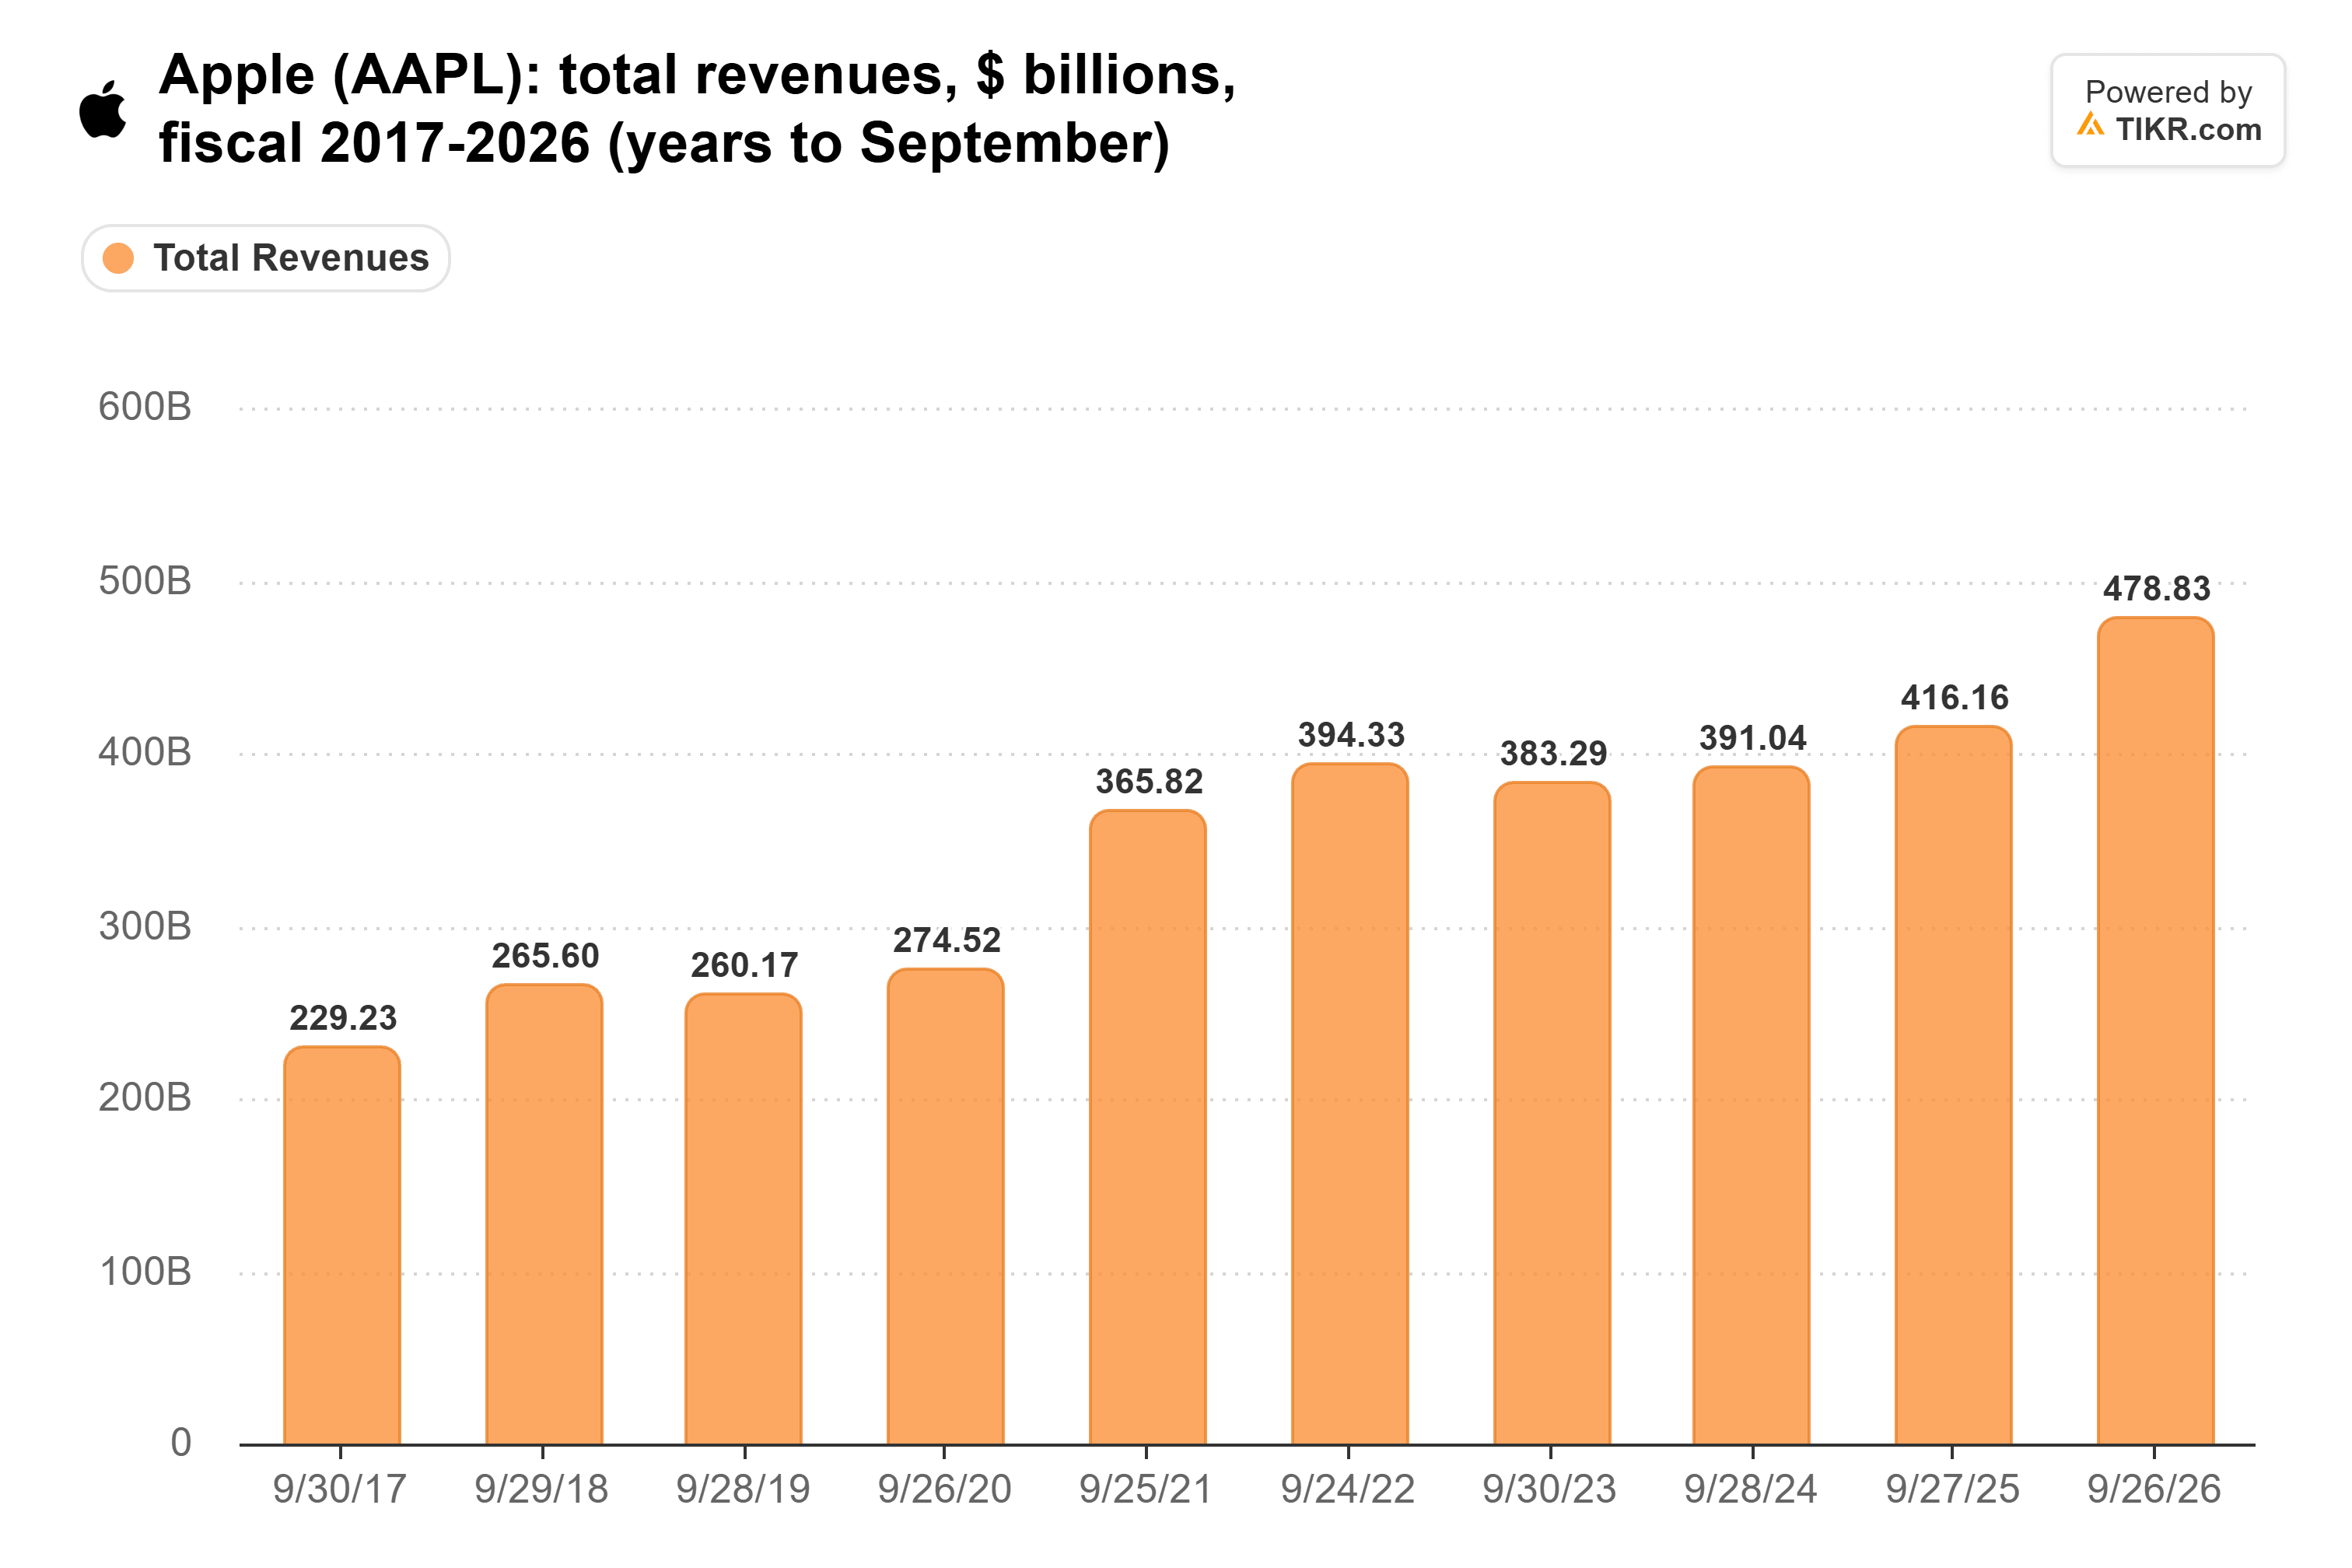
2021会計年度の3660億ドルから2026会計年度の4790億ドルへ、売上高は年率5.5%で成長した。このペースだと、Appleのフリーキャッシュフローマージンは、10年後までに28.4%から約79%まで上昇する必要がある。スマートフォンメーカーからそのような成長を期待する者はいない。
2026会計年度単体では、売上高は15.0%成長した。このペースであれば、マージンは約33%に達するだけでよい。マージンの奇跡的な上昇がない限り、現在の株価はこのペースが10年間続くという賭けをしていることになる。
問題は、現在の成長を牽引しているものだ。UBSは、12月四半期のiPhone売上高は出荷台数が3%減少するにもかかわらず12%増加し、iPhone1台あたりの売上高は15.5%上昇すると予想している。フリーキャッシュフローの38%増加は、EUへの一時的な税金支払いが2025会計年度を押し下げ、設備投資が29%減少したため、このトレンドをより鮮明にしている。
TIKRはAppleについて45人のアナリストを追跡。何人が「買い」と言っている?
Appleの買い、保有、売りのレーティングの詳細な内訳と、ウォールストリートの売上高・利益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Appleのアナリスト・レーティングを見る
価格決定力はメモリメーカーが握る
7月、CFOのKevan Parekhは、関税還付を除くと、Appleの粗利益率の低下の100%以上がメモリで説明されると述べた。11月2日、Appleは12月四半期の粗利益率を45%から46%と予想し、関税還付前の6月四半期に達成した48.1%を下回った。
Appleが失ったマージンは、そのサプライヤーに現れている。Micronのモバイル・クライアント部門(スマートフォンおよびPCメーカー向け)は、前四半期に90%の粗利益率を達成し、1年前の36%から上昇した。MicronとSandiskは両社とも、非GAAP粗利益率を約85%以上と予想している。これらの予想が下方修正されるまで、Appleのマージン上昇は上り坂を走るようなものだ。
Appleの安全性に37倍を支払う
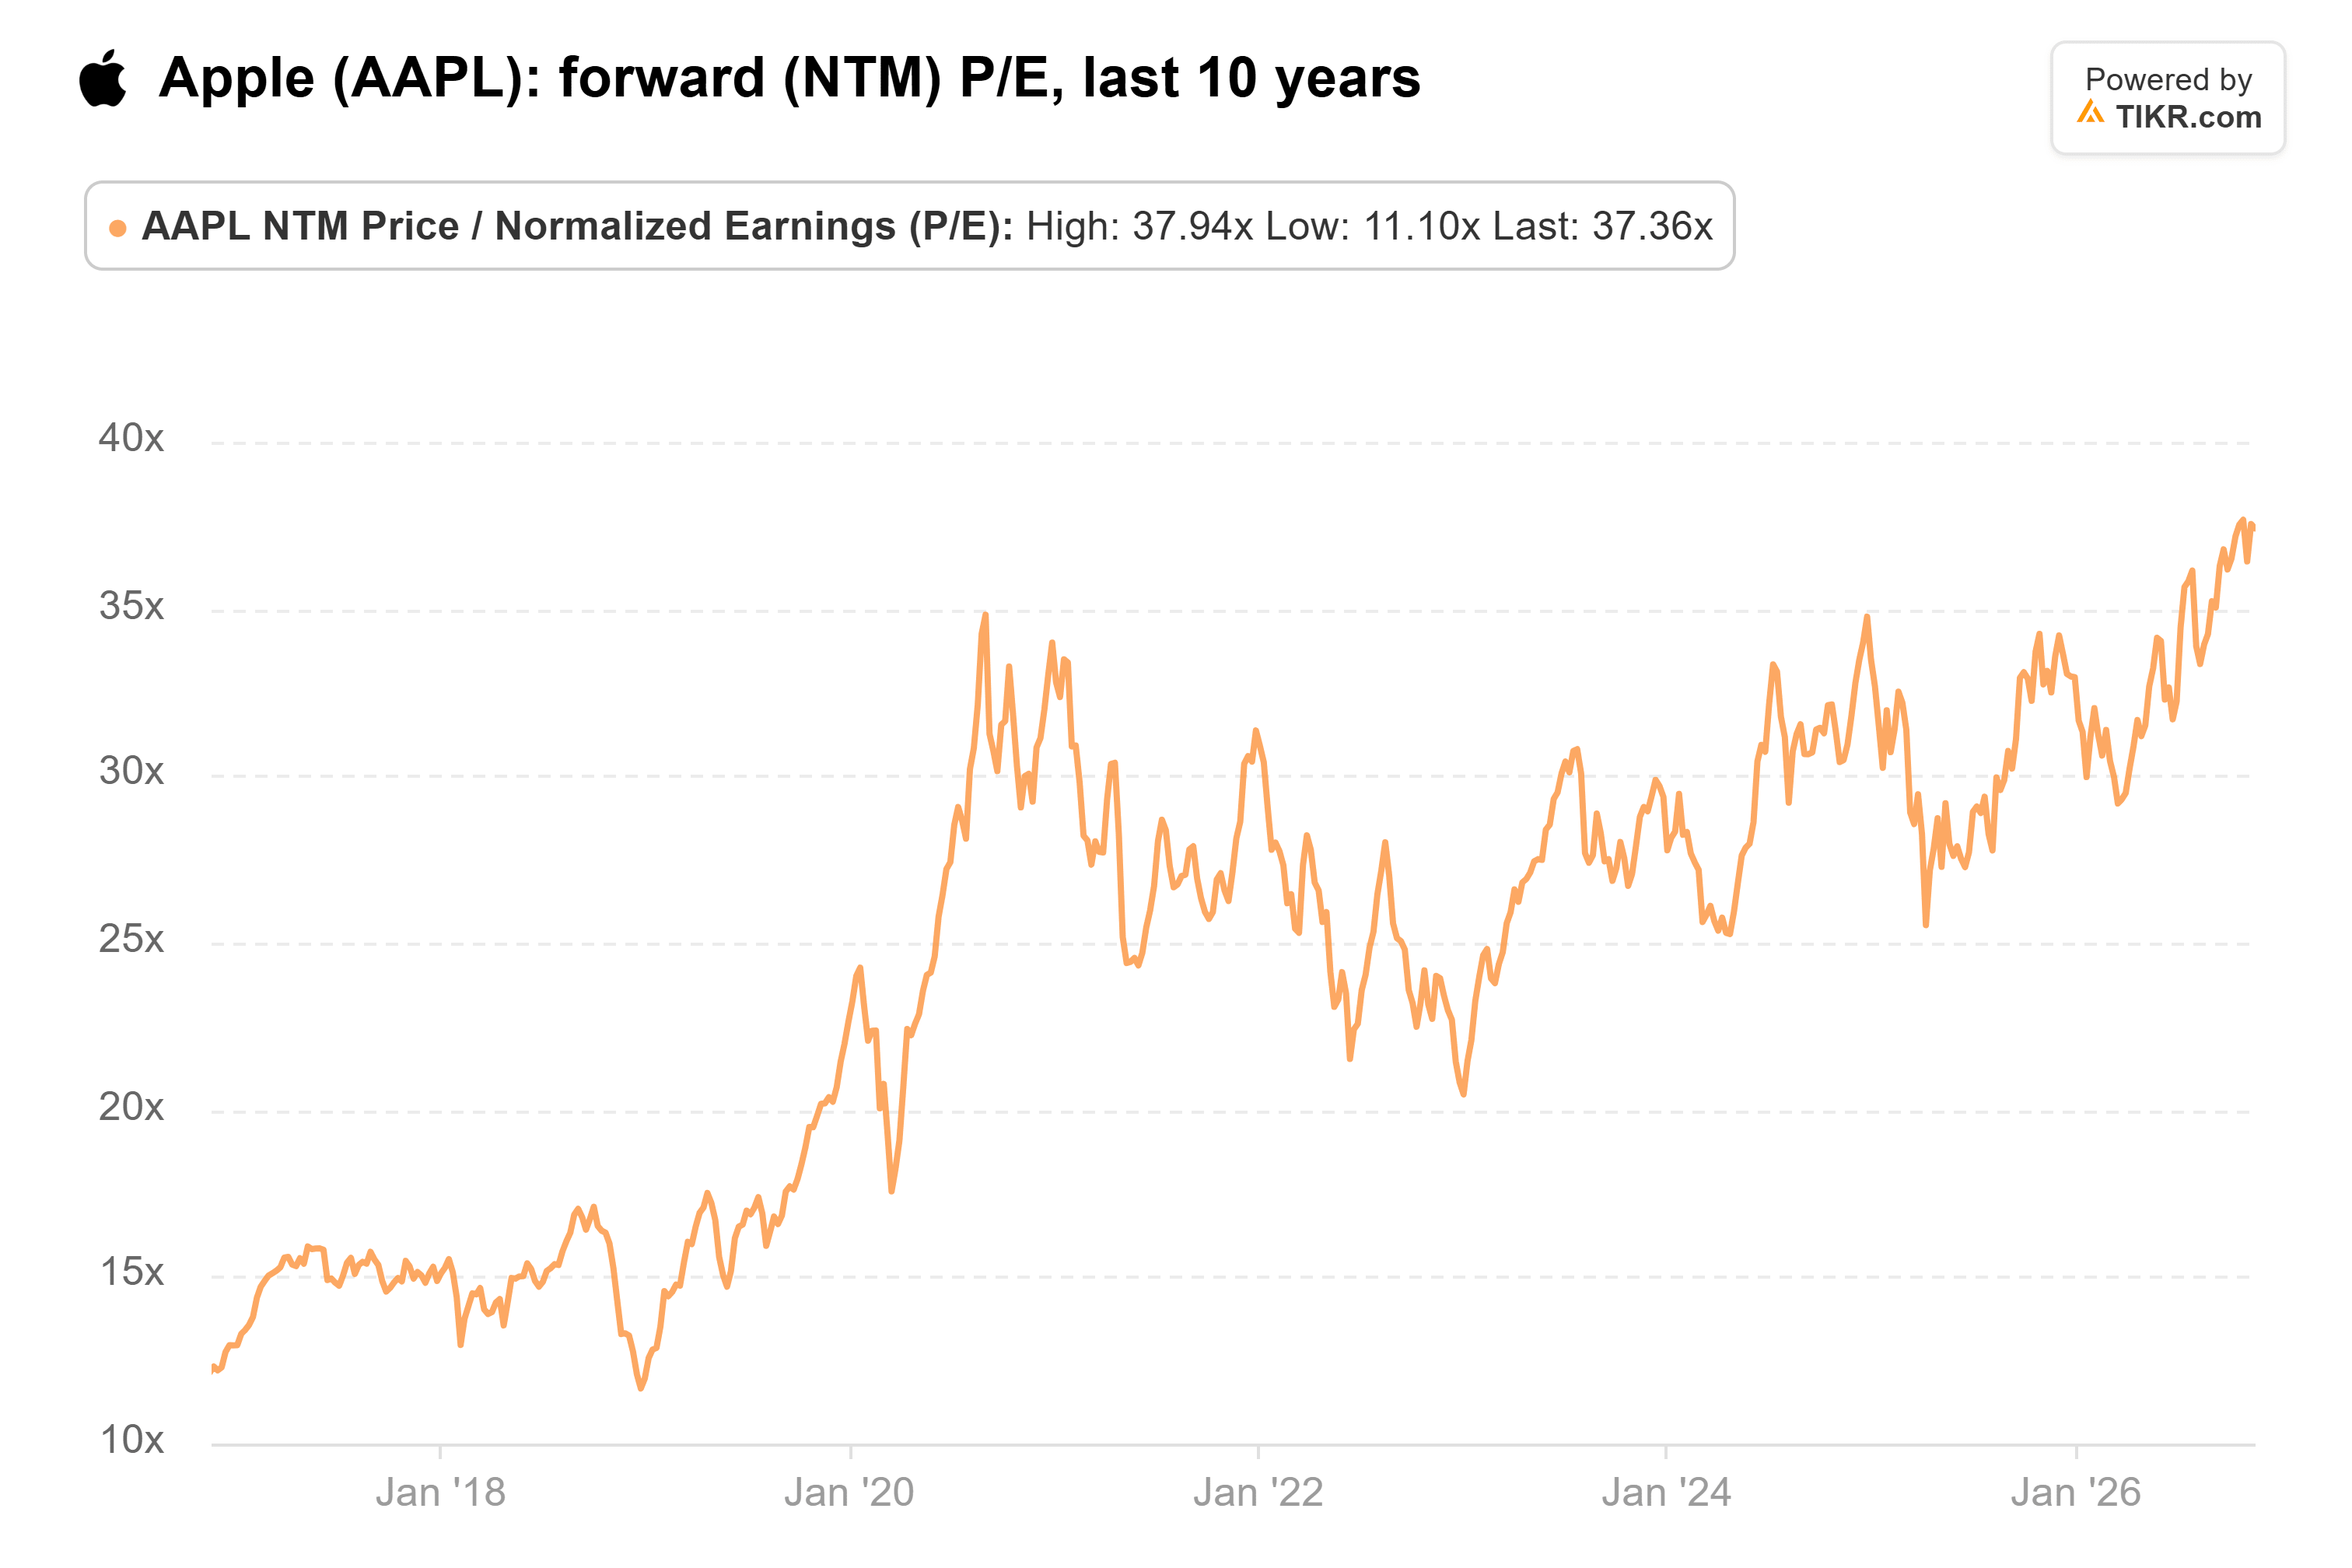
Appleは予想PER37倍で取引されており、10月に記録した10年高値の38倍に近く、25倍という平均値を大きく上回っている:
ただし、成長期間を15年に延ばすと、Appleに必要な成長率は年率12.5%となり、アナリストが予想する水準と2ポイント以内の差となる。
これは優れたビジネスだが、ここしばらくで最高の年が底値であるかのような価格が付けられている。より良い価格を待つだろう。
Micronの決算(12月中旬に予定)が最初のチェックポイントだ。同社のモバイルメモリの価格に関するコメントに注目したい。その後、Appleの12月四半期は、売上高が7%から10%という予想範囲の上限に達し、粗利益率が維持される必要があり、そうなればこの賭けは合理的に見えるだろう。
では、Apple株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Appleの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!