主なポイント
- IonQは第3四半期に1億7380万ドルの過去最高の売上高を記録し、前年同期比336%増となり、2026年の業績見通しを5億500万ドルから5億1500万ドルに上方修正しました。
- IonQプラットフォーム部門は127%増の9030万ドルに成長し、新たに買収したSkyWaterファウンドリは8350万ドルを追加しました。
- 5億6400万ドルのGAAP利益は非現金のワラント負債評価益によるもので、調整後EBITDA損失は1億3360万ドルに拡大しました。
- 2月下旬に予定される第4四半期決算では、SkyWaterを完全四半期統合した初の四半期で、上方修正された業績見通しの範囲を達成できるかが示されるでしょう。
量子コンピューティング分野に、年間売上高5億ドル超を業績見通しとして示す企業が現れました。ただし、細部には注意が必要です。
IonQ (IONQ) は11月5日、第3四半期の売上高が1億7380万ドル(前年同期比336%増)であったと報告しました。同社はまた、2026年の業績見通しを5億500万ドルから5億1500万ドルに上方修正し、翌日には株価が上昇、量子セクター全体が上昇しました。
リリースには2つの馴染み深い企業名が登場します。NVIDIA (NVDA) は、自社のAccelerated Quantum Research Centerにオンプレミス型量子コンピューターとして初めてSuperion 256システムを導入します。一方、競合他社である D-Wave Quantum (QBTS) は、IonQの新たなSkyWaterファウンドリとの複数年にわたる製造契約を延長しました。
問題はその内訳にあります。四半期売上のほぼ半分がチップ製造によるもので、損失は拡大し続けています。
支援を受けた過去最高の四半期
以下がIonQの報告内容です:
- 売上高1億7380万ドル(前年同期は3990万ドル)。
- IonQプラットフォーム売上高9030万ドル(127%増)、Tempoシステムの導入が牽引。
- SkyWaterファウンドリ・サービス売上高8350万ドル(IonQ傘下での最初の2か月間)。
売上高はアナリスト予想を上回り、受注残高は2倍以上増加して12億ドルとなりました。経営陣はまた、量子コンピューティングの売上高が今年110%成長すると見込んでいます。
四半期の急上昇は、2つの事業が1つの損益計算書に統合されたため、見かけ上急激に見えます…
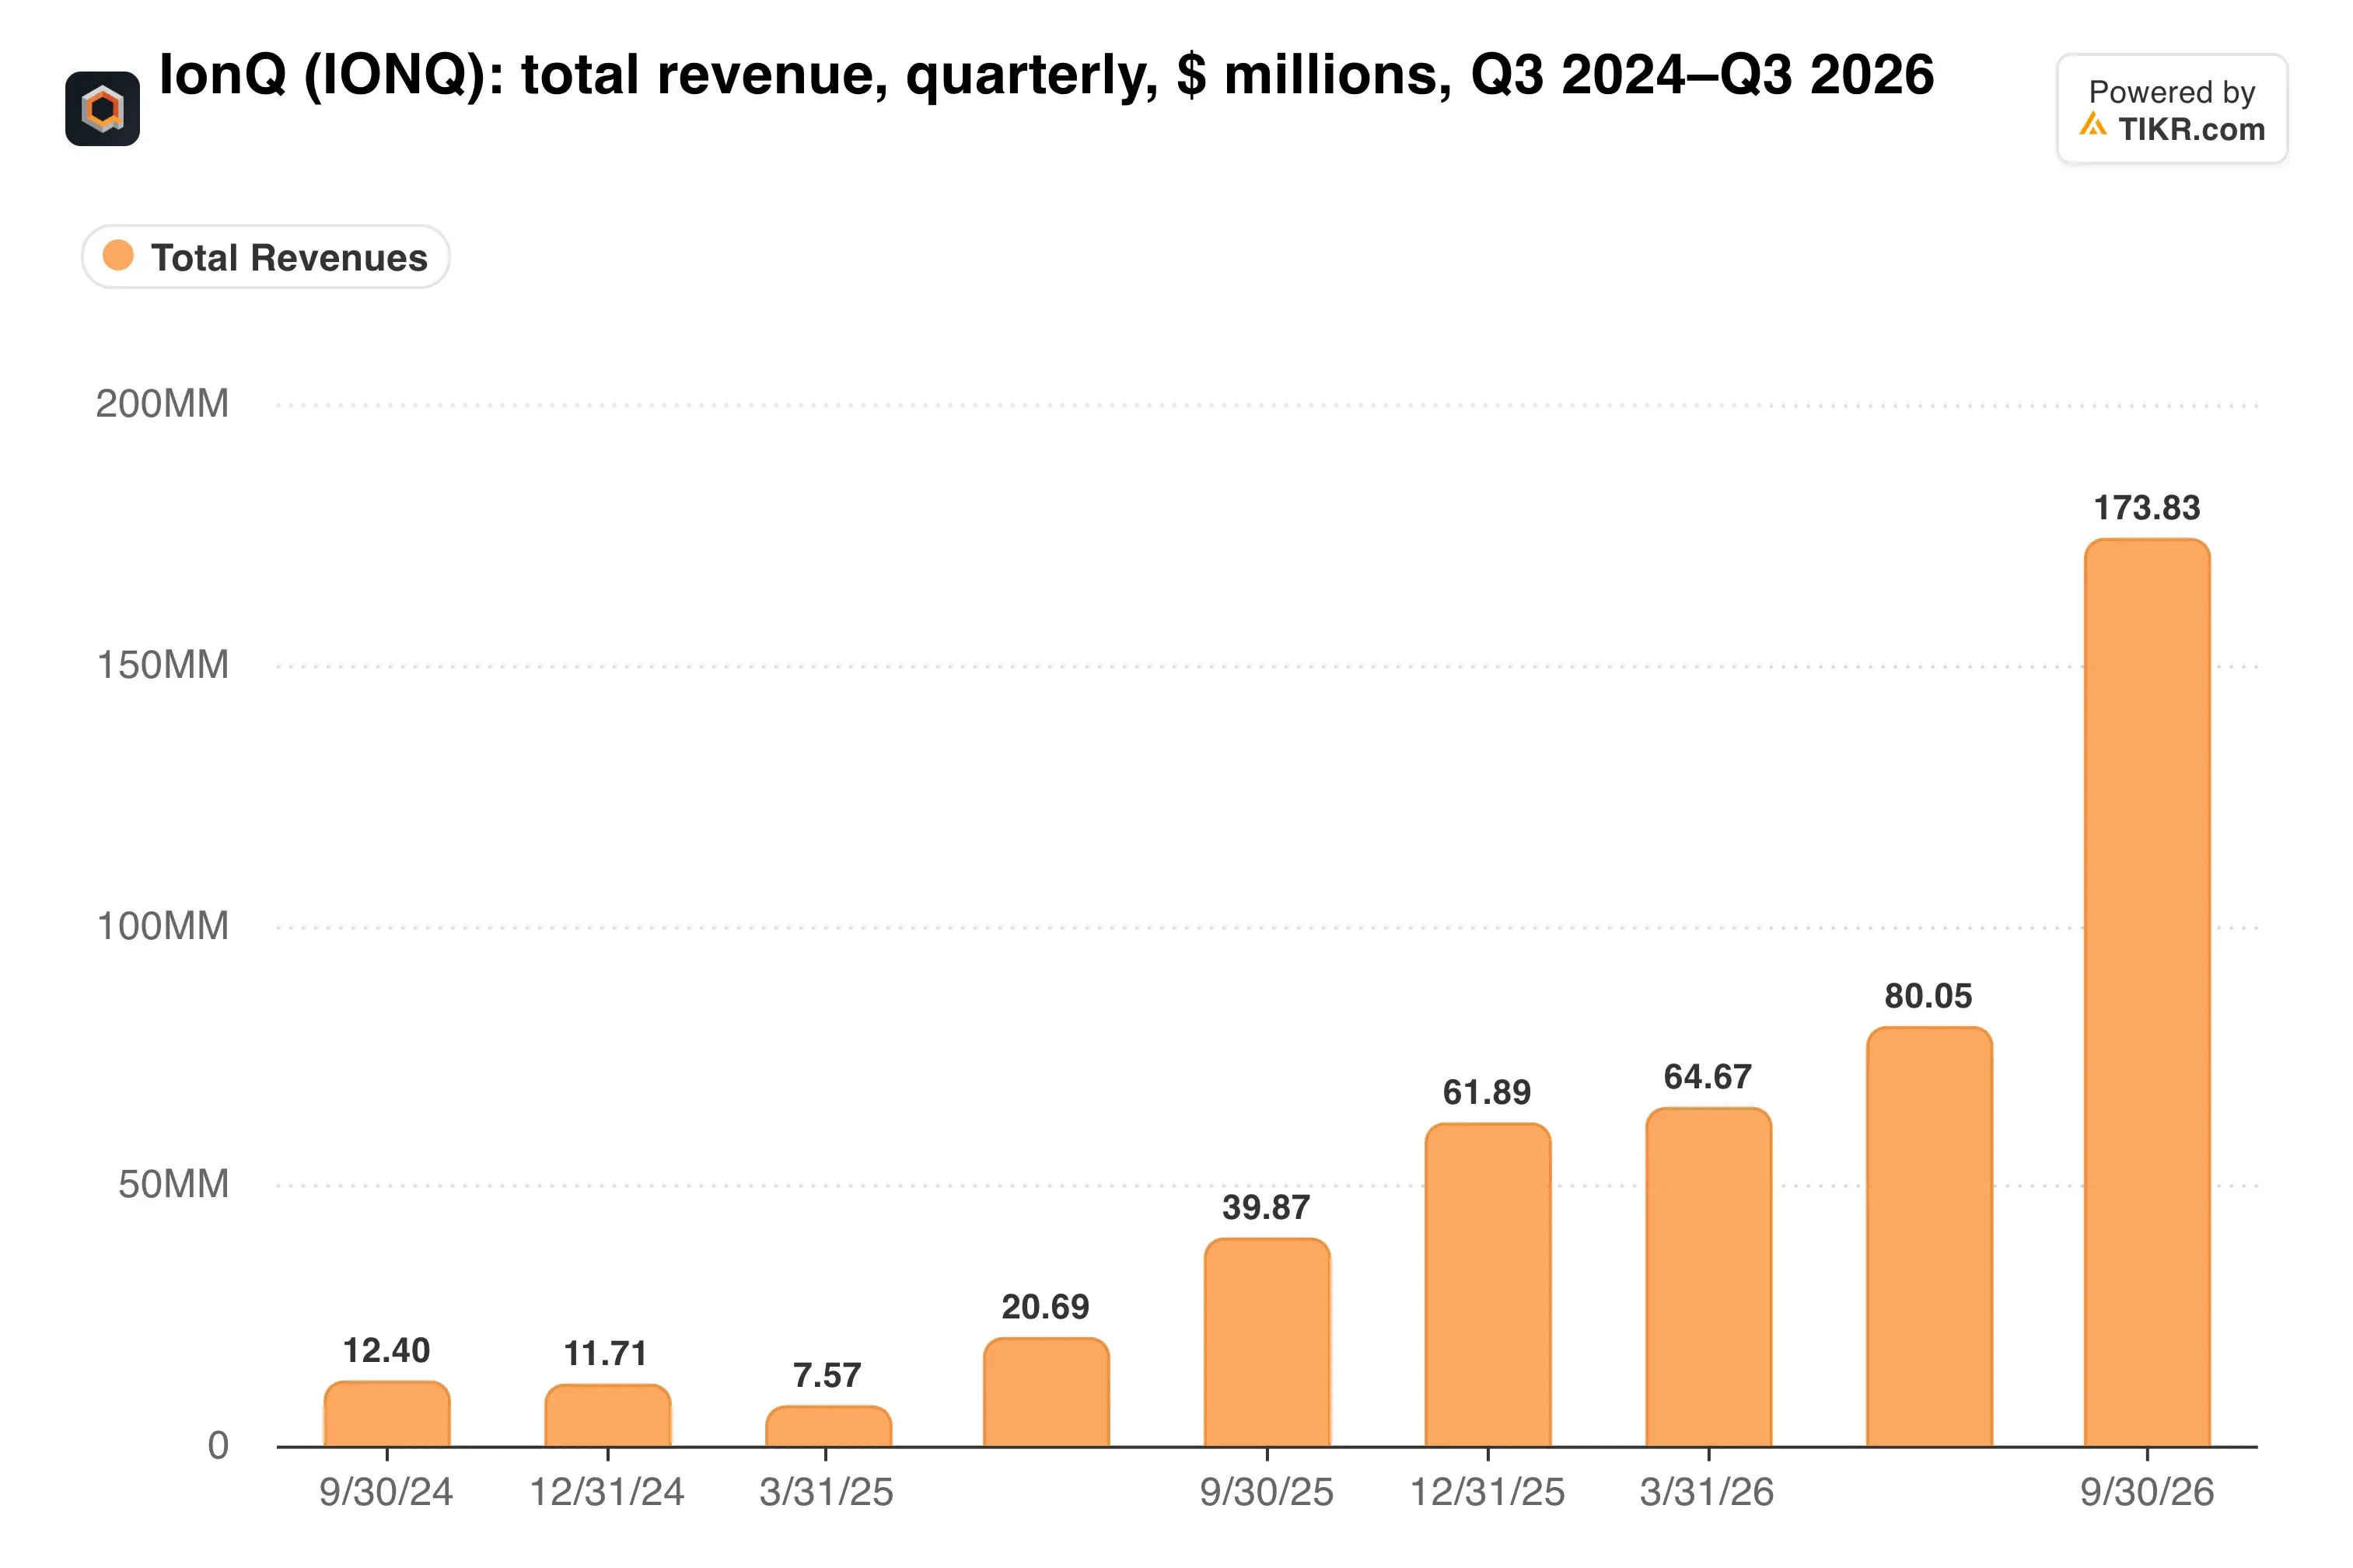
SkyWaterを除いても、プラットフォーム売上高は2倍以上に増加しています。これがよりクリーンなシグナルであり、強いものです。
Superionの需要がプラットフォームを牽引
量子コンピューティングはプラットフォーム部門の新規契約額の約3分の2を占め、その大部分をSuperion 256が牽引しました。契約にはSDTとの3300万ドルの契約や、フロリダ国際大学向けの2500万ドルのシステムが含まれます。
IonQはまた、DARPAのQuantum Benchmarking Initiativeの最終段階に、トラップド・イオン方式の企業として唯一選出されました。このプログラムの潜在的な価値は最大3億ドルに上ります。
では、IonQは最も近い純粋な競合他社と比較してどうでしょうか?
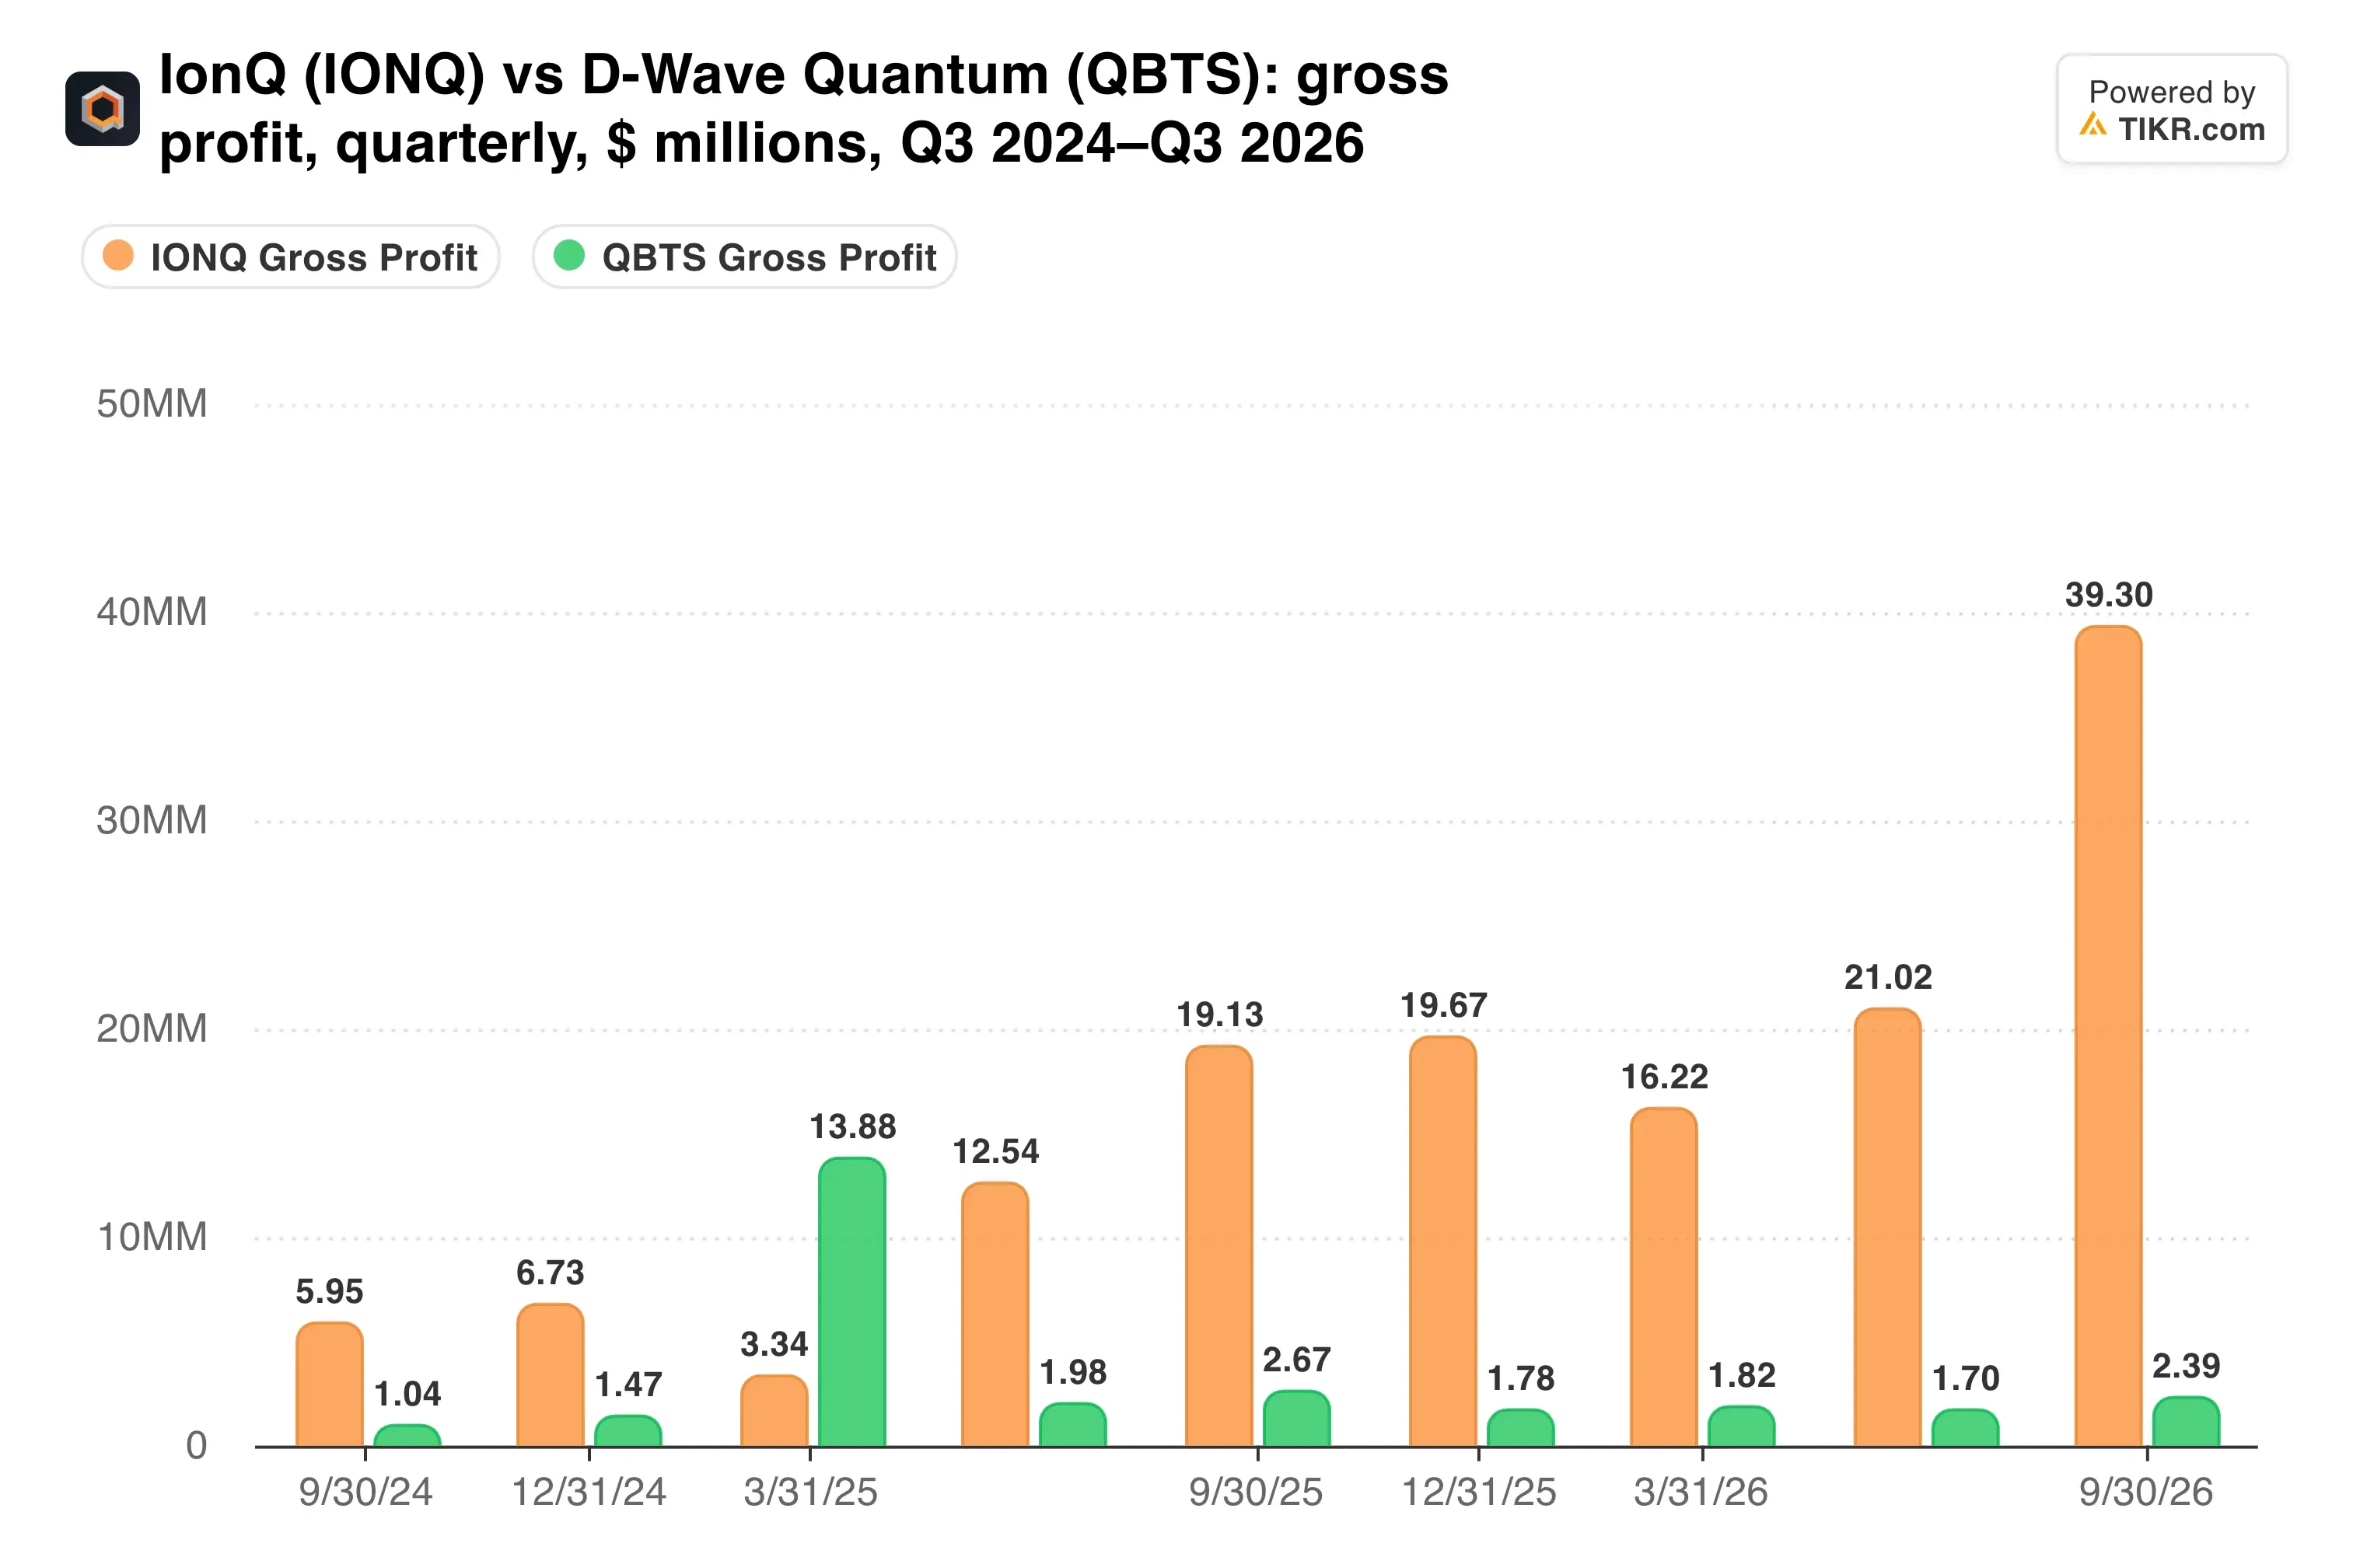
D-Waveは第3四半期の売上高が450万ドル(前年同期比21%増)であったと報告しました。IonQのプラットフォーム部門だけで、その20倍の売上を計上しています。
ファウンドリは新たな要素を加えます。IonQは現在、D-WaveやQolabのような競合他社向けにチップを製造しているからです。言い換えれば、競合他社が契約を獲得した場合でも、IonQは売上を得ることができるのです。
TIKRはIonQについて14人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
IonQの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。IonQのアナリスト評価を見る
収益性の改善が必要
5億6400万ドルのGAAP利益は素晴らしく見えますが、その源泉を見ると話は別です。IonQはワラント負債評価益として8億9620万ドルの非現金利益を計上しましたが、営業損失は1億6880万ドルから4億3310万ドルに拡大しました。調整後EBITDA損失も4890万ドルから1億3360万ドルに増加しました。
キャッシュフローはより明確な実態を示しています。
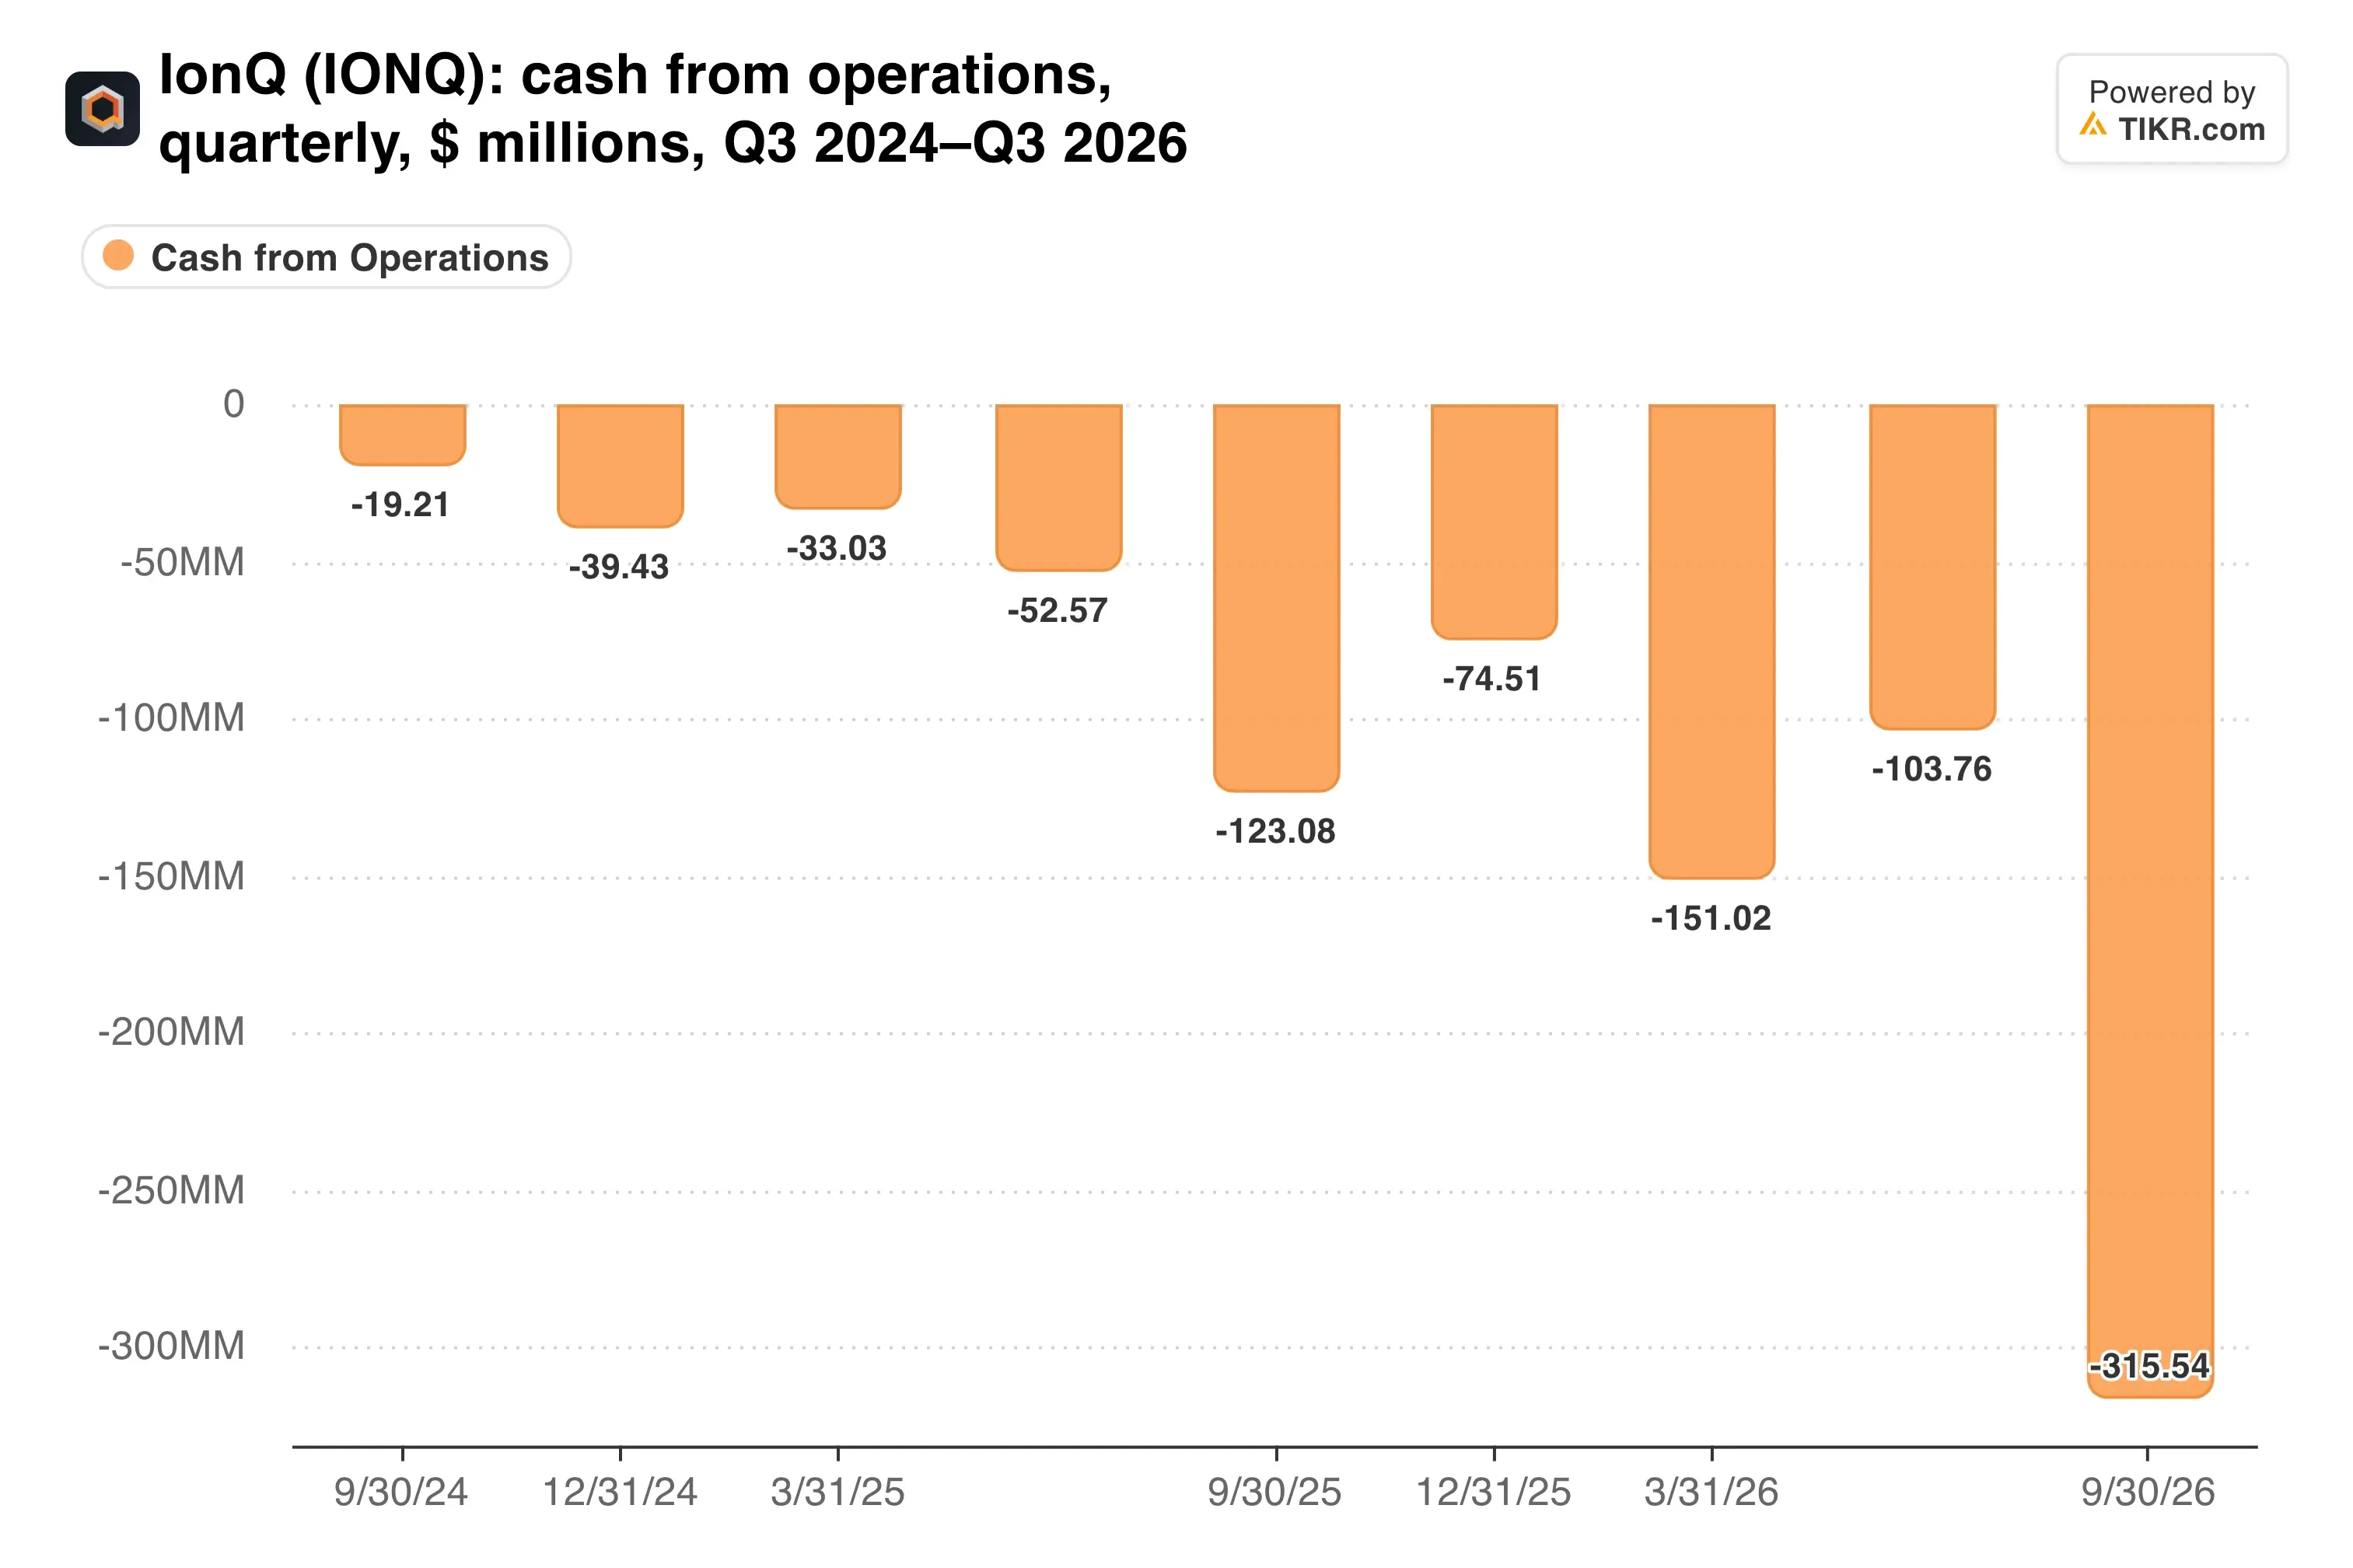
年初からの9か月間の営業キャッシュフロー流出額は5億7030万ドルに達し、前年同期の2億870万ドルから増加しました。
しかし、10月に行われた20億ドルの株式公募により、プロフォーマでの現金は37億ドルに増加しました。加重平均発行済株式数は2億9450万株から3億8860万株に増加したため、既存株主がこのクッションの代償を支払うことになります。
CEOのNiccolo de Masi氏はブルームバーグに対し、AI支出の減速は心配ないと述べました。なぜならIonQは防衛、情報機関、金融、製薬分野に販売しているからです。「天が落ちようが落ちまいが、我々は成長し続ける」と同氏は語りました。
私の見解:プラットフォームの成長は本物であり、SkyWaterなしでも維持されている点は評価できます。しかし、336%という見出しの数字は、依然として大幅な赤字であり、株式を発行し続けている企業を過大評価しています。私は、このストーリーに高い評価を付ける前に、キャッシュの流出が縮小するのを見たいと思います。
次の試練は、2月下旬に予定される第4四半期決算です。新しい業績見通しの範囲を達成するには、第4四半期の売上高が約1億8700万ドルから1億9700万ドルとなる必要があり、これはSkyWaterを完全四半期統合した初の四半期となります。
では、IonQの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、IonQの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして、また、いかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!