主なポイント
- Hormel FoodsとAlbertsons Companiesは両社とも配当利回り5.4%であり、今秋ともに巨額の支払いを抱えた:HormelのBrakebush買収で約10億6000万ドル、Albertsonsはオピオイド訴訟で9億ドルの判決。
- 20年間保有する場合、最近の配当成長速度よりも、財務体質と配当の実績の方が重要である。
- Albertsonsの配当は過去12ヶ月間のフリーキャッシュフローの63%を占めた(Hormelは82%)が、Albertsonsの純負債/EBITDA比率は3.4倍であり、Hormelの1.2倍を上回る。
- HormelのBrakebush買収は2027会計年度第1四半期に完了予定であり、Albertsonsは第4四半期決算説明会までに新たな財務枠組みを示す計画。
配当収入を求める退職者は、Hormel Foods (HRL)とAlbertsons Companies (ACI)の両社に注目するだろう。両社とも利回りは5.4%である。
そして両社とも今秋、巨額の支払いを抱えた。9月30日、Hormelは鶏肉メーカーのBrakebush Brothersを約10億6000万ドルで買収することに合意した。11月5日、ワシントン州の判事は、Albertsonsが薬局部門のオピオイド危機への関与について9億ドルを支払うよう命じた。
では、もし今後20年間、どちらか一方だけを保有するとしたら、どちらを選ぶだろうか?
| 指標 | Hormel Foods (HRL) | Albertsons Companies (ACI) |
|---|---|---|
| 配当利回り | 5.4% | 5.4% |
| 年間配当 | $1.17 | $0.68 |
| 配当成長率(5年) | 年率4.5%(2020-2025会計年度) | 年率24.6%(2021年2月期-2026年2月期) |
| キャッシュ配当性向(TTM) | 82% | 63% |
| 純負債/EBITDA(LTM) | 1.2倍 | 3.4倍 |
| 利息カバレッジ(LTM) | 12.6倍 | 2.9倍 |
出典: TIKR。TTM配当性向は2026年7月26日(Hormel)および2026年9月12日(Albertsons)までのデータ。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回り6%以上の株は100銘柄以上存在する。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄のみであると我々は確信している。
これら6銘柄は、新たな投資レポートの一部として無料で入手可能であり、こちらからアクセスできる。
Hormelのキャッシュは2025会計年度に不足した
2026年7月26日に終了した2026会計年度第3四半期において、Hormelの純売上高は、丸鶏の七面鳥事業とプライベートブランドのスナックナッツ事業から撤退したため、前年同期の30億3000万ドルから29億6000万ドルに減少した。しかし、外食産業向け事業は12四半期連続で有機的に成長し、経営陣は2026会計年度の調整後1株当たり利益(EPS)の業績見通しを1.45ドルから1.51ドルに引き上げ、6%から10%の成長を見込んでいる。
キャッシュフローはより厳しい状況だった。フリーキャッシュフローは2016会計年度から2024会計年度までは毎年配当をカバーしていたが、2025会計年度には6億3300万ドルの配当支払いに対し、5億3400万ドルにまで減少した:
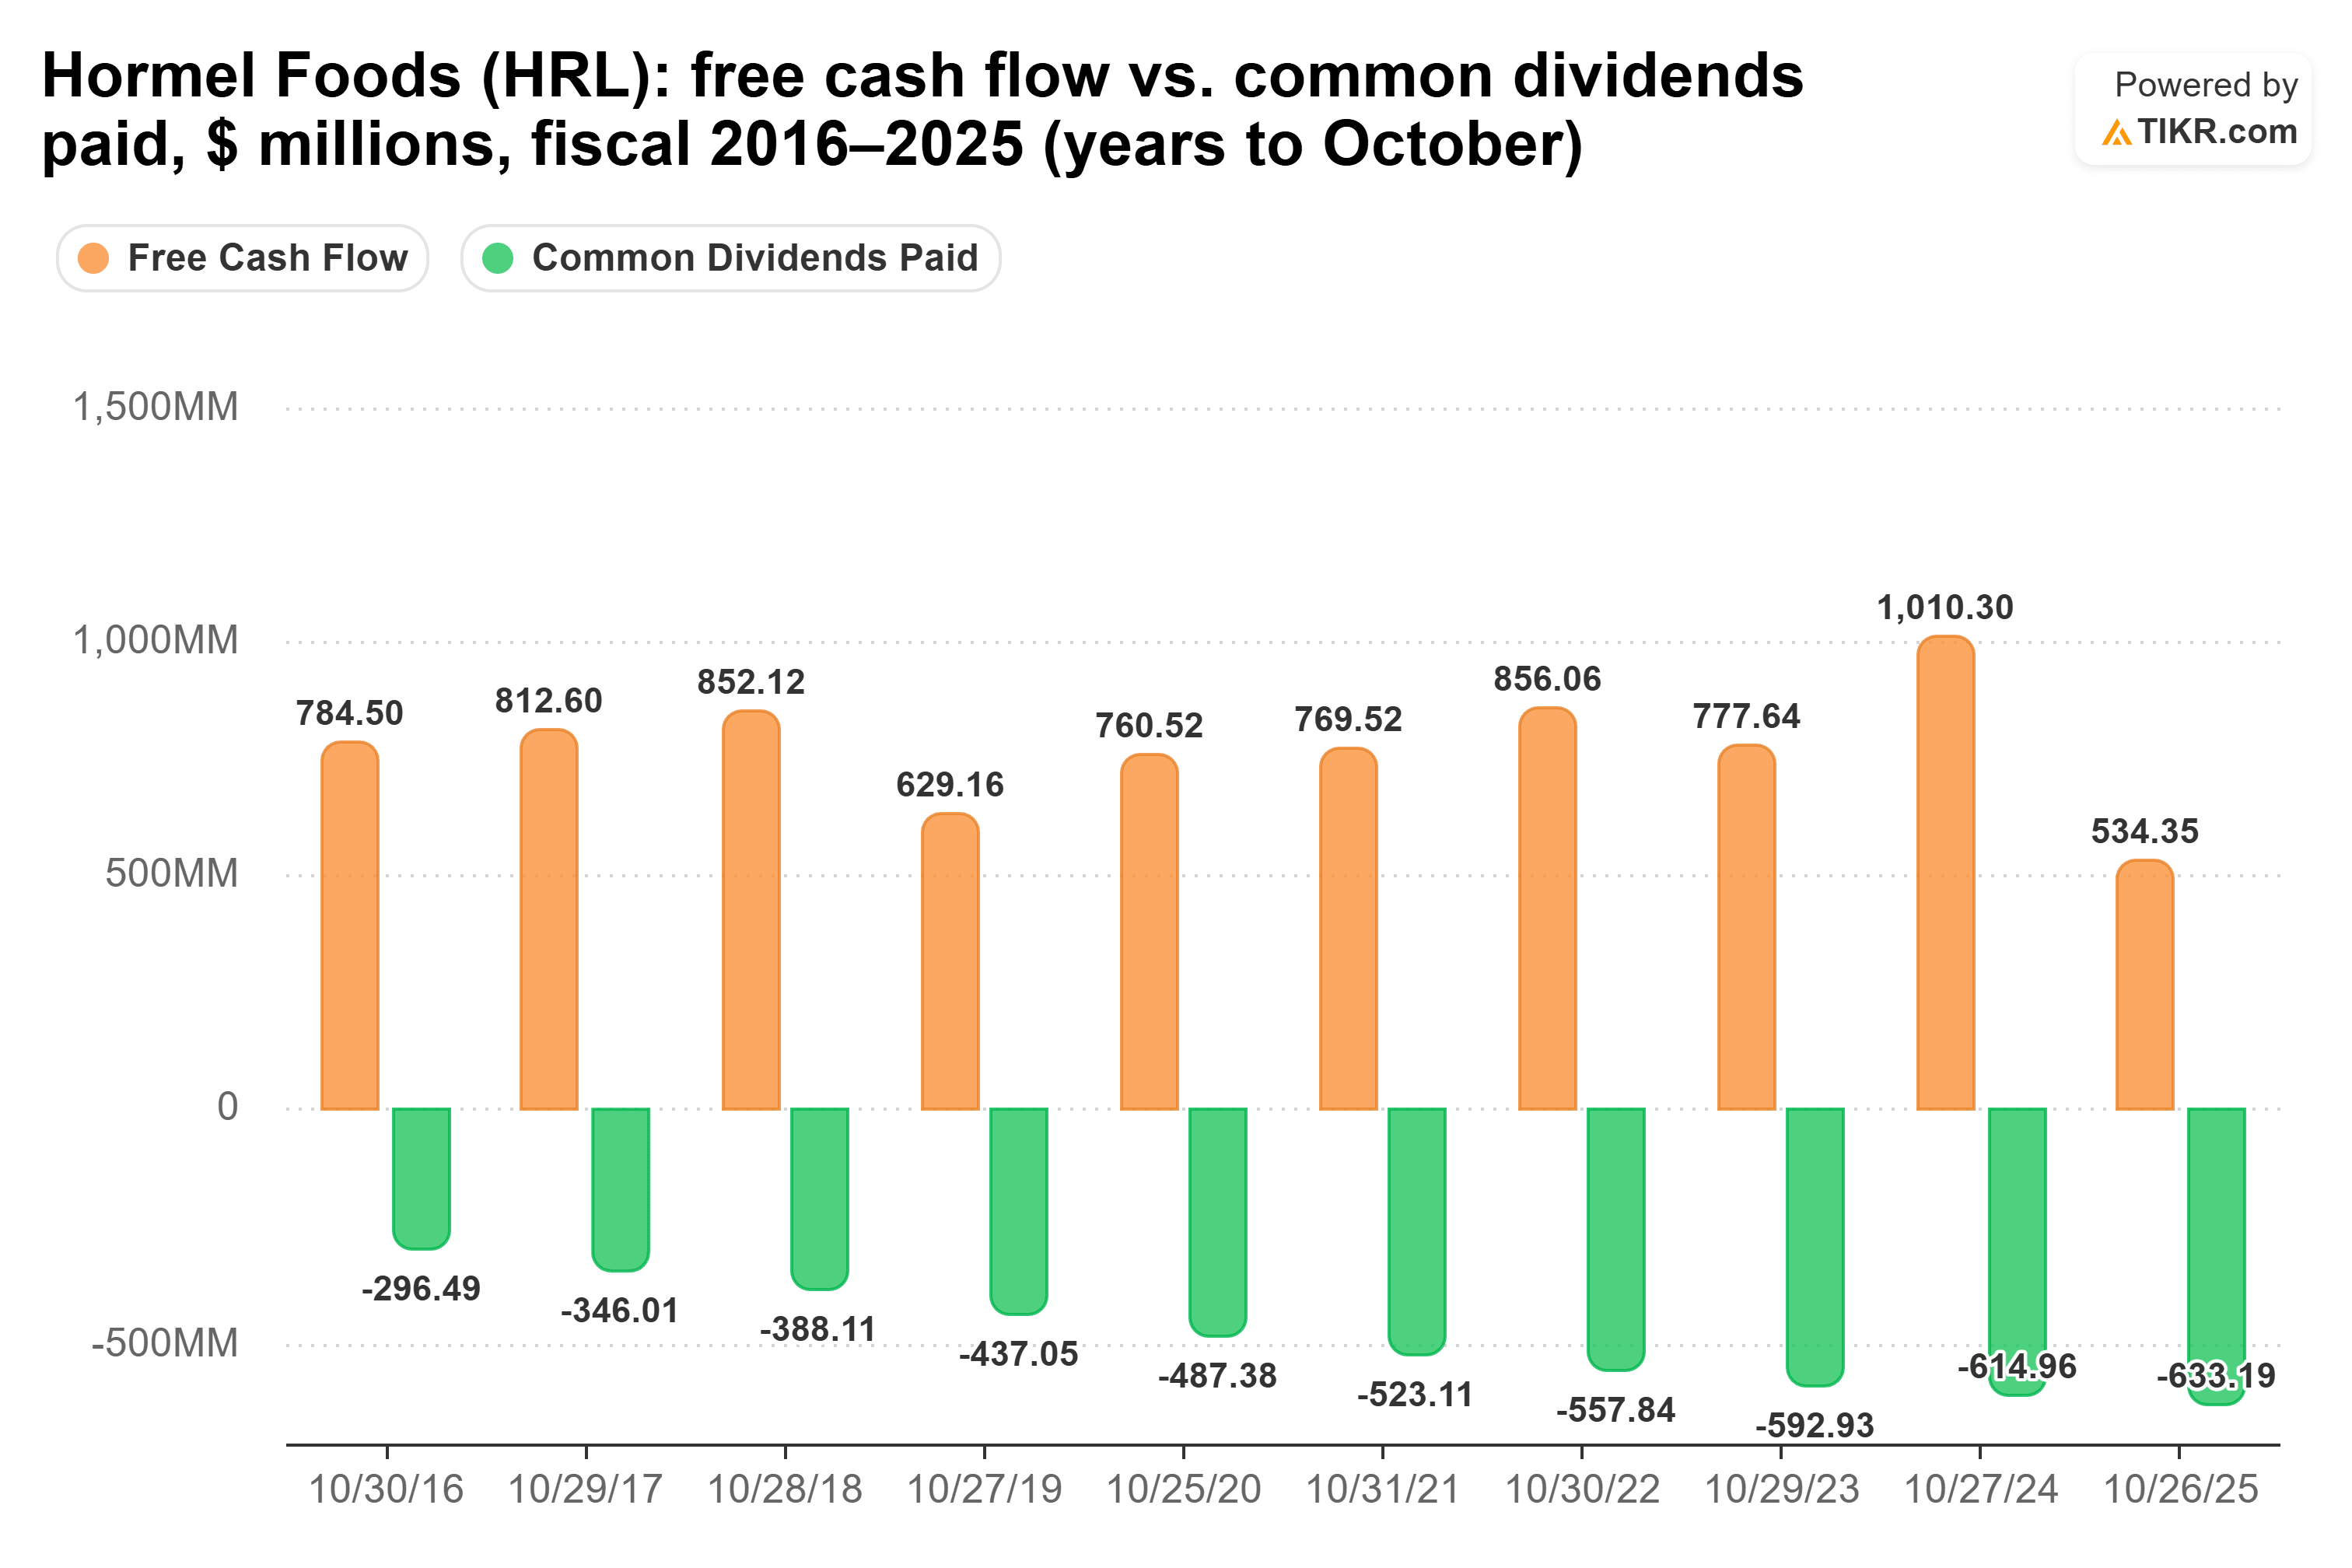
7月26日までの過去12ヶ月間では、配当はフリーキャッシュフローの82%を占めた。これは100%を下回ったものの、2024会計年度の60.9%を大きく上回る水準である。
Hormelの社長兼次期CEOであるJohn Ghingo氏は第3四半期決算説明会で、「配当は我々にとって非常に重要であり続ける」と述べ、Hormelは現在392四半期連続で配当を支払っている。主なリスクはBrakebush買収である:これは負債を増加させる一方で、フリーキャッシュフローには余裕がほとんどなく、Hormelは2028会計年度まで調整後EPSへの貢献は見込んでいない。
Albertsonsは減少するキャッシュからより多くの配当を支払っている
一方、Albertsonsの事業は立て直しの局面にある。2026年9月12日に終了した2026会計年度第2四半期(12週間)において、同一店舗売上高は0.8%減少し、デジタル売上高が11%成長したにもかかわらず、調整後EBITDAは前年同期の8億4840万ドルから7億8400万ドルに減少した。Albertsonsは事業見直しのため業績見通しを取り下げ、CEOのSusan Morris氏は見直しにより「我々がもはや維持できないコスト構造にさらに厳しく取り組む」と述べた。新たな枠組みは第4四半期決算説明会までに示される予定である。
配当はそれを支えるキャッシュフローよりも速く成長してきた。フリーキャッシュフローは2021年2月期の22億7000万ドルから2026年2月期の5億2700万ドルに減少した一方で、配当支払額は9370万ドルから3億2300万ドルに増加した:
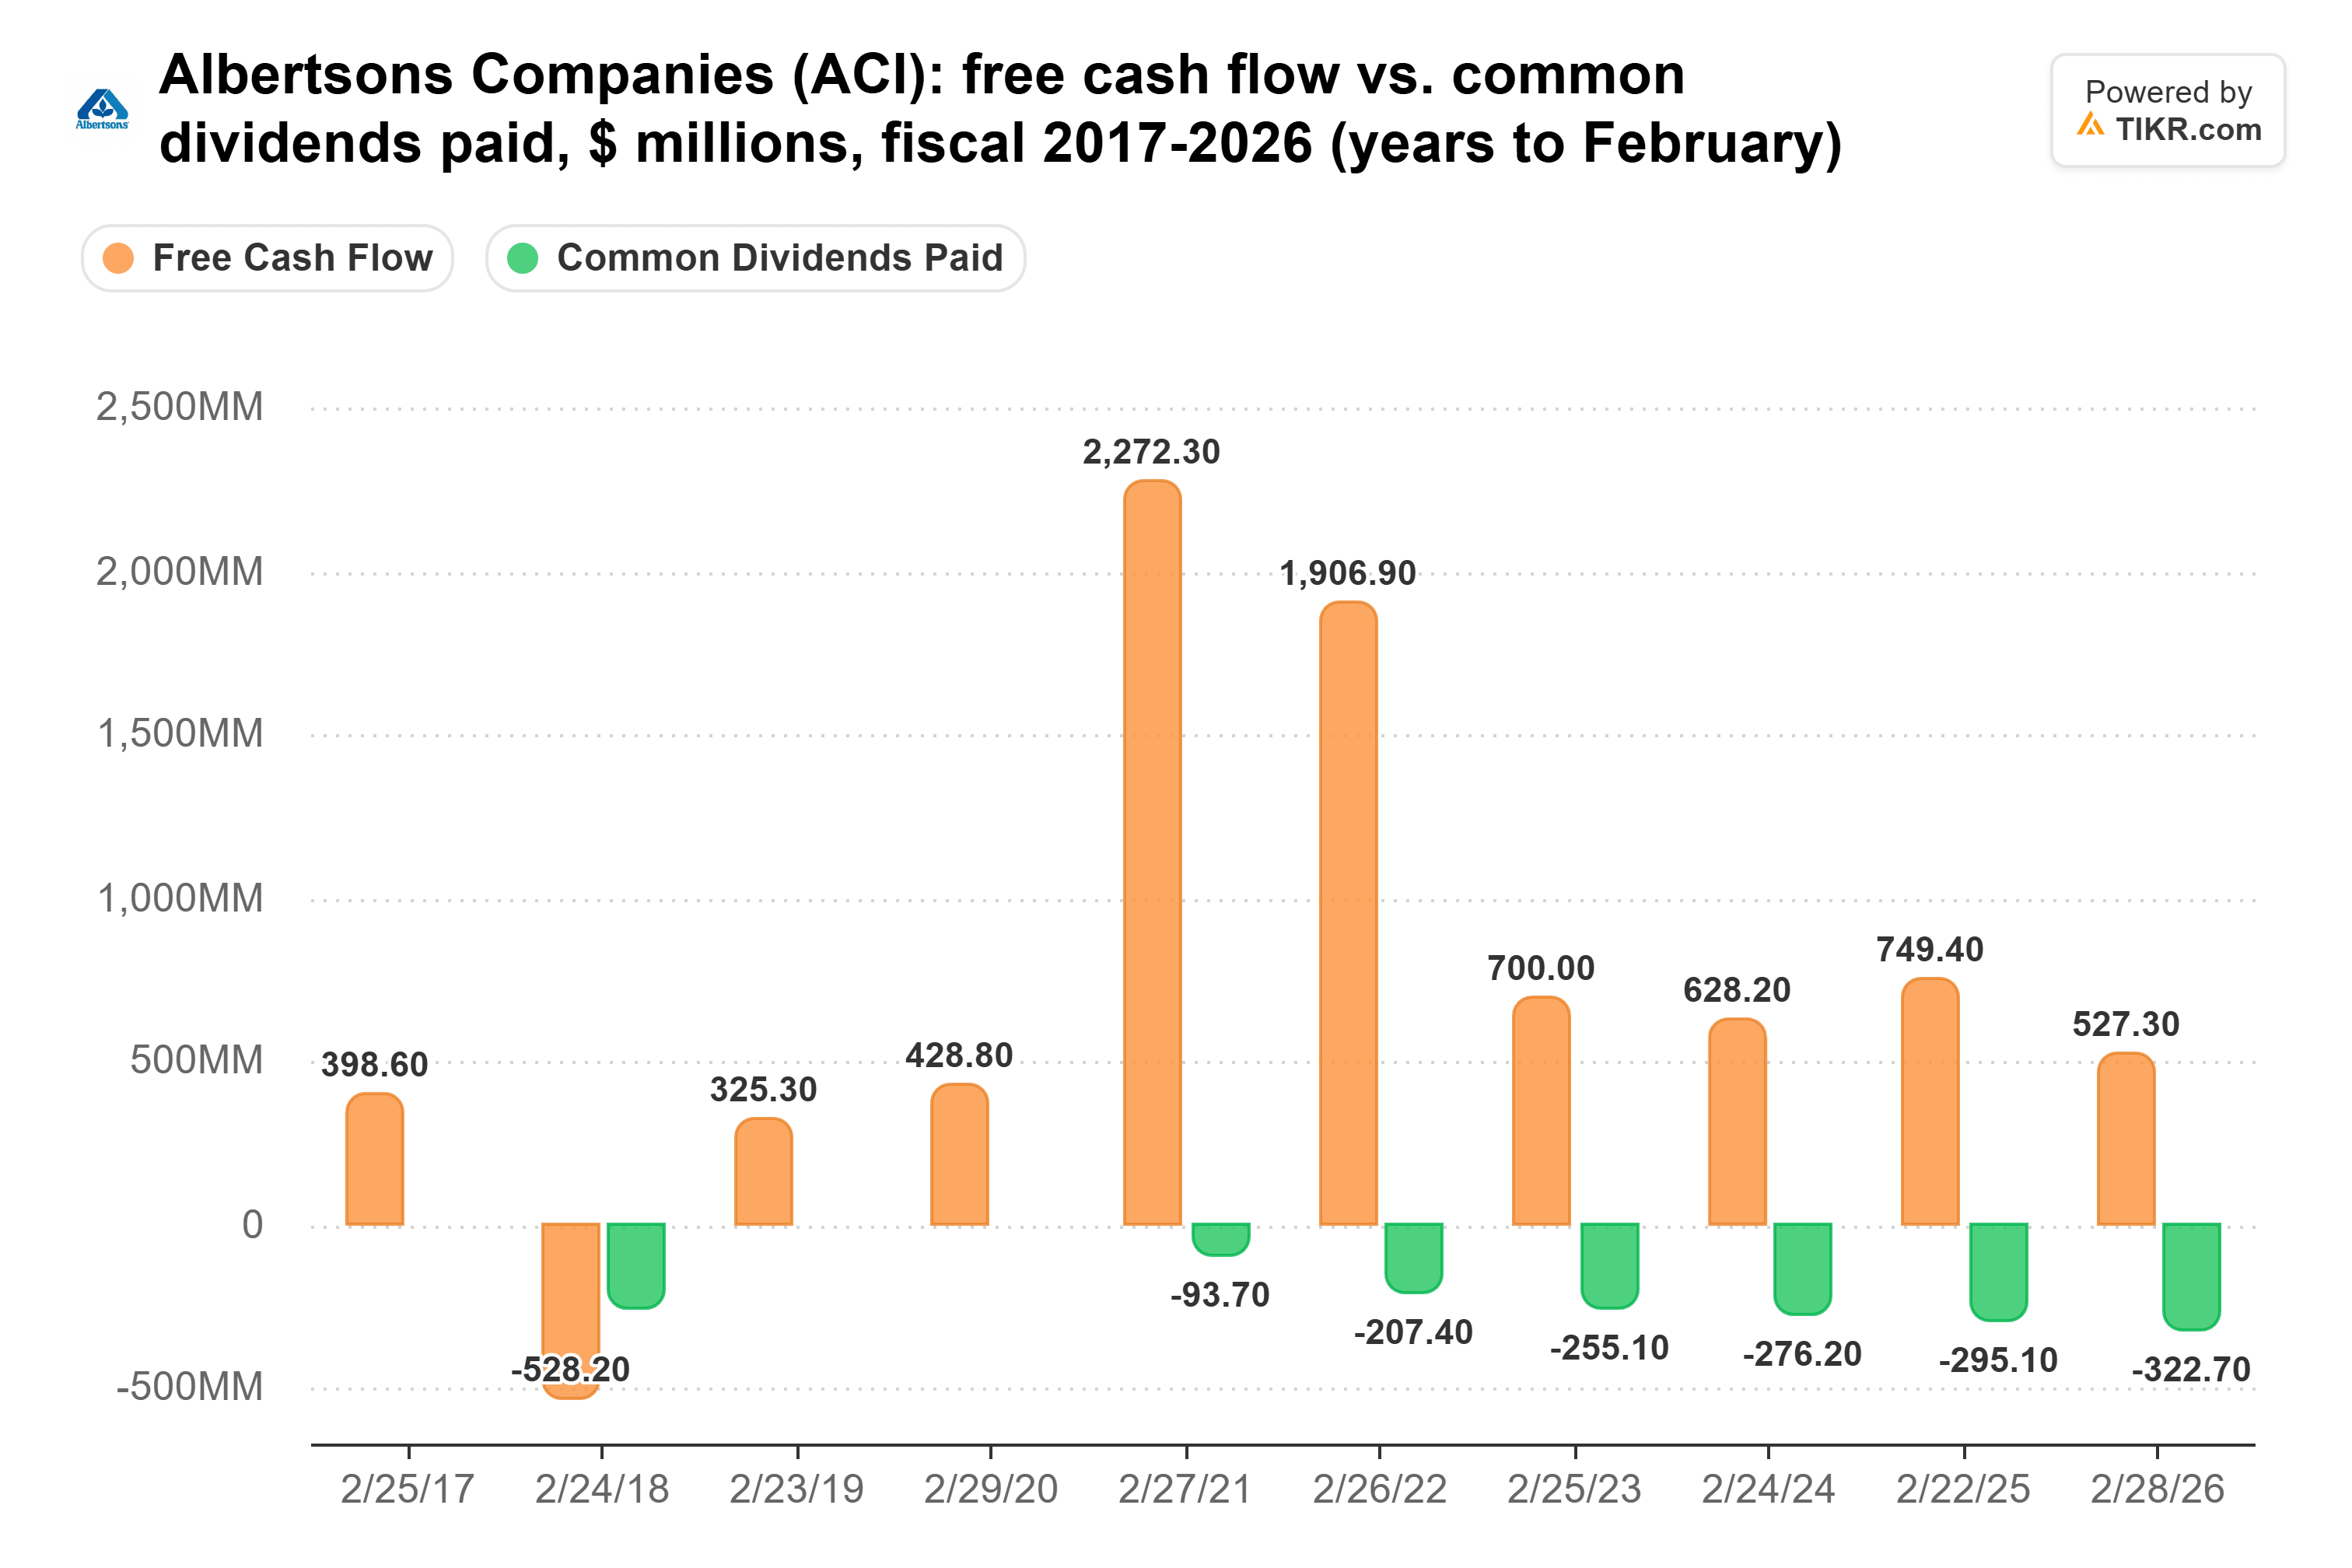
配当性向は2023年2月期の36.4%から2026年2月期の61.2%に上昇し、9月12日までの過去12ヶ月間では63%に達した。その後、オピオイド判決が下された:9億ドルは、Albertsonsが過去12ヶ月間に生み出した5億600万ドルのフリーキャッシュフローを上回る額であるが、同社は「上訴を含むすべての選択肢を検討する」と述べている。
では、どちらの配当が勝つか?
私は今後20年間、Hormelを保有するだろう。同社には20年間の配当に必要な財務体質がある:純負債/EBITDA比率1.2倍、営業利益による利息カバレッジ12.6倍。Albertsonsの利息カバレッジはわずか2.9倍であり、判決以前からすでに負債は増加傾向にあった(2022年2月期のEBITDA比2.1倍から2026年2月期の3.2倍へ):
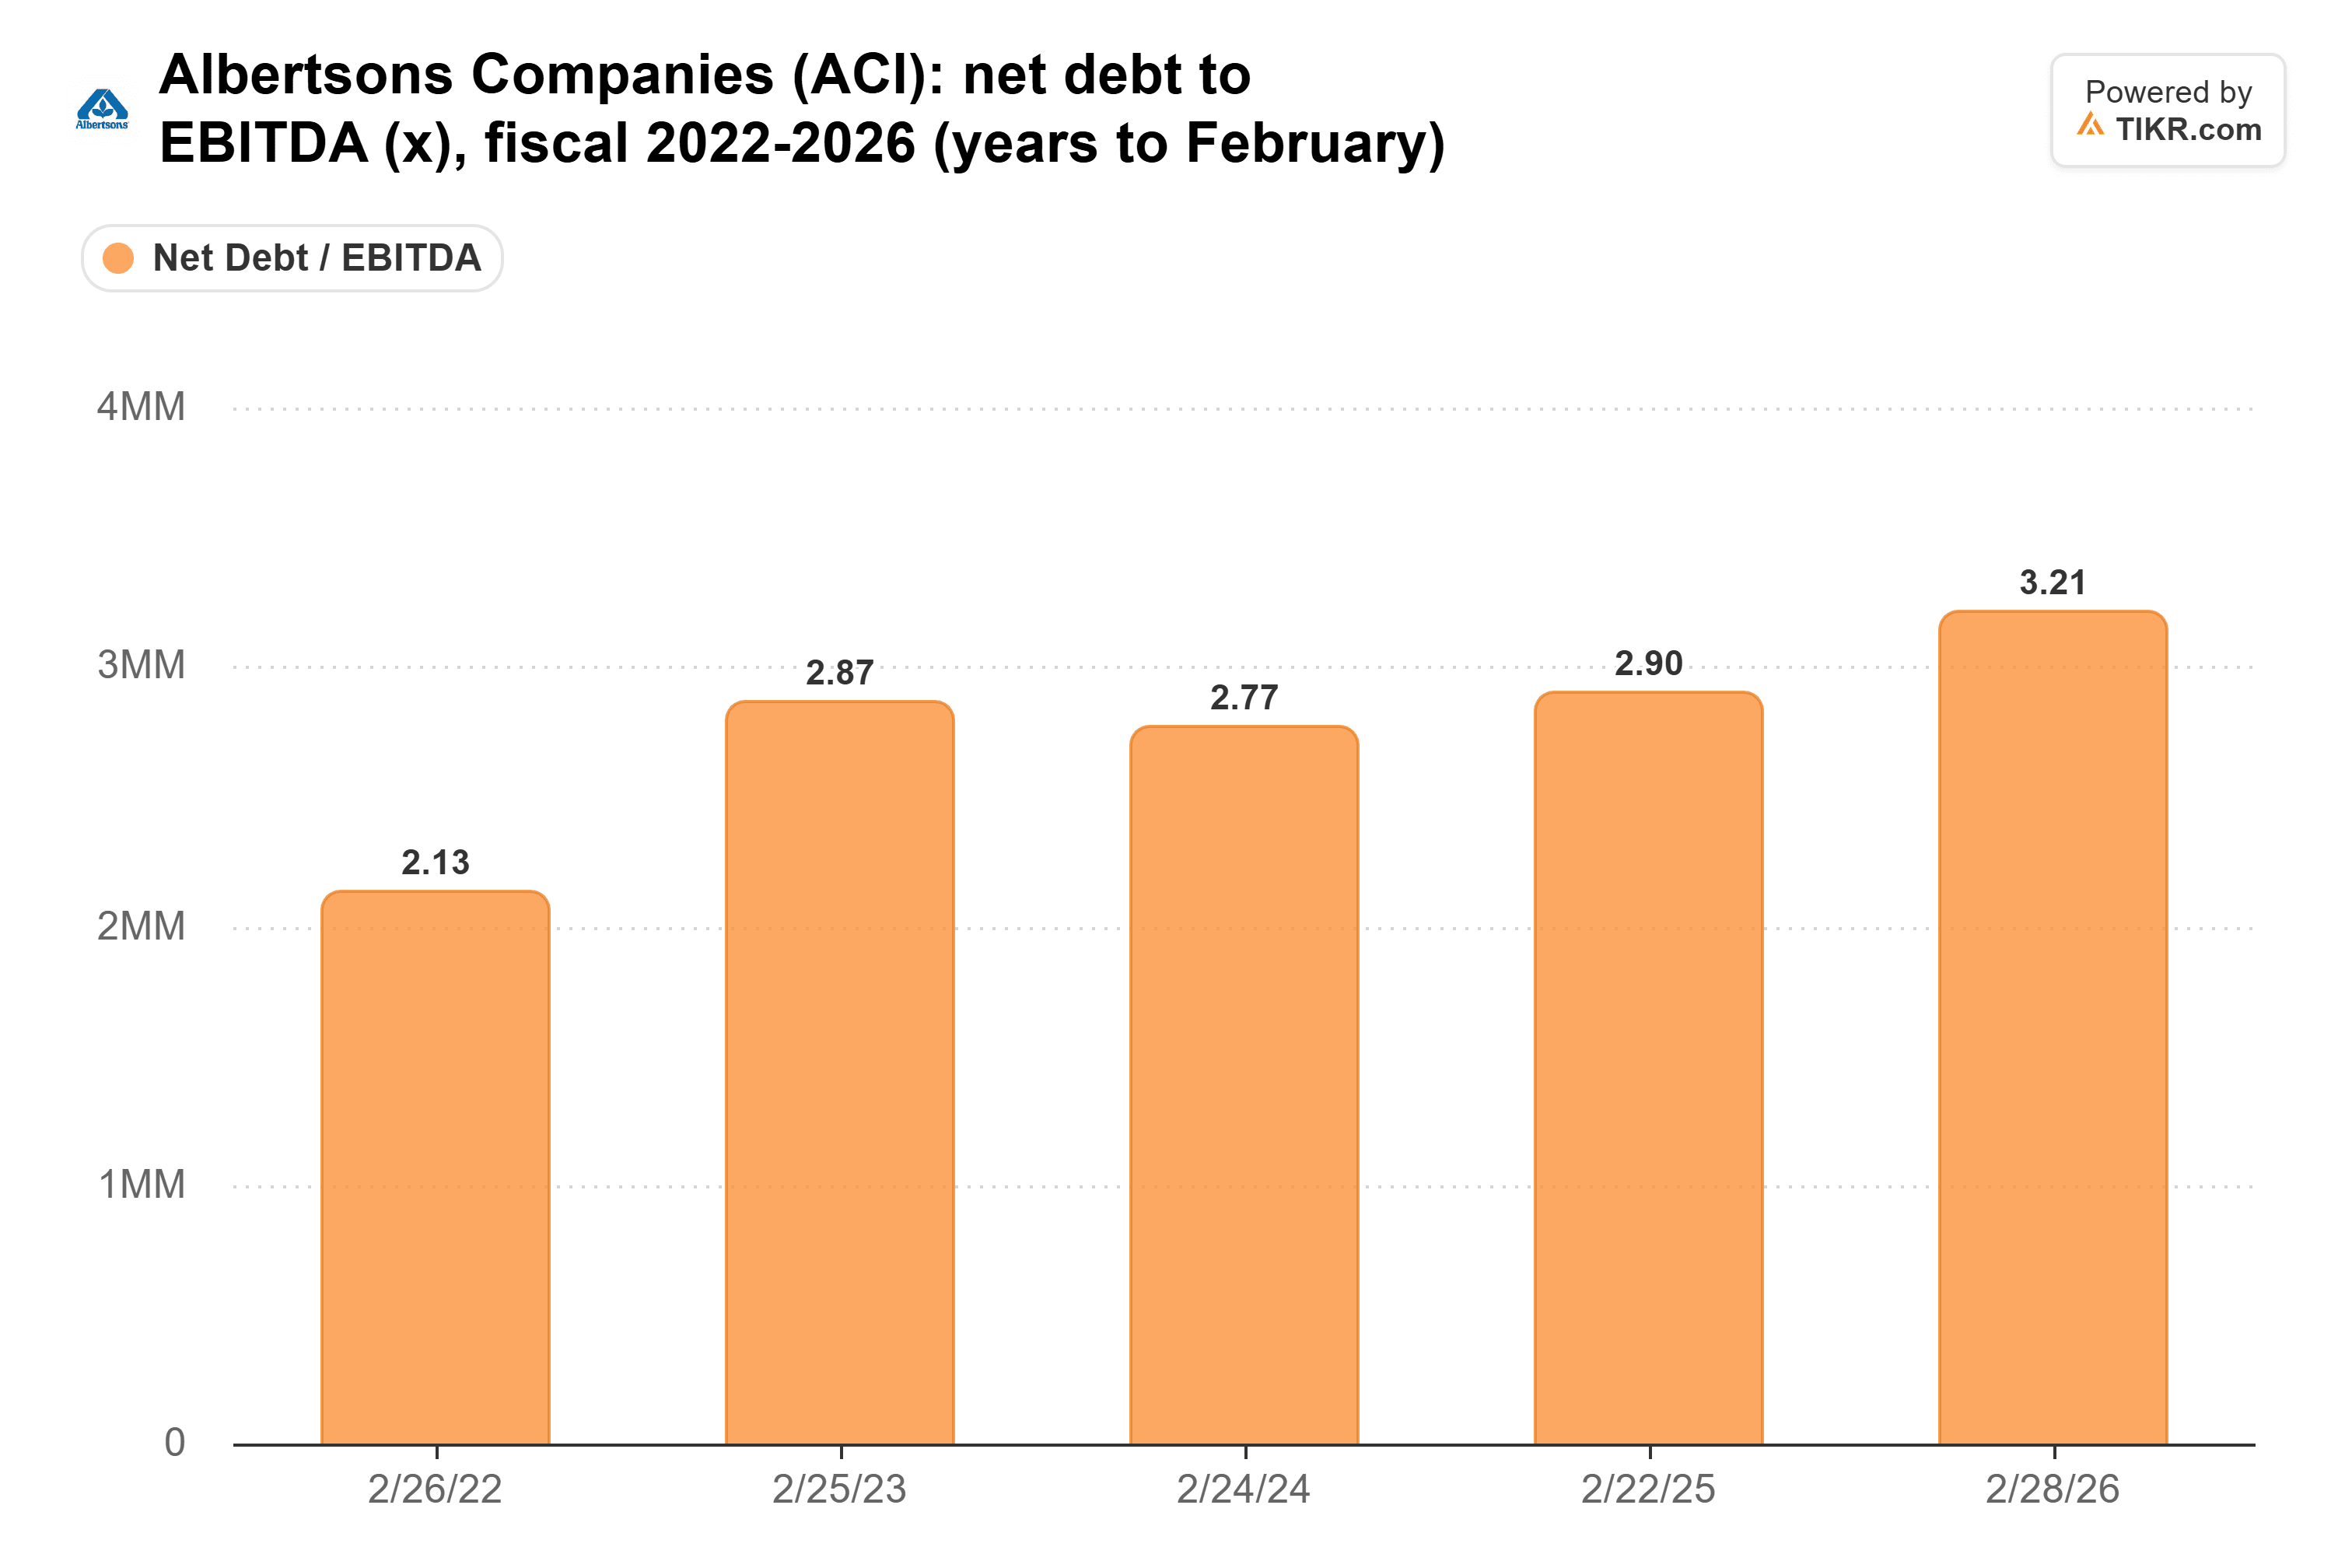
現在の各社の配当ペースで計算すると、Albertsonsに1万ドル投資した場合、20年間で約7万6000ドルの配当を受け取れる(Hormelは約1万4000ドル)。しかし、これはフリーキャッシュフローが減少し負債が増加する中で、2026年2月期の17.6%という配当増加率を今後20年間毎年繰り返すことを意味する。
これはAlbertsonsの配当が安全でないと言っているわけではない。現在の方がより良くカバーされており、もしMorris氏が目指すコスト削減を実現できれば、同社の配当は今後数年間、Hormelの配当を上回る成長を続ける可能性がある。ただ、20年間受け取り続けたい配当については、Hormelの財務体質と長期的な実績の方をより信頼するということだ。
もちろん、HormelもBrakebushの支払いを続けながら、フリーキャッシュフローを配当を十分に上回る水準に戻す必要があり、2026会計年度の業績がどれだけの余裕があるかを示すことになる。
Hormel Foodsは忘れて:今すぐ買える安全な6%以上利回りの配当株6銘柄
配当は莫大な富への鍵となり得る。しかし、正しい銘柄を選んだ場合に限る。
適切な高配当株を選ぶことは、夢の退職生活と…毎月次の社会保障給付金の入金を待つ生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてHormel Foodsはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!