主なポイント
- SKハイニックスは第3四半期に過去最高の売上高104.6兆ウォンと80%の営業利益率を記録したにもかかわらず、米国上場株は9月の高値から約34%下落している。
- 米国中間選挙後のAI関連株の売りは、SKハイニックスがより高い半導体利益率を稼いでいたにもかかわらず、サムスン電子よりも同社を大きく直撃した。
- ワシントンは、SKハイニックスが中国・大連工場の拡張に必要な装置の輸出ライセンス発給を遅らせており、計画中のニューヨークでの建設計画を複雑にしている。
- 長期契約は2027年と2028年の生産能力の半分以上をカバーしており、1月下旬に予定される決算ではHBM4が主力となったかどうかが明らかになる。
SKハイニックス (000660.KS) は、史上最高の四半期業績を報告したばかりだ。しかし、株価はあたかも景気サイクルがすでにピークを迎えたかのように推移している。
同社の米国上場株は金曜日に132ドルで取引を終え、9月9日の高値から約34%下落した。損害の大部分は急速に発生した。これは、民主党の中間選挙勝利に続くAI関連株の売りがウォール街からソウルに波及したためだ。
サムスン電子 (005930.KS) も下落したが、下落幅は小さかった。11月6日、SKハイニックスはソウル市場で8%以上急落した一方、サムスンは7%下落した。この差は、SKハイニックスがより純粋なAIメモリへの投資対象であることを考えると納得がいく。
同じ週に、第二の懸念が浮上した。ロイター通信は、米国当局がSKハイニックスの中国・大連工場拡張に必要な装置の輸出ライセンス発給を遅らせていると報じた。
市場が無視した記録
10月28日の決算報告は、すべてのハードルをクリアした:
- 売上高は前年同期比328%増の104.6兆ウォンに達し、初めて100兆ウォンを超える四半期となった。
- 営業利益は632%増の83.3兆ウォンに急増し、LSEG SmartEstimatesが予想していた76.7兆ウォンを大きく上回った。
- 現金が114.5兆ウォンに達し、純現金は98.7兆ウォンに増加した。
前四半期からの成長ペースさえも依然として熱を帯びていた…
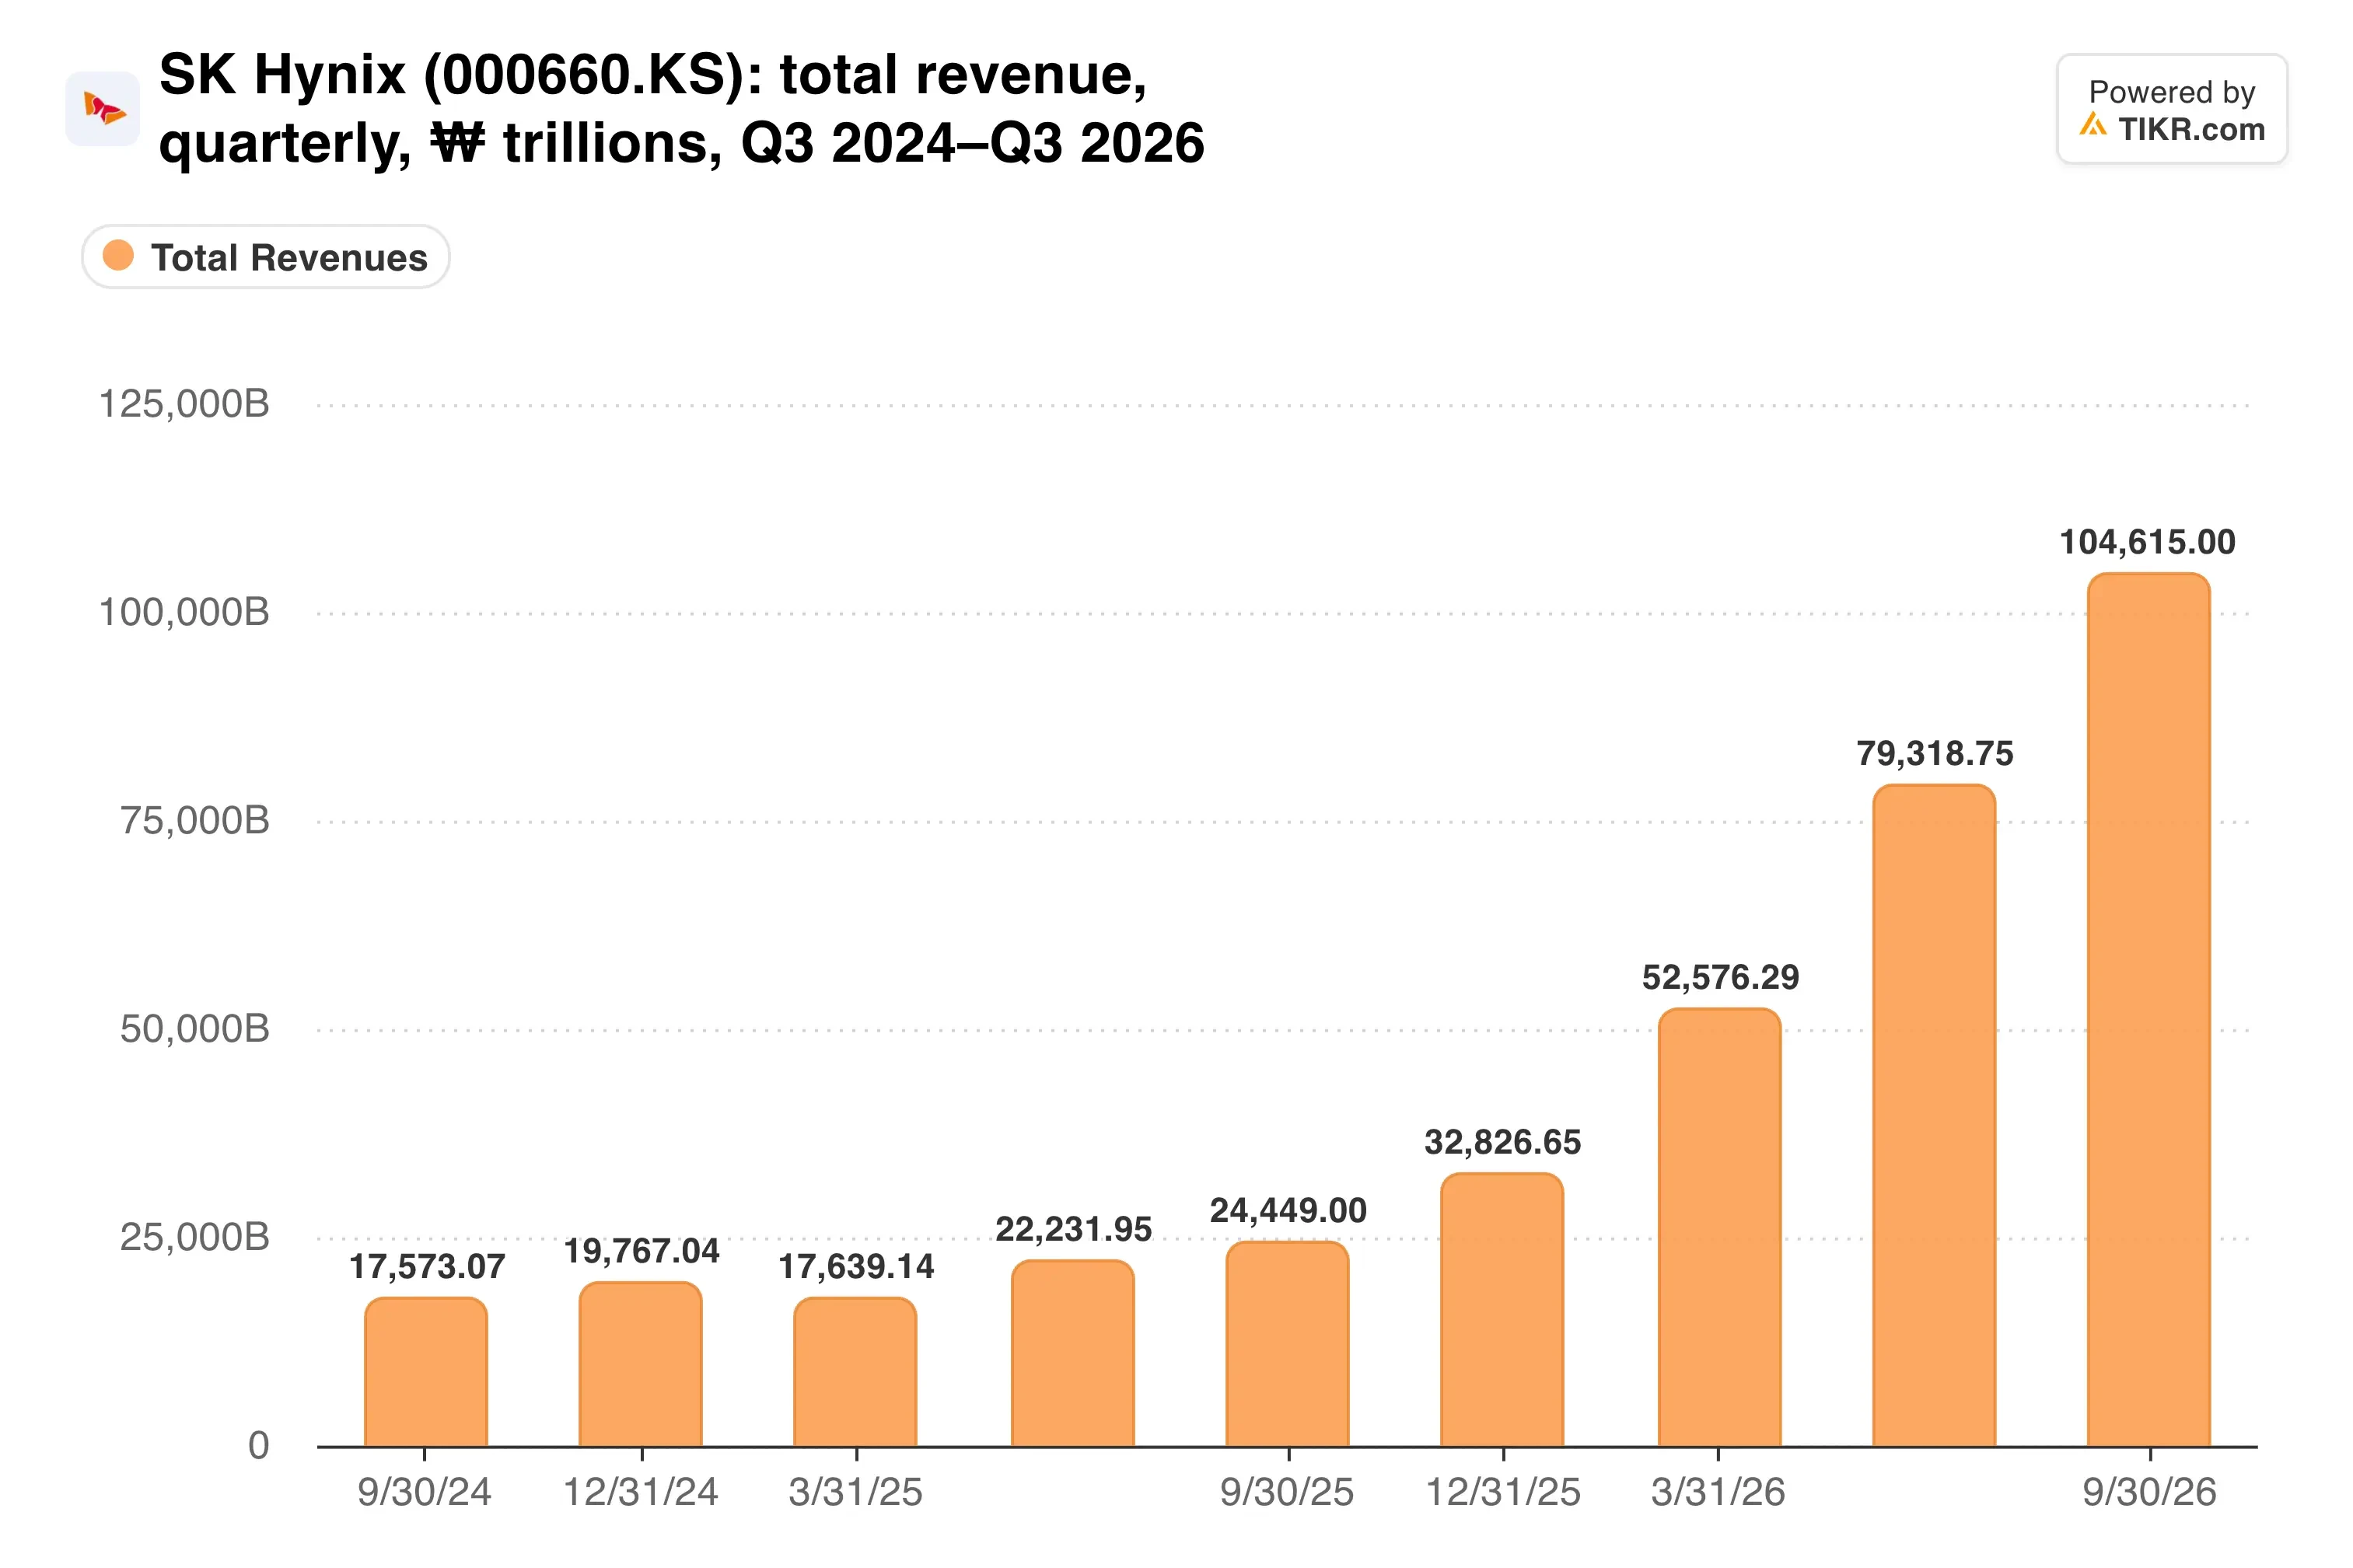
売上高は第2四半期から単独で32%成長しており、成長曲線はまだ平坦化していない。
投資家は当初、歓迎した。ソウル市場の株価は決算発表日に10.9%上昇して引け、Futurum GroupのCEOダニエル・ニューマンはCNBCに対し、同株は「ばかげているほど安い」と述べた。しかし、11月5日までに、米国上場株は52週安値の122ドルを付けた。
TIKRはSKハイニックスについて16人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
SKハイニックスの買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予想をすべて一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SKハイニックスのアナリスト評価を見る
契約が景気サイクルの計算を変える
今回の景気上昇局面を異なるものにしているのは、将来の見通しの明瞭さだ。SKハイニックスは主要なクラウドプロバイダーを含む14の主要顧客と長期契約を結んでいる。これらの契約は、2027年と2028年の生産能力の半分以上をカバーしている。
価格は各顧客と合意した範囲内で動くため、SKハイニックスは下方リスクを抑えつつ、ある程度の上昇余地を維持できる。郭魯宗CEOは10月28日、事業が「収益の安定性と中長期的な需要の見通しを持つものへと変貌している」と述べた。
もう一つのレバーが製品構成だ。HBM4は今四半期中に、出荷量と売上高の両方でHBM3Eを上回る見込みであり、M15X工場は年末までにフル稼働する予定だ。
そのような価格設定力はどこに表れているのか?
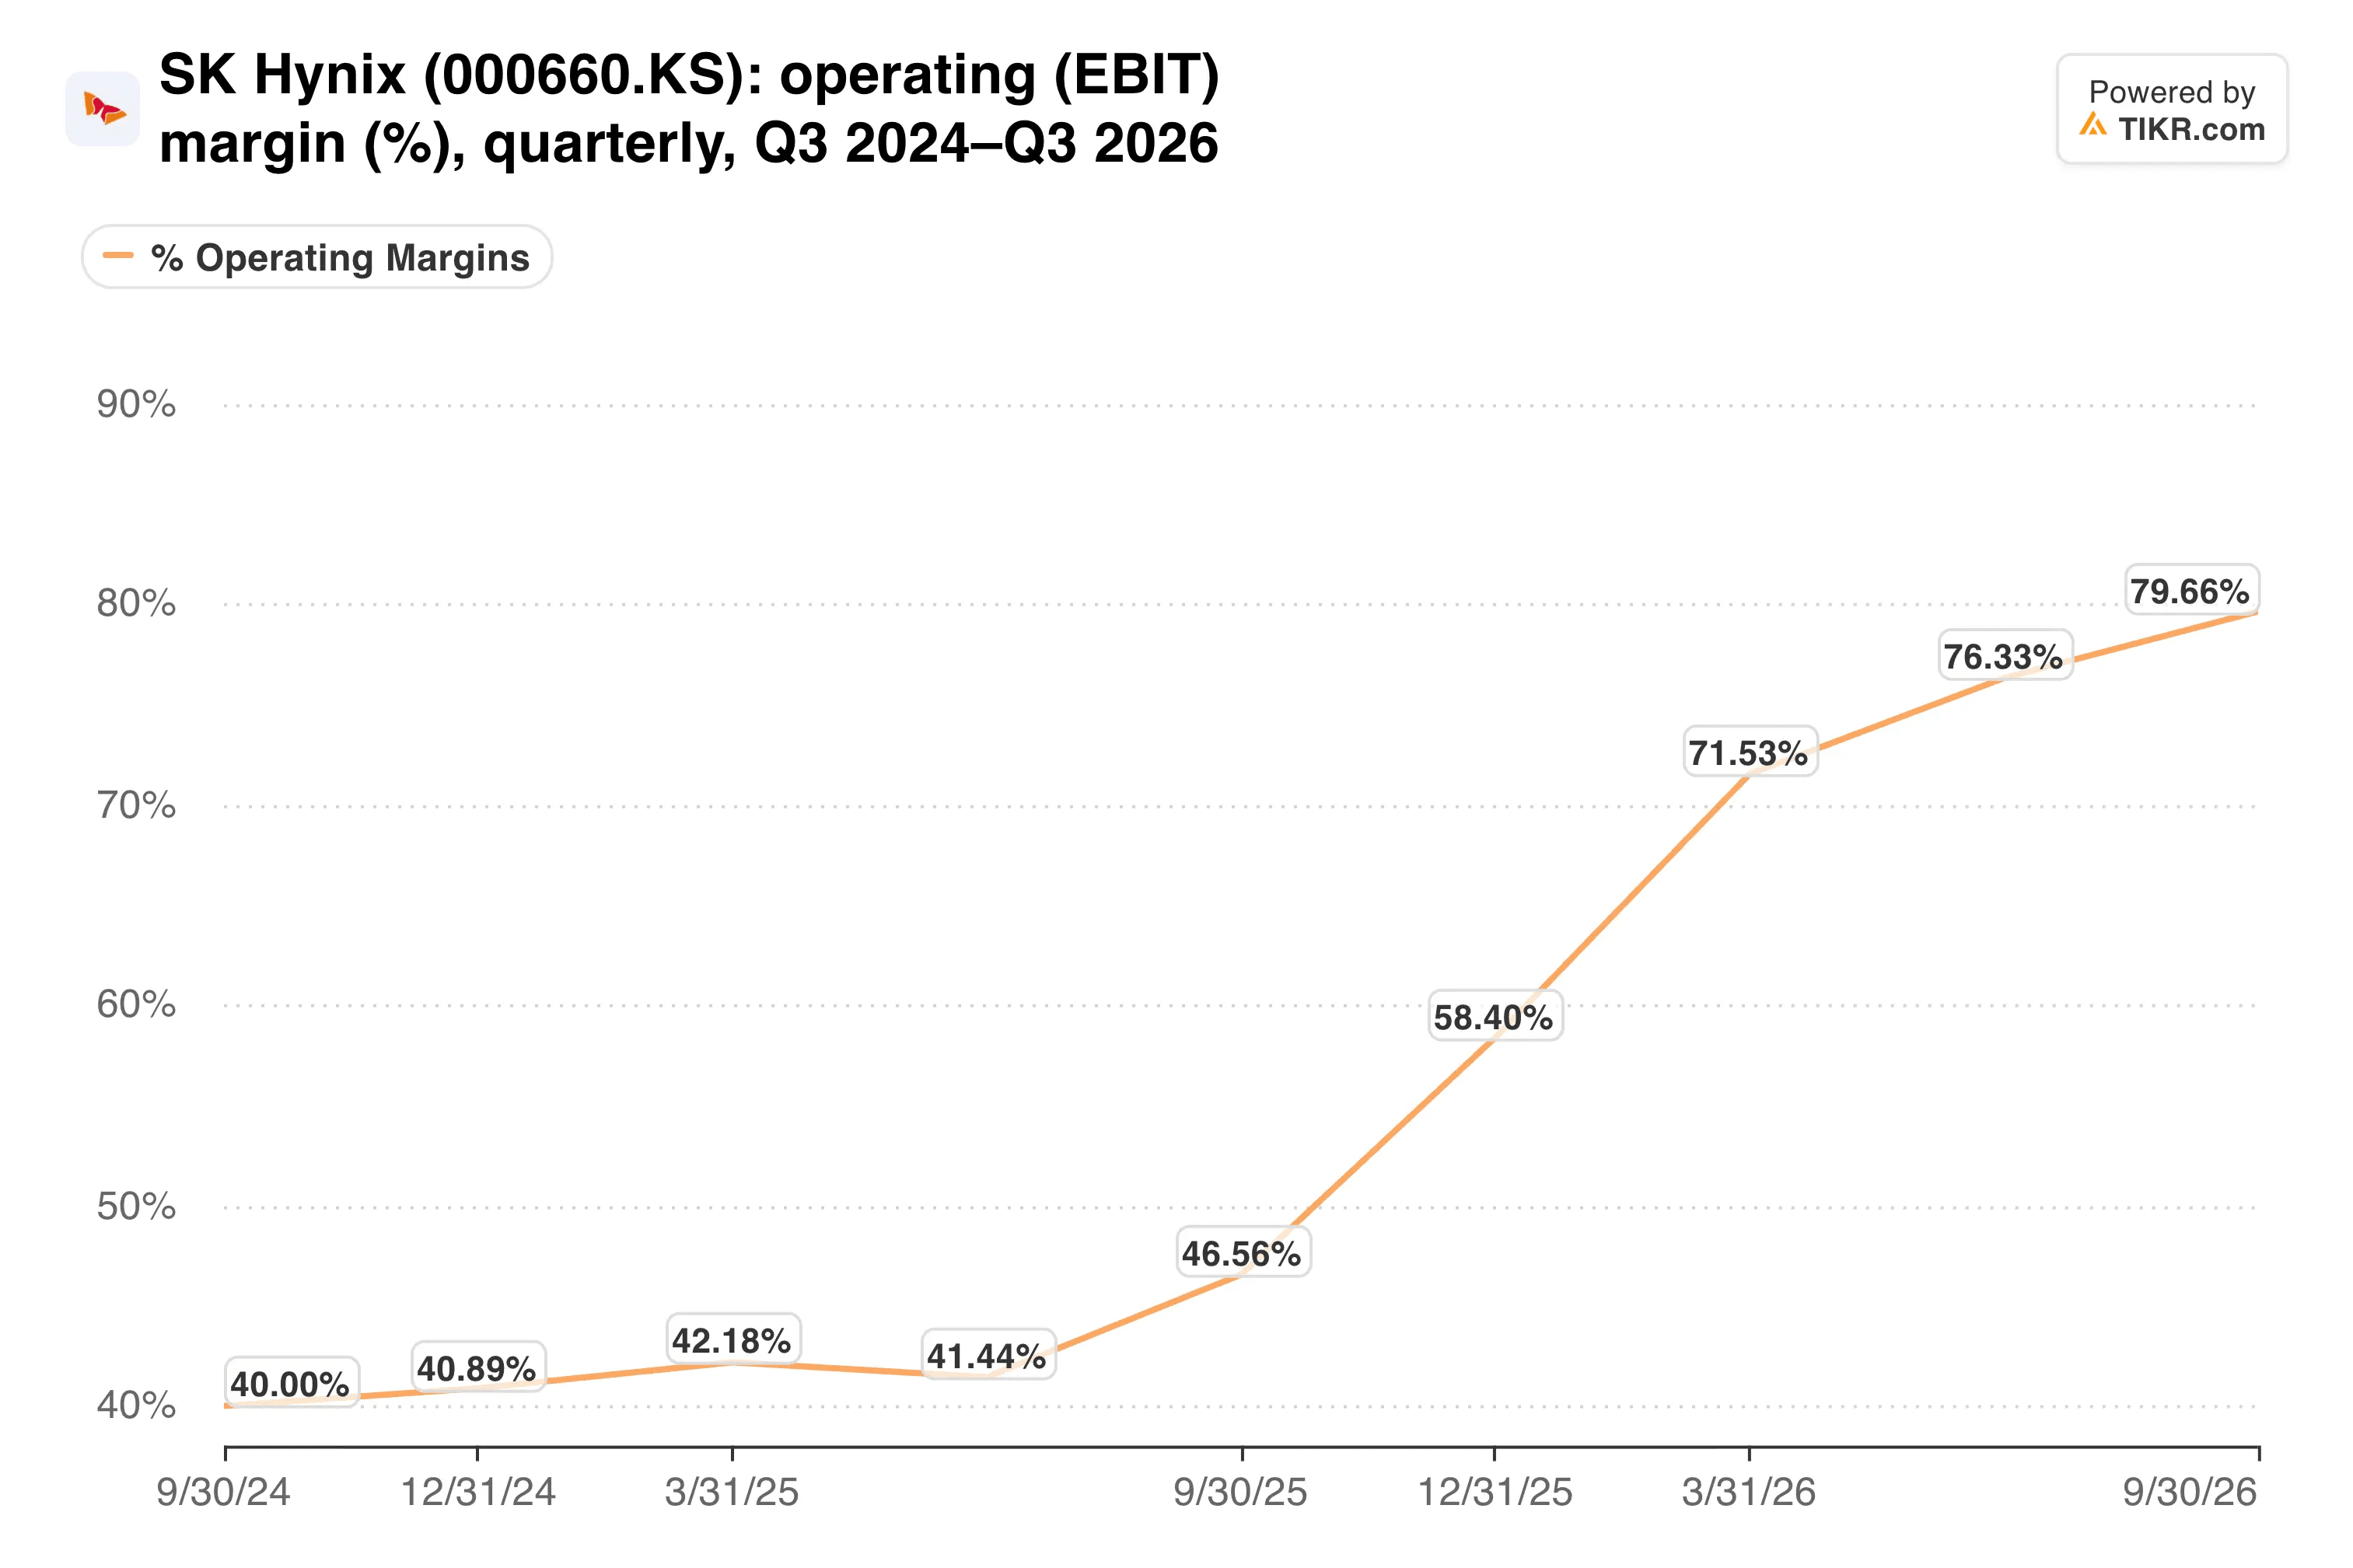
営業利益率は第3四半期に80%に達し、1年前の47%から上昇した。
これはサムスンも上回る。サムスンの半導体部門は売上高147.1兆ウォンに対し106.5兆ウォンの営業利益を計上し、利益率は72.4%だった。それでも、サムスンは総額ではより多くの利益を上げた。
ライセンス問題と今後の課題
より難しい問題は、損益計算書の外にある。ロイター通信によると、ジェフリー・ケスラー商務次官は、大連の拡張・アップグレードに向けた米国製装置の追加輸出に対して強硬な姿勢を維持しているという。これは、SKハイニックスが大連の生産高を上げることで、ソリディグムが計画するニューヨークのNAND工場(ロイターによると約450億ドルのプロジェクト)の資金調達を支援したいと考えているため、重要だ。
支出も増加する見込みだ。経営陣は、龍仁第1フェーズが本格稼働する来年、投資が大幅に増加すると見込んでいる。一方、SKハイニックスは今年、約100兆ウォンの株主還元を計画している。
そして、株価収益率(PER)の問題もある。バンク・オブ・アメリカは、最近のAIハードウェア株の売りは、収益予想が維持される一方でバリュエーション・マルチプルが縮小したことに起因すると述べた。
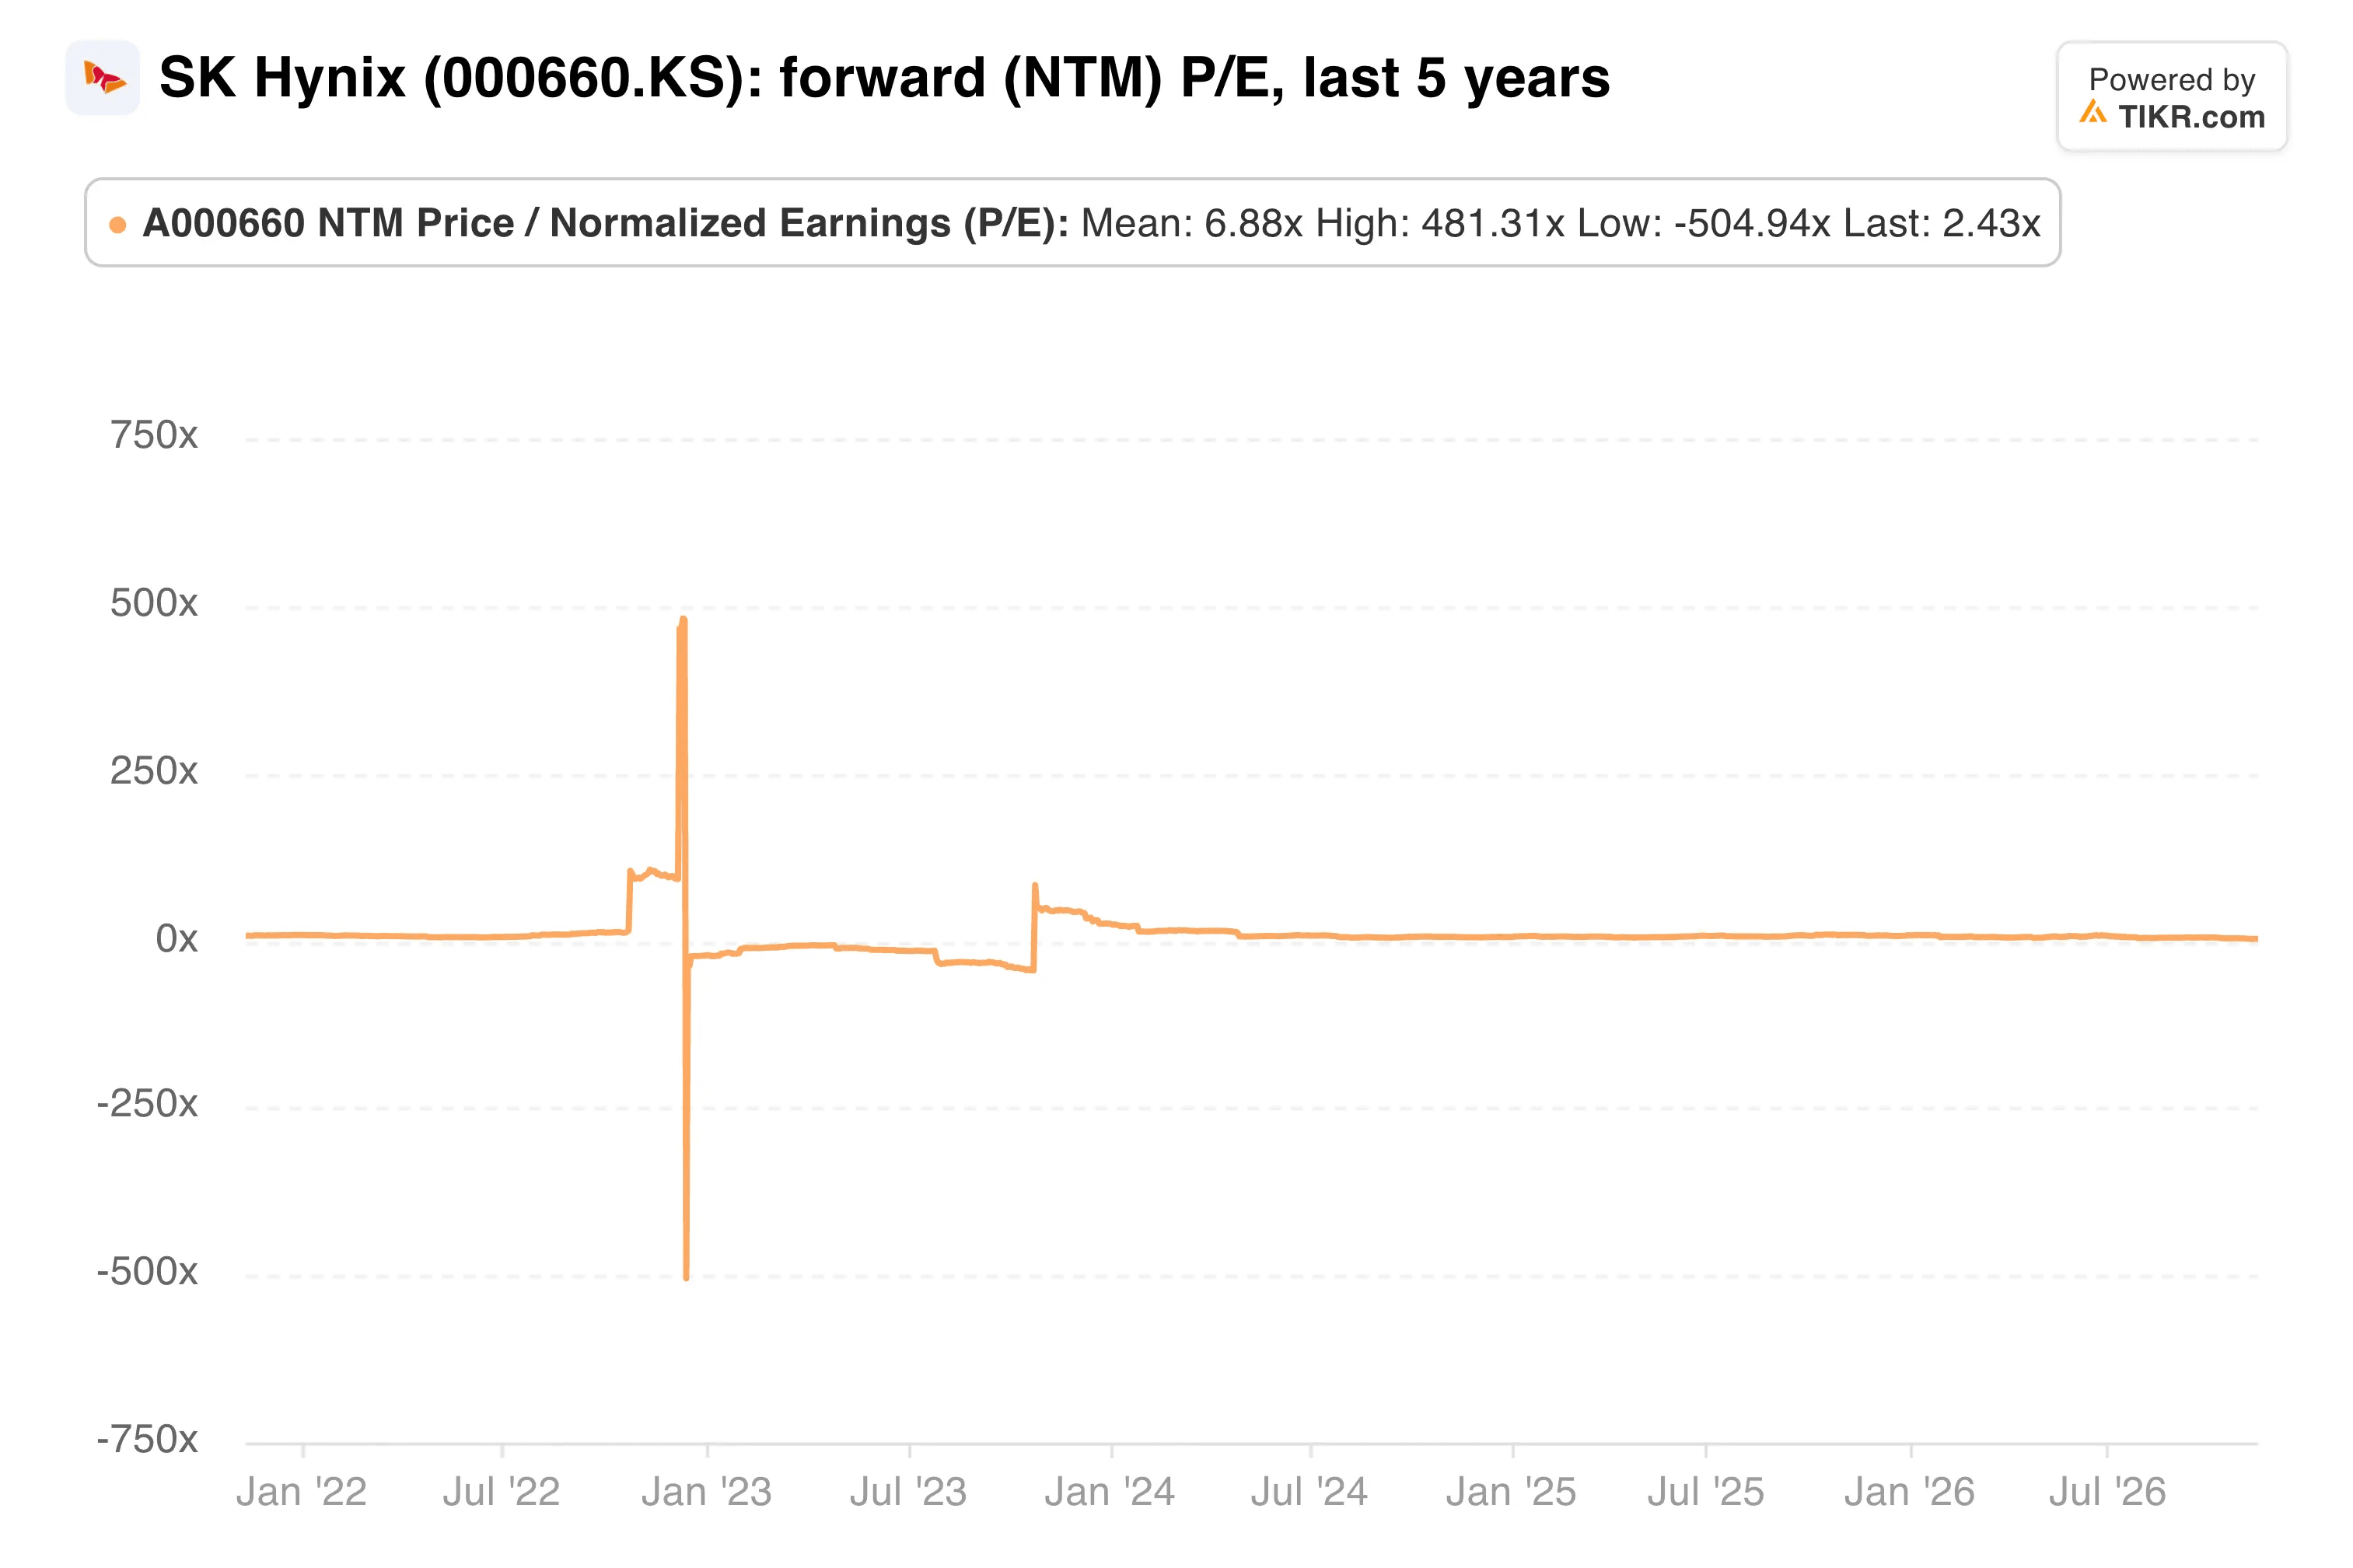
SKハイニックスはこのパターンに当てはまり、9月以降、フォワードPERが急激に圧縮されている。
私の見解:市場は、80%の利益率が間もなく急落するに違いないという前提でSKハイニックスを評価している。2027年と2028年の生産能力の半分以上をカバーする契約は、その前提を正当化することを難しくしているが、メモリの景気サイクルはかつて自信過剰な強気派を打ちのめしてきた。私は保有に傾く。なぜなら、大連をめぐる争いが展開される間、バランスシートと自社株買いが下方リスクを緩和するからだ。
次のチェックポイントは、1月下旬に予定される第4四半期決算だ。そこでは、HBM4が実際に主力となったかどうか、そして利益率が80%近くを維持したかどうかが明らかになるはずだ。
では、SKハイニックスの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SKハイニックスがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!