主なポイント
- GE Vernovaは、2026年の業績見通しを3度引き上げた後、過去1年で44%上昇しており、フリーキャッシュフローの見通しは50億~55億ドルから160億~170億ドルへと上方修正されました。
- 7月以降、同社株は約3分の1下落しており、これは外部要因によるデータセンター懸念が原因で、VertivとBloom Energyも同様の売り圧力で下落しました。
- 第3四半期のフリーキャッシュフローの大部分は顧客からの前払い金によるものであったため、データセンター支出の後退はまずキャッシュに影響を与えるでしょう。
- 予想PERは1年でほぼ最低水準にありながら、予想は上昇し続けているため、同株は買い材料と見なされ、1月下旬の第4四半期決算が次の試金石となります。
GE Vernova (GEV) 株は過去1年で44%上昇しており、その背景にあるビジネスは四半期ごとに改善しています。それにもかかわらず、一連の外部要因によるデータセンター懸念の後、株価は7月の高値から約3分の1下落したままです。
同じ懸念が、過去1年で24%上昇したVertiv (VRT)と、85%上昇したBloom Energy (BE)にも影響を与えました。
3四半期連続での上方修正
GE Vernovaは直近3回の決算発表ごとに2026年の業績見通しを引き上げました。フリーキャッシュフローの見通しは50億~55億ドルから160億~170億ドルへと上方修正されました。第3四半期の受注は、有機ベースで96%増の293億ドルに達し、受注残高は1,970億ドルとなりました。契約済みのガス設備は122ギガワットに達し、2025年末の83ギガワットから増加しました。
アナリストも予想を引き上げています。彼らの2027年調整後1株当たり利益(EPS)予想は、2025年9月末の18.38ドルから26.06ドルへ上昇しました。また、2026年から2028年にかけて利益が2倍以上になると予想しています:
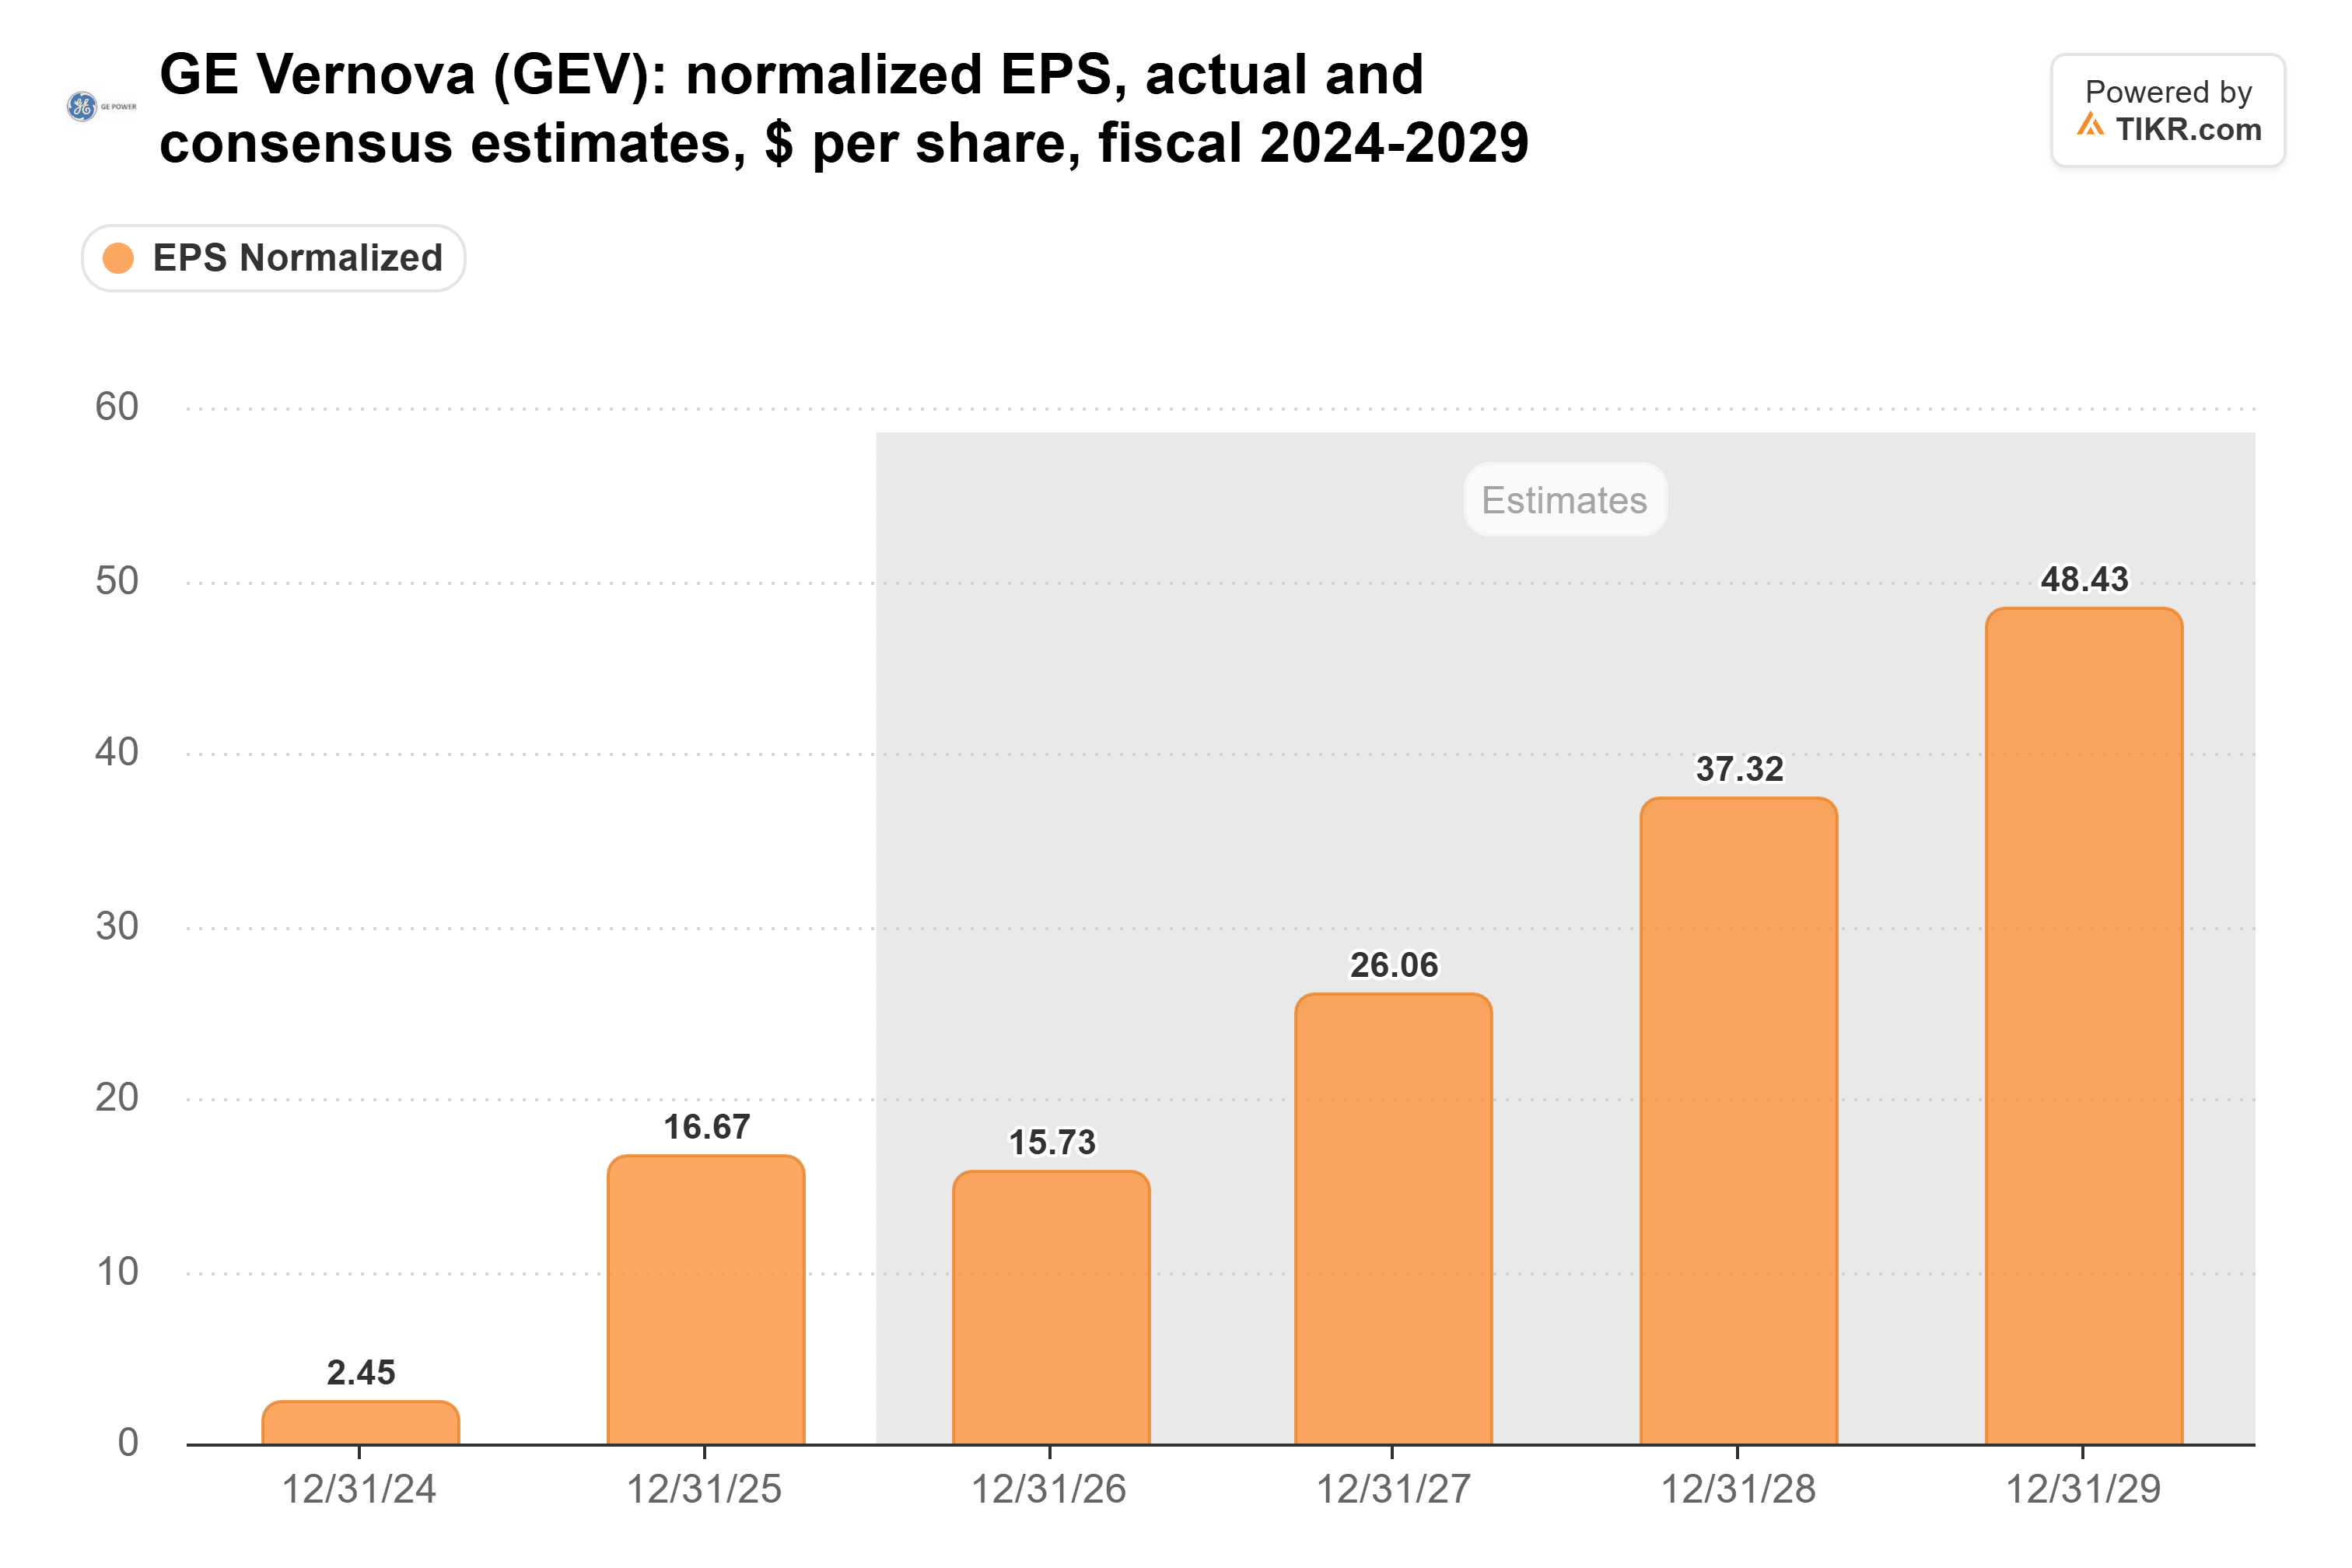
(2025年の16.67ドルには29億ドルの税務上の利益が含まれており、これにより2026年は横ばいに見えますが、実際はそうではありません。)
TIKRはGE Vernovaについて38人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
GE Vernovaの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。GE Vernovaのアナリスト評価を見る
すべての懸念は外部要因によるもの
10月21日、Metaは21.2億ドルのフリーキャッシュフローのマイナスを報告し、2026年の設備投資額の下限を引き上げました。翌日、AI関連電力株は売られました。その後、11月3日に民主党が上下両院で勝利しました。テキサス州の次期知事、Gina Hinojosaは、新規データセンターの承認を一時停止することを約束しました。
次はソフトバンクでした。同社はオハイオ州の9.2ギガワットのガス発電所向けにGE Vernovaを含むメーカーからタービンを予約していましたが、イーロン・マスクは11月6日に「ソフトバンクはタービン注文をデフォルト(不履行)している」と投稿しました。ソフトバンクは11月10日に37億ドルの電力設備関連の損失を計上しましたが、CFOの後藤芳光氏はアナリストに対し、デフォルトはないと説明しました。仮にオハイオ州のプラント全体が失われたとしても、GE Vernovaの122ギガワットの10分の1にも満たない規模です。経営陣によれば、データセンターは契約済みガス設備容量の約20%を占めています。
Vertivの第3四半期売上高は61%増の43.1億ドルに達しました。しかし、同社はもはや受注高を報告していないため、次の決算が需要に関する最初の真の試金石となります。11月2日、売りが発生する直前に、BloomはCalifornia Resourcesと非拘束の合意書に署名しました。両社は少なくとも1ギガワットの燃料電池プロジェクトを評価することになります。
ただし条件付きのキャッシュフロー急増
GE Vernovaは、今年の各四半期で2025年通年の37億ドルを上回るフリーキャッシュフローを生み出しました:48億ドル、51億ドル、54億ドルです。フリーキャッシュフローがプラスに転じたのは2023年になってからでした:
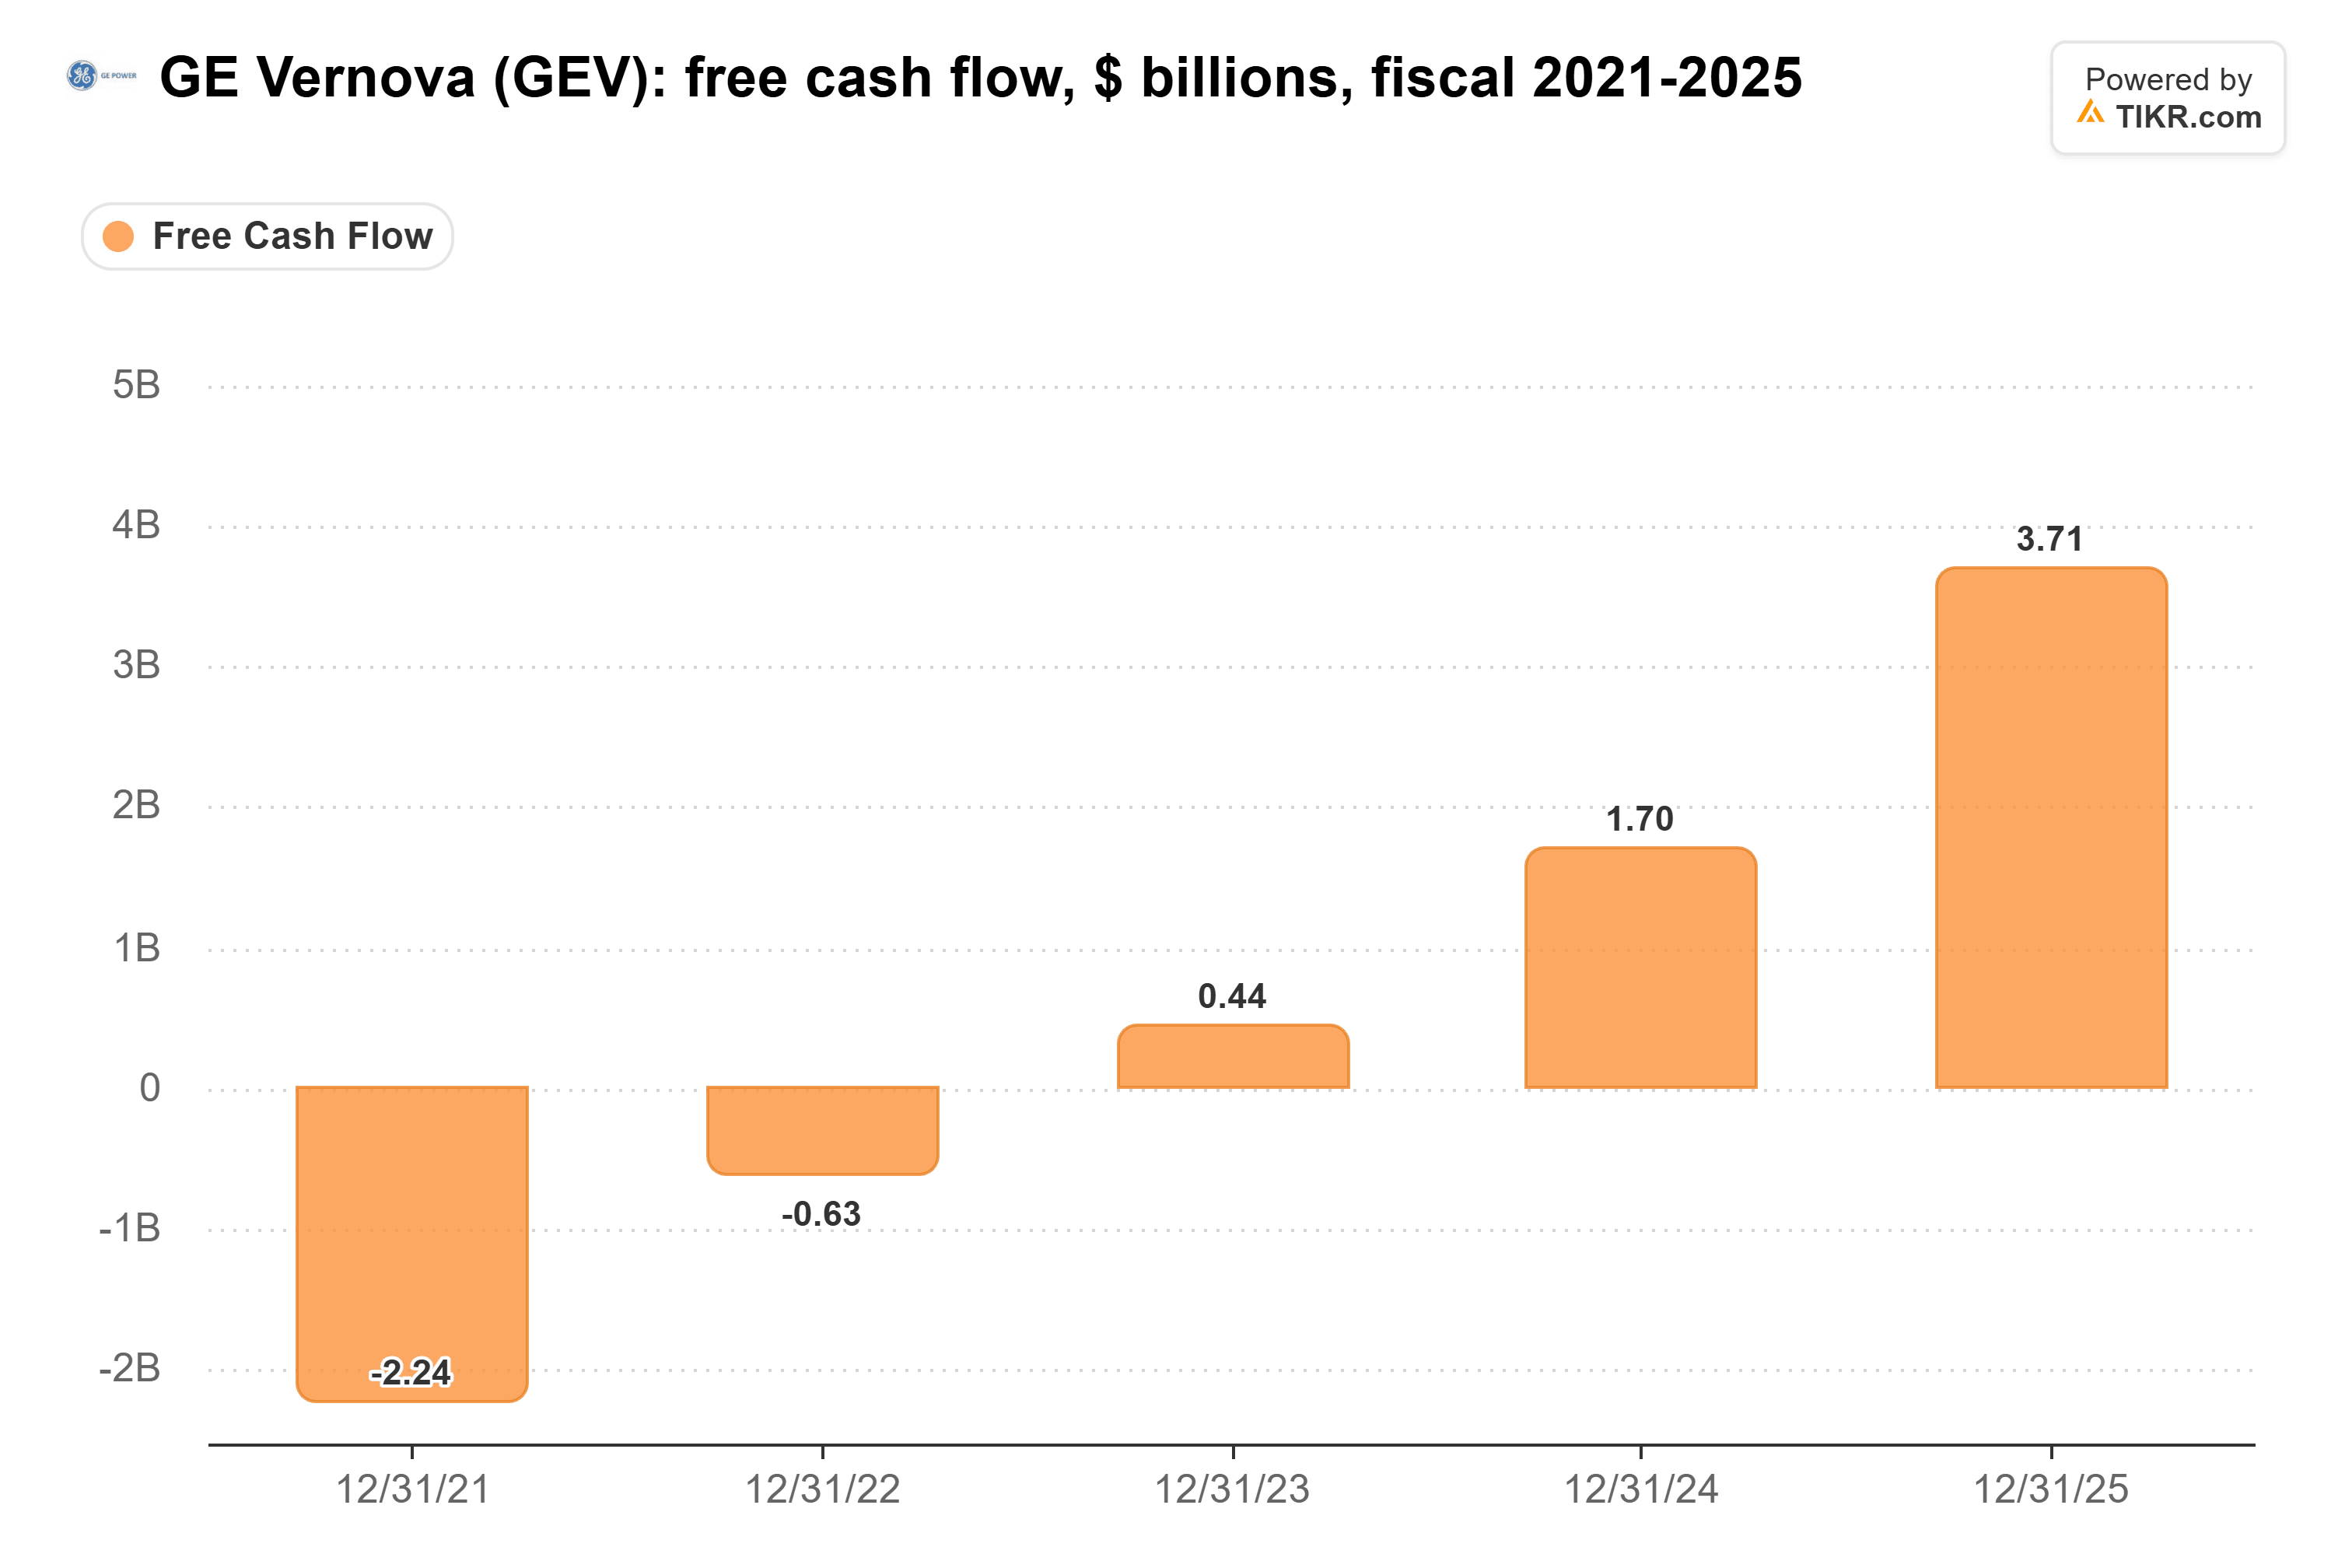
そのキャッシュの大部分は顧客からのものでした。運転資本、主に前払い金が、第3四半期の54億ドルのうち53億ドルを供給しました。したがって、データセンター支出の後退はまずキャッシュに影響を与えるでしょう。(少なくともこれらの前払い金は返金不可です。)この四半期には弱点もありました。電化事業の受注は、前年の大口受注と比較して有機ベースで9%減少し、風力事業の損失見通しは4億~5億ドルに拡大しました。
1年で最も割安な水準
予想は上昇し、株価は下落したため、株価収益率(PER)は半減しました。GE Vernovaは予想PER約35倍で取引されており、これは4月の70倍から下落し、過去1年間の平均54倍を大きく下回っています:
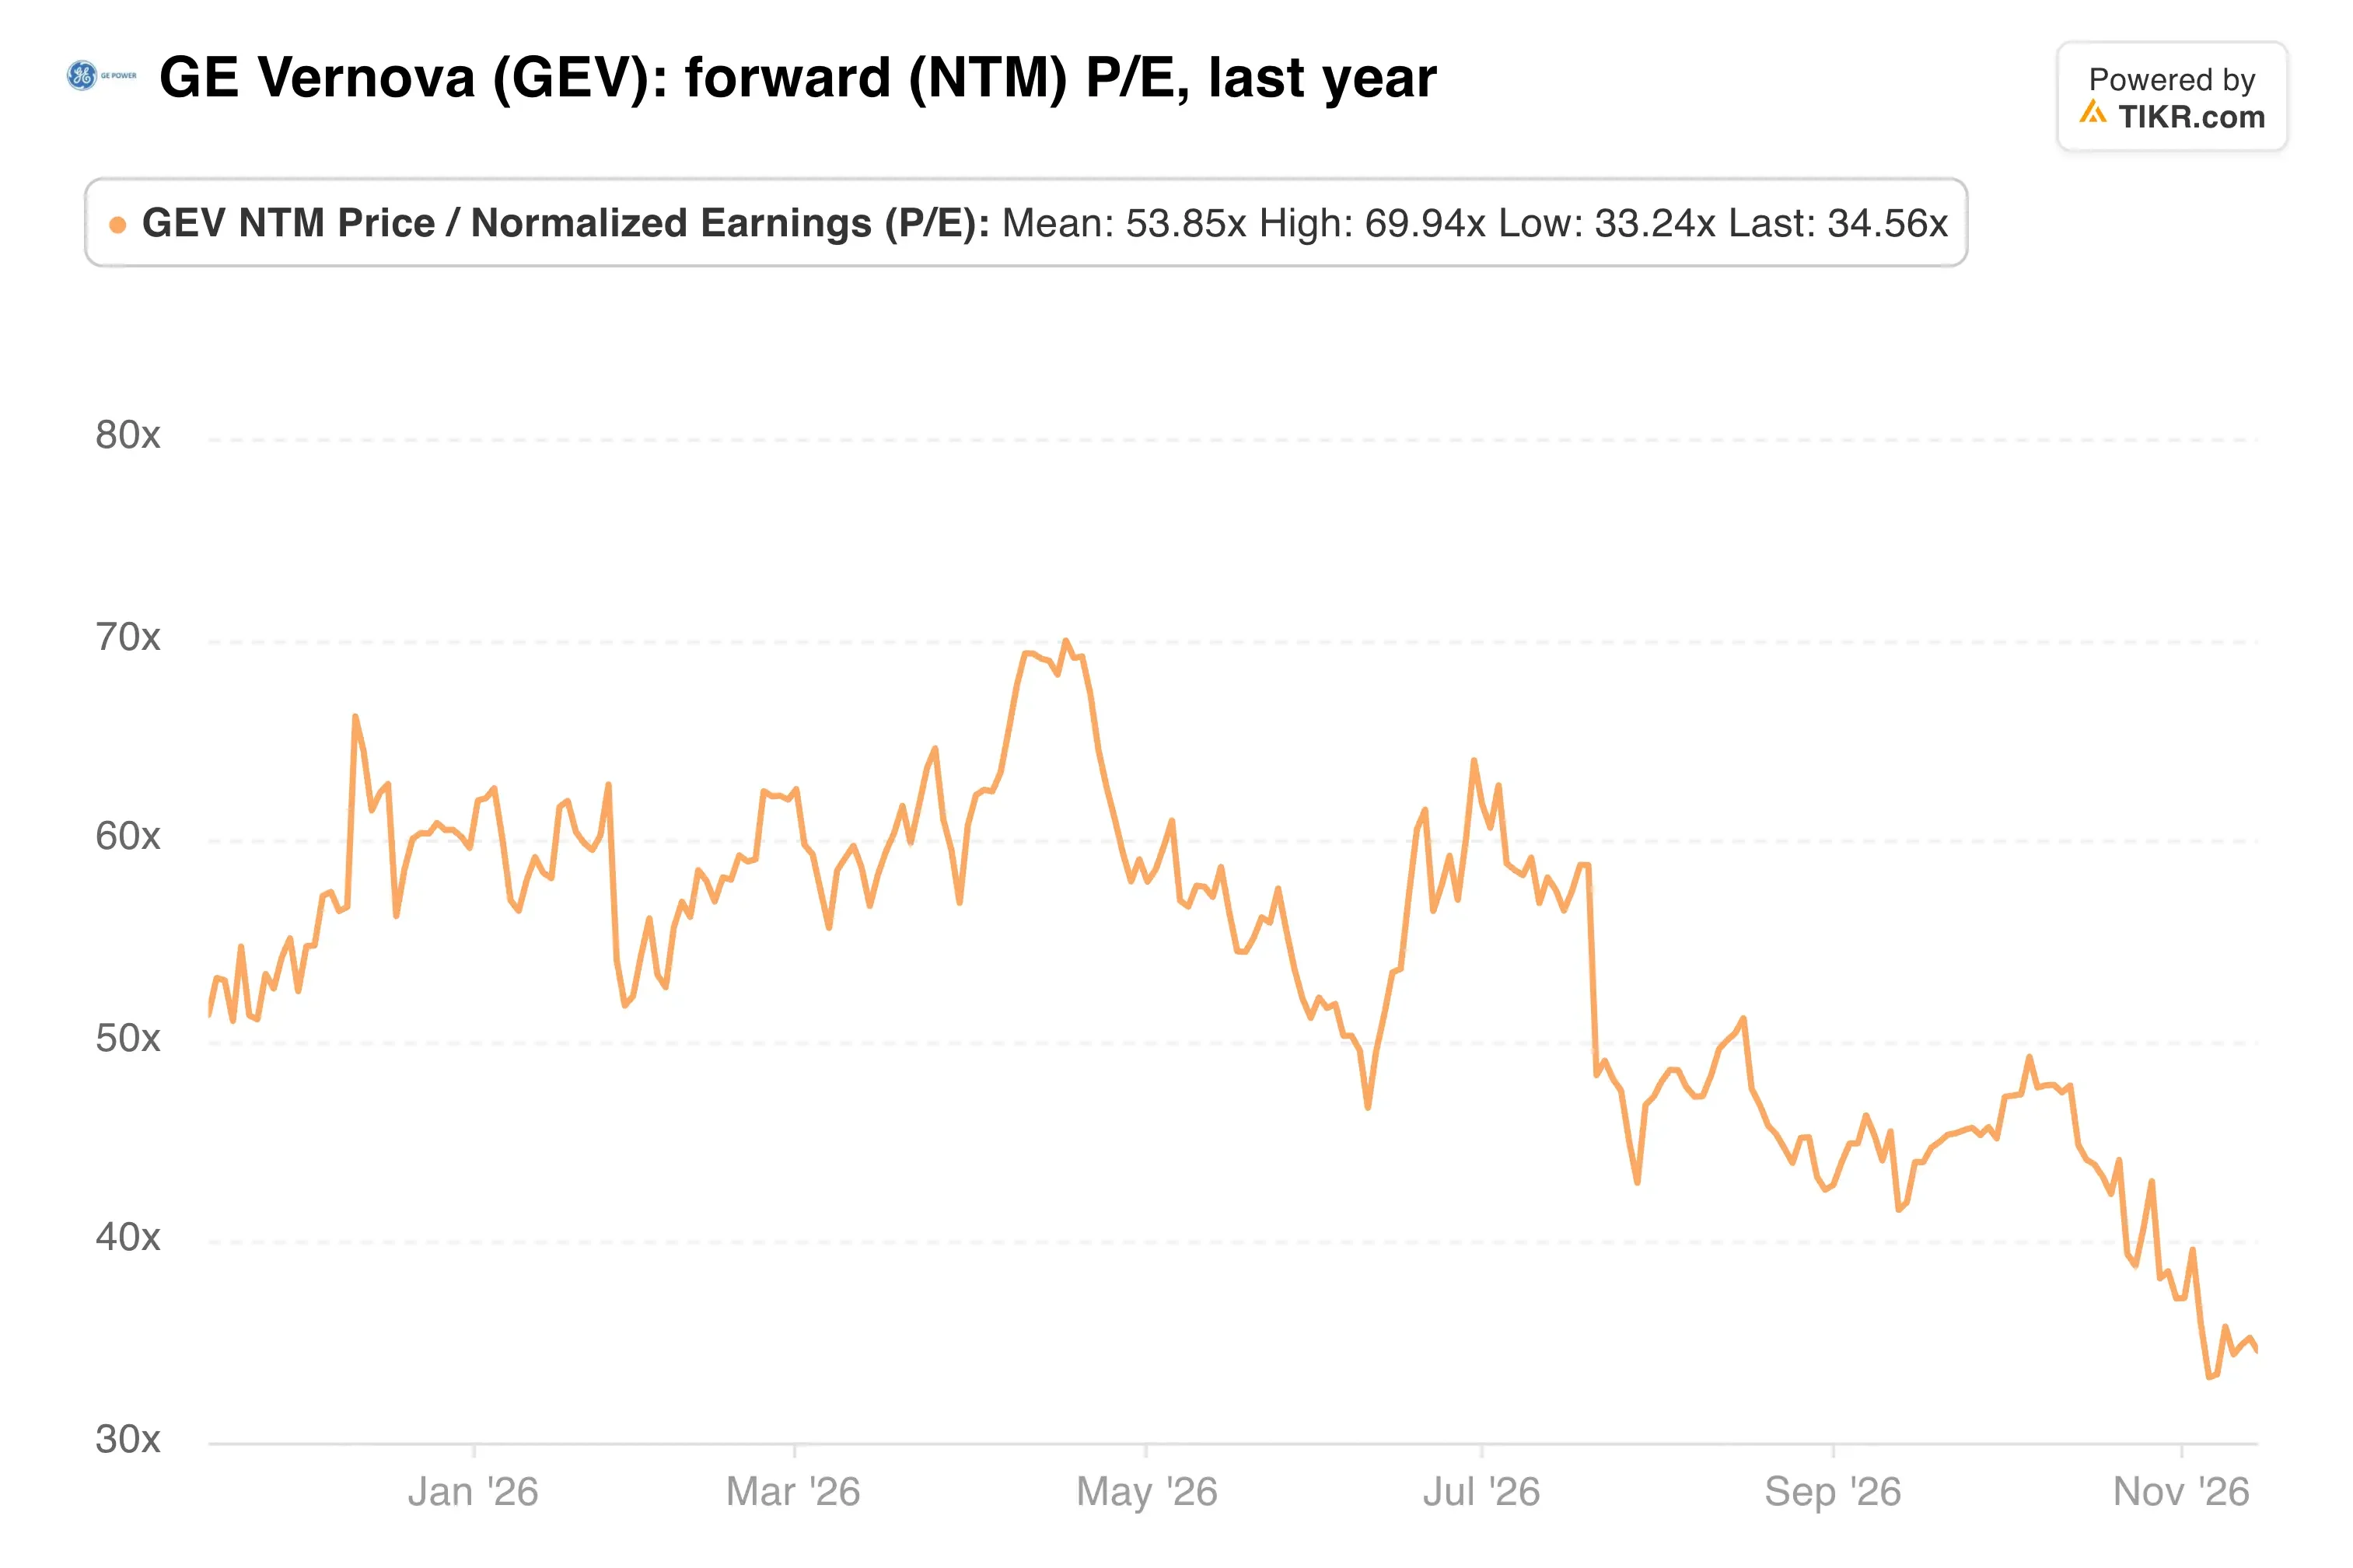
32人のアナリストによるコンセンサス・ターゲット価格は1,182ドルで、直近の終値から約47%上昇しています。出荷する大型タービン1基ごとに、何十年にもわたるサービス業務ももたらします。第3四半期決算説明会で、CEOのScott Strazik氏は、「HAタービン1ギガワットごとに、その寿命の最初の20年間で5億ドルの高マージンのサービス売上高を生み出すと予想しています」と述べました。
結論:まだ遅くはありません。株価は予想が上方修正されているにもかかわらず、4月の株価収益率の半分で取引されています。次の試金石は1月下旬の第4四半期決算です。経営陣は、年末までに受注残高が2,000億ドルを超え、契約済みガス設備が少なくとも130ギガワットに達すると見込んでいます。その決算では、ソフトバンクやテキサス州がデータセンター受注に影響を与えたかどうかも明らかになるでしょう。
では、GE Vernova株の実際の価値はいくらでしょうか?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、GE Vernovaの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご覧いただきありがとうございます。幸運な投資を!