主なポイント
- 11月13日、バンク・オブ・アメリカはコストコの株価目標を1,095ドルから1,257ドルに引き上げ、買い評価を維持した。これは11月17日の終値から13%上昇した水準である。
- コストコの業績は好調:第4四半期の同店売上高(ガソリンと為替影響を除く)は6.7%増加し、1株当たり30ドルの特別配当が予定されている。
- 同社株はすでに5年間の平均フォワードPERを大きく上回って取引されている。BofAの目標株価は、次期12ヶ月間の利益(2028会計年度の利益の約50倍に相当)の約55倍を意味し、そのレンジの上限近くにある。
- 投資家はすでにBofAが見ている価値の多くを織り込んでおり、コストコの12月10日発表の第1四半期決算が次の試金石となる。
コストコ・ホールセール (COST) は過去1年で22%上昇し、11月16日には史上最高値の1,113.74ドルで取引を終えた。バンク・オブ・アメリカはさらに上昇余地があると考えている。11月13日、アナリストのクリストファー・ナルドーネは同社の株価目標を1,095ドルから1,257ドルに引き上げ、買い評価を維持した。これは11月17日の終値1,110.08ドルから13%高い水準である。
アナリストに材料を提供し続けるコストコ
ナルドーネは、CFOのゲイリー・ミラーチップ氏との投資家ミーティングと倉庫視察の後、目標株価を引き上げた。彼は、コストコの「価格第一主義」と、より高所得層の中核顧客が、消費者が価格を注視している状況下でも市場シェアを拡大し続けると主張した。新しい目標株価は、同業他社全体の評価水準の上昇と、評価基準を2028会計年度に先送りしたことも反映している。
9月以降のコストコの業績はその楽観論を裏付けている。8月30日に終了した16週間の第4四半期では、純売上高は11.2%増の939億ドルに達し、同店売上高(ガソリンと為替影響を除く)は6.7%増加した。
この勢いは新会計年度にも続いている。10月の売上高(11月1日までの4週間)は12.6%増の245億ドルとなり、同店売上高(ガソリンと為替影響を除く)は7.3%増加した。11月10日、コストコは約133億ドル相当の1株当たり30ドルの特別配当を発表した。権利確定日は11月24日(この日が配当落ち日となる)、支払日は12月4日である。
TIKRはコストコについて41人のアナリストを追跡している。「買い」と評価しているのは何人か?
コストコの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。コストコのアナリスト評価を見る
1,257ドルという価格は妥当か?
株価はアナリストの目標株価よりもはるかに速く上昇してきた。1年前のコンセンサス目標株価は1,056ドルで、11月13日時点では1,078ドルだった。一方、株価はその平均を下回る水準から上回る水準まで上昇した:
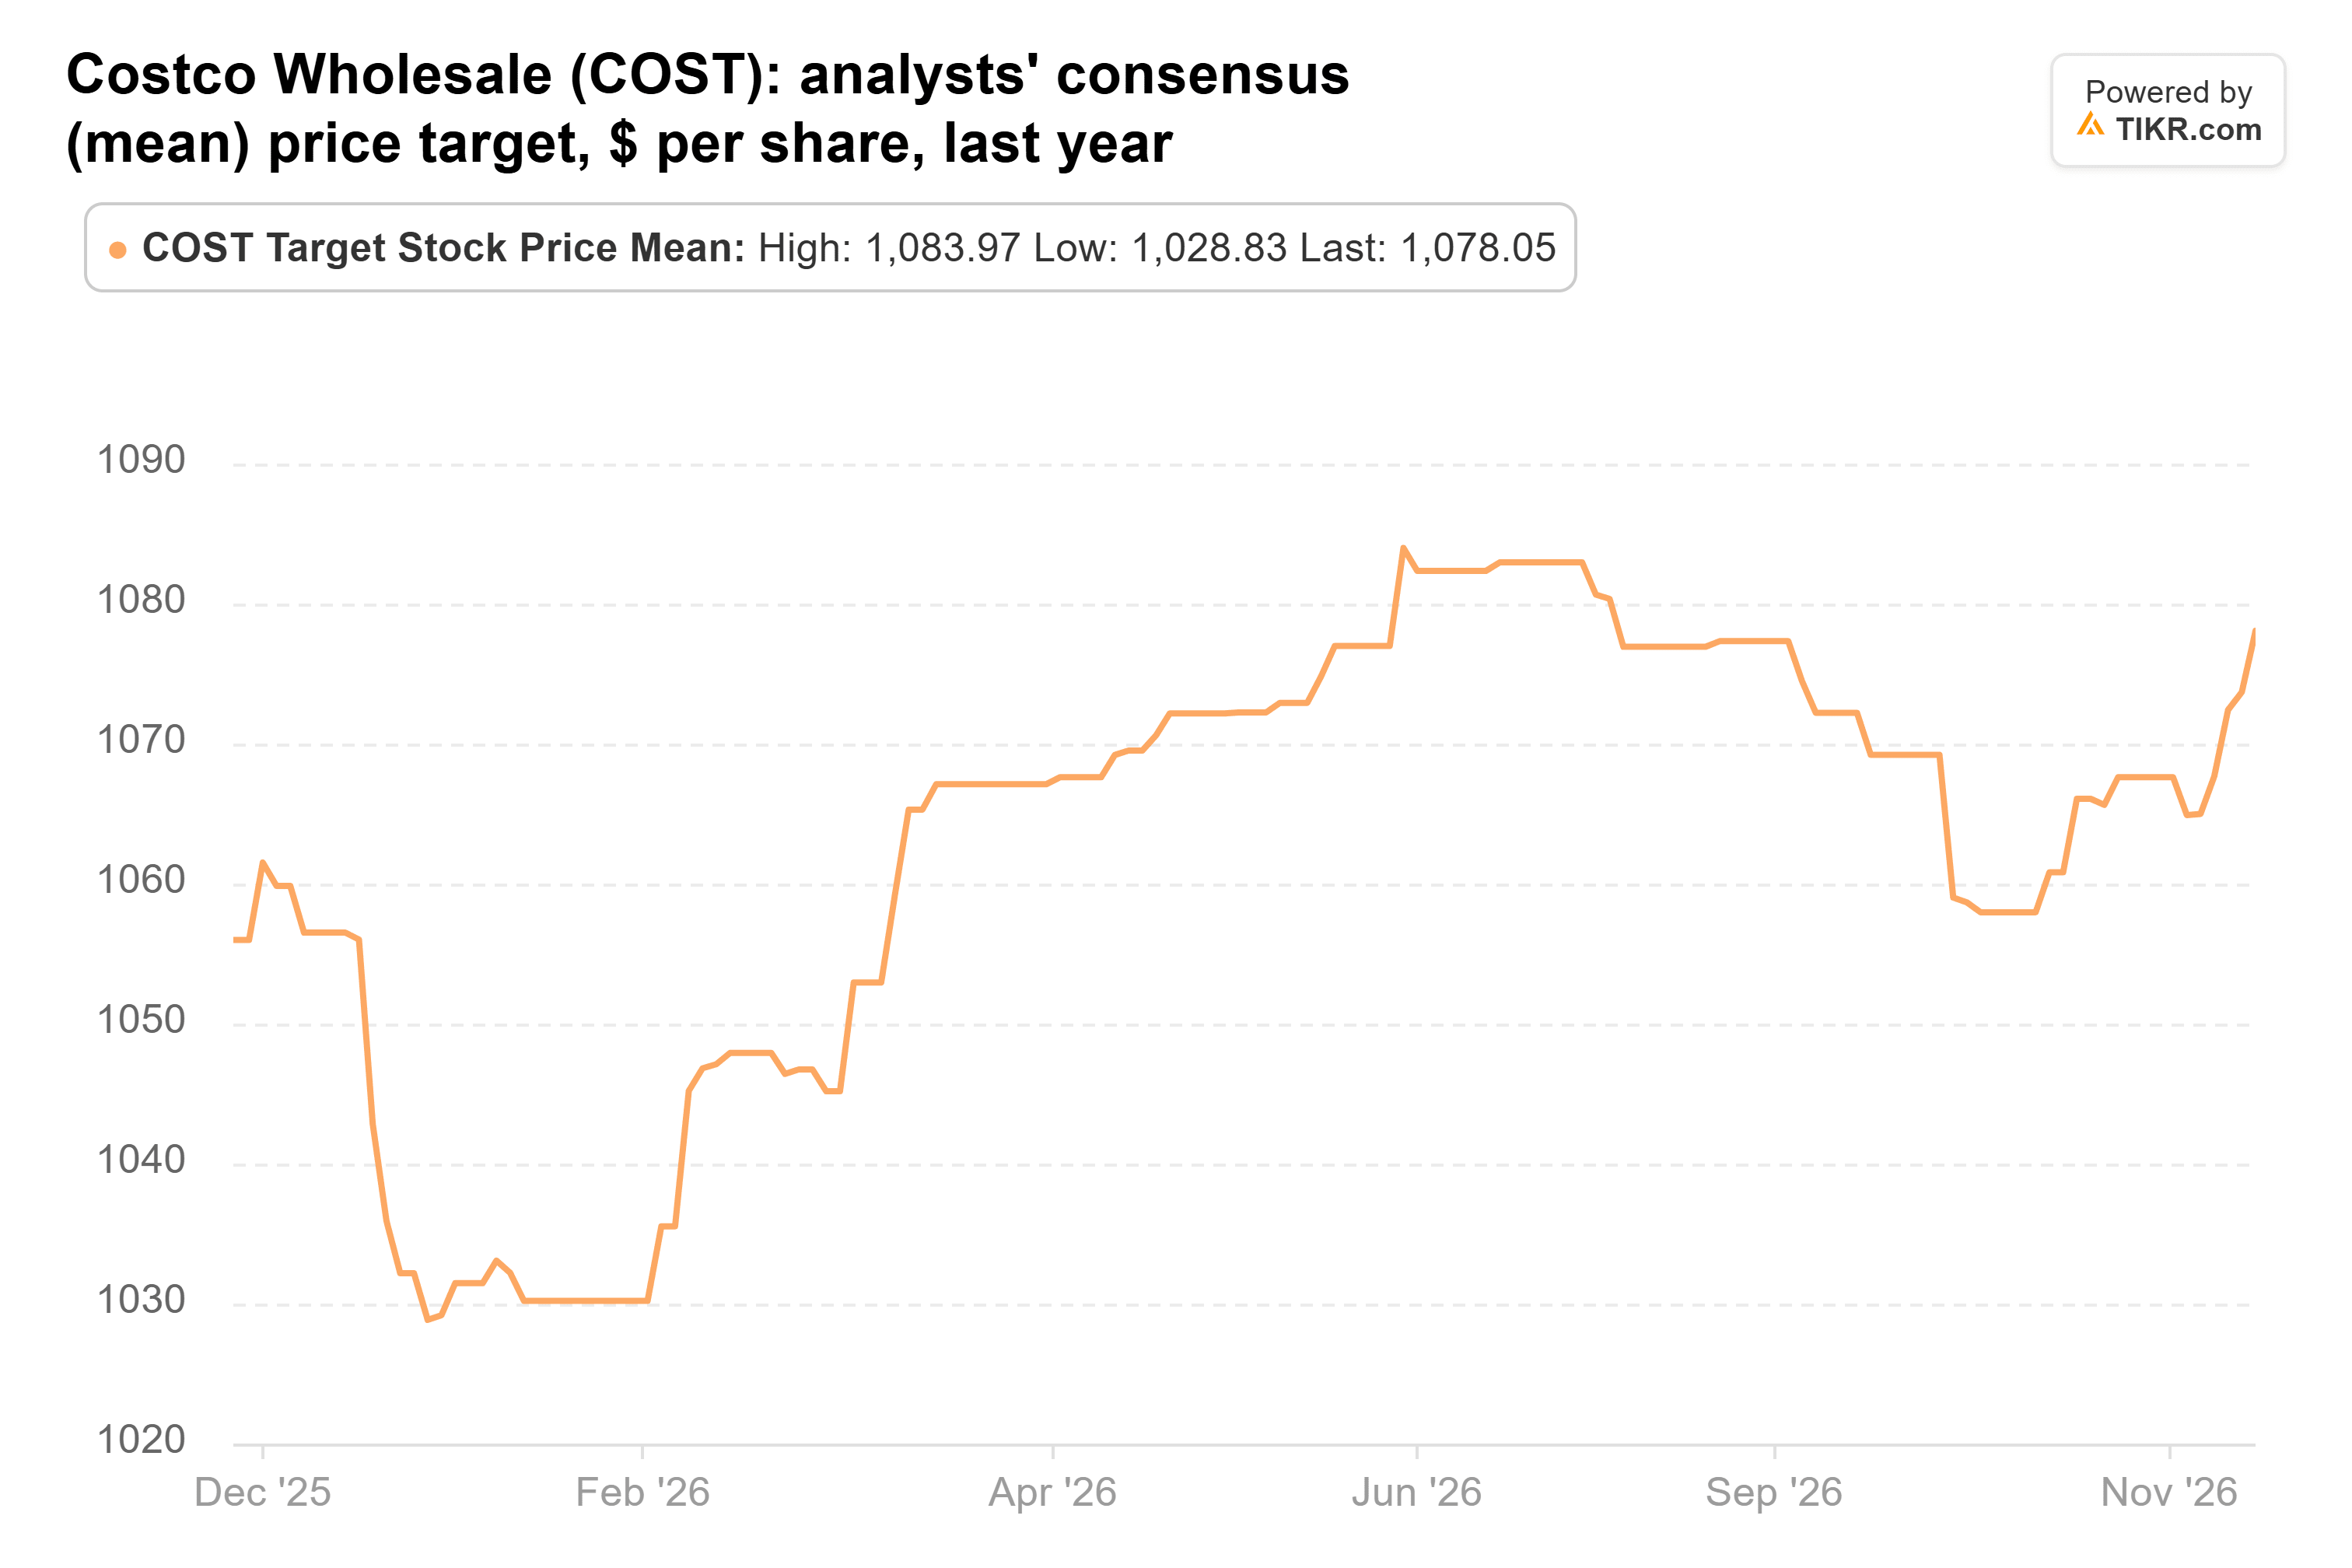
これにより、コストコに対する37の目標株価の平均は、11月17日の終値から約3%下回る水準となっている。目標株価の範囲は770ドルから1,315ドルである。
アナリストは安定した成長を予想している。彼らは、正規化EPSが2026会計年度の20.61ドルから2028会計年度の25.02ドルへ、年間約10%で上昇すると見ている:
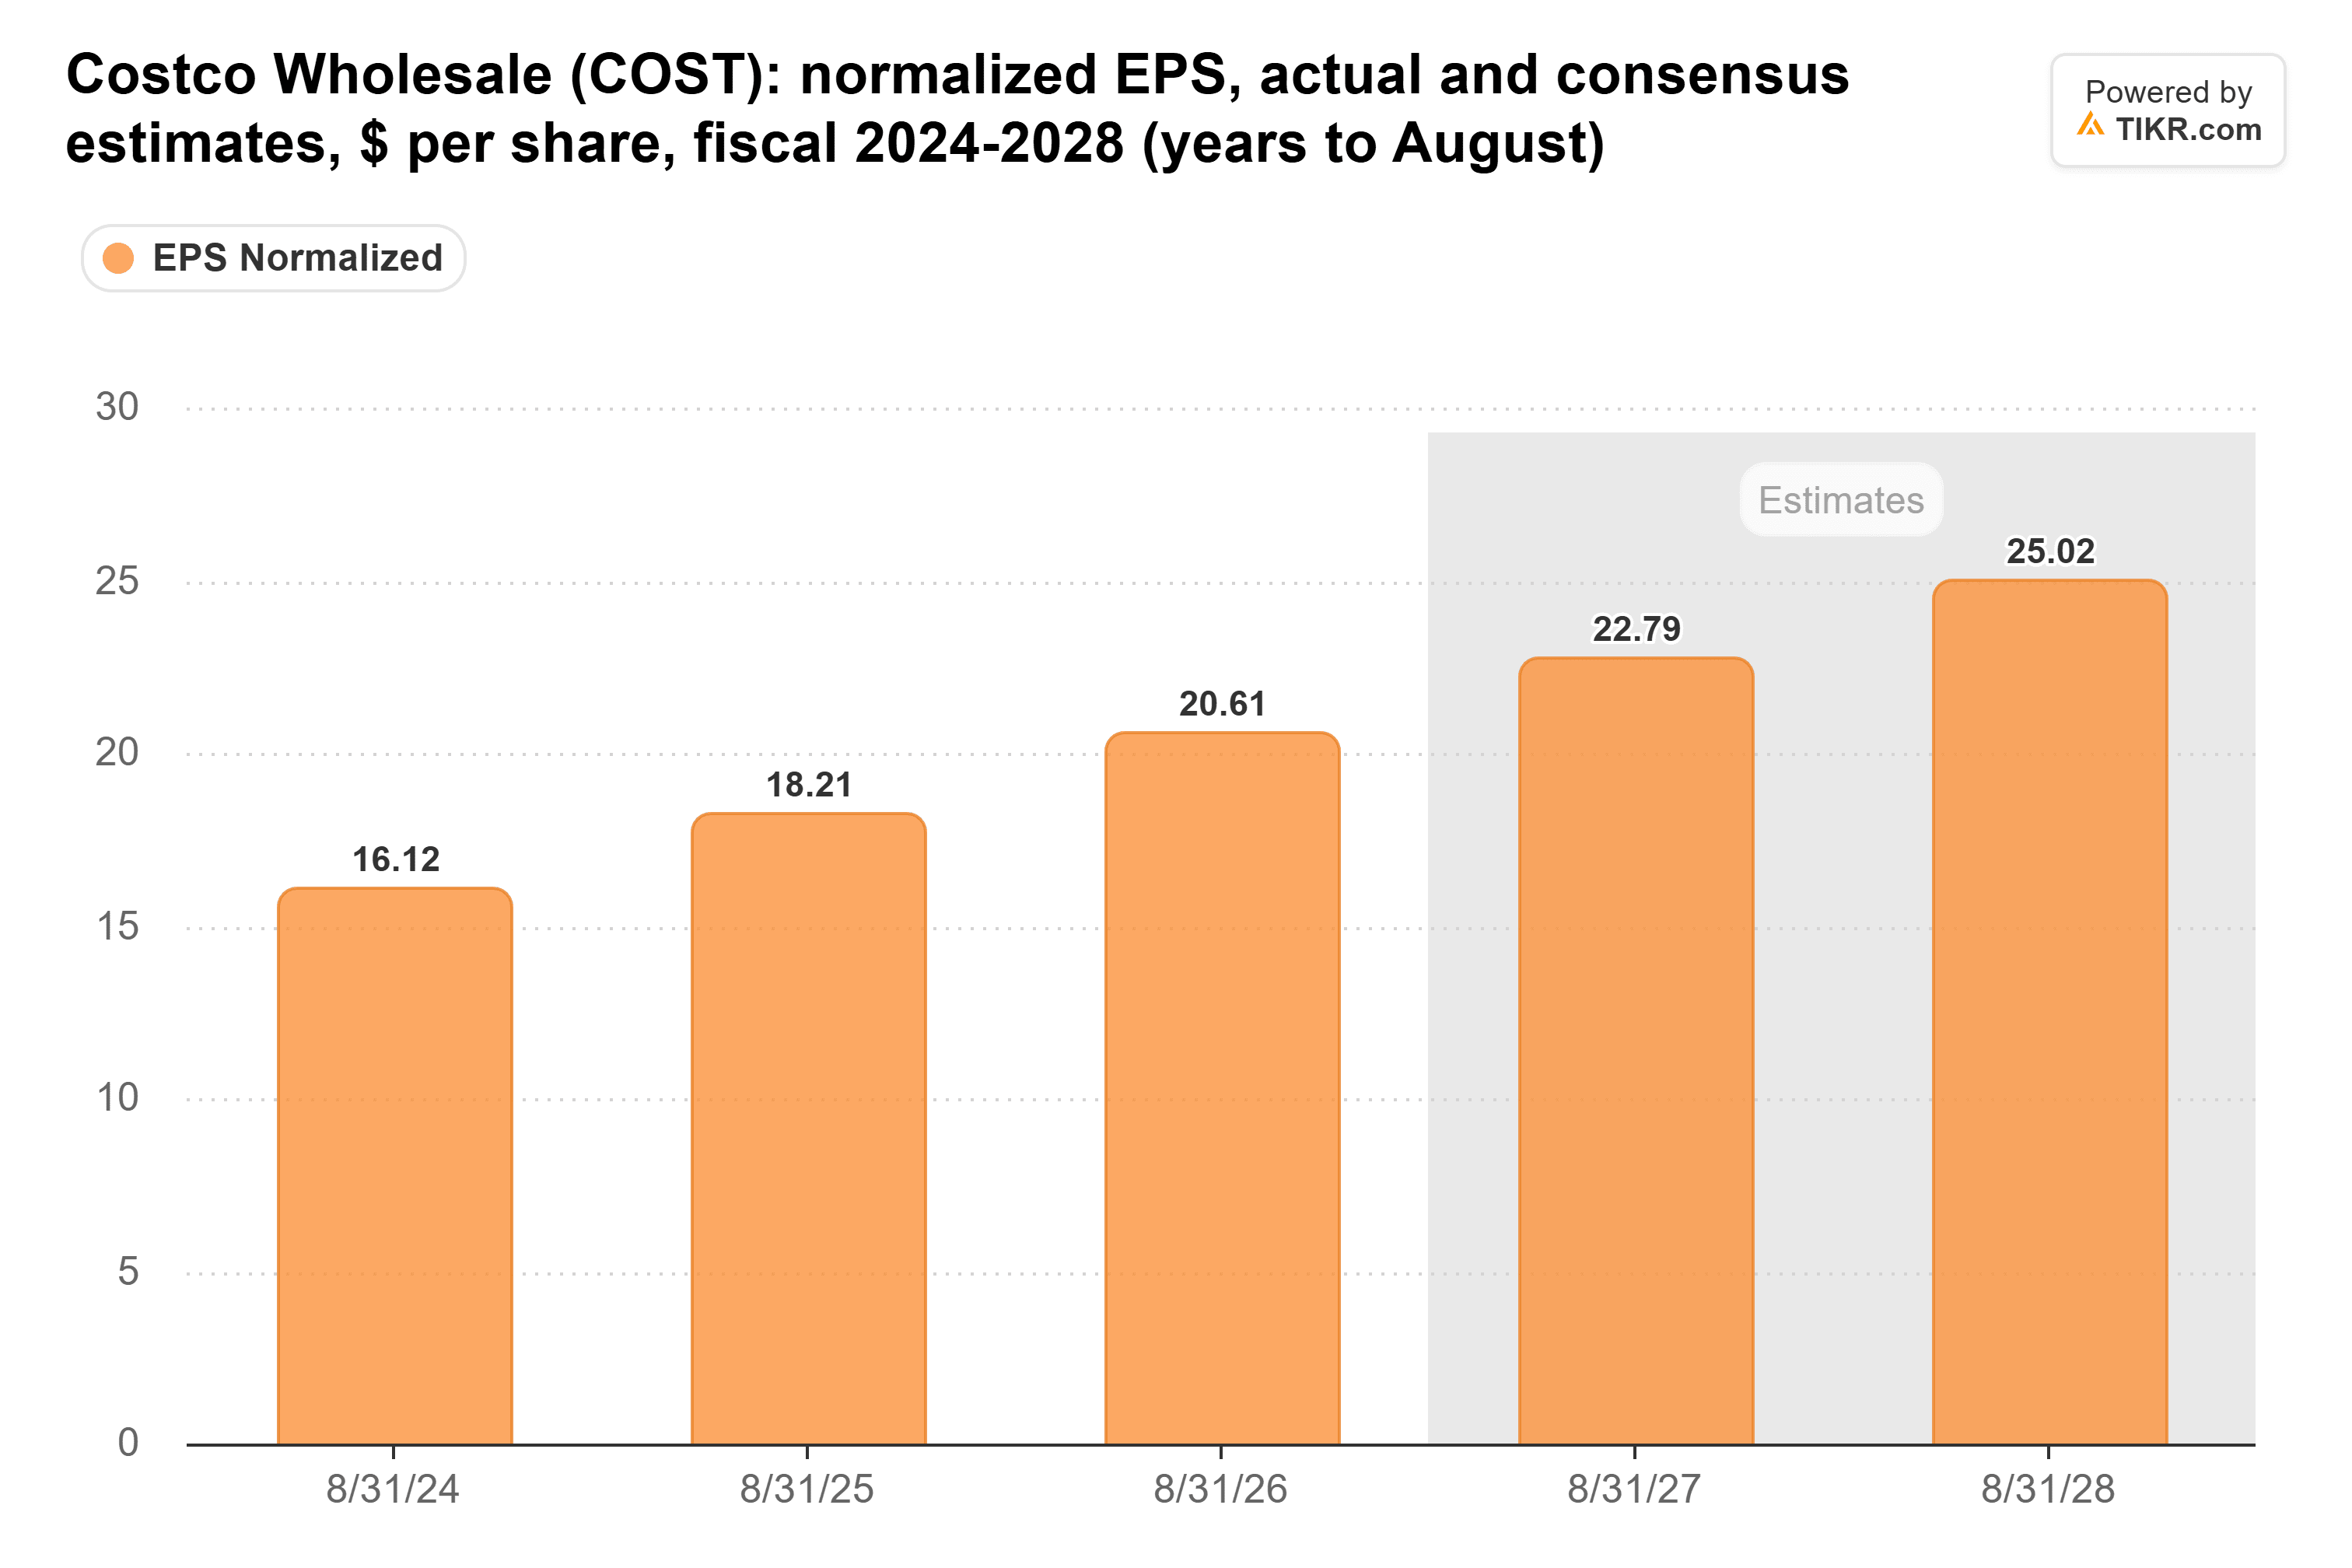
これらの予想は過去3ヶ月間で徐々に上方修正されており、10月の売上高は下方修正の兆候を示していない。
問題は、投資家がすでにその成長に対してどれだけ高い対価を支払っているかである。コストコはフォワードPER49倍で取引されている。5年間の平均は43倍で、2025年2月に58倍でピークを迎えた:
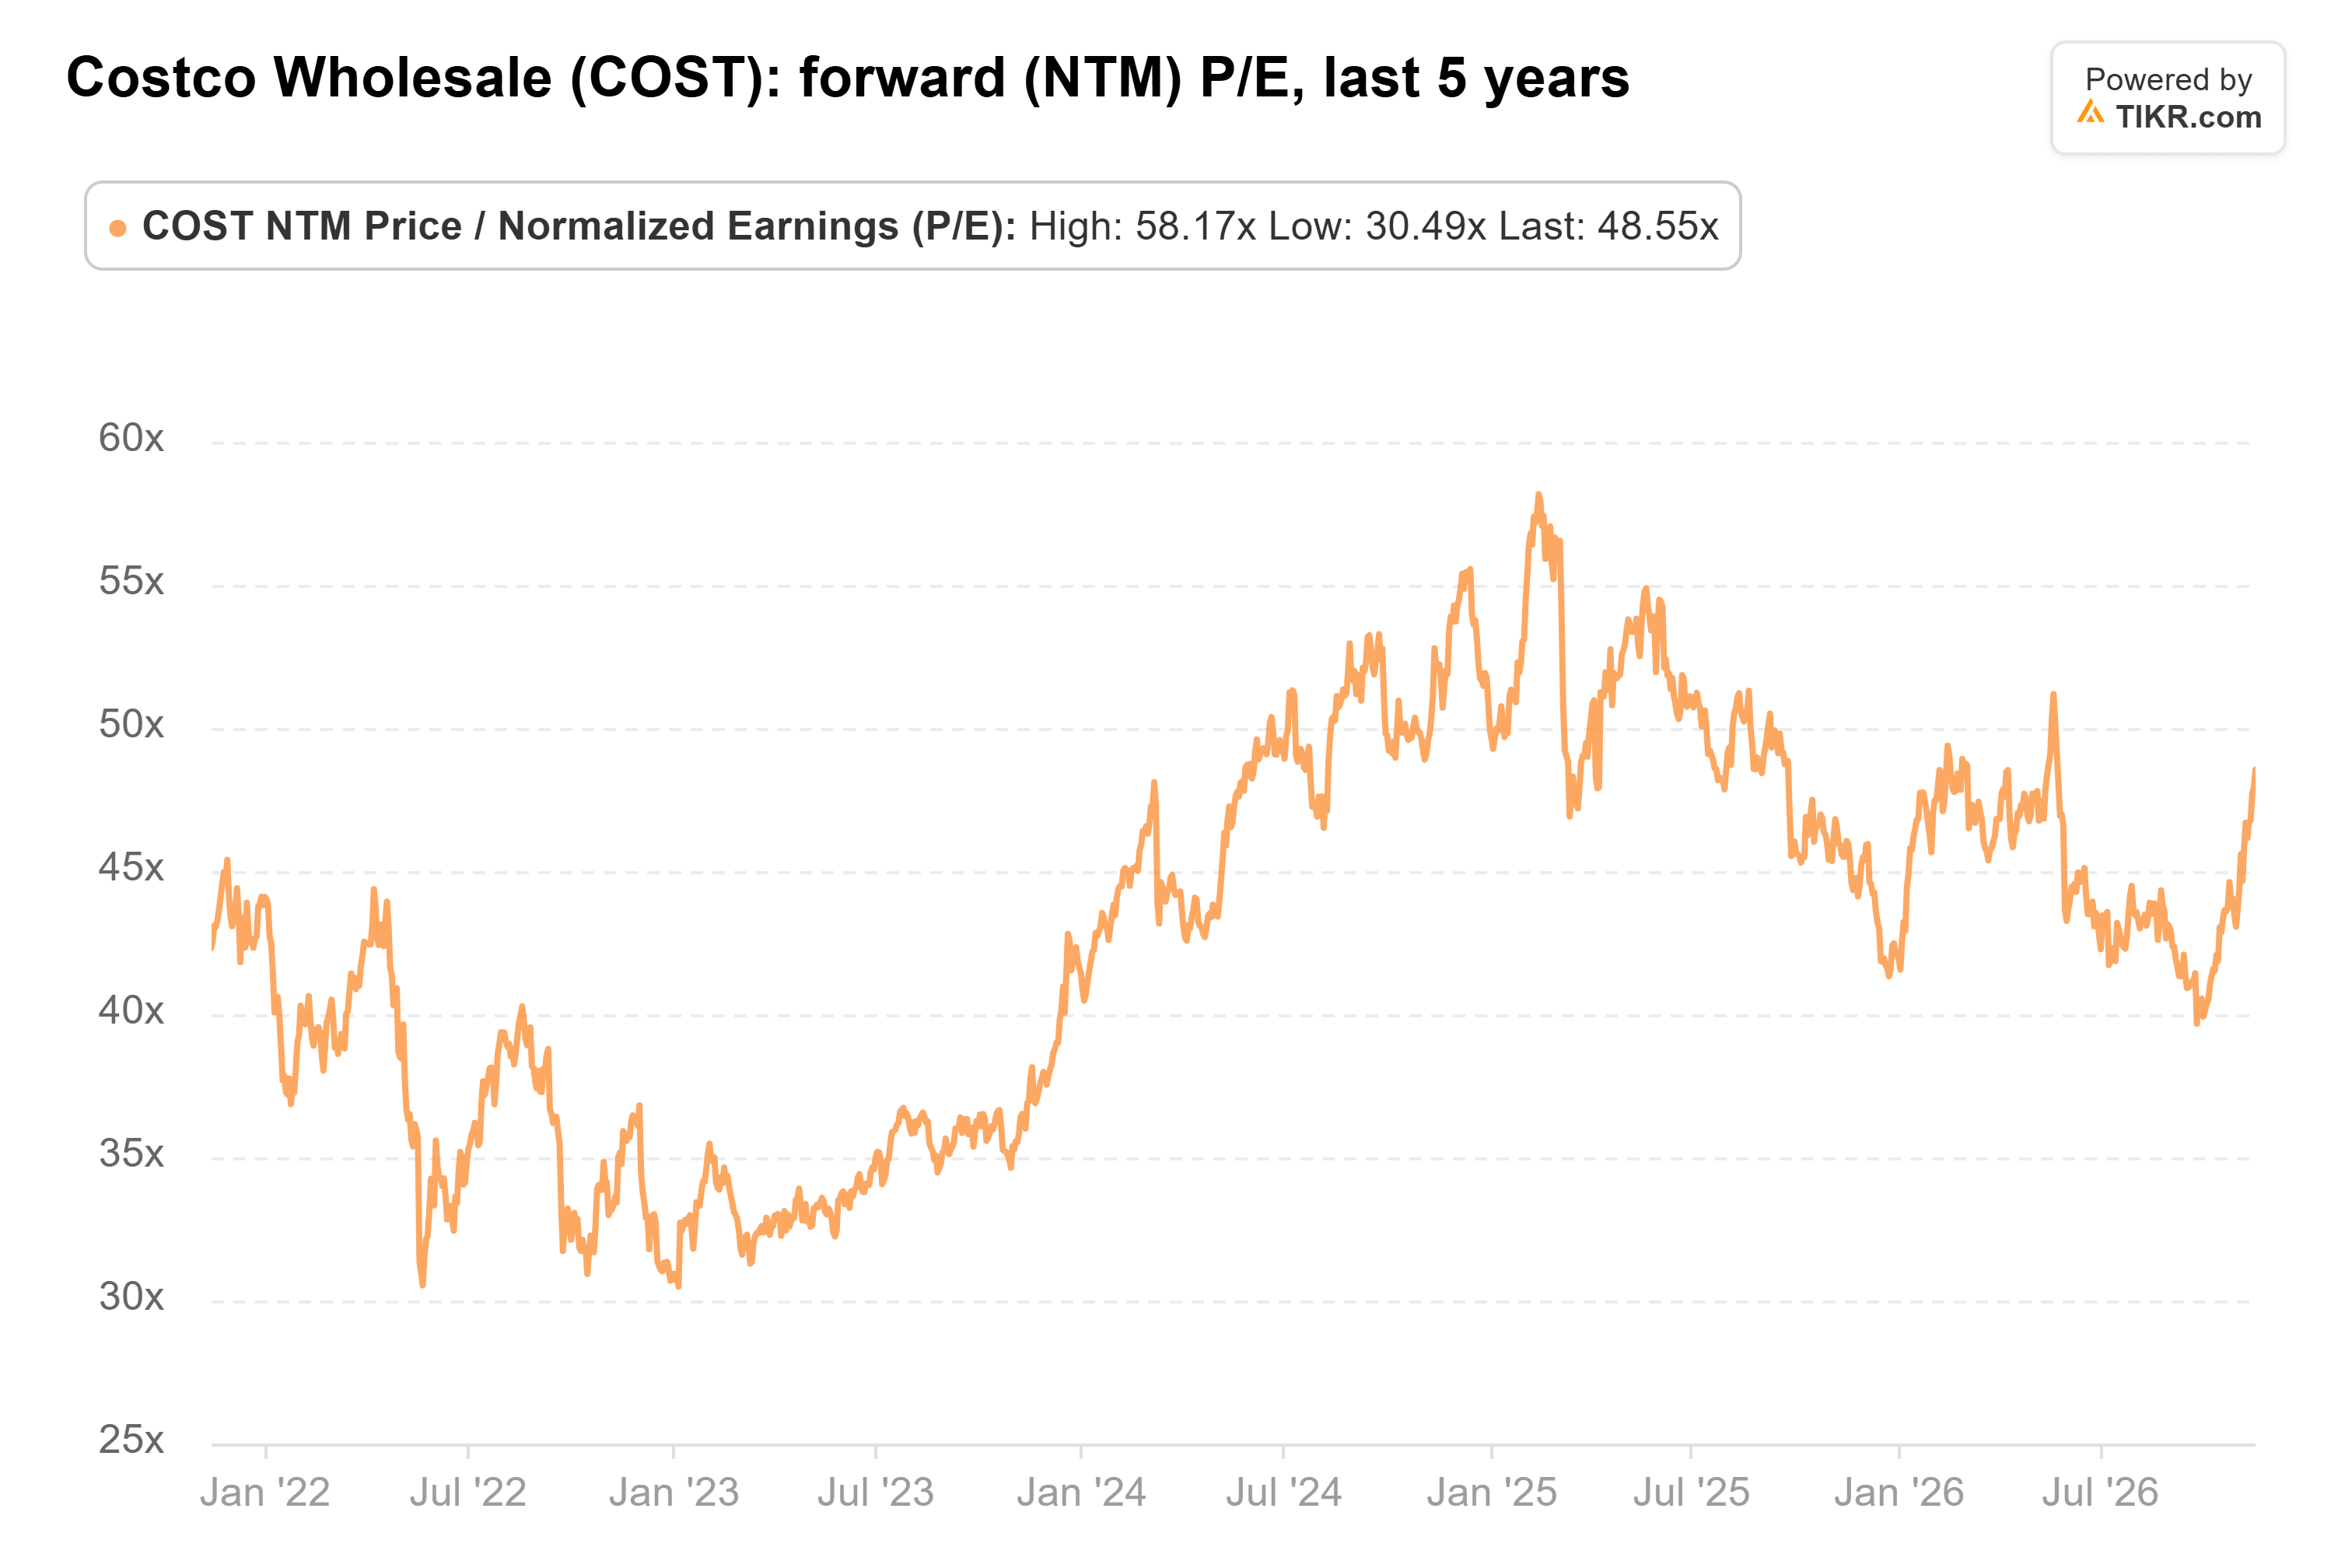
BofAの1,257ドルという目標は、次期12ヶ月間の利益の約55倍に相当する。同社が現在コストコを2028会計年度で評価しているため、より寛大な計算では、その年のコンセンサス25.02ドルの約50倍となり、依然として43倍という平均を大きく上回っている。
投資家はすでに良いニュースを織り込んでいる
注目すべきリスクは会員数である。有料会員数の伸びは2026会計年度の四半期ごとに鈍化し、第1四半期の5.2%から第4四半期の3.8%に低下した。2024年9月の会費値上げによる押し上げ効果も第4四半期以降に消滅した。
バンク・オブ・アメリカが指摘する通り、コストコのビジネスは非常に好調である。しかし、同社の目標株価は、年間約10%の利益成長に対して、株価の5年間のレンジの上限近くである50倍から55倍のPERを買い手に要求している。株価がすでに49倍で取引されている現状では、調整局面がより良い買い場を提供する可能性があり、この見方はノースコースト・リサーチが11月16日に評価面からコストコを買いから中立に格下げした際にも共有された。
コストコは12月10日の取引終了後に2027会計年度第1四半期決算を発表する。これは会費値上げの恩恵がない初めての四半期となる。有料会員数の伸びが3.8%以上を維持できれば、BofAの目標株価ははるかに妥当なものに見えるだろう。
では、コストコ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コストコの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読いただきありがとうございます。幸運な投資を!