主なポイント
- キャシー・ウッド氏率いるARK Investは金曜日、2つのETFから135,760株のNVIDIA株を売却した。金曜日の終値ベースで約1,700万ドル相当。
- この売却は各ETFの約0.1%に相当する、わずかな調整売り。9月30日時点でARKの13F銘柄の3%を占めていた同社株の一部売却だ。
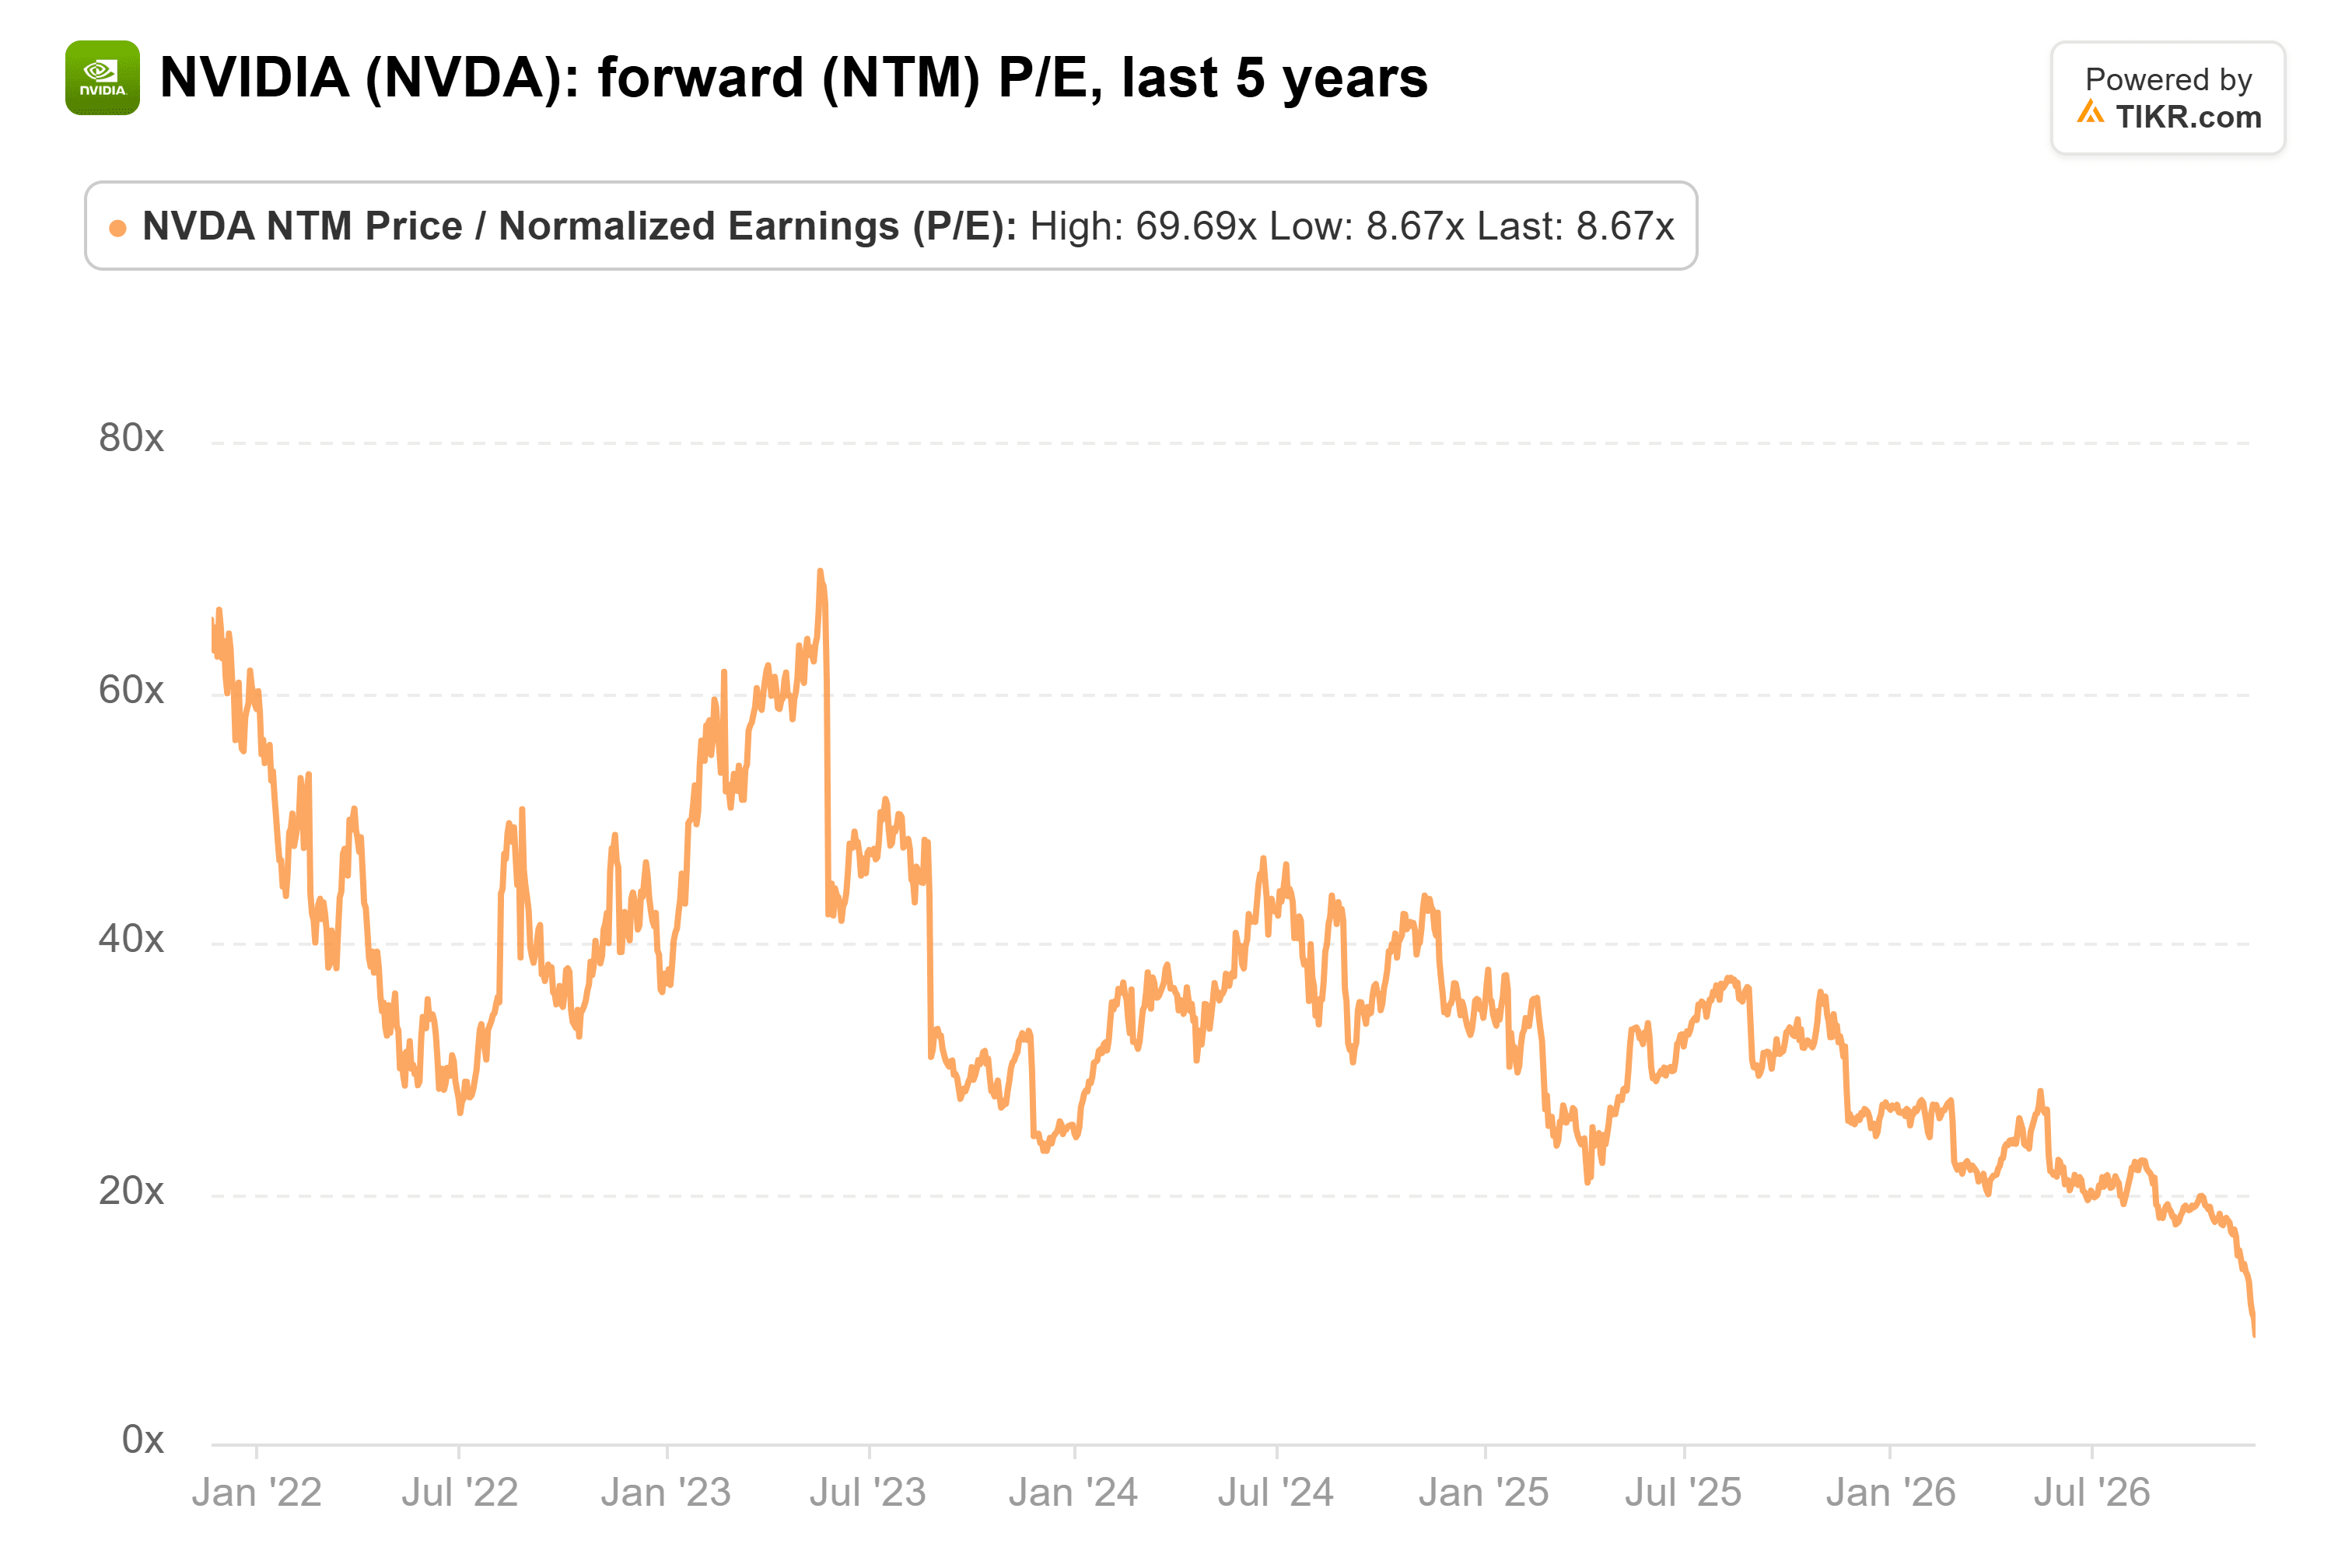
- NVIDIAの株価収益率(PER)は予想ベースで8.7倍と、5年ぶりの低水準。これは、前四半期に売上高が2倍以上に増加した後にもかかわらずの水準である。
- AMDの最新四半期決算とTSMCの新規投資計画は、AIチップ需要が依然として成長していることを示唆している。この価格水準では、NVIDIAは保有に値する銘柄に見える。
キャシー・ウッド氏率いるARK Investは金曜日、NVIDIA (NVDA)株の一部を売却した。この日、半導体株がナスダック100種指数を6%押し下げる中での出来事だった。
AMD (AMD)は下落した半導体メーカーの一角を占めた。前四半期にデータセンター向け売上高がほぼ倍増したにもかかわらずだ。また、NVIDIAのチップを製造する台湾積体電路製造(TSMC) (TSM)は、新規生産能力のために約409億ドルの追加投資を承認したばかりである。
売却自体はわずかな調整
ARKが金曜日に配信した日次取引メールによると、ARKイノベーションETF(ARKK)から102,529株(同ファンドの0.09%)、ARK次世代インターネットETF(ARKW)から33,231株(同0.11%)が売却された。合計135,760株、金曜日の終値125.53ドルで約1,700万ドル相当となる(ARKは取得価格を公表していないため、株数×終値で算出)。このメールは投資チームが行った調整をリストアップしたものであり、ARKが行ったすべての取引を網羅しているとは限らない。
規模感として、9月30日で四半期を終えたARKの13F報告書(11月13日提出)では、NVIDIA株を256万株、5億8,500万ドル相当保有しており、これは13F銘柄の3.4%を占め、第5位の保有銘柄だった。これは3か月前の保有株数より85%多い。同株は9月30日以降45%下落しており、13F報告書はARKが現在保有する株数を示していない。
TIKRはNvidiaについて63人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Nvidiaの買い、保有、売りの評価の内訳、ウォール街の売上高・収益予想をすべて一か所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Nvidiaのアナリスト評価を見る
売上高は倍増したが、株価は依然として下落
NVIDIAは11月17日、10月に終了した四半期の売上高を1158億ドルと報告した。前年同期比103%増で、データセンター売上高は110%増の1076億ドルだった。それでも株価は52週高値から48%下落している。私の見解では、懸念はNVIDIAが現在顧客に対して抱えるリスクにある。同社の売掛金は四半期で631億ドルから810億ドルに増加し、保証に伴う最大エクスポージャーは1,180億ドルに達した。さらに、AnthropicのNVIDIA関連コンピュート1500億ドル分は短期間で終了可能であり、新たな商務省規則は東南アジアのAIクラウドへの販売を脅かしている。
これらの懸念は、競合他社における需要減退としては現れていない。AMDのデータセンター売上高は9月に終了した四半期で記録的な85億ドル(前年同期比97%増)を達成し、第4四半期の売上高を約170億ドル(中間値で約66%増)と予想している。NVIDIAのデータセンター事業は、はるかに大きな基盤で、これよりも速い成長を遂げている。つまり、両社は共に成長しており、金曜日には共に下落したのである。
TSMCは、注文が続くかのように投資を続けている。11月10日、同社取締役会は主に先進的な製造・パッケージング能力のため、約409億ドルの資本支出を承認し、これを需要予測に結び付けた。また、AnthropicのIPO価格での株式を最大5億ドル、OpenAIの優先株を最大5億ドル購入することを承認した。TSMCの2027年の業績見通し(1月中旬発表予定)は、同社の最大のAI顧客が依然としてその生産能力をすべて必要としているかどうかの次の判断材料となる。
PER 8.7倍では、売り手は遅すぎるように見える
アナリストは、NVIDIAの収益が今後も急成長を続けると予想している:
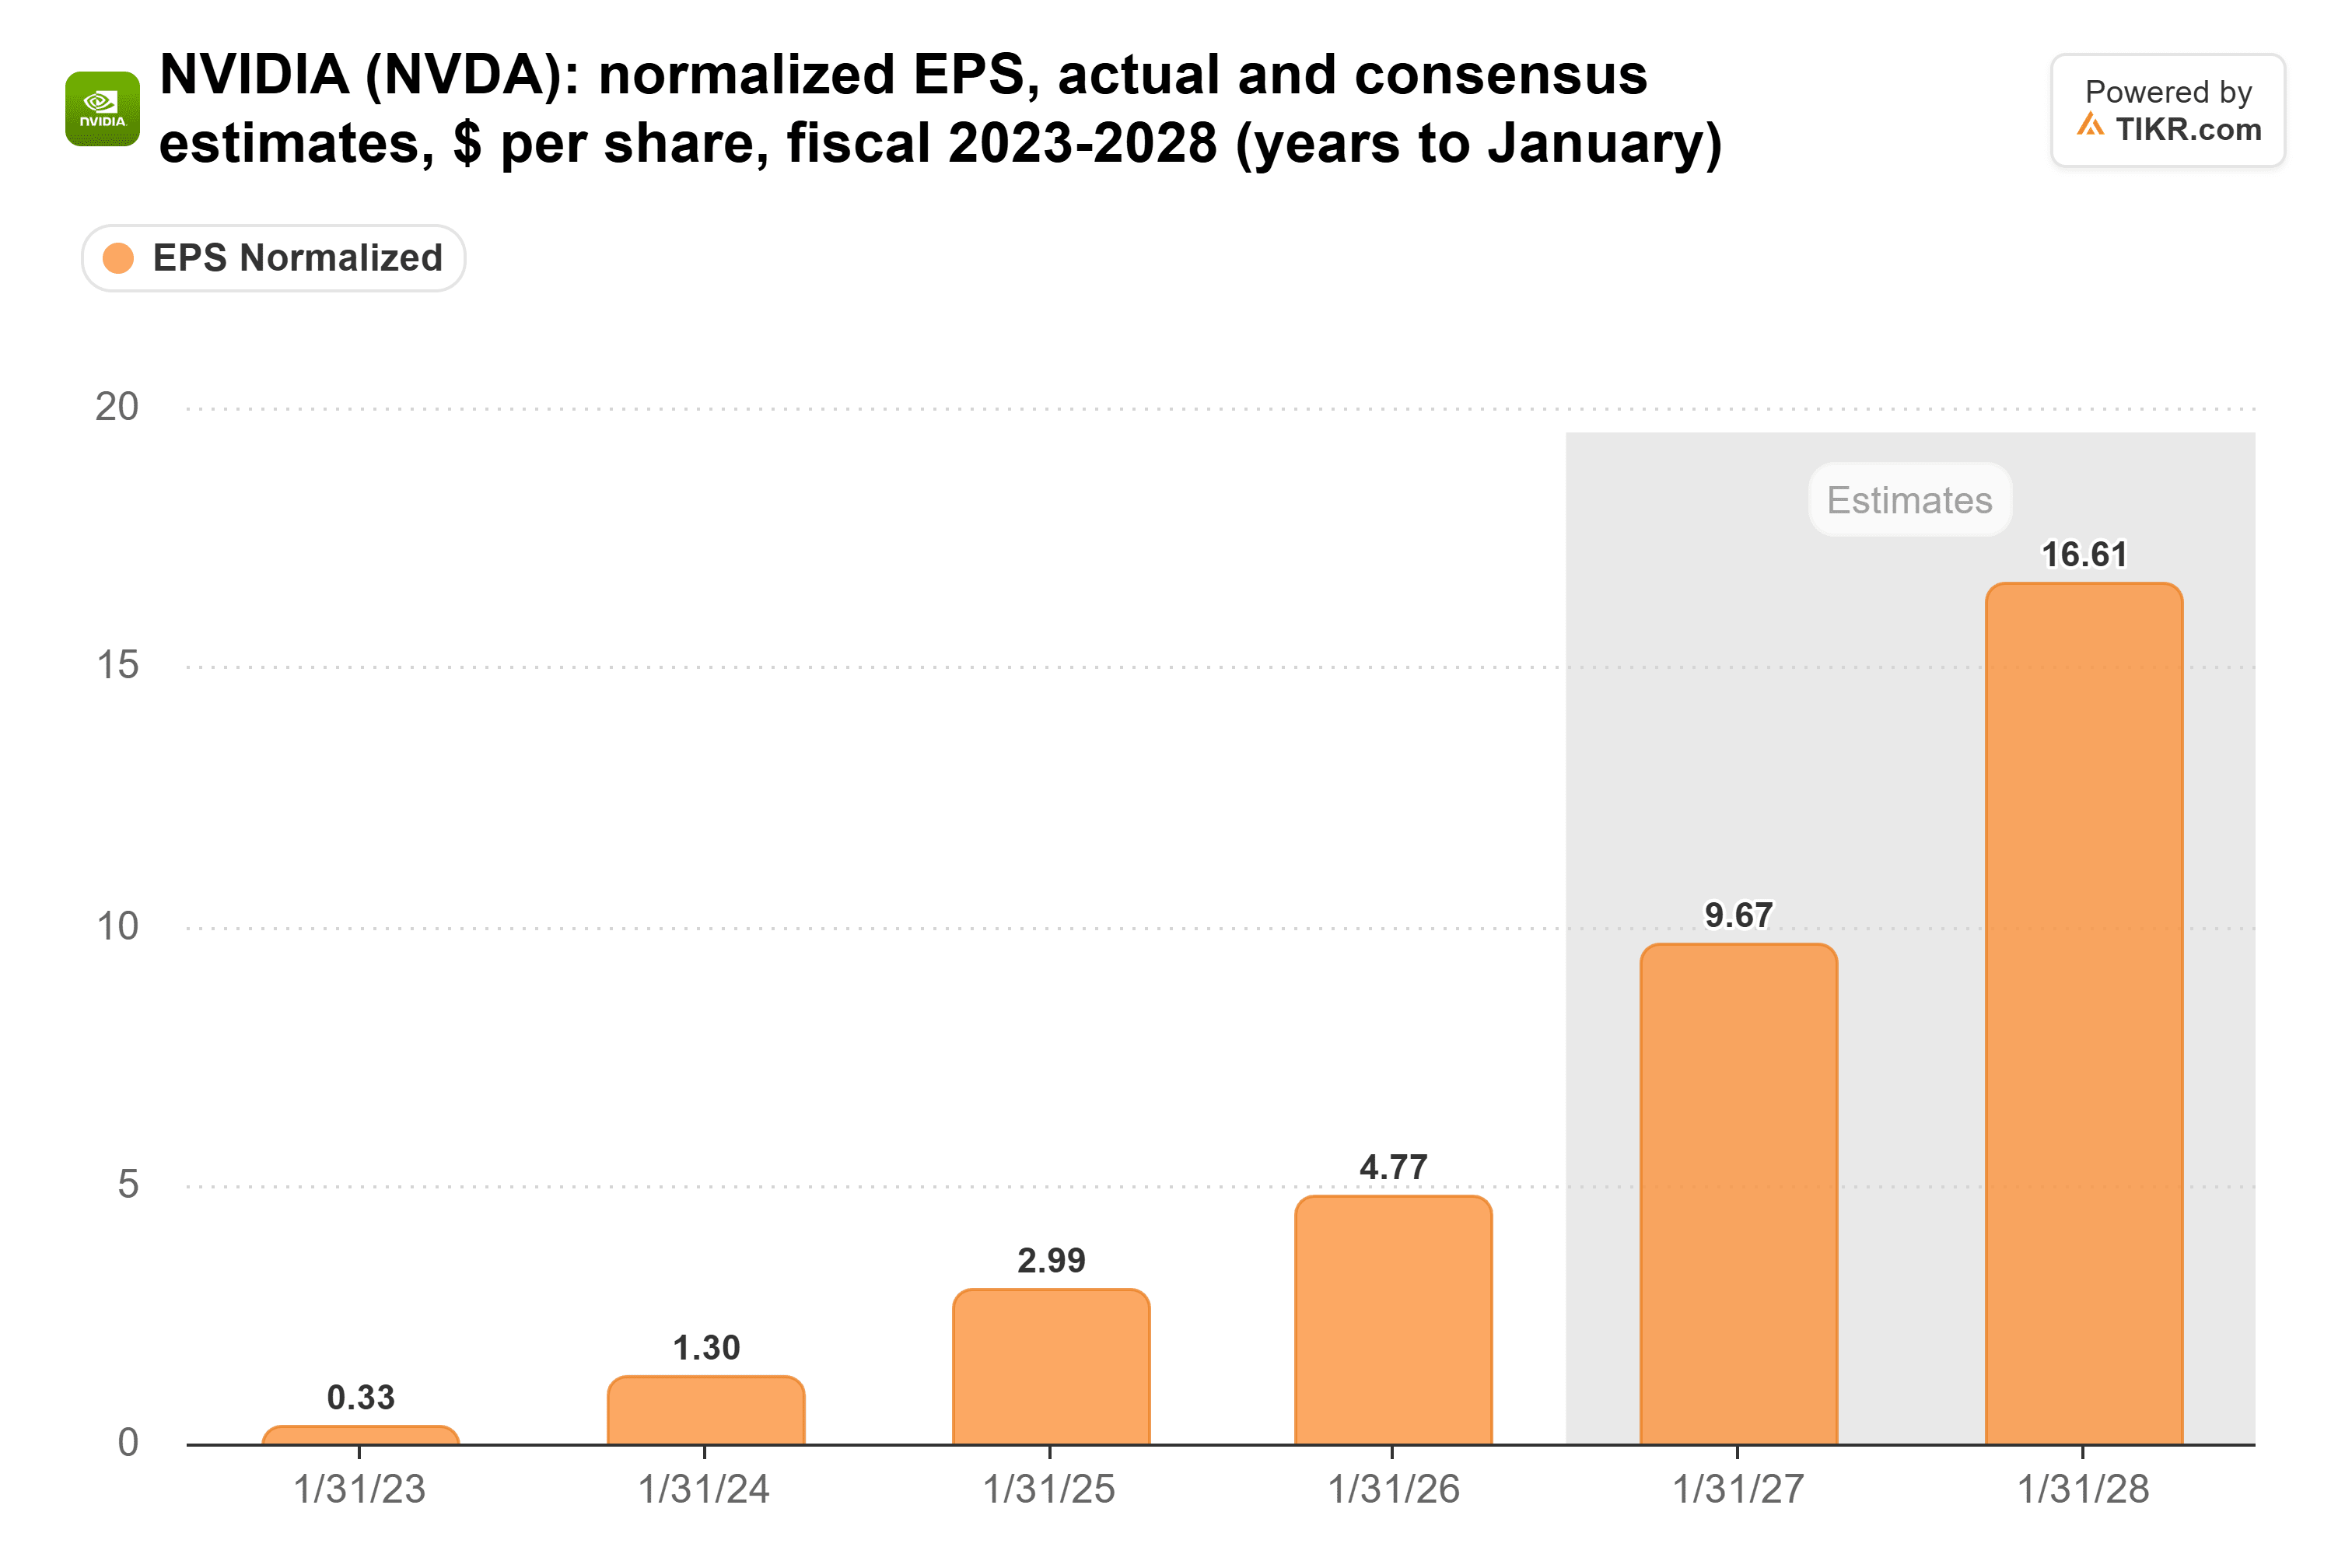
コンセンサスによる正規化EPSは、2026年1月期が4.77ドルであるのに対し、2027年1月期は9.67ドル、2028年1月期は16.61ドル、その翌年は21.77ドルと予想されている。これらの予想にはすでに11月の決算報告が反映されており、2028年1月期のコンセンサス売上高は7,240億ドルに上昇している。
それにもかかわらず、同株の予想PERは5年ぶりの安値で取引されており、5年平均の35倍や2023年5月のピーク時の約70倍を大きく下回っている:
アナリストも目標株価を引き下げているが、株価の下落幅ほどではない:
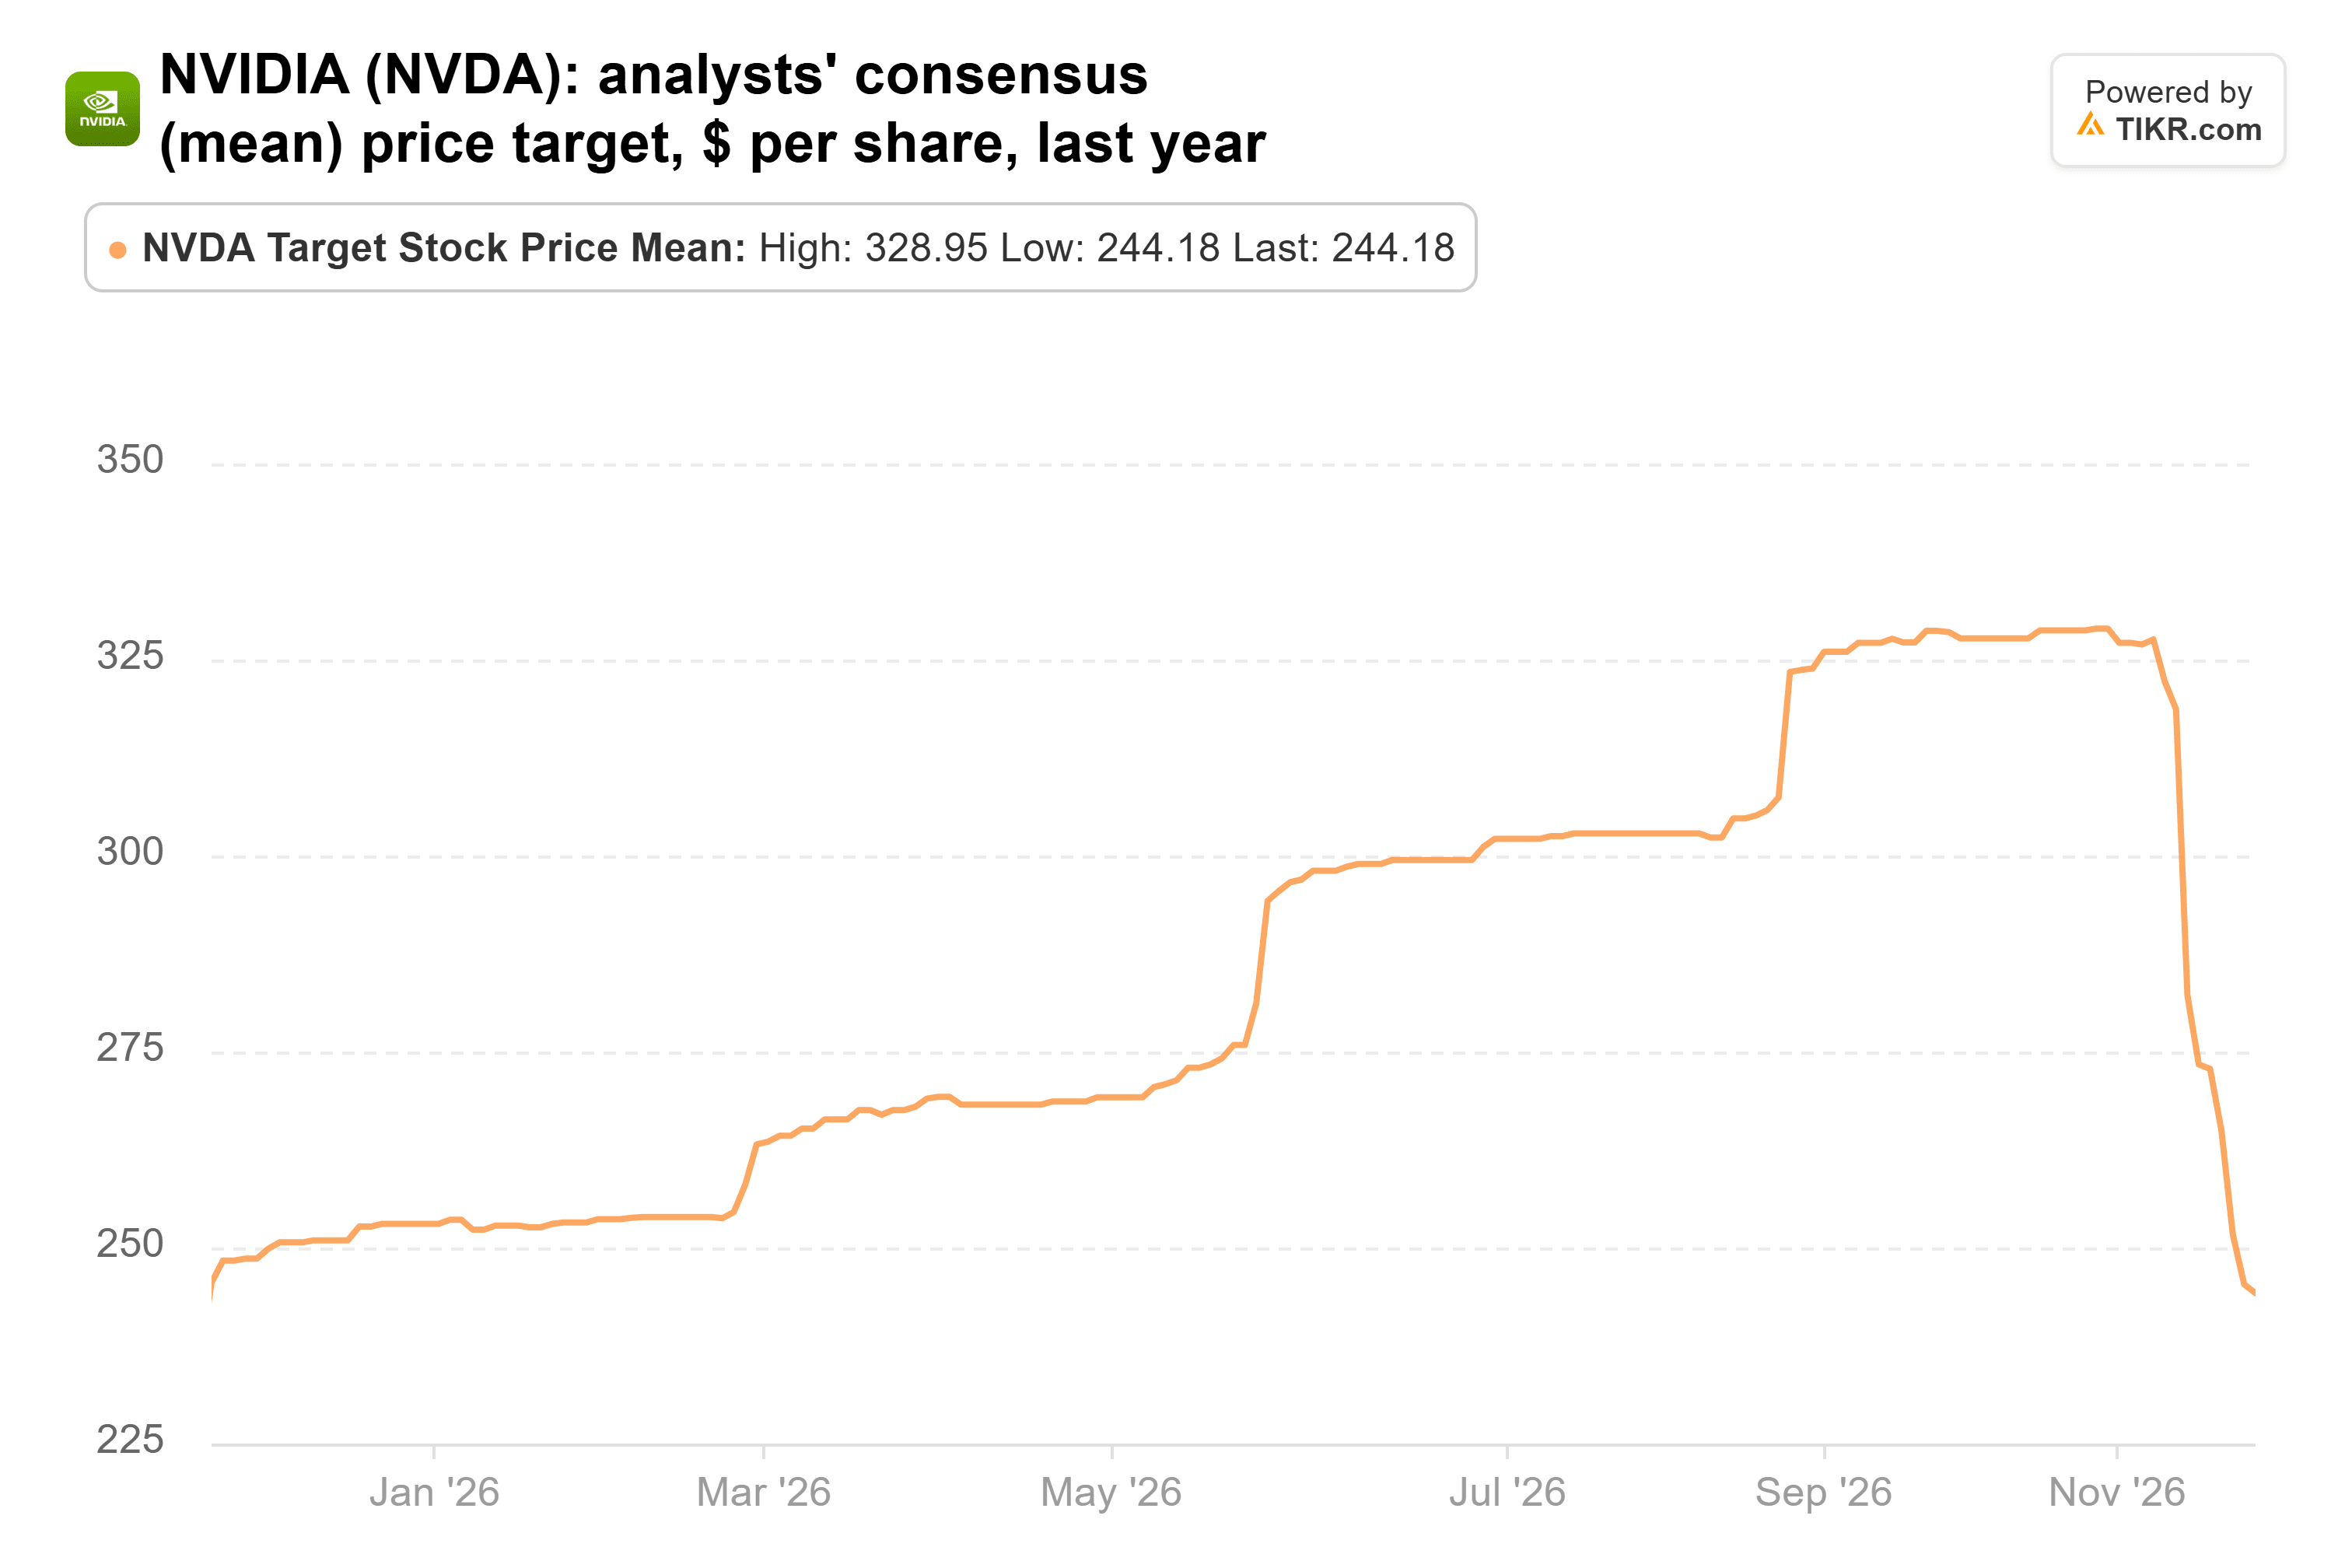
平均目標株価は244.18ドルで、10月23日の328.95ドルから下落したが、依然として金曜日の終値より95%高い。市場で最も低い目標株価である130ドルでさえ、株価の終値を上回っている。
私はARKの取引の反対側に立つ
これほど低い倍率では、市場はNVIDIAの収益が近くピークを迎え、急落すると想定している。NVIDIAの前回の景気循環はまさにそのように終わった:2023会計年度(2023年1月期)には、売上高は270億ドルで横ばいとなり、営業利益率は37.3%から20.7%に低下した。そして、これらの売掛金と保証を考えると、AI研究所でのつまずきはNVIDIAに二重の打撃を与えるだろう。
ARKのメールは売却理由を示しておらず、これほど小規模な調整売りからキャシー・ウッド氏がNVIDIAをどう考えているかを読み取ることはほとんどできない。しかし、TIKRの数字に基づけば、私は予想PER 8.7倍で売るよりも買いたい。
ARKの次の13F報告書(2月中旬提出予定)は、12月31日時点の保有状況を示す。それ以前に、NVIDIAの2月の決算報告では、1月四半期の営業利益率が経営陣が示した下限の71%-72%を維持または上回っていること、および売掛金の伸びが売上高の伸びを上回らないことを確認したい。その両方を達成すれば、8.7倍は明らかに安すぎる。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!