主なポイント
- AT&Tの利回りは5%で、1株あたり1.11ドルの配当を維持する計画。一方、Air Products and Chemicalsの利回りは2.3%で、配当は引き続き増額中。
- AT&Tの配当は、2026年9月30日までの12か月間のフリーキャッシュフローの44%を占め、十分にカバーされている。同社は2028年のフリーキャッシュフローを210億ドル以上と見通している。
- Air Productsの配当は、2025会計年度のノーマライズドEPSの59%を占めたが、その年の1株あたり配当金の伸びはわずか1.1%だった。
- 注目すべき2点:AT&Tの債務(経営陣は目標水準に戻るのは2029年になると見込む)と、Air Productsが予想通り2027会計年度に正味キャッシュフローをプラスに転じるかどうか。
配当で生活する退職者にとっては、確実に受け取れる小切手が欲しいところだ。そして、2つの大手配当支払い企業が、自社の配当についてまったく異なる答えを出した。
10月21日、AT&T (T) は、年間配当を1株あたり1.11ドル(利回り5.0%)で維持し、増加するフリーキャッシュフローを自社株買いに充てる計画を発表した。続いて11月5日、Air Products and Chemicals (APD) は会計年度を終了し、エドゥアルド・メネゼスCEOは「我々は方向転換を成し遂げられることを証明した」と述べ、利回り2.3%の配当の増額を継続した。
では、退職者にとってより良い配当株はどちらか:より大きな小切手か、それとも成長する小切手か?
| 指標 | AT&T (T) | Air Products and Chemicals (APD) |
|---|---|---|
| フォワード利回り | 5.0% | 2.3% |
| 配当成長率(2020-2025会計年度) | 年間 -11.8% | 年間 6.6% |
| カバー率(直近) | キャッシュ配当性向: 44% (2026年9月30日までのTTM) | ノーマライズドEPSに対する配当性向: 59% (2025会計年度) |
| カバー率(将来) | キャッシュ配当性向: 46% (2026会計年度コンセンサス) | ノーマライズドEPSに対する配当性向: 54% (2026会計年度) |
| 正味債務 / EBITDA | 3.3倍 | 3.5倍 |
| インタレスト・カバレッジ | 3.9倍 | 14.3倍 |
出典: TIKR、本日の価格時点。
退職者に6%以上の利回りを支払う、安全な配当株6銘柄
現在、年間利回り6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全なのはわずか6銘柄であると我々は確信するに至った。
これら6銘柄は、我々の新しい投資レポートの一部として無料で入手可能であり、こちらからアクセスできる。
AT&Tの小切手は据え置き
AT&Tの成長は、同社が「高度な接続性」と呼ぶ分野、すなわち光ファイバー、固定無線、ポストペイド電話にある。同社は2026年第3四半期に、高度な接続性インターネット顧客を記録的な76万9,000件増やした。四半期売上高は前年同期比5.3%増の323億ドルとなり、レガシー事業の売上高が24.5%減少したにもかかわらずこの数字を達成した。
配当は、2026年9月30日までの12か月間のフリーキャッシュフローの44%を占め、十分にカバーされている。コンセンサスでは、2026会計年度のこの比率は46%と見込まれている。フリーキャッシュフローは2016会計年度以降、毎年配当をカバーしてきた:
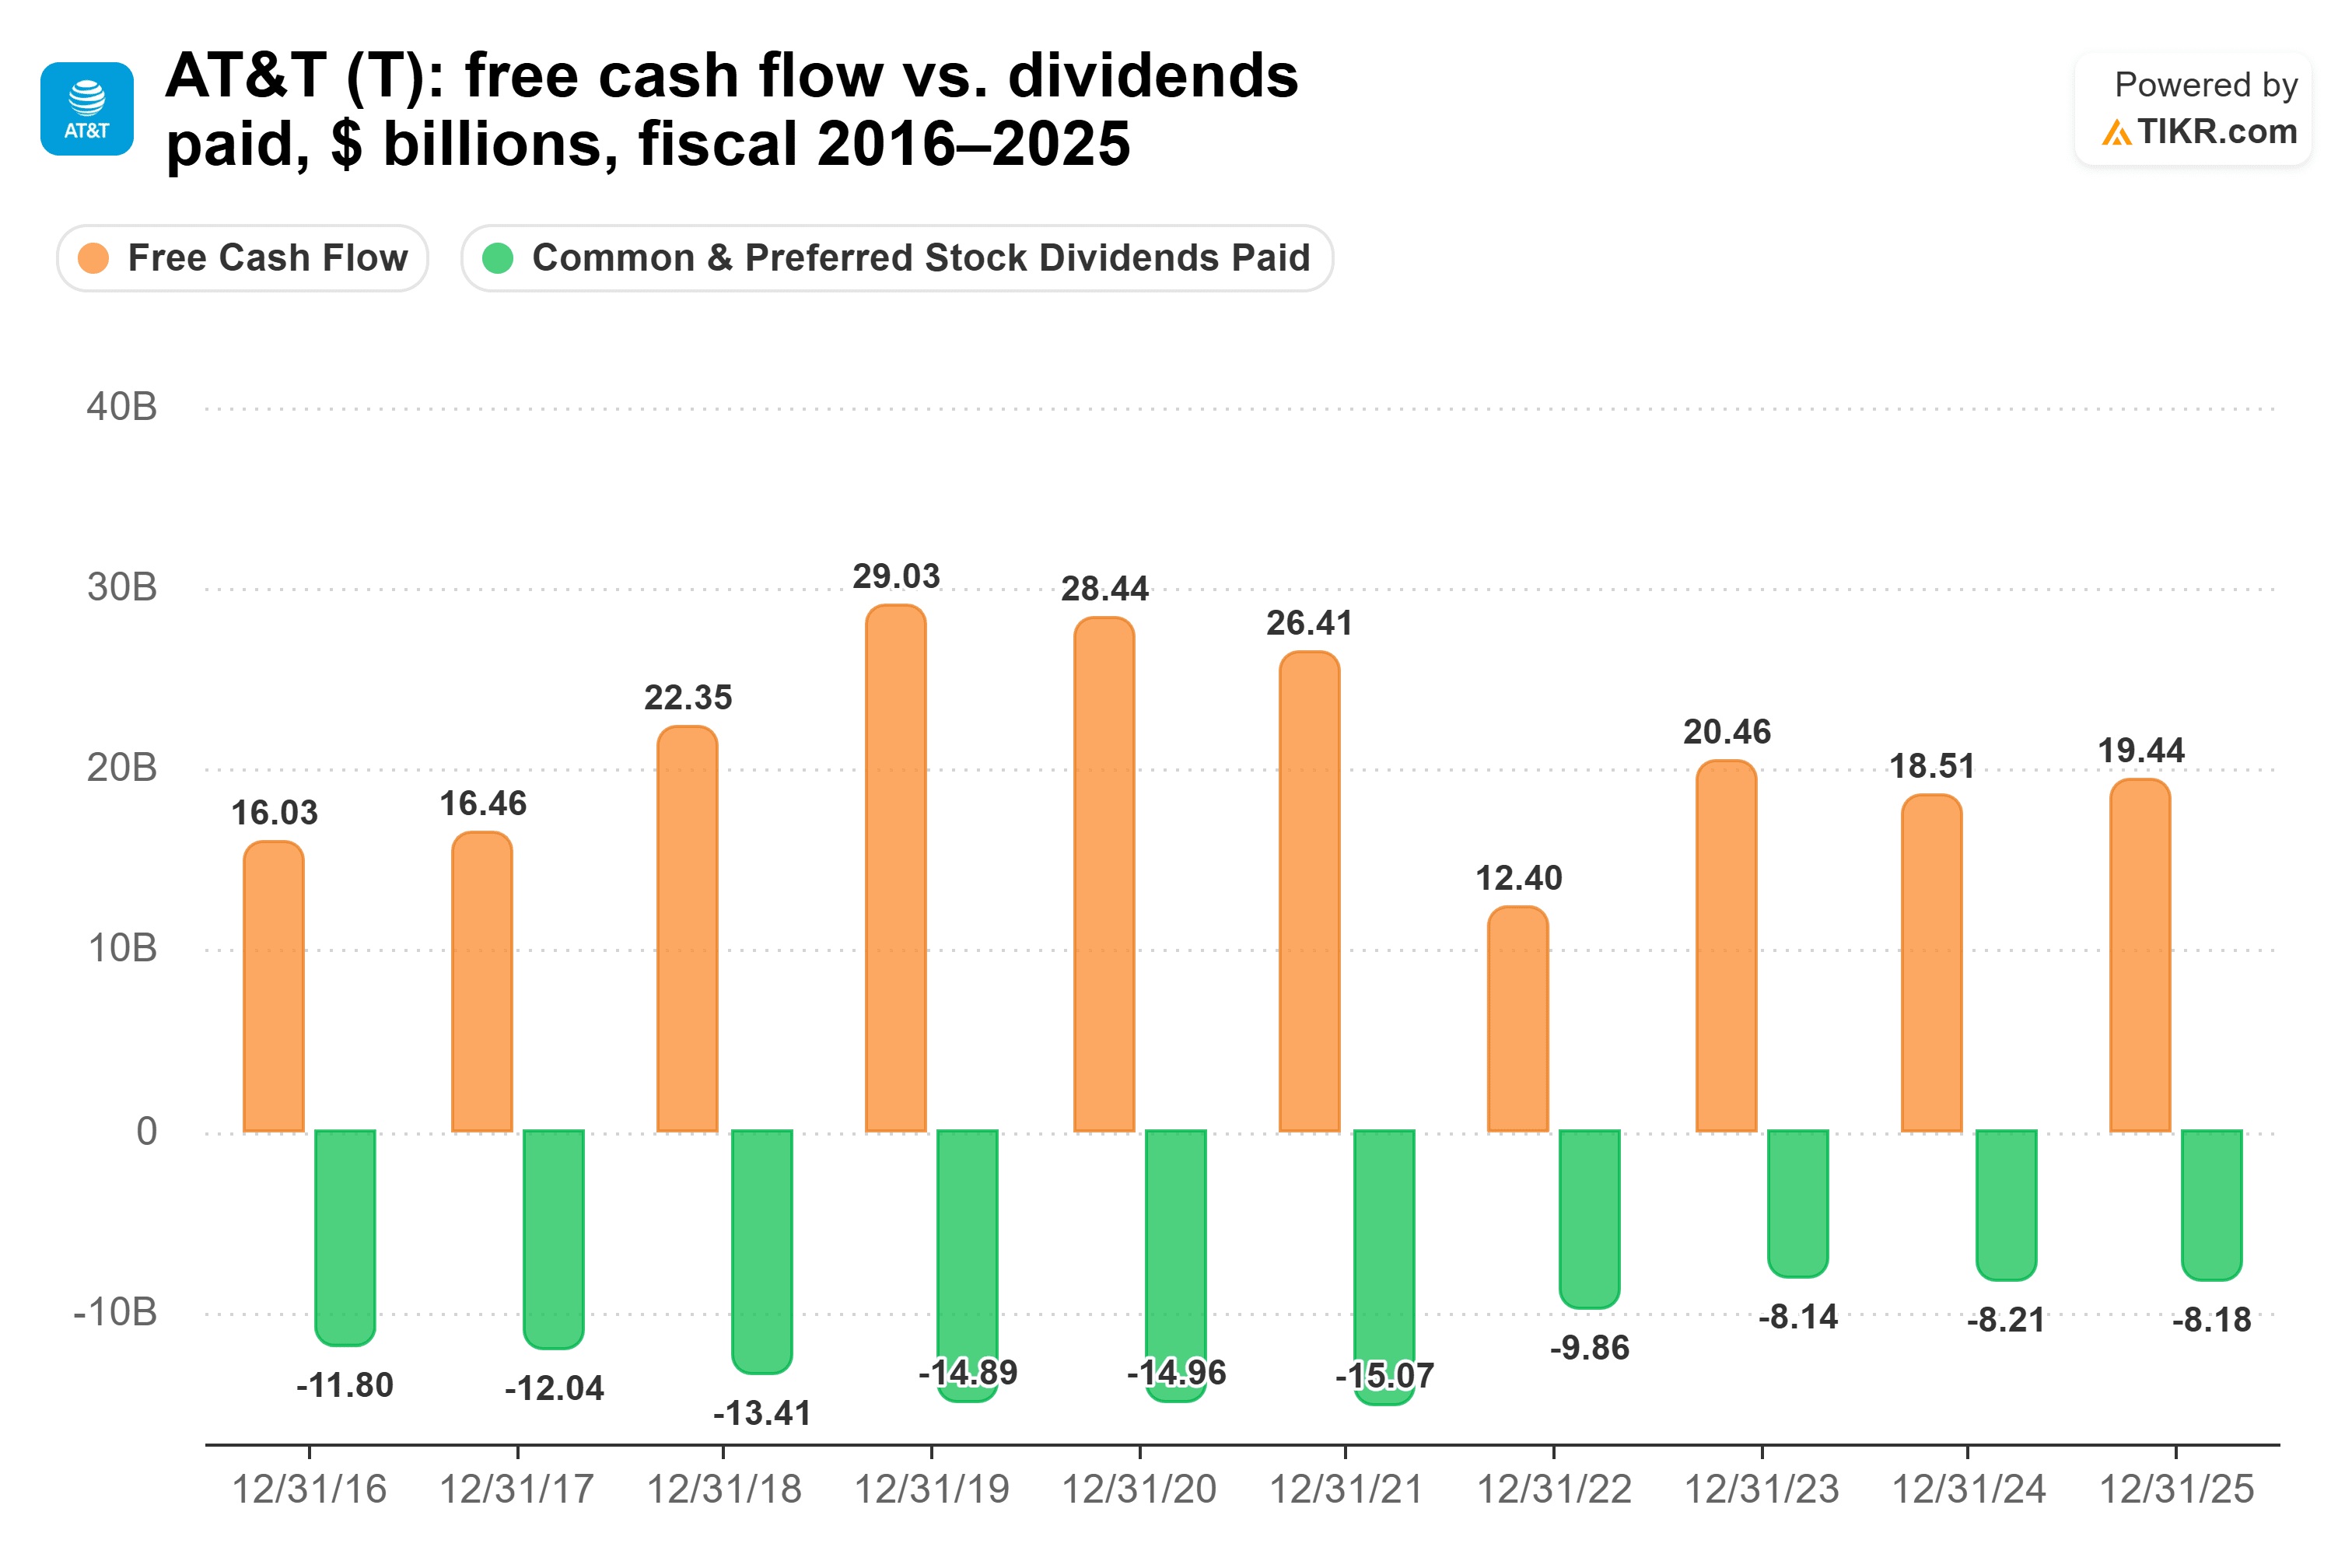
この余裕の一部は、より小さな配当に起因する:AT&Tは2020会計年度に1株あたり2.08ドル、2025会計年度に1.11ドルの配当を支払った。
経営陣は1.11ドルを維持し、2028年までに240億ドル以上の自社株買いを行う計画だ。ただし、バランスシートが弱点である。正味債務はEBITDAの3.3倍、EBITによる利子カバーはわずか3.9倍であり、経営陣はEchoStarのスペクトル買収後、レバレッジが目標の2.5倍に戻るのは2029年になると見込んでいる。
Air Productsは増額を継続、ただしペースは鈍化
Air Productsは鏡像のような存在だ:同社の配当は増額を続けているが、キャッシュフローが追いついている。過去5年間のうち3年でフリーキャッシュフローがマイナスだったため、その配当はノーマライズドEPSで評価される。
9月30日に終了した2026会計年度では、調整後EPSは12%増の13.45ドルとなった。資本支出は18億ドル減少し、33億ドルとなった。同社の成長はエレクトロニクス分野にあり、過去12か月間で20億ドル以上のプロジェクトを受注している。
配当は、2025会計年度のノーマライズドEPSの59%、2026会計年度の54%を占め、快適な水準にある。2017会計年度以降、利益は常に配当を大きく上回ってきた:
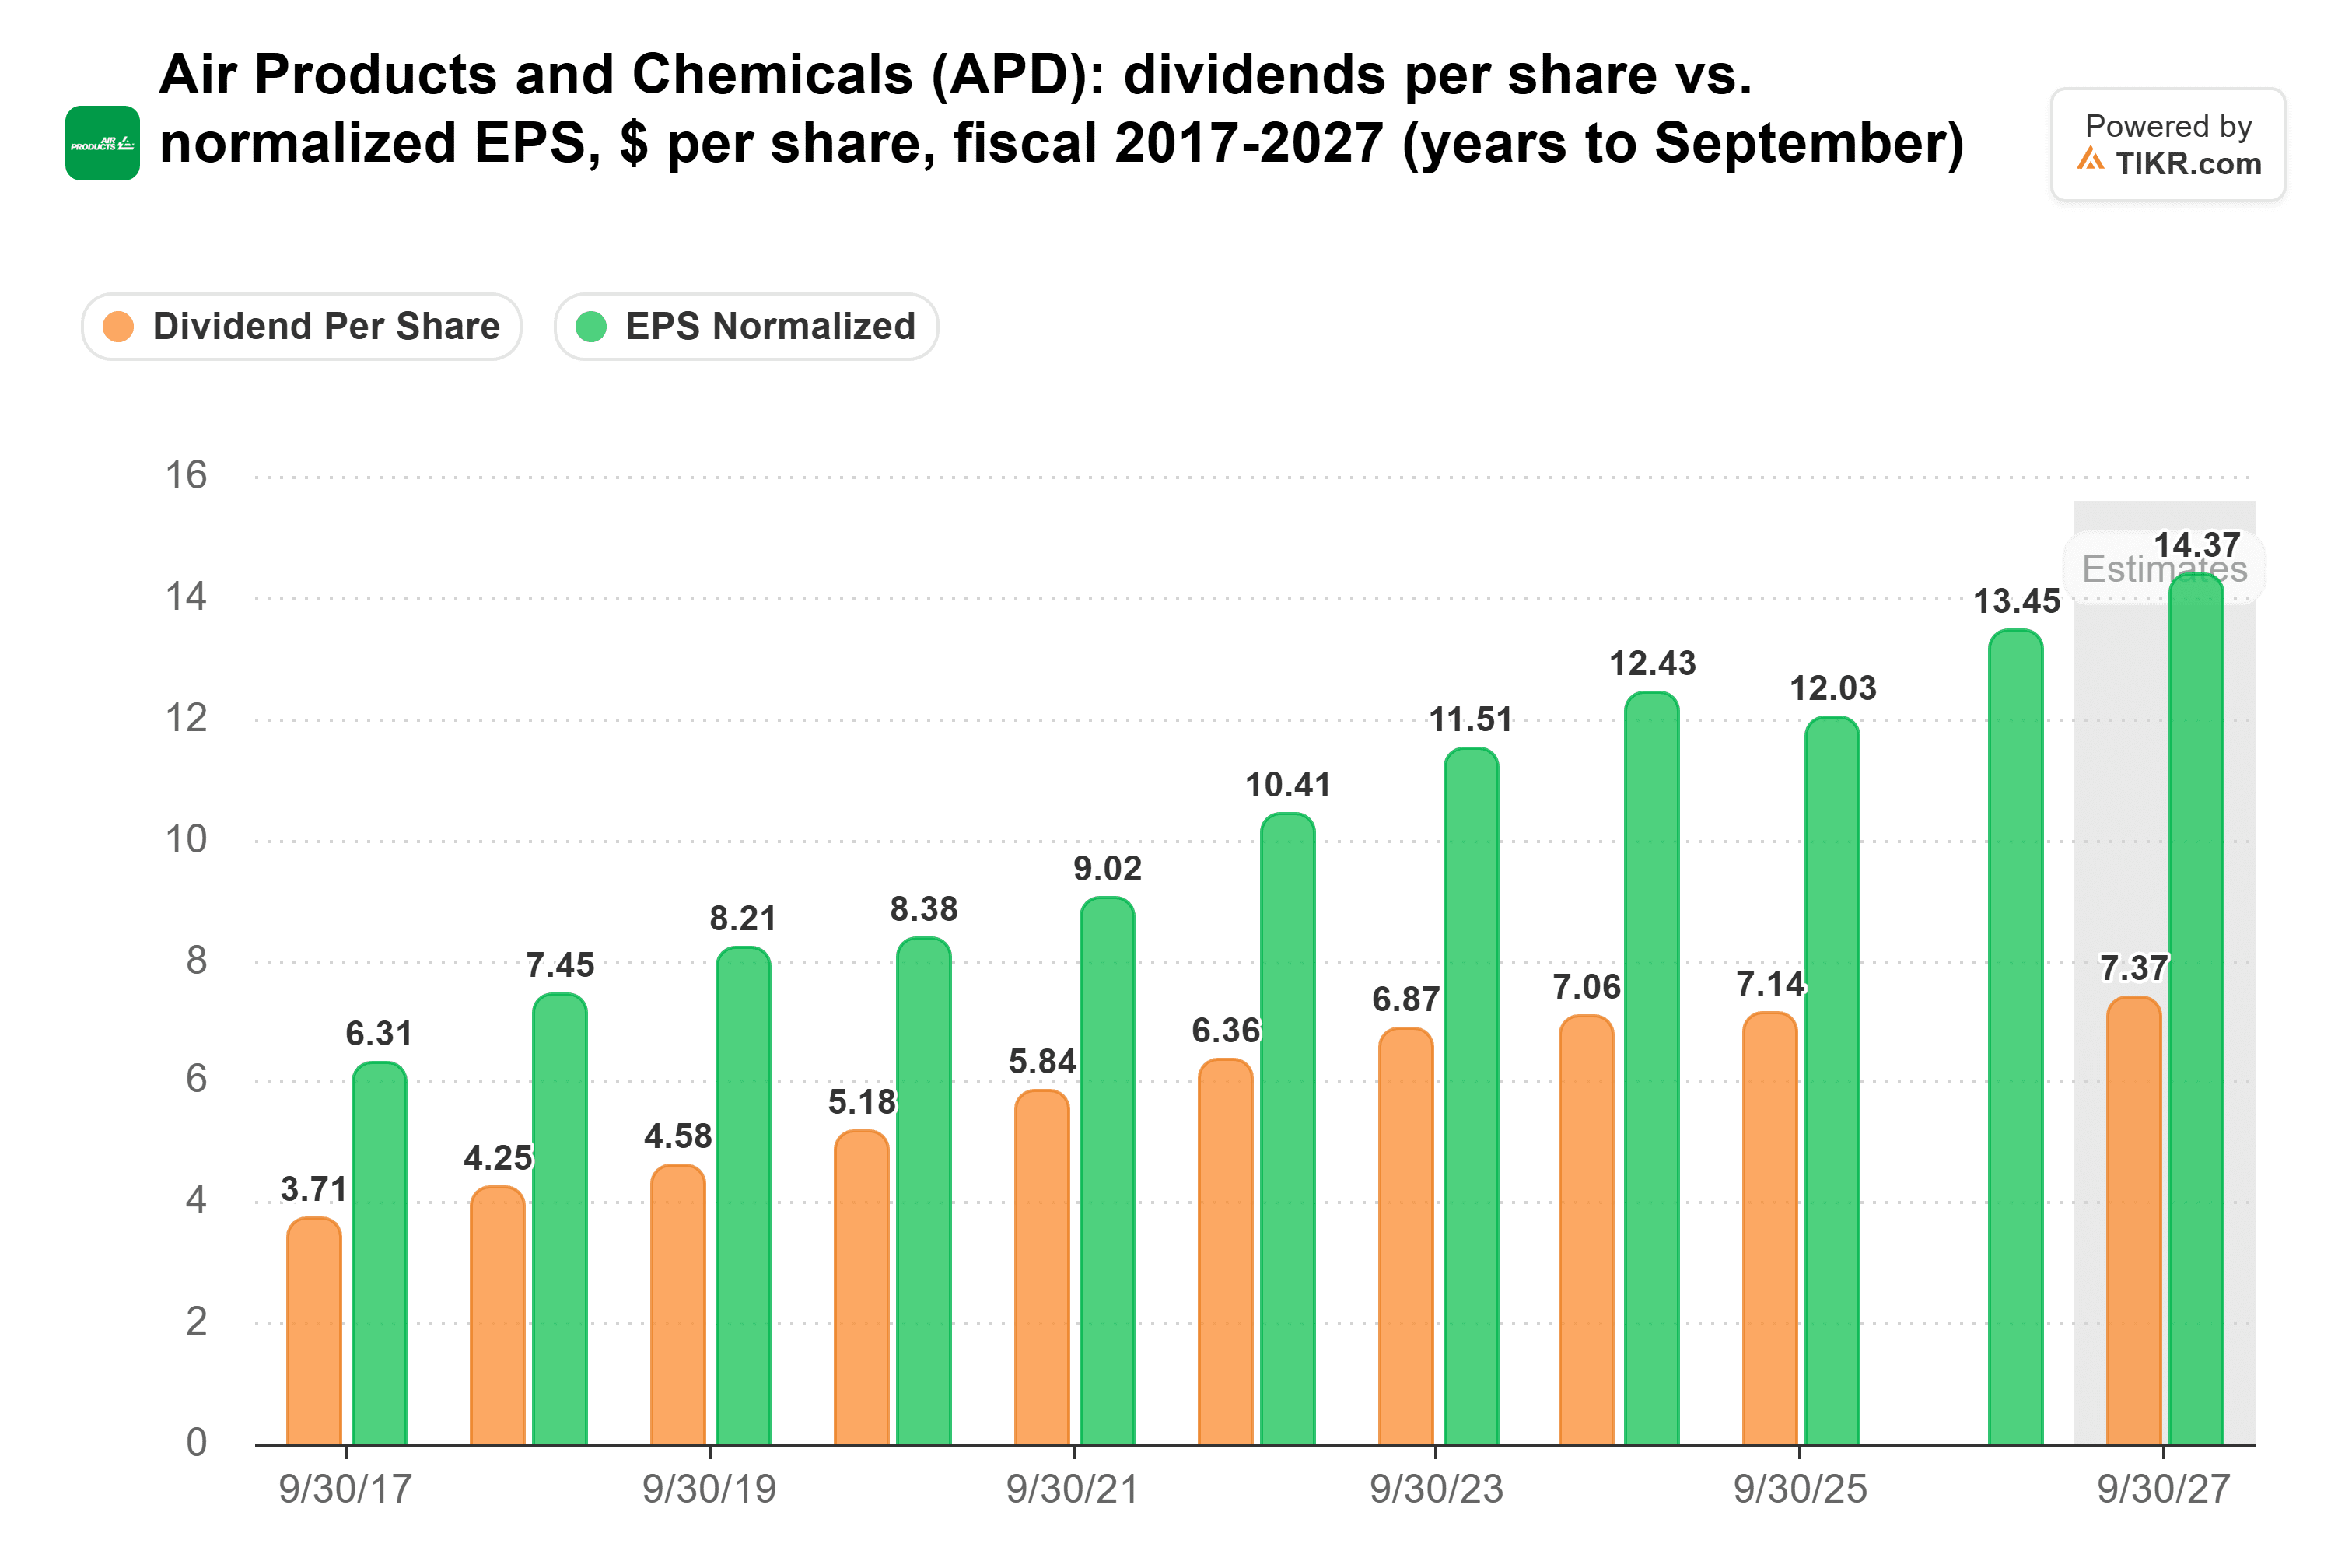
ただし、増額幅は縮小している。1株あたり配当金は、2023会計年度の6.87ドルから2024会計年度は7.06ドル、2025会計年度は7.14ドルとなり、この最後の年の伸びはわずか1.1%だった。
経営陣は、高いリターンを生むプロジェクトを最優先し、増配はその次に置いている。同社は2027会計年度に正味キャッシュフローをプラスに転じ、営業キャッシュと資産売却で資本支出と配当の両方をカバーできると見込んでいる。
では、どちらの配当が勝るか?
退職者にとってより良い配当株はAT&Tである。その小切手は2倍以上大きく、会社のフリーキャッシュフローの半分以下しか占めていない。現在の各配当のペースで計算すると、AT&Tに1万ドル投資した場合、現在の年間受取額は500ドルで、10年後も約500ドルとなる。一方、Air Productsでは現在230ドル、10年後は約255ドルとなる。Air Productsの受取額がAT&Tを上回るのは、両社の5年間の成長率をそのまま適用した場合でも2031年頃であり、どちらの成長率も現在支払われている配当の実態には合っていない。
AT&Tの余裕も拡大するはずだ。アナリストは、2026会計年度のフリーキャッシュフローを180億ドル、2027会計年度を192億ドル、2028会計年度を209億ドルと予想しており、これは同社の見通し(180億ドル以上、190億ドル以上、210億ドル以上)に近い:
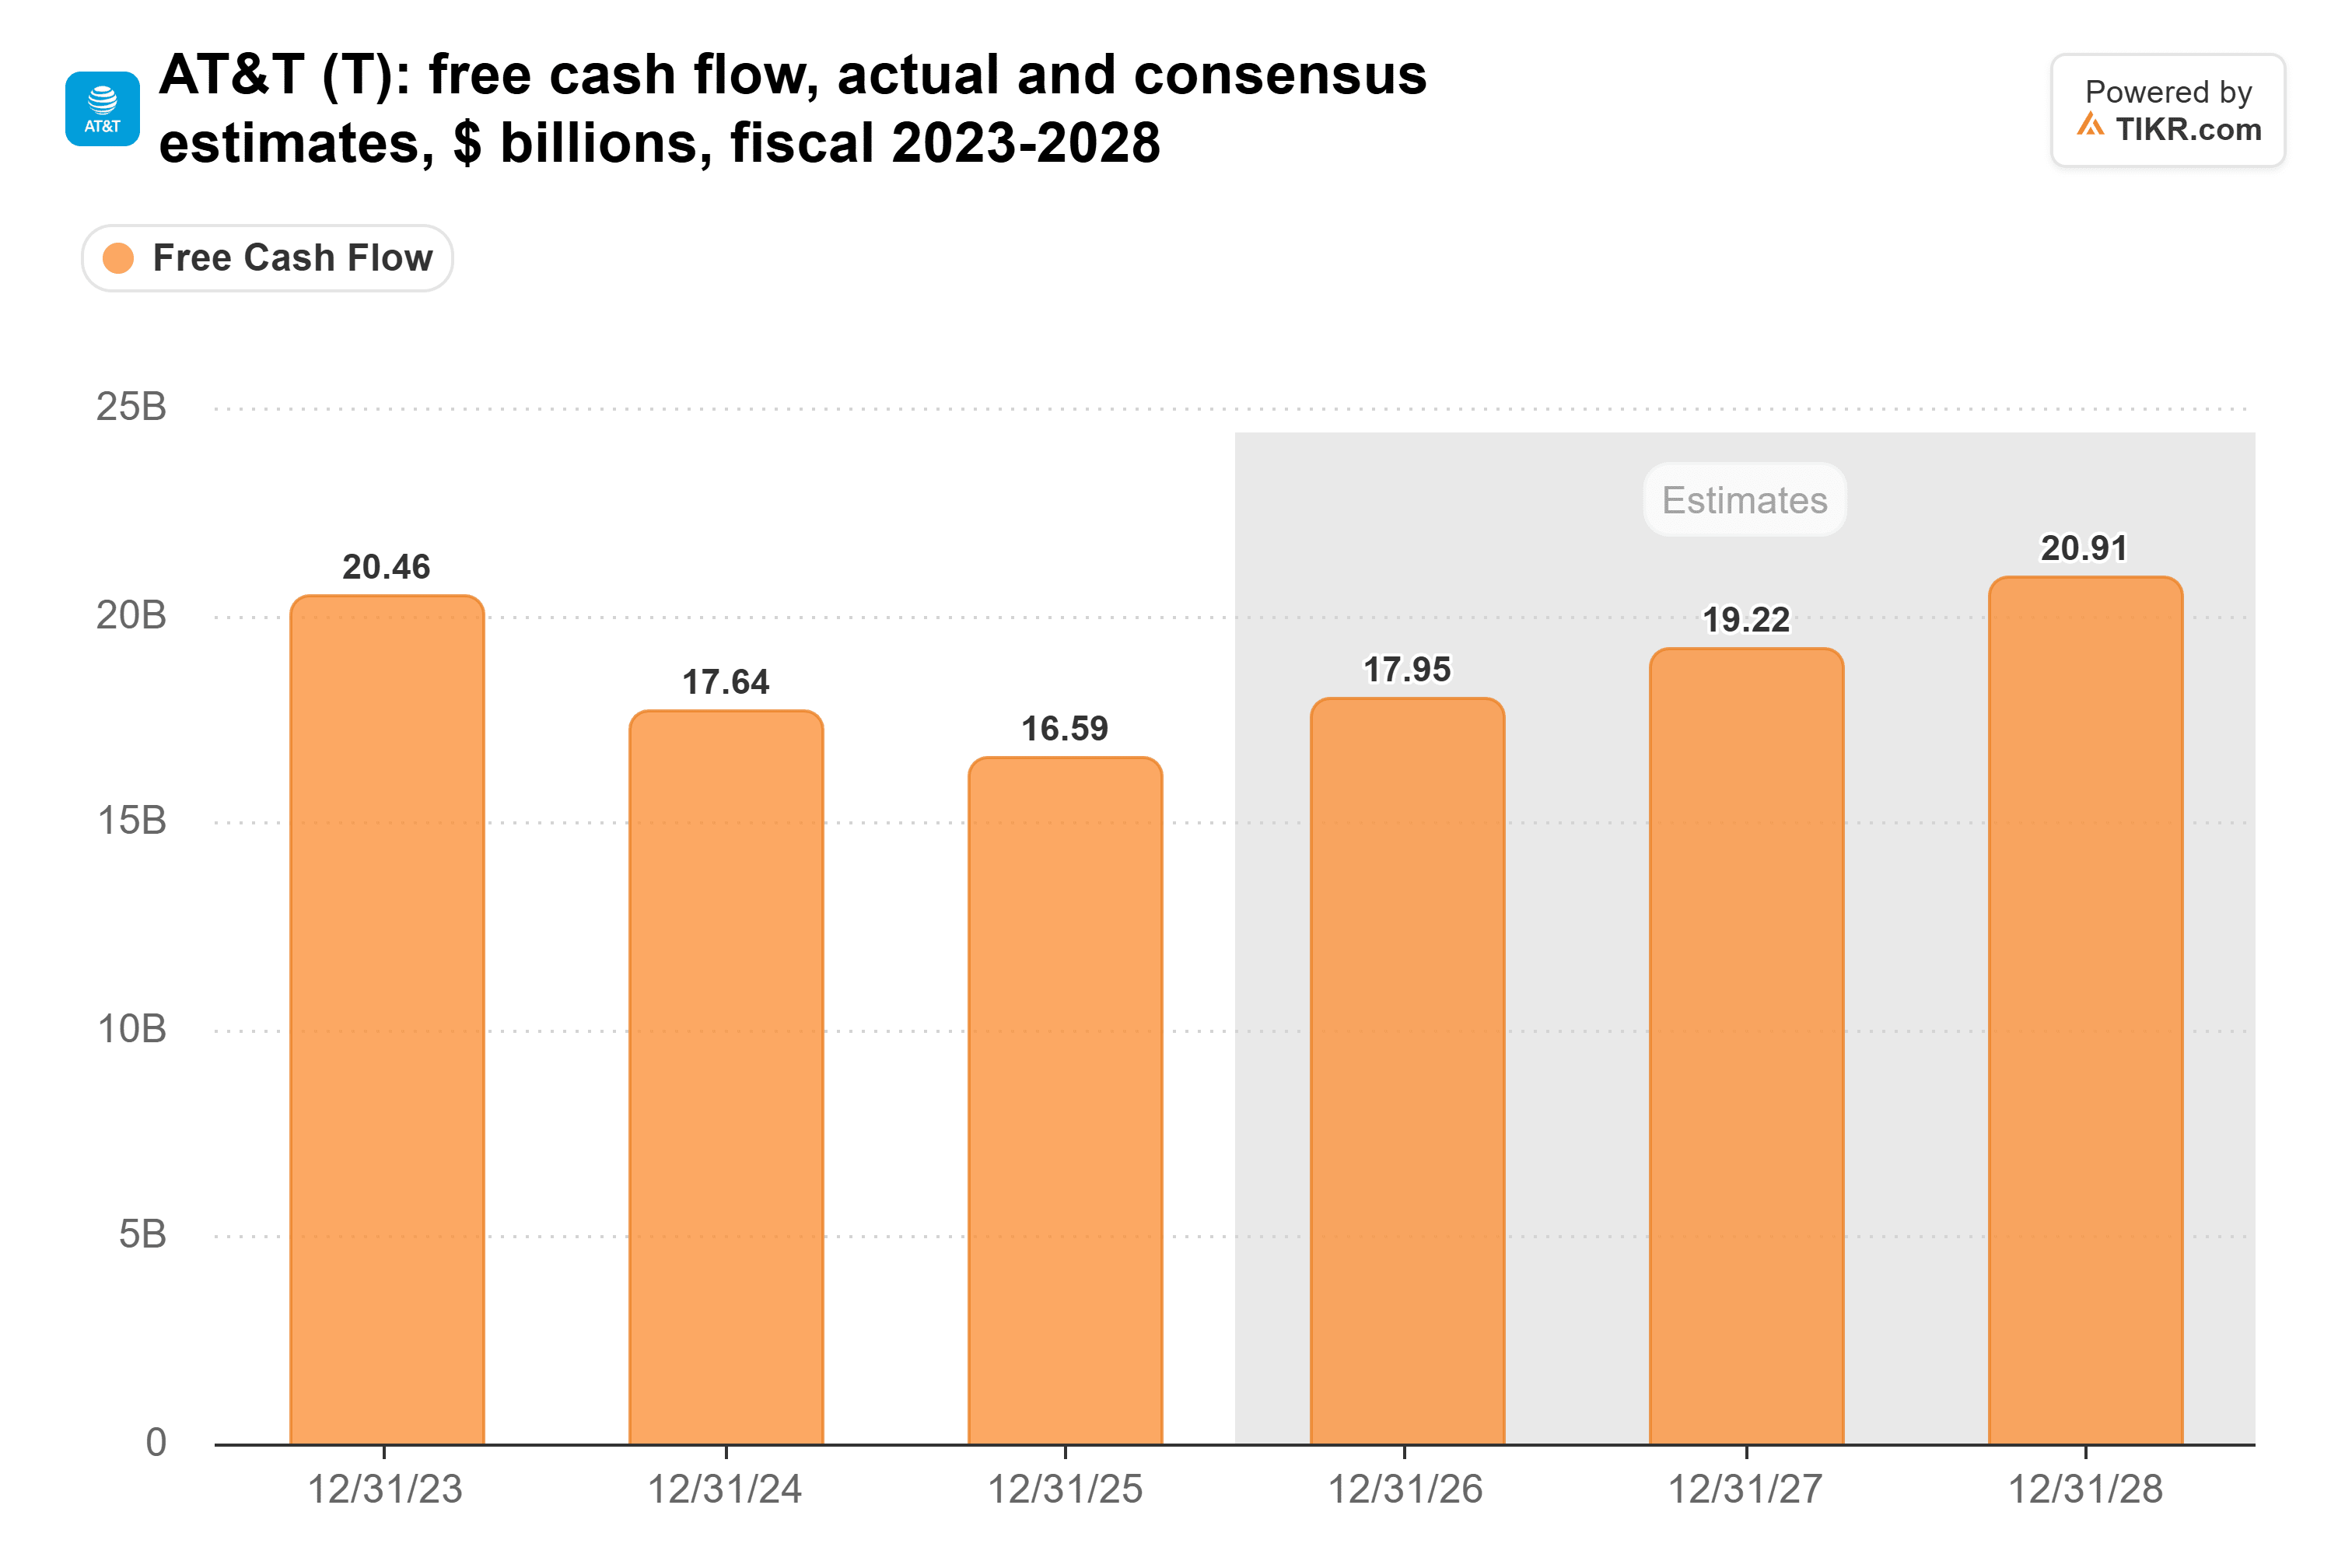
配当が据え置きであれば、そのキャッシュに占める割合は年々小さくなる。
とはいえ、Air Productsの配当が危険にさらされているわけではない。同社の利益は成長しており、インタレスト・カバレッジははるかに広く、経営陣は増配の実績を維持することを約束している。ただ、現在収入を必要とする退職者にとっては、AT&Tのより大きく、十分にカバーされた小切手の方が勝るということだ。
もちろん、AT&Tは過去に配当を削減したことがあるため、債務を返済しながらフリーキャッシュフローの見通しを達成できるかどうかが大きく影響する。
AT&Tは忘れて:今すぐ買える安全な6%以上の利回りを支払う6銘柄
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を買った場合に限る。
正しい高利回り配当株を選ぶことは、夢のような退職生活と…毎月の生活費に困り、次の社会保障給付の小切手が清算されるのを待つ生活との違いになりうる。
我々は、すべての退職者が今知っておくべき、利回り6%以上の6銘柄を特定した。(そしてAT&Tはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!