主なポイント
- 45億ドルを運用するファンドが、第3四半期にServiceNowへの新規ポジションを開設し、ValvolineとESCO Technologiesへの保有を増やしたことが、新たに提出された13F報告書で明らかになった。
- 3銘柄の中で最大のServiceNowは、成長見通しの軟調さを受けて、9月30日以降34%下落している。
- Valvolineは9月30日以降22%上昇し、ESCOは利益が伸び続けているにもかかわらず16%下落している。
- ServiceNowは、予想PERが約20倍で過去5年平均の53倍を大きく下回っており、3銘柄の中で最も買いの銘柄に見える。
45億ドルを運用するあるファンドは、ServiceNow (NOW)へのトップ10入りの新規ポジションを10月に開始したが、同株はその後、価値の3分の1を失った。その他の大きな追加銘柄であるValvoline (VVV)とESCO Technologies (ESE)は、それぞれ逆の方向に動いている。
このファンドはHawk Ridge Capital Managementで、9月30日終了の四半期の13F報告書を11月16日に提出した。それによると、38のポジションにわたって252億ドルの米国株を保有している。
最大の賭けは34%下落
Hawk Ridgeは9月30日時点で、945,381株のServiceNow株を1億2700万ドル相当保有しており、これは13F報告書上の株式の5.0%、第7位のポジションに相当する。3か月前には保有していなかった。
それ以降の下落の大部分は、ServiceNowが10月28日に発表した第3四半期決算を受けて発生した。今後12か月間に発生する契約収益は21%増加したが、これは7月1日の価格変更により前倒しされた更新契約に支えられたものであり、経営陣は第4四半期の成長率を18.5%と見通しを示した。株価はこの業績見通しを受けて急落し、アナリストは2027年のEPS予想を5.01ドルから4.80ドルに引き下げた。
アナリストの平均目標株価も、予想の引き下げに伴って下落している:
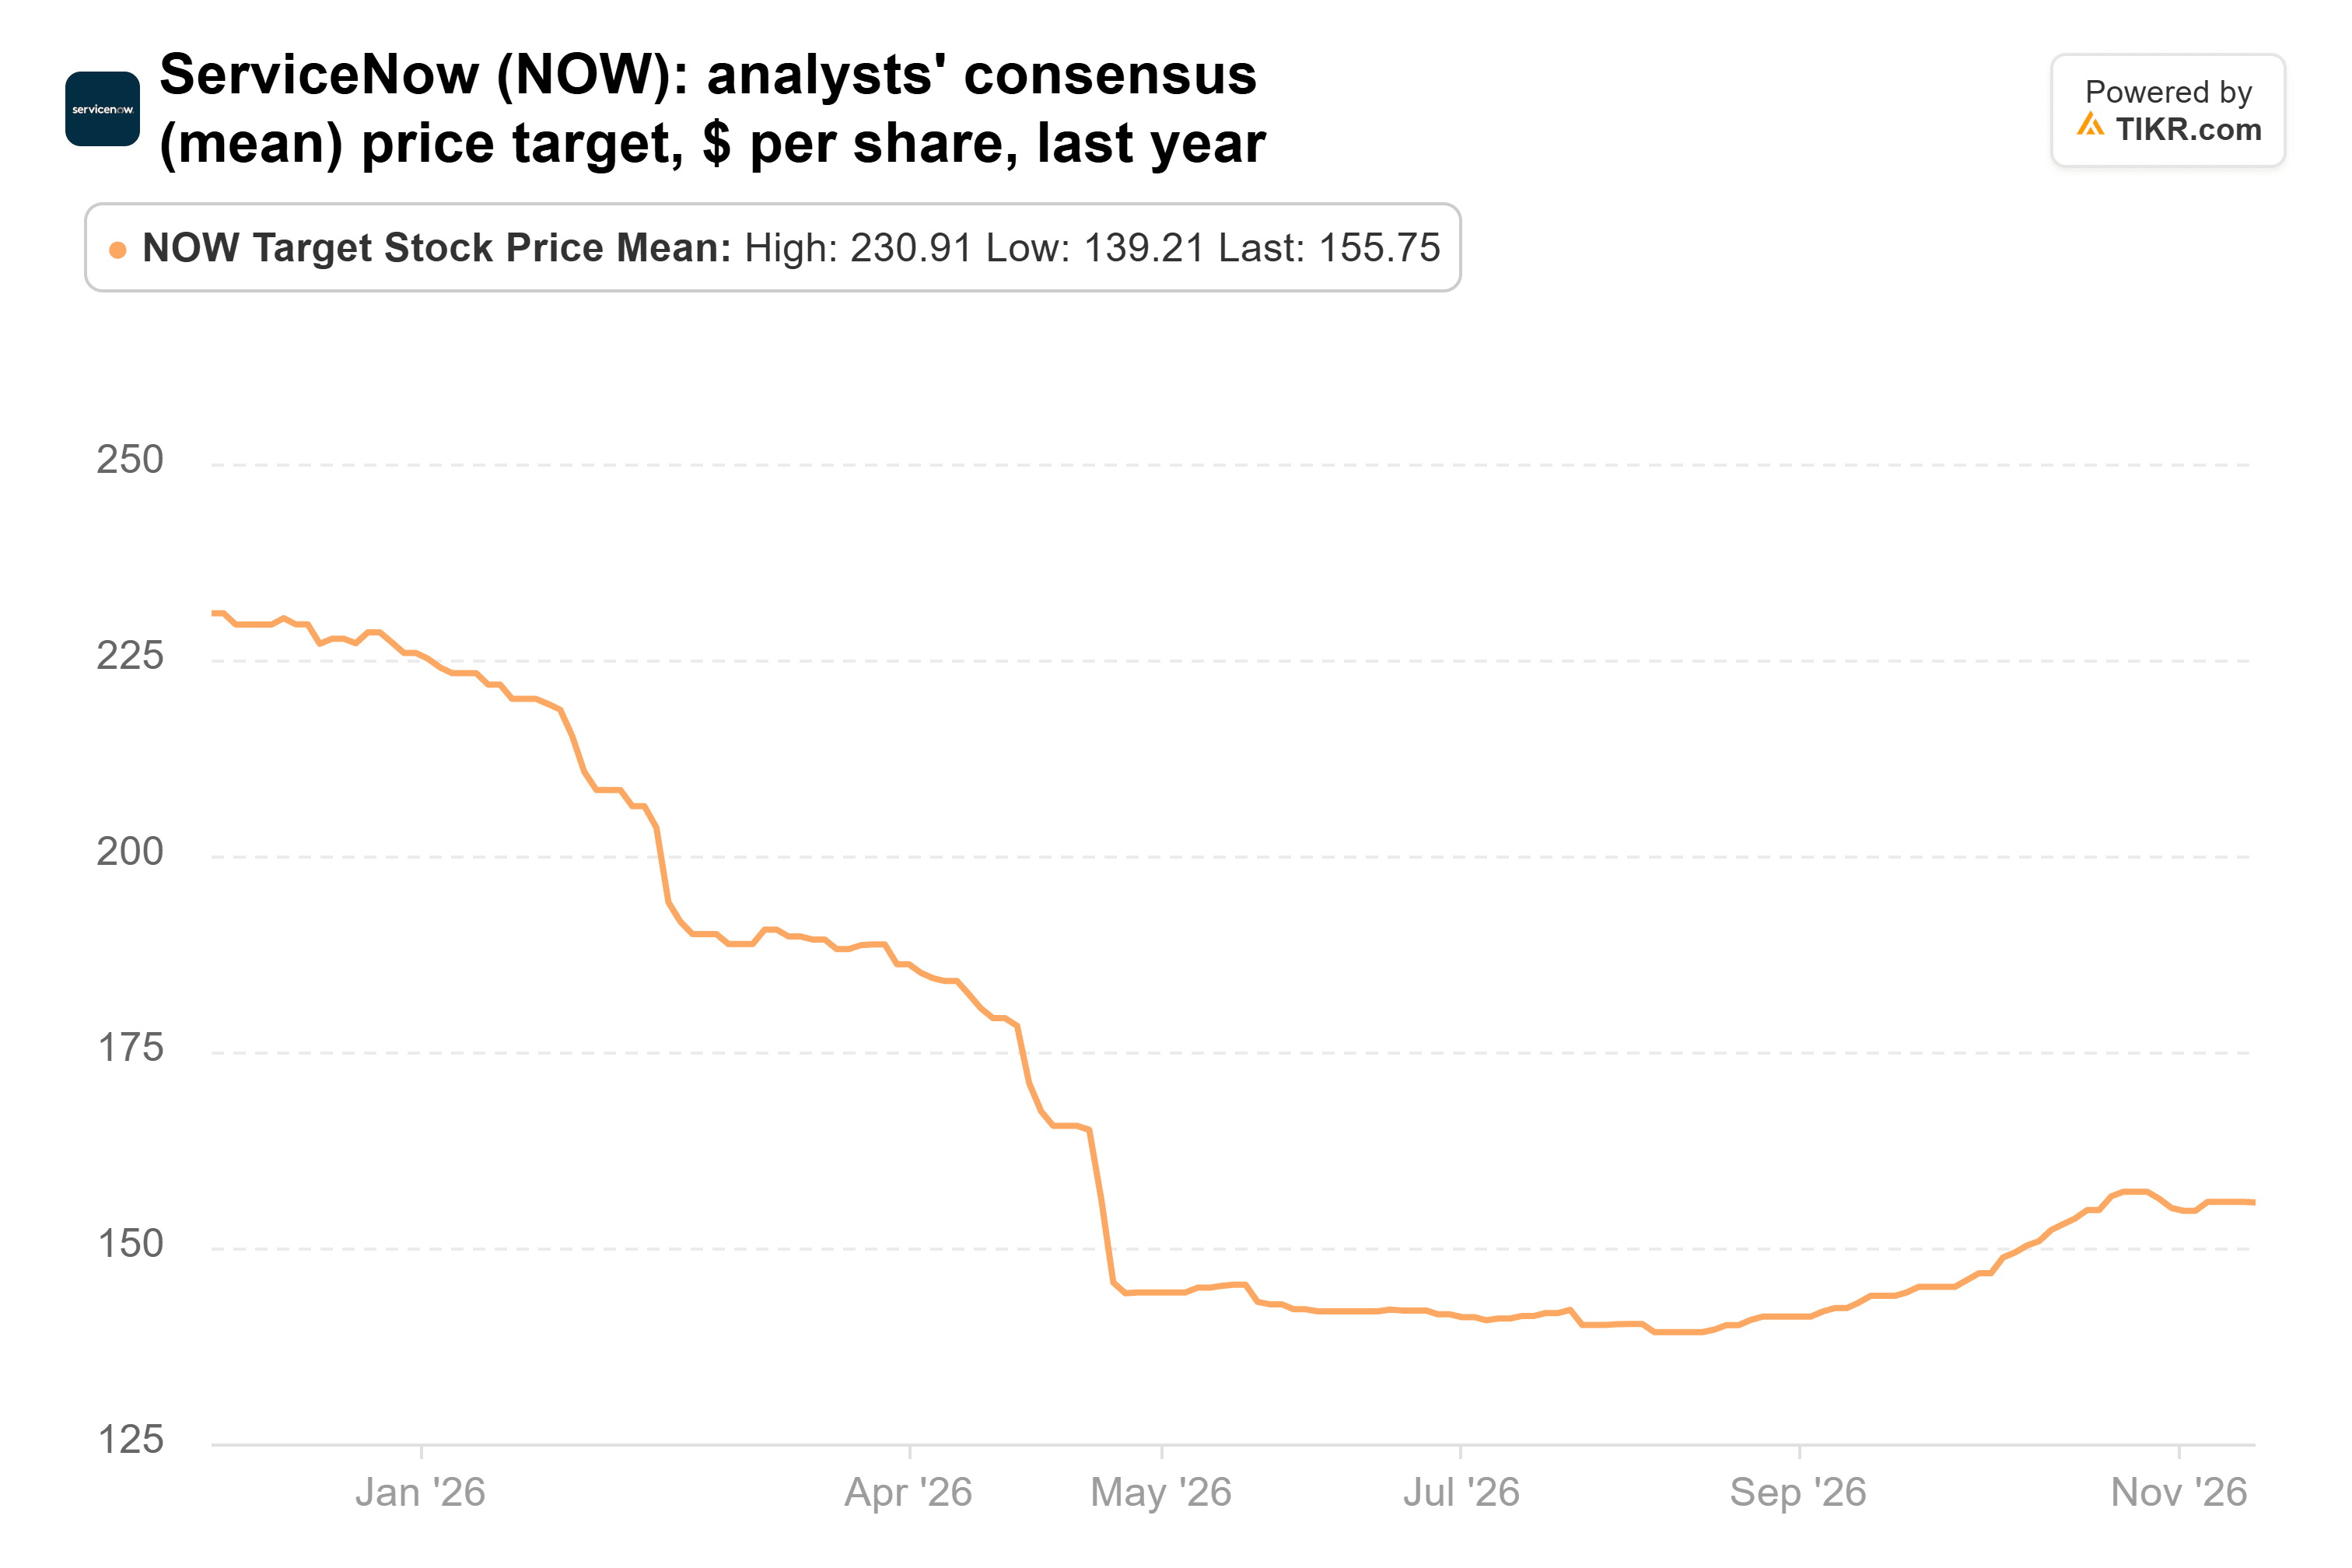
現在の株価は156ドルで、1年前の231ドルから下落している。それでも、前日終値の75%上回る水準だ。
TIKRはServiceNowを49人のアナリストがフォローしています。「買い」としているのは何人でしょうか?
ServiceNowの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。ServiceNowのアナリストレーティングを見る
Valvolineは既に利益を生んでいる
Hawk RidgeはValvolineの保有株数を35%増やし、9月30日時点で398万株、1億2000万ドル相当となり、13F報告書上の株式の4.8%を占めた。この銘柄はこれまでのところ成功している:四半期末以降、株価は22%上昇している。
Valvolineの会計年度は9月30日に終了し、11月19日に決算を発表した。第4四半期の全店舗ベースの既存店売上高は9.4%増加し、20年連続の成長記録を伸ばした。通期の調整後EPSは1.76ドルで、業績見通しの上限を上回った。フリーキャッシュフローは、2025年度の4800万ドルから2億400万ドルに急増した。課題はコストだ:四半期の粗利益率は潤滑油価格の上昇により3ポイント低下した。経営陣は2027年度の調整後EPSを1.85ドルから2.05ドルと見通しを示しており、株価は予想PER約19倍で取引されている。
平均目標株価は1年間ほとんど動いていない:
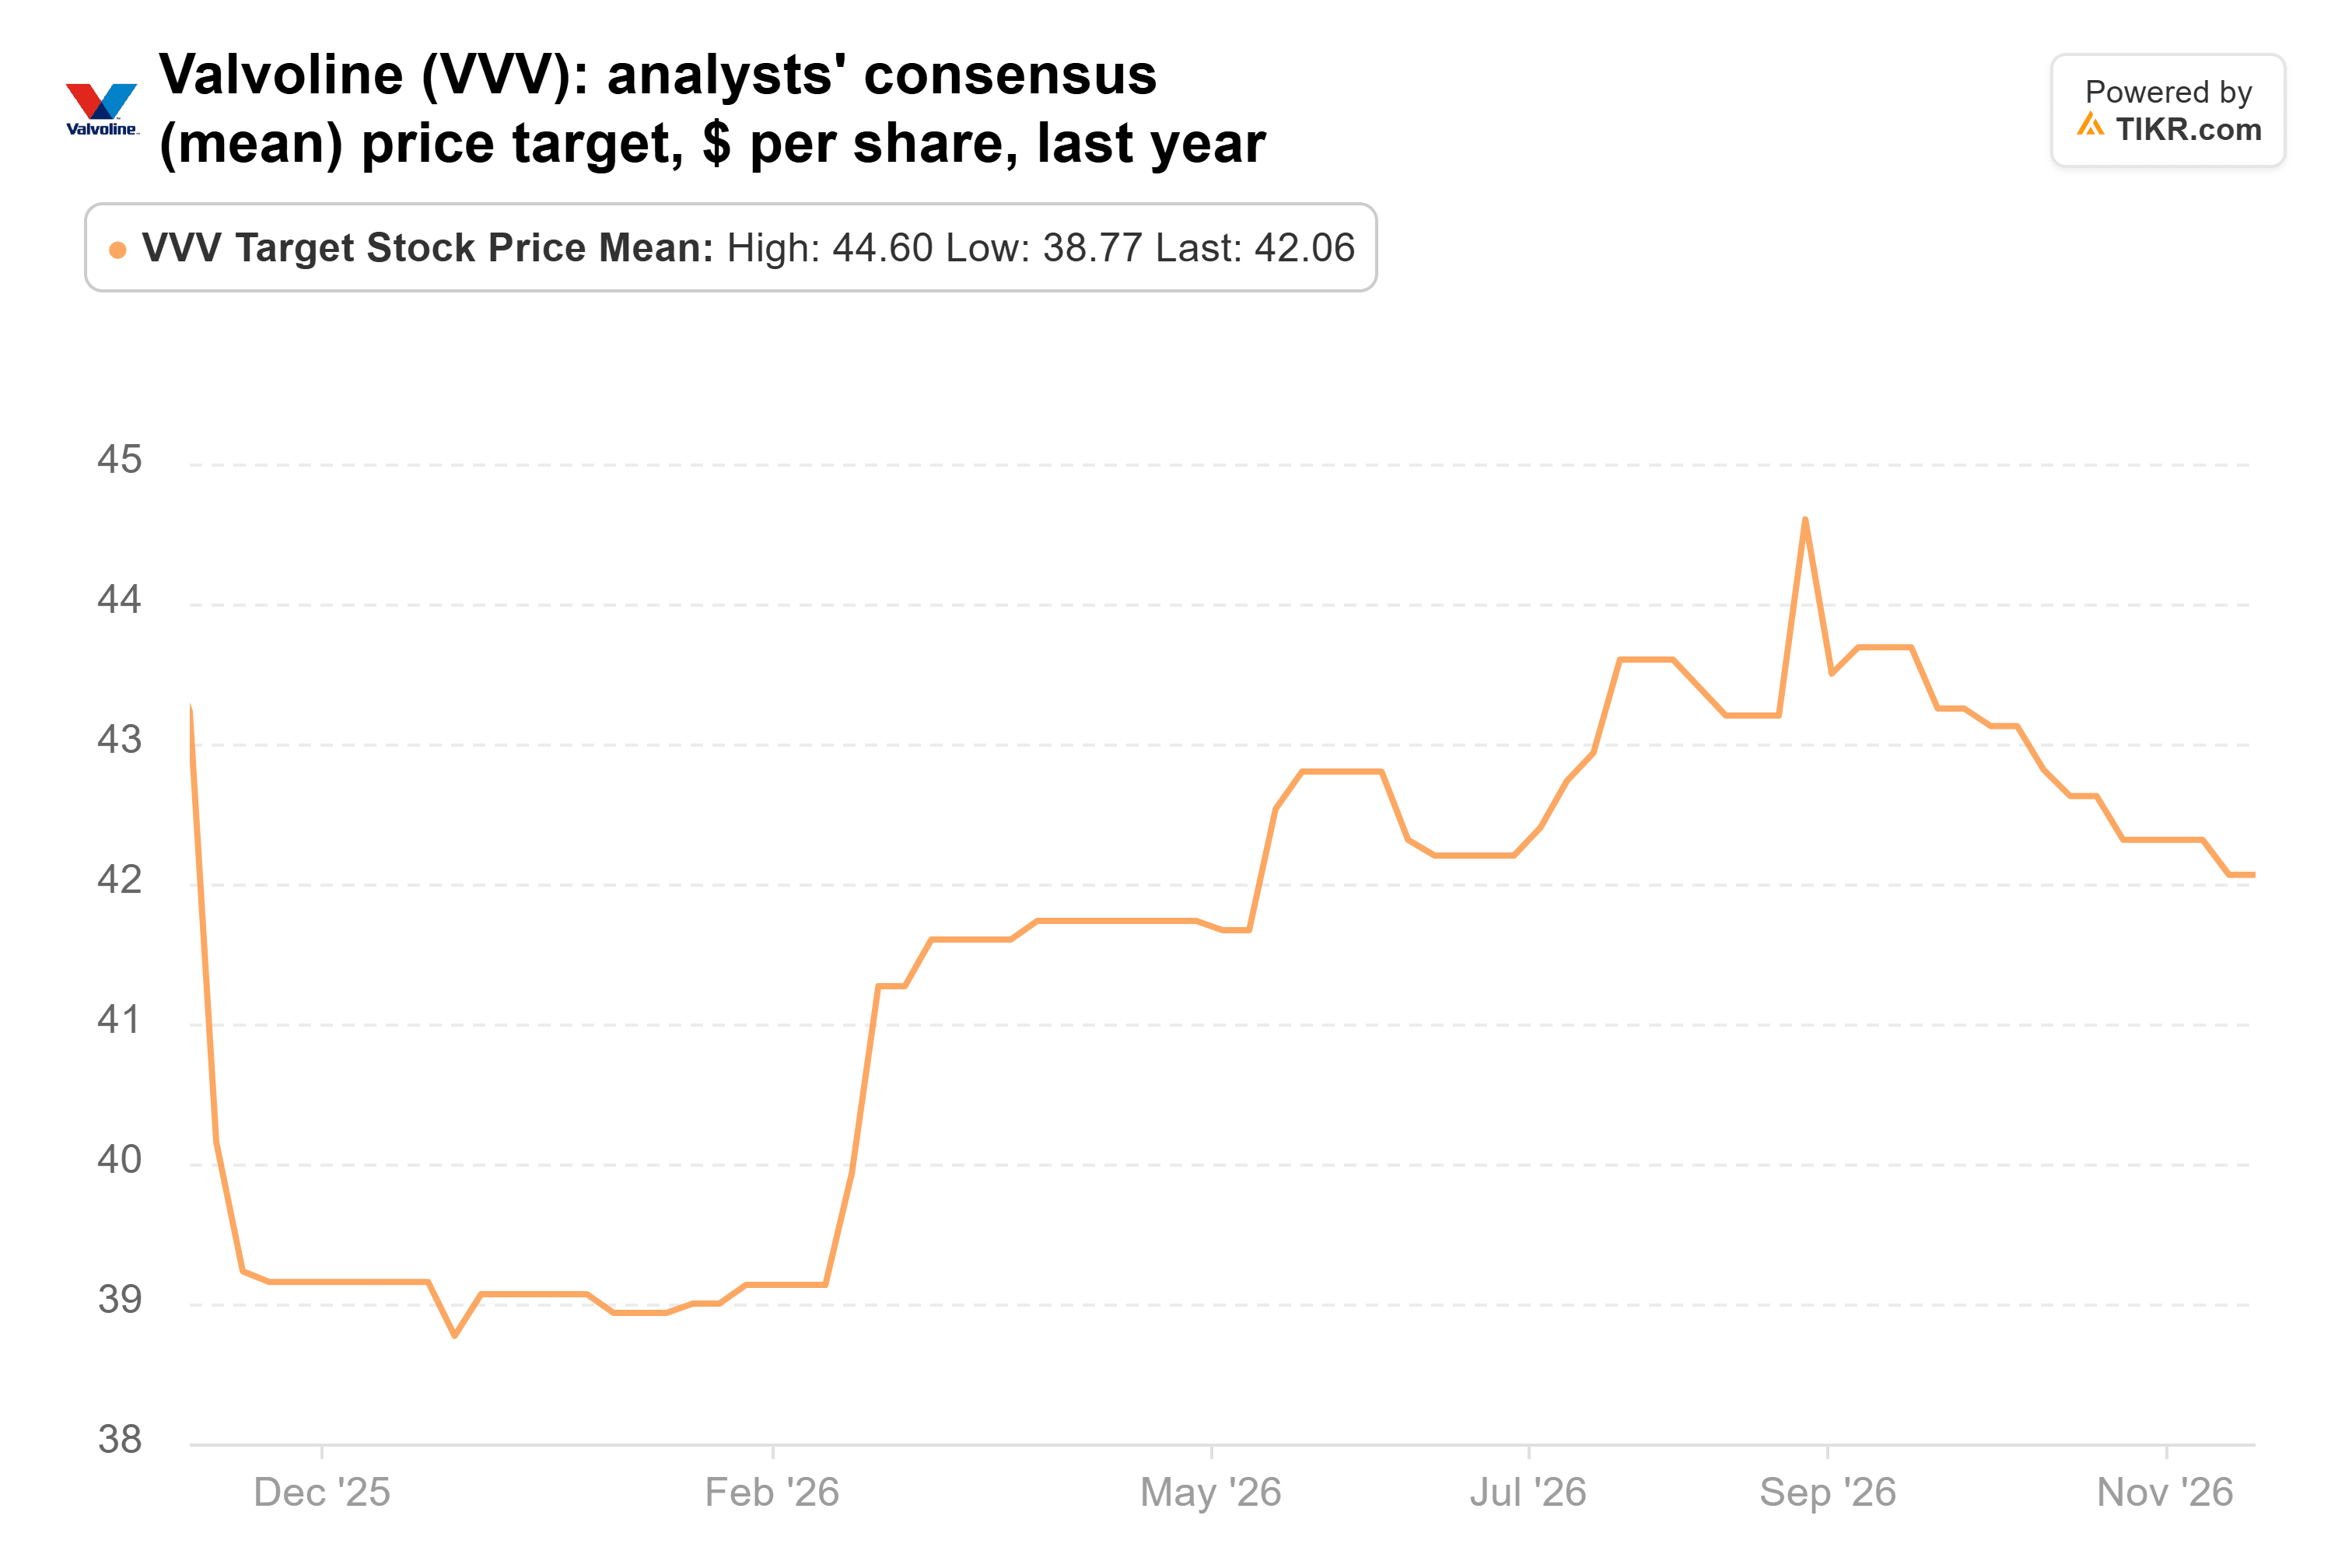
42ドルの株価は、前日終値の15%上回る水準だ。これらの目標株価は決算発表前に設定されたものであり、上昇する可能性はあるが、株価にとっての簡単な上昇分の多くは既に実現済みだ。
ESCOの利益は伸び続けている
Hawk RidgeはESCOの保有株数を41%増やし、四半期末に425,380株、1億1300万ドル相当を保有し、13F報告書上の株式の4.5%を占めた。株価はそれ以降16%下落しており、52週高値から38%下回る水準にある。
ESCOは11月19日の市場終了後に決算を発表し、四半期は堅調だった:売上高は9%増の3億8400万ドル(すべて有機的成長)となり、調整後EPSは15%増の2.67ドルとなった。2026年度の調整後EPSは40%増の8.42ドルとなり、受注により15億ドルの過去最高の受注残を記録した。また、23億5000万ドルでのMegger Groupの買収を完了しており、四半期のGAAP EPS1.97ドルには、これに関連する資金調達費用と取引費用が含まれている。
ESCOをフォローしているアナリストはわずか4人で、彼らの平均目標株価は1年間で上昇した:
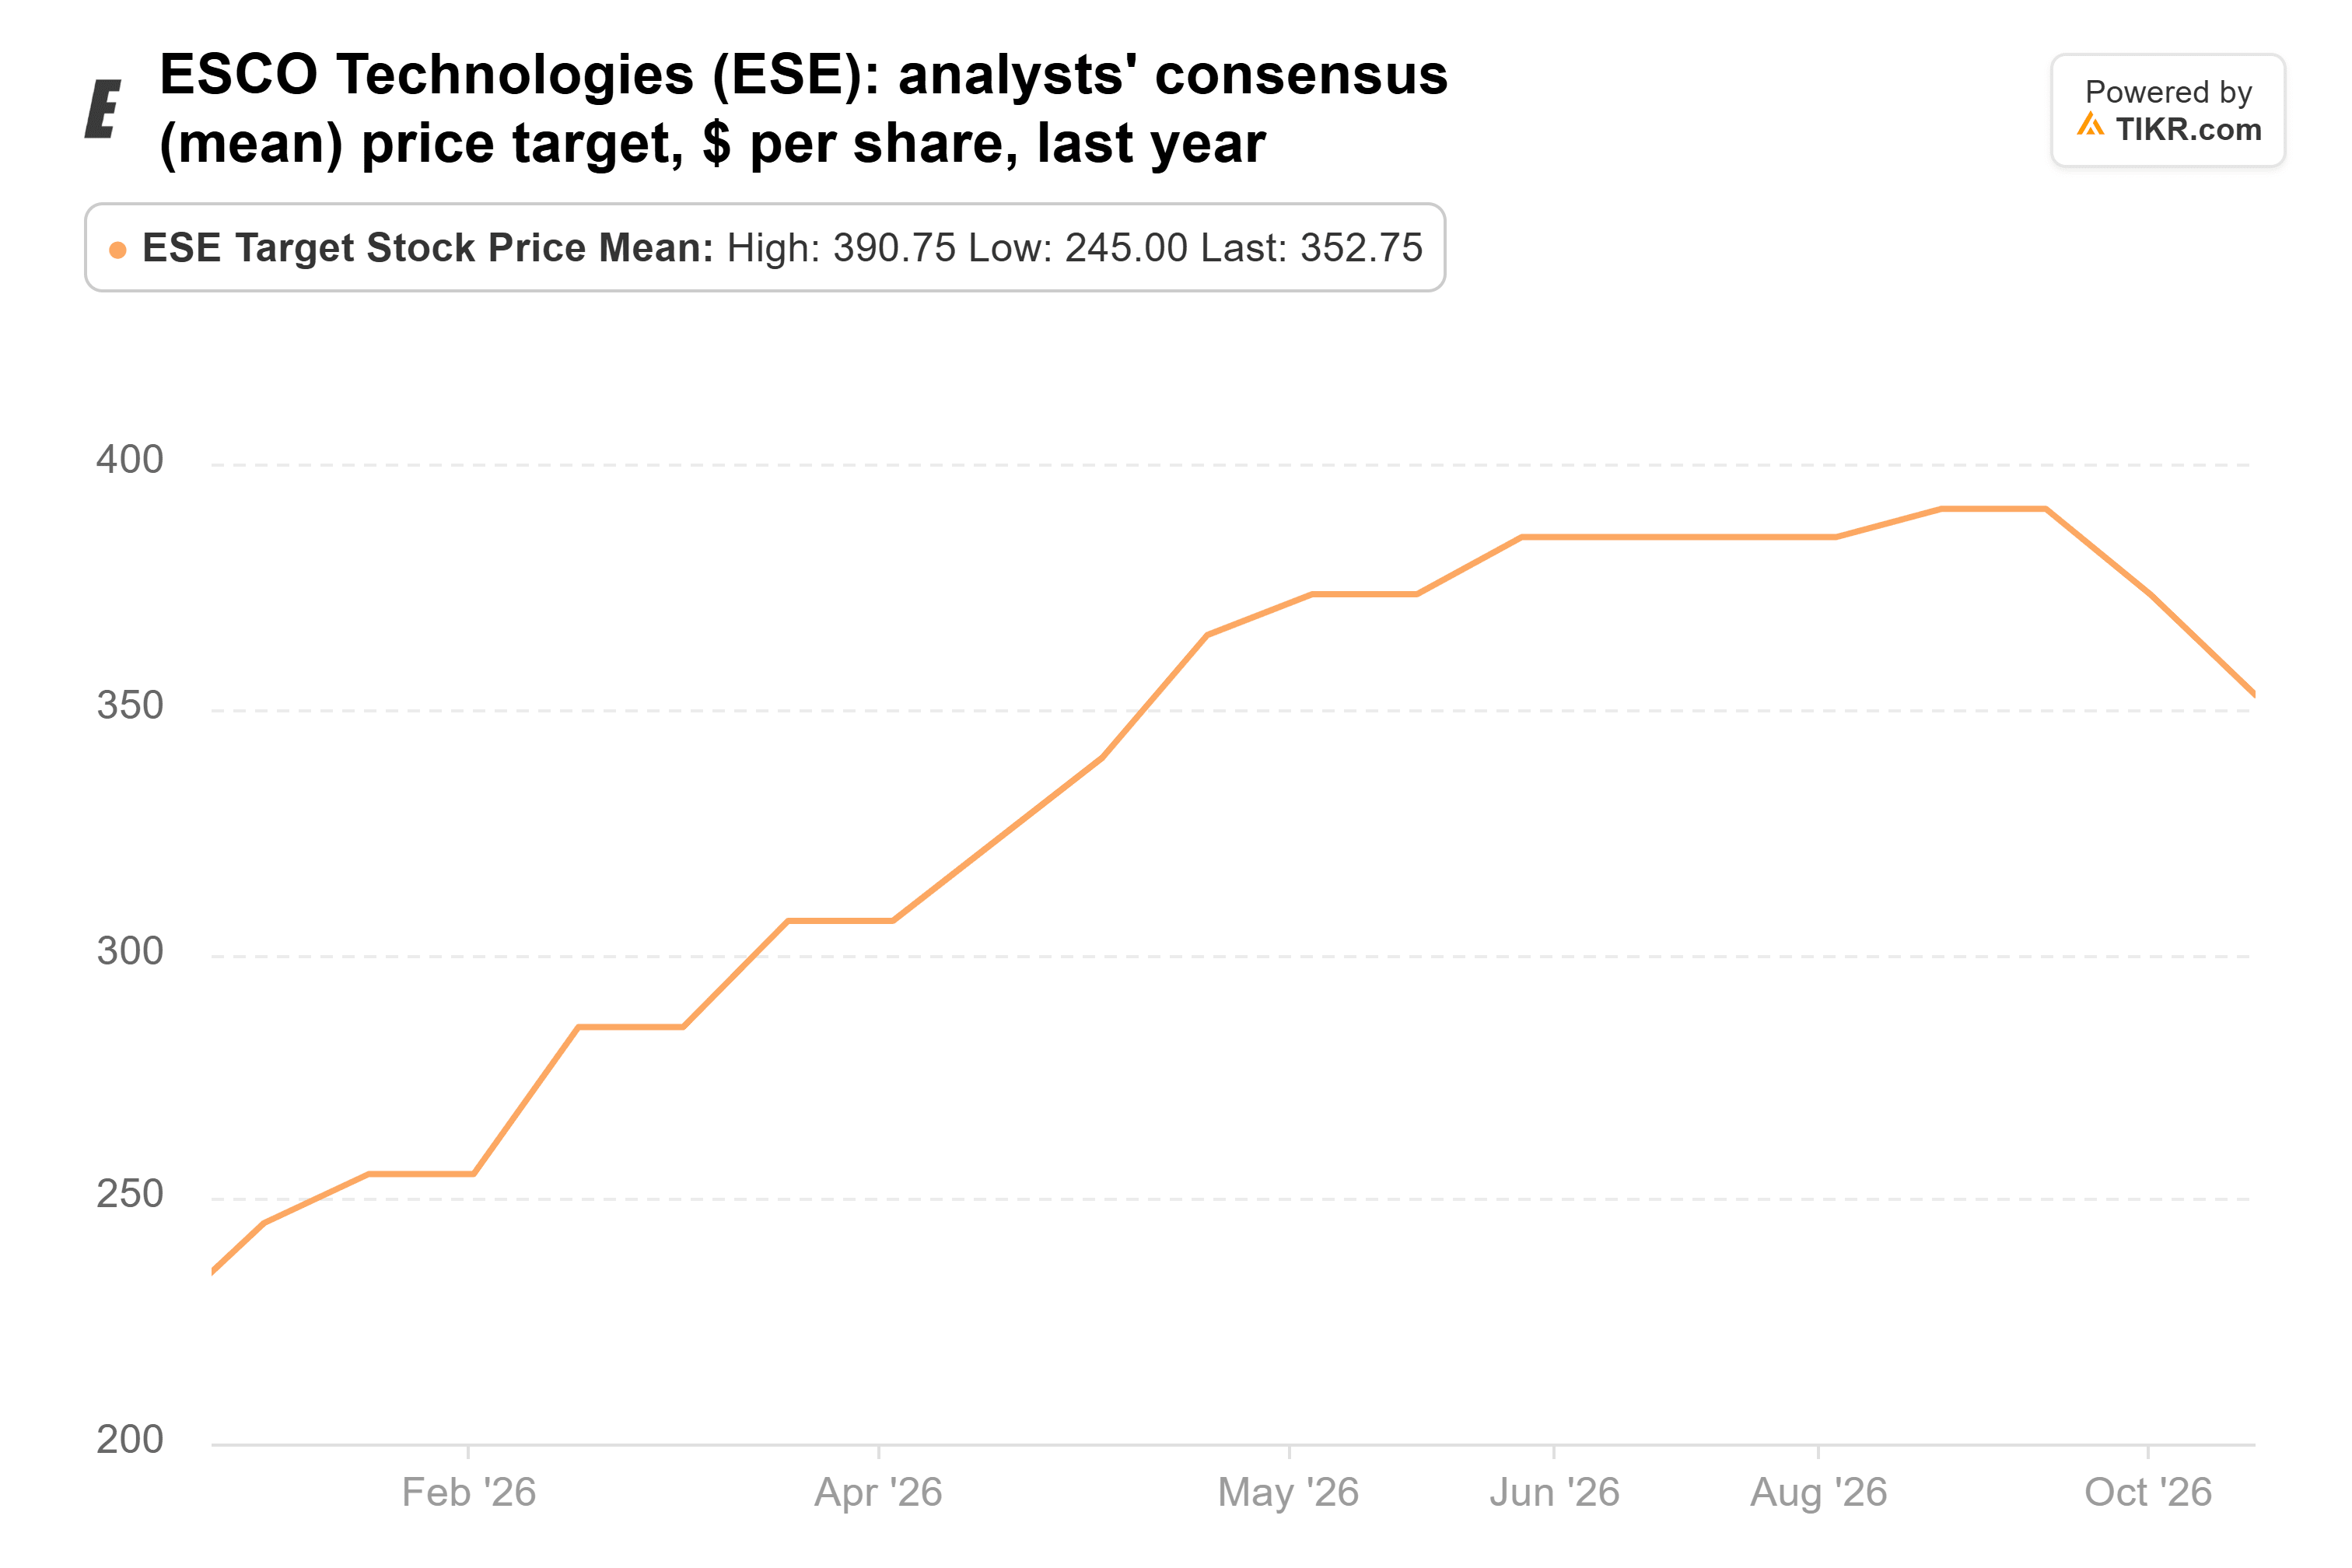
353ドルの株価は、前日終値の58%上回る水準だ。ただし、8月の391ドルからは下落しており、またこの目標株価は決算発表前に設定されたものだ。
ServiceNowが保有すべき銘柄
予想PER約20倍で取引されているServiceNowは、6月30日に付けた23倍を下回り、過去5年平均の53倍を大きく下回っている。アナリストは、売上高が2025年の133億ドルから2028年には228億ドルに成長し、年間約20%の成長を見込んでいる。ESCOは予想PER約25倍で、買収を通じた成長も一部含むより小さな企業に対して、より高い評価を受けている。
Hawk Ridgeは仲間もいる:13Fを提出した大型ファンドのうち、前四半期にServiceNowを買ったのは25、売ったのは13だった。
リスクは、売りを引き起こした要因そのものだ:AIエージェントがServiceNowのシートあたり料金を、同社のAI製品による埋め合わせよりも速く縮小させる可能性がある。また、Armis買収のための借入により、支払利息は第3四半期に600万ドルから8100万ドルに増加した。
もし今、3銘柄のうち1つだけを買うことができるなら、それはServiceNowだ。なぜなら、その倍率は既に多くのことがうまくいかないことを前提としているからだ。1月下旬に発表される第4四半期決算では、AI契約価値が経営陣が引き上げた17億ドルの目標に達したかどうかが示されるだろう。Hawk Ridgeの次の13F報告書(2月中旬提出予定)は、同ファンドが下落を乗り切って保有を続けたかどうかを示すことになる。
では、ServiceNowの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、ServiceNowがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!