Punti Chiave
- L'azione TSMC è salita del 23% nel 2026, ma ha sottoperformato AMD e Micron ed è ben al di sotto del suo massimo di ottobre dopo che le preoccupazioni sulla spesa per l'IA hanno colpito i titoli dei semiconduttori.
- L'azienda continua a superare i propri piani: i ricavi di ottobre sono aumentati del 59,7% raggiungendo un record, e la direzione ora prevede una crescita di circa il 44% quest'anno, rispetto al 30% circa di gennaio.
- Nvidia è ampiamente riportata come il cliente più importante di TSMC e pubblicherà i risultati il 17 novembre; i margini e la domanda per il 2027 sono i principali rischi.
- Il P/E forward è inferiore alla sua media quinquennale e le stime degli utili per il 2027 sono aumentate da giugno, quindi il ritracciamento sembra un'opportunità per acquistare ulteriori azioni.
Taiwan Semiconductor Manufacturing (TSM) è salita del 23% nel 2026, ma ha comunque sottoperformato il trend dei chip per l'IA che essa stessa alimenta. Advanced Micro Devices (AMD), i cui chip sono prodotti da TSMC, è salita del 135% quest'anno, e il produttore di memoria Micron Technology (MU) è salita del 152%.
TSMC è anche scesa del 23% rispetto al suo massimo di ottobre dopo che i timori sulla spesa per l'IA hanno travolto i titoli dei semiconduttori. E il suo cliente più importante, ampiamente riportato essere Nvidia (NVDA), pubblicherà i risultati il 17 novembre per la prima volta da quando Jensen Huang ha lasciato il ruolo di CEO. Quindi, dovresti realizzare i profitti o acquistare ulteriori azioni?
La domanda continua a superare i piani
A gennaio, la direzione aveva fornito previsioni di crescita di circa il 30% per il 2026. I ricavi del terzo trimestre sono poi aumentati del 41,2% a 46,72 miliardi di dollari, superando la parte alta delle previsioni, e le prospettive sono state riviste al rialzo a circa il 44%. Le previsioni per il quarto trimestre, da 52,3 a 54,3 miliardi di dollari, indicano una crescita ancora più rapida. Ottobre è stato un mese record, con ricavi di 586,89 miliardi di NT$, in aumento del 59,7% rispetto all'anno precedente.
Il CEO C.C. Wei lo ha detto chiaramente durante la conference call dei risultati del 15 ottobre di TSMC: "La domanda è ancora di gran lunga superiore alla nostra capacità di fornitura attuale."
TIKR monitora 36 analisti su TSMC. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su TSMC, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per TSMC
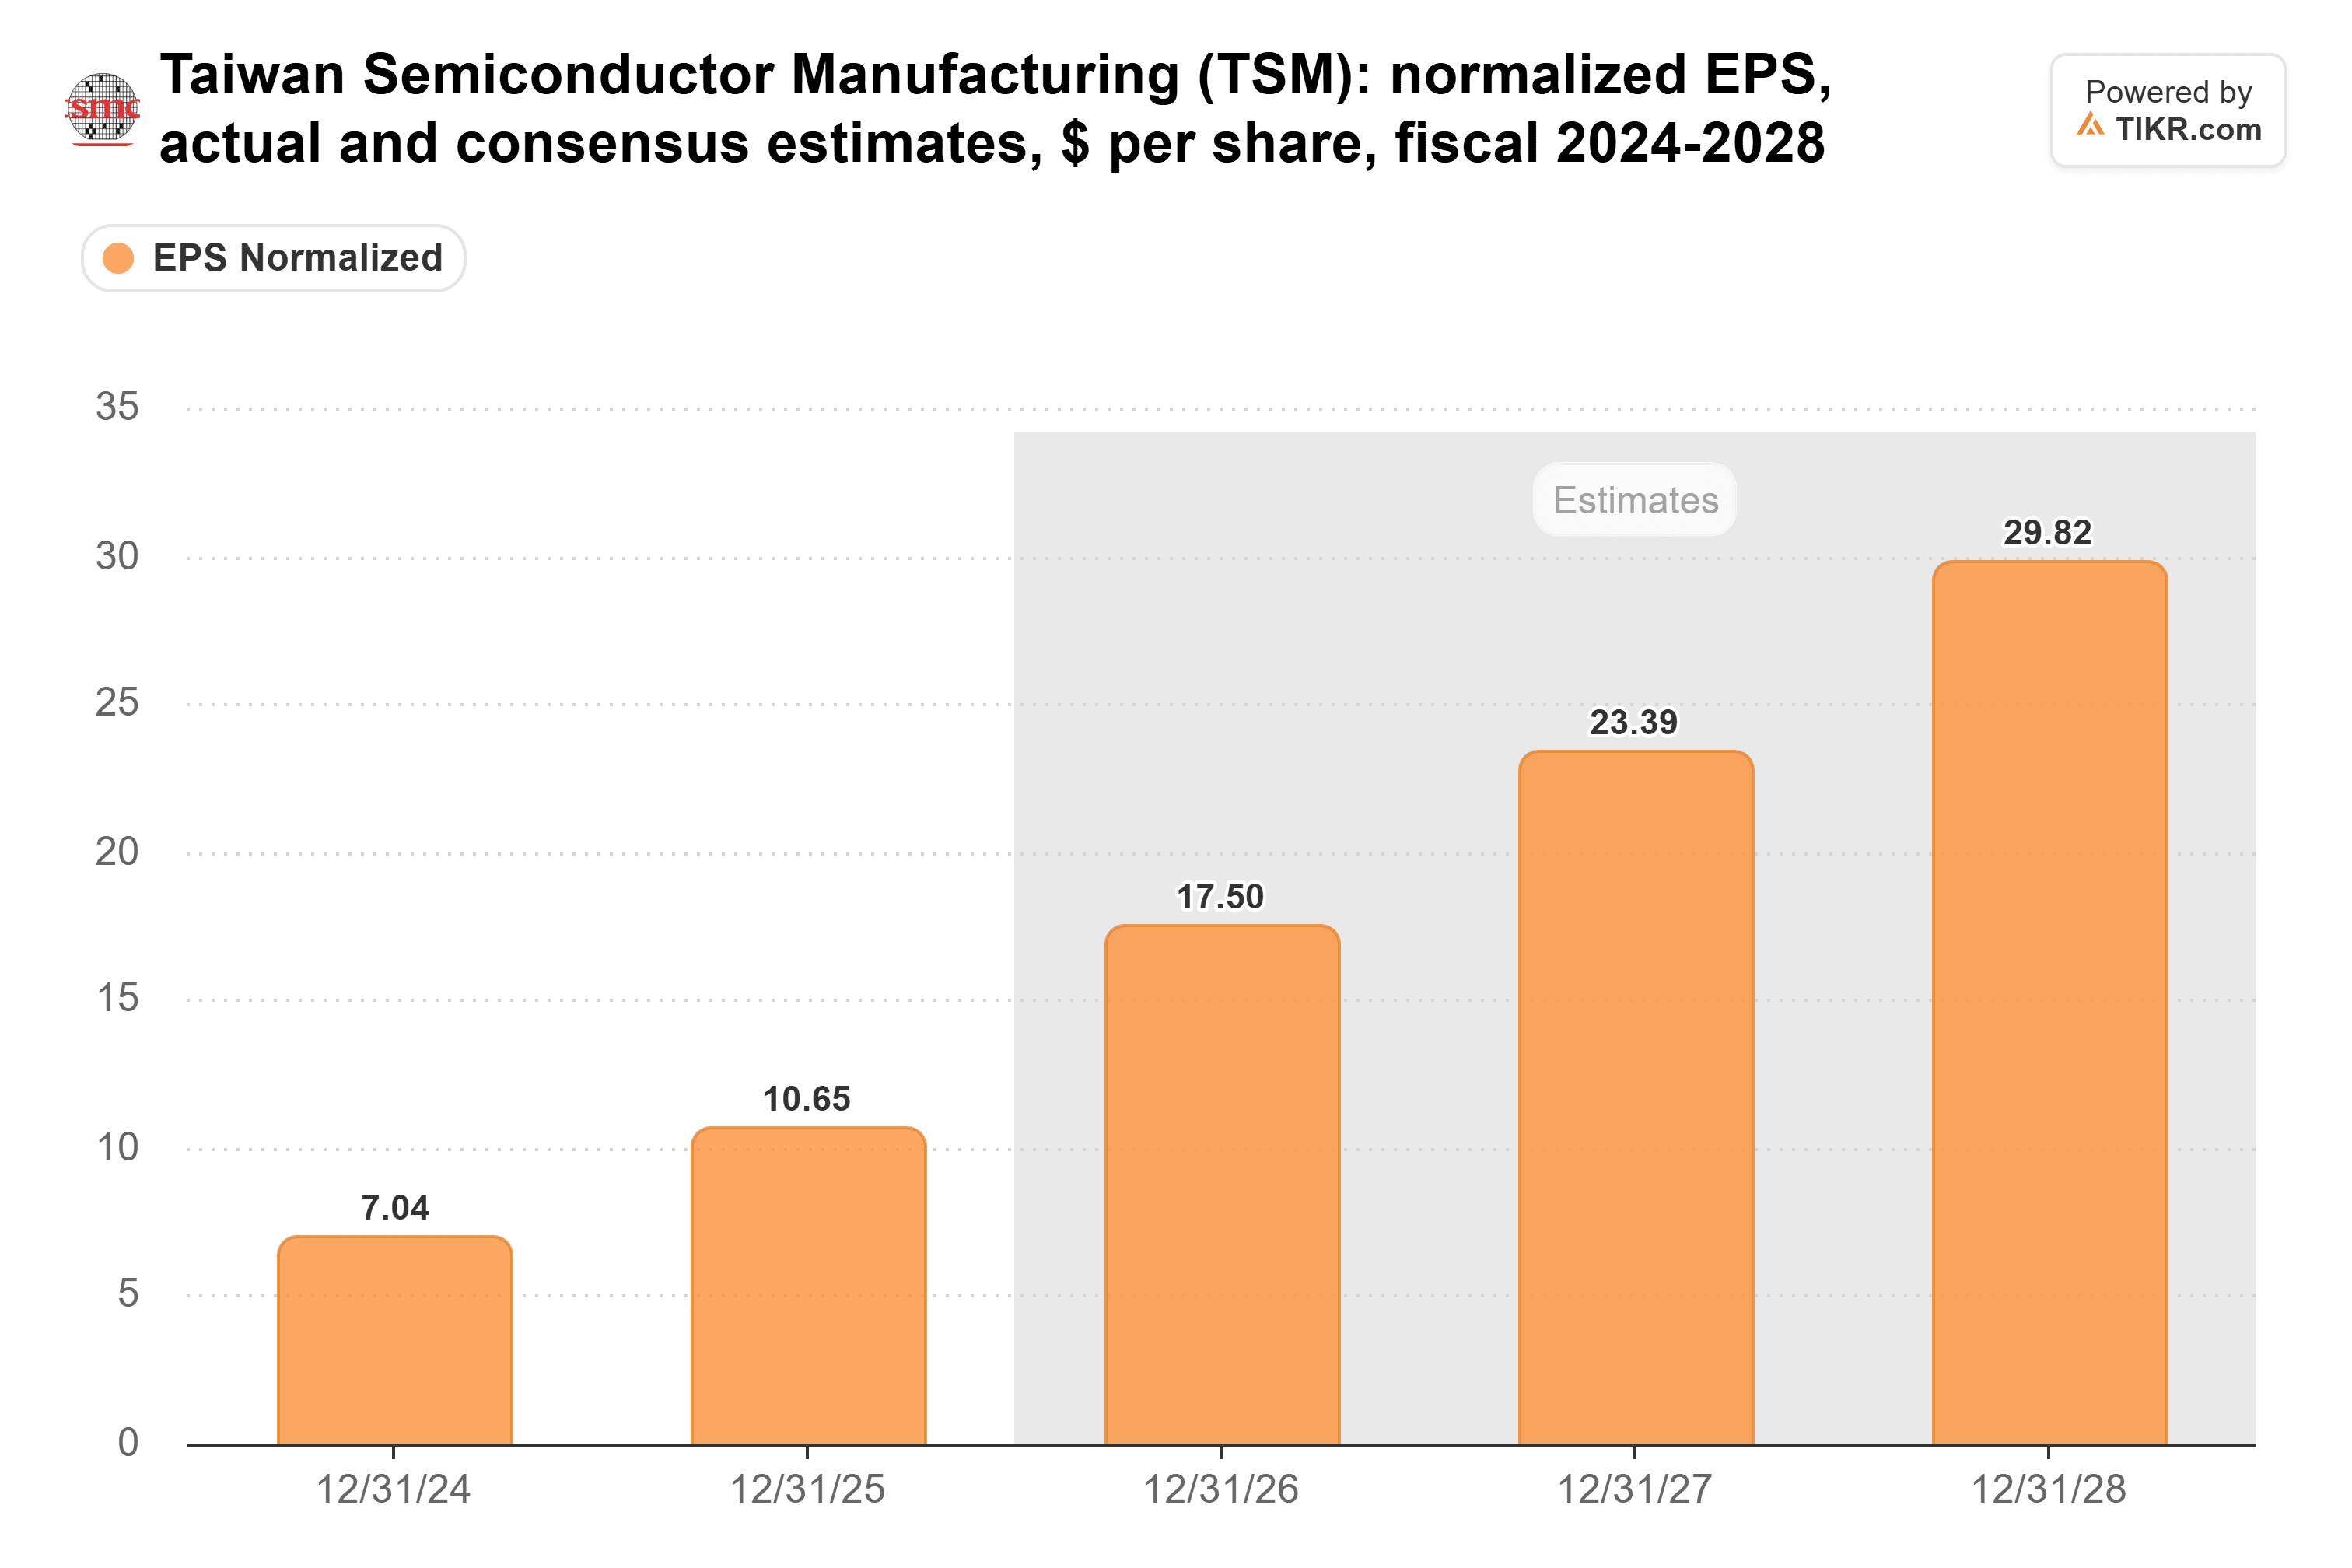
Gli analisti si aspettano che questa domanda più che raddoppi l'EPS normalizzato di TSMC dal 2025 al 2027:
Le vendite sono partite altrove
Le deboli prospettive di Intel alla fine di ottobre hanno colpito l'intero settore dei chip. Poi, il 5 novembre, il crollo si è approfondito a causa di tre notizie. Le vittorie di medio termine dei Democratici hanno alimentato i timori di un rallentamento dello sviluppo dell'IA, il cliente TSMC Qualcomm ha avvertito sui costi della memoria, e Bloomberg ha riportato che Micron aveva sospeso il suo impianto da 4,5 miliardi di dollari a Taiwan. TSMC non ha avuto notizie proprie quel giorno.
Il cambiamento alla guida di Nvidia è più vicino. Il cliente più importante di TSMC, che non viene nominato, ha rappresentato il 19% dei suoi ricavi del 2025, e Nvidia è ampiamente riportata essere quel cliente. Un nuovo CEO non cambierà quanti wafer servono per un chip per l'IA, ma le prospettive di Nvidia saranno la prossima lettura di quegli ordini.
I suoi clienti sono saliti di più
La corsa di AMD deriva dal suo stesso business dell'IA: i ricavi del data center del terzo trimestre hanno raggiunto un record di 8,5 miliardi di dollari, in aumento del 97%. Dopo la partenza di Huang, gli investitori hanno spostato più denaro da Nvidia verso AMD e altri rivali. TSMC produce anche quei chip, e le startup che sfidano Nvidia stanno competendo per la stessa capacità produttiva di TSMC.
Micron è un caso diverso. I suoi guadagni si basano su una stretta offerta di memoria, e i prezzi più alti della memoria danneggiano alcuni clienti di TSMC: Wei ha detto a ottobre che i costi crescenti dei componenti stanno mettendo sotto pressione i mercati consumer. The Information ha anche riportato il 6 novembre che TSMC sta valutando un ingresso nel mercato della DRAM 3D su richiesta di Nvidia, il che la renderebbe un concorrente di Micron. TSMC non lo ha confermato.
Più economica del suo solito livello di scambio
La crescita non è gratuita, comunque. Il margine lordo del terzo trimestre è sceso al 66,4% poiché la produzione iniziale a 2nm lo ha penalizzato. TSMC prevede inoltre una spesa in conto capitale da 60 a 64 miliardi di dollari quest'anno, principalmente per capacità che arriveranno nel 2028 e 2029. E Wei ha detto che l'azienda sta "agendo con prudenza nella nostra pianificazione commerciale per il 2027."
Il mercato sta già scontando parte di questa cautela. TSMC scambiava a 16,5x gli utili forward il 13 novembre, al di sotto della sua media quinquennale di 18,1x e ben al di sotto del suo picco di 25,4x del luglio 2024:
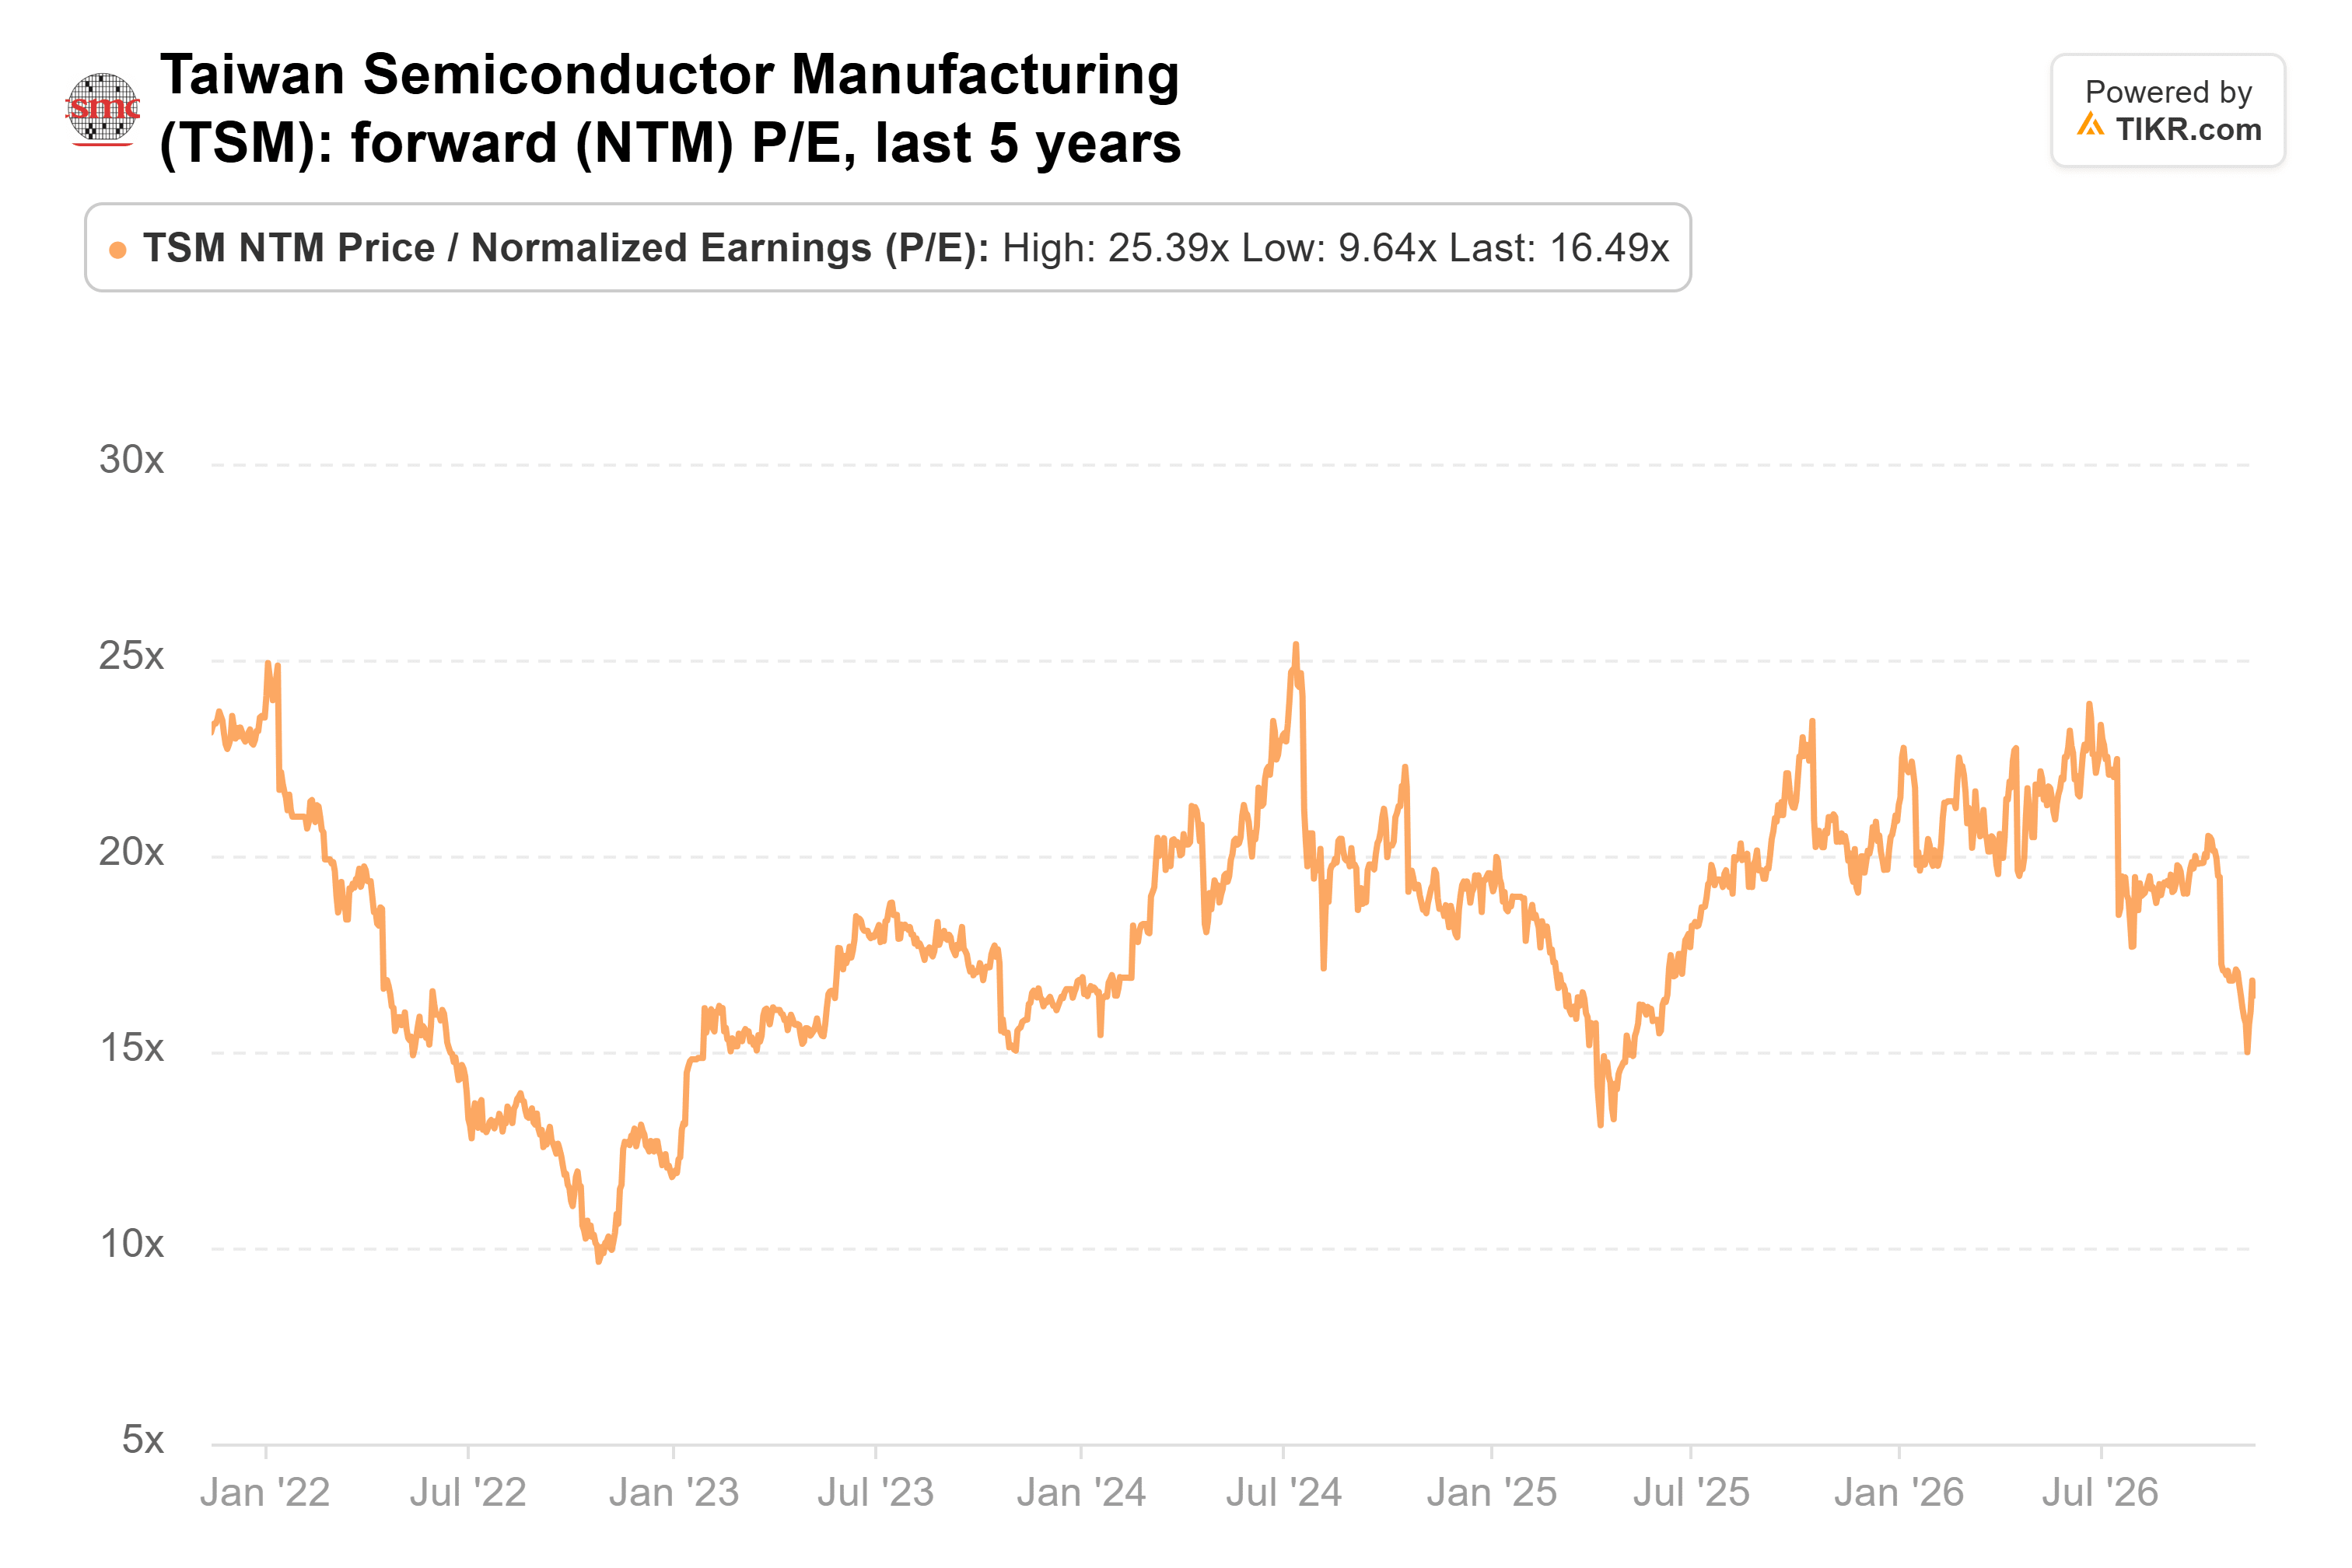
Al prezzo di oggi, è ancora più basso. Nel frattempo, gli analisti hanno aumentato la loro stima dell'EPS per il 2027 del 16% dal 30 giugno al 23 ottobre, e il prezzo target medio di Wall Street di 587 dollari è circa il 57% superiore all'ultima chiusura.
Io acquisterei ulteriori azioni. TSMC viene pagata indipendentemente da quale progettista di chip vinca, e la domanda continua a superare le sue stesse previsioni. Il rapporto di Nvidia è il primo test. Le vendite di novembre usciranno all'inizio di dicembre, e le prospettive per il 2027, attese a metà gennaio, mostreranno se la domanda potrà tenere il passo con tutta quella nuova capacità.
Quindi, qual è il valore effettivo dell'azione TSMC?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere TSMC. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!