Punti Chiave
- Il 12 novembre, HSBC ha mantenuto la sua raccomandazione "Buy" su Citigroup e ha abbassato il suo prezzo obiettivo a $158 da $164, comunque superiore del 30% rispetto alla chiusura del 16 novembre.
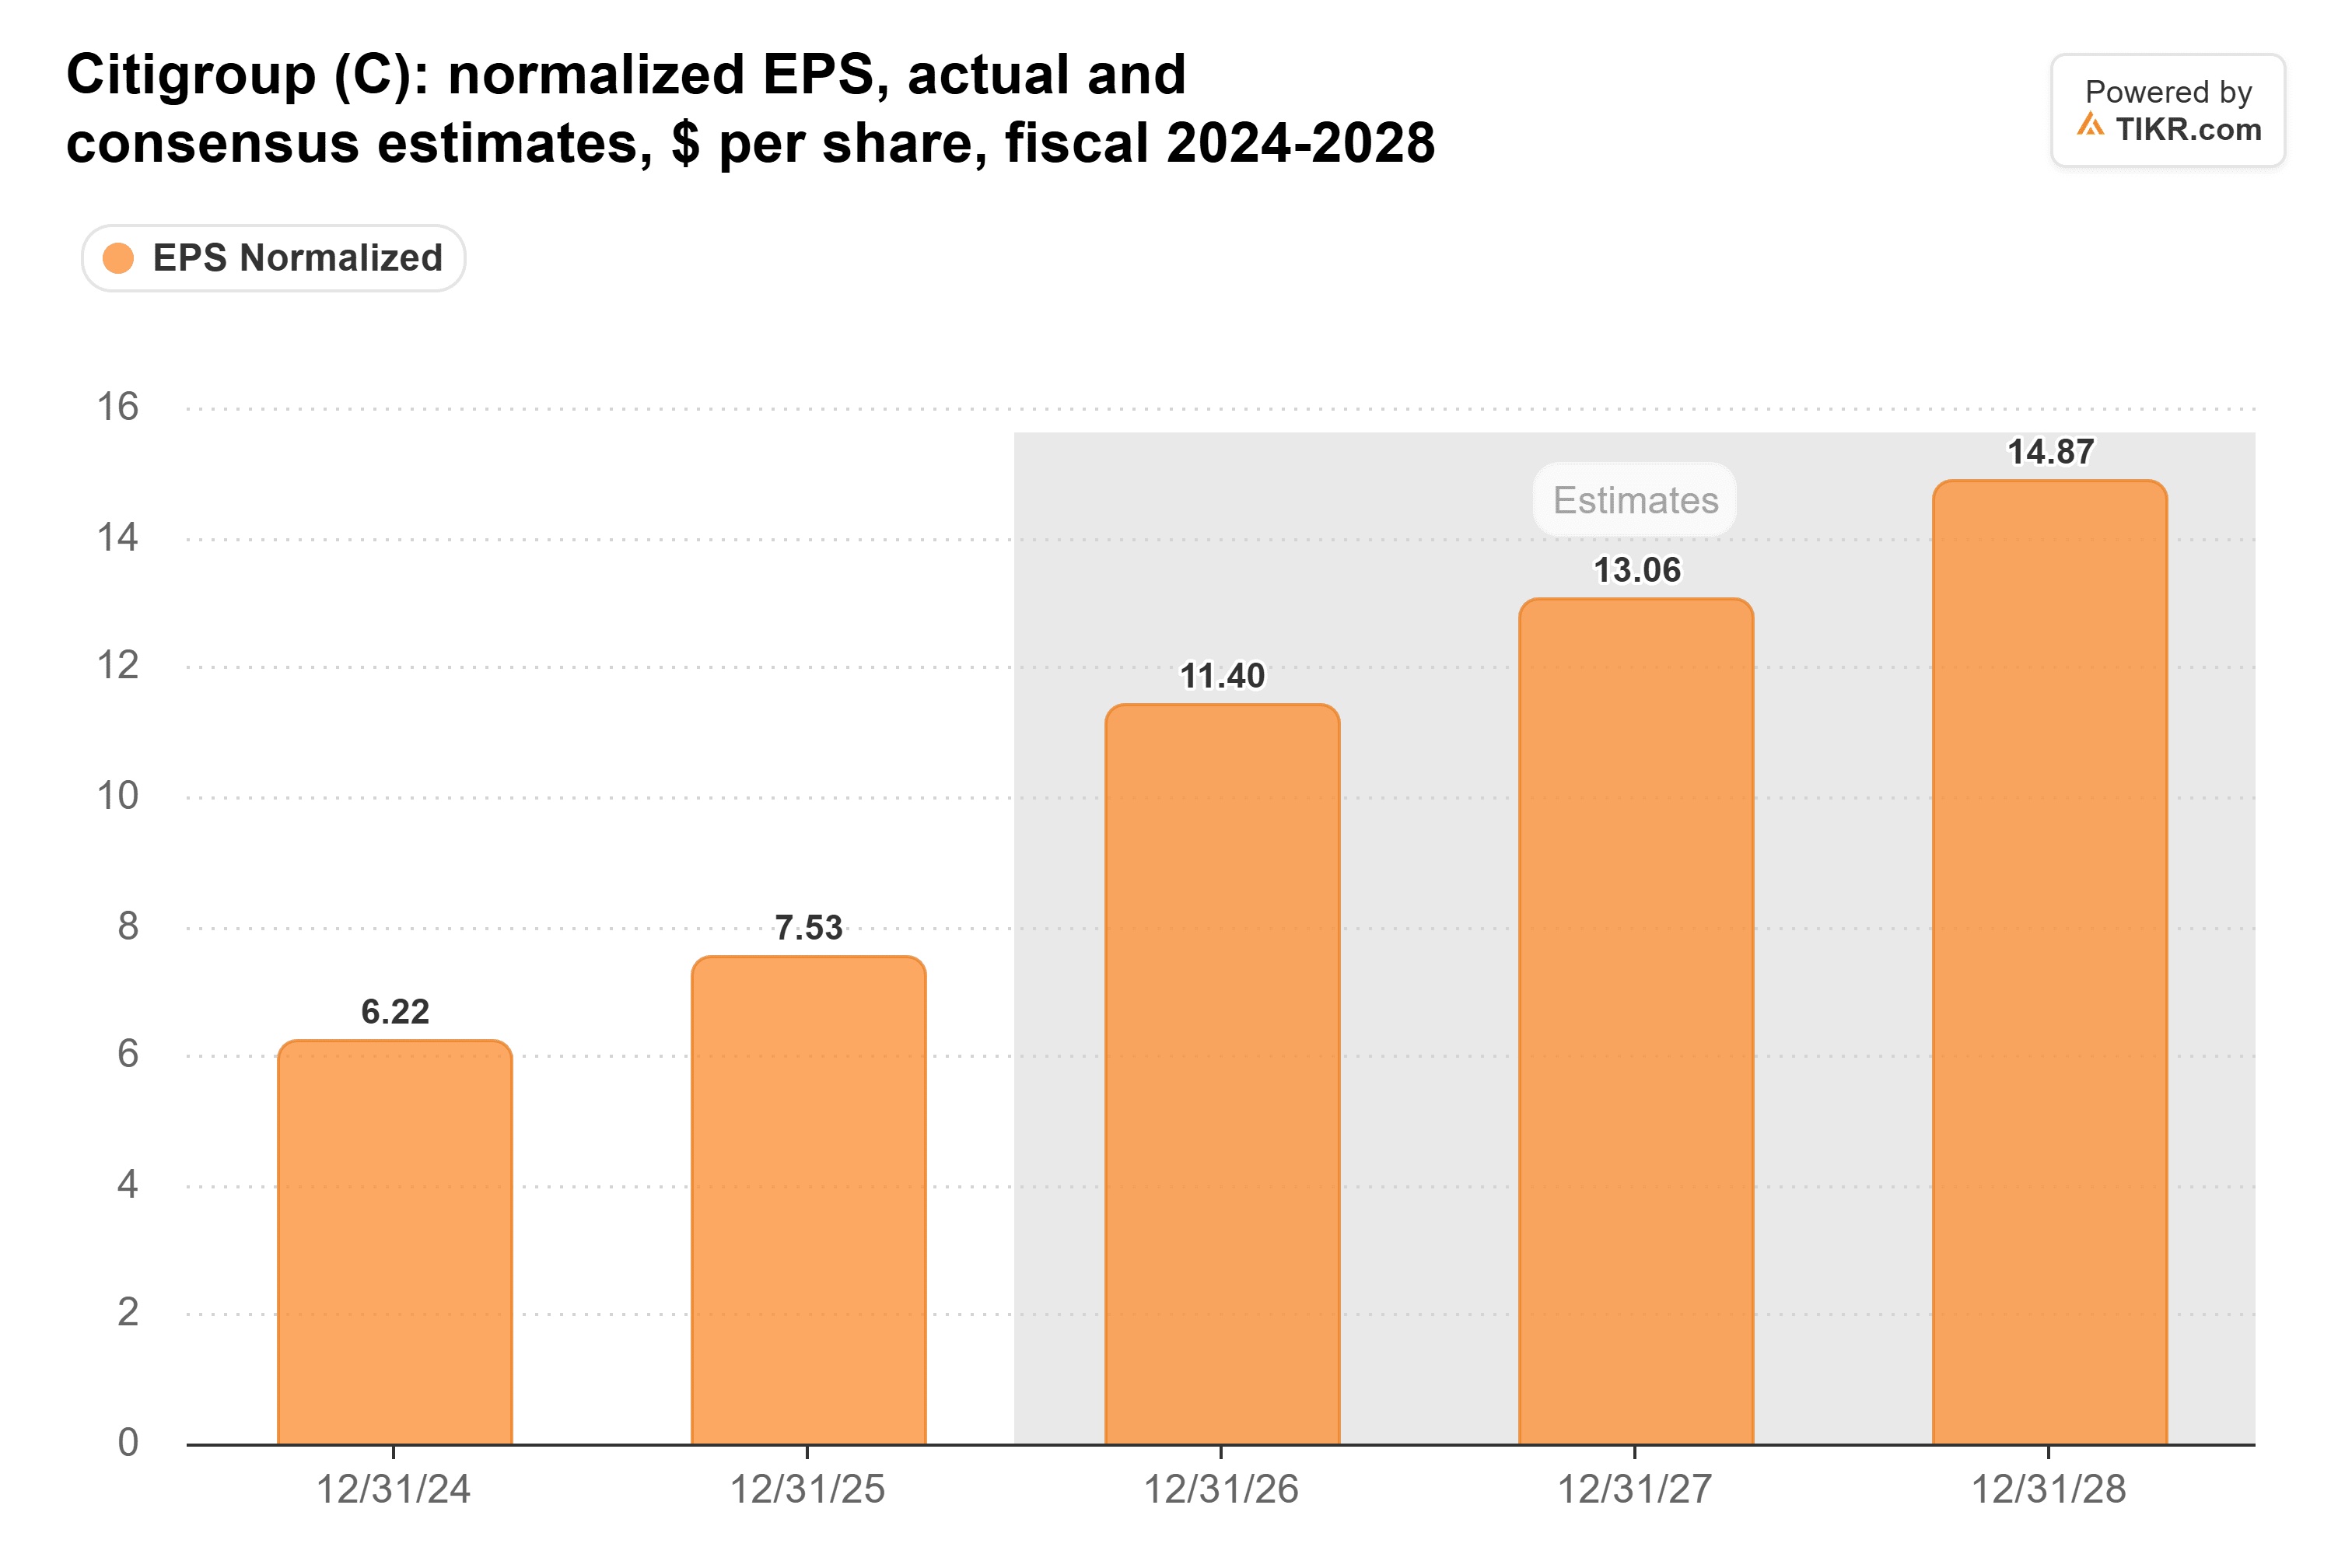
- Negli ultimi tre mesi, gli analisti hanno alzato le loro stime degli utili per il 2026 e il 2027 per Citigroup, e il consenso di TIKR si attesta ora a $11,40 per azione per il 2026 e $13,06 per il 2027.
- L'obiettivo di HSBC implica circa 1,6x l'attuale valore contabile tangibile, al di sopra del picco di 1,47x raggiunto da Citigroup a giugno, il più alto degli ultimi cinque anni.
- Citigroup può probabilmente raggiungere i $158 attraverso la crescita del valore contabile tangibile, ma probabilmente non entro dodici mesi. Il prossimo test sarà il rapporto sul quarto trimestre e le prospettive per il 2027 del 14 gennaio.
Citigroup (C) è sceso del 17% rispetto al suo massimo di chiusura di giugno, nonostante abbia registrato il miglior fatturato del terzo trimestre degli ultimi dieci anni. Il 12 novembre, HSBC ha mantenuto la sua raccomandazione "Buy" su Citi e ha fissato un prezzo obiettivo di $158, in calo rispetto ai $164 precedenti ma comunque superiore del 30% rispetto alla chiusura del 16 novembre a $121,32.
Un trimestre forte, con un finale più debole in vista
Nel terzo trimestre di Citi, comunicato il 13 ottobre, i ricavi sono aumentati dell'8% a $23,8 miliardi, l'utile per azione è salito a $2,85 da $1,86 e il segmento Services ha fatto crescere i ricavi del 15% con un rendimento sul capitale tangibile comune (RoTCE) del 31,2%. L'amministratore delegato Jane Fraser ha dichiarato che Citi si aspetta "di superare l'obiettivo di rendimento di quest'anno, anche anticipando gli investimenti verso il nostro obiettivo a breve termine dell'11-13%".
I rendimenti sono comunque diminuiti. Il RoTCE complessivo dell'azienda è sceso all'11,5% dal 13% del secondo trimestre. Il CFO Gonzalo Luchetti ha dichiarato che il RoTCE del quarto trimestre dovrebbe attestarsi "a un tasso alto a una cifra", con i ricavi del segmento Markets che dovrebbero diminuire di circa il 20% rispetto al terzo trimestre, forse un po' di più.
TIKR monitora 23 analisti su Citigroup. Quanti dicono "Buy"?
Vedi la suddivisione completa delle raccomandazioni Buy, Hold e Sell su Citigroup, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti su Citigroup
Ha senso un multiplo di 1,6x sul valore contabile tangibile?
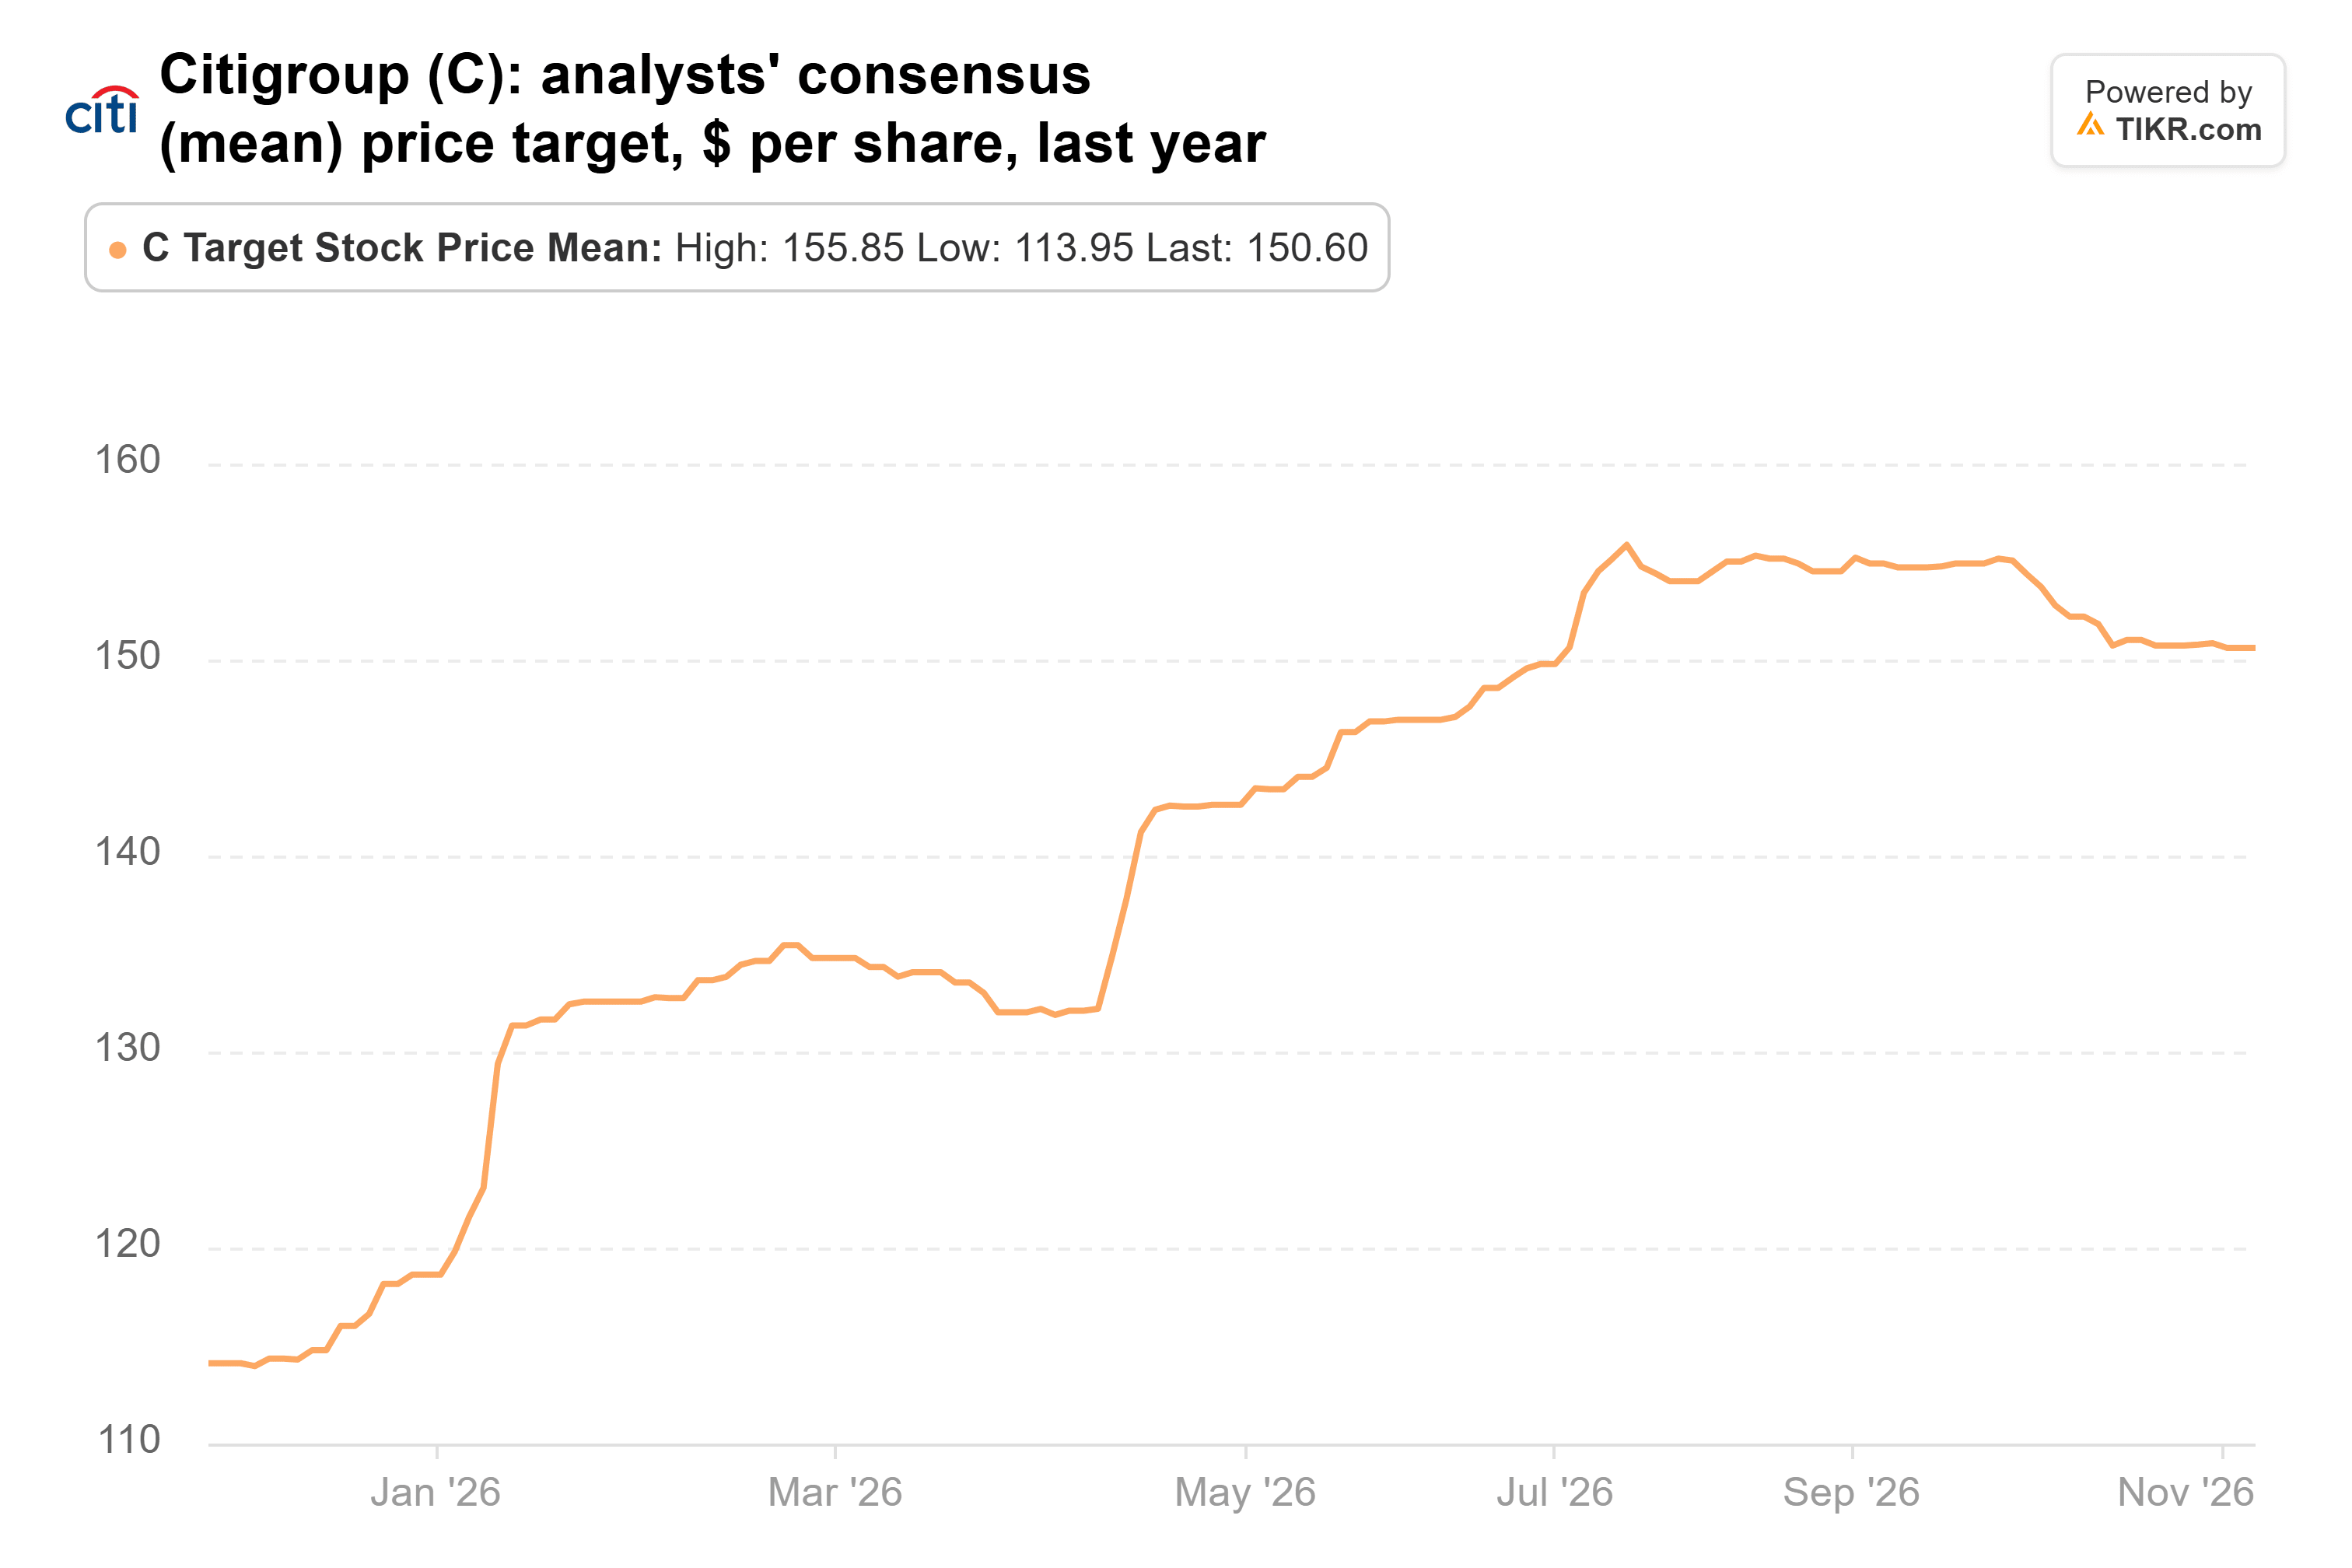
L'obiettivo di $158 di HSBC si colloca il 5% al di sopra della media di $151 dei 21 analisti con obiettivi pubblicati, e l'obiettivo più alto di Wall Street è $170.
Il prezzo obiettivo di consenso è salito da $114 di un anno fa a un picco di $156 a metà luglio. Da allora si è ridotto a $151:
Le stime degli utili continuano a salire. Il consenso di TIKR prevede un EPS normalizzato di $11,40 per il 2026 e $13,06 per il 2027. Secondo il conteggio di Yahoo Finance, la stima per il 2026 è salita a $11,19 da $10,91 di tre mesi fa, e quella per il 2027 a $12,95 da $12,62:
La parte più difficile è il multiplo. Citi scambia a 1,22x il valore contabile tangibile, ben al di sopra della sua media quinquennale di 0,81x:
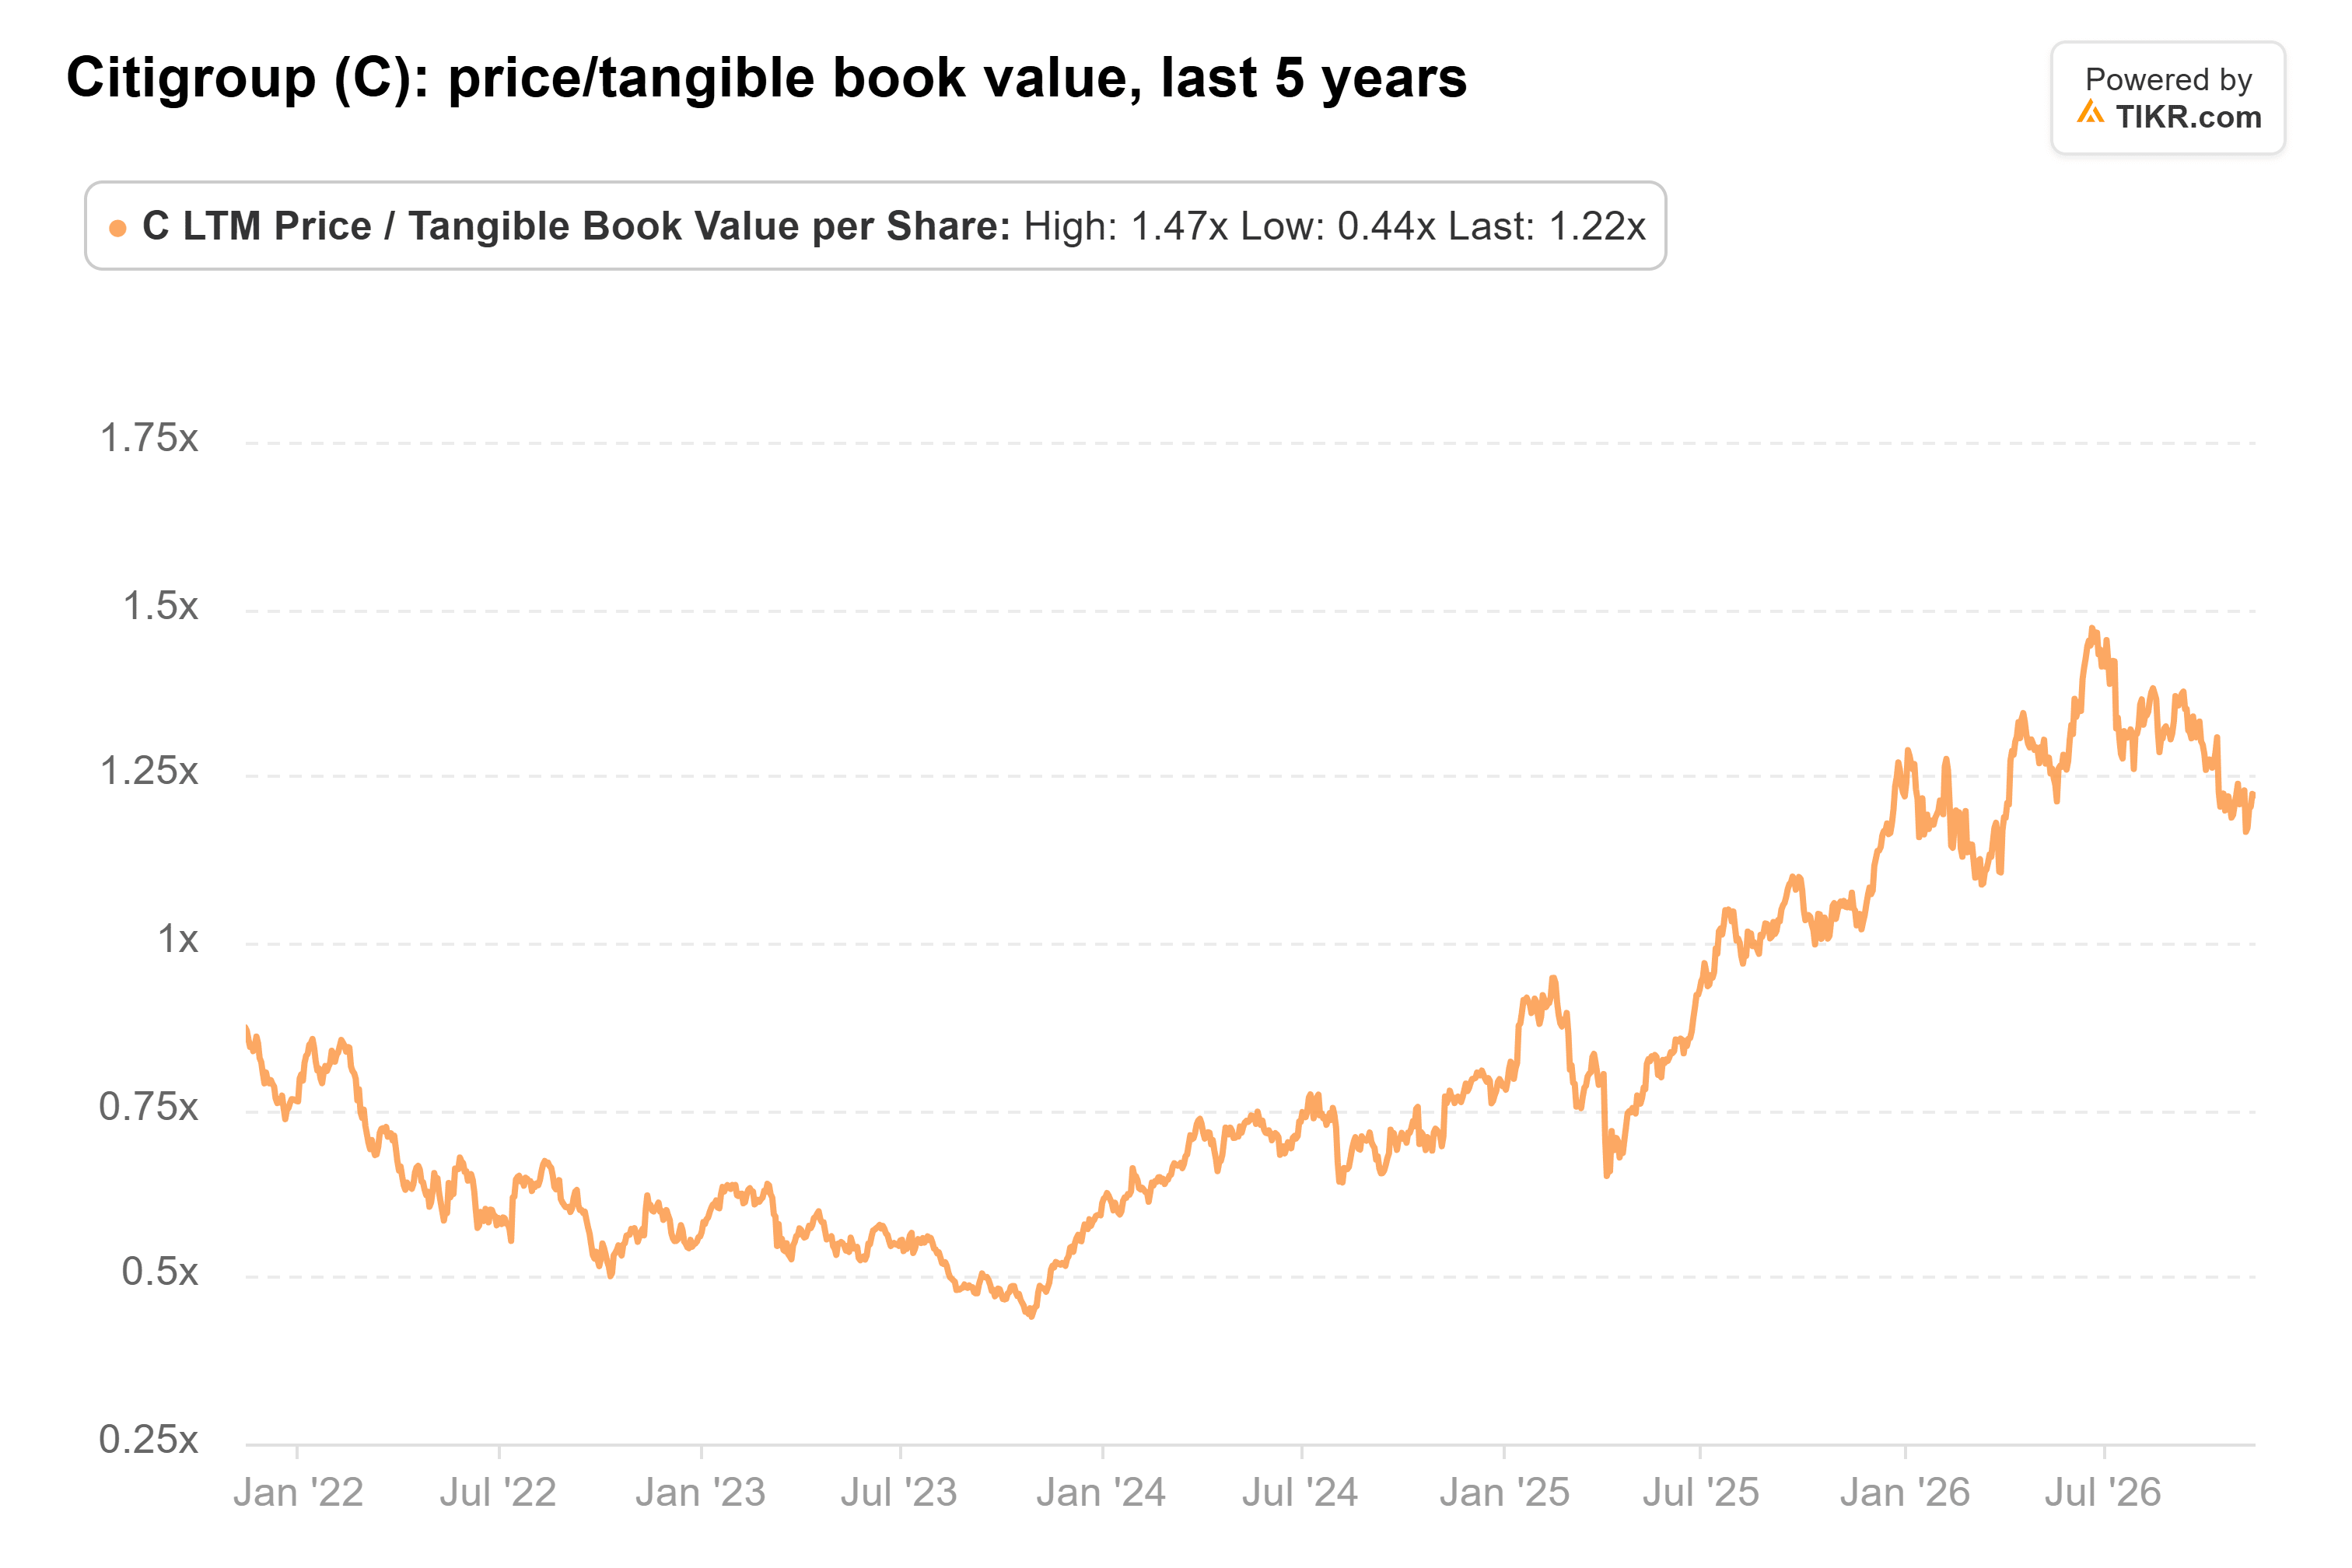
L'obiettivo di HSBC corrisponde a circa 1,6x il valore contabile tangibile per azione di Citi. Questo è superiore al picco di 1,47x del 22 giugno, il più alto degli ultimi cinque anni. Il valore contabile tangibile è aumentato del 6% nell'anno terminato il 30 settembre, a $101,59 per azione, e gli analisti si aspettano $122,01 entro la fine del 2028. Su quel valore contabile, $158 sarebbero circa 1,3x, all'interno dell'intervallo a cui Citi ha scambiato quest'anno.
Citi può arrivare a $158, solo più lentamente
All'inizio del 2027, Citi prevede di registrare una perdita di circa $9 miliardi per conversione valutaria quando deconsoliderà Banamex. Luchetti ha dichiarato che la deconsolidazione dovrebbe essere leggermente positiva per il rapporto di capitale CET1 di Citi, quindi l'addebito dovrebbe intaccare gli utili contabili senza intaccare quel rapporto.
HSBC ha ragione sulla direzione: le stime stanno salendo. Ma perché il titolo raggiunga i $158 entro dodici mesi, gli investitori dovrebbero pagare un multiplo vicino o pari al picco quinquennale di giugno, anche dopo un anno di crescita del valore contabile, proprio mentre i rendimenti calano. È più probabile che Citi ci arrivi con la crescita del valore contabile tangibile, solo più lentamente di quanto consentito dall'obiettivo di HSBC. Il prossimo test sarà il rapporto sul quarto trimestre e le prospettive per il 2027 del 14 gennaio. Se le previsioni manterranno a portata di mano rendimenti dell'11-13% per il 2027, il mercato potrebbe essere disposto a pagare di più prima.
Quindi, quanto vale realmente l'azione Citigroup?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Citigroup. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Valuta Citigroup gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!