


Punti Chiave
- L'ultimo 13F di Soros Fund Management mostra che le sue cinque maggiori posizioni al 30 settembre erano Intel, Amazon, Taiwan Semiconductor, Alphabet e NVIDIA.
- Tra le sue posizioni pari o superiori al 2%, queste cinque sono anche quelle in cui Wall Street vede il maggior potenziale di rialzo, con i target medi degli analisti dal 27% al 71% sopra i prezzi più recenti.
- Quattro delle cinque sono crollate bruscamente dal 30 settembre in un selloff dei titoli dei semiconduttori e dell'IA, il che spiega gran parte di quel potenziale di rialzo.
- Taiwan Semiconductor sembra il miglior acquisto tra i cinque: le sue vendite continuano a crescere rapidamente e gli analisti hanno continuato ad alzare il suo target durante il selloff.
Pochi nomi negli investimenti sono grandi come quello di George Soros, quindi i documenti della sua società vengono letti con attenzione. Il 13F di Soros Fund Management per il trimestre chiuso al 30 settembre, depositato il 13 novembre, mostra 6,48 miliardi di dollari di azioni statunitensi distribuite su 234 posizioni.
Le sue cinque maggiori posizioni erano tutte scommesse sull'IA: tre società di semiconduttori e due colossi del cloud. Tra le sue posizioni pari o superiori al 2%, sono anche le cinque in cui Wall Street vede il maggior potenziale di rialzo, in parte perché quattro di esse sono crollate pesantemente dal 30 settembre. (Questi movimenti sono calcolati dal prezzo di ciascun titolo al 30 settembre, poiché un 13F non mostra quanto ha pagato il fondo, o se possiede ancora le azioni.)
1. NVIDIA a 13 volte gli utili, senza Jensen Huang
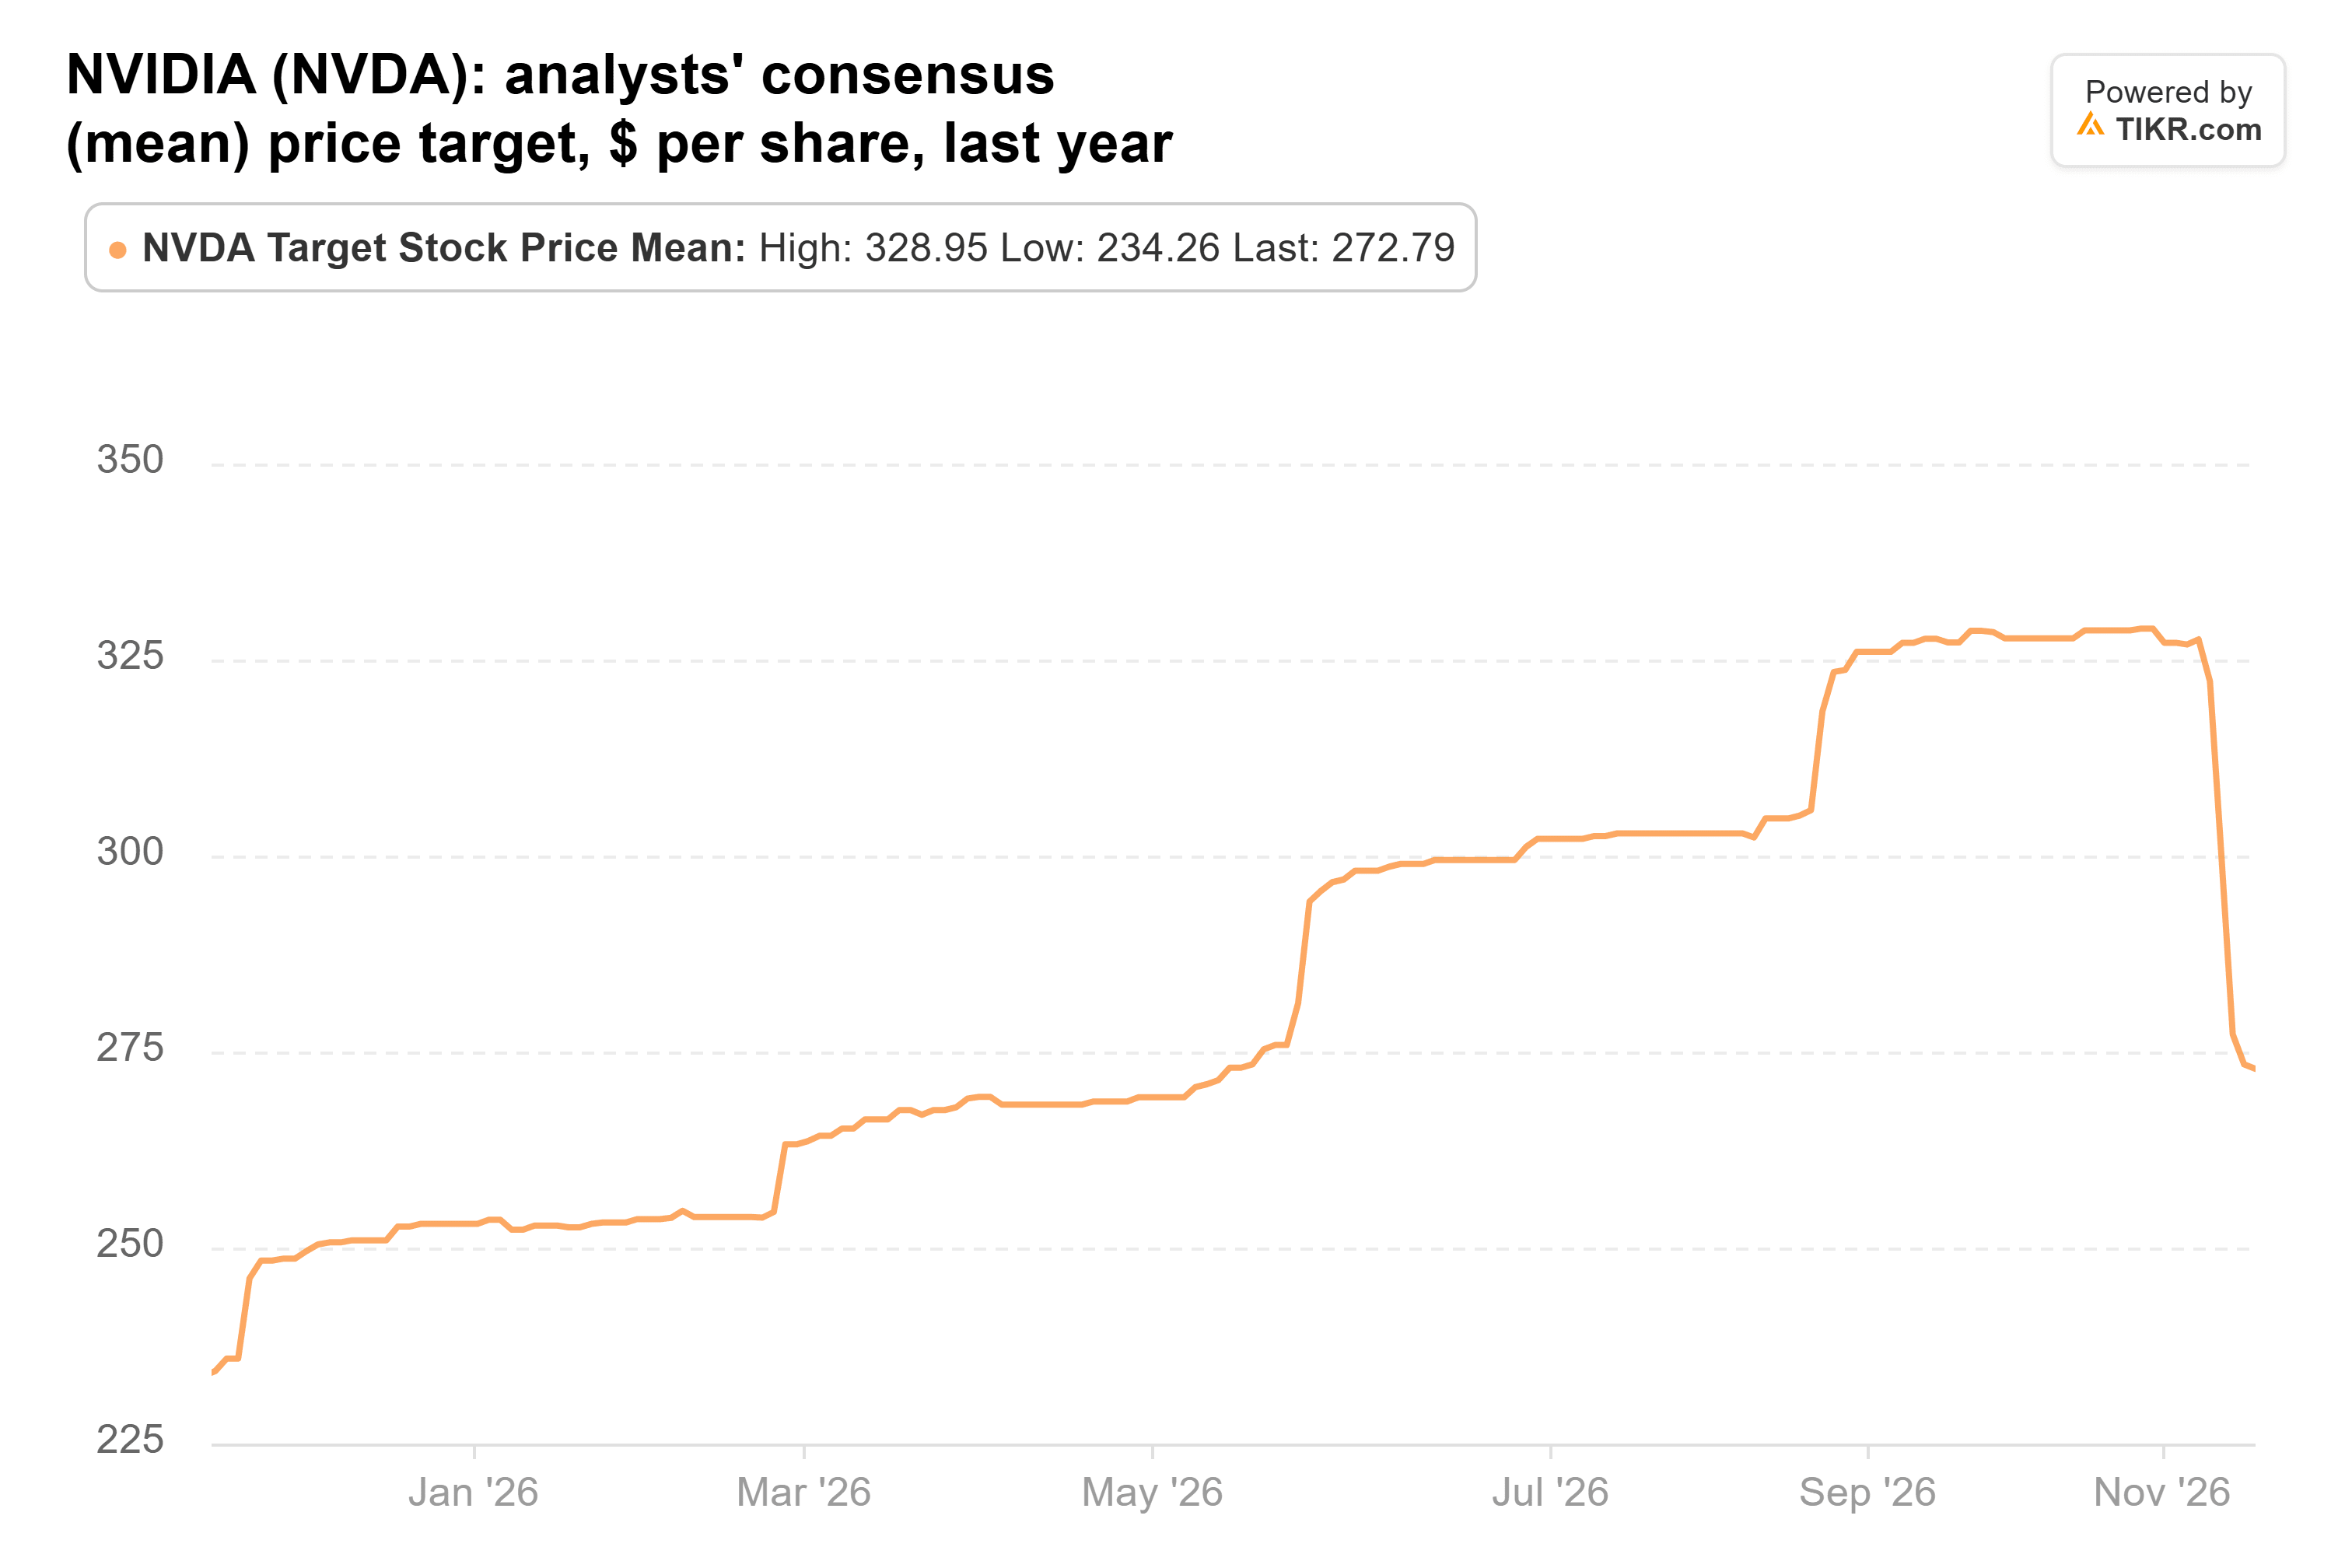
NVIDIA (NVDA) era la quinta posizione più grande del fondo: 858.822 azioni per un valore di 196 milioni di dollari al 30 settembre, pari al 3,0% del portafoglio, dopo aver ridotto la posizione del 19% nel trimestre. Deteneva anche opzioni put su NVIDIA con un valore nozionale di 80 milioni di dollari, che compensavano parte di quella scommessa. Il titolo è sceso del 32% da allora, e il 12 novembre Jensen Huang si è dimesso da CEO, con la CFO Colette Kress che ha assunto il ruolo di CEO ad interim. I 62 analisti che seguono NVIDIA vedono ancora un target medio di 268 dollari, il 71% sopra l'ultima chiusura. Quel target è salito da 234 dollari di un anno fa a un picco di 329 dollari alla fine di ottobre prima di ritirarsi:
A circa 13 volte gli utili forward, NVIDIA scambia ben al di sotto della sua media quinquennale di 36x. Ma il suo consiglio sta ancora cercando un CEO permanente, e la società pubblica i risultati del trimestre questa settimana.
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Nvidia
2. Intel ha bisogno che le sue stime smettano di scendere
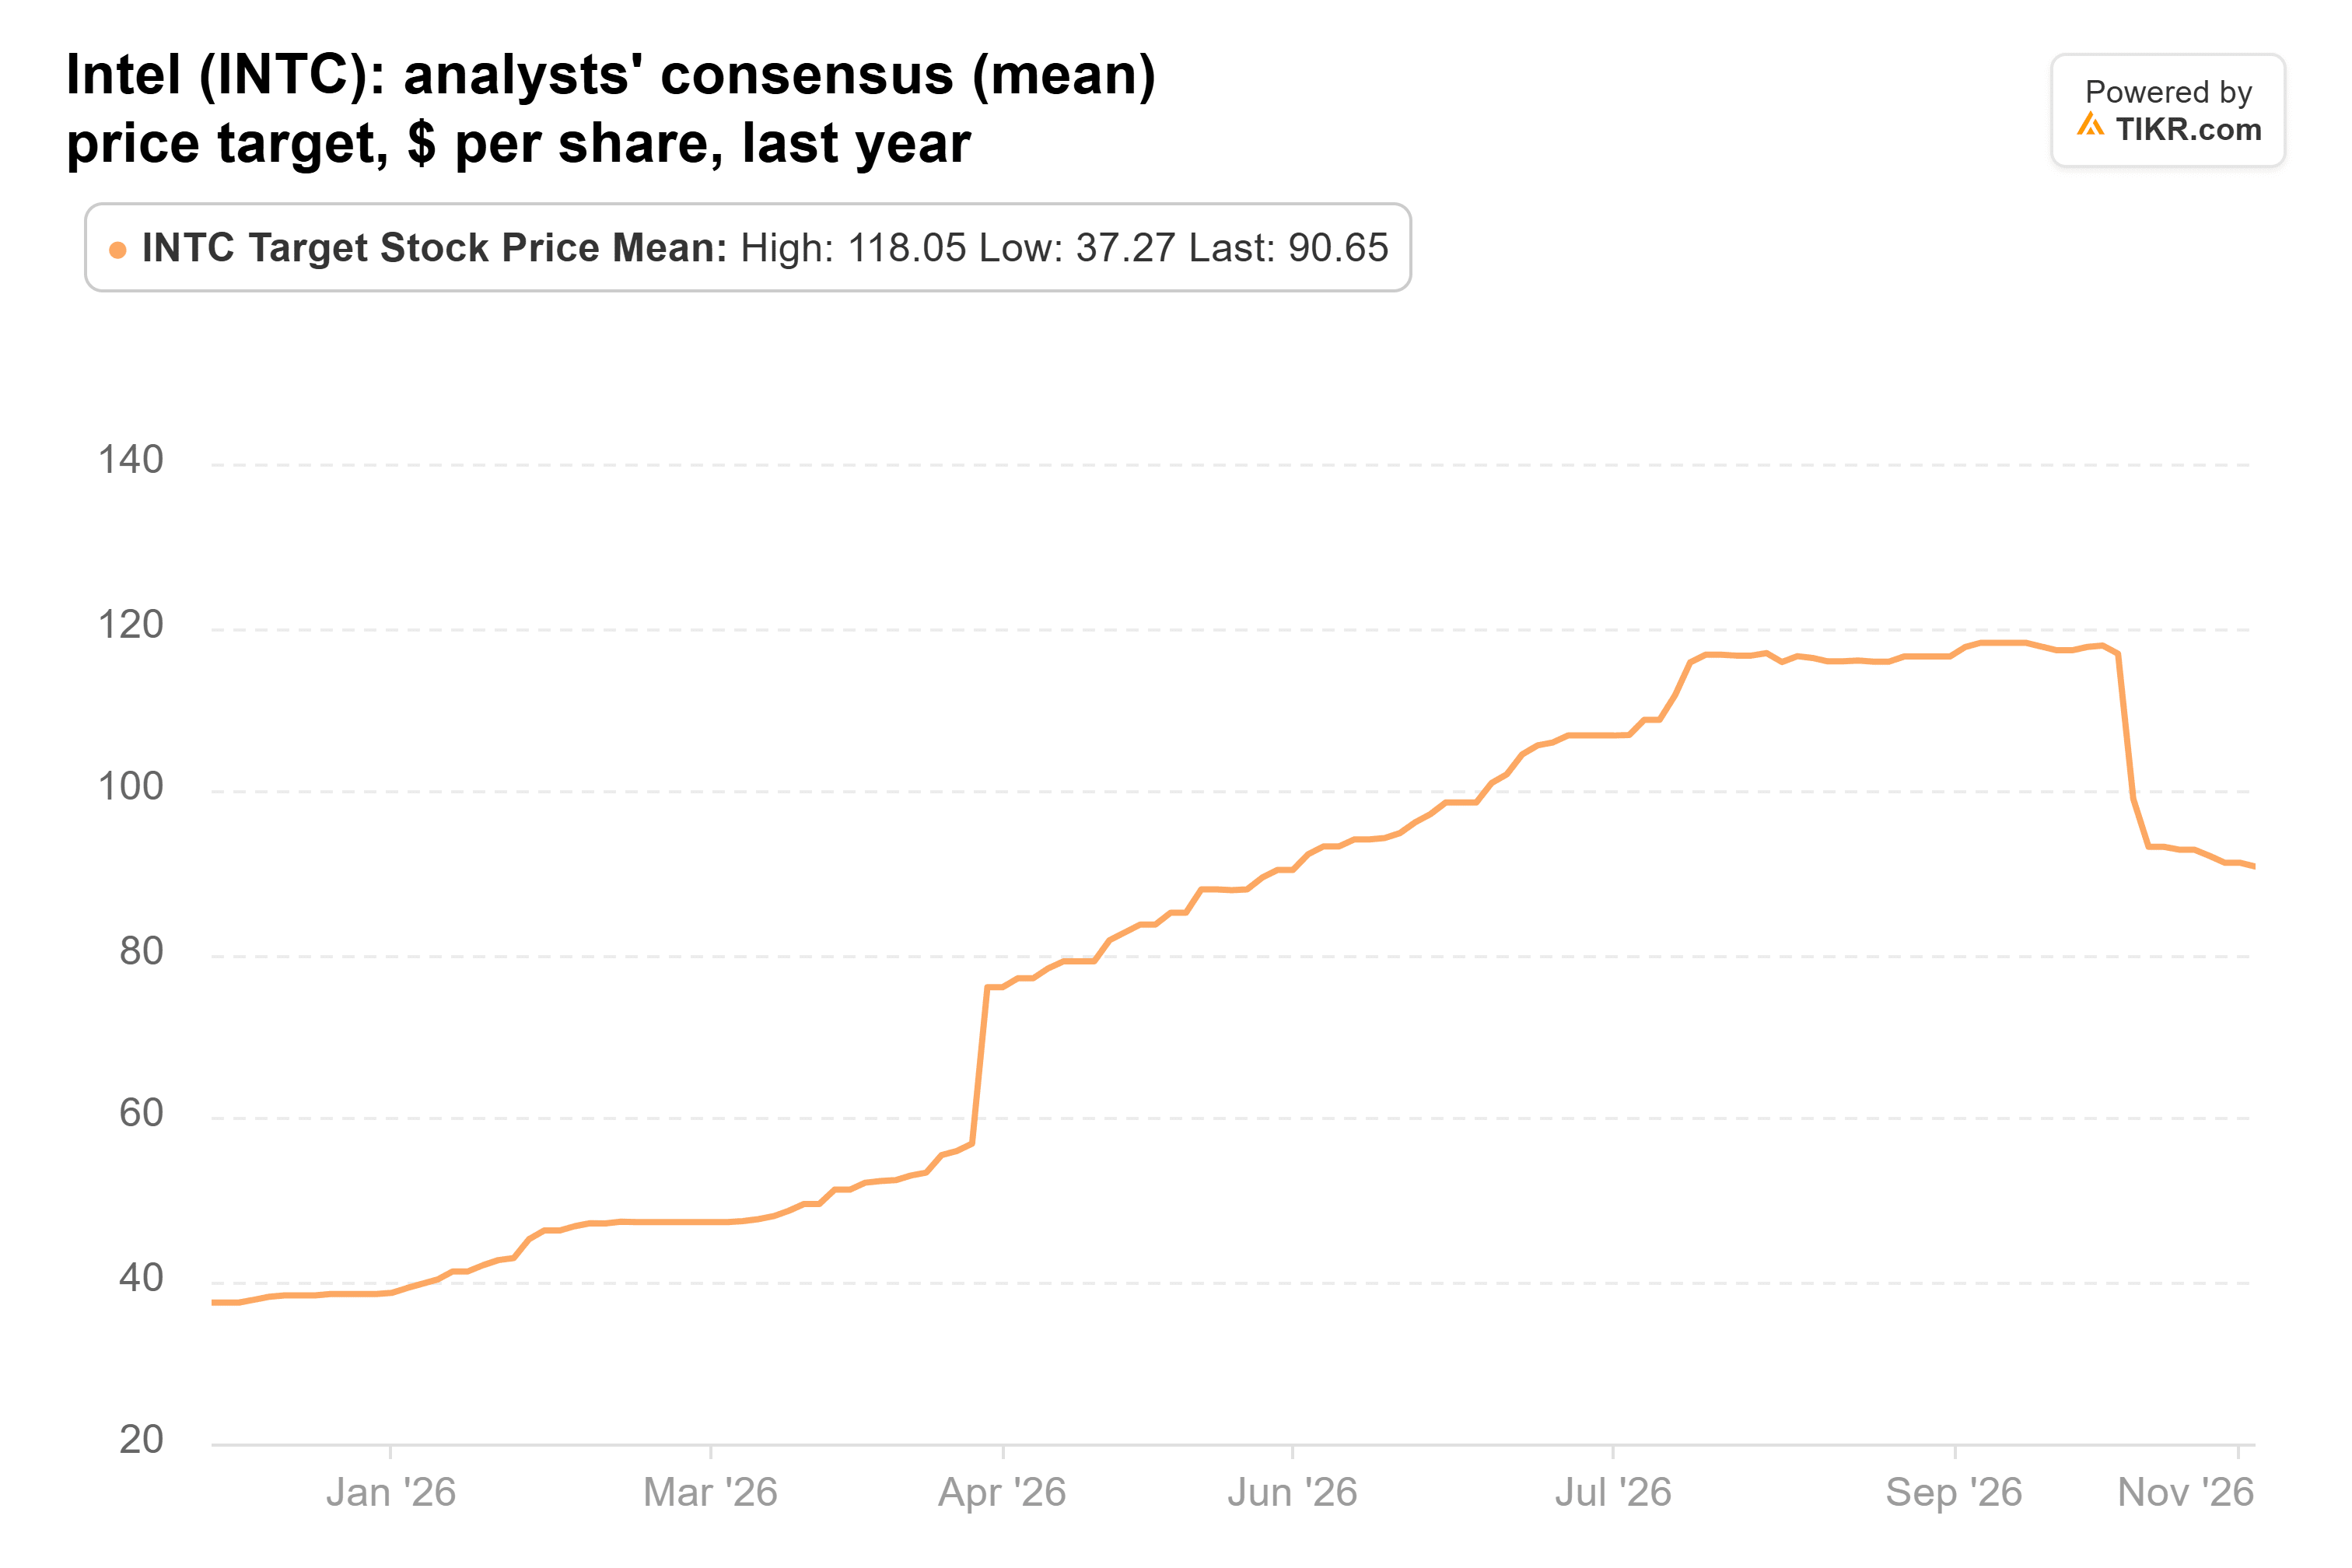
Intel (INTC) era la posizione più grande del fondo: 2,83 milioni di azioni per un valore di 340 milioni di dollari, pari al 5,3% del portafoglio, dopo aver aumentato la posizione del 2.730% nel terzo trimestre. Il titolo è sceso del 54% dal 30 settembre, gran parte dopo un debole outlook per il quarto trimestre il 29 ottobre. Il CEO Lip-Bu Tan ha dichiarato nel comunicato del terzo trimestre di Intel che la priorità immediata è "sbloccare ulteriore offerta per soddisfare la domanda straordinaria per la nostra famiglia Xeon". Da quel rapporto, gli analisti hanno tagliato la loro stima degli utili 2027 a 1,79 dollari per azione, da 2,11 dollari. Il loro target medio è sceso da un picco di 118 dollari all'inizio di ottobre a 91 dollari, ancora il 63% sopra l'ultima chiusura:
Intel scambia a circa 40 volte gli utili forward. Questo è al di sotto della sua media quinquennale di 50x, ma ben al di sopra dei 13x che ha mediato dal 2014 al 2022, quando era un produttore di chip maturo e redditizio. Tan ha acquistato 9,7 milioni di dollari di azioni il 2 novembre, ma vorrei vedere le stime smettere di scendere prima di seguirlo (o Soros).
3. I target di Taiwan Semiconductor stanno ancora salendo
Taiwan Semiconductor Manufacturing (TSM), o TSMC, era al terzo posto: 548.915 azioni per un valore di 250 milioni di dollari, pari al 3,9% del portafoglio, dopo un aumento del 5%. Il fondo deteneva anche put su di essa con un valore nozionale di 46 milioni di dollari. Il titolo è sceso del 18% dal 30 settembre, ma il business non ha rallentato: le vendite di ottobre sono aumentate del 59,7% rispetto all'anno precedente a 586,89 miliardi di NT$, un massimo per il 2026. Gli analisti hanno continuato ad alzare i loro target proprio durante il selloff, portando la media da 340 dollari di un anno fa a 587 dollari, il suo massimo per l'anno:
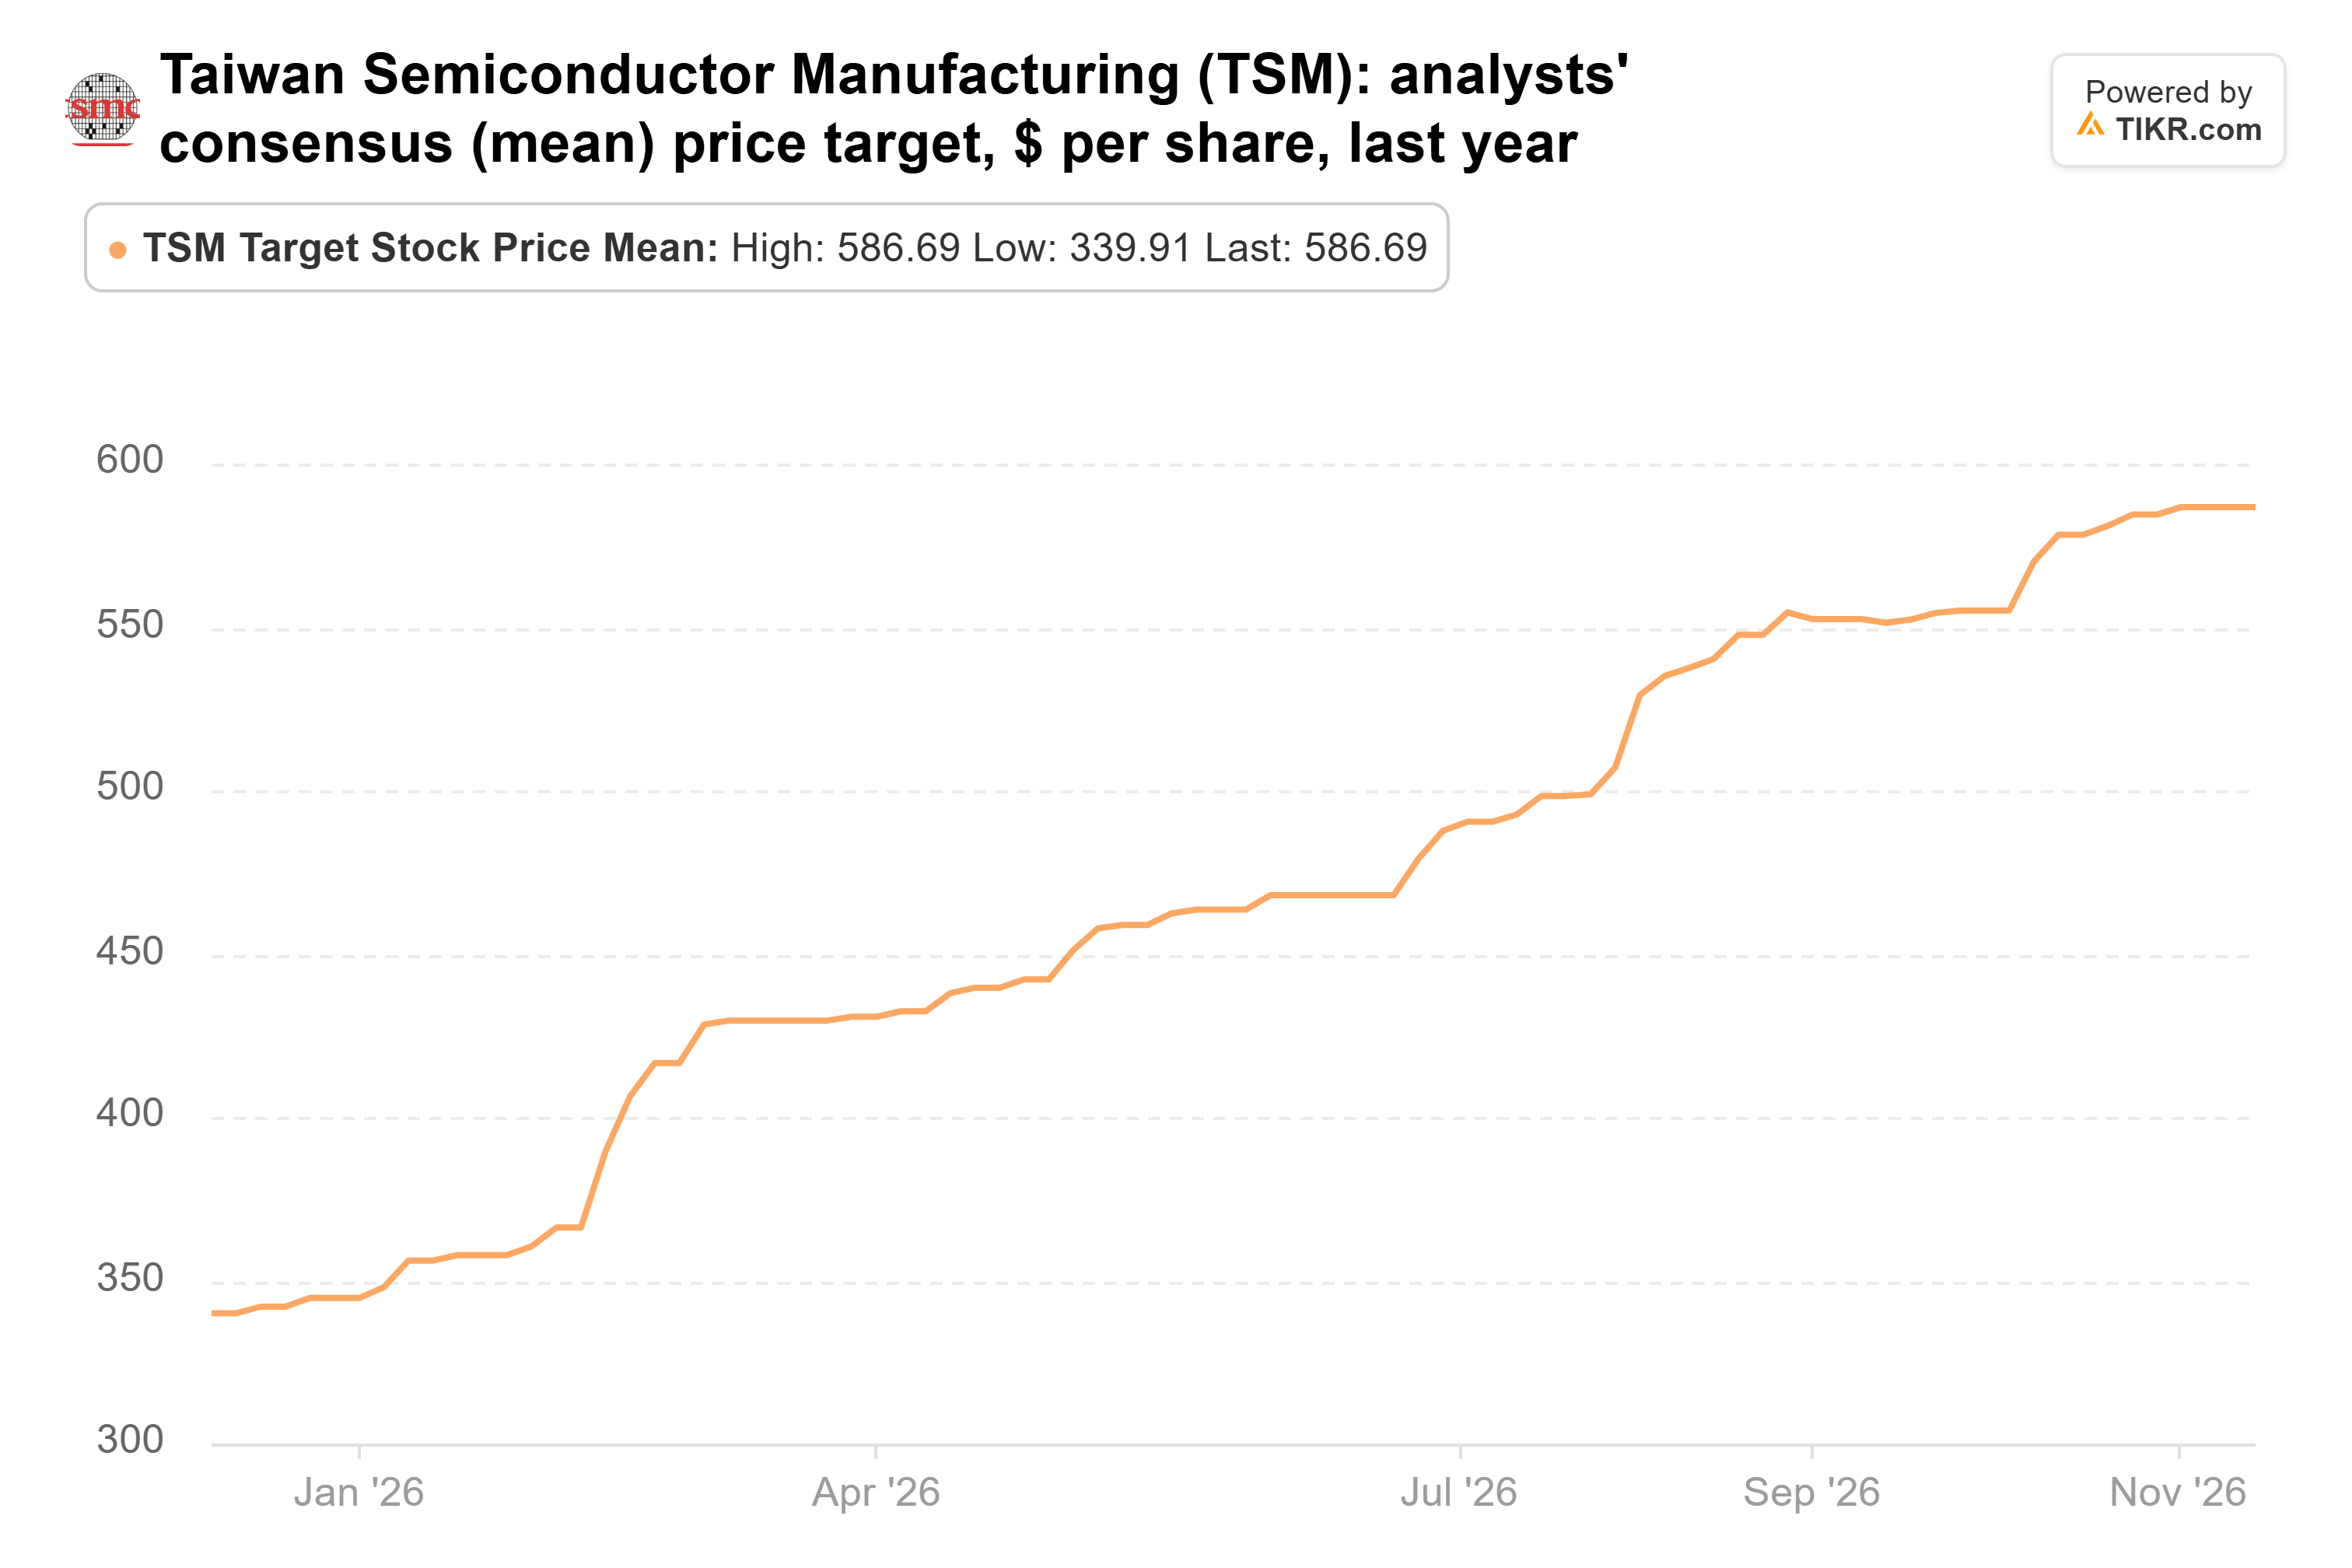
Questo è il 57% sopra l'ultima chiusura, e TSMC scambia a circa 18 volte gli utili forward, proprio intorno alla sua media quinquennale. Il rischio principale è la sua espansione. TSMC prevede di spendere da 60 a 64 miliardi di dollari in progetti di capitale quest'anno, principalmente per capacità che inizieranno a produrre nel 2028 e 2029, quindi un rallentamento dell'IA prima di allora la lascerebbe a pagare per fabbriche che non può riempire.
4. Alphabet ha un proprio business di semiconduttori
Alphabet (GOOGL) era al quarto posto: 600.960 azioni per un valore di 207 milioni di dollari, pari al 3,2% del portafoglio, circa lo stesso del 30 giugno. Il titolo è sceso del 18% dal 30 settembre e del 31% dal suo massimo degli ultimi 52 settimane. I suoi stessi chip per l'IA sono una parte crescente della tesi. I ricavi di Google Cloud sono balzati del 103% a 30,7 miliardi di dollari nel terzo trimestre, con le vendite di TPU come contributore significativo, e Morgan Stanley prevede che le vendite dirette di TPU raggiungeranno 84 miliardi di dollari nel 2027, rispetto a circa 8 miliardi di dollari di quest'anno. Il target medio è scivolato dal suo picco di luglio di 433 dollari, ma è ancora ben al di sopra di dove era un anno fa:
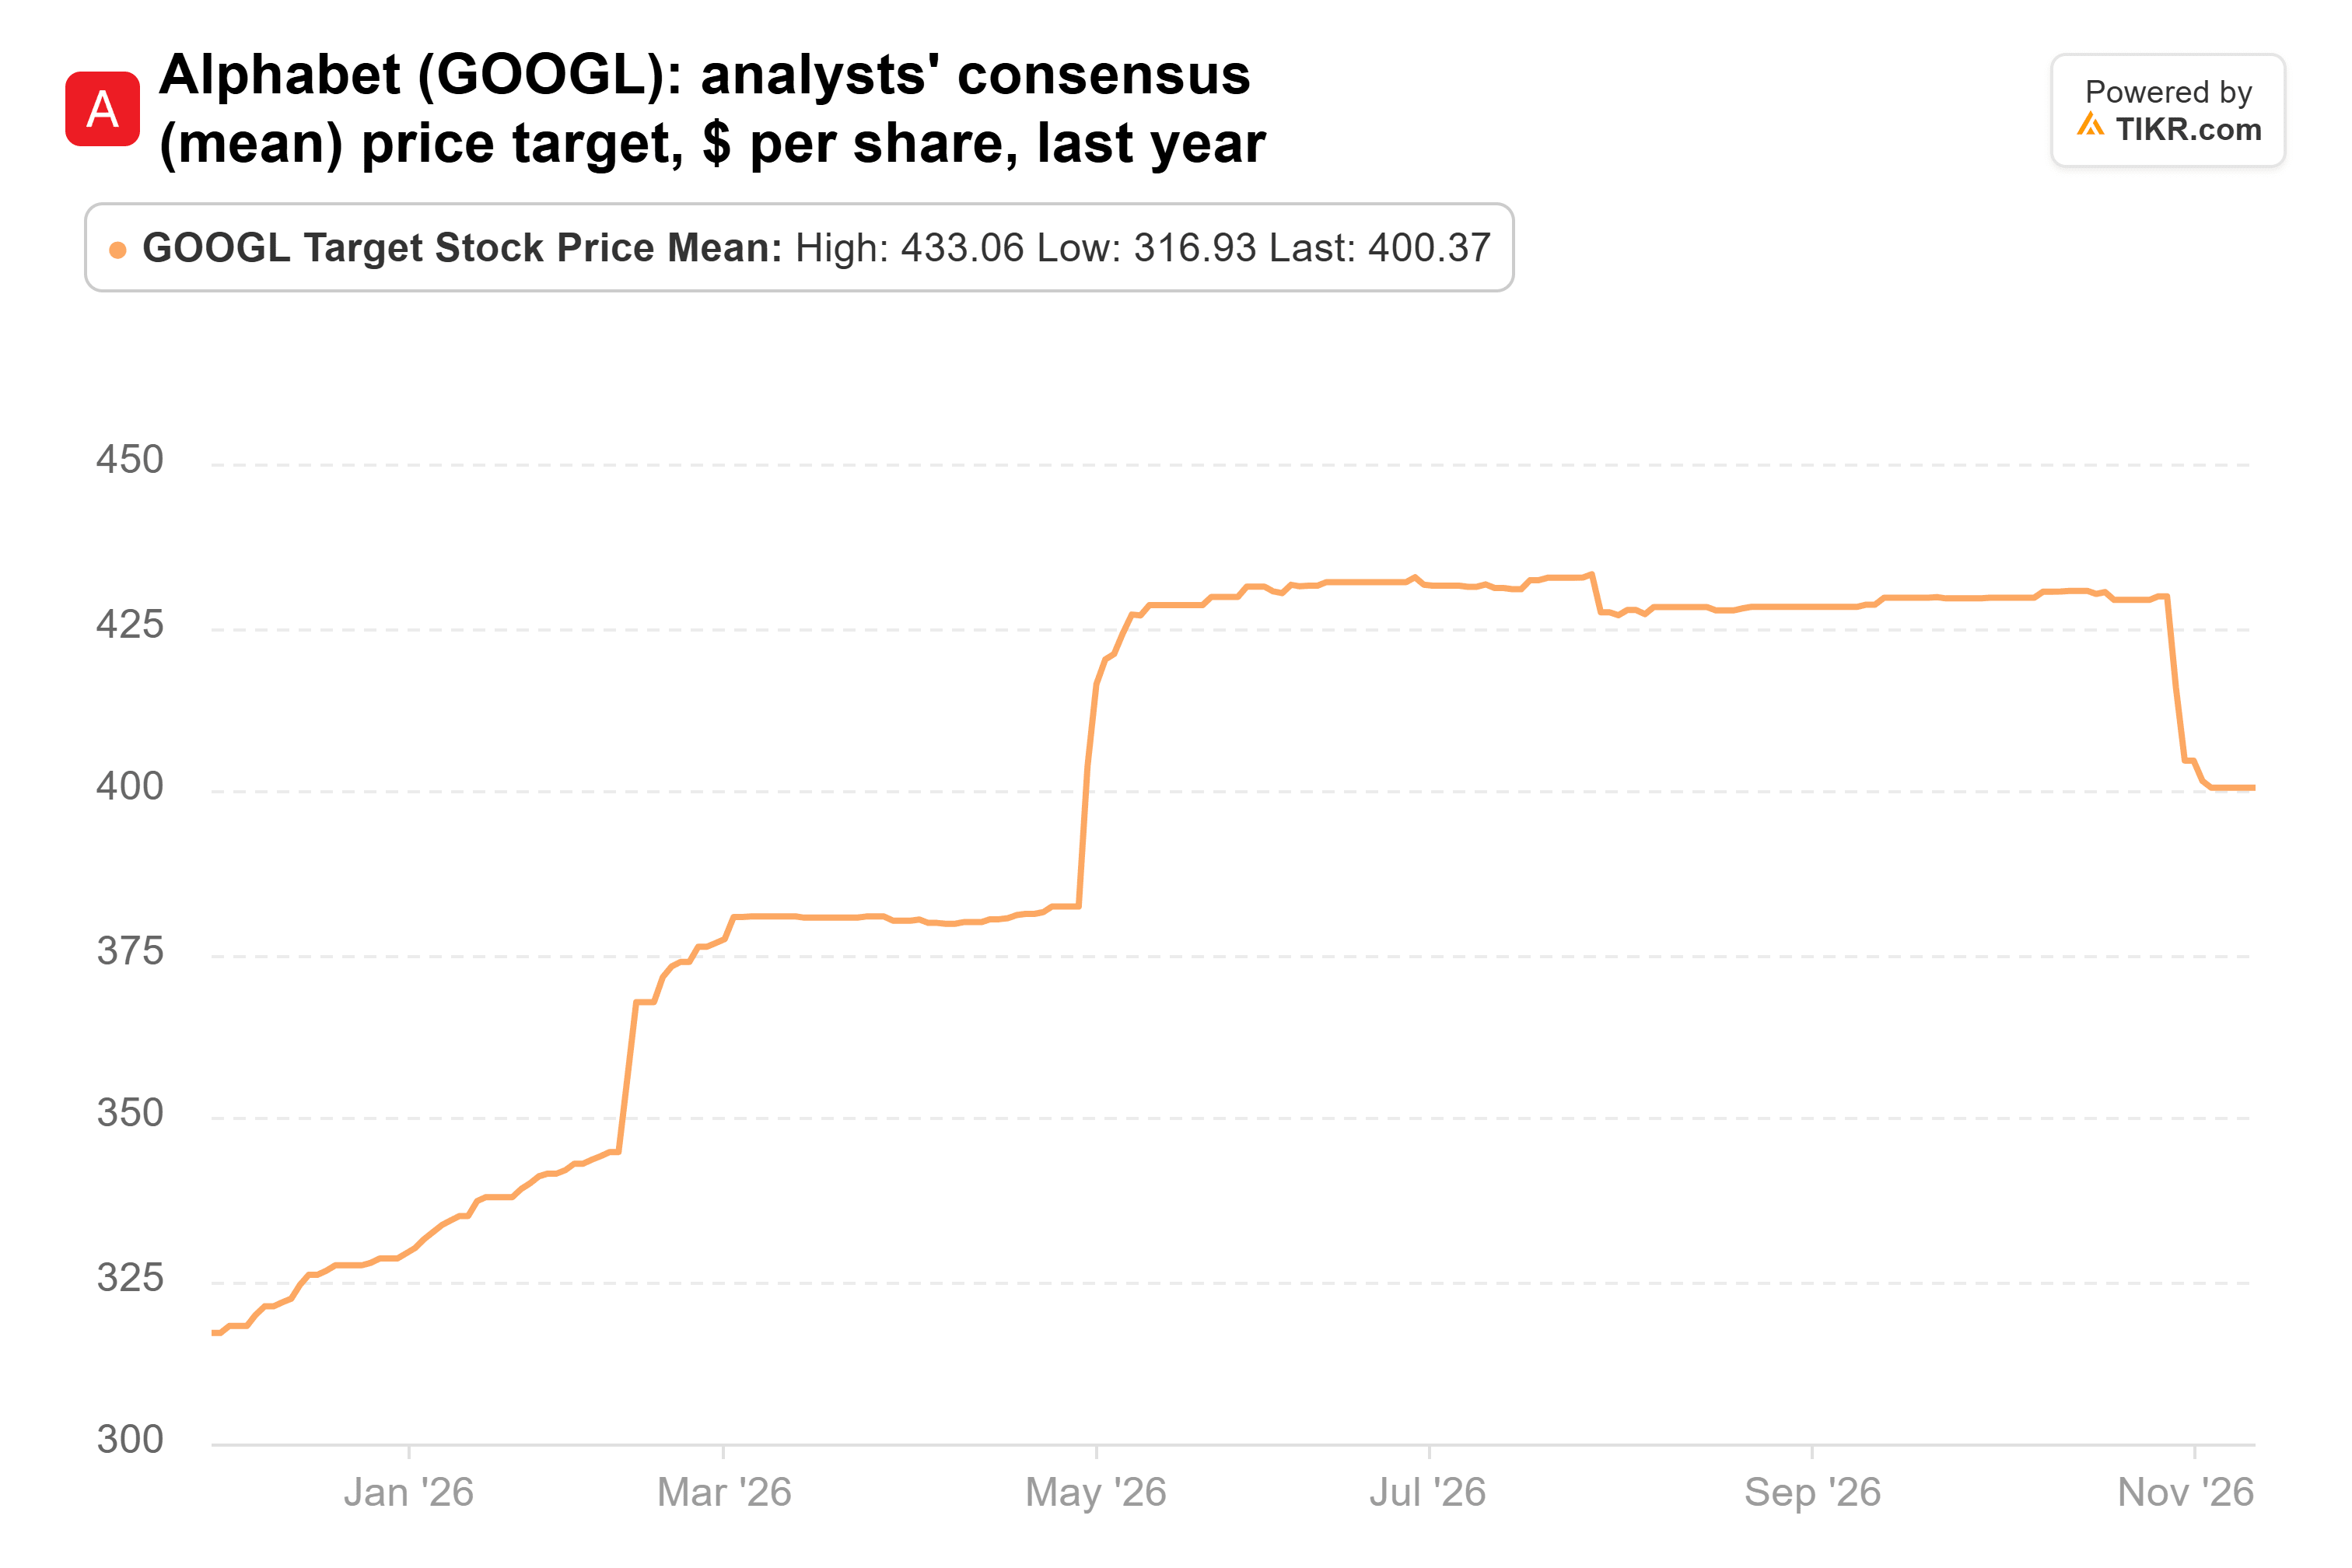
A 400 dollari, è il 41% sopra l'ultima chiusura, e Alphabet scambia a circa 21 volte gli utili forward. Il rischio è la spesa: Alphabet prevede circa 200 miliardi di dollari di spese in conto capitale quest'anno.
5. L'AWS di Amazon è in forte crescita, e così è il suo indebitamento
Amazon (AMZN) era al secondo posto: 1,06 milioni di azioni per un valore di 263 milioni di dollari, pari al 4,1% del portafoglio, dopo aver ridotto la posizione dell'11%. È l'unica delle cinque che è in rialzo dal 30 settembre, del 3%. L'AWS è cresciuto del 39% nel terzo trimestre, il suo ritmo più veloce in cinque anni. Il CEO di AWS Matt Garman afferma che sta aggiungendo una GPU ogni 14 secondi e si aspetta ancora di essere a corto di capacità per i prossimi due anni. Il target medio degli analisti è sceso a 280 dollari a febbraio e da allora è salito a 326 dollari:
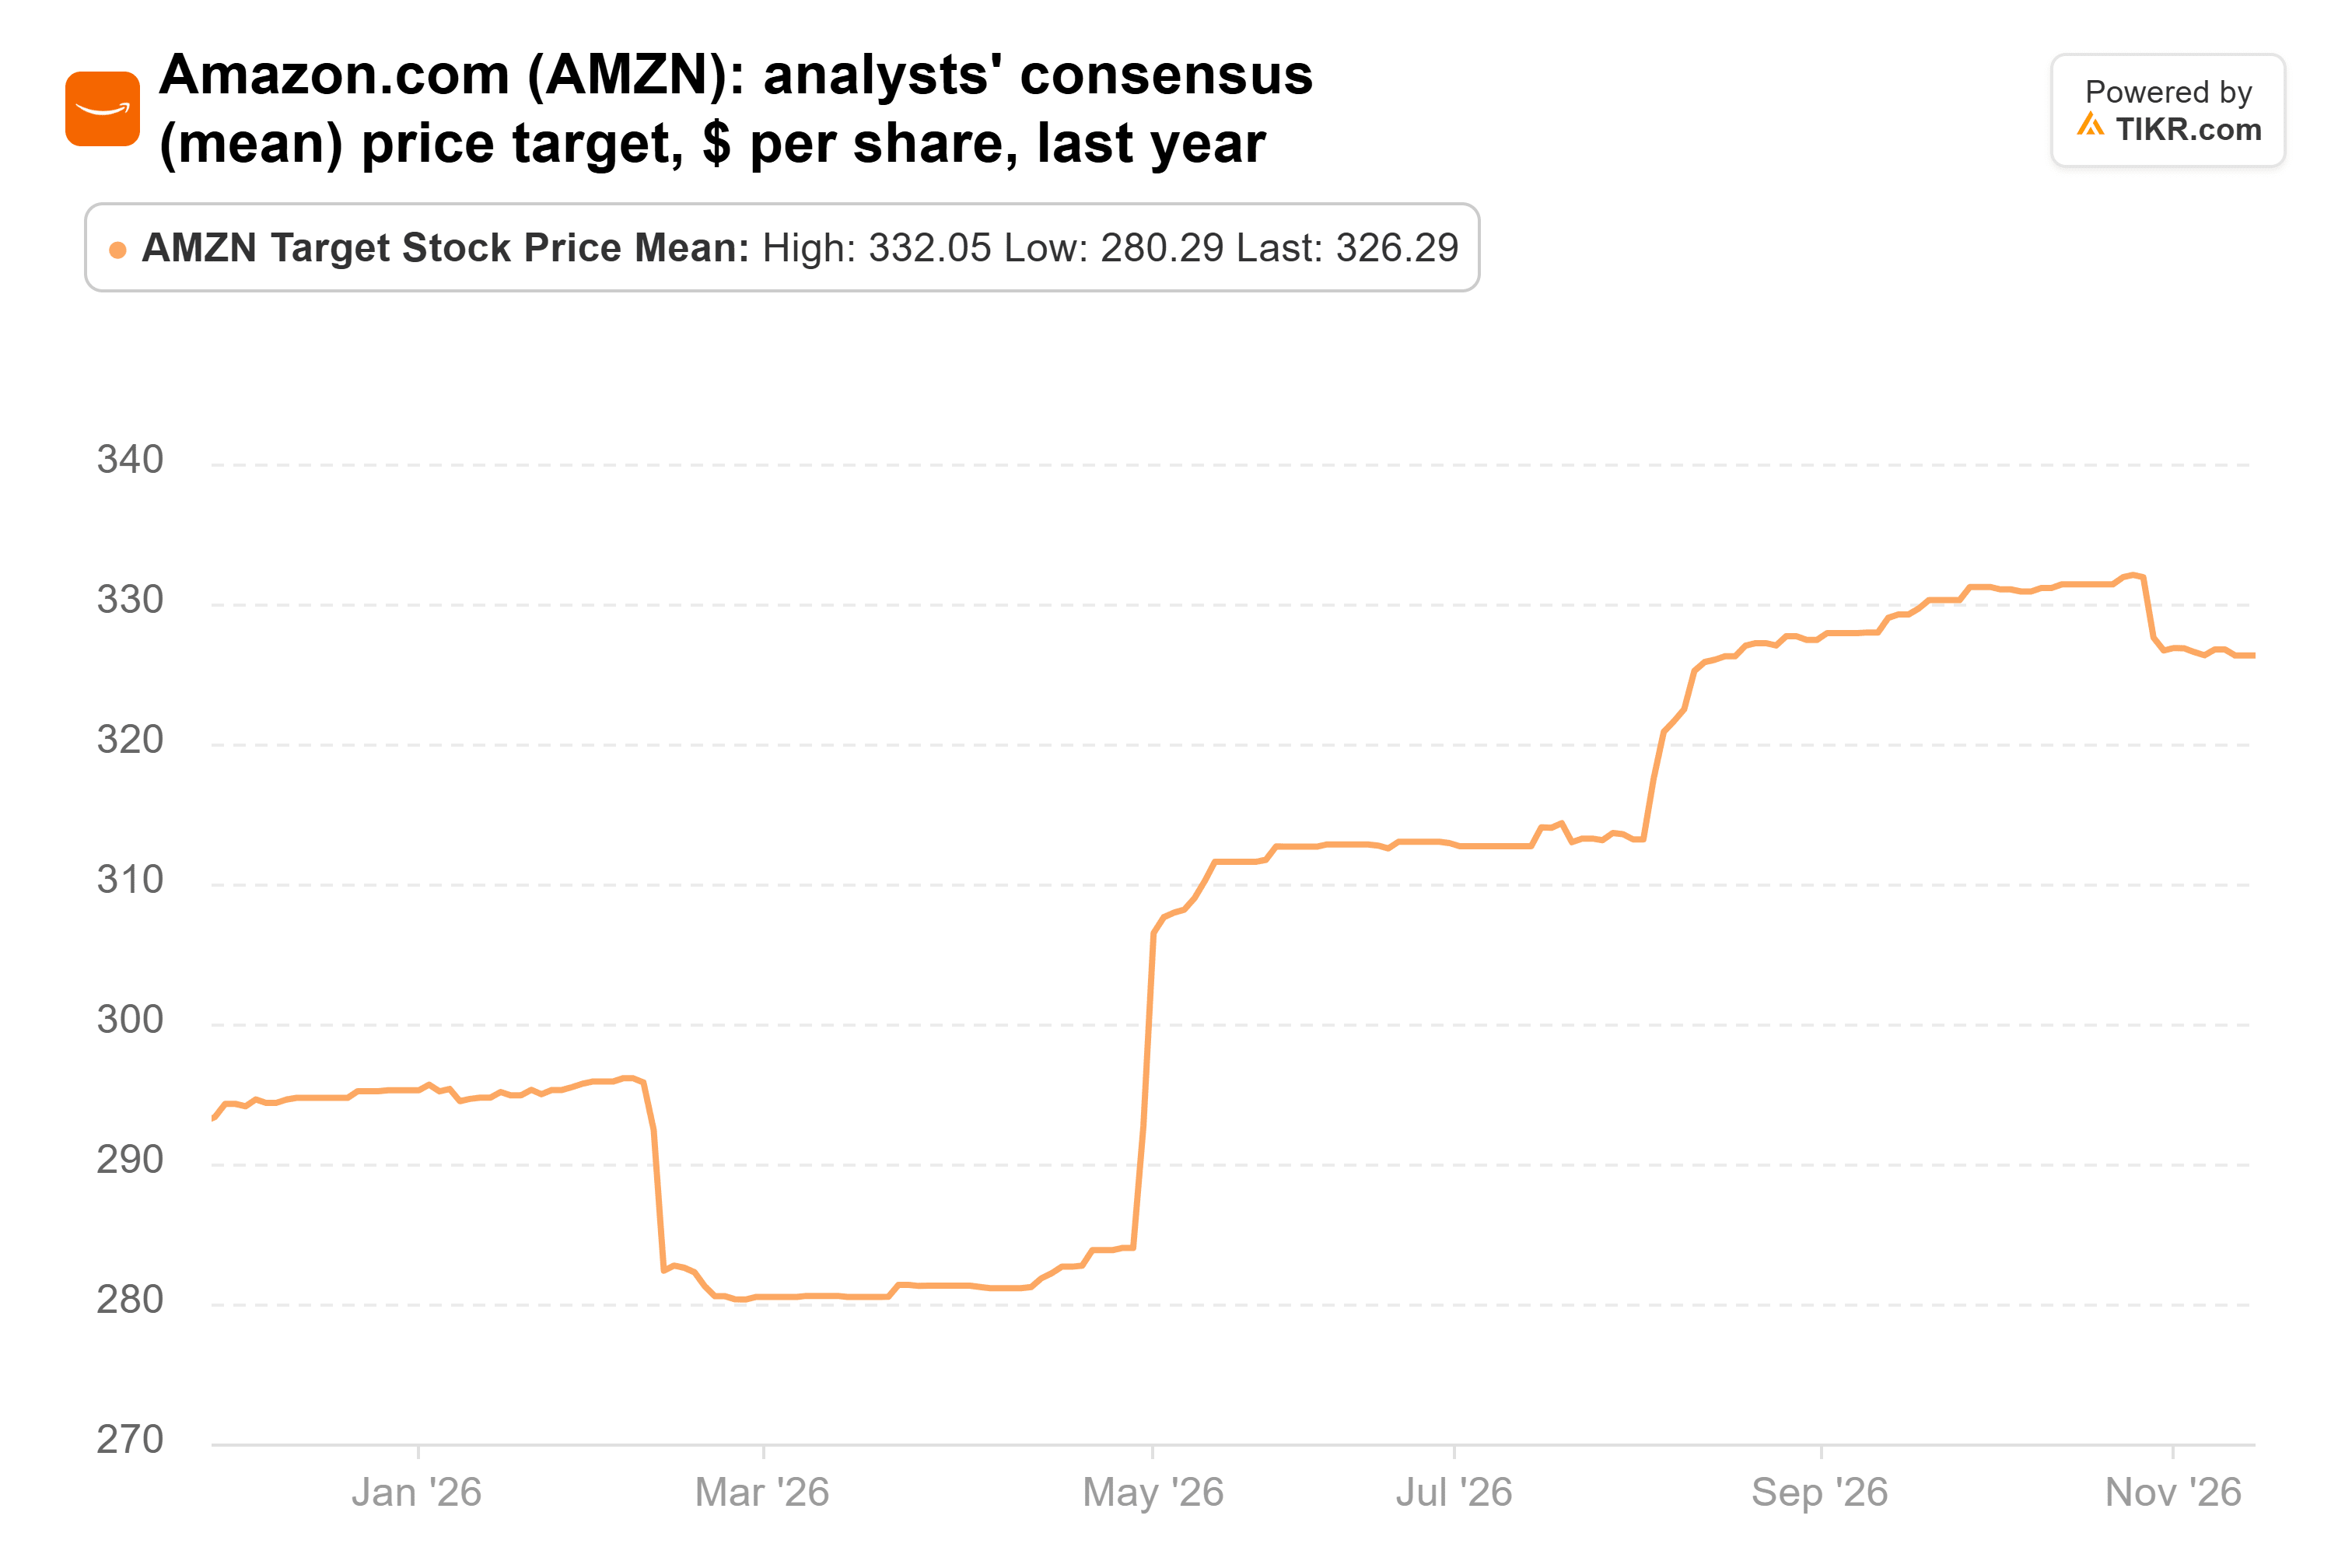
Questo è il 27% sopra l'ultima chiusura. A circa 26 volte gli utili forward, Amazon scambia al di sotto della sua media annuale di 30x e ben al di sotto della sua media quinquennale di 49x. Pagare per tutta quella capacità è il rischio: Amazon ha venduto più di 92 miliardi di dollari di obbligazioni quest'anno.
Quella che comprerei
Se potessi comprarne solo una in questo momento, sarebbe Taiwan Semiconductor. Qualunque società vinca la corsa ai chip per l'IA, TSMC molto probabilmente produrrà i chip, e gli analisti hanno continuato ad alzare il suo target durante il selloff.
NVIDIA ha una tesi forte a 13 volte gli utili, ma vorrei prima sapere chi la guida. NVIDIA pubblica i risultati questa settimana. È ampiamente riportato che è il cliente più importante di TSMC, quindi gli investitori in entrambe guarderanno al suo outlook. TSMC fornisce il suo outlook per il 2027 a metà gennaio, e il prossimo 13F di Soros Fund Management, previsto a metà febbraio, mostrerà quali di queste scommesse ha mantenuto.
Quindi, quanto vale realmente il titolo NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



